

¿Mejora la fuerza del ADX un cruce nuevo de DI? Fijamos las reglas antes de reproducir las cotizaciones de USD/JPY de enero–febrero de 2024. Con una provisión hipotética de 1.2 pips, ADX≥25 realiza 7 operaciones y suma −3.616221R; el control realiza 13 y suma −7.182880R. El filtro reduce la pérdida en esta muestra, pero ninguna variante demuestra una ventaja.
1. Qué pregunta responde esta prueba
Comparamos cruces nuevos de DI sin filtro y los mismos cruces con ADX(14)≥25. Ambas pruebas independientes empiezan en el índice 27, usan las mismas reglas de riesgo y salida y permiten como máximo una posición abierta a la vez. Periodos, umbral, riesgo, plazo máximo y costes quedaron fijados antes de la primera ejecución. No se buscaron parámetros óptimos.
2. Cotizaciones reales, límites y calentamiento
La fuente contiene 61 972 registros de un minuto de USD/JPY con dos decimales, procedentes de 60 archivos diarios de Forexite. Convertimos CET de invierno a UTC y agrupamos en (fin−4 h,fin], con cierres a las 00:00, 04:00, 08:00, 12:00, 16:00 y 20:00 UTC. Hay 266 grupos H4, incluidos 17 cortos o dispersos; no rellenamos precios ausentes.
La reproducción utiliza 61 792 registros hasta 2024-02-29 20:00 UTC; se excluye el fragmento posterior del límite de la fuente. DI empieza en el índice 14 y ADX en el 27. Ambas variantes esperan hasta 27 aunque el control no filtre por fuerza. Las velas H4 del bróker pueden tener otros límites.
Un pip equivale a 0.01 JPY por USD. La fuente tiene dos decimales; el punto de la plataforma de un bróker puede seguir otra convención.
3. Construir DMI y detectar un cruce nuevo
Up=High actual−High anterior; Down=Low anterior−Low actual. +DM=Up solo si Up>0 y Up>Down; −DM=Down solo si Down>0 y Down>Up. En otro caso vale cero. Extensiones positivas iguales producen ambos DM cero. TR=max(High−Low, |High−Close anterior|, |Low−Close anterior|).
En el índice 14 iniciamos las sumas suavizadas de TR y DM con las transiciones 1–14. Después S=S anterior−S anterior/14+valor nuevo. +DI=100×+DM suavizado/TR suavizado; −DI es análogo. Si TR suavizado es cero, ambos DI son cero. Una señal larga exige +DI anterior≤−DI anterior y +DI actual>−DI actual; para una corta se invierten las desigualdades. La igualdad actual no completa el cruce.
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. Comprobar ADX al cerrar el grupo del cruce
DX=100×|+DI−−DI|/(+DI+−DI); un denominador cero produce cero. ADX comienza en el índice 27 con la media de DX[14..27]; después (ADX anterior×13+DX actual)/14. El cálculo no se redondea; se muestran seis decimales. Desplazar el gráfico no reinicia el suavizado. La inicialización de una plataforma puede diferir.
La variante filtrada exige ADX actual≥25 en ambas direcciones. La igualdad pasa. No se exige que ADX suba ni que cruce 25 en ese grupo. Si falla la fuerza en el cruce DI, se descarta la señal; no se entra después solo porque ADX supere 25. No añadimos EMA, retrocesos, patrones de precio ni ruptura del punto extremo.
ADX mide el desequilibrio direccional suavizado, no una dirección alcista. Puede seguir alto mientras DI cambia de lado. Cada variante tiene su propio calendario de posiciones; la filtrada no tiene por qué ser un subconjunto del control. Compara eventos por hora de señal, no por número de fila.
5. Entra en el siguiente minuto observado y fija el riesgo
La variante debe estar sin posición al final del grupo de señal. Se entra en el Open del primer minuto observado estrictamente posterior, como máximo cinco minutos después. Se descarta una señal antigua y no se guarda para otro grupo. Si hay una posición abierta al producirse la señal, se rechaza aunque la posición salga en el siguiente minuto.
ATR(14) de Wilder comienza en el índice 14 con la media de TR[1..14]; después (ATR anterior×13+TR actual)/14. El riesgo inicial es ceil(1.5×ATR en pips), redondeado hacia arriba a un pip en la rejilla original de dos decimales. Se fija al cerrar la señal. Stop 1R y objetivo 2R se sitúan respecto al Open del minuto siguiente, sin trailing ni ajuste a equilibrio.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Resuelve huecos, contactos y límite de duración
En cada minuto, un Open más allá del stop produce salida en ese Open; un Open que supera el objetivo sale en el objetivo, sin mejora favorable por hueco. Después, si vence el límite temporal, se sale en Open. Si no, se revisan High y Low: tocar el nivel cuenta; si se tocan ambos en un minuto, se supone primero el stop. También cuentan los contactos del minuto de entrada. La hora de stop/objetivo identifica un registro de minuto, no un segundo de ejecución observado.
El límite es el primer minuto observado estrictamente posterior al sexto final H4 tras la señal. Seis grupos observados pueden abarcar más de 24 horas con un cierre de mercado. Si una posición alcanza el límite del estudio, se cierra en el último Close incluido y se marca sample_end. Aquí no hay esas salidas ni minutos con ambos niveles. No existen salidas por señal, escalado ni posiciones simultáneas dentro de una variante.
7. Distingue el coste supuesto de los costes observados
Descontamos una sola vez por operación cerrada un coste hipotético de ida y vuelta: 0.0, 1.2 o 2.4 pips. R neto = (pips brutos − coste en pips)/riesgo inicial en pips. El registro admite también 0.0–5.0 pips en pasos de 0.1. Cambiarlo actualiza únicamente el cómputo neto: operaciones, cotizaciones de entrada, stop y objetivo permanecen fijos.
No es un spread ni una comisión reconstruidos. No se aportan series históricas de Ask, spreads, deslizamiento ni ejecuciones del bróker y se excluye financiación. Una posición de fin de semana puede tener otro coste no modelado. Una evaluación en vivo requiere sus propios datos de ejecución y financiación; estos resultados descuentan el coste de transacción elegido, no todos los costes posibles.
8. Leer el resultado completo
Con 1.2 pips, el control registra 13 operaciones y 3 resultados netos positivos: −394.6 pips netos y −7.182880R. La variante ADX registra 7 y 2 positivos: −247.4 pips y −3.616221R. La menor pérdida es descriptiva; ninguna tiene un R neto medio positivo.
El factor de beneficio filtrado es 0.288799 y la caída máxima de operaciones cerradas es 3.914056R. La suma ya es −3.503964R sin provisión y baja a −3.728478R con 2.4 pips. Ninguna variante alcanza objetivos: el control sale por 8 stops y 5 límites de duración; la filtrada, por 5 stops y 2 límites.
| Conjunto de reglas | Coste supuesto de ida y vuelta (pips) | Operaciones cerradas | Operaciones con R neto positivo | Pips netos | Suma de R neto | Factor de beneficio en R neto | Caída máxima de operaciones cerradas (R) |
|---|---|---|---|---|---|---|---|
| Solo cruce nuevo de DI | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| Solo cruce nuevo de DI | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| Solo cruce nuevo de DI | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| Cruce nuevo de DI + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| Cruce nuevo de DI + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| Cruce nuevo de DI + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. Interpretar correctamente una pérdida menor
El filtro elimina oportunidades y cambia cuándo cada variante está ocupada. Los diarios completos muestran una pérdida menor aquí, sin demostrar que ADX prediga operaciones rentables. ADX≥25 puede coincidir con un stop inmediato; el primer ejemplo filtrado ilustra ese fallo.
R divide el resultado de cada operación por su distancia inicial al stop. La tabla suma R de operaciones cerradas sin capitalización. El factor de beneficio compara R netos positivos y negativos; la caída se mide desde el máximo acumulado de R, partiendo de cero. Ninguna cifra es una rentabilidad porcentual de cuenta.
10. Revisar meses y señales rechazadas
Con 1.2 pips, las 5 entradas filtradas de enero suman −2.749510R y las 2 de febrero, −0.866711R. Describen la misma muestra; no son validación con datos reservados.
Hay 23 cruces nuevos por variante. La filtrada acepta 7, rechaza 13 por fuerza y 3 por posición abierta; el control acepta 13 y rechaza 10 por posición abierta. Esta se comprueba antes que la fuerza, sin contar dos veces. No hay rechazos observados por cotización tardía ni calentamiento.
| Mes de entrada | Operaciones cerradas | Suma de R neto |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. Seguir dos ejemplos elegidos por cronología
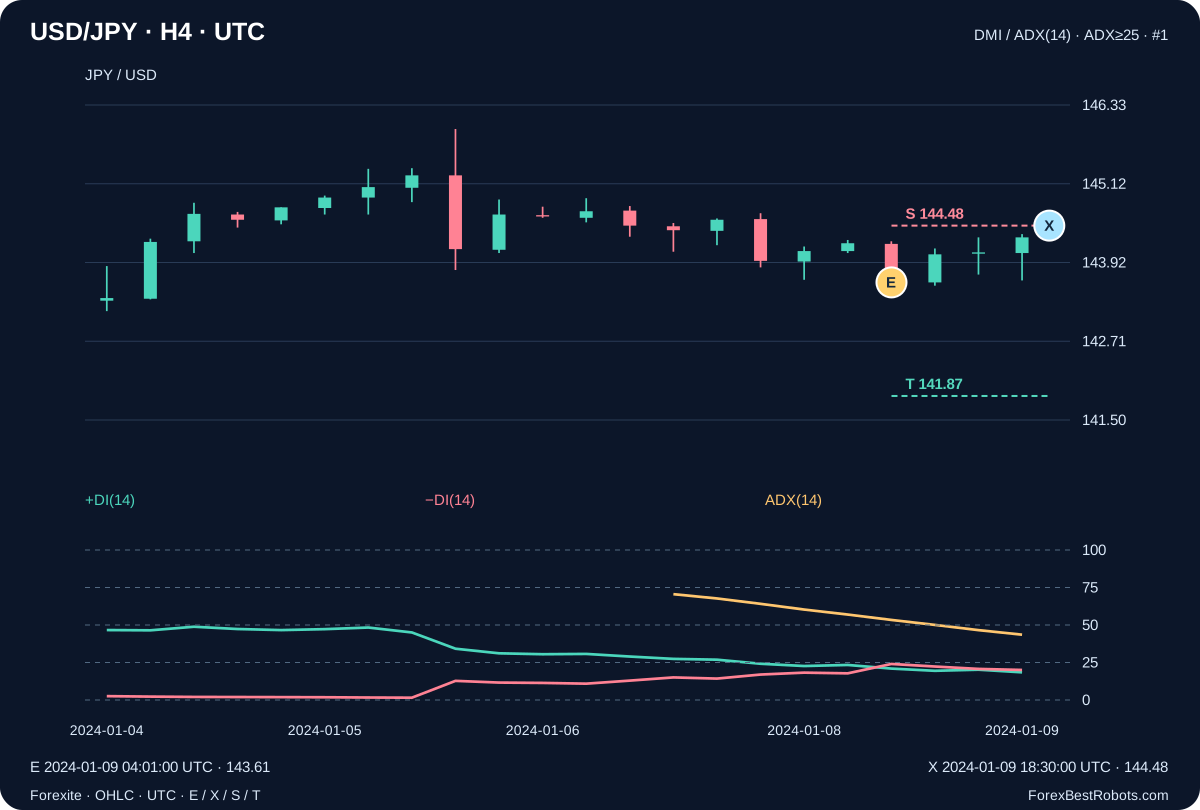
La primera operación filtrada señala una venta en 2024-01-09 04:00 UTC. +DI=20.947929, −DI=24.017192 y ADX=53.382941. Entrada 143.61 a las 04:01 UTC; ATR=57.446338 pips implica riesgo 87, stop 144.48 y objetivo 141.87. El stop se toca en 2024-01-09 18:30 UTC: −87 pips brutos y −1.013793R tras 1.2 pips. ADX alto no impidió perder.
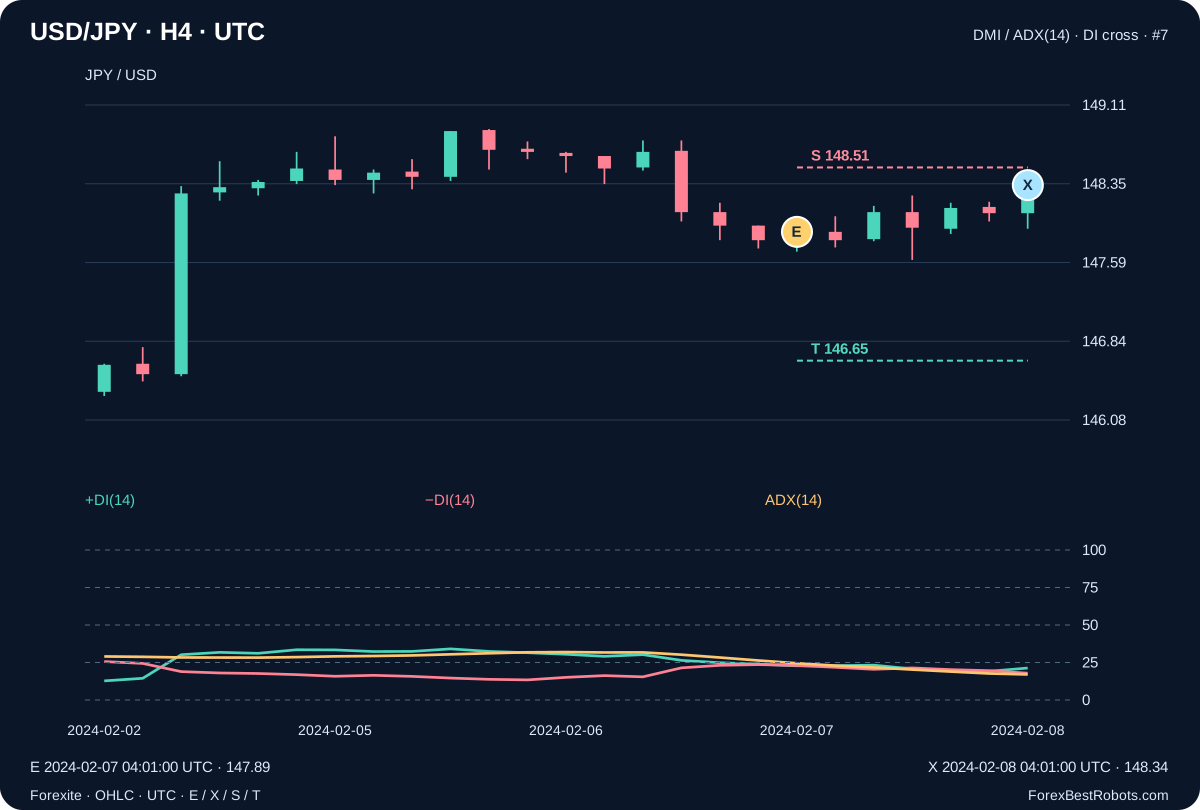
El segundo gráfico muestra la primera operación aceptada del control cuya señal equivalente fue rechazada por fuerza. En 2024-02-07 04:00 UTC, ADX=24.494596. El control vende en 147.89 a las 04:01 UTC con riesgo 62, stop 148.51 y objetivo 146.65. El límite temporal cierra en 148.34 en 2024-02-08 04:01 UTC: −45 pips brutos y −0.745161R tras 1.2 pips. La variante filtrada no entra en este evento.
12. Examina cada operación y cambia el coste de transacción
Elige reglas y coste. Los totales describen la variante completa; el selector y Anterior / Siguiente eligen una fila del registro. El gráfico marca sus E, X, S y T fijos. Cambiar el coste recalcula valores netos sin cambiar operaciones ni ejecuciones modeladas.
El campo numérico cambia un coste de transacción hipotético en pips. No mueve entrada ni stop. Identifica la operación por su fecha. En pantalla estrecha, desplaza horizontalmente el gráfico o registro; la página se mantiene dentro de la pantalla.
Variante seleccionada completa
- Operaciones cerradas
- —
- Operaciones con R neto positivo
- —
- Pips netos
- —
- Suma de R neto
- —
- Factor de beneficio en R neto
- —
- Caída máxima de operaciones cerradas (R)
- —
Detalle de la operación elegida
- Registro del minuto de entrada (UTC)
- —
- Registro del minuto de salida (UTC)
- —
- Dirección
- —
- Cotización de entrada
- —
- Cotización de salida
- —
- Stop fijo: S
- —
- Objetivo fijo: T
- —
- Riesgo inicial (pips)
- —
- Regla de salida
- —
- Pips brutos
- —
- Operación elegida: R neto
- —
Ver señal, registro de minuto y cálculo de R neto
- Final del grupo de señal cerrado (UTC)
- —
- +DI(14) anterior
- —
- −DI(14) anterior
- —
- +DI(14) de señal
- —
- −DI(14) de señal
- —
- DX(14) de señal
- —
- ADX(14) de señal
- —
- Cierre del grupo de señal
- —
- ATR(14) de señal, pips
- —
- Movimiento Up (pips)
- —
- Movimiento Down (pips)
- —
- TR de señal (pips)
- —
- +DM de señal (pips)
- —
- −DM de señal (pips)
- —
- Suma TR de Wilder (pips)
- —
- Suma +DM de Wilder (pips)
- —
- Suma −DM de Wilder (pips)
- —
- Sexto final H4 posterior (UTC)
- —
- OHLC del minuto de salida
- —
Cálculo de R neto
Ver todas las operaciones de esta variante
| Número de operación | Dirección | Registro del minuto de entrada (UTC) | Registro del minuto de salida (UTC) | Regla de salida | Pips brutos | Operación elegida: R neto |
|---|
13. Qué sigue sin demostrarse
Un cálculo Decimal70 separado y un diario causal minuto a minuto coinciden en todas las decisiones y 20 operaciones de ambas variantes. Esto verifica la implementación, no la calidad de la estrategia. Faltan más periodos, otras fuentes, ejecución y financiación observadas, dimensionamiento realista y prueba futura separada. Reajustar esta muestra y llamarlo validación independiente sería engañoso.
Preguntas frecuentes
¿ADX≥25 hizo rentable esta estrategia?
No. Con 1.2 pips, las 7 operaciones filtradas suman −3.616221R; las 13 del control, −7.182880R. Una menor pérdida en una muestra no demuestra ventaja.
¿Puedo entrar cuando ADX supere 25 más tarde?
Estas reglas no lo permiten. ADX solo se comprueba en el cruce nuevo de DI. La señal rechazada se descarta; una subida posterior de ADX no genera entrada.
¿Cambiar el coste vuelve a calcular entradas?
No. Solo cambia el cómputo neto de las mismas operaciones registradas. Las comparaciones base usan 0.0, 1.2 y 2.4 pips; no se reconstruyen spread histórico ni financiación.
¿Las horas de salida son ejecuciones exactas de un bróker?
No. Las horas de stop/objetivo identifican el registro fuente de minuto. El modelo contempla huecos y supone primero el stop si ambos niveles se tocan en un minuto. Las cotizaciones no revelan el orden tick ni la ejecución real.
Datos, horarios y reproducción
La descarga conserva 61 972 registros originales de USD/JPY con dos decimales y la procedencia de 60 archivos Forexite, con URLs y hashes originales. Verificamos 13 hashes del paquete guardado y reproducimos su CSV sin cambios. No se descargaron otra vez los 60 ZIP diarios.
Se utilizan 61 792 registros hasta 2024-02-29 20:00 UTC, formando 266 grupos H4, incluidos 17 cortos o dispersos. Se incluyen señales, rechazos, ambos diarios, protocolo fijo e indicadores. No se afirma disponer del Ask o spread histórico.
Las reglas se fijaron antes de la primera ejecución. El ZIP permite reproducción sin red y verificación Decimal70 minuto a minuto. El CSV contiene 20 operaciones de dos pruebas independientes, no una cartera conjunta ni un extracto de bróker.
- Todas las operaciones de ambas variantes (CSV)
- Cotizaciones minuto, reglas fijas, señales y reproducción sin conexión (ZIP)