
ADX强度能否改善新的DI交叉?我们在回放2024年1—2月USD/JPY报价前固定了规则。假设每笔成本1.2点,ADX≥25版本7笔合计−3.616221R,对照13笔合计−7.182880R。筛选减少了本样本损失,但两个版本都未证明具有优势。
1. 本次回放检验什么
比较仅使用新的DI交叉与加入ADX(14)≥25的相同交叉。两个独立版本均从索引27开始,使用相同风险和退出规则,每次最多一笔持仓。周期、阈值、风险、最长持仓与成本场景均在首次运行前固定,未做参数搜索。
2. 真实报价、分组边界与预热
来源是Forexite的60个日档案,共61 972条保留两位小数的USD/JPY分钟记录。冬季CET转换成UTC,按(终点−4h,终点]分组,终点为00:00、04:00、08:00、12:00、16:00和20:00 UTC。266个H4组中17个较短或稀疏;不填补缺失报价。
回放使用截至2024-02-29 20:00 UTC的61 792条分钟记录,剔除之后的来源边界片段。DI在索引14首次可用,ADX在索引27可用。对照虽不要求强度,也等到27开始。经纪商的H4边界可能不同。
本模型中的1点(pip)等于每美元0.01日元。原始报价有两位小数,经纪商平台的point可能采用不同约定。
3. 计算DMI并识别新交叉
Up=当前High−前High;Down=前Low−当前Low。仅当Up>0且Up>Down时+DM=Up;仅当Down>0且Down>Up时−DM=Down,否则为零。正向扩张相等时两DM均为零。TR=max(High−Low, |High−前Close|, |Low−前Close|)。
索引14用过渡1—14的合计初始化TR和DM平滑和。之后S=前S−前S/14+新值。+DI=100×平滑+DM/平滑TR,−DI同理。平滑TR为零时两DI均为零。做多要求前+DI≤前−DI且当前+DI>当前−DI;做空反向。当前相等不构成交叉。
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. 在交叉终点检查ADX
DX=100×|+DI−−DI|/(+DI+−DI),分母为零则取零。ADX在索引27以DX[14..27]的均值初始化,之后为(前ADX×13+当前DX)/14。内部不舍入,显示六位小数。滚动图表不重启平滑计算;平台初始化可能不同。
筛选版两个方向均要求当前ADX≥25,相等通过。不要求ADX上升,也不要求恰在此组突破25。DI交叉时强度不合格便丢弃;之后ADX高于25也不补入场。未添加EMA、回调、价格形态或极点突破条件。
ADX测量平滑的方向不平衡,不代表上涨方向。DI换边时ADX仍可能很高。两个版本持仓日程独立,筛选交易未必是对照的子集。请按信号时间匹配事件,而非行号。
5. 在下一已观测分钟入场并固定风险
信号分组结束时必须空仓。入场采用严格晚于该端点的首条已观测分钟 Open,最多等待五分钟。过旧信号直接放弃,不排队等候以后分组。持仓时发生的信号会被拒绝,即使该仓在下一分钟退出。
Wilder ATR(14)在索引14用TR[1..14]均值初始化,之后为(前ATR×13+当前TR)/14。初始风险=ceil(1.5×ATR点数),在原始两位小数网格上向上取整到整点。信号终点固定距离,再相对下一分钟Open设置1R止损和2R目标。不移动止损或移至保本。
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. 处理跳空、分钟触及与持仓时限
逐分钟检查:Open 越过止损则在 Open 退出;Open 越过目标则在目标价退出,不计有利跳空改善。随后若持仓期限已到,则在 Open 退出。否则检查 High 和 Low,触及即算;同分钟触及两者时假定止损先发生。入场分钟也计入。止损或目标时间表示分钟记录,不是观测到的精确成交秒。
时限是信号后第六个 H4 端点之后的首条已观测分钟。跨越休市时,六个已观测分组可能超过24个实际小时。若持仓到研究边界,按最后纳入分钟 Close 平仓并标为 sample_end。本样本没有这类退出,也没有同分钟触及双边。模型不使用信号退出、分批操作或单版本内同时持仓。
7. 区分交易成本假设与已观测成本
每笔已平交易一次性扣除假设往返成本0.0、1.2或2.4 pips。净 R =(毛 pips − 成本 pips)/初始风险 pips。日志也可在0.0–5.0 pips间按0.1步长选择。调整只改变净值核算,交易、入场报价、止损和目标保持固定。
这不是历史点差或佣金的重建。没有历史 Ask、点差、滑点或经纪商成交记录,融资费用也被排除。周末持仓可能因此产生额外未建模成本。实盘评估需补充自身成交与融资数据。结果是在所选交易成本之后,而非扣除一切潜在费用之后。
8. 阅读完整结果
成本1.2点时,对照13笔、净正收益3笔:净−394.6点、−7.182880R。ADX筛选版7笔、净正2笔:−247.4点、−3.616221R。损失较小只是样本描述;两个版本平均净R均不为正。
筛选版盈利因子0.288799,已平仓最大回撤3.914056R。零成本时合计已为−3.503964R,成本2.4点时降至−3.728478R。两个版本均未触及目标:对照8次止损、5次持仓上限退出;筛选版5次止损、2次上限退出。
| 规则版本 | 每笔交易的往返成本假设(pips) | 已平交易数 | 净 R 为正的交易数 | 净 pips | 净 R 合计 | 按净 R 计算的盈利因子 | 已平交易最大回撤(R) |
|---|---|---|---|---|---|---|---|
| 仅新DI交叉 | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| 仅新DI交叉 | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| 仅新DI交叉 | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| 新DI交叉 + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| 新DI交叉 + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| 新DI交叉 + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. 正确理解损失缩小
筛选删除部分机会,也改变各版本何时已有持仓。完整账本显示本次损失较小,不能证明ADX能预测盈利交易。ADX≥25仍可能很快止损,第一个筛选例子正是如此。
R将每笔结果除以各自初始止损距离。表格累加已平仓R,不计复利。盈利因子比较正负净R,回撤从始于零的累计已平仓R峰值计算。两者都不是账户百分比收益。
10. 检查月度与拒绝信号
成本1.2点时,1月入场的5笔筛选交易合计−2.749510R,2月2笔合计−0.866711R。这是同一样本的拆分,不是留出数据验证。
每版共23次新交叉。筛选版接受7次,因强度拒绝13次、因已有持仓拒绝3次;对照接受13次,因持仓拒绝10次。先查持仓再查强度,不重复计数。这些事件没有预热或报价过迟拒绝。
| 入场月份 | 已平交易数 | 净 R 合计 |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. 按时间顺序查看两个例子
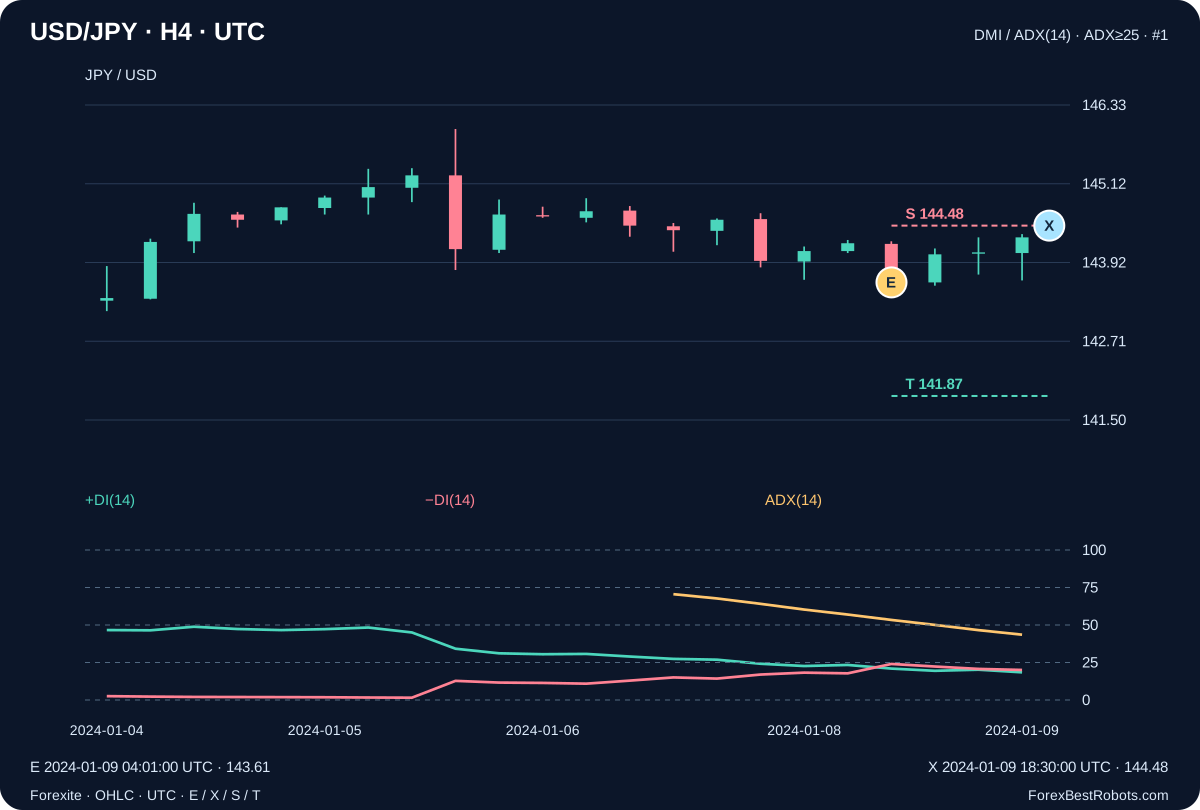
首笔筛选做空信号在2024-01-09 04:00 UTC。+DI=20.947929、−DI=24.017192、ADX=53.382941。04:01 UTC以143.61入场;ATR=57.446338点,对应87点风险、止损144.48、目标141.87。2024-01-09 18:30 UTC该分钟触及止损:毛−87点,扣1.2点后−1.013793R。高ADX未能阻止亏损。
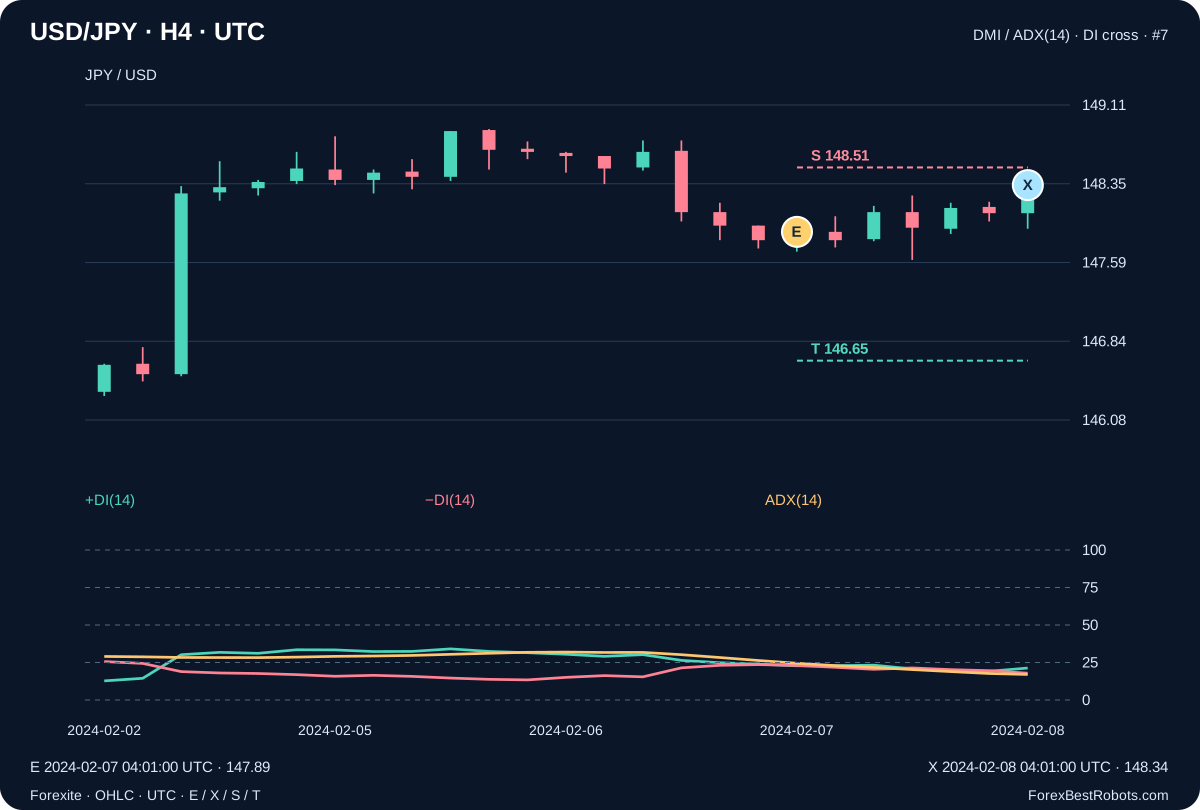
第二张图是首笔被对照接受、但对应筛选事件因强度不合格的交易。2024-02-07 04:00 UTC时ADX=24.494596。对照04:01 UTC以147.89做空,风险62点、止损148.51、目标146.65。2024-02-08 04:01 UTC因时限以148.34退出:毛−45点,扣1.2点后−0.745161R。筛选版未在该事件入场。
12. 检查每笔交易并调整交易成本假设
先选择规则版本和成本。汇总描述整个版本;交易选择器与上一笔/下一笔选择日志的一行。图表标出该行固定的 E、X、S、T。改变成本只重算净值,不改变交易和模型成交。
数值框改变以 pips 表示的假设交易成本,不移动入场或止损。按日期确认正在查看的交易。窄屏可横向滚动图表或日志,页面本身保持在屏幕内。
所选版本的整体结果
- 已平交易数
- —
- 净 R 为正的交易数
- —
- 净 pips
- —
- 净 R 合计
- —
- 按净 R 计算的盈利因子
- —
- 已平交易最大回撤(R)
- —
所选交易详情
- 入场分钟记录(UTC)
- —
- 退出分钟记录(UTC)
- —
- 方向
- —
- 入场报价
- —
- 退出报价
- —
- 固定止损:S
- —
- 固定目标:T
- —
- 初始风险(pips)
- —
- 退出规则
- —
- 毛 pips
- —
- 所选交易净 R
- —
显示信号、分钟记录与净 R 计算
- 已完成信号分组结束时间(UTC)
- —
- 前+DI(14)
- —
- 前−DI(14)
- —
- 信号+DI(14)
- —
- 信号−DI(14)
- —
- 信号DX(14)
- —
- 信号ADX(14)
- —
- 信号分组Close
- —
- 信号 ATR(14),pips
- —
- Up变动(点)
- —
- Down变动(点)
- —
- 信号TR(点)
- —
- 信号+DM(点)
- —
- 信号−DM(点)
- —
- Wilder TR和(点)
- —
- Wilder +DM和(点)
- —
- Wilder −DM和(点)
- —
- 信号后第六个 H4 端点(UTC)
- —
- 退出分钟报价 OHLC
- —
净 R 计算
显示本版本全部交易
| 交易编号 | 方向 | 入场分钟记录(UTC) | 退出分钟记录(UTC) | 退出规则 | 毛 pips | 所选交易净 R |
|---|
13. 仍未证实的部分
独立编写的Decimal70计算和因果分钟账本在全部决策与20笔交易上一致。这验证实现,不验证交易价值。还需其他时期和报价源、实测执行与融资成本、现实仓位及单独的前瞻测试。重调本样本不能称为独立验证。
常见问题
ADX≥25让策略盈利了吗?
没有。成本1.2点时筛选7笔合计−3.616221R,对照13笔合计−7.182880R。单一样本亏得较少不代表有优势。
ADX之后超过25可以再入场吗?
按这些固定规则不可以。仅在新的DI交叉时检查ADX。不合格事件丢弃,之后单独ADX上升不会产生入场。
调整成本会重新计算入场吗?
不会。只改变同一批已记录交易的净值核算。基础比较使用0.0、1.2和2.4 pips,并不重建历史点差或融资。
退出时间是否为精确经纪商成交时间?
不是。止损/目标时间对应源分钟记录。模型处理跳空,双边同分钟触及时假定止损优先。报价不揭示逐笔先后或经纪商实际执行。
数据、时间与复现
下载保留61 972条原始两位小数USD/JPY分钟记录,以及60个Forexite档案的来源URL和原始哈希。本次检查保存数据包的13项哈希,并回放未改动CSV。未重新下载原来的60个日ZIP。
回放使用截至2024-02-29 20:00 UTC的61 792条分钟记录,组成266个H4组,包括17个较短或稀疏组。含信号、拒绝原因、两版账本、固定协议和指标历史。未声称有历史Ask或点差观测。
规则在首次回放前固定。ZIP含离线复现与单独的Decimal70分钟账本验证。CSV列出两个独立版本共20笔交易,不是组合投资或经纪商对账单。