

Verbessert ADX-Stärke eine frische DI-Kreuzung? Die Regeln wurden vor dem Replay der USD/JPY-Kurse von Januar–Februar 2024 festgelegt. Bei angenommenen 1.2 Pips ergibt ADX≥25 mit 7 Trades −3.616221R; die Kontrolle mit 13 Trades −7.182880R. Der Filter verringert hier den Verlust, doch keine Variante belegt einen Vorteil.
1. Welche Frage das Replay untersucht
Wir vergleichen frische DI-Kreuzungen ohne Filter mit denselben Kreuzungen bei ADX(14)≥25. Beide unabhängigen Läufe starten bei Index 27, nutzen gleiche Risiko- und Ausstiegsregeln und halten höchstens eine Position. Perioden, Schwelle, Risiko, Haltelimit und Kosten standen vorher fest. Es gab keine Parametersuche.
2. Echte Kurse, Gruppengrenzen und Vorlauf
Die Quelle enthält 61 972 ursprüngliche USD/JPY-Minutenzeilen mit zwei Dezimalstellen aus 60 Forexite-Tagesarchiven. Winter-CET wird in UTC umgerechnet. Gruppiert wird in (Ende−4 h,Ende], mit Endpunkten 00:00, 04:00, 08:00, 12:00, 16:00 und 20:00 UTC. Unter 266 H4-Gruppen sind 17 kurze oder lückenhafte; fehlende Kurse werden nicht ergänzt.
Das Replay nutzt 61 792 Minutenzeilen bis 2024-02-29 20:00 UTC; das spätere Randfragment entfällt. DI beginnt bei Index 14, ADX bei Index 27. Beide Läufe warten bis 27, obwohl die Kontrolle keinen Stärkefilter benötigt. Broker-H4-Grenzen können abweichen.
Ein Pip entspricht 0.01 JPY je USD. Die Originalkurse haben zwei Dezimalstellen; ein Plattformpunkt kann anders definiert sein.
3. DMI berechnen und eine neue Kreuzung erkennen
Up=aktuelles High−vorheriges High; Down=vorheriges Low−aktuelles Low. +DM=Up nur bei Up>0 und Up>Down; −DM=Down nur bei Down>0 und Down>Up. Sonst null. Gleich große positive Erweiterungen ergeben beide DM null. TR=max(High−Low, |High−vorheriger Close|, |Low−vorheriger Close|).
Bei Index 14 werden geglättete TR-/DM-Summen mit Übergängen 1–14 initialisiert. Danach S=vorheriges S−vorheriges S/14+neuer Wert. +DI=100×geglättetes +DM/geglättetes TR; −DI entsprechend. Bei TR-Summe null sind beide DI null. Long verlangt vorheriges +DI≤−DI und aktuelles +DI>−DI; Short kehrt die Ungleichungen um. Aktuelle Gleichheit ist keine Kreuzung.
+DI = 100 × WilderSum(+DM) / WilderSum(TR)
−DI = 100 × WilderSum(−DM) / WilderSum(TR)
Long: previous +DI ≤ −DI; current +DI > −DI
Short: previous +DI ≥ −DI; current +DI < −DI
Filter: current ADX(14) ≥ 25
4. ADX am Kreuzungsendpunkt prüfen
DX=100×|+DI−−DI|/(+DI+−DI); bei Nenner null gilt null. ADX startet bei Index 27 als Mittel von DX[14..27], danach (vorheriger ADX×13+aktueller DX)/14. Intern wird nicht gerundet; angezeigt werden sechs Dezimalstellen. Scrollen startet die Glättung nicht neu. Plattformen können anders initialisieren.
Der Filter verlangt aktuellen ADX≥25 für beide Richtungen. Gleichheit genügt. ADX muss weder steigen noch genau dann 25 kreuzen. Reicht die Stärke bei der DI-Kreuzung nicht, wird das Ereignis verworfen; späteres ADX über 25 löst keinen verspäteten Einstieg aus. Kein EMA-, Pullback-, Kursmuster- oder Extrempunkt-Ausbruchskriterium kommt hinzu.
ADX misst geglättetes Richtungsungleichgewicht, keine bullische Richtung. Er kann hoch bleiben, während DI die Seite wechselt. Beide Läufe haben eigene Positionsfolgen; gefilterte Trades müssen keine Teilmenge der Kontrolle sein. Ereignisse über Signalzeit statt Zeilennummer zuordnen.
5. Zum nächsten Minutenkurs einsteigen und Risiko festhalten
Am Signal-Endpunkt muss die Variante ohne Position sein. Einstieg ist das Open der ersten beobachteten Minute strikt danach, höchstens fünf Minuten später. Ein älteres Signal verfällt und wird nicht für eine spätere Gruppe vorgemerkt. Ein Signal bei offener Position wird verworfen, selbst wenn die Position in der nächsten Minute endet.
Wilder-ATR(14) startet bei Index 14 mit Mittel-TR[1..14], danach (vorheriger ATR×13+aktueller TR)/14. Anfangsrisiko=ceil(1.5×ATR in Pips), auf ganze Pips im ursprünglichen Zwei-Dezimalstellen-Raster aufgerundet. Der Signalendpunkt fixiert den Abstand. Stopp 1R und Ziel 2R beziehen sich auf das nächste Minuten-Open; kein Trailing oder Einstandsnachziehen.
risk_pips = ceil(1.5 × ATR14_pips)
Long: S = E − risk; T = E + 2 × risk
Short: S = E + risk; T = E − 2 × risk
6. Kurslücken, Minutenkontakte und Haltelimit behandeln
In jeder beobachteten Minute führt ein Open jenseits des Stops zum Ausstieg am Open; ein Open durch das Ziel führt zum Ausstieg am Ziel ohne günstige Verbesserung durch die Lücke. Danach wird bei fälligem Haltelimit am Open geschlossen. Sonst gelten High und Low: Berühren zählt; bei beiden Niveaus in derselben Minute wird zuerst der Stop angenommen. Auch die Einstiegsminute zählt. Stop-/Zielzeiten bezeichnen Minutenaufzeichnungen, keine beobachteten Ausführungssekunden.
Das Limit ist die erste beobachtete Minute strikt nach dem sechsten H4-Endpunkt nach dem Signal. Sechs beobachtete Gruppen können bei Marktschließungen mehr als 24 Stunden umfassen. Eine Position an der Studiengrenze wird zum letzten enthaltenen Minuten-Close geschlossen und mit sample_end markiert. Hier gibt es keine solchen Ausstiege und keine Minuten mit beiden Niveaus. Signalbasierte Ausstiege, gestaffelte Positionen und gleichzeitige Positionen je Variante sind ausgeschlossen.
7. Angenommenen Transaktionsaufwand von beobachteten Kosten trennen
Je geschlossenem Trade wird einmal ein angenommener Aufwand für Hin- und Rückgeschäft abgezogen: 0.0, 1.2 oder 2.4 Pips. Nettoergebnis in R = (Bruttopips − Kostenpips)/anfängliche Risikopips. Das Journal erlaubt auch 0.0–5.0 Pips in Schritten von 0.1. Eine Änderung betrifft nur die Nettorechnung; Trades, Einstiegskurse, Stop und Ziel bleiben fest.
Dies rekonstruiert weder Spread noch Provision. Historische Ask-Kurse, Spreads, Slippage und Broker-Ausführungen fehlen; Finanzierung ist nicht enthalten. Eine Wochenendposition kann zusätzliche unberücksichtigte Kosten verursachen. Eine Livebewertung braucht eigene Ausführungs- und Finanzierungsdaten. Die Ergebnisse gelten nach gewähltem Transaktionsaufwand, nicht nach sämtlichen möglichen Handelskosten.
8. Das vollständige Ergebnis lesen
Bei 1.2 Pips hat die Kontrolle 13 Trades und 3 positive Nettoergebnisse: −394.6 Netto-Pips und −7.182880R. Mit ADX sind es 7 Trades und 2 positive: −247.4 Pips und −3.616221R. Der kleinere Verlust beschreibt nur diese Stichprobe; kein Lauf hat einen positiven mittleren Netto-R-Wert.
Der gefilterte Profitfaktor beträgt 0.288799, der maximale Rückgang geschlossener Trades 3.914056R. Ohne Abzug liegt die Summe bereits bei −3.503964R, bei 2.4 Pips bei −3.728478R. Kein Ziel wird erreicht: Kontrolle 8 Stopps und 5 Zeitlimits, Filter 5 Stopps und 2 Zeitlimits.
| Regelvariante | Angenommener Transaktionsaufwand je Trade (Pips) | Geschlossene Trades | Trades mit positivem Nettoergebnis in R | Nettopips | Summe der Nettoergebnisse in R | Profitfaktor aus Netto-R | Maximaler Rückgang geschlossener Trades (R) |
|---|---|---|---|---|---|---|---|
| Nur frische DI-Kreuzung | 0.0 | 13 | 3 | -379.0 | -6.886633 | 0.238990 | 7.212215 |
| Nur frische DI-Kreuzung | 1.2 | 13 | 3 | -394.6 | -7.182880 | 0.226585 | 7.480715 |
| Nur frische DI-Kreuzung | 2.4 | 13 | 3 | -410.2 | -7.479127 | 0.214799 | 7.749215 |
| Frische DI-Kreuzung + ADX≥25 | 0.0 | 7 | 2 | -239.0 | -3.503964 | 0.299207 | 3.829545 |
| Frische DI-Kreuzung + ADX≥25 | 1.2 | 7 | 2 | -247.4 | -3.616221 | 0.288799 | 3.914056 |
| Frische DI-Kreuzung + ADX≥25 | 2.4 | 7 | 2 | -255.8 | -3.728478 | 0.278731 | 3.998567 |
9. Einen kleineren Verlust richtig einordnen
Der Filter entfernt Gelegenheiten und verändert belegte Positionszeiten. Die vollständigen Journale zeigen hier einen kleineren Verlust, keinen Beleg für profitable ADX-Prognosen. ADX≥25 kann mit einem raschen Stopp einhergehen; das erste gefilterte Beispiel zeigt dies.
R teilt jedes Ergebnis durch dessen anfänglichen Stoppabstand. Die Tabelle summiert geschlossene R ohne Zinseszinseffekt. Der Profitfaktor vergleicht positive und negative Netto-R; der Drawdown läuft vom kumulierten geschlossenen R-Hoch ab null. Das sind keine Kontorenditen in Prozent.
10. Monate und verworfene Signale prüfen
Bei 1.2 Pips ergeben 5 gefilterte Januar-Einstiege −2.749510R und 2 Februar-Einstiege −0.866711R. Das beschreibt dieselbe Stichprobe und ist keine Validierung mit zurückgehaltenen Daten.
Pro Lauf gibt es 23 neue Kreuzungen. Der Filter akzeptiert 7, verwirft 13 wegen Stärke und 3 wegen offener Position; die Kontrolle akzeptiert 13 und verwirft 10 wegen offener Position. Belegung wird vor Stärke geprüft, ohne Doppelzählung. Unter diesen Ereignissen gibt es keine Vorlauf- oder verspäteten Kursablehnungen.
| Einstiegsmonat | Geschlossene Trades | Summe der Nettoergebnisse in R |
|---|---|---|
| 2024-01 | 5 | -2.749510 |
| 2024-02 | 2 | -0.866711 |
11. Zwei chronologisch ausgewählte Beispiele verfolgen
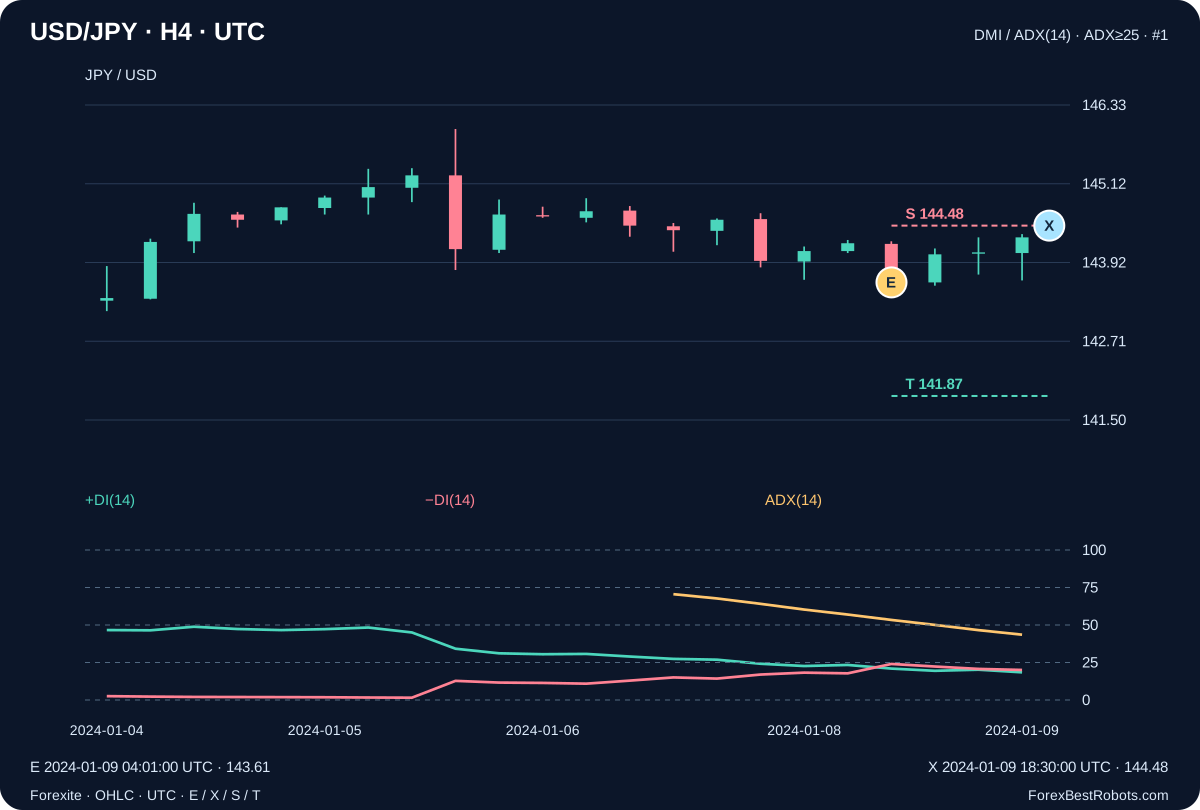
Der erste gefilterte Short wird am 2024-01-09 04:00 UTC signalisiert. +DI=20.947929, −DI=24.017192, ADX=53.382941. Einstieg 143.61 um 04:01 UTC; ATR=57.446338 Pips ergibt 87 Pips Risiko, Stopp 144.48 und Ziel 141.87. Der Stopp wird am 2024-01-09 18:30 UTC berührt: −87 Brutto-Pips und −1.013793R nach 1.2 Pips. Hoher ADX verhindert keinen Verlust.
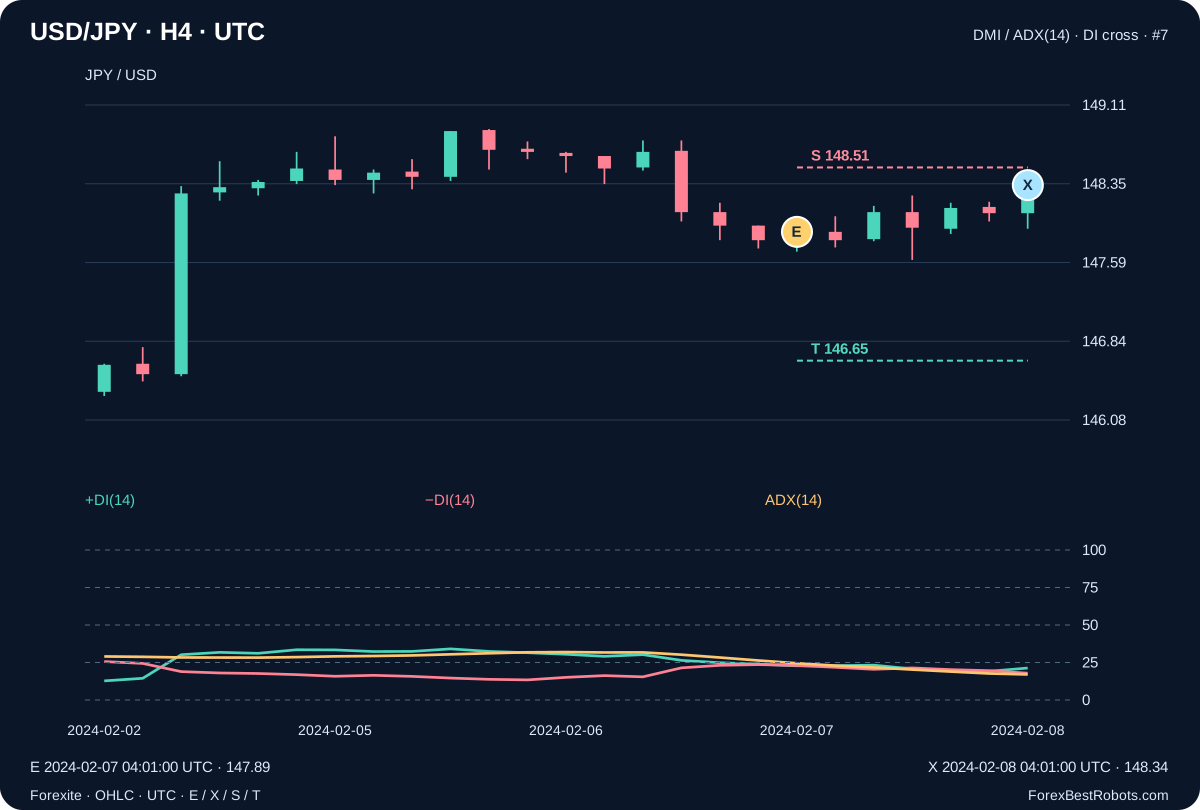
Der zweite Chart zeigt den ersten akzeptierten Kontrolltrade, dessen entsprechendes Filtersignal an der Stärke scheitert. Am 2024-02-07 04:00 UTC beträgt ADX 24.494596. Die Kontrolle verkauft 147.89 um 04:01 UTC mit 62 Pips Risiko, Stopp 148.51 und Ziel 146.65. Das Zeitlimit schließt zu 148.34 am 2024-02-08 04:01 UTC: −45 Brutto-Pips und −0.745161R nach 1.2 Pips. Der Filterlauf steigt bei diesem Ereignis nicht ein.
12. Jeden Trade und den Transaktionsaufwand prüfen
Wähle Regelvariante und Kostenannahme. Die Summen beschreiben die gesamte Variante; Auswahl und Vorheriger / Nächster zeigen einen Trade. Der Chart markiert dessen feste E, X, S und T. Geänderte Kosten berechnen die Nettowerte neu, ohne Trades oder Modellausführungen zu verändern.
Das Zahlenfeld verändert einen angenommenen Transaktionsaufwand in Pips, keinen Einstieg oder Stop. Identifiziere den Trade anhand des Datums. Auf schmalen Bildschirmen lassen sich Chart und Journal horizontal verschieben; die Seite selbst bleibt innerhalb des Bildschirms.
Gesamte gewählte Variante
- Geschlossene Trades
- —
- Trades mit positivem Nettoergebnis in R
- —
- Nettopips
- —
- Summe der Nettoergebnisse in R
- —
- Profitfaktor aus Netto-R
- —
- Maximaler Rückgang geschlossener Trades (R)
- —
Einzelheiten des gewählten Trades
- Minutendatensatz des Einstiegs (UTC)
- —
- Minutendatensatz des Ausstiegs (UTC)
- —
- Richtung
- —
- Einstiegskurs
- —
- Ausstiegskurs
- —
- Fester Stop: S
- —
- Festes Ziel: T
- —
- Anfangsrisiko (Pips)
- —
- Ausstiegsregel
- —
- Bruttopips
- —
- Gewählter Trade: netto in R
- —
Signal, Minutendatensatz und R-Rechnung anzeigen
- Ende der abgeschlossenen Signalgruppe (UTC)
- —
- Vorheriges +DI(14)
- —
- Vorheriges −DI(14)
- —
- +DI(14) am Signal
- —
- −DI(14) am Signal
- —
- DX(14) am Signal
- —
- ADX(14) am Signal
- —
- Schlusskurs der Signalgruppe
- —
- ATR(14) am Signal, Pips
- —
- Up-Bewegung (Pips)
- —
- Down-Bewegung (Pips)
- —
- Signal-TR (Pips)
- —
- Signal-+DM (Pips)
- —
- Signal-−DM (Pips)
- —
- Wilder-TR-Summe (Pips)
- —
- Wilder-+DM-Summe (Pips)
- —
- Wilder-−DM-Summe (Pips)
- —
- Sechster nachfolgender H4-Endpunkt (UTC)
- —
- OHLC der Ausstiegsminute
- —
Berechnung des Nettoergebnisses in R
Alle Trades dieser Variante anzeigen
| Trade-Nummer | Richtung | Minutendatensatz des Einstiegs (UTC) | Minutendatensatz des Ausstiegs (UTC) | Ausstiegsregel | Bruttopips | Gewählter Trade: netto in R |
|---|
13. Was noch nicht belegt ist
Eine separate Decimal70-Berechnung und ein kausales Minutenjournal stimmen bei allen Entscheidungen und 20 Trades überein. Das prüft die Umsetzung, nicht den Handelsnutzen. Weitere Perioden und Quellen, beobachtete Ausführung und Finanzierung, realistische Größen sowie ein separater Vorwärtstest fehlen. Nachträgliche Anpassung derselben Stichprobe ist keine unabhängige Bestätigung.
Häufige Fragen
Macht ADX≥25 diese Strategie profitabel?
Nein. Bei 1.2 Pips ergeben 7 Filtertrades −3.616221R, 13 Kontrolltrades −7.182880R. Ein geringerer Verlust in einer Stichprobe belegt keinen Vorteil.
Darf ich einsteigen, wenn ADX später über 25 steigt?
Nach diesen festen Regeln nicht. ADX wird nur an der frischen DI-Kreuzung geprüft. Ein verworfenes Ereignis bleibt verworfen; ein späterer ADX-Anstieg allein erzeugt keinen Einstieg.
Werden Einstiege bei geänderter Kostenannahme neu berechnet?
Nein. Nur die Nettorechnung derselben aufgezeichneten Trades ändert sich. Die Grundvergleiche nutzen 0.0, 1.2 und 2.4 Pips; historische Spreads und Finanzierung werden nicht rekonstruiert.
Sind die angezeigten Ausstiegszeiten exakte Broker-Ausführungen?
Nein. Stop-/Zielzeiten bezeichnen den Quelldatensatz der Minute. Das Modell behandelt Lücken und nimmt bei beiden Niveaus in einer Minute zuerst den Stop an. Aus den Kursen gehen weder Tickreihenfolge noch tatsächliche Broker-Ausführung hervor.
Daten, Zeitangaben und Reproduzierbarkeit
Der Download bewahrt 61 972 ursprüngliche USD/JPY-Minutenzeilen mit zwei Dezimalstellen und Herkunftsdaten für 60 Forexite-Archive samt URLs und Originalhashes. 13 Hashes des gespeicherten Quellenpakets wurden geprüft und dessen unveränderte CSV reproduziert. Die 60 Tages-ZIPs wurden nicht erneut geladen.
Das Replay nutzt 61 792 Minutenzeilen bis 2024-02-29 20:00 UTC, mit 266 H4-Gruppen einschließlich 17 kurzen oder lückenhaften Gruppen. Signale, Ablehnungen, beide Journale, fixes Protokoll und Indikatorhistorie sind enthalten. Historische Ask-Kurse oder Spreads werden nicht behauptet.
Die Regeln standen vor dem ersten Replay fest. Das ZIP enthält Offline-Reproduktion und ein separates Decimal70-Minutenjournal. Die CSV enthält 20 Trades aus zwei unabhängigen Läufen, kein gemeinsames Portfolio und keinen Brokerauszug.
- Alle Trades beider Varianten (CSV)
- Minutenkurse, feste Regeln, Signale und Offline-Reproduktion (ZIP)