
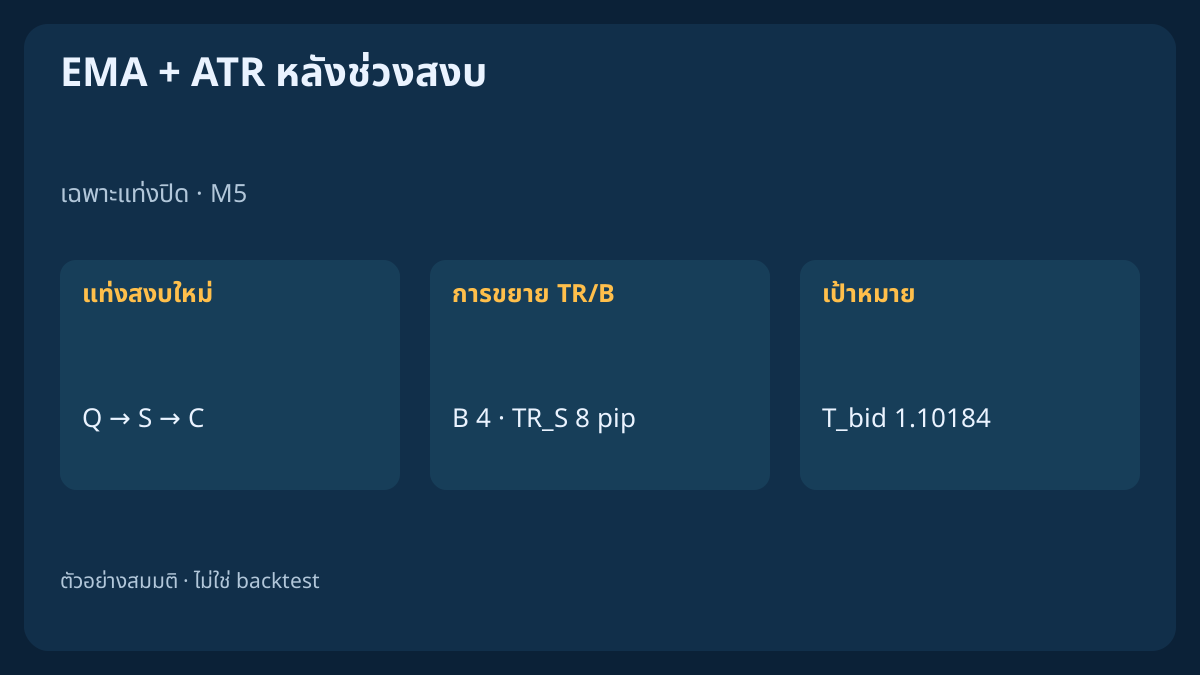
แท่งใหญ่สามารถเริ่มการเคลื่อนไหวหรือใช้โอกาสที่เหลือจนหมด โมเดลนี้เทียบแท่งกับความผันผวนที่ทราบก่อนเกิดแท่ง รอให้แท่งถัดไปปิดไปต่อเพียงเล็กน้อย และปฏิเสธราคาชุดแรกที่มีต้นทุนสูงเกินไป จะไม่เลือกแท่งขยายตัวที่ดูดีกว่าในภายหลัง ข้อมูลตัวอย่างทั้งหมดเป็นข้อมูลสมมติ
1. โมเดลนี้ทดสอบอะไร
สมมติฐานศึกษาการเปลี่ยนจากลำดับราคาสงบไปสู่การขยายตัวตามทิศทาง ไม่ต้องทะลุกรอบคงที่ กลับเข้าช่องราคา หรือย่อต้านแนวโน้มสองแท่ง ต่างจากโมเดล MACD/ATR ที่ใช้จังหวะเปลี่ยนโมเมนตัมครั้งแรก ที่นี่ ATR กรองคุณภาพและกำหนดสเกลเป้าหมาย ส่วน EMA ให้ทิศทาง แท่งที่ดูแข็งแรงเพียงอย่างเดียวไม่พอ ไม่ได้อ้างความได้เปรียบที่วัดแล้วหรือ EA พร้อมใช้
ใช้ OHLC ฝั่ง Bid ของ M5 ที่ต่อเนื่องตามกำหนดและตัวชี้วัดจากราคาปิดที่เสร็จแล้ว สัญญา EURUSD สมมติมี pip=0.0001; point=tick=0.00001 ต้องใช้ tick ที่ส่งคำสั่งได้จริงและข้อกำหนดสัญญาจริง การตรวจ SELL จริงต้องมี Ask ที่สังเกตคู่กัน การบวกสเปรดปัจจุบันเข้า Bid ย้อนหลังไม่ใช่การสร้าง Ask ในอดีต กฎนี้เป็นฐานวิจัยที่ทำซ้ำได้ ไม่ใช่ค่าบัญชีจริง
2. กำหนด EMA, True Range และค่าเฉลี่ย ATR
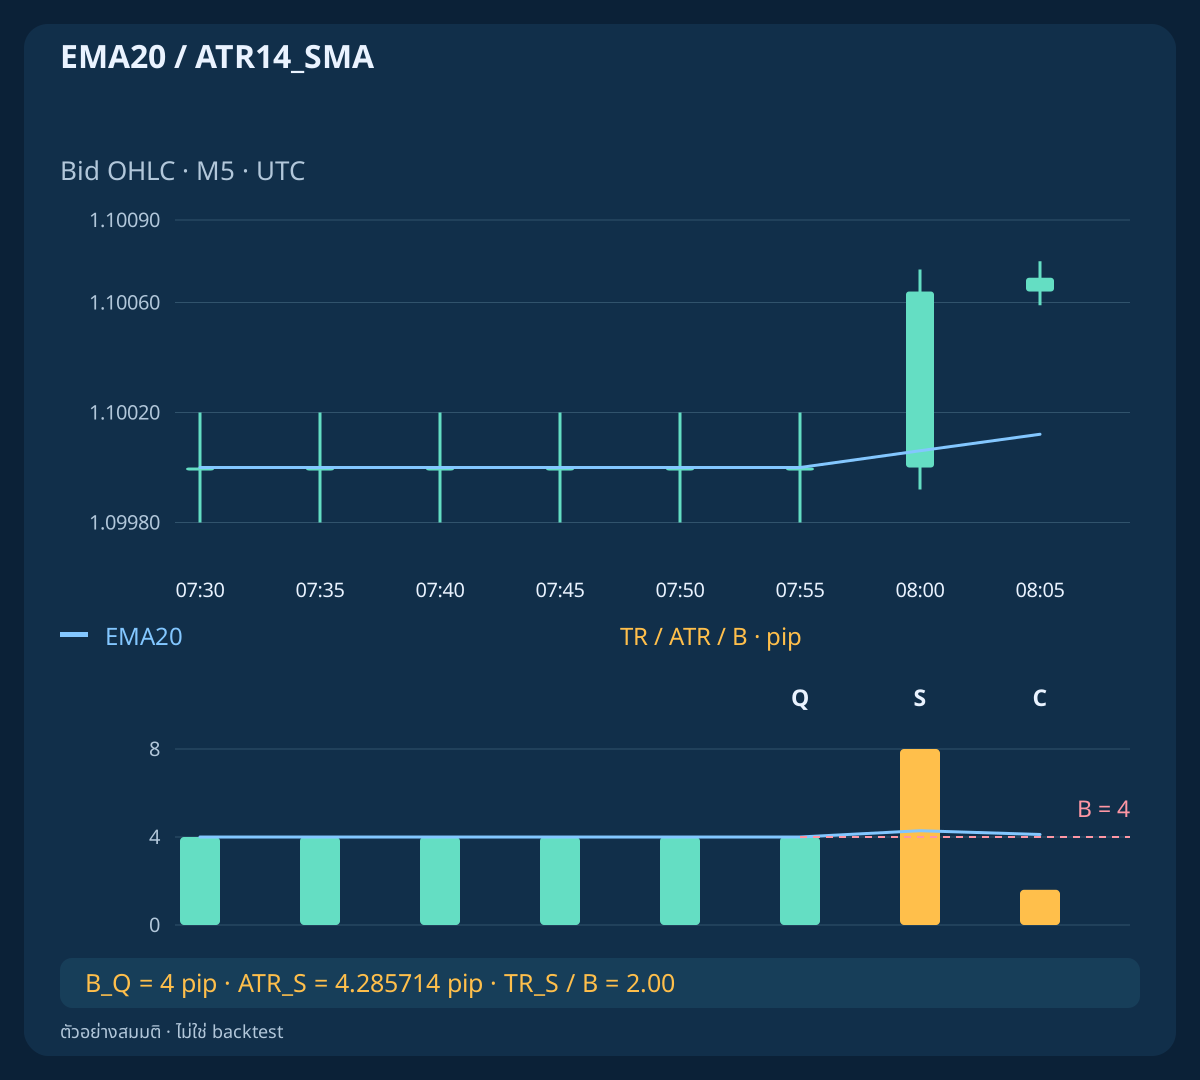
ตั้งต้น EMA20 ที่ k19 ด้วยค่าเฉลี่ยราคาปิดยี่สิบค่าแรก แล้วใช้ EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21 True Range เริ่ม k1 โดย TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)) และตั้งแต่ k14 กำหนด ATR14_SMA(k)=mean(TR(k−13)..TR(k)) นี่คือค่าเฉลี่ยเลขคณิต ไม่ใช่สูตรเวียนเกิดของ Wilder ก่อนตั้งต้นยังไม่มี EMA และ ATR ที่เป็นศูนย์หรือไม่มีข้อมูลทำให้จำแนกแท่งไม่ได้
เทียบค่าความละเอียดเต็มก่อนปัดเพื่อแสดงผล เมื่อมี EMA ย้อนหลังสามแท่ง แท่ง j จะสงบเมื่อผ่านทุกข้อใน TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j แต่ละข้อใช้ ATR และ EMA ที่จบแล้วของแท่งนั้น ใน MT4 ค่า ma_shift เลื่อนเส้นบนกราฟ ส่วน shift ตัวสุดท้ายเลือกค่าประวัติในบัฟเฟอร์ shift 0 ยังเป็นแท่งที่กำลังก่อตัว ต้องตรวจเวลาและการตั้งต้นก่อนอ้างว่าตรงกับตัวชี้วัดมาตรฐาน
3. พร้อมหลังหกแท่ง และใช้โอกาสกับการออกจากภาวะสงบครั้งแรก
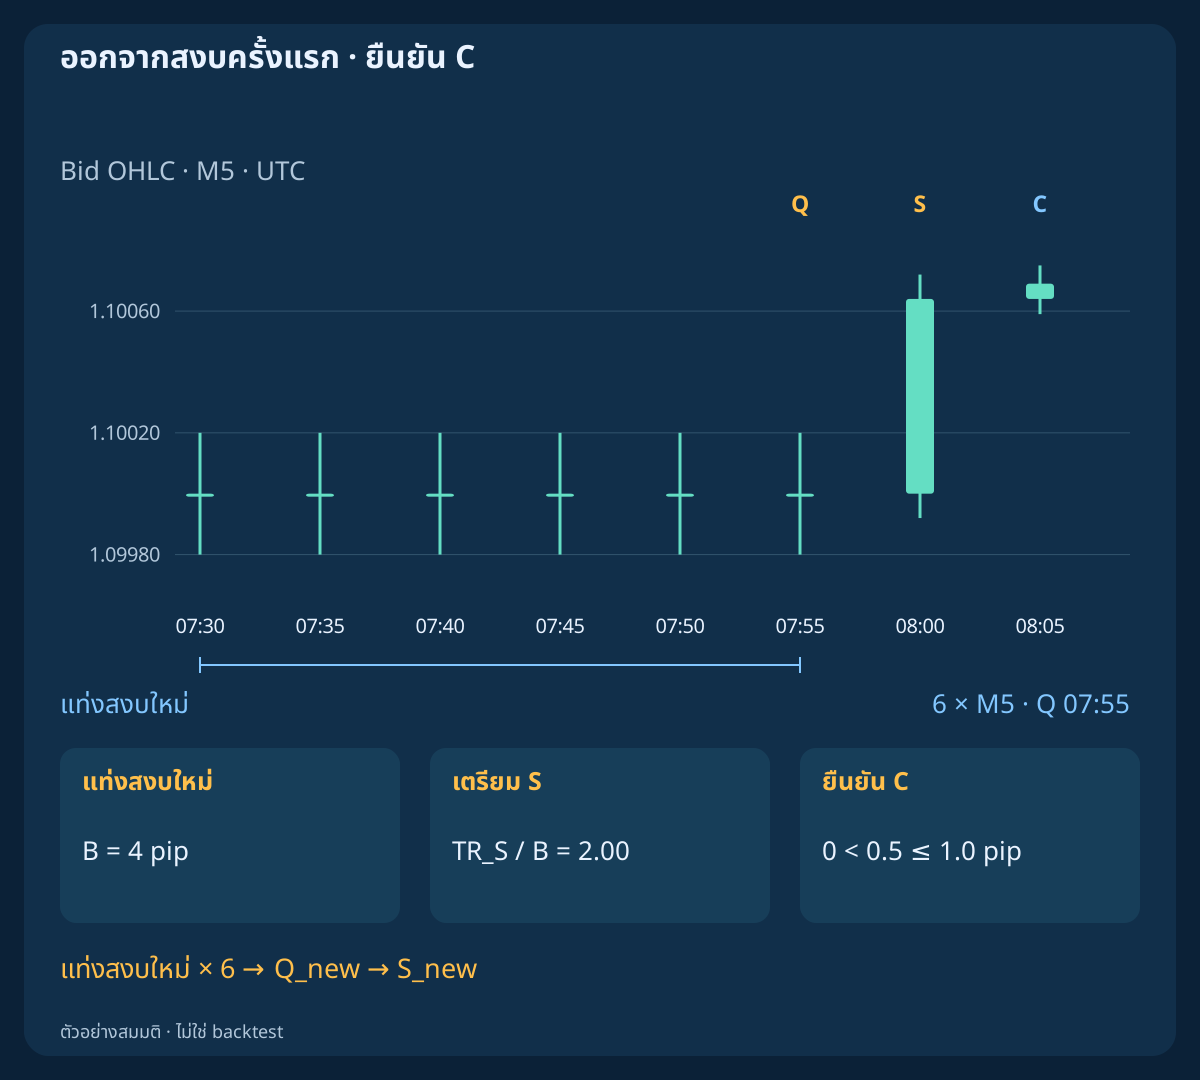
นับแท่งสงบติดต่อกัน เมื่อครบหกให้เข้าสถานะพร้อม แต่ละแท่งสงบที่เพิ่มมาจะอัปเดตจุดอ้างอิงล่าสุด Q และตรึง B=ATR14_SMA(Q) แท่งถัดมาแท่งแรกที่ไม่สงบคือ S และใช้โอกาสทันที แม้เล็กเกิน ใหญ่เกิน อยู่นอกเวลา หรือไม่มีทิศทาง ไม่ใช่การค้นหาแท่งใหญ่แท่งแรกที่ผ่านเกณฑ์ หากยังสงบต่อก็เพียงอัปเดต Q
หลัง S ต้องมีแท่งสงบใหม่หกแท่งติดต่อกันจึงพร้อมอีกครั้ง ติดตามสถานะนอกเวลาเข้าและระหว่างที่มีสถานะหรือคำขอค้างไม่ทราบผล ราคาแรกที่ถูกปฏิเสธ แท่งใหญ่ในภายหลัง หรือชั่วโมงใหม่ไม่คืนโอกาสเก่า แท่งขาดหรือผิดต้องยกเลิกการยืนยันที่รอและหยุดเข้าใหม่ จนสร้างประวัติต่อเนื่องและช่วงสงบใหม่ได้ หลังเริ่มระบบใหม่ให้ตรวจสถานะที่เป็นของกลยุทธ์และเล่นสถานะย้อนหลังโดยไม่ส่งสัญญาณเก่า
4. ตรวจการขยายตัวแรกกับฐานเดิม
ที่ S ต้องมี 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75 ราคาเปิดต้องใกล้ Q ตาม abs(Open_S−Close_Q)<=0.10×B BUY ต้องเป็นตัวแท่งขาขึ้น ปิดเหนือ EMA20 ของแท่งนั้น และ EMA20 สูงกว่าค่าเมื่อสามแท่งก่อน SELL กลับเครื่องหมายเปรียบเทียบ ค่าเท่ากันไม่ผ่านเงื่อนไขทิศทาง ATR_S ใช้วินิจฉัยเท่านั้น ไม่แทนตัวหาร B ที่ตรึงแล้ว
ราคาปิดต้องใกล้ปลายทางของทิศนั้นตาม BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80 ทั้ง S และ C ถัดไปตามกำหนดต้องปิดภายใน [07:00,10:00) UTC โดยตรวจการแปลงเวลานายหน้าเป็น UTC ให้ตรงวันที่ เพดานบนตั้งใจตัดแท่งกระชากรุนแรง ช่วงเวลานี้ไม่ใช่ตัวกรองข่าว และตัวเลขทุกค่าเป็นสมมติฐานที่ยังไม่ปรับหาค่าที่เหมาะสม
| เวลา UTC | EMA20 | ATR, pip | B คงที่, pip | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. ตรึง Stop จากตัวแท่งและเป้าหมายจากความผันผวน
ที่ S ฝั่ง BUY ตรึง S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B) ส่วน SELL ตรึง S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B) ปัด Stop ออกด้านนอกและเป้าหมายเข้าด้านใน SELL ใช้ราคาเปิดและปิด Ask ที่สังเกตจริง สเปรดคงที่ในตัวอย่างเป็นสิ่งสมมติ หากไม่มีข้อมูล Ask ที่ต้องใช้ ให้ห้ามเข้า
Stop อิงกึ่งกลางตัวแท่ง S ไม่ใช่ Stop ตาม ATR หรือปลายไส้ เป้าหมายฉายสามหน่วย ATR ก่อนการขยายตัวจากราคาปิด S ของฝั่งที่ถูกต้อง ไม่ใช่สามเท่าความเสี่ยงเข้า ทั้งสองระดับไม่เปลี่ยนตาม C, ATR ใหม่ ราคาเสนอ หรือราคาที่จับคู่จริง เป็นการป้องกันและเป้าหมายในอนาคต จึงไม่ถือว่า Stop ทำงานระหว่างที่ S ก่อตัว
| ฝั่ง | Stop | เป้าหมาย | กึ่งกลางตัวแท่ง |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. ให้ยืนยันด้วยการไปต่อเล็กน้อยเพียงแท่งเดียว
C ต้องเป็นราคาปิด M5 ถัดไปตามกำหนดพอดี ยกเลิกก่อนหาก C แตะระดับออกที่ตรึงไว้ BUY ตรวจต่ำสุด Bid ต่ำกว่าหรือเท่า S หรือสูงสุดสูงกว่าหรือเท่า T ส่วน SELL ตรวจสูงสุด Ask สูงกว่าหรือเท่า S หรือต่ำสุดต่ำกว่าหรือเท่า T จากนั้นต้องมีตัวแท่งทิศเดียวกัน ปิดฝั่งที่ถูกต้องของ EMA20 ตนเอง และผ่านความชันเทียบสามแท่งแบบเข้มงวด หาก C หาย ห้ามแทนด้วยแท่งหลัง
กำหนดทิศทาง d=+1 for BUY; d=−1 for SELL แล้วต้องมี 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B การไปต่อเป็นศูนย์ไม่ผ่าน และการยืดมากเกินก็ไม่ผ่าน C ไม่จำเป็นต้องเป็น inside bar หรือทะลุกรอบย้อนหลัง ไม่มีคำสั่งรอ แท่งยืนยันที่สอง หรือการขยายตัวใหม่ภายหลังมาซ่อมความล้มเหลวได้ โอกาสใหม่ต้องมีแท่งสงบใหม่หกแท่งของตัวเอง
7. ตัดสินราคาชุดแรกที่สังเกตเพียงครั้งเดียว
เมื่อพบราคาของสัญลักษณ์ครั้งแรกหลัง C ปิดตามกำหนด ต้องมีข้อมูล C ที่จบแล้วอยู่ก่อน ต้องมี Bid/Ask เป็นบวก เรียงถูกต้อง และ spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms อายุหลังรับราคาเป็นช่วงเวลาที่วัดในเครื่อง ไม่ใช่ความหน่วงเครือข่ายที่อนุมานจากเวลาของเซิร์ฟเวอร์ ถ้าราคาชุดแรกไม่ผ่านถือว่าใช้โอกาสแล้ว ราคาที่ถูกลงภายหลังไม่มีผล
ส่งคำขอตลาดเริ่มต้นพร้อมการป้องกันได้มากสุดหนึ่งครั้งภายใน C+1 second รวมขอบเขต หากไม่มีราคาทันเวลาก็หมดอายุ ก่อนส่งให้ตรวจราคาปัจจุบัน อายุราคา อัตราส่วนสุทธิ ปริมาณเดิมที่คำนวณครั้งแรก วงเงิน ความเป็นเจ้าของ มาร์จิน สิทธิ์ ล็อตขั้นต่ำ และข้อจำกัด Stop นายหน้าอีกครั้ง ถ้าแนบ SL/TP คงที่ไม่ได้ให้ข้าม ไม่เปลี่ยนขนาด ขยายระดับ รอราคาดีขึ้น หรือเปลี่ยนเป็นคำสั่งรอ
8. BUY: ความผันผวนเดิมกับข้อมูลราคาใหม่
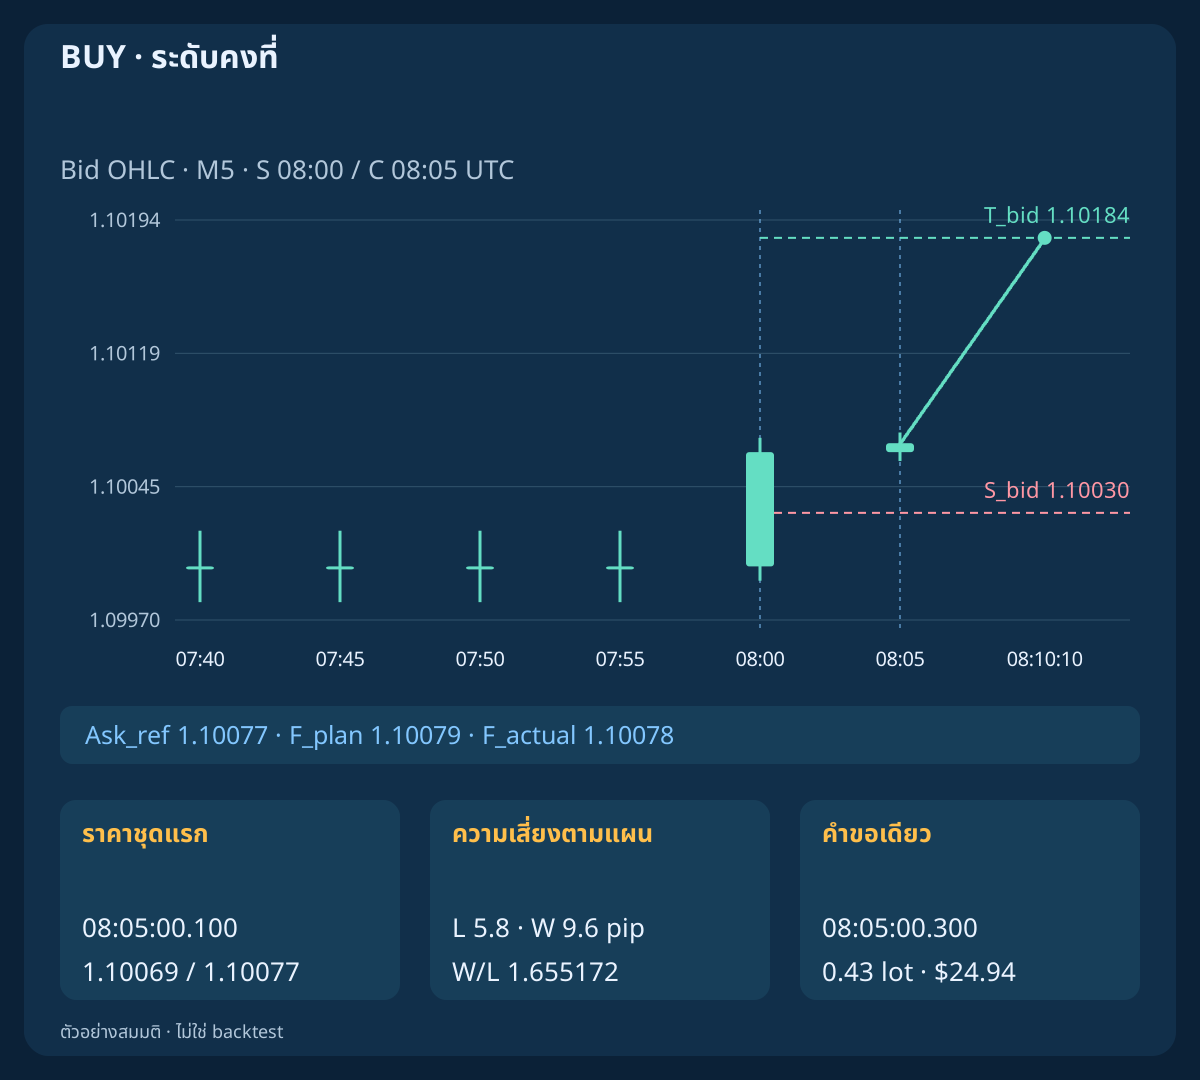
Q ปิด 07:55, S ปิด 08:00 และ C ปิด 08:05 UTC โดย Q มี EMA20_Q=1.10000; B=0.00040=4 pips และ S มี O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80 EMA20 ของ S คือ 1.10006095 ส่วน ATR_S ขึ้นเป็น 4.285714 pip แต่ B ยังคงสี่
C ปิด 1.10069 ไปต่อ 0.5 pip และมี TR 1.6 pip ระดับออกคงที่คือ S_bid=1.10030; T_bid=1.10184 ราคาชุดแรกคือ 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079 คำขอพร้อมการป้องกันที่ .300 มีอายุหลังรับ 200 ms เซิร์ฟเวอร์จับคู่ที่ 1.10078 ณ .450 และตอบรับที่ .500 เงินเผื่อตามแผนไม่ใช่ราคาจับคู่จริง
9. SELL: วิเคราะห์ Bid แต่ใช้ Ask สำหรับออก
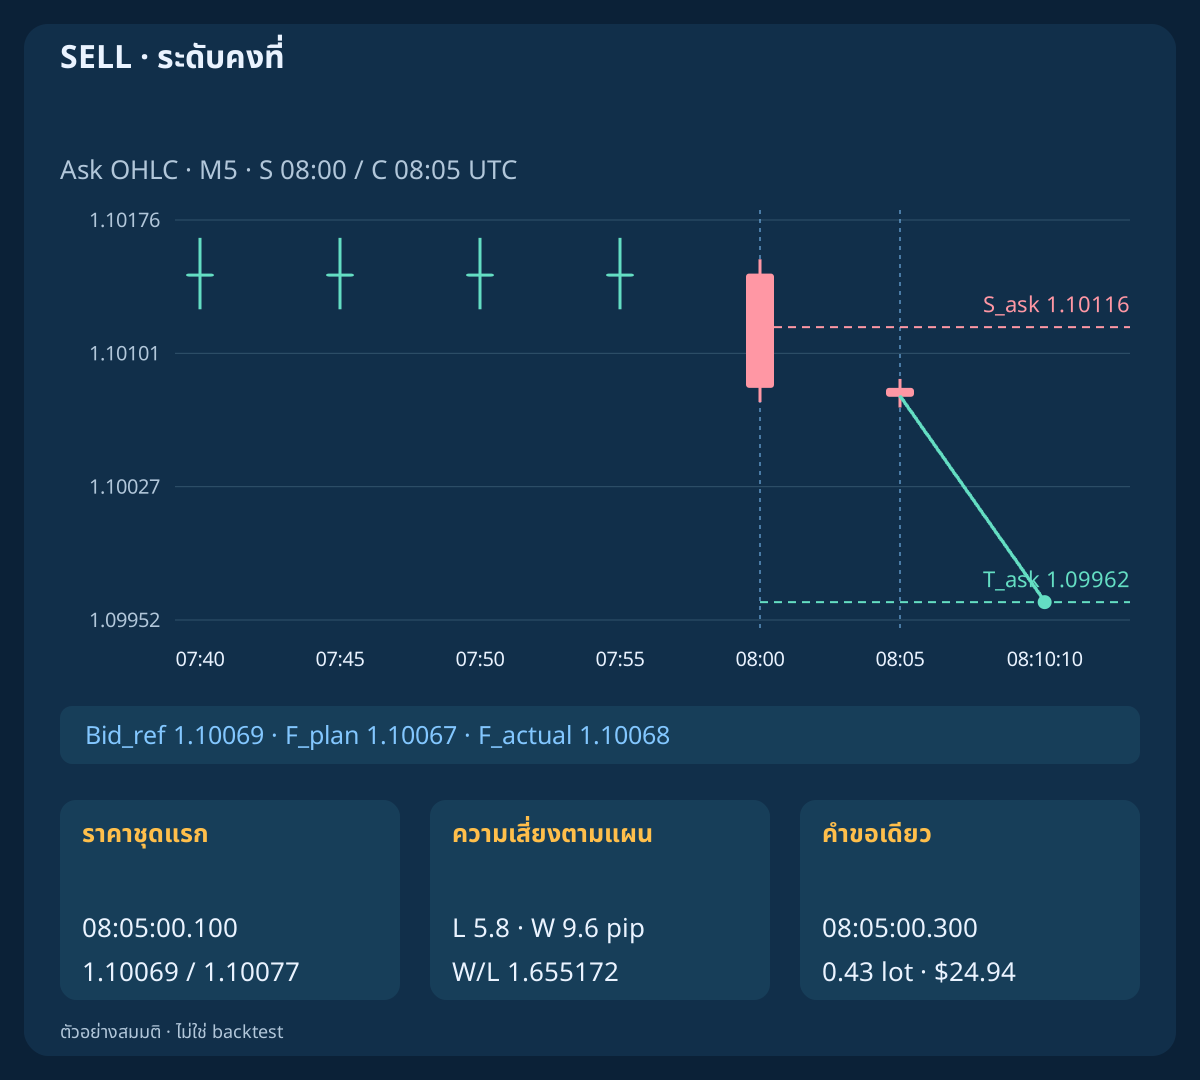
แขนง SELL อิสระกลับด้านแท่ง Bid และ EMA20 มีความชันลบ ราคาเปิด/ปิด Bid ของ S คือ 1.10138/1.10074 ส่วน Ask ที่คู่กันคือ 1.10146/1.10082 จึงได้ S_ask=1.10116; T_ask=1.09962 ตัวชี้วัดยังใช้ Bid แต่ Ask กำหนดการป้องกันและเงื่อนไขออก SELL ค่า ATR เท่ากันไม่ได้ให้ทิศทาง
Bid ปิด C คือ 1.10069 ราคาชุดแรกยังเป็น 1.10069/1.10077 แต่ SELL วางแผน F_plan=1.10067 และจับคู่จริง 1.10068 เป้าหมาย Ask 1.09962 เท่ากับ Bid 1.09954 เฉพาะเมื่อใช้สเปรดคงที่สมมติ ความเท่ากันของต้นทุนสองทิศเป็นความสมมาตรที่สร้างขึ้น ไม่ใช่หลักฐานผลจริงเท่ากันหรือวิธีสร้าง Ask ย้อนหลังที่น่าเชื่อถือ
10. แยกกรณีล้มเหลวที่เป็นอิสระ
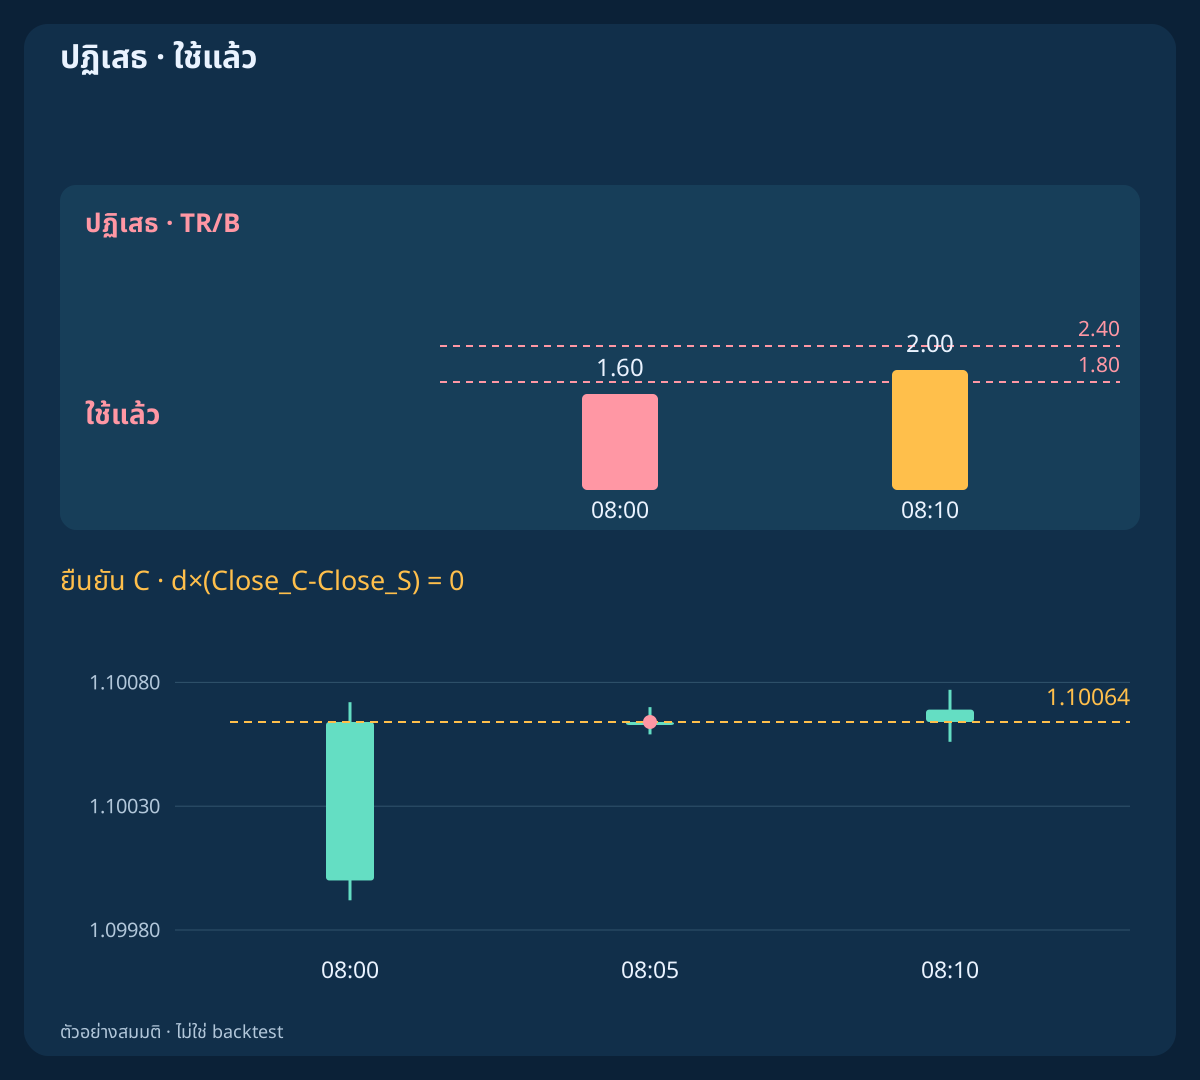
ใน first_nonexpansion แท่ง S แรกที่ไม่สงบมี TR_S/B=1.60 ต่ำกว่าเกณฑ์ล่าง แท่งใหญ่ขึ้นเวลา 08:10 แทนไม่ได้ เพราะยังไม่ผ่านช่วงสงบใหม่หกแท่ง ใน oversized_expansion ค่า TR_S/B=2.80 เกินเพดาน ใน late_confirmation แท่ง C ปิดเท่าราคาปิด S ที่ 1.10064 จึงไม่มีการไปต่อ และราคาปิด 08:10 ที่ 1.10069 มาช้าเกิน
ใน bad_first_quote ราคา Bid 1.10069 และ Ask 1.10080 ทำให้สเปรด 1.1 pip แม้ W/L สุทธิยังมากกว่า 1.50 แต่สเปรดไม่ผ่าน ราคาที่ดีขึ้นเวลา .200 ไม่คืนสิทธิ์ นี่เป็นแขนงสมมติคนละกรณี แถวปฏิเสธไม่มีคำขอเข้า ปริมาณซื้อขาย หรือกำไรขาดทุนจริง ราคาอ้างอิงและขนาดสมมติเป็นข้อมูลวินิจฉัย ไม่ใช่ราคาจับคู่หรือธุรกรรมผลตอบแทนศูนย์
11. ต้องเหลือระยะสุทธิเพียงพอ ณ ราคาเข้า
สมมติบัญชี USD สัญญา EUR 100,000 ต่อล็อต และ pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50 F_plan รวมเผื่อเข้าด้านเสียเปรียบ 0.2 pip โดยบวก Ask สำหรับ BUY และลบ Bid สำหรับ SELL เผื่อสลิปเพจออกอีก 0.2 pip และค่าคอมมิชชันไปกลับเชิงเส้น 0.7 pip โดยไม่มีขั้นต่ำหรือค่าอื่น จึงมี c=0.9 pip BUY ใช้ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ส่วน SELL กลับด้านระยะราคา สเปรดอยู่ในฝั่งราคาแล้ว
ต้องให้ L และ W เป็นบวกและ W/L>=1.50 ราคาปกติให้ L=5.8; W=9.6; W/L=1.6551724 หากไม่มีความเสี่ยงอื่นจะได้ lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43 ความเสี่ยงตามแผน $24.94 และเป้าหมาย $41.28 ราคาชุดแรกอีกแบบ 1.10073/1.10081 ผ่านสเปรดและระยะคลาดเคลื่อน แต่ได้ L=6.2; W=9.2; W/L=1.4838710 จึงปฏิเสธทุกขนาด หากไม่ทราบความเสี่ยงรวม หรือปริมาณต่ำกว่าขั้นต่ำ ให้ห้ามเข้า ไม่เพิ่มหรือทำเฮดจ์กับสถานะของกลยุทธ์
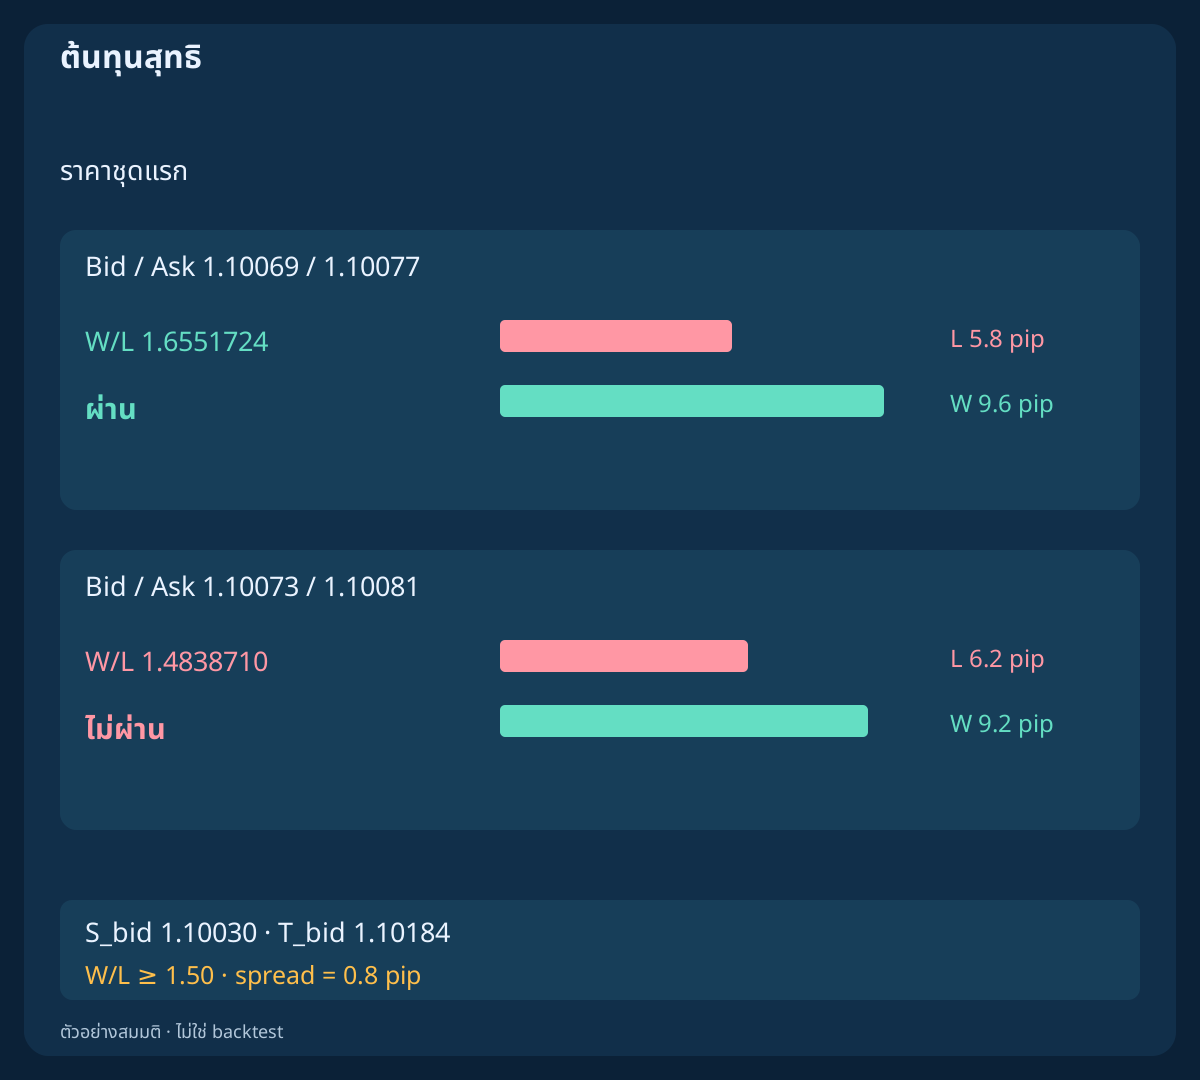
| ราคาเสนอ | ขาดทุน, pip | ผลตอบแทน, pip | W/L สุทธิ | ผล |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | ผ่าน |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | ไม่ผ่าน |
12. จัดการออกทั้งหมดและนาฬิกาแยก
ปิด BUY ทั้งหมดเมื่อ Bid<=S_bid OR Bid>=T_bid หรือ SELL เมื่อ Ask>=S_ask OR Ask<=T_ask มิฉะนั้นขอออกทั้งหมดที่ราคาที่ใช้ได้ครั้งแรกตั้งแต่ min(C+15 minutes,10:00 UTC) โดยนับจาก C ไม่ใช่เวลาจับคู่ ตรวจว่าบร็อกเกอร์ได้ปิดแล้วหรือไม่ก่อนส่งคำขอปิดอีก การจัดการไม่รอเงื่อนไขสเปรดหรือตัวชี้วัดสำหรับเข้า ไม่มี trailing การปิดบางส่วน หรือขยายเป้าหมาย
แขนงถึงเป้าแตะฝั่งราคาที่ถูกต้องเวลา 08:10:10 ได้ 10.6−0.7=9.9 net pips; $42.57 เงินเผื่อที่ไม่ได้ใช้ไม่ใช่ค่าธรรมเนียม แขนง gap กระโดดจาก Bid 1.10060 เป็น 1.09990 และออกตรงนั้น ได้ −9.5 net pips; −$40.85 เกินแผน แขนงเวลาได้รับราคาที่ถึงกำหนดครั้งแรก 08:20:00.200 จับคู่ที่ .350 ณ Bid 1.10055 ได้ −3.0 net pips; −$12.90 ความเสี่ยงตามแผนไม่ใช่เพดานขาดทุนจริง
| ผล | pip สุทธิ | USD สุทธิ |
|---|---|---|
| BUY / เป้าหมาย | 9.9 | 42.57 |
| SELL / เป้าหมาย | 9.9 | 42.57 |
| BUY / Gap | -9.5 | -40.85 |
| ออก / 15 min | -3.0 | -12.90 |
| คำขอ / 128 | 9.9 | 42.57 |
13. ตรวจสอบผลที่ไม่ทราบก่อนคำขอใหม่
ใน timeout_reconciled คำขอ 08:05:00.300 จับคู่บนเซิร์ฟเวอร์ที่ .450 แต่คืน error 128 เวลา 08:05:01 และพบสถานะพร้อมการป้องกันเวลา 08:05:02 การหมดเวลารอไม่พิสูจน์ว่าล้มเหลว หยุดเข้าใหม่และตรวจสถานะ คำสั่งรอ และประวัติของตนตามรหัส สัญลักษณ์ ทิศ และปริมาณ ข้อความหมายเหตุไม่รับประกันการทำครั้งเดียว ห้ามส่งเข้าแทนแบบไม่ตรวจสอบ
หากยืนยันว่าจับคู่ของตนแล้วแต่ไม่มีการป้องกันคงที่หรือค่าผิด การตอบสนองที่กำหนดไว้คือขอออกทั้งหมดที่ตลาดหนึ่งครั้งเมื่อมีราคาใช้ได้และสิทธิ์อนุญาต จากนั้นแจ้งเตือนและตรวจผลที่ถูกปฏิเสธหรือไม่ทราบ ห้ามสั่งปิดซ้ำโดยไม่ตรวจหรือยุ่งกับสถานะอื่น หลังเริ่มใหม่ให้คืนข้อมูลเจ้าของ การป้องกันที่ยอมรับ คำขอค้าง และสถานะสงบ การหยุดเข้าไม่หยุดดูแลสถานะเดิม
14. เข้าใจสภาวะที่ทำให้ล้มเหลว
หลังช่วงสงบอาจเกิดการขยายตัวหลอก ตัวแท่งทิศทางใหญ่ก็อาจใช้แรงเคลื่อนไหวจนหมด การไปต่อเล็กน้อยไม่พิสูจน์ความต่อเนื่อง EMA ล่าช้าและนำราคาที่มีในรูปแบบกลับมาใช้ ATR วัดสเกล ไม่ใช่ทิศหรือหลักฐานอิสระ Stop กลางตัวแท่งอาจอยู่ในสัญญาณรบกวนปกติ ต้นทุน เส้นทาง Ask ที่เปลี่ยน ข้อจำกัด และ gap ทำให้กราฟ Bid ที่ดูดีใช้ไม่ได้
ฐานนี้ไม่มีการหยุดข่าวอัตโนมัติ รุ่นที่คำนึงถึงข่าวต้องประกาศนโยบายช่วงห้ามเข้า การฟื้นตัวของสเปรด และสัญญาณใหม่ทั้งหมดล่วงหน้า รวมสถานะใช้แล้วและการเริ่มใหม่ ต้องเทียบโอกาสที่พลาดและต้นทุนจริง ไม่ใช่แค่ขาดทุน การเปลี่ยนวิธีเฉลี่ย เงื่อนไขสงบ เพดาน เวลา หรือทางออกเป็นอีกสมมติฐาน ห้ามเปลี่ยนหลังเห็นผล
15. ทำซ้ำกลไกก่อนศึกษาผลการซื้อขาย
CSV สามไฟล์มี 822 bars; 2,010 events; 10 independent branches เป็นการปฏิเสธห้ากรณีและทางเลือกเข้าห้ากรณี เป็นการสาธิตที่สร้างขึ้น ไม่ใช่ประวัติตลาด สถานะพร้อมกัน หรือกลุ่มตัวอย่างอัตราชนะ หลังเข้าแล้ว กระแสราคาทุกหนึ่งวินาทีที่ประกาศและราคาจุดปลายที่ระบุเป็นข้อมูลทั้งหมด เครื่องหมายปิดแท่งเพื่อวิเคราะห์ไม่ใช่ราคาที่ส่งคำสั่งได้ มิลลิวินาทีคือการวัดท้องถิ่นสมมติ ไม่ใช่ความละเอียดเซิร์ฟเวอร์ MT4 โดยกำเนิด ไม่มีดอกเบี้ยหรือค่าอื่น
คำนวณ EMA/TR/ATR แต่ละเงื่อนไขสงบ Q ล่าสุด และการออกจากสงบครั้งแรกที่ใช้สิทธิ์แล้วใหม่อย่างอิสระ ตรวจ B ก่อนขยาย คุณภาพ S ระดับออกฝั่งถูกต้อง C เดียว ราคาแรก ต้นทุน ปริมาณ และตัวกระตุ้นตามเวลา รวมกรณีห้ากับหกแท่งใหม่ ATR ศูนย์ gap ขอบเขตเท่ากัน C หาย ราคาเก่า หมดอายุ ความเสี่ยงไม่ทราบ รีสตาร์ต และหมดเวลารอ งานวิจัยตลาดต้องมีช่วงข้อมูลที่ยังไม่เคยใช้ Bid/Ask จริง และข้อจำกัดจริง CSV นี้ยืนยันเฉพาะกลไก
16. ใช้รายการดำเนินการที่มีขอบเขตแน่นอน
ตรวจข้อมูลปิดที่ต่อเนื่องและสถานะเจ้าของที่ตรงกัน นับแท่งสงบหกแท่งและอัปเดต Q เมื่อสงบต่อ ใช้โอกาสที่ S ไม่สงบครั้งแรกก่อนคุณภาพและเวลา แล้วเทียบกับ B ที่ Q ตรึง Stop ตัวแท่งและเป้าหมายสาม B ตรวจเฉพาะ C ตามกำหนด โดยดูการแตะทางออกก่อน แล้วตรวจทิศเข้มงวด การไปต่อจำกัด และ TR ประเมินราคาแรกครั้งเดียว คำนวณระยะสุทธิบวกและปริมาณคงที่ที่ถูกต้อง
ตรวจข้อจำกัดการส่งคำสั่งและวงเงินซ้ำก่อนคำขอพร้อมการป้องกันหนึ่งครั้ง ตรวจผลและดูแลการออกทั้งหมดด้วยนาฬิกาแยก หลังล้มเหลวรอแท่งสงบใหม่หกแท่ง ไม่คืนสิทธิ์ให้แท่งเก่า บันทึกการปฏิเสธ ผลไม่ทราบ และต้นทุน นโยบายนี้ทำให้ทดสอบสมมติฐานได้ แต่ไม่ได้ยืนยันค่าคาดหวังบวก เพดานขาดทุนที่รับประกัน หรือค่าที่เหมาะใช้จริง
คำถามที่พบบ่อย
ATR ที่เพิ่มขึ้นแปลว่าต้องซื้อหรือไม่
ไม่ใช่ ATR วัดขนาดการเคลื่อนไหว ทิศมาจากตัวแท่ง S/C ตำแหน่งเทียบ EMA และความชันที่เข้มงวด B ถูกตรึงก่อน S จึงไม่ให้ S นิยามสเกลประเมินตัวเองใหม่
ข้ามแท่งไม่สงบแรกที่เล็กไปได้หรือไม่
ไม่ได้ การออกจากภาวะสงบครั้งแรกใช้โอกาสก่อนกรองคุณภาพ แท่งใหญ่ภายหลังต้องมีแท่งสงบใหม่หกแท่งติดต่อกันและโอกาสของตัวเอง
Stop เป็นเท่า ATR หรือปลายไส้ S หรือไม่
ไม่ใช่ทั้งสอง เป็นกึ่งกลางตัวแท่ง S ของฝั่งราคาออกพร้อมเผื่อออกด้านนอก เป้าหมายฉายสามหน่วย ATR ก่อนหน้าออกจากราคาปิดที่เหมาะสม ไม่ใช่สามเท่าความเสี่ยงเข้า
C ต้องเป็น inside bar หรือทะลุกรอบหรือไม่
ไม่จำเป็น แต่ต้องเป็นราคาปิดถัดไปพอดีที่ไปต่อภายในเพดาน มีตัวแท่งทิศเดียว TR จำกัด และ EMA สอดคล้อง หากแตะทางออกคงที่ก่อนให้ยกเลิก
ลดล็อตช่วยกู้การเข้าที่แพงได้หรือไม่
ไม่ได้ ภายใต้ค่าธรรมเนียมเชิงเส้น ปริมาณเปลี่ยนวงเงินเสี่ยง แต่ไม่เปลี่ยน W/L ราคาแรกต่ำกว่าเกณฑ์สุทธิต้องปฏิเสธ แม้สเปรดผ่าน
ผล CSV คือผลงานกลยุทธ์ที่ยืนยันแล้วหรือไม่
ไม่ใช่ เป็นกรณีกลไกอิสระที่สมมติขึ้น ไม่พิสูจน์ค่าคาดหวัง อัตราชนะ หรือความเหมาะกับเงินจริง และ gap แสดงว่าความเสี่ยงตามแผนไม่ใช่เพดานขาดทุน
แหล่งอ้างอิงและบันทึกวิจัย
เอกสารทางการอธิบายค่าเฉลี่ย True Range การเลื่อนค่าตัวชี้วัด และพารามิเตอร์คำสั่ง ส่วนการตั้งต้น เงื่อนไขสงบ เกณฑ์ เวลา การออก และราคานี้เป็นสมมติฐานวิจัยของบทความ ไม่ใช่คำแนะนำผู้พัฒนาหรือค่าที่ผ่านการยืนยัน
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
สมมติฐานเพื่อการศึกษา ราคาและการส่งคำสั่งเป็นข้อมูลสมมติ ไม่มีผลงานที่ยืนยัน ค่าสำหรับเงินจริง หรือเพดานขาดทุนที่รับประกัน