

Una vela grande puede iniciar un movimiento o agotar la oportunidad. Este modelo la compara con la volatilidad conocida antes de su formación, exige una continuación moderada al cierre siguiente y rechaza una primera cotización demasiado costosa. No busca después una expansión más atractiva. Todos los datos son ficticios.
1. ¿Qué estudia este modelo?
La hipótesis estudia el paso de una secuencia tranquila a una expansión direccional. No exige romper un rango fijo, volver dentro de una banda ni completar dos velas de retroceso contra tendencia. Frente al modelo MACD/ATR, aquí ATR filtra el candidato y proyecta el objetivo, mientras EMA aporta dirección. Una vela contundente no basta; no se afirma una ventaja medida ni un asesor experto listo para operar.
Utilice OHLC Bid continuos de M5 e indicadores completos calculados sobre cierres. El contrato EURUSD ficticio tiene pip=0.0001; point=tick=0.00001. Los precios deben respetar el tick ejecutable y el contrato reales. Para validar SELL hacen falta observaciones Ask emparejadas: sumar el spread actual al Bid histórico no reconstruye el Ask pasado. Las reglas constituyen una base reproducible de investigación, no ajustes para operar en real.
2. Definir EMA, rango verdadero y media ATR
Inicialice EMA20 en k19 con los primeros veinte cierres y después aplique EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21. El rango verdadero comienza en k1: TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Desde k14 se define ATR14_SMA(k)=mean(TR(k−13)..TR(k)). Es una media aritmética, no una recurrencia de Wilder. EMA no está disponible antes de su inicialización; ATR nulo o no disponible impide clasificar la vela.
Compare valores completos antes de redondear. Cuando existen tres valores EMA anteriores, una vela tranquila cumple las tres condiciones TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j. Cada condición usa ATR y EMA de esa vela ya cerrada. En MT4, ma_shift desplaza la línea sobre el gráfico y el último shift selecciona un valor histórico del búfer; shift 0 corresponde a la vela en formación. Compruebe fechas e inicialización antes de afirmar equivalencia nativa.
3. Habilitar con seis velas y consumir la primera salida
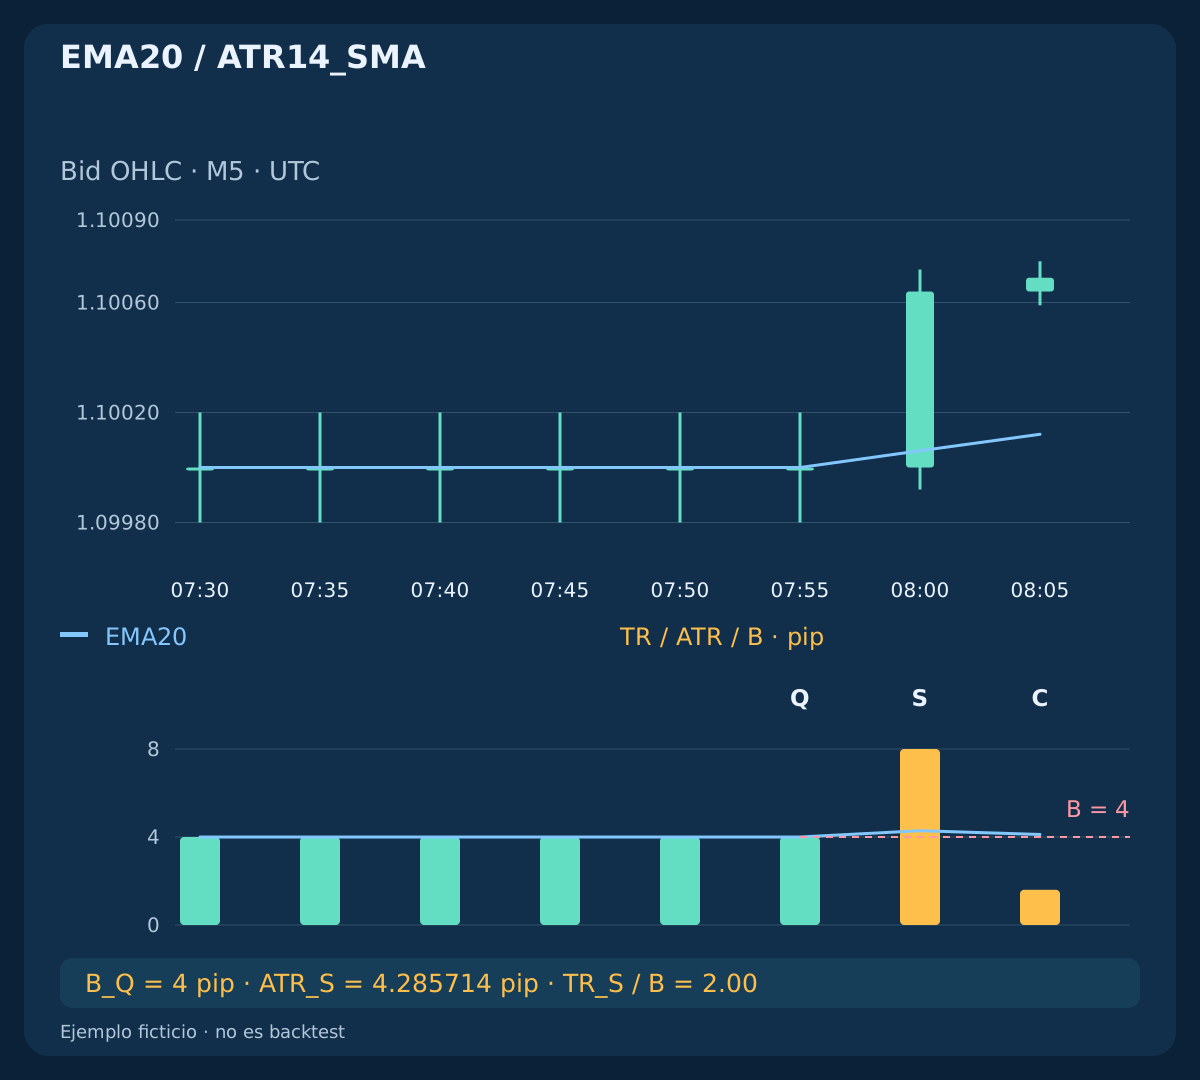
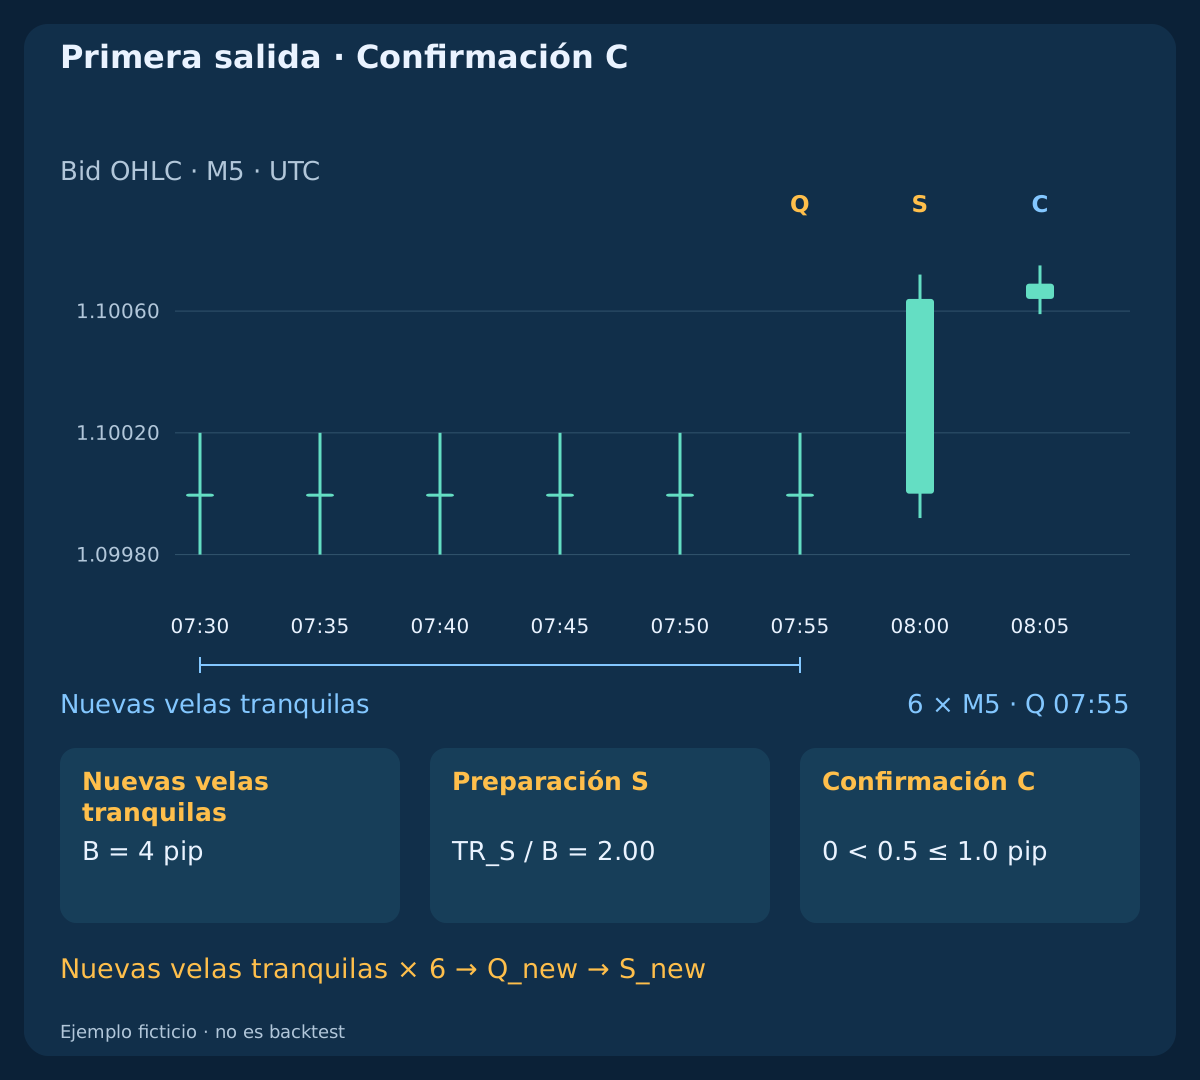
Cuente velas tranquilas consecutivas. Al llegar a seis, habilite el modelo; cada vela tranquila adicional actualiza el ancla Q y fija B=ATR14_SMA(Q). La primera vela posterior no tranquila es S y consume inmediatamente la oportunidad, aunque sea pequeña, excesiva, fuera de horario o sin dirección. No se busca la primera vela grande que cumpla los filtros. Mientras sigue la calma, solo se actualiza Q.
Después de S se necesitan seis nuevas velas tranquilas consecutivas. Mantenga el estado también fuera del horario y mientras una posición o solicitud sin resolver bloquee entradas. Ni una cotización rechazada, ni una vela grande posterior ni otra hora restauran la oportunidad. Los datos ausentes o inválidos anulan la confirmación pendiente y bloquean entradas; reconstruya el historial continuo y la nueva fase tranquila. Tras reiniciar, concilie posiciones y reproduzca el estado sin enviar señales históricas.
4. Evaluar la primera expansión con la base anterior
En S exija 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75. Su apertura debe estar cerca de Q: abs(Open_S−Close_Q)<=0.10×B. BUY requiere cuerpo alcista, cierre sobre su EMA20 y EMA20 mayor que tres velas antes; SELL invierte las comparaciones. La igualdad no cumple las condiciones direccionales. ATR_S es un diagnóstico y nunca sustituye a B como denominador fijo.
El cierre debe quedar cerca del extremo direccional: BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80. S y la siguiente C programada deben cerrar dentro de [07:00,10:00) UTC, con conversión del horario del bróker a UTC comprobada para esa fecha. El límite superior rechaza deliberadamente velas de choque. Este horario no filtra noticias y todos los umbrales numéricos son supuestos sin optimizar.
| Hora UTC | EMA20 | ATR, pips | B fijo, pips | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. Fijar stop por el cuerpo y objetivo por volatilidad
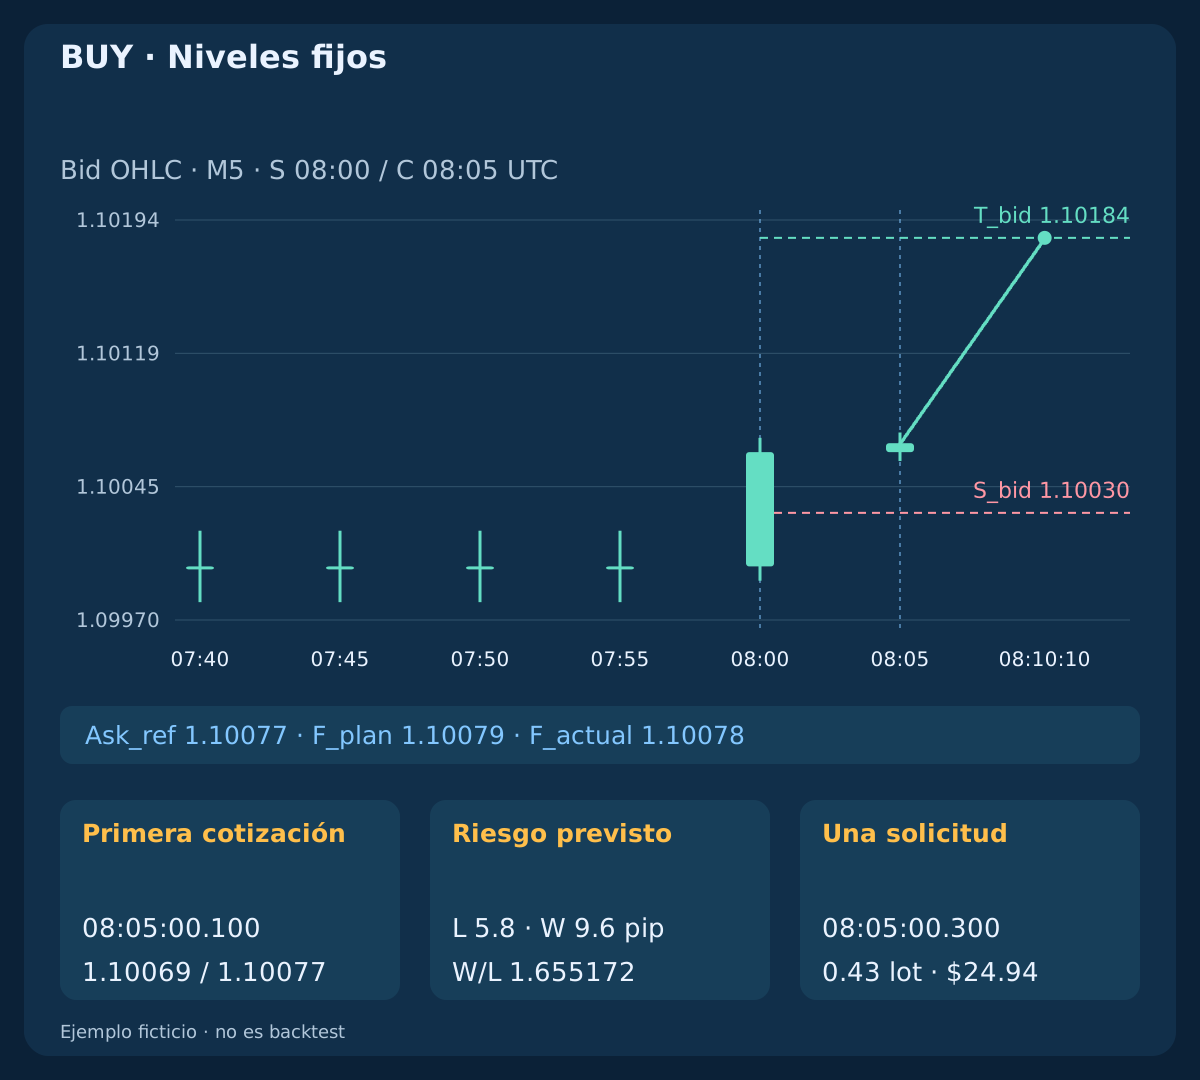
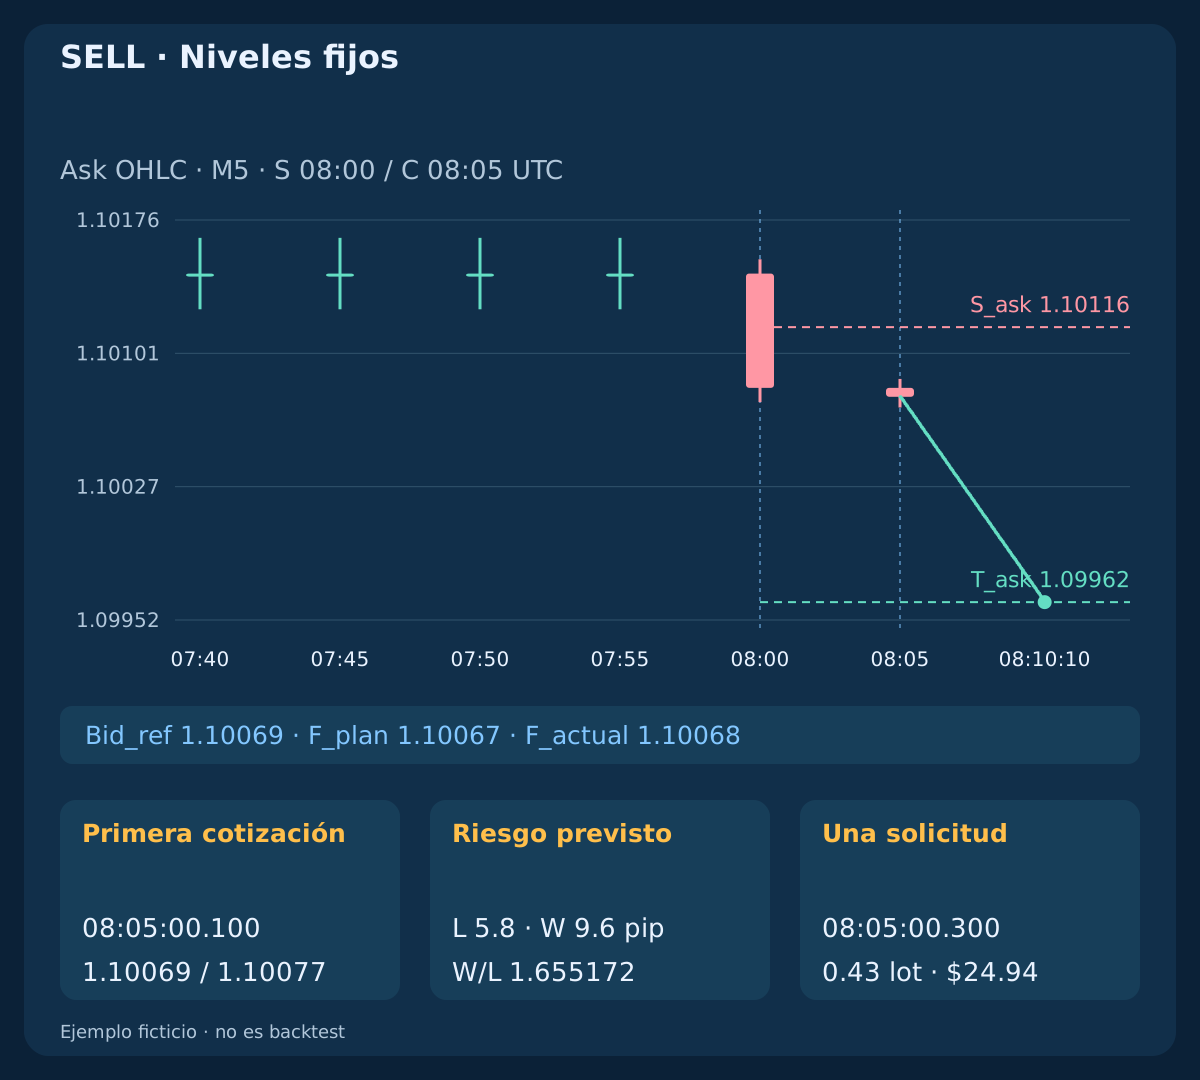
En S, BUY fija S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B). SELL fija S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B). Redondee los stops hacia fuera y los objetivos hacia dentro. SELL utiliza sus extremos Ask observados; el spread constante del ejemplo es ficticio. Si faltan las observaciones Ask necesarias, no se permite entrar.
El stop se basa en el punto medio del cuerpo de S, no en ATR ni en su mecha. El objetivo proyecta tres unidades del ATR anterior a la expansión desde el cierre de S del lado correspondiente, no tres veces el riesgo de entrada. Ningún nivel cambia con C, ATR posterior, cotización o ejecución. Son protección y objetivo futuros; el stop no se considera activo durante la formación de S.
| Lado | Stop | Objetivo | Centro del cuerpo |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. Permitir una sola continuación moderada
C es exactamente el siguiente cierre M5 programado. Primero cancele si C toca alguna salida fija: en BUY, mínimo Bid igual o inferior a S o máximo igual o superior a T; en SELL, máximo Ask igual o superior a S o mínimo igual o inferior a T. Después exija cuerpo en la misma dirección, cierre al lado correcto de su EMA20 y la misma pendiente estricta de tres velas. Una C ausente no se sustituye.
Con dirección d=+1 for BUY; d=−1 for SELL, exija 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B. Una continuación nula falla, y una extensión excesiva también. C no tiene que ser una vela interior ni romper un rango histórico. No hay orden pendiente, segunda confirmación ni expansión posterior que repare el fallo. Cada oportunidad posterior necesita su propio reinicio de seis velas tranquilas.
7. Evaluar una vez la primera cotización observada
En la primera cotización del símbolo observada después del cierre programado de C, sus datos completos ya deben estar disponibles. Exija Bid/Ask positivos y ordenados, además de spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms. La antigüedad de recepción es un intervalo local medido, no latencia de red deducida de una marca temporal del servidor. Si falla esa primera cotización, el candidato queda consumido; otra más barata no cuenta.
Envíe como máximo una solicitud inicial de mercado protegida hasta C+1 second, inclusive. Sin cotización a tiempo, caduca. Antes de enviar, compruebe de nuevo precio actual, antigüedad, relación neta, el mismo volumen calculado inicialmente, límites monetarios, titularidad, margen, permisos, lote mínimo y restricciones del bróker. Si no puede adjuntar SL/TP fijos, descarte. No redimensione, amplíe niveles, espere mejores precios ni sustituya por una orden pendiente.
8. BUY: volatilidad anterior e información nueva
Q cierra a las 07:55, S a las 08:00 y C a las 08:05 UTC. Q tiene EMA20_Q=1.10000; B=0.00040=4 pips. S tiene O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80. Su EMA20 es 1.10006095; ATR_S sube a 4.285714 pips, pero B conserva cuatro.
C cierra en 1.10069, avanza 0.5 pip y tiene TR de 1.6 pips. Las salidas quedan en S_bid=1.10030; T_bid=1.10184. La primera cotización es 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079. La solicitud protegida a .300 tiene 200 ms desde la recepción; el servidor ejecuta en 1.10078 a .450 y confirma a .500. La reserva de planificación no es el precio realmente ejecutado.
9. SELL: análisis Bid y salidas Ask distintas
La rama SELL independiente refleja las velas Bid; la pendiente EMA20 es negativa. La apertura/cierre Bid de S son 1.10138/1.10074 y los extremos Ask emparejados son 1.10146/1.10082. Por tanto, S_ask=1.10116; T_ask=1.09962. Los indicadores siguen usando Bid; Ask define la protección y las pruebas de salida SELL. La misma magnitud ATR no indica dirección.
El cierre Bid de C es 1.10069. La primera cotización vuelve a ser 1.10069/1.10077, pero SELL planifica F_plan=1.10067 y ejecuta en 1.10068. El objetivo Ask 1.09962 equivale a Bid 1.09954 solo con el spread constante inventado. La igualdad de costes entre direcciones es una simetría construida, no evidencia de rendimiento real equivalente ni una reconstrucción fiable de Ask.
10. Separar los fallos independientes
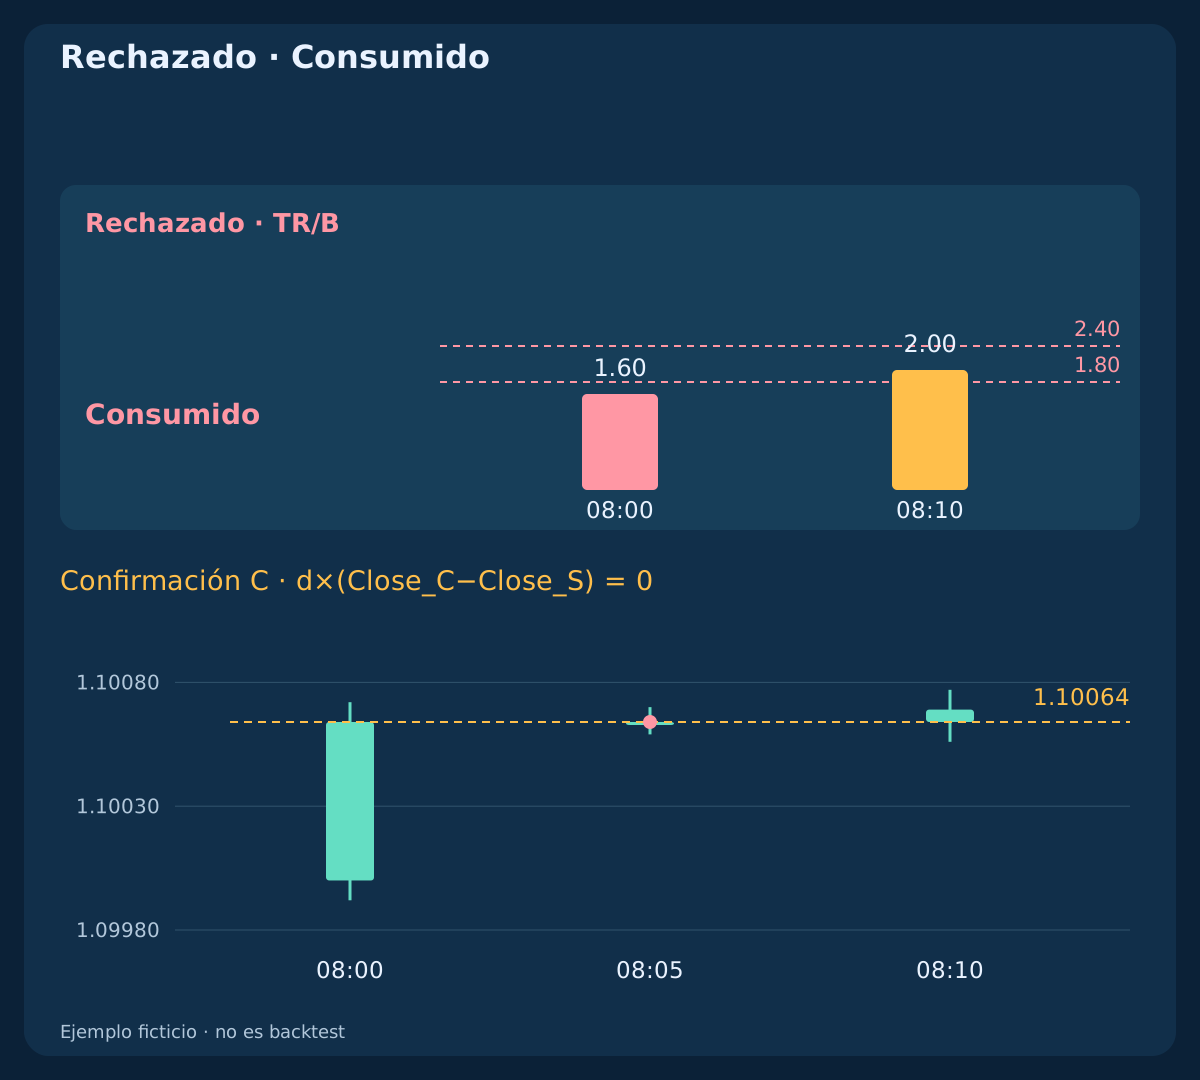
En first_nonexpansion, la primera S no tranquila tiene TR_S/B=1.60, por debajo del mínimo. La vela mayor de las 08:10 no la sustituye: no hubo seis velas de reinicio. En oversized_expansion, TR_S/B=2.80 supera el máximo. En late_confirmation, C cierra exactamente en el cierre de S, 1.10064: la continuación nula falla y el cierre de las 08:10 en 1.10069 llega tarde.
En bad_first_quote, Bid 1.10069 y Ask 1.10080 dan un spread de 1.1 pips. W/L neto aún supera 1.50, pero falla el filtro de spread; la mejora a .200 no reactiva nada. Son ramas ficticias distintas. Las filas rechazadas no tienen solicitud de entrada, volumen negociado ni P&L realizado. Sus referencias y tamaños hipotéticos son diagnósticos, no ejecuciones ni operaciones con retorno cero.
11. Exigir margen neto suficiente al precio de entrada
Suponga cuenta USD, EUR 100,000 por lote y pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. F_plan incluye 0.2 pip adverso: Ask más la reserva para BUY y Bid menos ella para SELL. Reserve otros 0.2 pip para deslizamiento de salida y 0.7 pip de comisión lineal de ida y vuelta, sin mínimo ni otros cargos: c=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL invierte las distancias. El spread ya está incluido por los lados de cotización.
Exija L y W positivos y W/L>=1.50. La cotización normal da L=5.8; W=9.6; W/L=1.6551724. Sin otra exposición, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: riesgo previsto $24.94 y objetivo $41.28. Una primera cotización alternativa 1.10073/1.10081 pasa spread y desplazamiento, pero da L=6.2; W=9.2; W/L=1.4838710. Se rechaza con cualquier volumen. Riesgo agregado desconocido o volumen inferior al mínimo bloquean la entrada; no se añade ni se cubre una posición propia.
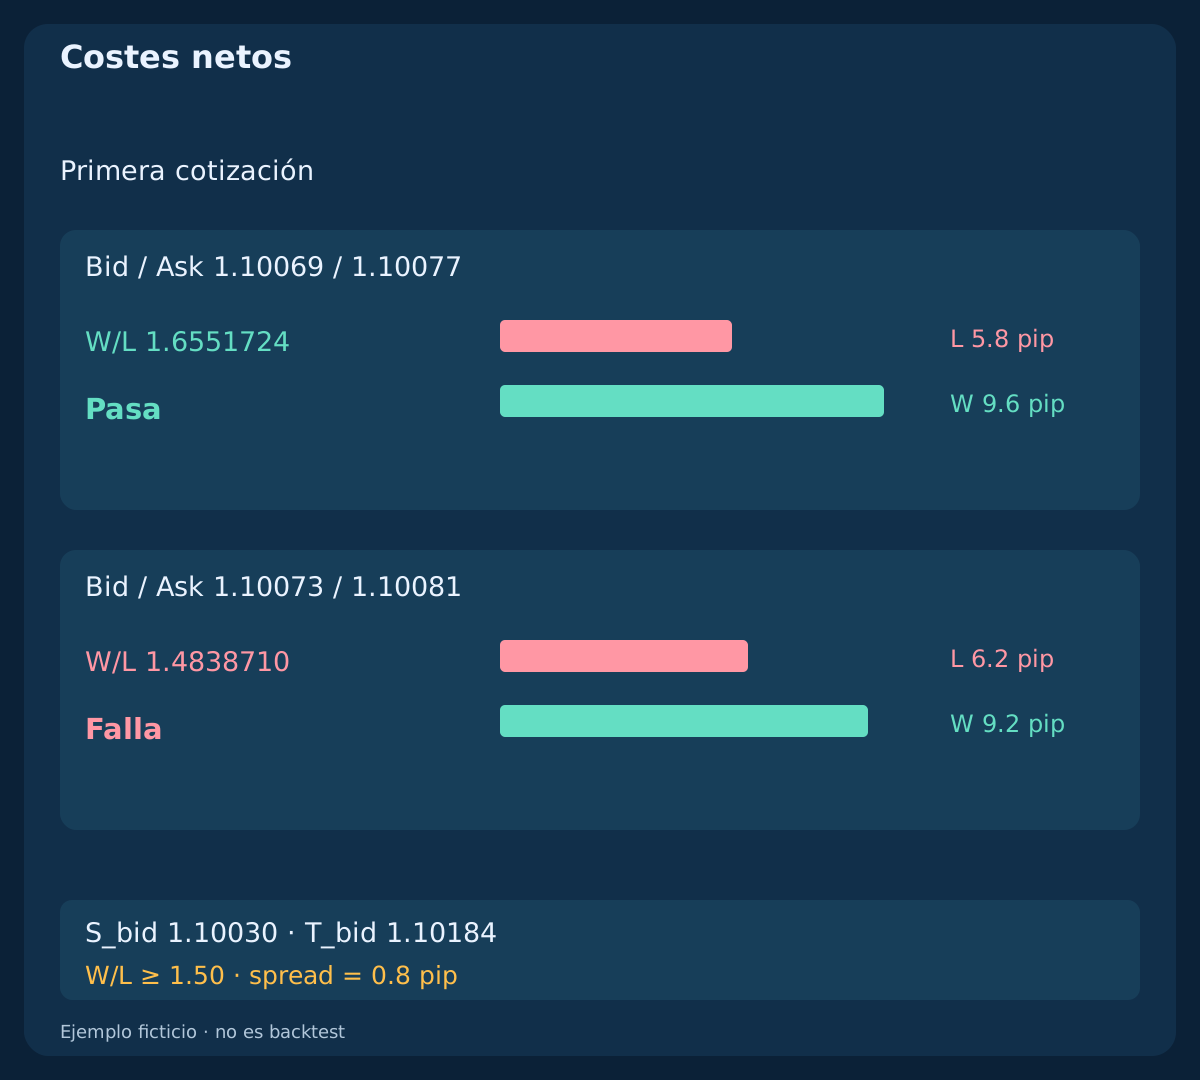
| Cotización | Pérdida, pips | Beneficio, pips | W/L neto | Resultado |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | Pasa |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | Falla |
12. Gestionar salidas completas y un reloj separado
Cierre todo BUY con Bid<=S_bid OR Bid>=T_bid o todo SELL con Ask>=S_ask OR Ask<=T_ask. En caso contrario, solicite salida completa en la primera cotización válida a partir de min(C+15 minutes,10:00 UTC), contado desde C, no desde la ejecución. Concilie una salida ya ejecutada por el bróker antes de otra solicitud de cierre. La gestión no espera a los filtros de entrada. No incluye trailing, cierre parcial ni ampliación del objetivo.
Las ramas de objetivo alcanzan su umbral del lado correcto a las 08:10:10 para 10.6−0.7=9.9 net pips; $42.57. Las reservas no utilizadas no son comisiones. En la rama con salto, Bid pasa de 1.10060 a 1.09990 y se sale allí por −9.5 net pips; −$40.85, superando el plan. En la rama temporal, la primera cotización vencida llega a las 08:20:00.200; la ejecución a .350 en Bid 1.10055 da −3.0 net pips; −$12.90. El riesgo planificado no limita la pérdida realizada.
| Resultado | Pips netos | USD netos |
|---|---|---|
| BUY / Objetivo | 9.9 | 42.57 |
| SELL / Objetivo | 9.9 | 42.57 |
| BUY / Salto | -9.5 | -40.85 |
| Salida / 15 min | -3.0 | -12.90 |
| Solicitud / 128 | 9.9 | 42.57 |
13. Conciliar resultados desconocidos antes de otra solicitud
En timeout_reconciled, la solicitud de las 08:05:00.300 se ejecuta en el servidor a .450, devuelve error 128 a las 08:05:01 y se encuentra protegida a las 08:05:02. Un tiempo de espera agotado no demuestra fracaso. Bloquee entradas y concilie posiciones, pendientes e historial propios por identificadores, símbolo, dirección y volumen. Un comentario no garantiza idempotencia. Nunca reenvíe una entrada a ciegas.
Si una ejecución propia verificada carece de protección fija o esta es incorrecta, la respuesta prevista es una solicitud de salida completa a mercado con cotización válida y permisos disponibles; después, alerta y conciliación de resultados rechazados o desconocidos. No repita cierres a ciegas ni toque posiciones ajenas. Tras reiniciar, restaure titularidad, protección aceptada, solicitudes sin resolver y estado tranquilo. Bloquear entradas no desactiva la gestión existente.
14. Reconocer los entornos que pueden derrotarla
Una fase tranquila puede preceder una expansión falsa, y un gran cuerpo direccional puede agotar el movimiento. Una continuación pequeña no demuestra persistencia. EMA se retrasa y reutiliza precios ya presentes en el patrón; ATR mide escala, no dirección ni confirmación independiente. El stop en el centro del cuerpo puede quedar dentro del ruido habitual. Costes, Ask variable, restricciones del bróker y saltos pueden invalidar un gráfico Bid limpio.
La base no incluye bloqueo automático por noticias. Una variante debe declarar de antemano toda la política de bloqueo, recuperación del spread y señales nuevas, incluidos estados consumidos y reinicios. Compare oportunidades perdidas y costes reales, no solo pérdidas. Otros suavizados, condiciones tranquilas, límites de expansión, horarios o salidas son variantes separadas; no se cambian después de conocer el resultado.
15. Reproducir la mecánica antes de estudiar resultados
Los tres CSV contienen 822 bars; 2,010 events; 10 independent branches, con cinco rechazos y cinco entradas alternativas. Son demostraciones construidas, no historial de mercado, posiciones simultáneas ni una muestra de tasa de acierto. Tras entrar, el flujo declarado de un segundo más las cotizaciones finales explícitas está completo. Los marcadores analíticos de cierre no son cotizaciones ejecutables. Los milisegundos son mediciones locales inventadas, no precisión nativa del servidor MT4. No hay financiación ni otros cargos.
Recalcule por separado EMA/TR/ATR, cada condición tranquila, Q más reciente y la primera salida consumida. Compruebe B previo, calidad S, salidas fijas del lado correcto, única C, primera cotización, costes, volumen y disparadores cronológicos. Incluya cinco frente a seis velas nuevas, ATR cero, saltos, igualdades, C ausente, precios antiguos, caducidad, exposición desconocida, reinicio y tiempo de espera. La investigación de mercado requiere periodos no utilizados, Bid/Ask observados y restricciones reales. Los CSV solo establecen la mecánica.
Descargar velas M5 ficticias (CSV)
16. Aplicar una lista de ejecución finita
Valide datos cerrados continuos y titularidad conciliada. Cuente seis velas tranquilas y actualice Q mientras sigan. Consuma la primera S no tranquila antes de calidad y horario; compárela con B fijado en Q. Fije stop por el cuerpo y objetivo de tres B. Compruebe solo C programada, primero salidas visitadas y después dirección estricta, continuación limitada y TR. Evalúe una vez la primera cotización y calcule margen neto positivo y volumen fijo válido.
Revise ejecución y límites monetarios antes de una solicitud protegida; concilie y gestione salidas completas con su reloj separado. Después de fallar, espere seis velas tranquilas nuevas en vez de reactivar la antigua. Registre rechazos, resultados desconocidos y costes. La política permite probar la hipótesis; no demuestra esperanza positiva, un límite garantizado de pérdida ni ajustes adecuados para real.
Preguntas frecuentes
¿Un ATR creciente indica comprar?
No. ATR mide magnitud. La dirección procede de los cuerpos S/C, el lado de EMA y su pendiente estricta. B se fija antes de S, que no puede redefinir su propia escala de evaluación.
¿Se puede ignorar la primera vela no tranquila si es pequeña?
No. Esa primera salida consume el intento antes de evaluar calidad. Otra vela mayor necesita seis nuevas velas tranquilas consecutivas y una oportunidad propia.
¿El stop es un múltiplo ATR o la mecha de S?
Ninguno. Es el punto medio del cuerpo de S del lado de salida más el margen hacia fuera. El objetivo proyecta tres unidades ATR previas desde su cierre del lado correcto; no es tres veces el riesgo de entrada.
¿La confirmación debe ser interior o romper un rango?
No. Exactamente el cierre siguiente debe continuar dentro del límite, con cuerpo en la misma dirección, TR limitado y acuerdo EMA. Si antes toca una salida fija, se cancela.
¿Un lote menor puede rescatar una entrada costosa?
No. Con las comisiones lineales declaradas, el volumen cambia la exposición monetaria, no W/L. Se rechaza la primera cotización bajo el mínimo neto aunque el spread sea aceptable.
¿Los resultados CSV son rendimiento verificado?
No. Son casos ficticios independientes de mecánica. No establecen esperanza, tasa de acierto ni aptitud para real; el salto demuestra además que el riesgo previsto no es un límite de pérdida.
Fuentes y notas de investigación
Las referencias oficiales describen medias, rango verdadero, desplazamientos de indicadores y parámetros de órdenes. Las inicializaciones, condiciones, umbrales, horarios, salidas y precios son supuestos propios de investigación, no recomendaciones del proveedor ni ajustes validados.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
Hipótesis educativa. Precios y ejecución inventados; sin rendimiento verificado, ajustes para real ni límite de pérdida garantizado.