

Um candle grande pode iniciar um movimento ou esgotar a oportunidade. O modelo o compara com a volatilidade conhecida antes de sua formação, exige continuação moderada no fechamento seguinte e rejeita uma primeira cotação cara demais. Não escolhe depois uma expansão mais bonita. Todos os exemplos são inventados.
1. O que este modelo testa?
A hipótese estuda a passagem de uma sequência calma para expansão direcional. Não exige romper uma faixa fixa, voltar para dentro de uma banda nem formar dois candles de recuo contra a tendência. Ao contrário do modelo MACD/ATR da primeira virada do momentum, ATR filtra o candidato e dimensiona o alvo; EMA fornece direção. Um candle forte não basta. Não se afirma vantagem medida nem Expert Advisor pronto para operar.
Use OHLC Bid M5 contínuos nos horários previstos e indicadores concluídos sobre fechamentos. O contrato EURUSD fictício tem pip=0.0001; point=tick=0.00001. Respeite o tick executável e o contrato reais. A validação SELL exige Ask observado e correspondente; somar o spread atual ao Bid histórico não reconstrói o Ask passado. Estas regras são uma base reproduzível de pesquisa, não configurações para conta real.
2. Definir EMA, true range e média ATR
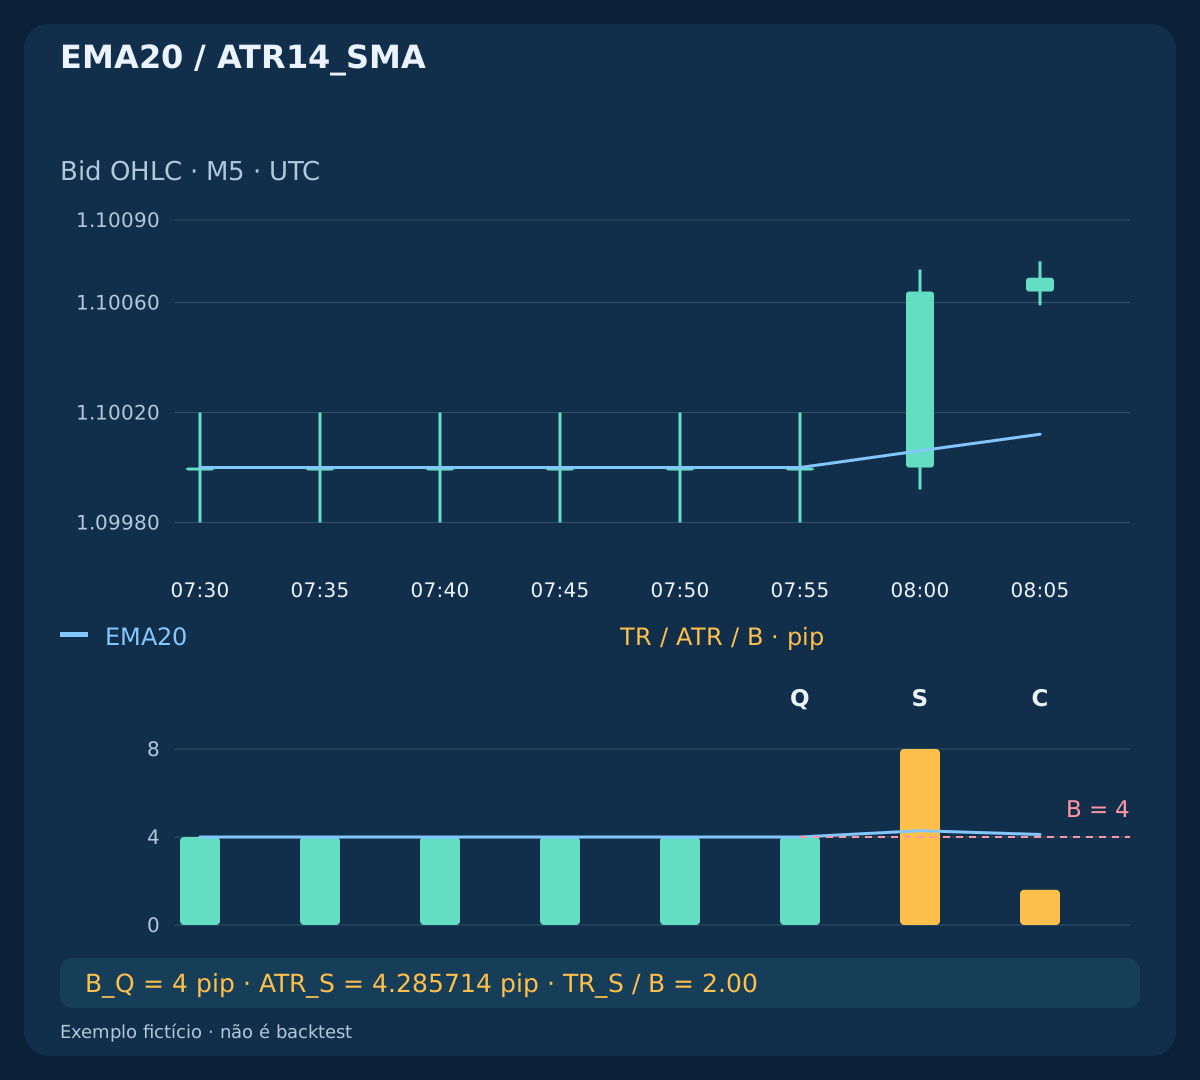
Inicialize EMA20 em k19 com os vinte primeiros fechamentos; depois use EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21. O true range começa em k1: TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). A partir de k14, defina ATR14_SMA(k)=mean(TR(k−13)..TR(k)). É média aritmética, não recorrência de Wilder. EMA fica indisponível antes da inicialização; ATR zero ou ausente impede classificar o candle.
Compare valores completos antes de arredondar. Havendo três valores EMA anteriores, um candle é calmo se cumprir todas as condições TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j. Cada uma usa ATR e EMA concluídos daquele candle. No MT4, ma_shift desloca a linha no gráfico, enquanto o último shift escolhe o valor histórico no buffer. Shift 0 é o candle em formação. Verifique horários e inicialização antes de afirmar equivalência nativa.
3. Habilitar com seis candles e consumir a primeira saída da calma
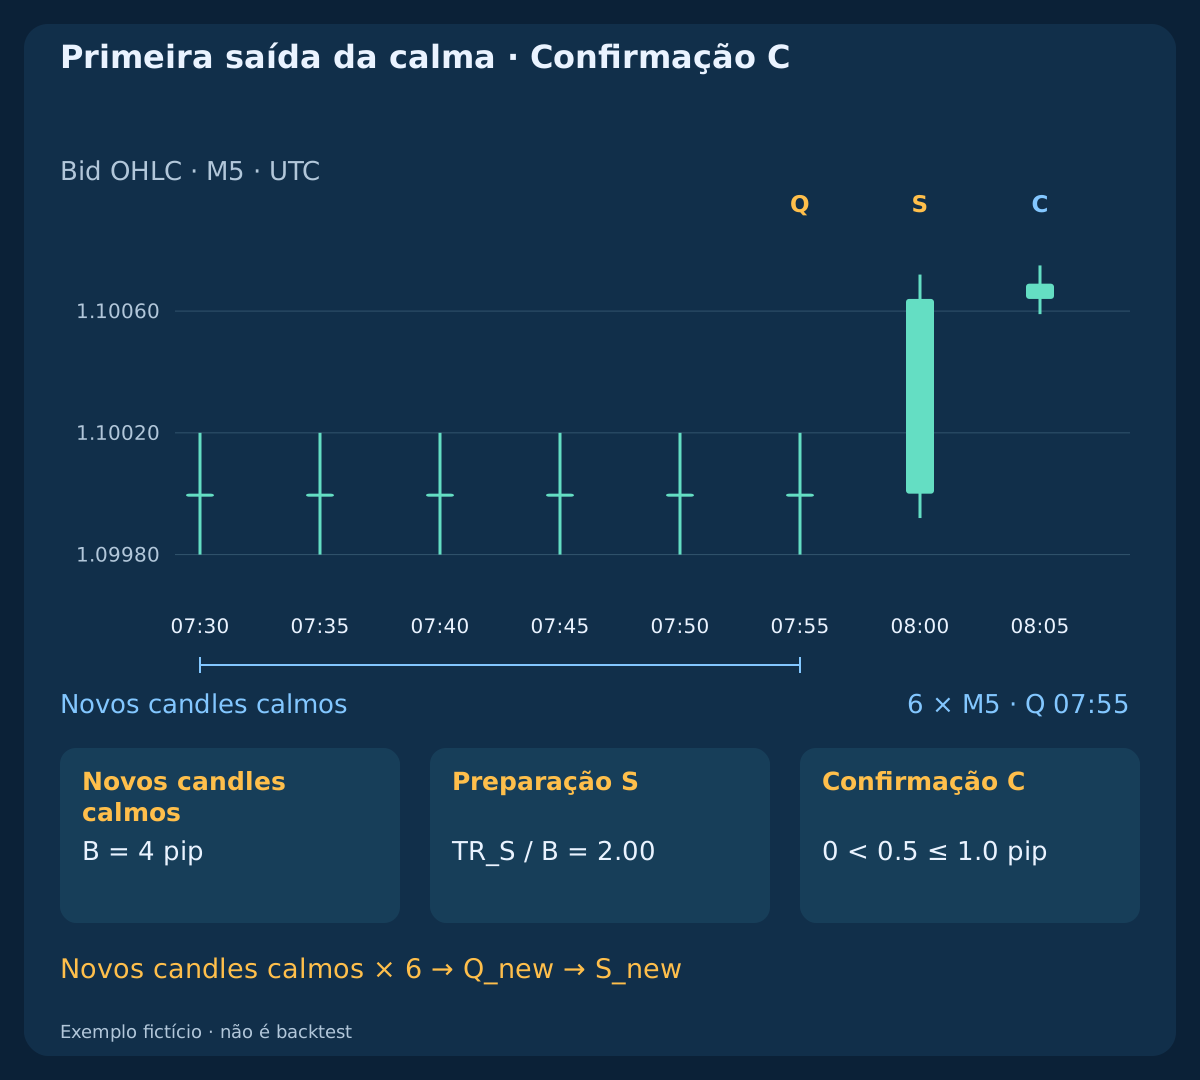
Conte candles calmos consecutivos. Ao completar seis, habilite o modelo; cada candle calmo adicional atualiza a âncora Q e fixa B=ATR14_SMA(Q). O primeiro candle seguinte não calmo é S e consome imediatamente a oportunidade, mesmo pequeno, excessivo, fora do horário ou sem direção. Não se procura o primeiro candle grande aprovado. Enquanto a calma continua, apenas Q é atualizado.
Depois de S, são necessários seis novos candles calmos consecutivos. Acompanhe o estado fora dos horários e enquanto posições ou solicitações sem solução bloqueiam entradas. Uma cotação rejeitada, candle grande posterior ou nova hora não restaura a oportunidade. Dados ausentes/inválidos anulam a confirmação pendente e bloqueiam entradas; reconstrua o histórico contínuo e um novo estado calmo. Ao reiniciar, reconcilie posições e reproduza o estado sem enviar sinais históricos.
4. Qualificar a primeira expansão pela base anterior
Em S, exija 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75. A abertura deve estar perto de Q: abs(Open_S−Close_Q)<=0.10×B. BUY exige corpo de alta, fechamento acima da própria EMA20 e EMA20 acima de três candles antes; SELL inverte as comparações. Igualdade falha nos testes direcionais. ATR_S é diagnóstico e nunca substitui B como denominador fixo.
O fechamento deve ficar perto do extremo direcional: BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80. S e a próxima C prevista devem fechar dentro de [07:00,10:00) UTC, com conversão da hora do broker para UTC verificada para a data. O teto rejeita deliberadamente candles de choque. O horário não é filtro de notícias e todos os limites numéricos são hipóteses não otimizadas.
| Hora UTC | EMA20 | ATR, pips | B fixo, pips | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. Fixar stop no corpo e alvo de volatilidade
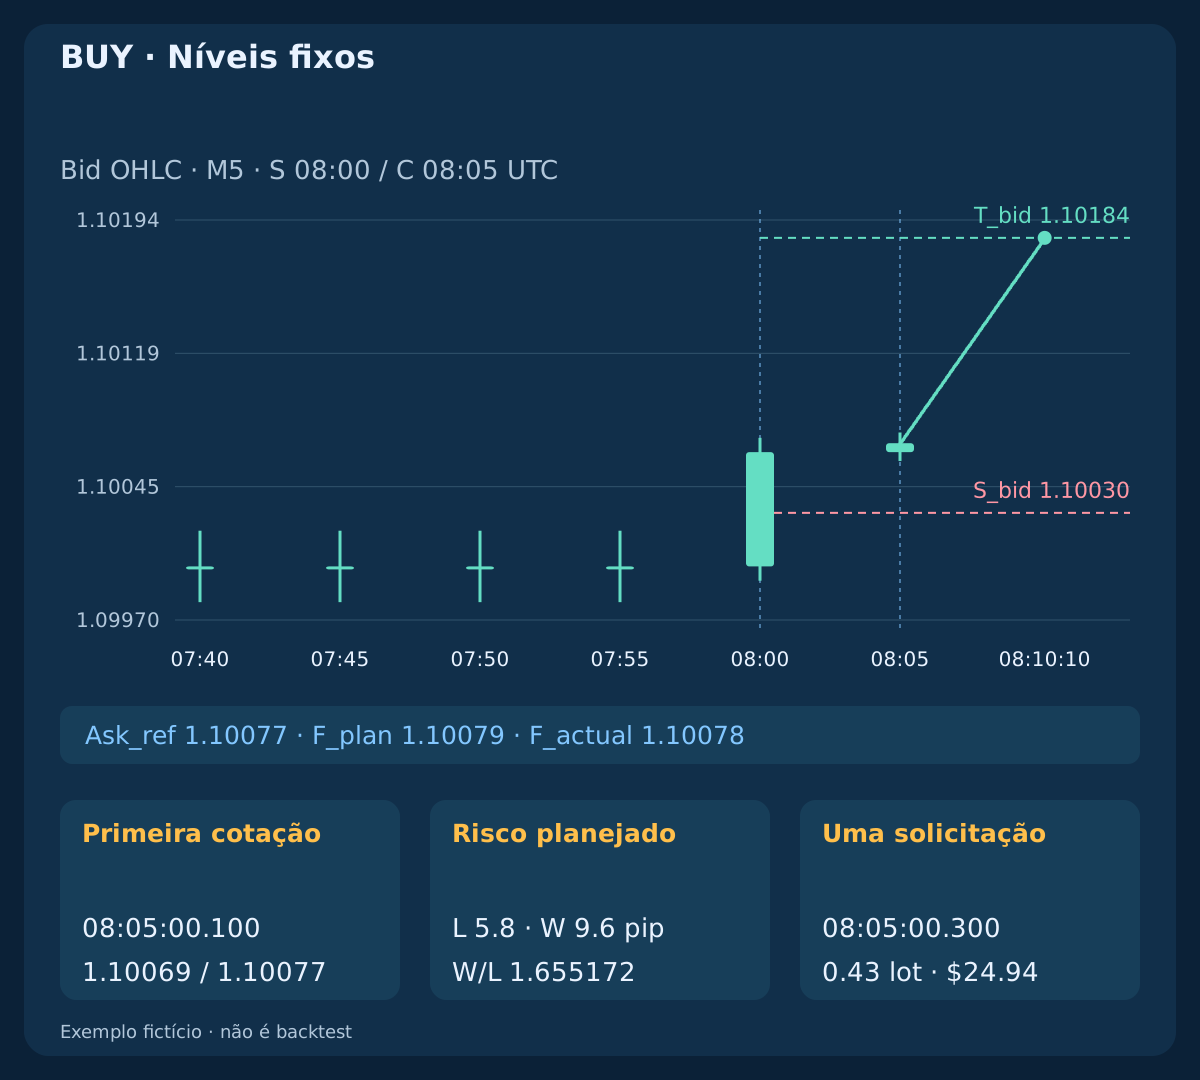
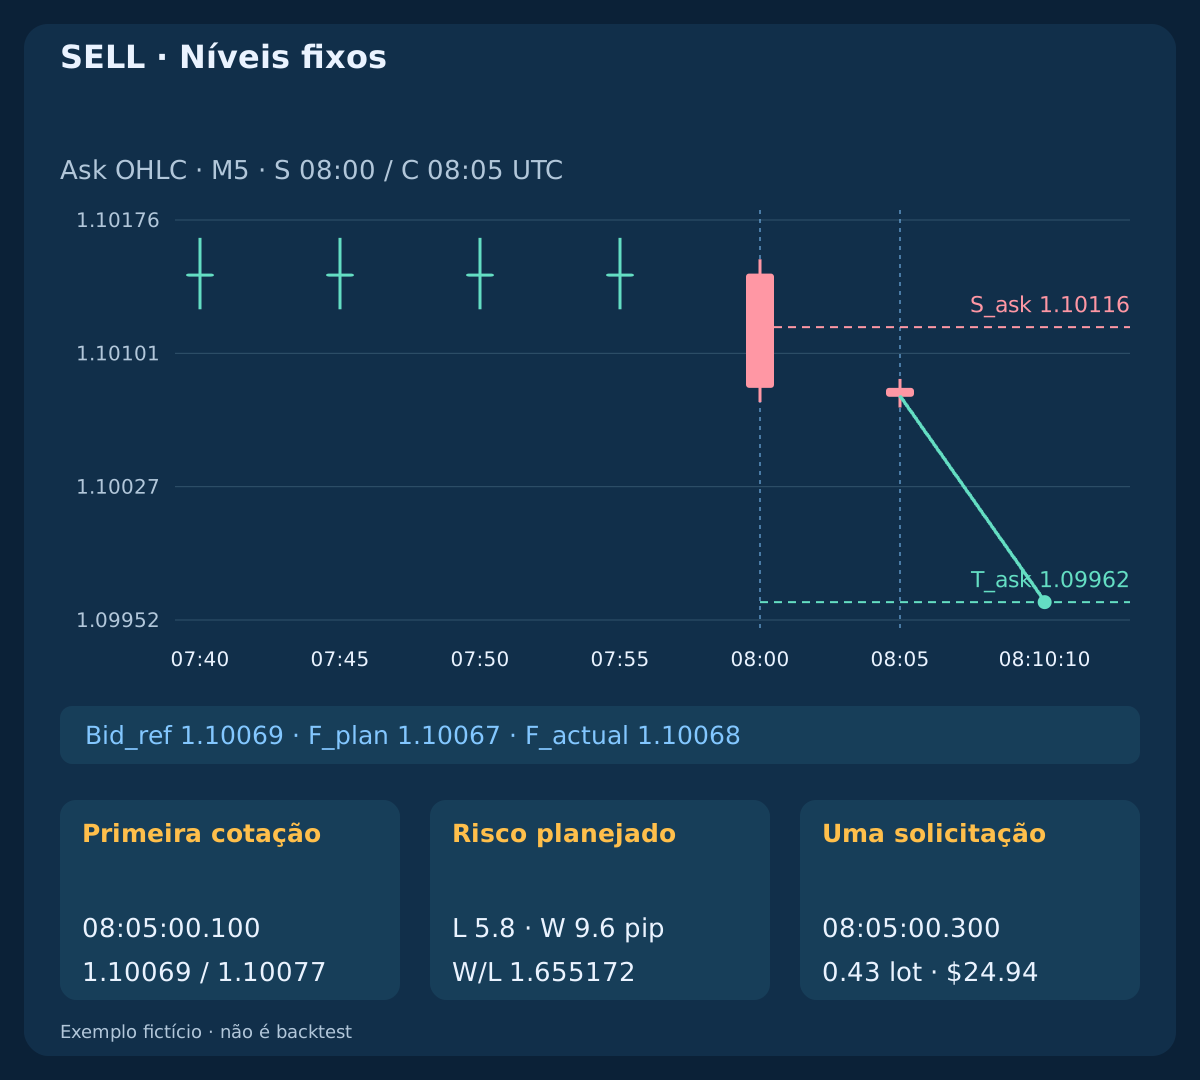
Em S, BUY fixa S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B). SELL fixa S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B). Arredonde stops para fora e alvos para dentro. SELL usa seus preços Ask observados; o spread constante do exemplo é inventado. Sem as observações Ask necessárias, a entrada fica bloqueada.
O stop se baseia no ponto médio do corpo de S, não em ATR ou no pavio. O alvo projeta três unidades do ATR anterior à expansão a partir do fechamento de S no lado apropriado, não três vezes o risco de entrada. C, novo ATR, cotação ou execução não alteram os níveis. São proteção e objetivo futuros; o stop não é considerado ativo durante a formação de S.
| Lado | Stop | Alvo | Meio do corpo |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. Permitir apenas uma continuação moderada
C é exatamente o próximo fechamento M5 previsto. Primeiro cancele se C tocar uma saída fixa: BUY verifica mínima Bid menor/igual a S ou máxima maior/igual a T; SELL, máxima Ask maior/igual a S ou mínima menor/igual a T. Depois exija corpo na mesma direção, fechamento do lado correto da própria EMA20 e a mesma inclinação estrita de três candles. C ausente não é substituída.
Com direção d=+1 for BUY; d=−1 for SELL, exija 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B. Continuação zero e extensão excessiva falham. C não precisa ser um candle interno nem romper uma faixa histórica. Nenhuma ordem pendente, segunda confirmação ou expansão posterior conserta a falha. Cada oportunidade seguinte exige seus próprios seis novos candles calmos.
7. Avaliar uma única vez a primeira cotação observada
Na primeira cotação do símbolo após o fechamento previsto de C, seus dados concluídos já precisam estar disponíveis. Exija Bid/Ask positivos e ordenados e spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms. Idade desde a recepção é um intervalo local medido, não latência de rede deduzida do horário do servidor. Se a primeira cotação falhar, o candidato fica consumido; outra mais barata não conta.
Envie no máximo uma solicitação inicial a mercado protegida até C+1 second, inclusive. Sem cotação a tempo, expira. Imediatamente antes, confira preço atual, idade, relação líquida, mesmo volume calculado inicialmente, limites monetários, titularidade, margem, permissões, lote mínimo e restrições de stop do broker. Sem poder anexar SL/TP fixos, descarte. Não redimensione, amplie níveis, espere melhora ou troque por uma ordem pendente.
8. BUY: volatilidade anterior, informação nova
Q fecha às 07:55, S às 08:00 e C às 08:05 UTC. Q tem EMA20_Q=1.10000; B=0.00040=4 pips. S apresenta O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80. Sua EMA20 é 1.10006095; ATR_S sobe para 4.285714 pips, mas B continua em quatro.
C fecha em 1.10069, continua 0.5 pip e tem TR de 1.6 pips. Saídas fixas: S_bid=1.10030; T_bid=1.10184. Primeira cotação: 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079. A solicitação protegida em .300 tem 200 ms desde a recepção; o servidor executa em 1.10078 em .450 e confirma em .500. A reserva de planejamento não é o preço executado.
9. SELL: análise Bid, saídas Ask separadas
O ramo SELL independente espelha os candles Bid; EMA20 tem inclinação negativa. Abertura/fechamento Bid de S são 1.10138/1.10074, e os preços Ask correspondentes 1.10146/1.10082. Portanto, S_ask=1.10116; T_ask=1.09962. Os indicadores continuam usando Bid; Ask define proteção e testes de saída SELL. O mesmo valor ATR não informa direção.
C fecha no Bid 1.10069. O primeiro Bid/Ask volta a ser 1.10069/1.10077, mas SELL planeja F_plan=1.10067 e executa em 1.10068. O alvo Ask 1.09962 corresponde ao Bid 1.09954 somente com o spread constante fictício. A igualdade de custos direcionais é simetria construída, não evidência de resultados reais iguais nem reconstrução confiável de Ask.
10. Separar falhas independentes
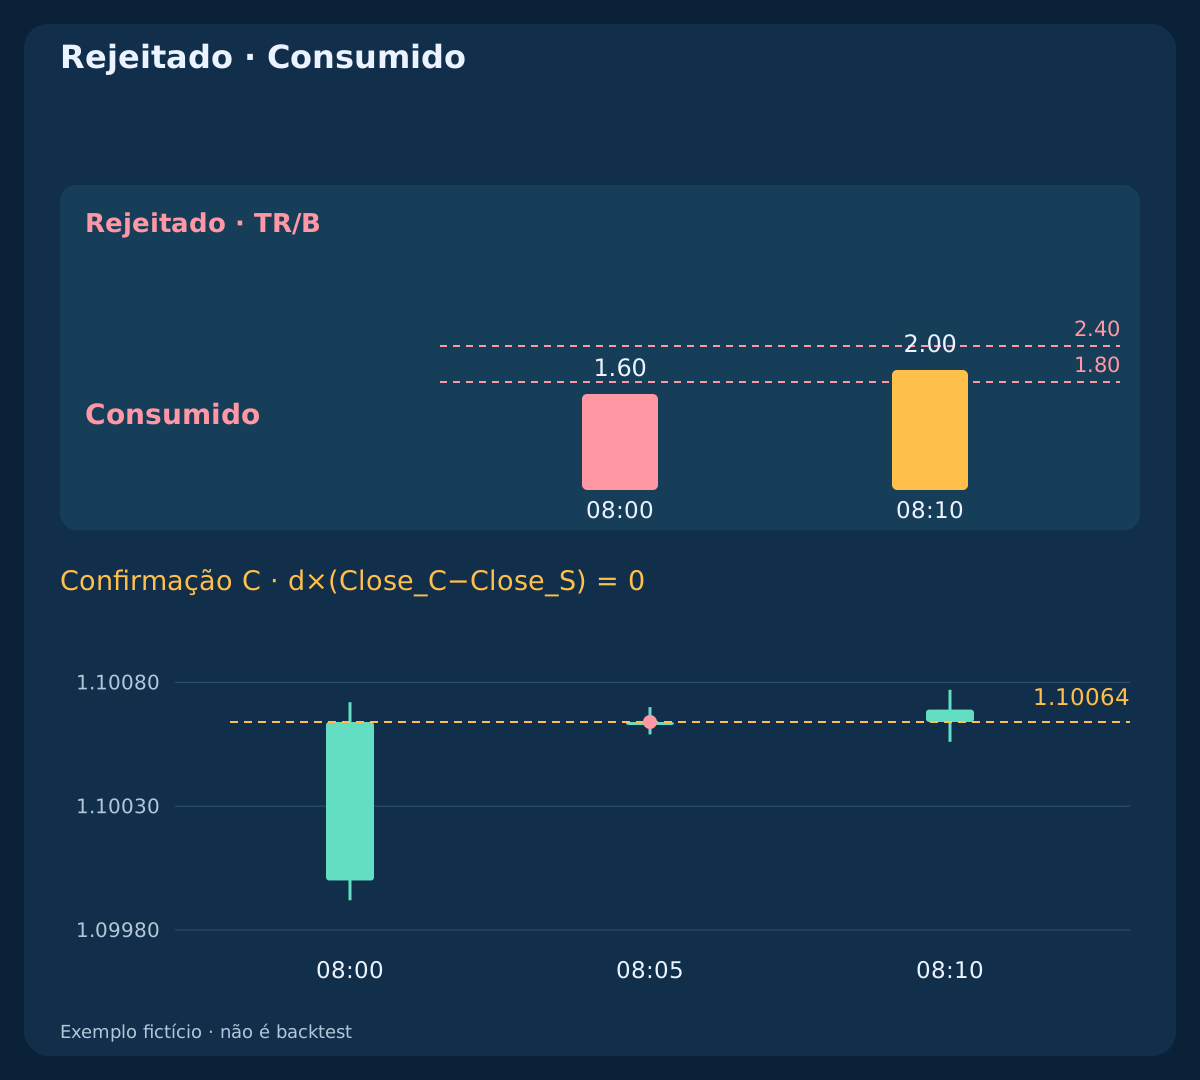
Em first_nonexpansion, a primeira S não calma apresenta TR_S/B=1.60, abaixo do piso. O candle maior das 08:10 não a substitui: faltam seis novos candles calmos. Em oversized_expansion, TR_S/B=2.80 excede o teto. Em late_confirmation, C fecha exatamente no fechamento S 1.10064; continuação zero falha e o fechamento das 08:10 em 1.10069 é tardio.
Em bad_first_quote, Bid 1.10069 e Ask 1.10080 produzem spread de 1.1 pips. W/L líquido ainda supera 1.50, mas o spread falha; a melhora em .200 não reativa nada. São ramos inventados distintos. Linhas rejeitadas não têm solicitação de entrada, volume negociado nem P&L realizado. Referências e tamanhos hipotéticos são diagnósticos, não execuções ou operações com retorno zero.
11. Exigir espaço líquido suficiente no preço de entrada
Suponha conta USD, EUR 100,000 por lote e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. F_plan inclui 0.2 pip de entrada adversa: Ask mais a reserva para BUY, Bid menos para SELL. Reserve outros 0.2 pip de slippage de saída e 0.7 pip de comissão linear de ida e volta, sem mínimo nem outros custos: c=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL inverte as distâncias. O spread já está representado pelos lados de cotação.
Exija L e W positivos e W/L>=1.50. A cotação normal dá L=5.8; W=9.6; W/L=1.6551724. Sem outra exposição, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: risco planejado $24.94 e alvo $41.28. Uma primeira cotação alternativa 1.10073/1.10081 passa spread e deslocamento, mas dá L=6.2; W=9.2; W/L=1.4838710. Rejeite em qualquer tamanho. Risco agregado desconhecido ou volume abaixo do mínimo bloqueiam a entrada; não aumentar nem fazer hedge de posição própria.
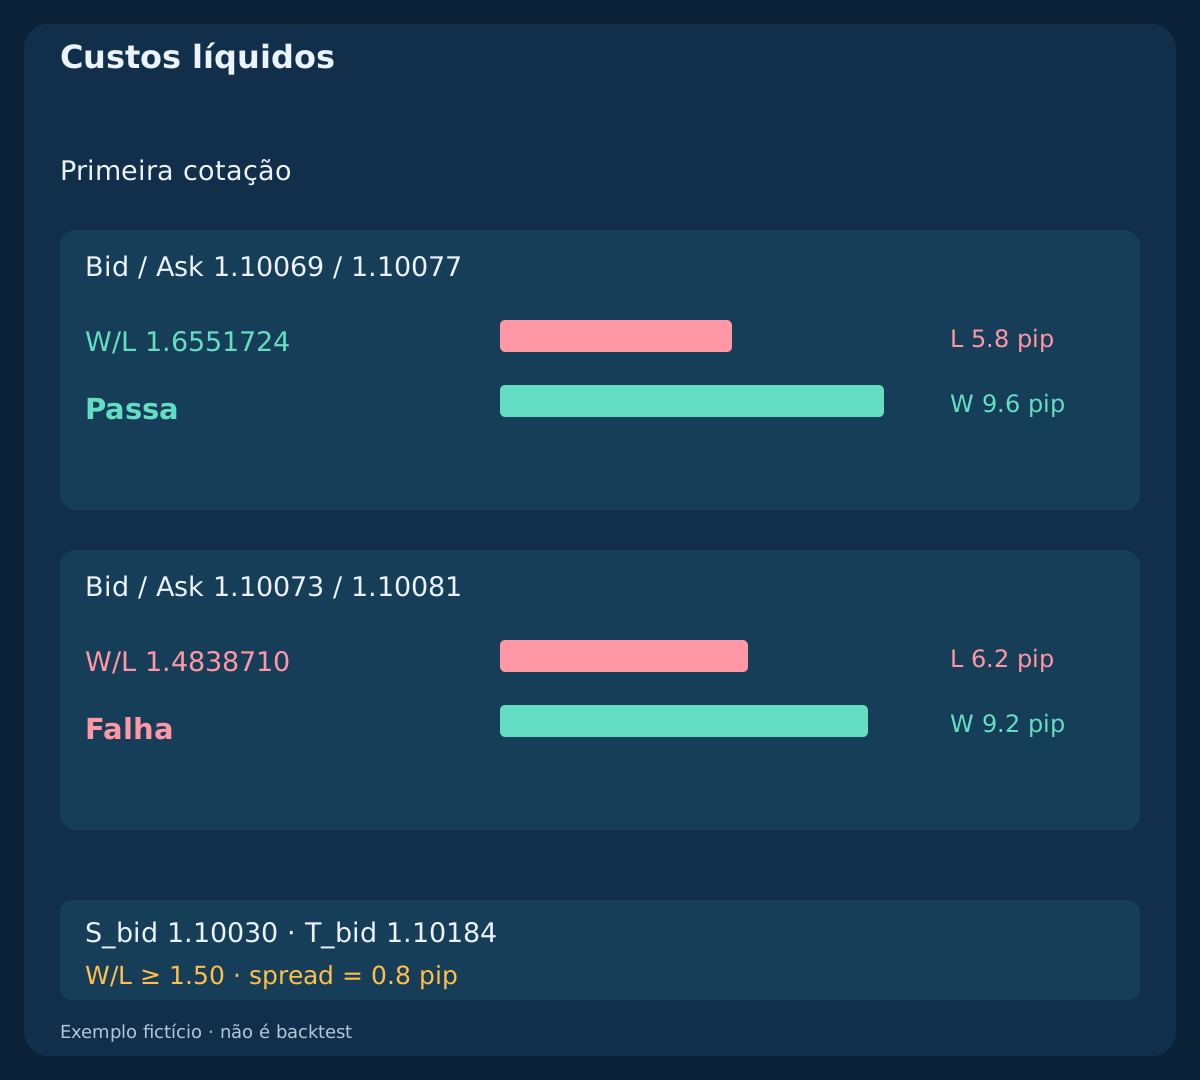
| Cotação | Perda, pips | Retorno, pips | W/L líquido | Resultado |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | Passa |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | Falha |
12. Gerenciar saídas totais e um relógio separado
Feche todo BUY em Bid<=S_bid OR Bid>=T_bid ou todo SELL em Ask>=S_ask OR Ask<=T_ask. Caso contrário, solicite saída total na primeira cotação válida a partir de min(C+15 minutes,10:00 UTC), contado de C, não da execução. Reconcilie uma saída já executada pelo broker antes de nova solicitação de fechamento. A gestão não espera filtros de entrada sobre spread ou indicadores. Não há trailing, saída parcial ou extensão do alvo.
Os ramos de alvo atingem o lado correto às 08:10:10 para 10.6−0.7=9.9 net pips; $42.57. Reservas não utilizadas não são taxas. No ramo com gap, Bid salta de 1.10060 para 1.09990 e sai ali por −9.5 net pips; −$40.85, além do plano. Na saída por tempo, a primeira cotação devida é às 08:20:00.200; execução em .350 no Bid 1.10055 dá −3.0 net pips; −$12.90. Risco planejado não limita a perda realizada.
| Resultado | Pips líquidos | USD líquidos |
|---|---|---|
| BUY / Alvo | 9.9 | 42.57 |
| SELL / Alvo | 9.9 | 42.57 |
| BUY / Gap | -9.5 | -40.85 |
| Saída / 15 min | -3.0 | -12.90 |
| Solicitação / 128 | 9.9 | 42.57 |
13. Reconciliar resultados desconhecidos antes de outra solicitação
Em timeout_reconciled, a solicitação das 08:05:00.300 é executada no servidor em .450, retorna erro 128 às 08:05:01 e é encontrada protegida às 08:05:02. Timeout não prova falha. Suspenda entradas e reconcilie posições, pendentes e histórico próprios por identificadores, símbolo, direção e volume. Comentário não garante idempotência. Nunca reenvie uma entrada às cegas.
Se uma execução própria verificada estiver sem proteção fixa ou com proteção errada, a resposta prevista é uma solicitação de saída total a mercado em cotação válida e com permissões, seguida de alerta e reconciliação de rejeições ou resultados desconhecidos. Não repita fechamentos às cegas nem toque posições alheias. Após reiniciar, restaure titularidade, proteção aceita, solicitações pendentes de solução e estado calmo. Bloquear entradas não desativa a gestão existente.
14. Conhecer regimes em que pode falhar
Uma sequência calma pode preceder expansão falsa; um grande corpo direcional pode esgotar o movimento. Continuação pequena não comprova persistência. EMA atrasa e reutiliza preços do próprio padrão; ATR mede escala, não direção ou confirmação independente. O stop no meio do corpo pode ficar dentro do ruído normal. Custos, Ask variável, restrições e gaps podem invalidar um gráfico Bid limpo.
A base não tem bloqueio automático de notícias. Uma variante deve declarar previamente toda a política de bloqueio, recuperação do spread e sinais novos, inclusive estados consumidos e reinícios. Compare oportunidades perdidas e custos reais, não só perdas. Suavização, condições calmas, tetos, horários ou saídas diferentes são variantes separadas, sem alterações após ver o resultado.
15. Reproduzir a mecânica antes de estudar desempenho
Os três CSVs contêm 822 bars; 2,010 events; 10 independent branches, com cinco rejeições e cinco entradas alternativas. São demonstrações construídas, não histórico de mercado, posições simultâneas ou amostra de taxa de acerto. Após a entrada, o fluxo declarado de um segundo mais as cotações finais explícitas está completo. Marcadores analíticos de fechamento não são cotações executáveis. Milissegundos são medidas locais inventadas, não precisão nativa do servidor MT4. Não há financiamento ou outro custo.
Recalcule independentemente EMA/TR/ATR, cada condição calma, Q mais recente e a primeira saída consumida. Verifique B anterior, qualidade S, saídas fixas do lado correto, única C, primeira cotação, custos, volume e gatilhos cronológicos. Inclua cinco versus seis novos candles, ATR zero, gaps, igualdades, C ausente, preços antigos, expiração, exposição desconhecida, reinício e timeout. Pesquisa de mercado exige períodos não usados, Bid/Ask observados e restrições reais. Estes CSVs estabelecem apenas a mecânica.
Baixar candles M5 fictícios (CSV)
16. Usar uma lista finita de execução
Valide dados fechados contínuos e titularidade reconciliada. Conte seis candles calmos e atualize Q enquanto continuarem. Consuma a primeira S não calma antes de qualidade e horário; compare com B fixado em Q. Fixe stop pelo corpo e alvo de três B. Verifique apenas C prevista, primeiro saídas tocadas, depois direção estrita, continuação limitada e TR. Avalie a primeira cotação uma vez e calcule espaço líquido positivo e volume fixo válido.
Revise execução e limites monetários antes de uma solicitação protegida; reconcilie e gerencie saídas totais com seu relógio separado. Após falhar, aguarde seis novos candles calmos em vez de reativar o antigo. Registre rejeições, resultados desconhecidos e custos. A política torna a hipótese testável; não demonstra expectativa positiva, teto garantido de perda nem configurações adequadas para o real.
Perguntas frequentes
ATR subindo significa comprar?
Não. ATR mede magnitude. Direção vem dos corpos S/C, do lado de EMA e de sua inclinação estrita. B é fixado antes de S, que não pode redefinir sua própria escala de avaliação.
Pode ignorar o primeiro candle não calmo se for pequeno?
Não. A primeira saída consome a tentativa antes dos filtros. Um candle maior posterior exige seis novos candles calmos consecutivos e sua própria oportunidade.
O stop é múltiplo ATR ou o pavio?
Nenhum dos dois. É o ponto médio do corpo de S no lado de saída, com margem para fora. O alvo projeta três unidades ATR anteriores desde o fechamento apropriado, não três riscos de entrada.
A confirmação deve ser interna ou romper uma faixa?
Não. Exatamente o próximo fechamento precisa continuar dentro do limite, com corpo concordante, TR limitado e EMA de acordo. Tocar antes uma saída fixa cancela.
Um lote menor salva uma entrada cara?
Não. Com as taxas lineares declaradas, volume muda exposição monetária, não W/L. A primeira cotação abaixo do piso líquido é rejeitada mesmo com spread aceitável.
Os resultados CSV são desempenho verificado?
Não. São casos mecânicos independentes inventados. Não estabelecem expectativa, taxa de acerto ou adequação ao real; o gap também mostra que risco planejado não é limite de perda.
Fontes e notas de pesquisa
Referências oficiais descrevem médias, true range, deslocamentos dos indicadores e parâmetros de ordens. Inicializações, condições, limites, horários, saídas e preços são hipóteses próprias de pesquisa, não recomendações do fornecedor nem configurações validadas.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
Hipótese educacional. Preços e execuções inventados; sem desempenho verificado, configurações reais ou limite de perda garantido.