
บริบท EMA อาจยังอยู่แม้ความผันผวนเปลี่ยน และ ATR อาจเพิ่มหลังการเคลื่อนไหวผ่านไปมากแล้ว ทั้งคู่ไม่ได้บอกว่าราคาถัดไปเหลือพื้นที่สุทธิพอหรือไม่ ประวัติ M5 และแผนราคาสมมติที่แยกอิสระช่วยทำซ้ำการเปรียบเทียบ ไม่ได้พิสูจน์ผลการเทรด
1. แยกบริบท สเกลช่วงราคา และพื้นที่ที่ดำเนินการได้
EMA อธิบายความสัมพันธ์ของค่าเฉลี่ยที่เลือก ATR วัดช่วงราคาจริงล่าสุดตามวิธีเฉลี่ยที่ประกาศ พื้นที่สุทธิขึ้นกับแผนเข้าปัจจุบันฝั่งถูกและทางออกที่เลือกแล้วหลังต้นทุน ไม่มีข้อใดแทนอีกข้อ กราฟสงบอาจเหลือพื้นที่น้อยเทียบสเปรด ส่วนกราฟขยายอาจต้องใช้ราคาเข้าที่แย่ลงมากแล้ว
นี่เป็นคู่มืออธิบาย ไม่ใช่กลยุทธ์เข้าใหม่ครบชุด เสริมคู่มือ ATR, EMA/ADX/ATR การเปรียบเทียบทางออก และกลยุทธ์ EMA/ATR รีเซ็ตหลังช่วงสงบ กลยุทธ์นั้นยังมีกฎเตรียมหกแท่งและเหตุการณ์แรกของตน การเปรียบเทียบนี้ไม่แทนที่ ประวัติและแผนทั้งหมดสมมติ คำสั่งเป็นศูนย์ ไม่มีผลลัพธ์จริง
2. ให้ EMA มีบทบาทบริบทที่จำกัด
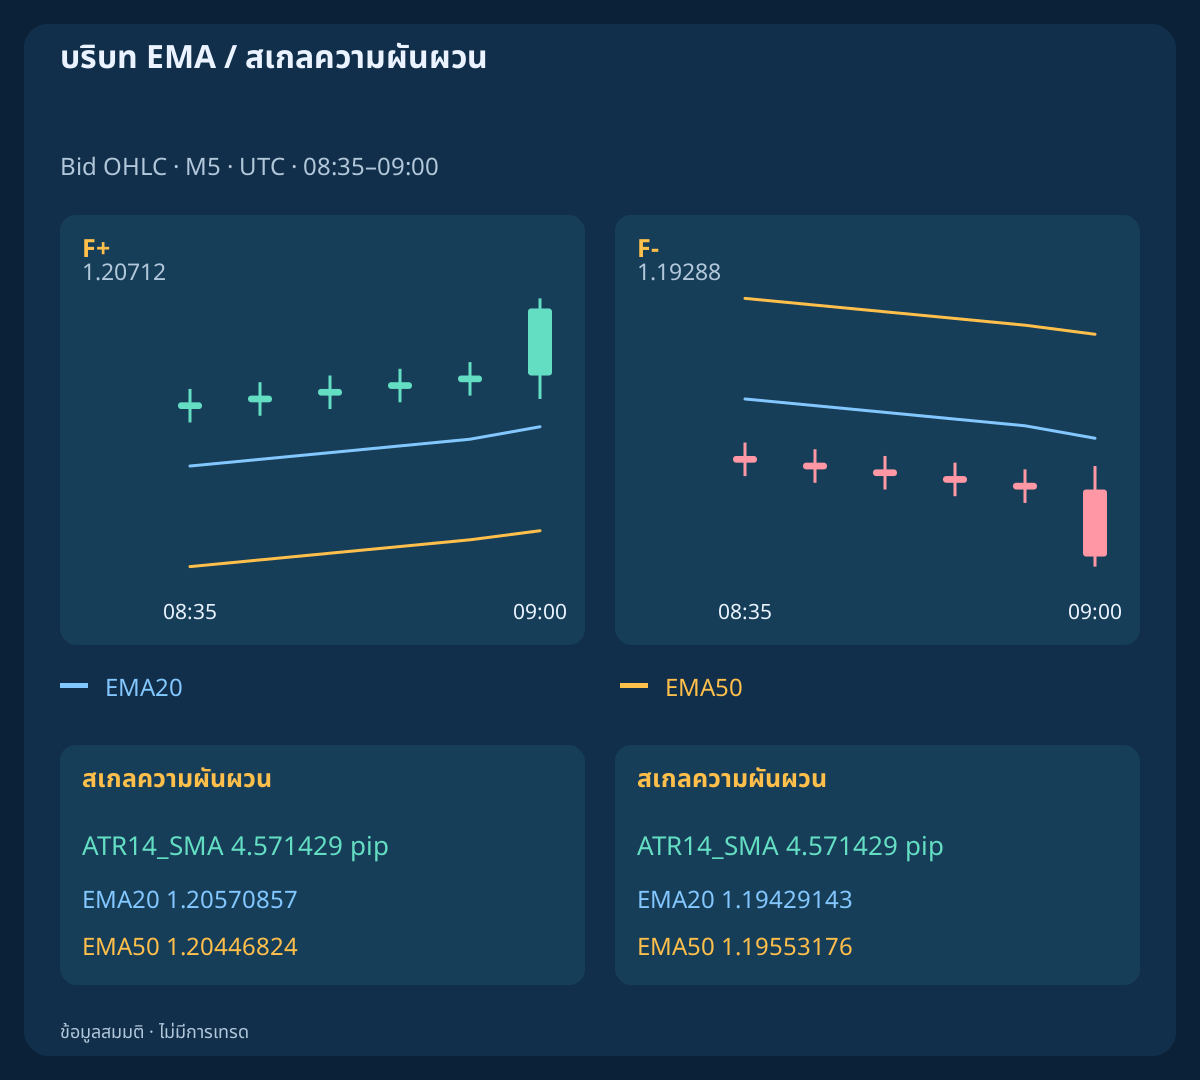
ใช้ EMA20/50 จากราคาปิด Bid M5 ตามกำหนด เริ่มแต่ละคาบ n ด้วยราคาปิด n ค่าแรกแล้วใช้ EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1) ค่าแรกอยู่ k19 และ k49 กำหนด F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)] เมื่อเท่ากันไม่อยู่ในบริบทใด
ป้ายเหล่านี้อธิบายความสัมพันธ์ ไม่ใช่คำสั่ง เวลา 09:00 UTC ประวัติขึ้นกับลงที่สะท้อนกันมีบริบทตรงข้ามแต่ TR=12 pip; ATR14_SMA=4.571429 pip เท่ากัน ATR ไม่ให้ทิศทาง เก็บสัญลักษณ์ ฟีด ฝั่งราคา ราคาที่ใช้ กรอบเวลา และค่าเริ่มร่วมกัน ไม่สมมติว่าค่าอ้างอิงจำกัดนี้ตรงกับเทอร์มินัลโดยไม่ตรวจการนำไปใช้
3. อ่านช่วงราคาจริงก่อนตีความ ATR
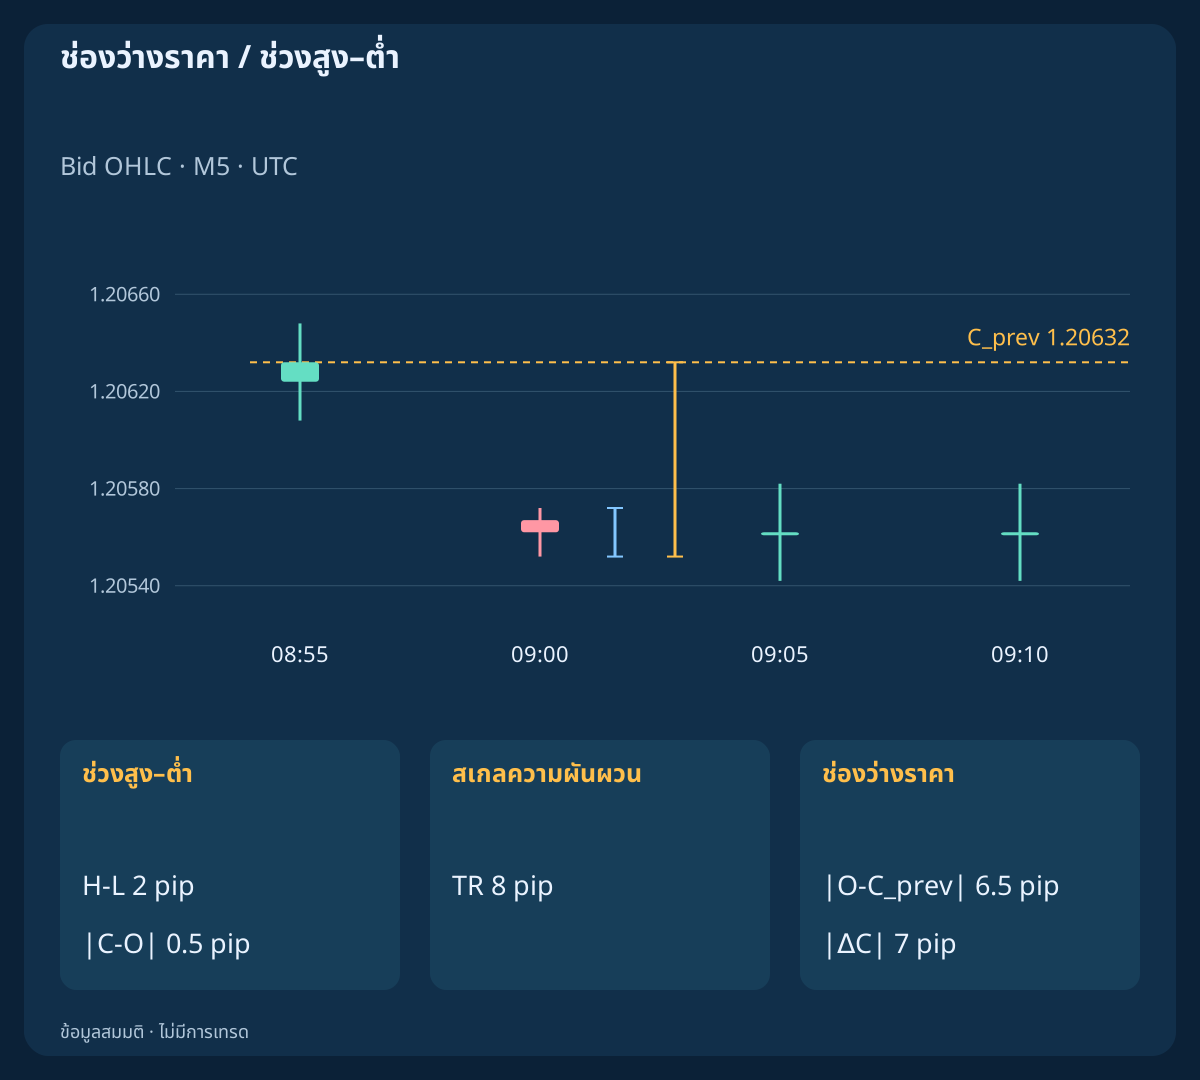
สำหรับแท่งที่มีราคาปิดก่อนหน้า ใช้ TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)) ช่วงสูงต่ำ ตัวแท่ง และการเปลี่ยนระหว่างราคาปิดเป็นคนละขนาด ตัวอย่างช่องว่างลงมี PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562
แท่งนี้ให้ High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip ช่องว่างยังนับแม้แท่งปัจจุบันแคบ ขนาด TR หรือ ATR เพียงอย่างเดียวไม่บอกโอกาสไปต่อ หน่วย EURUSD สมมติคือ pip=0.0001; point=tick=0.00001 และ OHLC ทุกค่าอยู่บนขั้น tick นี้
4. ระบุวิธีเฉลี่ยและค่าเริ่ม
คู่มือใช้ ATR14_SMA(k)=mean(TR(k−13),…,TR(k)) ซึ่งเริ่มมีที่ k14 จาก TR1–TR14 แท่งแรกไม่มีราคาปิดก่อนหน้าจึงไม่มี TR เปรียบเทียบค่าเฉลี่ย Wilder ที่ติดป้ายแยก โดยใช้ค่าเฉลี่ยสิบสี่ช่วงเริ่มเดียวกันแล้ว ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14 เก็บความละเอียดเต็มก่อนปัดแสดงผล
วิธีปรับเรียบหรือประวัติเริ่มต่างทำให้ค่าต่าง ต้องระบุก่อนเทียบการคำนวณ shift ตัวสุดท้ายของ iATR เลือกค่าบัฟเฟอร์ย้อนหลัง และ shift 0 ยังสร้างอยู่ ไม่ใช่ ma_shift ของเส้นค่าเฉลี่ย อ่าน EMA และ ATR จากช่วงปิดเดียวกันพร้อมเวลา ATR ศูนย์ที่ถูกต้องต่างจากช่วงเริ่มที่ไม่มีข้อมูล แต่ทั้งคู่ใช้เป็นตัวหารของอัตรานี้ไม่ได้
5. อย่าเรียกกราฟสงบว่าต้นทุนต่ำ
ประวัติสงบเป็นทางเลือกย่อสเกลเหลือหนึ่งในสี่และตรง tick ไม่ใช่ตัวอย่างตลาดจริง ก่อนขยาย ATR คือ 1 pip เทียบกับ 4 pip ในฐานอ้างอิง สเปรดสมมติอิสระ 0.8 pip ให้ spread/ATR=0.80 versus 0.20 สเกลเล็กทำให้ภาระสัมพัทธ์ของสเปรดเดิมสูงขึ้น
สัดส่วนเป็นการวินิจฉัย ไม่ใช่ความน่าจะเป็นหรือโมเดลต้นทุนครบ ATR ไม่วัดสภาพคล่อง คุณภาพจับคู่ อายุราคา หรือสลิปเพจอนาคต แผนช่วงสงบแยกให้ L=3.4 pip; W=1.6 pip; W/L=0.4705882 หลังต้นทุน การลดระยะทางออกอาจไม่รักษาอัตราสุทธิที่ใช้ได้ และข้อจำกัดระยะกับปริมาณของโบรกเกอร์ยังเพิ่มเงื่อนไข
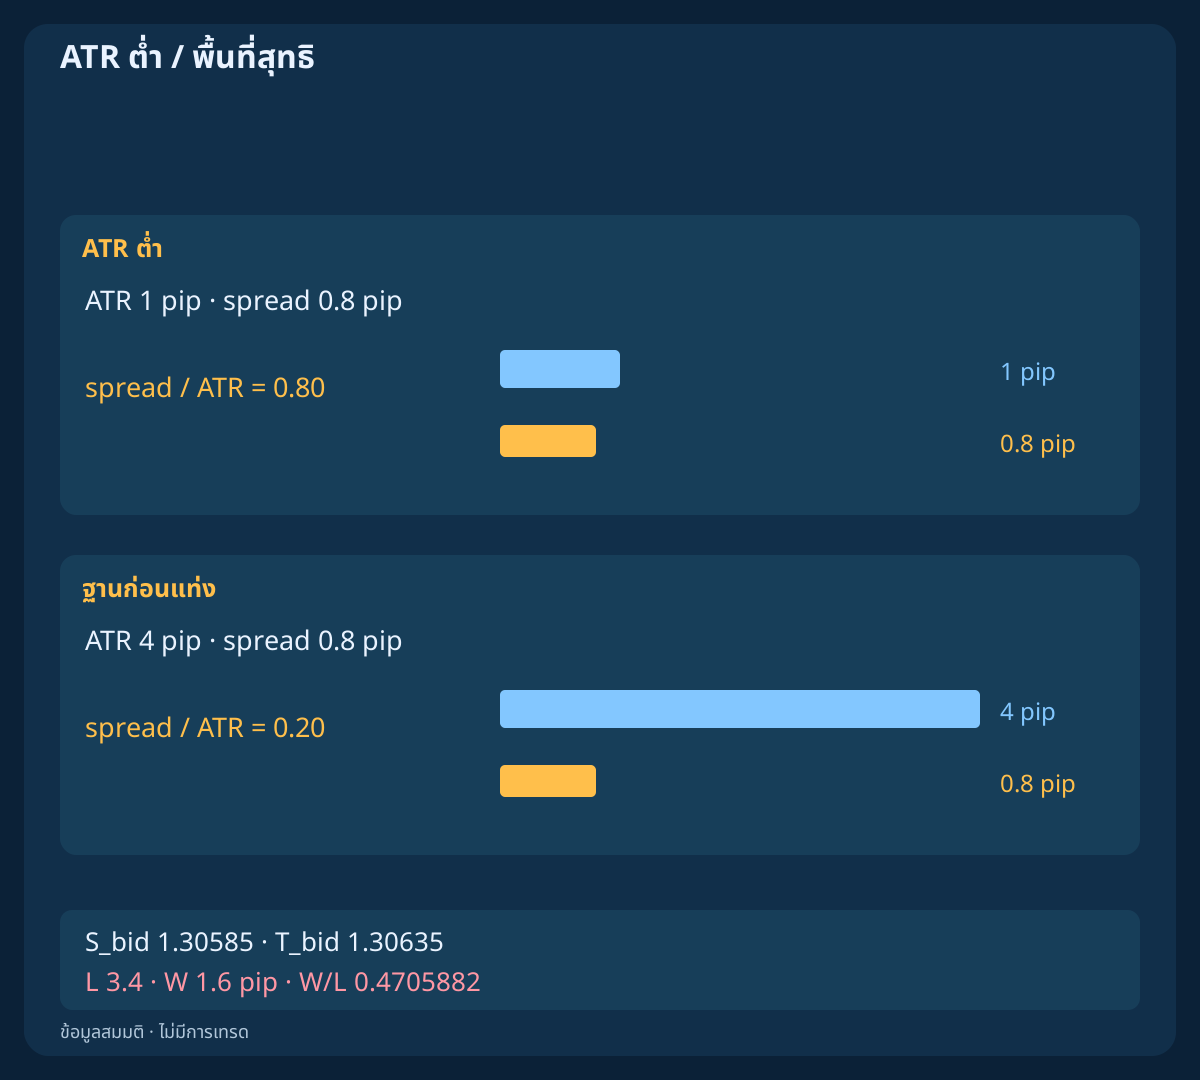
| การสังเกต | เวลา UTC | บริบท | ATR, pip | สเปรด, pip |
|---|---|---|---|---|
| ฐานก่อนแท่ง / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| ฐานก่อนแท่ง / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR ต่ำ | 08:55 | F+ | 1.000000 | 0.8 |
| จุดสูง / ต่ำต่างกัน | 08:55 | F+ | 10.800000 | 0.8 |
6. แยกแท่งขยายจากค่าเฉลี่ย
ในประวัติอ้างอิง TR สิบสี่ค่าก่อนหน้าเป็น 4 pip แท่งปิดที่ 09:00 UTC มี TR=12 pip แต่ค่าเฉลี่ยใหม่เพียง ATR14_SMA=ATR14_W=32/7=4.571429 pip ค่าเฉลี่ยตอบสนองข้อมูล ไม่ใช่ช่วงของแท่งล่าสุดหรือการยืนยันอิสระของแท่งนั้น
ช่วงถัดไปกลับเป็น 4 pip เมื่อ 10:10 UTC / k94 ค่า k80 ออกจากหน้าต่าง SMA สิบสี่แท่ง ทำให้ SMA กลับ 4.000000 pip ขณะที่ Wilder ยัง 4.202477 pip ความต่างมาจากอิทธิพลข้อมูลเก่า ไม่ใช่ราคาล่าสุดต่าง ATR จึงอาจลดเพราะค่าเก่าออกจากหน้าต่าง โดยแท่งใหม่ไม่ได้สงบลง
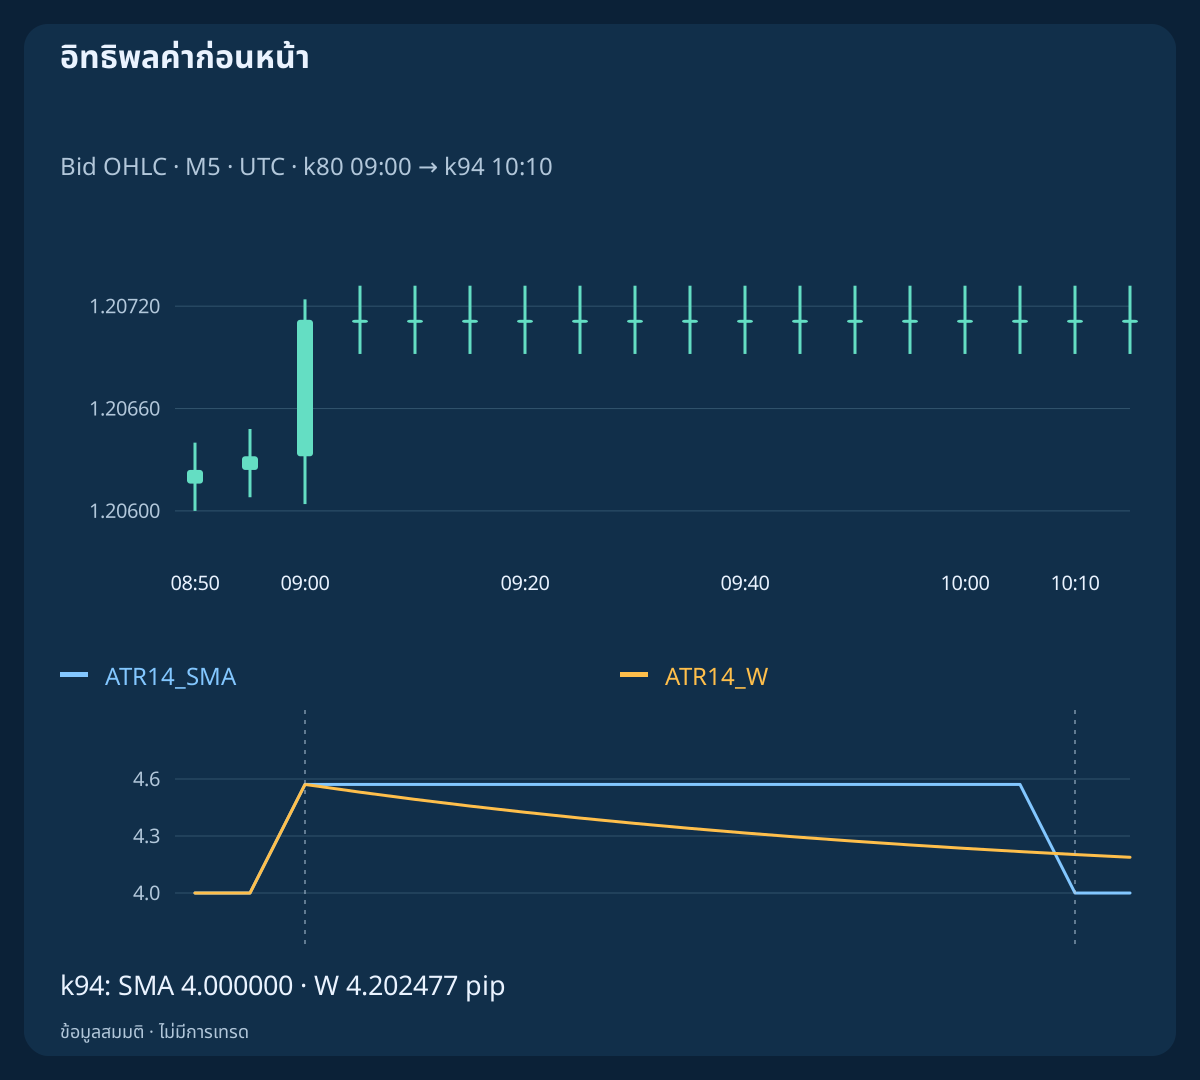
7. ตรึงตัวหารเมื่อถามเรื่องการขยาย
ถ้าจะเทียบช่วงใหม่กับสเกลก่อนหน้า ให้ประกาศ B=ATR14_SMA(k79)=4 pip ก่อน k80 แล้วได้ TR80/B=12/4=3.000000 หากหารด้วยค่าเฉลี่ยที่รวมช่วงใหม่แล้ว จะได้ TR80/ATR14_SMA(k80)=12/(32/7)=2.625000 ทั้งคู่คำนวณถูกแต่ตอบต่างคำถาม
ขั้นต่ำตัวอย่างที่รวมเท่ากัน ratio>=2.8 ยอมรับฐานตรึง แต่ไม่ยอมรับตัวหารปัจจุบัน เป็นการวินิจฉัย ไม่ใช่เกณฑ์แนะนำหรือคำสั่ง อย่าเปลี่ยนตัวหารเงียบๆ ภายในการทดสอบเดียว กลยุทธ์อื่นอาจตั้งใจใช้ ATR ปัจจุบันได้ถ้าประกาศและทดสอบสม่ำเสมอ การขยายภายหลังไม่ฟื้นเหตุการณ์ที่ใช้แล้ว
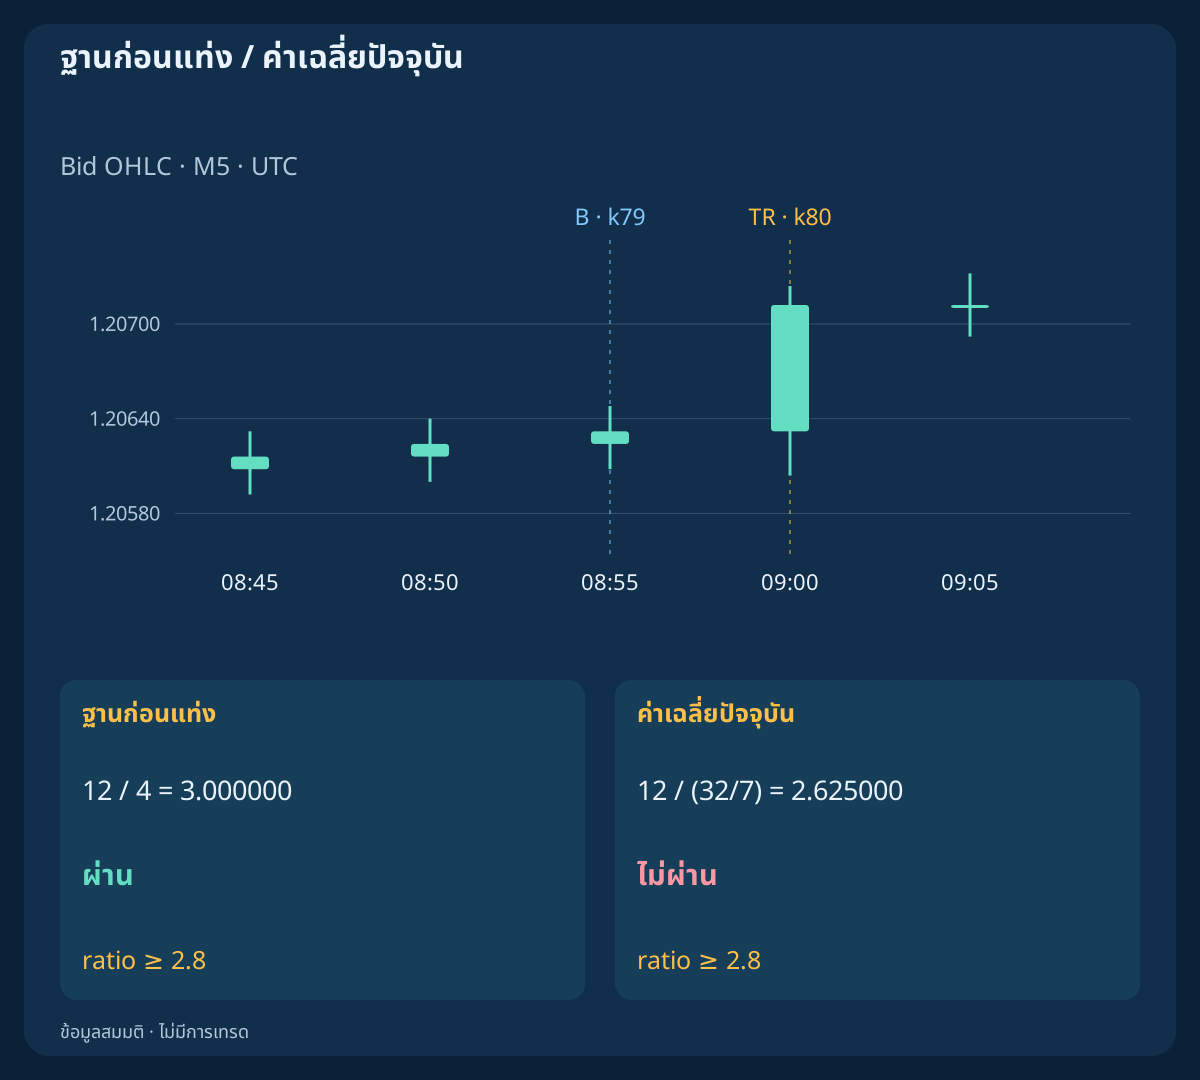
| การสังเกต | TR, pip | B, pip | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| ช่วงราคาขยาย / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| ช่วงราคาขยาย / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| จุดสูง / ต่ำต่างกัน | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| ช่องว่างราคา | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. อย่าถือความสอดคล้องเป็นหลักฐานอิสระ
ประวัติไส้เทียนกว้างรักษาราคาปิดทั้งหมดและ EMA ทั้งสอง แต่เปลี่ยนจุดสูงต่ำ ที่ปิดแท่งขยาย ATR ฐานกับไส้กว้างเป็น 4.571429 versus 11.314286 pip โดยบริบท EMA เหมือนกัน ฐานก่อนแท่งคือ 4.0 versus 10.8 pip ช่วงกว้างกว่าในหน่วยราคาไม่จำเป็นต้องขยายมากกว่าเมื่อเทียบประวัติของตน
นี่เปลี่ยนข้อมูล OHLC ไม่ใช่การคำนวณถูกสองแบบที่ต่างกันบนข้อมูลเดียว EMA และ ATR แปลงข้อมูลซ้อนกัน เพิ่มตัวชี้วัดไม่ได้เป็นเสียงอิสระหรือคูณโอกาสสำเร็จโดยอัตโนมัติ คุณค่าเพิ่มต้องทดสอบแบบจำลองครบหลังต้นทุนสมจริงบนข้อมูลที่ไม่เคยใช้
9. สังเกตการดีขึ้นเพียงภาพจากค่าอ้างอิงเคลื่อน
กำหนดระยะวินิจฉัย D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k) ราคาปิดประวัติขึ้นคง 1.20712 ตั้งแต่ 09:00 ถึง 09:30 UTC แต่ D ลด 3.087500 → 1.693608 เมื่อ EMA ตามเข้ามา ATR ยังรวมแท่งขยาย ระยะที่ปรับด้วย ATR เล็กลงไม่ได้ทำให้ราคาเข้าถูกลง
เป็นการเทียบราคาปิด ไม่ใช่ชุดราคาที่ดำเนินการได้ ตรวจทั้งตัวตั้ง ตัวหาร และอัตรา ค่าใหม่ไม่ได้เป็นเหตุการณ์ราคาใหม่ และ EMA ที่ใกล้ขึ้นไม่คืนสถานะรูปแบบที่หมดอายุหรือถูกปฏิเสธ กลยุทธ์จริงต้องกำหนดอายุและรีเซ็ตแยก คู่มือนี้ไม่ให้สิทธิ์เข้าเพียงเพราะรออัตราที่ดูดีขึ้น
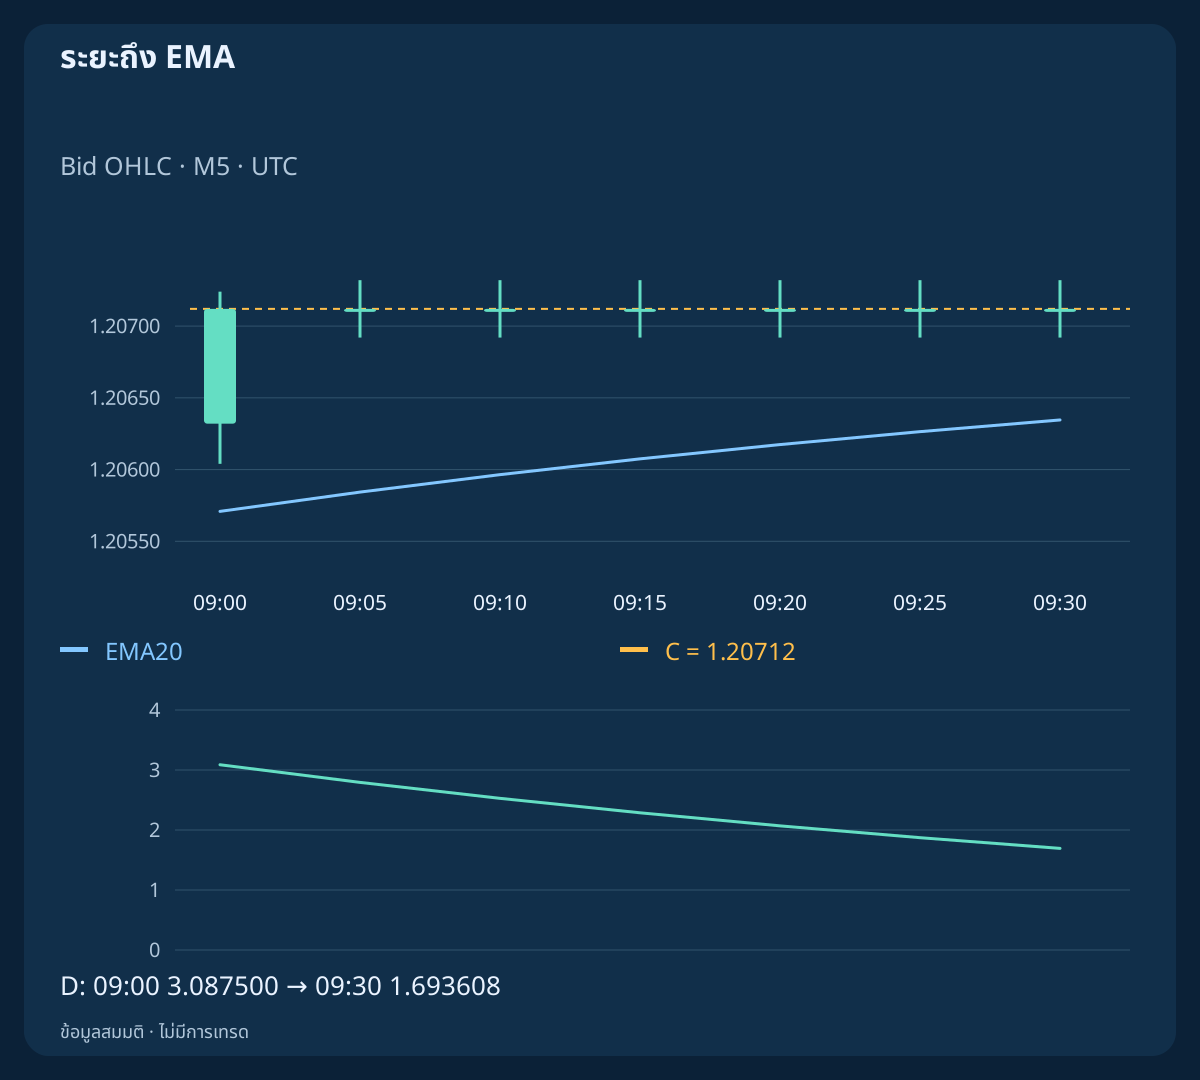
| เวลา UTC | ราคาปิด | EMA20 | ATR, pip | ระยะ / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. คำนวณแผนราคาอิสระก่อนตัดสินความช้า
ตัวอย่างต้นทุนสมมติ EURUSD บัญชี USD, EUR 100,000 ต่อล็อต และ pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01 ก่อนเทียบราคาเลือก B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740 ซึ่งแทน 1.5B stop distance; 3.5B target distance จากจุดอ้างอิง เป็นสมมติฐานแผน ไม่ใช่ค่าตั้งสำหรับเงินจริง
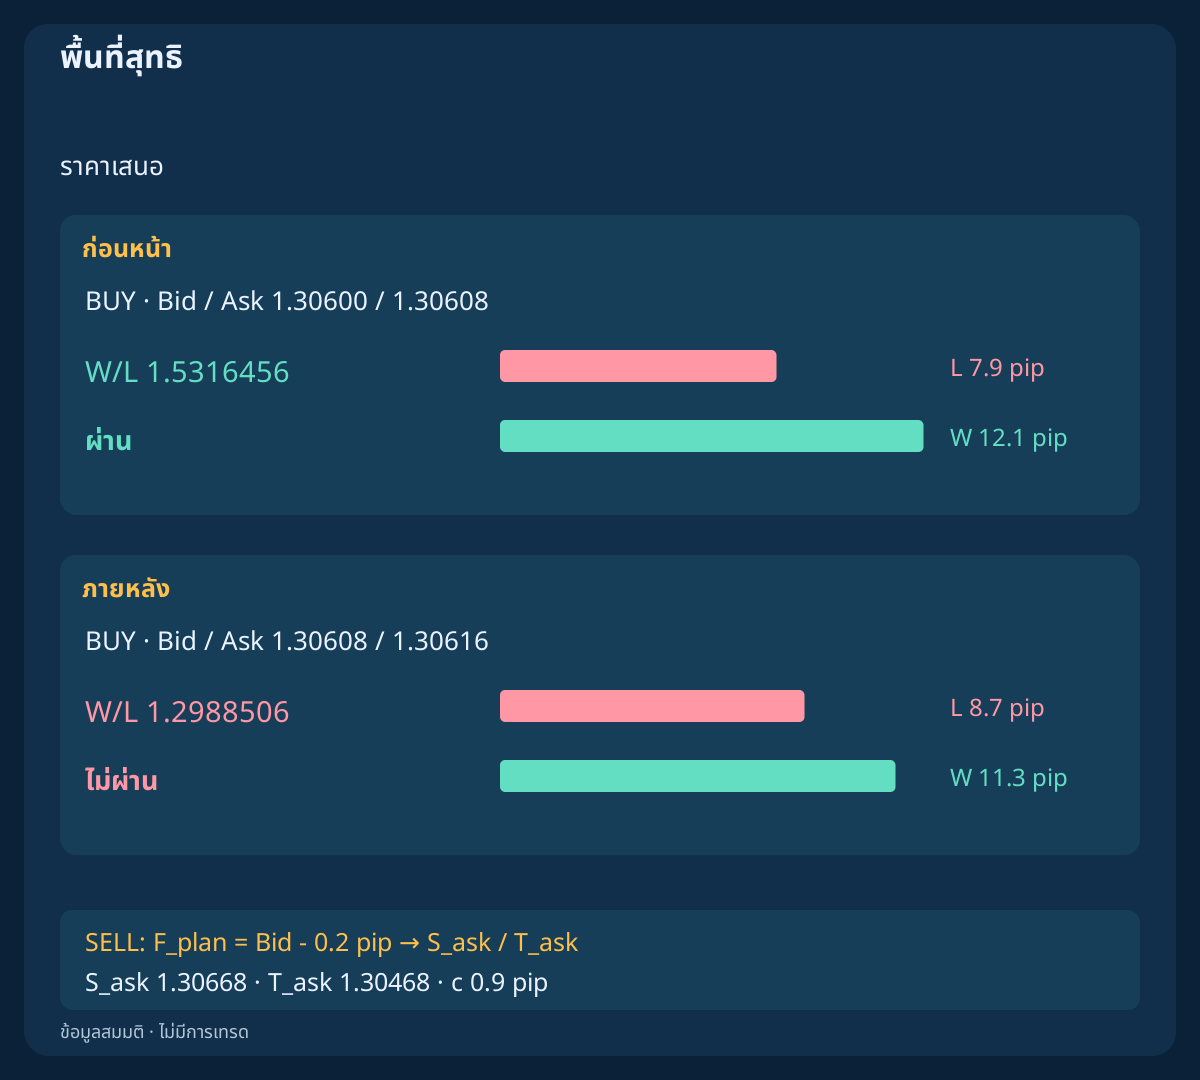
ที่ 10:00:00.100 UTC ราคา BUY คือ Bid/Ask=1.30600/1.30608 สามวินาทีต่อมา 1.30608/1.30616 สเปรดทั้งคู่ 0.8 pip ใส่ราคาเข้าเสียเปรียบใน F_plan=Ask+0.2 pip แล้วนับเฉพาะสลิปเพจออกที่เหลือกับค่าคอมมิชชันไปกลับเชิงเส้น c=0.3+0.6=0.9 pip ไม่มีขั้นต่ำ ค่าเพิ่ม หรือค่าถือครอง ราคาอิสระจากประวัติตัวชี้วัด ไม่ใช่การอนุญาตให้รอสามวินาที เพราะกำหนดเวลาของกลยุทธ์อาจตัดราคาหลังไปแล้ว
11. แยกอัตราสุทธิจากเงินที่เสี่ยง
สำหรับ BUY ใช้ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ต้องให้ L และ W เป็นบวกพร้อมขั้นต่ำสมมติ W/L>=1.50 แผนก่อนให้ F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456 แผนหลัง F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506 สเปรดเท่าเดิมไม่รักษาพื้นที่สุทธิถึงทางออกคงที่
งบสมมติคือ $12,500×0.25%=$31.25 ปัดลงด้วย lots=floor_step(31.25/(L×10),0.01) จะได้ก่อน 0.39 lot; planned_loss=$30.81; net_target=$47.19 ส่วนขนาดวินิจฉัยภายหลัง 0.35 lot; planned_loss=$30.45 ไม่ผ่านอัตราจึงไม่ใช่ขนาดที่อนุญาต ต้นทุนเชิงเส้นทำให้ลดปริมาณเปลี่ยนเงิน ไม่เปลี่ยน W/L จำนวนเป็นแผน ไม่ใช่ผลจริงหรือเพดานรับรอง ต้องตรวจข้อจำกัดโบรกเกอร์และความเสี่ยงรวมเพิ่ม
| ราคาเสนอ | ขาดทุน, pip | กำไร, pip | W/L สุทธิ | ล็อตตามแผน | กฎ |
|---|---|---|---|---|---|
| BUY / ก่อนหน้า · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | กฎเดิม |
| BUY / ภายหลัง · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | กฎเดิม |
| SELL / ก่อนหน้า · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | กฎเดิม |
| SELL / ภายหลัง · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | กฎเดิม |
| BUY / ATR ต่ำ · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | กฎเดิม |
| BUY / เป้าปรับใหม่ · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | กฎเปลี่ยน |
12. สะท้อน SELL ตามฝั่งราคาที่ถูก
SELL เข้าฝั่ง Bid ออกฝั่ง Ask แผนสะท้อนอิสระใช้ S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip ที่ราคาแรก Bid/Ask=1.30600/1.30608 ราคาเข้าตามแผนคือ 1.30598 คำนวณ L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c สเปรดแสดงผ่านฝั่งเข้าออกแล้ว ไม่บวกเป็นค่าใช้จ่ายแยกซ้ำ
ราคา SELL หลัง Bid/Ask=1.30592/1.30600; F_plan=1.30590 ทำให้พื้นที่สุทธิแย่ลงเท่า BUY ความสมมาตรถูกสร้าง ไม่ใช่ผลตลาด แท่ง Bid ไม่พิสูจน์ว่ามีทางออก Ask และไม่มีเส้นทางดำเนินการ Ask ในอดีต งานวิจัยจริงต้องใช้ราคาสังเกตจับคู่กับสัญญาโบรกเกอร์ ราคาเข้าแผนยังเป็นสมมติ ไม่มีการจับคู่จริงหรือ P&L
13. ไม่แก้ราคาเข้าช้าด้วยการเขียนเป้าหมายใหม่
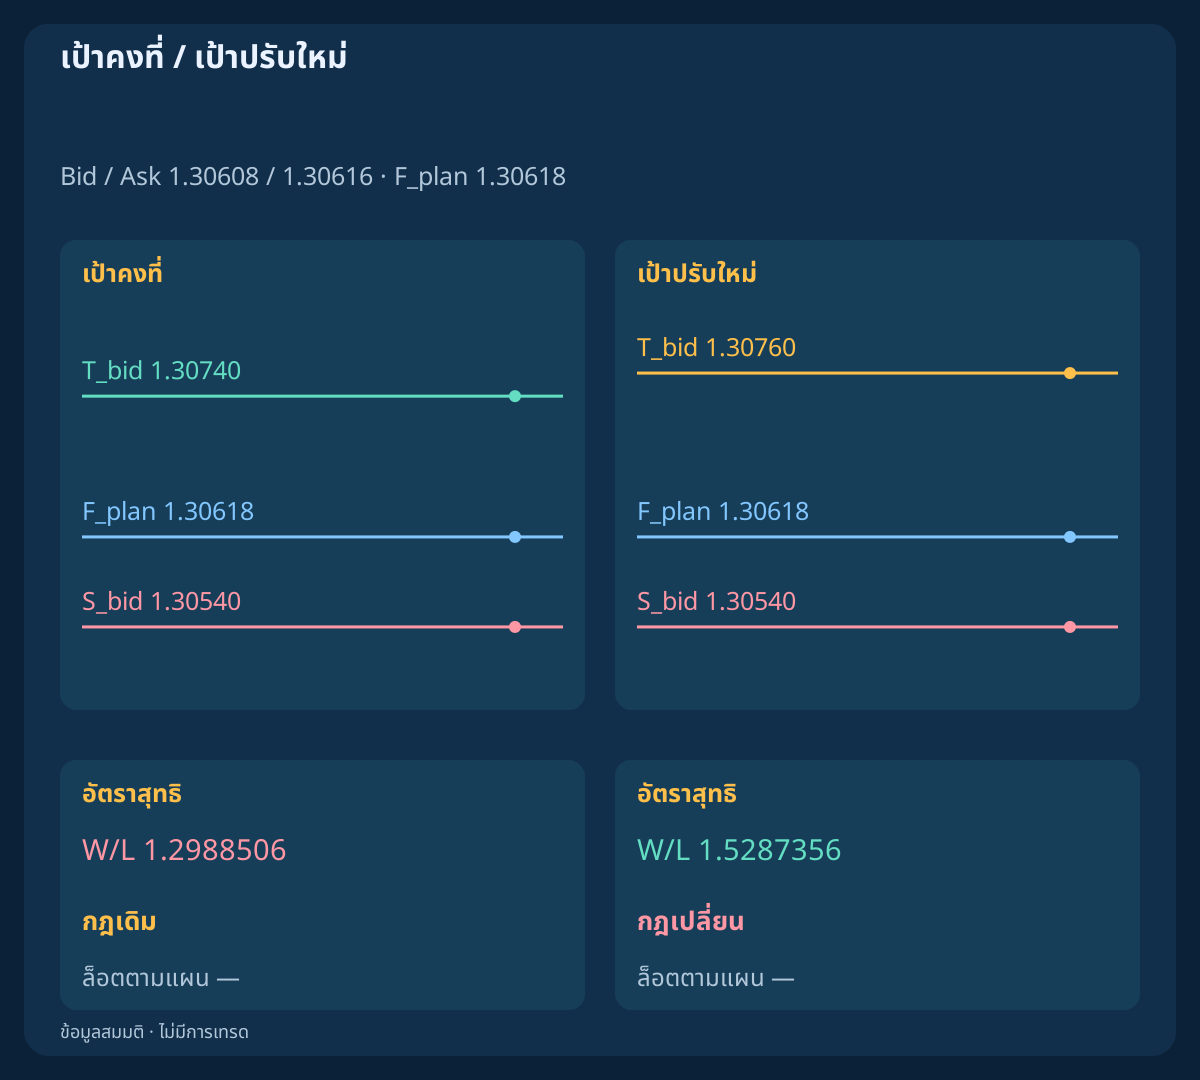
แผน BUY หลังเดิมรักษา S_bid=1.30540; T_bid=1.30740 กรณีสมมติที่เปลี่ยนแผนยืม 32/7 pip จากอีกบทแล้วเลื่อนเฉพาะเป้าไป T_new=1.30600+3.5×(32/7)×0.0001=1.30760 ที่ราคาเข้าเดิมกลับรายงาน L=8.7; W=13.3; W/L=1.5287356 สเกลเป็นเพียงสมมติฐานเปรียบเทียบ ไม่ใช่ ATR ที่สังเกตคู่กับราคาเหล่านี้
คณิตศาสตร์ผ่านเพราะสมมติให้กำไรอยู่ไกลขึ้น ไม่ได้ซ่อมแผนเป้าคงที่หรือพิสูจน์ว่าไปถึงเป้าได้ แถวกฎเปลี่ยนไม่มีปริมาณแผนที่อนุญาตแม้ผ่านด่านตัวเลข โมเดลเป้าปรับได้ที่นิยามล่วงหน้าอาจทดสอบแยกด้วยทางออกและผลของตนบนลำดับเดียวกัน แต่ผลสมมตินั้นไม่ทำให้แผนเดิมกลับมาใช้ได้
14. ระบุภาวะตลาดและขอบเขตการทำงาน
สงบ ขยาย และความผันผวนเฉลี่ยสูงเป็นคำอธิบายหน้าต่างที่เลือก ไม่ใช่ภาวะสากลหรือคำทำนาย ATR ไม่ยืนยันสภาพคล่อง ความปลอดภัยช่วงข่าว หรือการเคลื่อนไหวสูงสุดอนาคต ช่องว่าง กลับตัว สเปรดแปรผัน และราคาขาดทำให้ภาพเสียได้ เงินเผื่อและ stop ตามความผันผวนไม่รับรองการดำเนินการหรือขีดจำกัดขาดทุน
กำหนดการแปลงเวลาและกฎพักเข้า ฟื้นสเปรด และสัญญาณใหม่แยก เก็บเหตุการณ์ใช้แล้วระหว่างหยุดเข้า ตรวจ tick ระยะ stop ปริมาณ ความเสี่ยงรวม และราคาพร้อมใช้ อย่าแทนแท่งหาย ข้อมูลเริ่มไม่พอ หรือตัวหารไม่เป็นบวกด้วยศูนย์ตามสะดวก คู่มือไม่ได้กำหนดระบบครบชุด
15. ทำซ้ำไฟล์ก่อนตัดสินตัวกรอง
ไฟล์มี 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders ประวัติ Bid สมมติห้าชุดมีช่วงเริ่มครบ ช่องว่าง สะท้อน สเกลหนึ่งในสี่ และไส้ต่างเป็นประวัติแยก ไม่ใช่การจับคู่ทางเลือกจากฟีดเดียว แผนไม่มีราคาจับคู่จริง P&L ที่เกิดแล้ว ค่าถือครอง หรือค่าอื่น
คำนวณ EMA, TR ค่าเฉลี่ย ATR ทั้งสอง ฐานตรึง ระยะ และต้นทุนฝั่งถูกใหม่อย่างอิสระ ที่ 09:02 UTC ช่วง M5 ตามกำหนดที่ปิดล่าสุดคือ 08:55–09:00 ส่วน 09:00–09:05 ยังสร้าง ตรวจเวลาจริงและความพร้อม ไม่ใช่นาฬิกาอย่างเดียว ตรวจจุดที่ค่าสุดโต่งออกจากหน้าต่าง ศูนย์กับค่าที่ไม่มี และการปัดล็อตลง ขนาดวินิจฉัยหรือกฎเปลี่ยนไม่ใช่ปริมาณที่เทรดแล้ว
16. ทดสอบคำถามที่ประกาศบนลำดับเดียวกัน
ก่อนวิจัย กำหนดเหตุการณ์ราคาที่เข้าข่ายโดยไม่ขึ้นกับ ATR เทียบบริบท EMA ล้วนกับตัวกรองสเกลโดยใช้ข้อมูล ลำดับ ต้นทุน และงบเดียวกัน ตรึงการปรับเรียบ ค่าเริ่ม เวลาอ้างอิง เกณฑ์ และทางออกก่อนช่วงเวลาเรียงลำดับที่ไม่เคยใช้ เก็บการปฏิเสธกับหมดอายุ ไม่สร้างเหตุการณ์สะดวกใหม่หลังไม่ผ่าน
วัดจังหวะ เหตุผลปฏิเสธ คุณภาพดำเนินการ ผลสุทธิ และผลไม่ทราบด้วย Bid/Ask น่าเชื่อถือ แยกภาพดีขึ้นจากตัวหารหรือเป้าเคลื่อนกับราคาเข้าจริงที่ดีขึ้น ห้าประวัติหกแผนสาธิตกลไก ไม่ใช่กำไรหรือค่าที่ดีที่สุด นิยามชัดทำให้ทดสอบสมมติฐานได้ แต่ตัวชี้วัดตรงกันไม่พิสูจน์ความได้เปรียบ
คำถามที่พบบ่อย
ATR เพิ่มหมายถึง BUY หรือไม่?
ไม่ ATR วัดสเกลช่วงราคาโดยไม่มีทิศทาง ประวัติขึ้นกับลงสะท้อนกันมี ATR เท่ากันได้ ต้องอ่านราคาหรือบริบท EMA แยก
ตลาดสงบสแคลปิงได้ถูกกว่าหรือไม่?
ไม่เสมอ สเปรดและค่าธรรมเนียมเท่าเดิมอาจกินส่วนสเกลเล็กมากขึ้น ATR ไม่วัดสภาพคล่องหรือรับรองการจับคู่ ต้องดูราคาและพื้นที่สุทธิ
ทำไมต้องตรึง ATR ก่อนเทียบการขยาย?
เพื่อเทียบช่วงใหม่กับสเกลก่อนหน้า ATR ปัจจุบันรวมแท่งนั้นแล้ว ทั้งสองคำถามใช้ได้ แต่ตัวหารต้องตรงการทดสอบที่ประกาศ
ระยะถึง EMA ลดสร้างการเข้าใหม่หรือไม่?
ไม่ EMA ตามเข้าใกล้ได้แม้ราคาหยุด อัตราดูดีขึ้นไม่ใช่เหตุการณ์ใหม่ ราคาที่ดำเนินการได้ หรือสิทธิ์ใช้เหตุการณ์หมดอายุซ้ำ
เป้า ATR ที่ไกลขึ้นช่วยราคาเข้าช้าได้ไหม?
ไม่ในแผนเป้าคงที่เดิม เพราะกฎและสมมติฐานกำไรเปลี่ยน โมเดลปรับเป้าที่ประกาศแยกก่อนต้องทดสอบของตน ไม่ได้ยืนยันแผนเก่า
CSV นี้พิสูจน์การเทรดมีกำไรหรือไม่?
ไม่ เป็นการสังเกตและแผนสมมติอิสระ คำสั่งศูนย์ ไม่มีการจับคู่จริงหรือ P&L ที่เกิดแล้ว ไม่แสดงอัตราชนะหรือผลตอบแทนคาดหวัง
แหล่งอ้างอิงและบันทึกวิจัย
เอกสารทางการอธิบายค่าเฉลี่ย ช่วงราคาจริง วิธีปรับเรียบ ATR และบัฟเฟอร์ ค่าเริ่มจากข้อมูลจำกัด บริบท เกณฑ์ หน้าต่างเปรียบเทียบคงที่ และต้นทุนเป็นสมมติฐานเพื่อเรียนรู้ ไม่ใช่คำแนะนำผู้ให้บริการหรือค่าที่รับรองสำหรับเงินจริง
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
คู่มือเพื่อการศึกษา ข้อมูลและแผนสมมติ คำสั่งศูนย์ ไม่มีการจับคู่จริงหรือผลการเทรดที่วัดได้