

Eine große Kerze kann eine Bewegung einleiten oder die Gelegenheit bereits ausschöpfen. Dieses Modell vergleicht sie mit der zuvor bekannten Volatilität, verlangt einen moderaten nächsten Schlusskurs und verwirft einen zu teuren ersten Quote. Eine spätere schönere Expansion ersetzt den ersten Versuch nicht. Alle Beispieldaten sind erfunden.
1. Was untersucht dieses Modell?
Die Hypothese untersucht den Übergang von einer ruhigen Kursfolge zur gerichteten Expansion. Sie verlangt weder den Bruch einer festen Spanne noch eine Bandrückkehr oder zwei gegenläufige Rücklaufkerzen. Anders als beim MACD/ATR-Erstwendemodell filtert ATR den Kandidaten und skaliert das Ziel; EMA bestimmt die Richtung. Eine kräftige Kerze genügt nicht. Ein gemessener Vorteil oder einsatzfertiger Expert Advisor wird nicht behauptet.
Verwenden Sie lückenlose planmäßige M5-Bid-OHLC und abgeschlossene, auf Schlusskursen beruhende Indikatoren. Der fiktive EURUSD-Kontrakt hat pip=0.0001; point=tick=0.00001. Maßgeblich sind der tatsächlich ausführbare Tick und reale Kontraktdaten. SELL benötigt beobachtete zugehörige Ask-Daten; aktueller Spread plus historischem Bid rekonstruiert keinen historischen Ask. Die Regeln sind eine reproduzierbare Forschungsbasis, keine Live-Einstellungen.
2. EMA, True Range und ATR-Mittel festlegen
Initialisieren Sie EMA20 bei k19 aus den ersten zwanzig Schlusskursen; danach gilt EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21. True Range beginnt bei k1: TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Ab k14 ist ATR14_SMA(k)=mean(TR(k−13)..TR(k)) definiert. Das ist ein arithmetisches Mittel, keine Wilder-Rekursion. Vor dem Startwert ist EMA nicht verfügbar; fehlender oder nullwertiger ATR verhindert die Klassifikation.
Vergleichen Sie ungerundete gespeicherte Werte. Bei drei früheren EMA-Werten ist eine Kerze ruhig, wenn alle Bedingungen TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j gelten. Jede verwendet den abgeschlossenen ATR und EMA derselben Kerze. In MT4 verschiebt ma_shift die Linie im Chart; der letzte shift wählt den historischen Pufferwert. Shift 0 bildet die laufende Kerze ab. Prüfen Sie Zeitstempel und Initialisierung, bevor Sie native Gleichheit behaupten.
3. Mit sechs ruhigen Kerzen aktivieren und den ersten Übergang verbrauchen
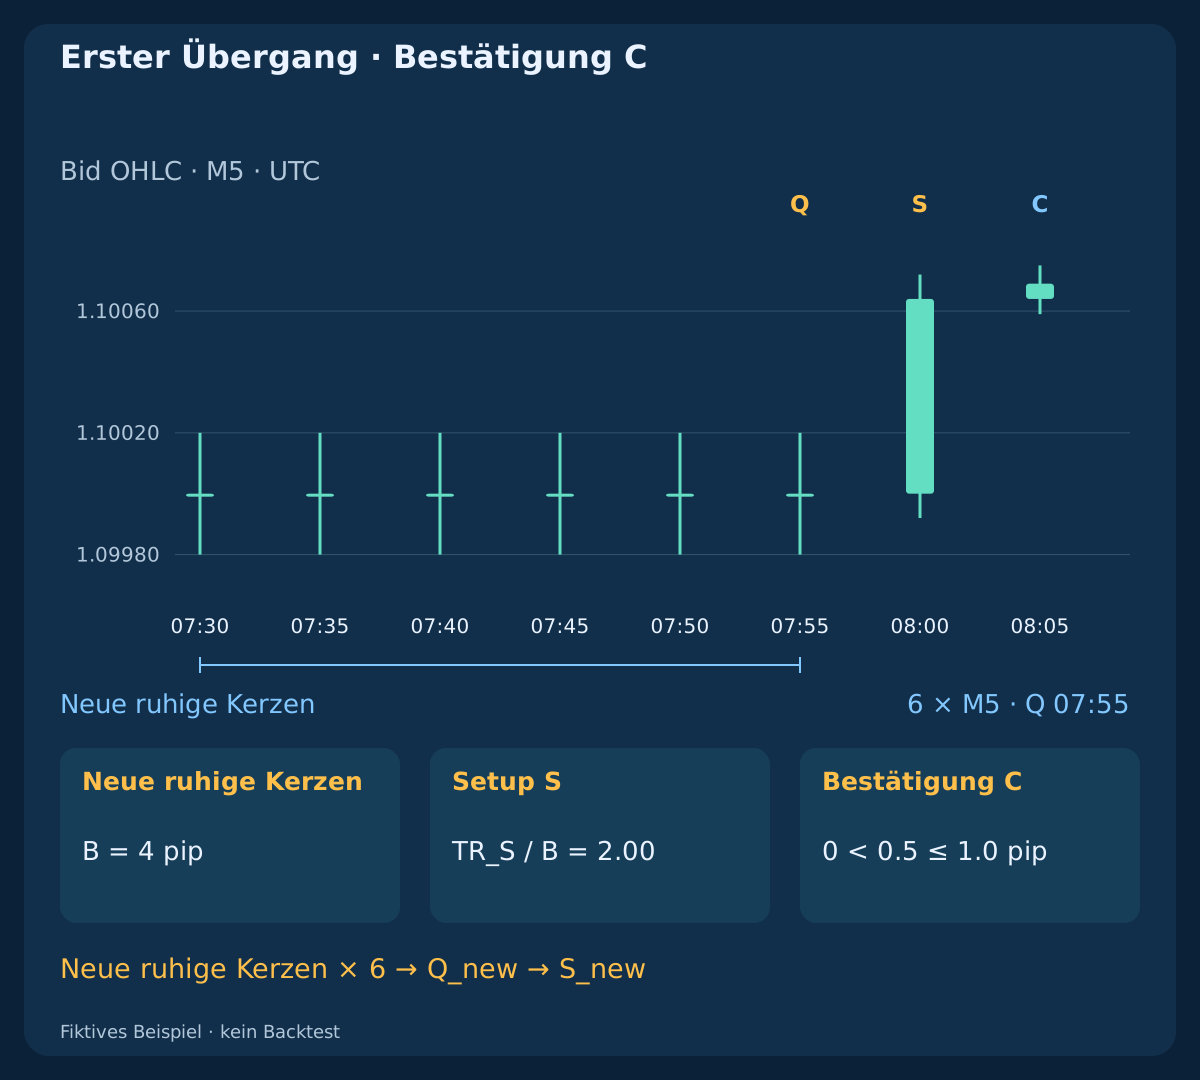
Zählen Sie aufeinanderfolgende ruhige Kerzen. Ab sechs ist das Modell scharf; jede weitere ruhige Kerze aktualisiert Anker Q und fixiert B=ATR14_SMA(Q). Die erste folgende nicht ruhige Kerze ist S und verbraucht die Gelegenheit sofort, auch wenn sie zu klein, zu groß, außerhalb der Zeiten oder richtungslos ist. Gesucht wird nicht die erste große Kerze, die alle Filter erfüllt. Anhaltende Ruhe aktualisiert nur Q.
Nach S sind sechs neue ruhige Kerzen in Folge erforderlich. Führen Sie den Zustand außerhalb der Einstiegszeiten und bei blockierenden Positionen oder ungeklärten Anfragen weiter. Ein verworfener Quote, eine spätere große Kerze oder neue Stunde reaktiviert nichts. Fehlende/ungültige Kerzen verwerfen die ausstehende Bestätigung und sperren Einstiege; rekonstruieren Sie lückenlose Historie und frischen Ruhezustand. Nach Neustart Eigentümerschaft abgleichen und Zustand ohne historische Aufträge nachspielen.
4. Die erste Expansion an der alten Basis messen
Für S gilt 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75. Die Eröffnung muss nahe Q liegen: abs(Open_S−Close_Q)<=0.10×B. BUY verlangt einen positiven Kerzenkörper, Schluss über der eigenen EMA20 und EMA20 über ihrem Wert drei Kerzen zuvor; SELL kehrt die Vergleiche um. Gleichheit scheitert an Richtungsbedingungen. ATR_S ist nur Diagnose und ersetzt niemals den fixierten Nenner B.
Der Schluss muss nahe dem Richtungsende liegen: BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80. S und die nächste planmäßige C müssen innerhalb [07:00,10:00) UTC schließen. Prüfen Sie die Brokerzeit-UTC-Umrechnung für das Datum. Die Obergrenze verwirft bewusst Schockkerzen. Dieses Zeitfenster filtert keine Nachrichten; alle numerischen Schwellen sind unoptimierte Annahmen.
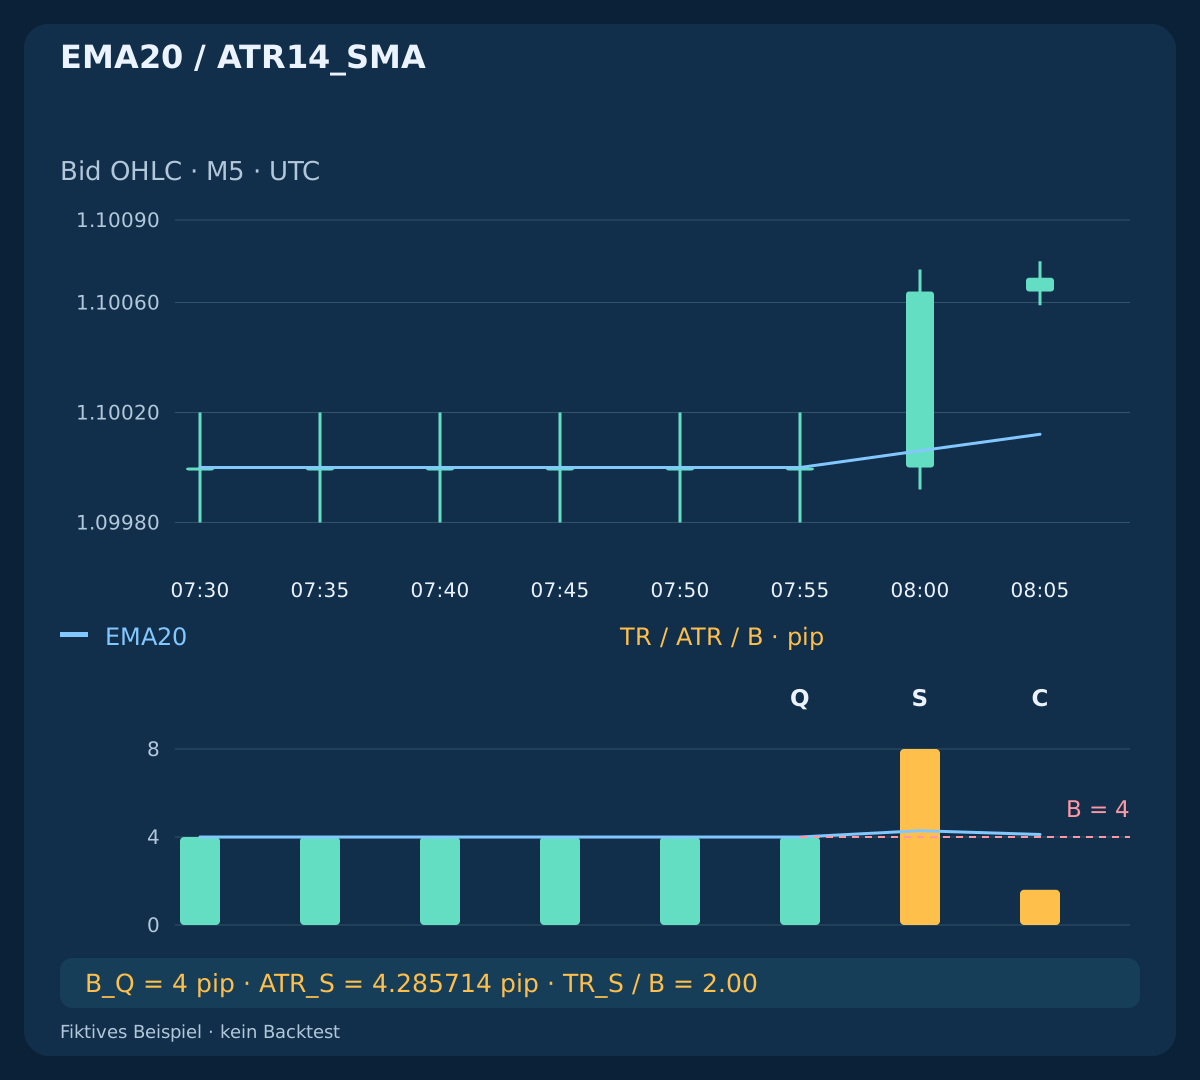
| UTC-Zeit | EMA20 | ATR, Pips | Festes B, Pips | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. Körper-Stop und Volatilitätsziel einfrieren
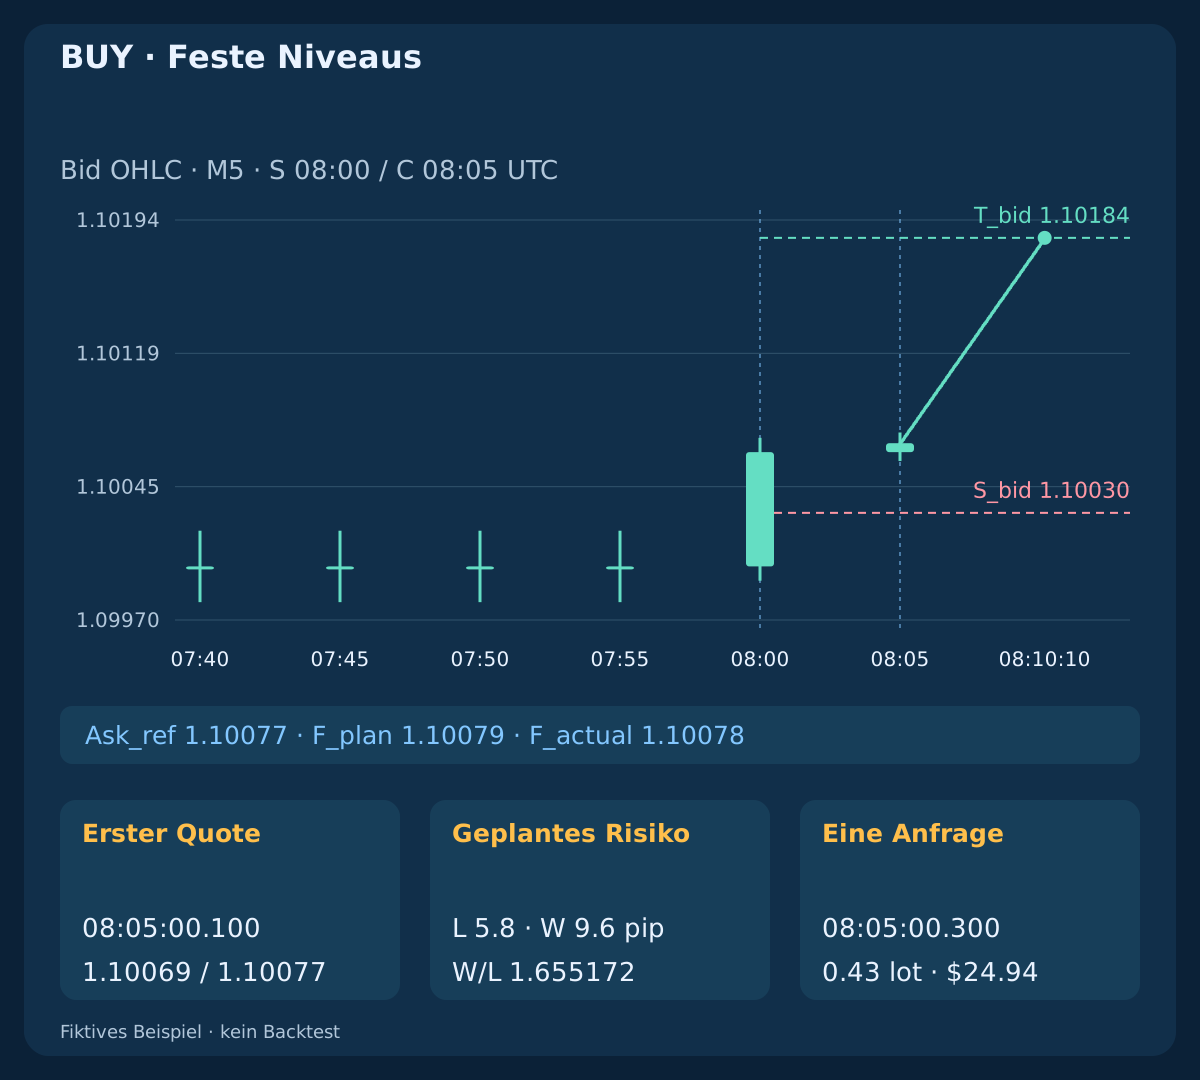
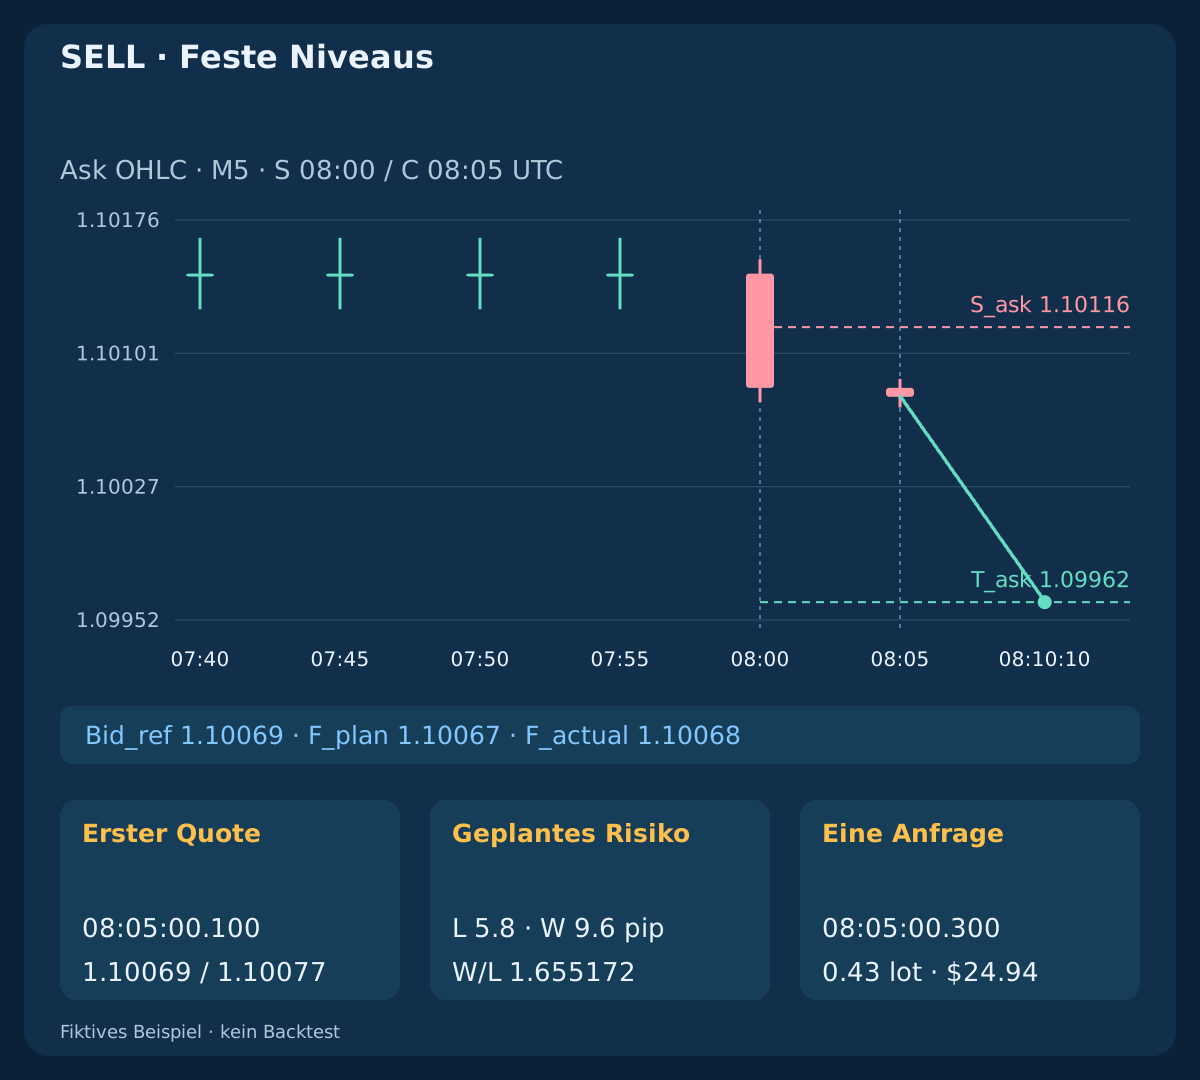
Bei S fixiert BUY S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B). SELL fixiert S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B). Stops werden nach außen, Ziele nach innen gerundet. SELL verwendet seine beobachteten Ask-Endpunkte; der konstante Beispielspread ist erfunden. Fehlende benötigte Ask-Beobachtungen sperren den Einstieg.
Der Stop beruht auf der Körpermitte von S, weder auf einem ATR-Vielfachen noch auf ihrem Docht. Das Ziel projiziert drei Einheiten des ATR vor der Expansion vom Schlusskurs der passenden Kursseite aus, nicht das Dreifache des Einstiegsrisikos. C, späterer ATR, Quote oder Ausführung ändern nichts. Die Niveaus gelten für zukünftige Absicherung/Ziele; während S entsteht, ist der Stop noch nicht aktiv.
| Seite | Stop | Ziel | Körpermitte |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. Nur einen moderaten Fortsetzungsschluss erlauben
C ist genau der nächste planmäßige M5-Schluss. Zuerst verwerfen, falls C einen festen Ausstieg berührt: BUY prüft Bid-Tief kleiner/gleich S oder Hoch größer/gleich T; SELL Ask-Hoch größer/gleich S oder Tief kleiner/gleich T. Danach sind ein Körper gleicher Richtung, Schluss auf der richtigen Seite der eigenen EMA20 und dieselbe strikte Dreikerzensteigung nötig. Fehlende C wird nicht ersetzt.
Mit Richtung d=+1 for BUY; d=−1 for SELL gilt 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B. Keine Fortsetzung scheitert ebenso wie eine übermäßige Ausdehnung. C muss weder eine Innenkerze sein noch eine historische Spanne brechen. Eine Pending Order, zweite Bestätigung oder spätere Expansion repariert nichts. Jede weitere Gelegenheit braucht sechs eigene neue ruhige Kerzen.
7. Den ersten beobachteten Quote einmal bewerten
Beim ersten Symbol-Quote nach dem planmäßigen C-Schluss müssen dessen abgeschlossene Daten bereits verfügbar sein. Verlangen Sie positive geordnete Bid/Ask-Werte und spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms. Empfangsalter ist ein lokal gemessenes Intervall, keine aus Serverzeitstempeln abgeleitete Netzwerklatenz. Ein ungeeigneter erster Quote verbraucht den Kandidaten; spätere günstigere Quotes sind irrelevant.
Senden Sie höchstens eine initiale geschützte Marktanfrage bis einschließlich C+1 second. Ohne rechtzeitigen Quote verfällt sie. Unmittelbar vorher erneut aktuelle Preise, Empfangsalter, Nettoverhältnis, dasselbe zuerst berechnete Volumen, Geldlimits, Eigentümerschaft, Margin, Berechtigungen, Mindestlot und Broker-Stopgrenzen prüfen. Sind feste SL/TP nicht gemeinsam einreichbar, auslassen. Nicht nachskalieren, Niveaus erweitern, Verbesserungen abwarten oder durch Pending Orders ersetzen.
8. BUY: alte Volatilität, neue Kursinformation
Q schließt um 07:55, S um 08:00 und C um 08:05 UTC. Q hat EMA20_Q=1.10000; B=0.00040=4 pips. Für S gilt O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80. Ihre EMA20 beträgt 1.10006095; ATR_S steigt auf 4.285714 Pips, B bleibt jedoch vier.
C schließt bei 1.10069 mit 0.5 Pip Fortsetzung und 1.6 Pips TR. Fixierte Ausstiege: S_bid=1.10030; T_bid=1.10184. Erster Quote: 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079. Die geschützte Anfrage bei .300 hat 200 ms Empfangsalter; der Server führt bei 1.10078 um .450 aus und bestätigt um .500. Planungsreserve und tatsächlicher Ausführungspreis sind verschieden.
9. SELL: Bid-Analyse mit eigenen Ask-Ausstiegen
Der unabhängige SELL-Zweig spiegelt Bid-Kerzen; EMA20 fällt. Bid-Eröffnung/Schluss von S sind 1.10138/1.10074, die zugehörigen Ask-Endpunkte 1.10146/1.10082. Somit gilt S_ask=1.10116; T_ask=1.09962. Indikatoren nutzen weiter Bid; Ask definiert SELL-Absicherung und Ausstiegstests. Dieselbe ATR-Größe hat keine Richtungsaussage.
C schließt im Bid bei 1.10069. Der erste Bid/Ask ist wieder 1.10069/1.10077; SELL plant aber F_plan=1.10067 und wird bei 1.10068 ausgeführt. Ask-Ziel 1.09962 entspricht nur beim erfundenen konstanten Spread einem Bid von 1.09954. Gleiche Richtungskosten sind konstruierte Symmetrie, kein Nachweis gleicher Live-Ergebnisse oder verlässlicher Ask-Rekonstruktion.
10. Unabhängige Fehlschläge getrennt halten
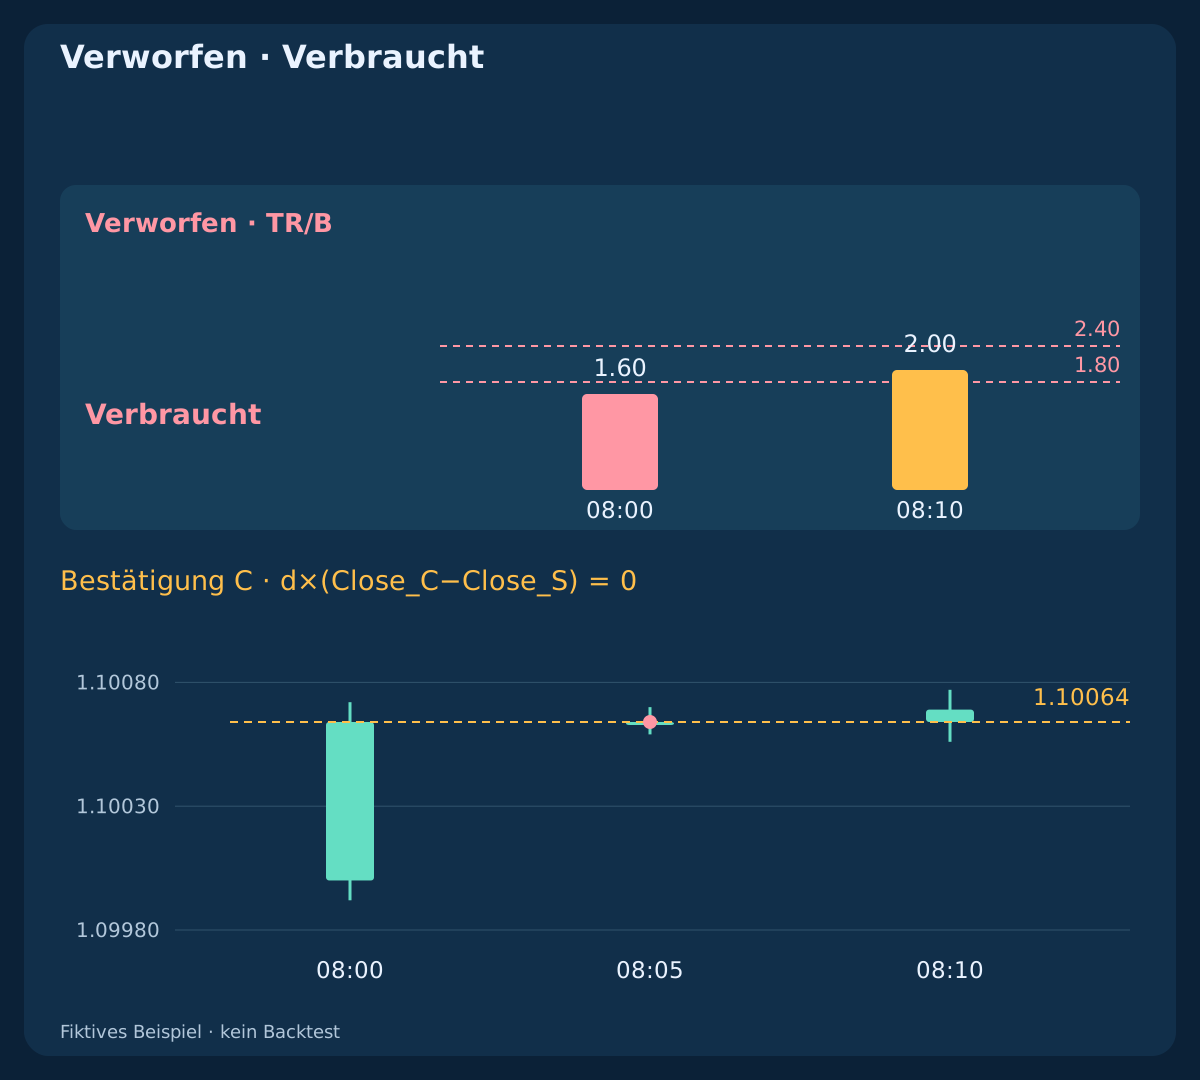
In first_nonexpansion hat die erste nicht ruhige S TR_S/B=1.60, unter der Untergrenze. Die größere Kerze um 08:10 ersetzt sie nicht: sechs neue ruhige Kerzen fehlen. In oversized_expansion übersteigt TR_S/B=2.80 die Obergrenze. In late_confirmation schließt C exakt beim S-Schluss 1.10064. Null Fortsetzung scheitert; der Schluss um 08:10 bei 1.10069 ist zu spät.
In bad_first_quote ergeben Bid 1.10069 und Ask 1.10080 einen Spread von 1.1 Pips. Das Netto-W/L liegt noch über 1.50, doch die Spreadgrenze scheitert; ein besserer Quote bei .200 reaktiviert nichts. Das sind getrennte erfundene Zweige. Verworfene Zeilen haben keine Einstiegsanfrage, gehandeltes Volumen oder realisiertes Ergebnis. Diagnostische Referenzen und hypothetische Größen sind keine Ausführungen oder Nullrenditetrades.
11. Genügend Nettospielraum am Einstieg verlangen
Angenommen sind USD-Konto, EUR 100,000 je Lot und pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. F_plan enthält 0.2 Pip nachteiligen Einstieg: Ask plus Reserve für BUY, Bid minus Reserve für SELL. Weitere 0.2 Pip Ausstiegsslippage und 0.7 Pip lineare Rundlaufkommission ohne Mindest- oder Zusatzgebühr ergeben c=0.9 pip. BUY nutzt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL kehrt die Kursdistanzen um. Der Spread ist durch die Kursseiten bereits enthalten.
L und W müssen positiv sein und W/L>=1.50 erfüllen. Normal gilt L=5.8; W=9.6; W/L=1.6551724. Ohne weitere Exponierung folgt lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: geplantes Risiko $24.94, Ziel $41.28. Der alternative erste Quote 1.10073/1.10081 erfüllt Spread und Abweichung, ergibt jedoch L=6.2; W=9.2; W/L=1.4838710. Bei jeder Größe verwerfen. Unbekanntes Gesamtrisiko oder Volumen unter Mindestlot sperrt den Einstieg; keine eigene Position aufstocken oder absichern.
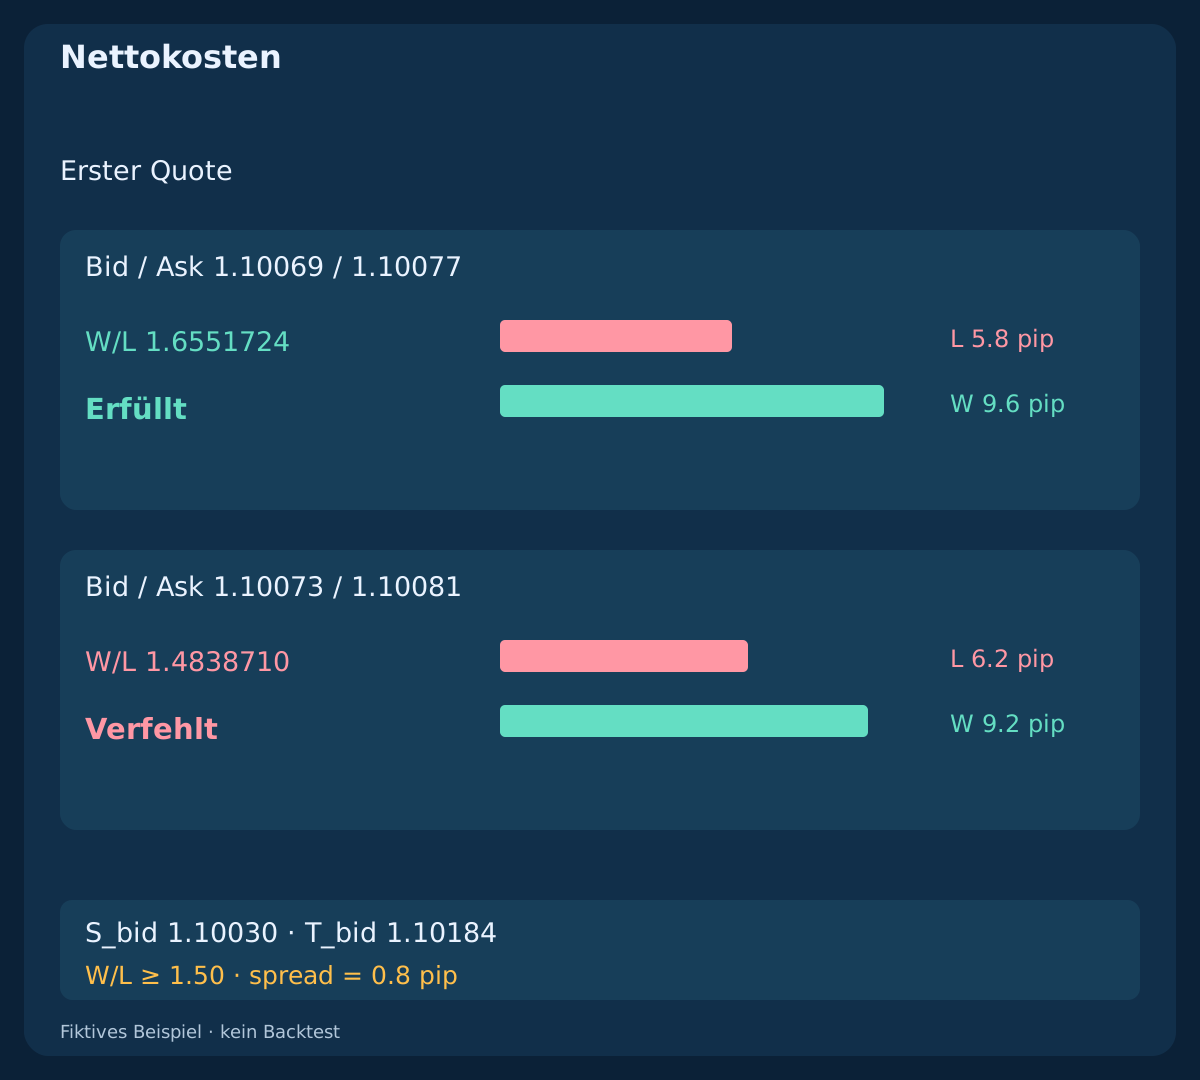
| Quote | Verlust, Pips | Ertrag, Pips | Netto-W/L | Ergebnis |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | Erfüllt |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | Verfehlt |
12. Vollständige Ausstiege und eigene Zeitgrenze verwalten
Schließen Sie den gesamten BUY bei Bid<=S_bid OR Bid>=T_bid bzw. SELL bei Ask>=S_ask OR Ask<=T_ask. Sonst beim ersten gültigen Quote ab min(C+15 minutes,10:00 UTC) den vollständigen Ausstieg anfragen, gerechnet ab C und nicht ab Ausführung. Einen bereits vom Broker ausgeführten Ausstieg vor einer weiteren Schließanfrage abgleichen. Verwaltung wartet nicht auf Einstiegs-Spread oder Indikatorfilter. Kein Trailing, Teilausstieg oder erweitertes Ziel.
Die Zielzweige erreichen um 08:10:10 ihre korrekte Kursseite für 10.6−0.7=9.9 net pips; $42.57. Ungenutzte Reserven sind keine Gebühren. Im Gap-Zweig springt Bid von 1.10060 auf 1.09990; dort ergibt der Ausstieg −9.5 net pips; −$40.85 und übersteigt den Plan. Beim Zeitausstieg kommt der erste fällige Quote um 08:20:00.200; Ausführung bei .350 zu Bid 1.10055 ergibt −3.0 net pips; −$12.90. Planungsrisiko begrenzt den realisierten Verlust nicht.
| Ergebnis | Netto-Pips | Netto-USD |
|---|---|---|
| BUY / Ziel | 9.9 | 42.57 |
| SELL / Ziel | 9.9 | 42.57 |
| BUY / Gap | -9.5 | -40.85 |
| Ausstieg / 15 min | -3.0 | -12.90 |
| Anfrage / 128 | 9.9 | 42.57 |
13. Unbekannte Ergebnisse vor einer neuen Anfrage klären
In timeout_reconciled wird die Anfrage um 08:05:00.300 serverseitig bei .450 ausgeführt, meldet um 08:05:01 Fehler 128 und wird um 08:05:02 geschützt gefunden. Timeout beweist kein Scheitern. Neue Einstiege sperren und eigene Positionen, Pending Orders sowie Historie anhand Kennungen, Symbol, Richtung und Volumen abgleichen. Ein Kommentar garantiert keine Idempotenz. Keine blinde Ersatzanfrage senden.
Fehlt bei einer verifizierten eigenen Ausführung die feste Absicherung oder ist sie falsch, sieht die Störfallregel eine vollständige Marktausstiegsanfrage bei gültigem Quote und vorhandener Berechtigung vor; danach alarmieren und abgelehnte/ungeklärte Ergebnisse abgleichen. Schließungen nicht blind wiederholen, fremde Positionen nicht anfassen. Nach Neustart Eigentümerschaft, akzeptierte Absicherung, offene Anfragen und Ruhezustand wiederherstellen. Einstiegssperren deaktivieren bestehende Positionsverwaltung nicht.
14. Scheiternde Marktphasen erkennen
Auf Ruhe kann eine Fehlexpansion folgen; ein großer gerichteter Körper kann Bewegung erschöpfen. Eine kleine Folgebewegung beweist keine Fortsetzung. EMA läuft nach und verwendet bereits im Muster enthaltene Kurse; ATR misst Größenordnung, keine Richtung oder unabhängige Bestätigung. Ein Körpermitten-Stop kann im üblichen Rauschen liegen. Kosten, variable Ask-Verläufe, Brokergrenzen und Gaps können einen sauberen Bid-Chart entwerten.
Die Basis enthält keine automatische Nachrichtensperre. Eine Variante muss die vollständige Regel für Sperrzeiten, Spreadnormalisierung und frische Signale einschließlich verbrauchter und neu aufgebauter Zustände vorher festlegen. Vergleichen Sie verpasste Gelegenheiten und reale Kosten, nicht nur Verluste. Andere Glättungen, Ruhebedingungen, Expansionsgrenzen, Zeiten oder Ausstiege sind eigene Varianten und werden nicht nach Kenntnis des Ergebnisses geändert.
15. Mechanik vor Performance reproduzieren
Die drei CSVs enthalten 822 bars; 2,010 events; 10 independent branches mit fünf Ablehnungen und fünf alternativen Einstiegen. Es sind konstruierte Demonstrationen, keine Markthistorie, gleichzeitigen Positionen oder Trefferquotenstichprobe. Nach Einstieg ist der deklarierte Sekundendatenstrom samt expliziten Endquotes vollständig. Analytische Schlussmarkierungen sind keine ausführbaren Quotes. Millisekunden sind erfundene lokale Messungen, keine native MT4-Serverpräzision. Finanzierung oder Zusatzgebühren fehlen.
Berechnen Sie EMA/TR/ATR, jede Ruhebedingung, neuestes Q und ersten verbrauchten Übergang unabhängig neu. Prüfen Sie vorangehendes B, S-Qualität, feste Ausstiege der richtigen Kursseite, einzige C, ersten Quote, Kosten, Volumen und zeitliche Auslöser. Beziehen Sie fünf gegenüber sechs neuen ruhigen Kerzen, Null-ATR, Gaps, Gleichheit, fehlende C, alte Quotes, Verfall, unbekannte Exponierung, Neustart und Timeout ein. Marktforschung benötigt unberührte Perioden, beobachtete Bid/Ask und reale Ausführungsgrenzen. Diese CSVs belegen nur Mechanik.
Fiktive M5-Kerzen herunterladen (CSV)
16. Eine endliche Ausführungsliste nutzen
Prüfen Sie lückenlose abgeschlossene Daten und abgeglichene Eigentümerschaft. Zählen Sie sechs ruhige Kerzen und aktualisieren Sie Q bei weiterer Ruhe. Verbrauchen Sie die erste nicht ruhige S vor Qualität und Zeit; vergleichen Sie sie mit dem bei Q fixierten B. Fixieren Sie Körper-Stop und Drei-B-Ziel. Prüfen Sie nur planmäßige C: zuerst berührte Ausstiege, dann strikte Richtung, begrenzte Fortsetzung und TR. Bewerten Sie den ersten Quote einmal und berechnen Sie positiven Nettospielraum sowie gültiges festes Volumen.
Prüfen Sie Ausführung und Geldlimits vor einer geschützten Anfrage erneut; klären Sie das Ergebnis und verwalten Sie vollständige Ausstiege mit eigener Uhr. Warten Sie nach Fehler auf sechs neue ruhige Kerzen. Protokollieren Sie Ablehnungen, unbekannte Ergebnisse und Kosten. Das macht die Hypothese prüfbar, beweist aber weder positiven Erwartungswert noch garantierte Verlustgrenze oder geeignete Live-Einstellungen.
Häufige Fragen
Fordert steigender ATR zum Kaufen auf?
Nein. ATR misst Bewegungsausmaß. Richtung liefern S/C-Körper, EMA-Seite und strikte Steigung. B steht vor S fest; S kann ihren eigenen Bewertungsmaßstab nicht verändern.
Kann man die erste nicht ruhige Kerze überspringen, wenn sie zu klein ist?
Nein. Der erste Übergang verbraucht den Versuch vor Qualitätsfiltern. Eine spätere größere Kerze benötigt sechs neue ruhige Kerzen in Folge und eine eigene Gelegenheit.
Ist der Stop ein ATR-Vielfaches oder der Docht?
Weder noch. Es ist die Körpermitte von S auf der Ausstiegskursseite mit Puffer nach außen. Das Ziel liegt drei vorherige ATR-Einheiten vom passenden S-Schluss entfernt, nicht drei Einstiegsrisiken.
Muss C eine Innenkerze oder ein Spannenbruch sein?
Nein. Genau der nächste Schluss muss innerhalb der Grenze in Richtung fortsetzen, bei passendem Körper, begrenzter TR und EMA-Übereinstimmung. Vorherige Berührung eines festen Ausstiegs verwirft C.
Rettet ein kleineres Lot einen teuren Einstieg?
Nein. Bei den linearen Gebühren verändert Volumen das Geldrisiko, nicht W/L. Ein erster Quote unter der Nettogrenze wird trotz akzeptablem Spread verworfen.
Sind CSV-Ergebnisse verifizierte Strategieleistung?
Nein. Es sind unabhängige erfundene Mechanikfälle. Erwartungswert, Trefferquote und Live-Eignung lassen sich daraus nicht ableiten. Das Gap zeigt auch, dass Planungsrisiko keine Verlustobergrenze ist.
Quellen und Forschungsnotizen
Offizielle Quellen beschreiben gleitende Durchschnitte, True Range, Indikatorverschiebungen und Orderparameter. Initialisierung, Ruhebedingungen, Schwellen, Zeiten, Ausstiege und Preise sind eigene Forschungsannahmen, keine Herstellerempfehlungen oder validierten Handelseinstellungen.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
Lehrreiche Forschungshypothese mit erfundenen Kursen und Ausführungen. Keine verifizierte Performance, Live-Einstellungen oder garantierte Verlustgrenze.