

Una candela ampia può avviare il movimento oppure esaurire lo spazio disponibile. Il modello la confronta con la volatilità nota prima della sua formazione, richiede una prosecuzione moderata alla chiusura successiva e rifiuta una prima quotazione troppo costosa. Non sceglie poi un’espansione più attraente. Tutti gli esempi sono inventati.
1. Che cosa verifica questo modello?
L’ipotesi studia il passaggio da una sequenza calma a un’espansione direzionale. Non richiede la rottura di un intervallo fisso, il rientro in una banda o due candele di ritracciamento contro tendenza. Diversamente dal modello MACD/ATR della prima svolta del momentum, ATR filtra il candidato e scala l’obiettivo; EMA indica la direzione. Una candela forte non basta. Non si dichiara un vantaggio misurato né un Expert Advisor pronto all’uso.
Usare OHLC Bid M5 continui agli orari previsti e indicatori completati sulle chiusure. Il contratto EURUSD inventato ha pip=0.0001; point=tick=0.00001. Rispettare tick eseguibile e specifiche effettive. SELL richiede dati Ask abbinati osservati: sommare lo spread attuale al Bid storico non ricostruisce l’Ask passato. Le regole costituiscono una base riproducibile di ricerca, non impostazioni per il conto reale.
2. Definire EMA, true range e media ATR
Inizializzare EMA20 a k19 con le prime venti chiusure, quindi applicare EMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21. Il true range parte da k1: TR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Da k14 definire ATR14_SMA(k)=mean(TR(k−13)..TR(k)). È una media aritmetica, non la ricorrenza di Wilder. EMA non è disponibile prima dell’inizializzazione; ATR nullo o assente impedisce la classificazione.
Confrontare i valori completi prima dell’arrotondamento. Con tre valori EMA precedenti, una candela è calma se soddisfa tutte le condizioni TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_j. Ciascuna usa ATR ed EMA completati della stessa candela. In MT4 ma_shift sposta la linea sul grafico; l’ultimo shift seleziona il valore storico del buffer. Shift 0 riguarda la candela in formazione. Verificare timestamp e inizializzazione prima di dichiarare equivalenza nativa.
3. Attivare dopo sei candele e consumare il primo abbandono della calma
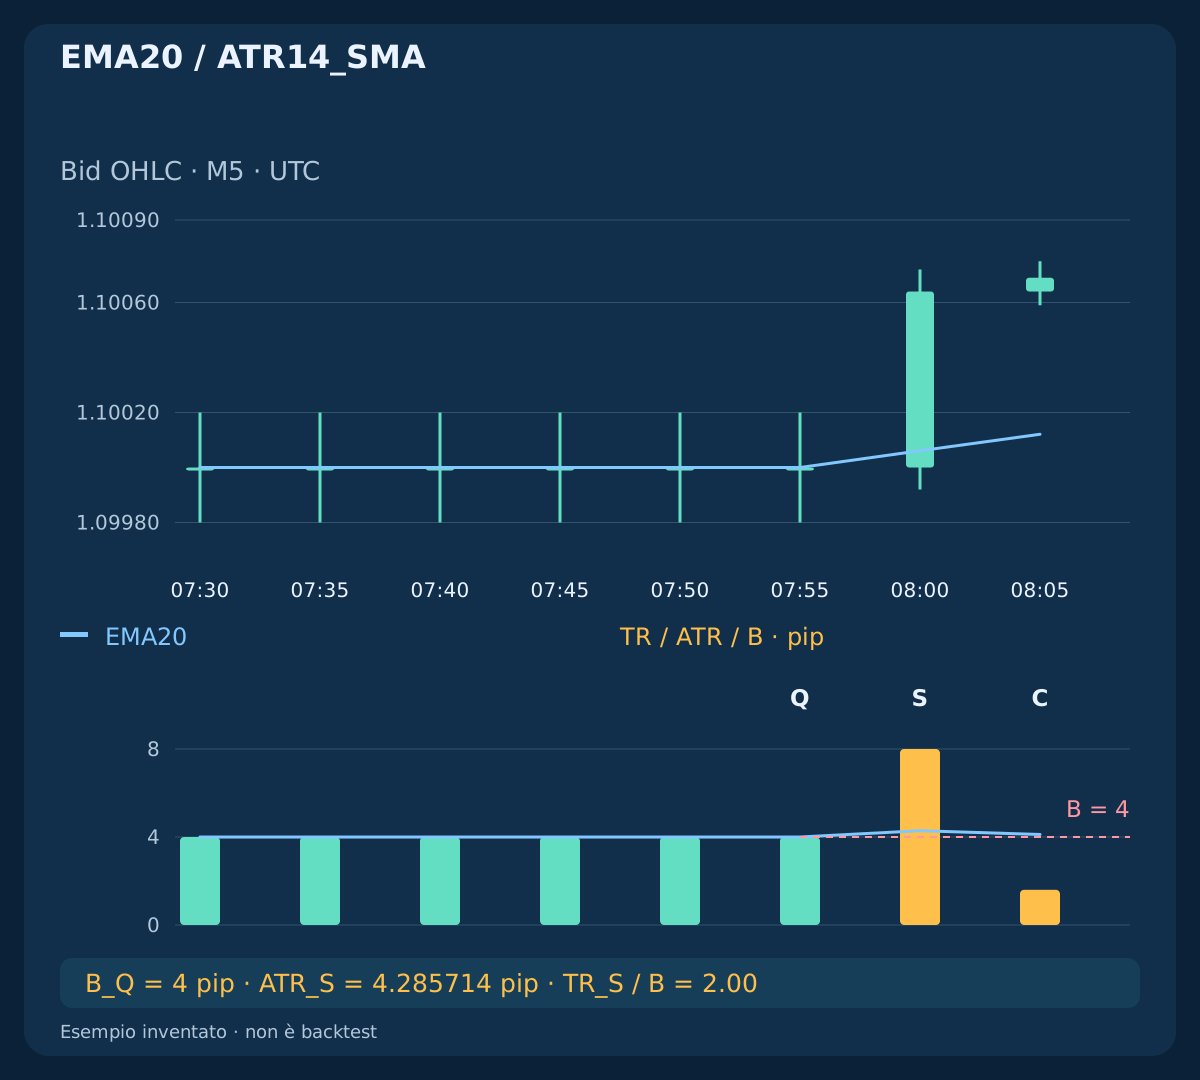
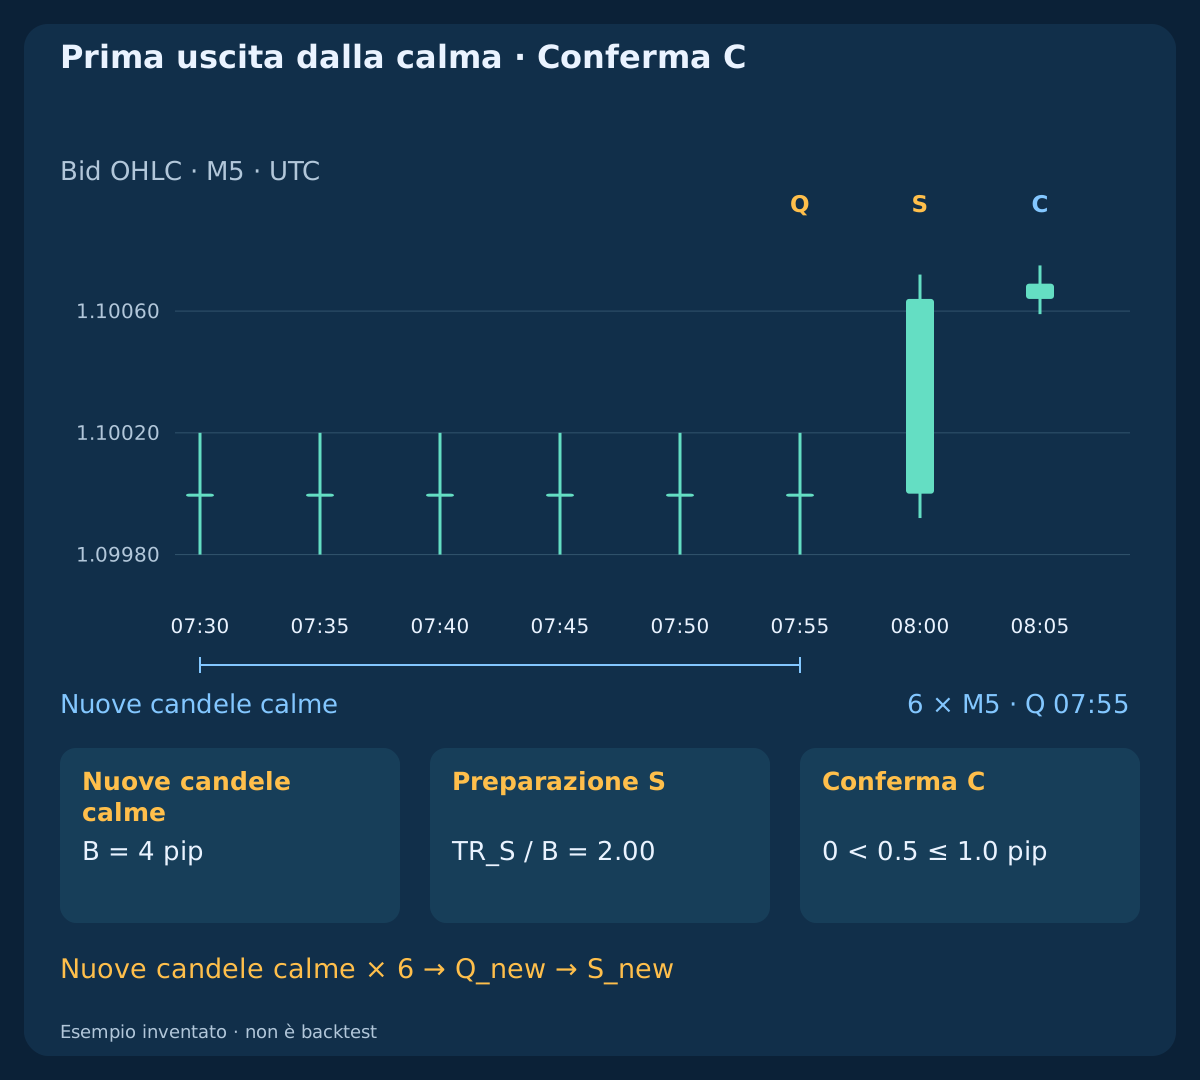
Contare le candele calme consecutive. A sei il modello si attiva; ogni ulteriore candela calma aggiorna l’ancora Q e fissa B=ATR14_SMA(Q). La prima successiva non calma è S e consuma subito l’opportunità, anche se piccola, eccessiva, fuori orario o priva di direzione. Non si cerca la prima candela ampia che superi i filtri. La calma continua aggiorna soltanto Q.
Dopo S servono sei nuove candele calme consecutive. Seguire lo stato anche fuori orario e mentre posizioni o richieste irrisolte bloccano ingressi. Né una quotazione rifiutata, né una candela ampia successiva né una nuova ora riattivano l’occasione. Barre mancanti/invalide annullano la conferma e bloccano ingressi: ricostruire storia continua e nuovo stato calmo. Dopo il riavvio riconciliare le posizioni e riprodurre lo stato senza trasmettere segnali storici.
4. Valutare la prima espansione sulla base precedente
In S richiedere 1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75. L’apertura deve essere vicina a Q: abs(Open_S−Close_Q)<=0.10×B. BUY richiede corpo rialzista, chiusura sopra la propria EMA20 ed EMA20 superiore al valore di tre candele prima; SELL inverte i confronti. L’uguaglianza non supera i test direzionali. ATR_S è diagnostico e non sostituisce il denominatore B fissato.
La chiusura deve essere vicina all’estremo direzionale: BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80. S e la C successiva prevista devono chiudere entro [07:00,10:00) UTC, verificando per la data la conversione tra ora del broker e UTC. Il tetto esclude deliberatamente candele da shock. L’orario non filtra notizie e tutte le soglie numeriche sono ipotesi non ottimizzate.
| Ora UTC | EMA20 | ATR, pip | B fisso, pip | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. Fissare stop sul corpo e obiettivo di volatilità
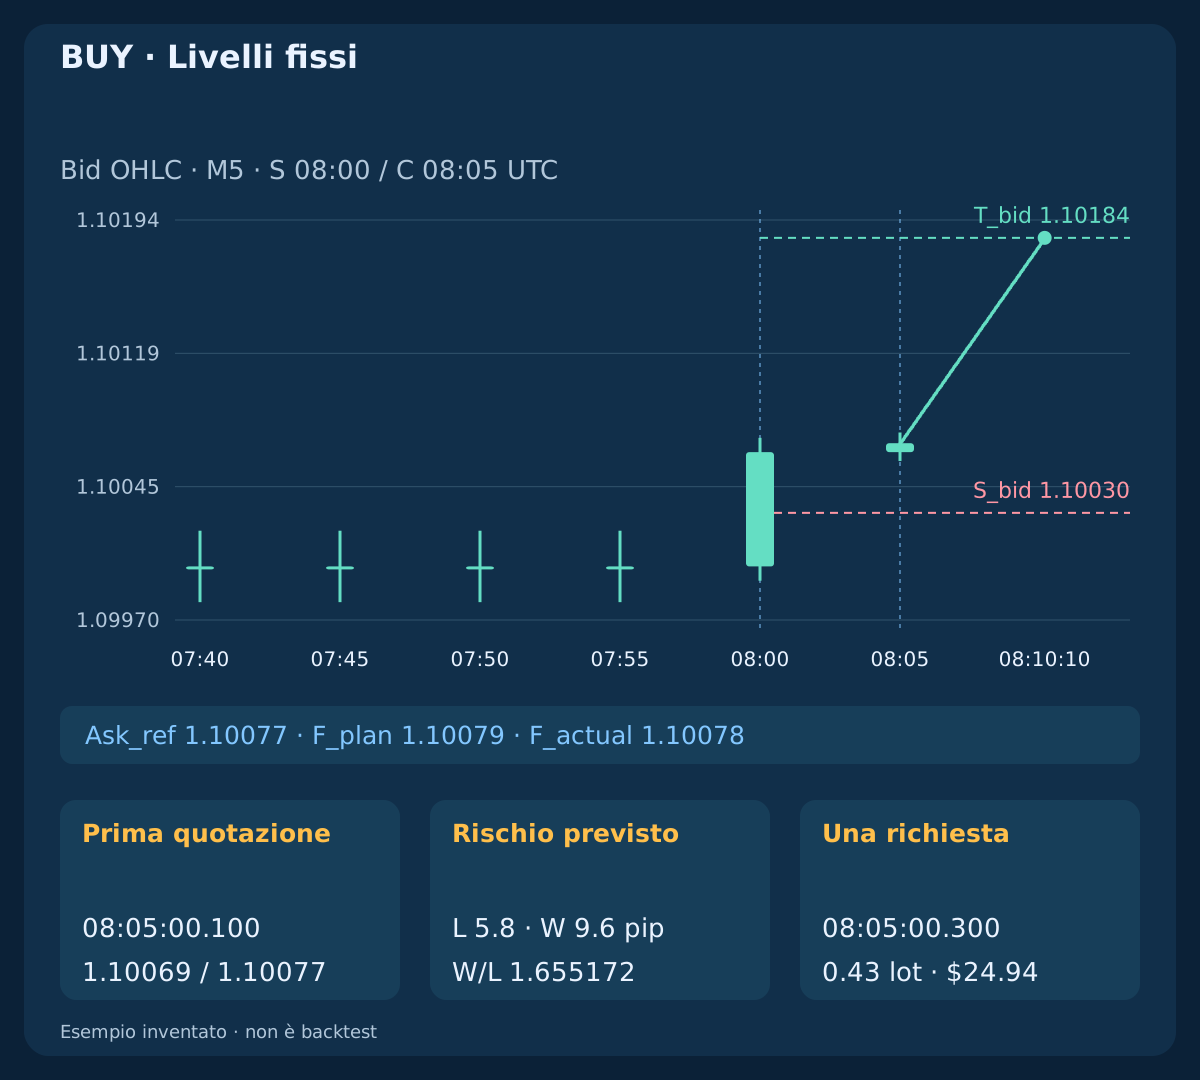
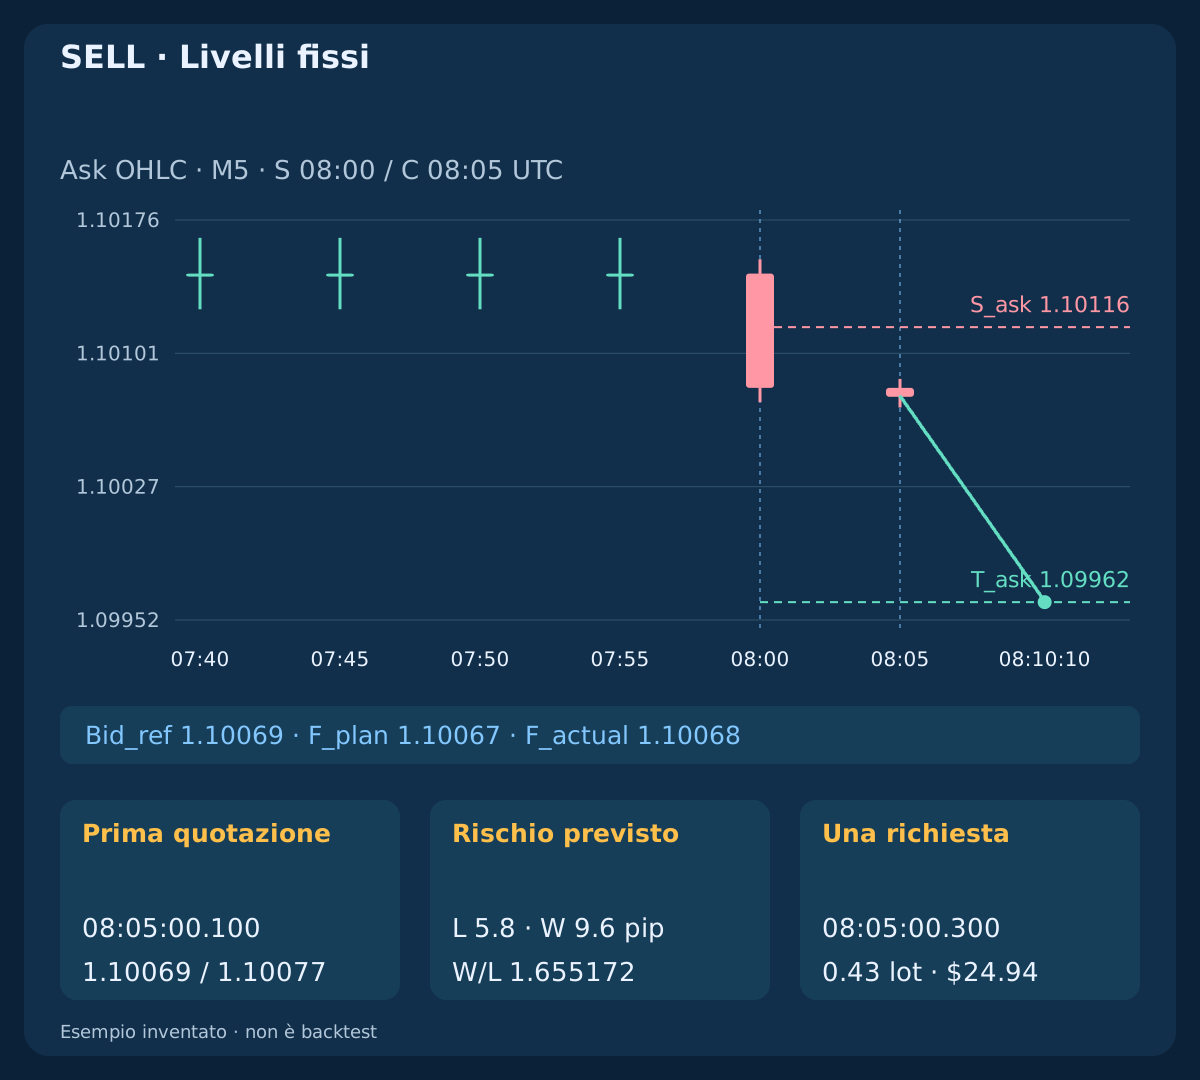
In S, BUY fissa S_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B). SELL fissa S_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B). Arrotondare stop verso l’esterno e obiettivi verso l’interno. SELL usa i propri prezzi Ask osservati; lo spread costante dell’esempio è inventato. Senza le osservazioni Ask necessarie, niente ingresso.
Lo stop si basa sul punto medio del corpo di S, non su ATR o sulla sua ombra. L’obiettivo proietta tre unità dell’ATR precedente all’espansione dalla chiusura di S sul lato appropriato, non tre volte il rischio d’ingresso. C, ATR successivo, quotazione o eseguito non modificano i livelli. Sono protezioni e obiettivi futuri; lo stop non è attivo mentre S si forma.
| Lato | Stop | Obiettivo | Metà del corpo |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. Ammettere una sola prosecuzione moderata
C è esattamente la chiusura M5 successiva prevista. Annullare prima se C tocca un’uscita fissa: BUY controlla minimo Bid minore/uguale a S o massimo maggiore/uguale a T; SELL massimo Ask maggiore/uguale a S o minimo minore/uguale a T. Poi servono corpo concorde, chiusura dal lato corretto della propria EMA20 e la stessa pendenza stretta su tre barre. C assente non si sostituisce.
Con direzione d=+1 for BUY; d=−1 for SELL, richiedere 0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=B. Prosecuzione nulla o estensione eccessiva falliscono. C non deve essere una candela interna né rompere un intervallo storico. Nessun ordine pendente, seconda conferma o espansione tardiva ripara l’errore. Ogni opportunità successiva richiede sei proprie nuove candele calme.
7. Valutare una volta la prima quotazione osservata
Alla prima quotazione del simbolo dopo la chiusura prevista di C, i suoi dati completati devono già essere disponibili. Richiedere Bid/Ask positivi e ordinati e spread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 ms. L’età dalla ricezione è un intervallo locale misurato, non latenza di rete ricavata dall’ora server. La prima quotazione non idonea consuma il candidato; una migliore successiva non conta.
Inviare al massimo una richiesta iniziale a mercato protetta entro C+1 second incluso. Senza quotazione tempestiva, scadenza. Subito prima ricontrollare prezzi, età, rapporto netto, stesso volume calcolato inizialmente, limiti monetari, titolarità, margine, permessi, lotto minimo e vincoli stop del broker. Se non si possono allegare SL/TP fissi, saltare. Non ridimensionare, allargare livelli, attendere miglioramenti o sostituire con un pendente.
8. BUY: volatilità precedente, nuova informazione
Q chiude alle 07:55, S alle 08:00 e C alle 08:05 UTC. Q presenta EMA20_Q=1.10000; B=0.00040=4 pips. S presenta O/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80. EMA20 vale 1.10006095; ATR_S sale a 4.285714 pip, ma B rimane quattro.
C chiude a 1.10069, proseguendo di 0.5 pip con TR di 1.6 pip. Le uscite fisse sono S_bid=1.10030; T_bid=1.10184. Prima quotazione: 08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079. La richiesta protetta a .300 ha un’età di ricezione di 200 ms; il server esegue a 1.10078 a .450 e conferma a .500. La riserva pianificata non coincide con l’eseguito.
9. SELL: analisi Bid, uscite Ask distinte
Il ramo SELL indipendente riflette le candele Bid; EMA20 ha pendenza negativa. Apertura/chiusura Bid di S sono 1.10138/1.10074 e i prezzi Ask abbinati 1.10146/1.10082. Quindi S_ask=1.10116; T_ask=1.09962. Gli indicatori restano sul Bid; Ask definisce protezione e test d’uscita SELL. Un identico valore ATR non dà direzione.
La chiusura Bid di C è 1.10069. Il primo Bid/Ask è ancora 1.10069/1.10077, ma SELL pianifica F_plan=1.10067 ed esegue a 1.10068. L’obiettivo Ask 1.09962 corrisponde al Bid 1.09954 solo con lo spread costante inventato. Costi uguali nelle due direzioni sono una simmetria costruita, non prova di risultati reali equivalenti o ricostruzione affidabile di Ask.
10. Tenere separati i fallimenti indipendenti
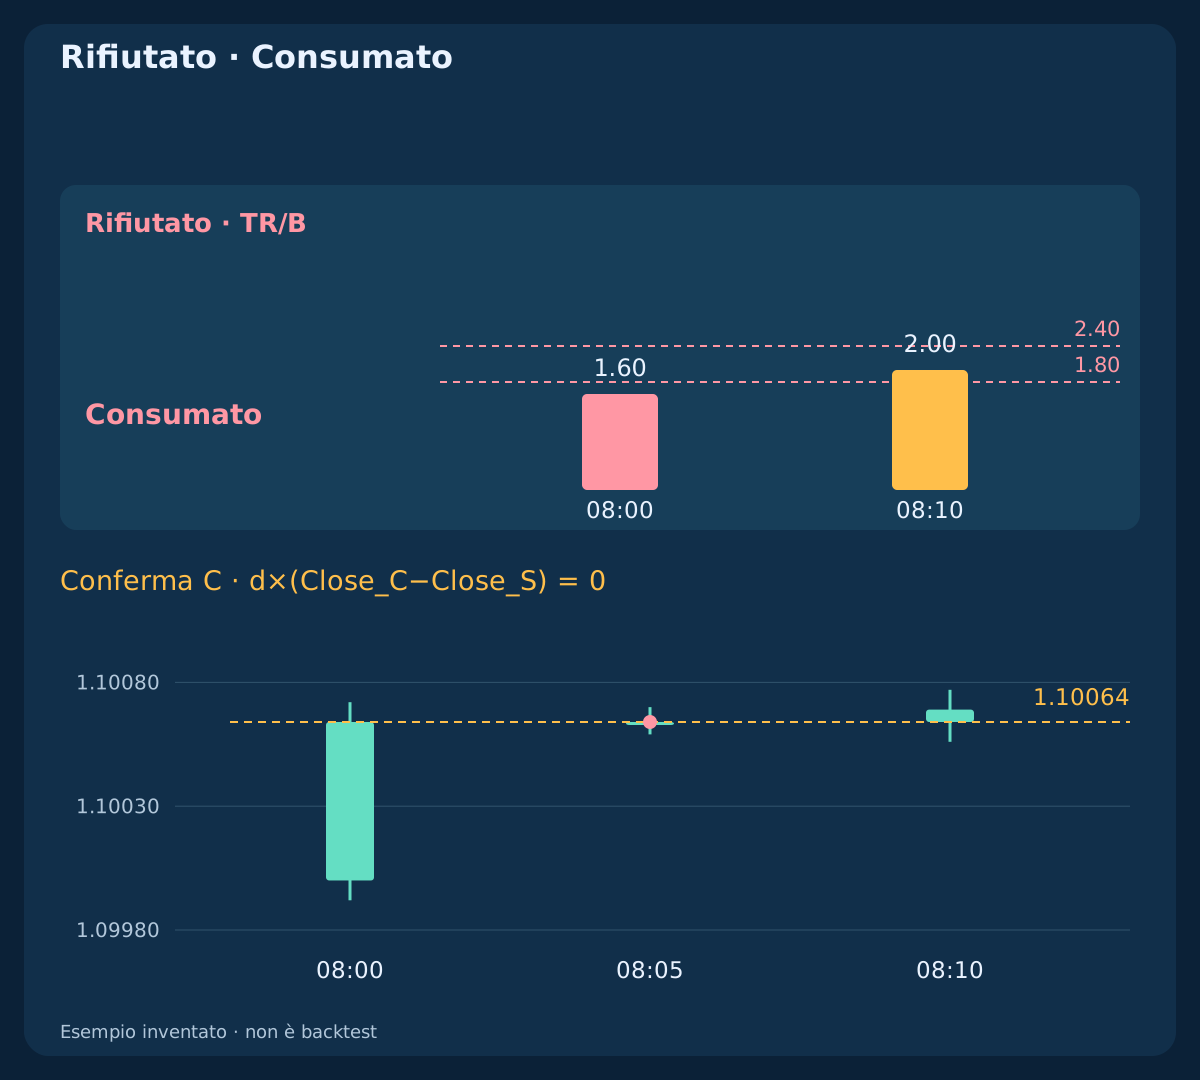
In first_nonexpansion, la prima S non calma ha TR_S/B=1.60, sotto il minimo. La candela maggiore delle 08:10 non la sostituisce: manca un nuovo ciclo di sei barre calme. In oversized_expansion, TR_S/B=2.80 supera il tetto. In late_confirmation C chiude esattamente alla chiusura S 1.10064; la prosecuzione nulla fallisce e la chiusura delle 08:10 a 1.10069 arriva tardi.
In bad_first_quote, Bid 1.10069 e Ask 1.10080 danno spread di 1.1 pip. W/L netto supera ancora 1.50, ma lo spread fallisce; la quotazione migliore a .200 non riattiva nulla. Sono rami inventati diversi. Le righe rifiutate non hanno richiesta d’ingresso, volume negoziato o P&L realizzato. Riferimenti e dimensioni ipotetiche sono diagnostici, non eseguiti o operazioni a rendimento zero.
11. Richiedere spazio netto sufficiente al prezzo d’ingresso
Ipotizzare conto USD, EUR 100,000 per lotto e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. F_plan include 0.2 pip d’ingresso avverso: Ask più riserva per BUY, Bid meno riserva per SELL. Riservare altri 0.2 pip di slippage d’uscita e 0.7 pip di commissione lineare andata/ritorno, senza minimo o altri costi: c=0.9 pip. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; SELL inverte le distanze. Lo spread è già rappresentato dai lati di quotazione.
L e W devono essere positivi e W/L>=1.50. La quotazione normale dà L=5.8; W=9.6; W/L=1.6551724. Senza altra esposizione, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: rischio previsto $24.94 e obiettivo $41.28. La prima quotazione alternativa 1.10073/1.10081 supera spread e scostamento, ma produce L=6.2; W=9.2; W/L=1.4838710. Rifiutare a qualsiasi volume. Rischio aggregato sconosciuto o volume sotto il minimo bloccano l’ingresso; niente aggiunte o coperture di una posizione propria.
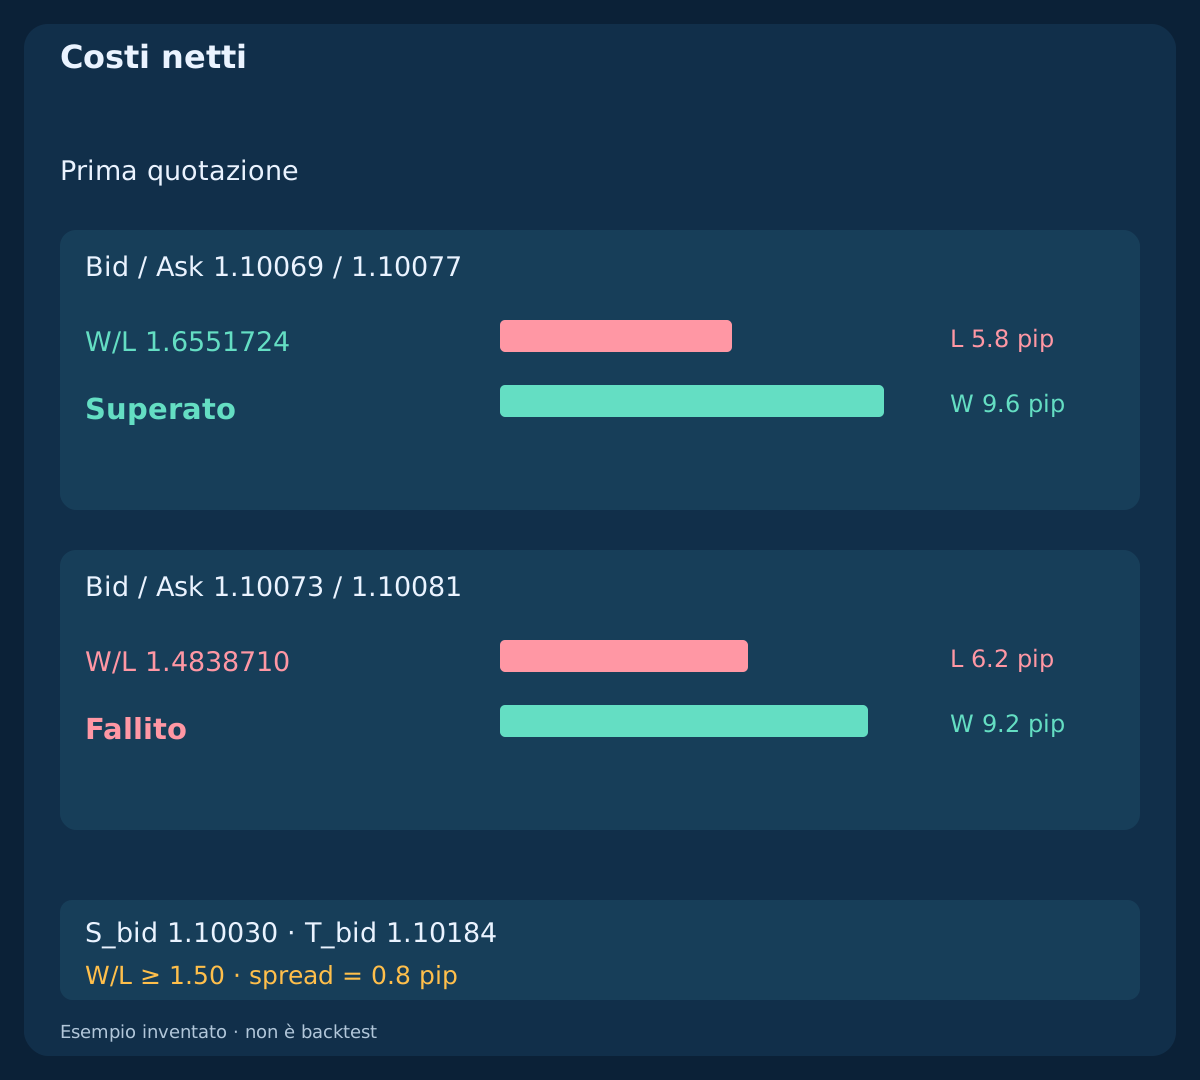
| Quotazione | Perdita, pip | Rendimento, pip | W/L netto | Esito |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | Superato |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | Fallito |
12. Gestire uscite totali e limite temporale distinto
Chiudere tutto BUY con Bid<=S_bid OR Bid>=T_bid o tutto SELL con Ask>=S_ask OR Ask<=T_ask. Altrimenti chiedere l’uscita totale alla prima quotazione valida a partire da min(C+15 minutes,10:00 UTC), contando da C, non dall’eseguito. Riconciliare un’uscita già eseguita dal broker prima di un’altra richiesta. La gestione non aspetta filtri d’ingresso su spread o indicatori. Niente trailing, uscite parziali o estensione del target.
I rami con target raggiungono il lato corretto alle 08:10:10 per 10.6−0.7=9.9 net pips; $42.57. Le riserve inutilizzate non sono commissioni. Il ramo con gap passa da Bid 1.10060 a 1.09990 ed esce lì per −9.5 net pips; −$40.85, oltre il piano. Nella variante temporale la prima quotazione dovuta è alle 08:20:00.200; l’esecuzione a .350 a Bid 1.10055 dà −3.0 net pips; −$12.90. Il rischio pianificato non limita la perdita realizzata.
| Esito | Pip netti | USD netti |
|---|---|---|
| BUY / Obiettivo | 9.9 | 42.57 |
| SELL / Obiettivo | 9.9 | 42.57 |
| BUY / Gap | -9.5 | -40.85 |
| Uscita / 15 min | -3.0 | -12.90 |
| Richiesta / 128 | 9.9 | 42.57 |
13. Riconciliare esiti sconosciuti prima di un’altra richiesta
In timeout_reconciled la richiesta delle 08:05:00.300 viene eseguita sul server a .450, restituisce errore 128 alle 08:05:01 e viene trovata protetta alle 08:05:02. Il timeout non dimostra un fallimento. Bloccare ingressi e riconciliare posizioni, pendenti e storico propri con identificativi, simbolo, direzione e volume. Un commento non garantisce idempotenza. Mai ritrasmettere l’ingresso alla cieca.
Se un eseguito proprio verificato ha protezione fissa mancante o errata, la risposta prevista è una richiesta di uscita totale a mercato su quotazione valida e con permessi disponibili, poi allarme e riconciliazione degli esiti rifiutati/sconosciuti. Non ripetere chiusure alla cieca né toccare posizioni altrui. Dopo il riavvio ripristinare titolarità, protezione accettata, richieste irrisolte e stato calmo. Il blocco degli ingressi non disattiva la gestione esistente.
14. Conoscere i regimi che possono invalidarla
Una sequenza calma può precedere una falsa espansione; un corpo direzionale ampio può esaurire il movimento. Una piccola prosecuzione non ne dimostra la persistenza. EMA ritarda e riusa prezzi già presenti nel pattern; ATR misura scala, non direzione o conferma indipendente. Lo stop a metà corpo può ricadere nel normale rumore. Costi, Ask variabile, vincoli e gap possono invalidare un grafico Bid pulito.
La base non blocca automaticamente le notizie. Una variante deve dichiarare prima tutta la politica di sospensione, recupero dello spread e nuovi segnali, inclusi consumo e riattivazione. Confrontare opportunità perse e costi reali, non solo perdite. Altri smoothing, condizioni calme, tetti, orari o uscite sono varianti separate, non modifiche dopo aver visto il risultato.
15. Riprodurre la meccanica prima della performance
I tre CSV contengono 822 bars; 2,010 events; 10 independent branches, con cinque rifiuti e cinque ingressi alternativi. Sono dimostrazioni costruite, non storia di mercato, posizioni simultanee o campione del tasso di successo. Dopo l’ingresso il flusso dichiarato al secondo più le quotazioni finali esplicite è completo. I marcatori analitici di chiusura non sono quotazioni eseguibili. I millisecondi sono misure locali inventate, non precisione nativa del server MT4. Nessun finanziamento o altro costo.
Ricalcolare indipendentemente EMA/TR/ATR, ogni condizione calma, Q più recente e prima uscita consumata. Verificare B precedente, qualità S, uscite fisse sul lato corretto, unica C, prima quotazione, costi, volume e trigger cronologici. Includere cinque contro sei nuove barre, ATR zero, gap, uguaglianze, C mancante, prezzi vecchi, scadenza, esposizione sconosciuta, riavvio e timeout. La ricerca di mercato richiede periodi non utilizzati, Bid/Ask osservati e vincoli reali. Questi CSV stabiliscono solo la meccanica.
Scarica candele M5 inventate (CSV)
16. Usare una lista d’esecuzione finita
Validare dati chiusi continui e titolarità riconciliata. Contare sei candele calme e aggiornare Q mentre continuano. Consumare la prima S non calma prima di qualità e orario e confrontarla con B fissato in Q. Fissare stop sul corpo e obiettivo di tre B. Controllare solo C prevista, prima le uscite toccate, poi direzione stretta, prosecuzione limitata e TR. Valutare la prima quotazione una volta e calcolare spazio netto positivo e volume fisso valido.
Ricontrollare esecuzione e limiti monetari prima di un’unica richiesta protetta; riconciliare l’esito e gestire uscite totali con un orologio separato. Dopo il rifiuto aspettare sei nuove candele calme, senza riattivare la precedente. Registrare rifiuti, esiti sconosciuti e costi. La politica rende l’ipotesi verificabile, non dimostra aspettativa positiva, limite garantito di perdita o impostazioni adatte al reale.
Domande frequenti
ATR crescente significa comprare?
No. ATR misura l’ampiezza. La direzione deriva dai corpi S/C, dal lato di EMA e dalla sua pendenza stretta. B è fissato prima di S, che non può ridefinire la propria scala di valutazione.
Si può ignorare la prima candela non calma troppo piccola?
No. Il primo abbandono della calma consuma il tentativo prima dei filtri. Una candela maggiore successiva richiede sei nuove candele calme consecutive e una propria opportunità.
Lo stop è un multiplo ATR o l’ombra?
Nessuno dei due. È il punto medio del corpo di S sul lato d’uscita, con margine verso l’esterno. L’obiettivo proietta tre unità ATR precedenti dalla chiusura appropriata, non tre rischi d’ingresso.
C deve essere interna o rompere un intervallo?
No. Esattamente la chiusura successiva deve proseguire entro il limite, con corpo concorde, TR limitato e accordo EMA. Toccare prima un’uscita fissa la annulla.
Un lotto minore salva un ingresso costoso?
No. Con i costi lineari dichiarati il volume cambia l’esposizione monetaria, non W/L. La prima quotazione sotto il minimo netto viene rifiutata anche con spread accettabile.
I risultati CSV sono performance verificata?
No. Sono casi meccanici indipendenti inventati. Non stabiliscono aspettativa, tasso di successo o idoneità al reale; il gap mostra inoltre che il rischio previsto non limita la perdita.
Fonti e note di ricerca
Le fonti ufficiali descrivono medie, true range, spostamenti degli indicatori e parametri degli ordini. Inizializzazione, calma, soglie, orari, uscite e prezzi sono ipotesi di ricerca originali, non raccomandazioni del fornitore o impostazioni validate.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
Ipotesi didattica. Prezzi ed esecuzioni inventati; nessuna performance verificata, impostazione reale o perdita massima garantita.