

大きな足は値動きの始まりにも、残された機会の終わりにもなります。このモデルは形成前に分かっていた変動幅で足を評価し、次の確定足に小幅な続伸・続落を求め、割に合わない最初の気配を見送ります。後から見栄えのよい拡大足を選び直しません。例はすべて架空です。
1. 何を検証するモデルか
静かな価格推移から方向性のある拡大への移行を調べる仮説です。固定レンジの突破、バンド内への復帰、逆方向の押し戻り2本は要求しません。MACD/ATRの最初のモメンタム転換モデルと異なり、ATRで候補の品質と目標の尺度を決め、EMAで方向を判断します。強そうな足だけでは足りません。実測した優位性や、そのまま運用できるEAは主張しません。
予定時刻どおりに連続したM5のBid OHLCと、終値で計算する確定済み指標を使います。架空のEURUSD契約はpip=0.0001; point=tick=0.00001です。実際の約定可能なティックと契約仕様を優先します。実データのSELLには対応するAsk観測が必要で、過去のBidに現在のスプレッドを足しても過去のAskは再現できません。再現可能な研究基準であり、実運用設定ではありません。
2. EMA、真の値幅、ATR平均を定義する
EMA20は最初の終値20個の平均をk19の初期値とし、その後はEMA20(k)=[2×Close(k)+19×EMA20(k−1)]/21を使います。真の値幅はk1からTR(k)=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose))で計算します。k14からATR14_SMA(k)=mean(TR(k−13)..TR(k))と定義します。単純な算術平均であり、Wilder方式の再帰計算ではありません。初期化前のEMAは未定義で、ATRがゼロまたは未取得なら足を分類しません。
表示用に丸める前の全桁で比較します。3本前のEMAが取得できる足jは、TR_j<=1.10×ATR_j; abs(EMA_j−EMA_(j−3))<=0.10×ATR_j; abs(Close_j−EMA_j)<=0.50×ATR_jをすべて満たすと静穏です。各条件はその足で確定したATRとEMAを使います。MT4のma_shiftはチャート上の線のずらし幅で、最後のshiftは履歴バッファの位置です。shift 0は形成中の足です。標準指標との一致を主張する前に時刻と初期化を照合します。
3. 静かな足6本で待機し、最初の変化で使い切る
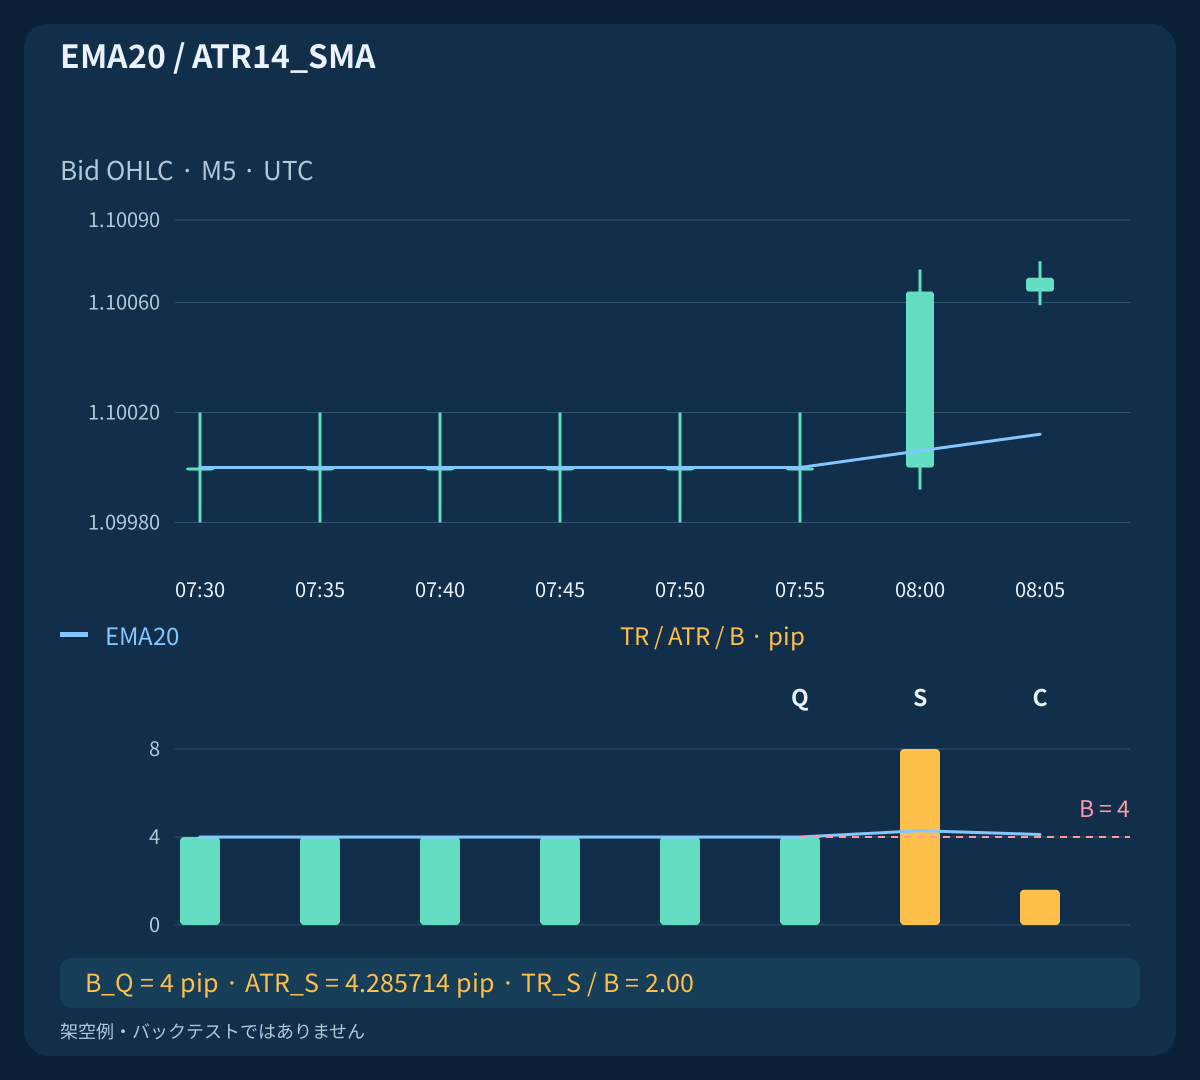
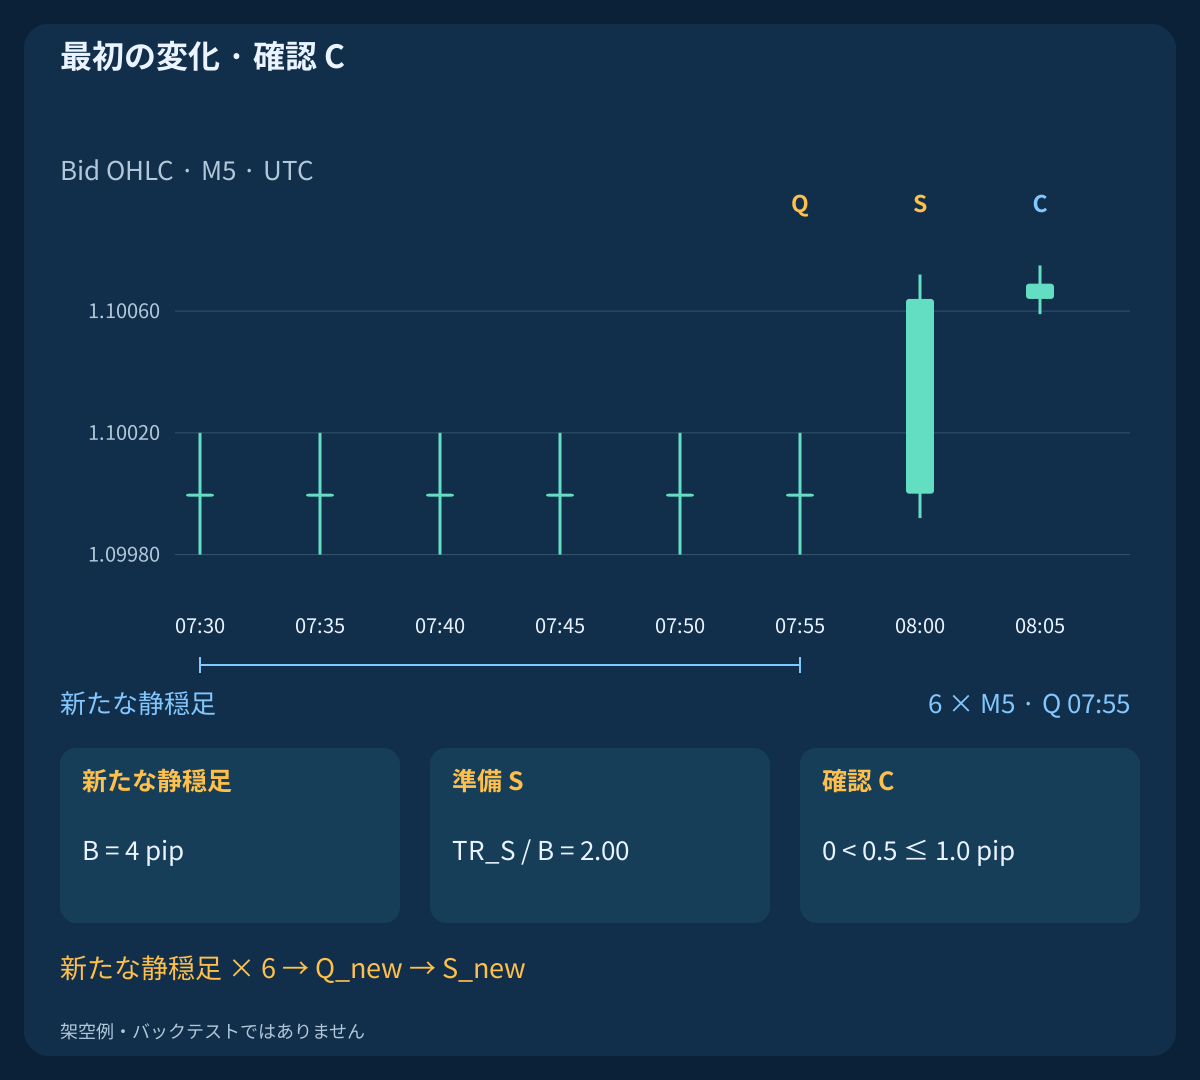
静穏足の連続本数を数えます。6本で待機状態となり、その後も静かな足が続くたびに最新の基準足Qを更新し、B=ATR14_SMA(Q)を固定します。その後の最初の非静穏足がSで、小さ過ぎても大き過ぎても、時間外でも方向不明でも、その時点で機会を使い切ります。条件に合う最初の大きな足を探す方式ではありません。静かな足が続くだけならQの更新のみです。
S後は新たに静穏足6本が連続するまで再待機しません。時間外や、保有・結果不明の依頼が新規取引を妨げる間も状態を追跡します。拒否した気配、後の大きな足、新しい時刻で以前の機会は復活しません。欠損・不正な足は保留中の確認を無効にし、連続履歴と新たな静穏状態を再構築するまで新規取引を止めます。再起動時は保有を照合し、過去のシグナルを発注せず状態だけ再生します。
4. 以前の基準で最初の拡大を評価する
Sでは1.80<=TR_S/B<=2.40; abs(Close_S−Open_S)/TR_S>=0.75が必要です。始値はQ終値からabs(Open_S−Close_Q)<=0.10×B以内とします。BUYは陽線、終値が自身のEMA20より上、EMA20が3本前より高いことを要求し、SELLは逆です。方向条件の等号は不合格です。ATR_Sは診断値であり、固定した分母Bに置き換えません。
終値は進行方向の端に近くなければなりません:BUY: (Close_S−Low_S)/(High_S−Low_S)>=0.80; SELL: (High_S−Close_S)/(High_S−Low_S)>=0.80。Sと予定される次のCはともに[07:00,10:00) UTC内で確定する必要があります。日付に対応するブローカー時刻とUTCの差を確認します。上限はショック的な大きな足を意図的に除きます。この時間帯はニュースフィルターではなく、数値はすべて未最適化の研究仮定です。
| UTC時刻 | EMA20 | ATR、pip | 固定B、pip | TR / B |
|---|---|---|---|---|
| 07:55 / Q | 1.10000000 | 4.000000 | 4.000000 | 1.00 |
| 08:00 / S | 1.10006095 | 4.285714 | 4.000000 | 2.00 |
| 08:05 / C | 1.10012086 | 4.114286 | 4.000000 | 0.40 |
5. 実体に基づくストップと変動幅目標を固定する
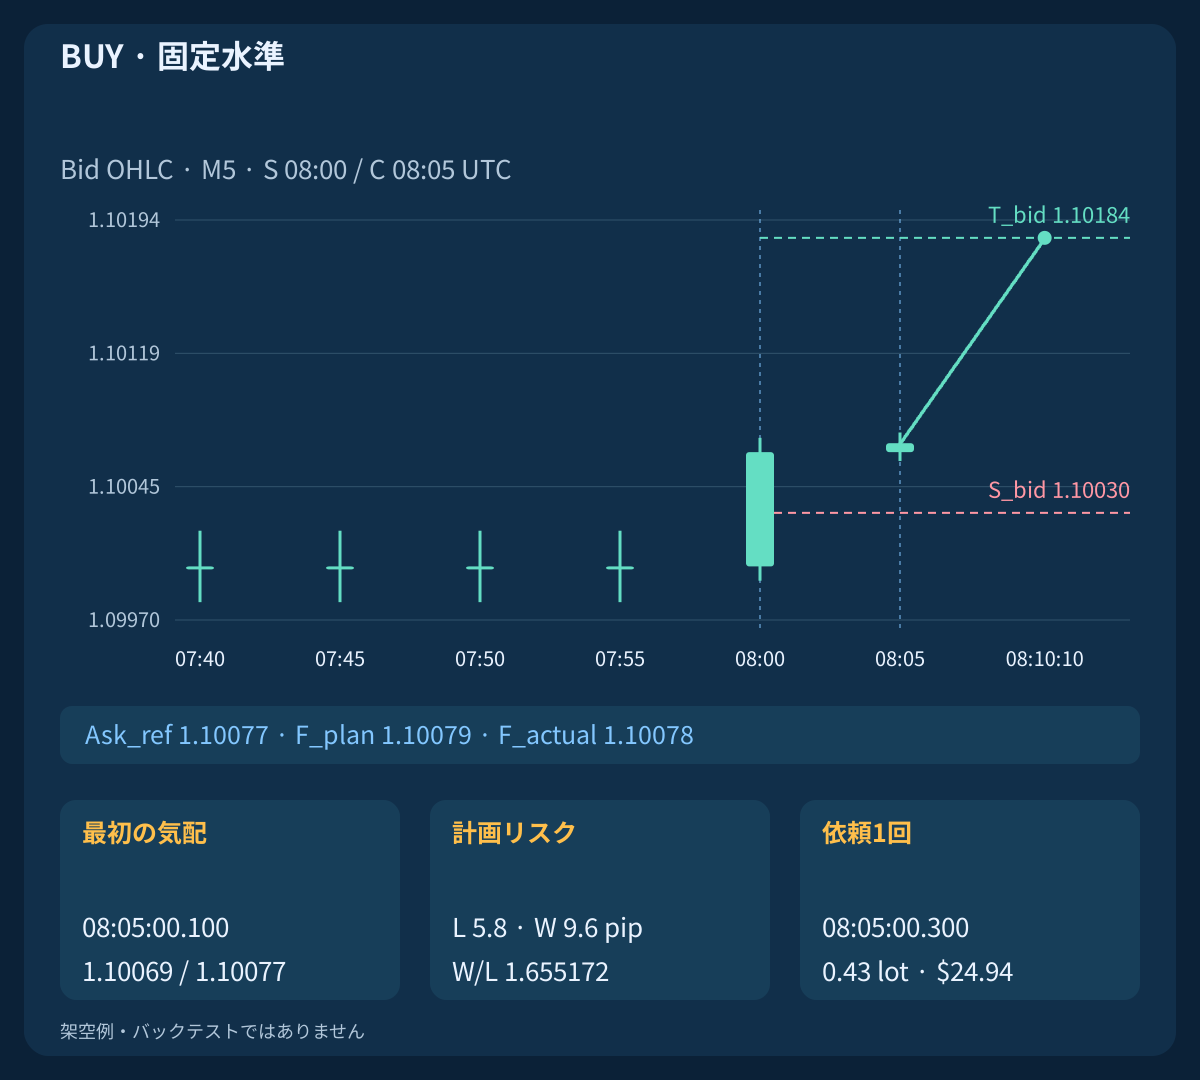
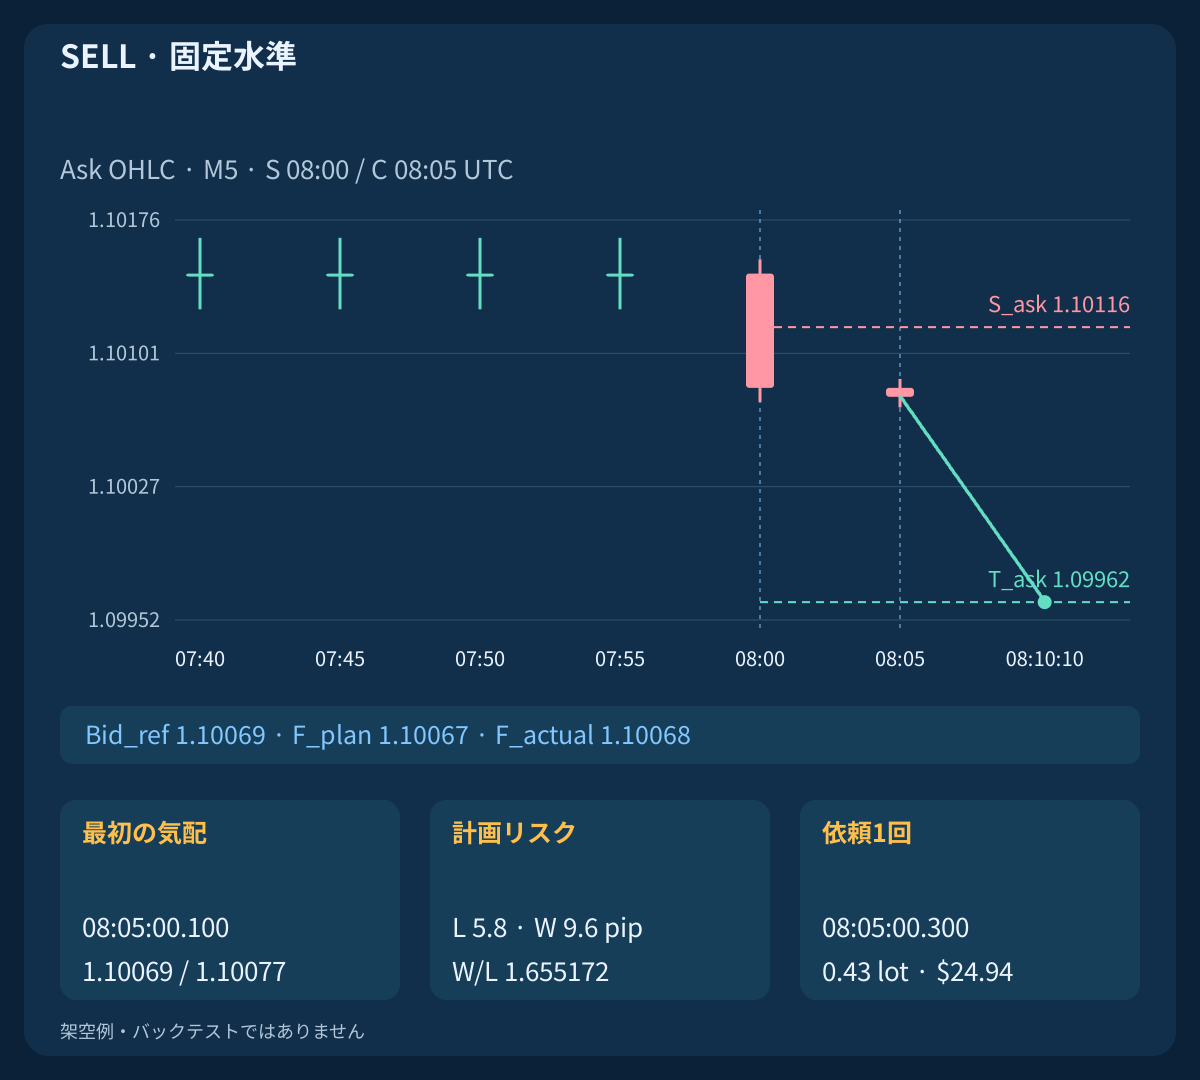
S確定時にBUYはS_bid=floor_tick((BidOpen_S+BidClose_S)/2−0.2 pip); T_bid=floor_tick(BidClose_S+3×B)、SELLはS_ask=ceil_tick((AskOpen_S+AskClose_S)/2+0.2 pip); T_ask=ceil_tick(AskClose_S−3×B)を固定します。ストップは外側、目標は内側へ丸めます。SELLは実際に観測したAsk始値・終値を使います。例の一定スプレッドは架空です。必要なAsk観測がなければエントリーを認めません。
ストップはSの実体中点であり、ATRストップやヒゲ先ではありません。目標は該当する価格側のS終値から、拡大前ATRの3単位を投影します。エントリー時リスクの3倍ではありません。C、新しいATR、気配や約定値で移動しません。将来の保護・目標であり、S形成中にストップが有効だったとは扱いません。
| 方向 | ストップ | 目標 | 実体中点 |
|---|---|---|---|
| BUY | 1.10030 | 1.10184 | 1.10032 |
| SELL | 1.10116 | 1.09962 | 1.10114 |
6. 次の1本に穏やかな継続だけを認める
Cはちょうど次の予定M5確定足です。まず固定した決済水準への接触を確認し、BUYはBid安値がS以下または高値がT以上、SELLはAsk高値がS以上または安値がT以下なら取り消します。その後に同方向の実体、自身のEMA20の正しい側の終値、同じ厳密な3本差のEMA傾きを要求します。Cの欠損を後の足で代用しません。
方向をd=+1 for BUY; d=−1 for SELLとして、0<d×(BidClose_C−BidClose_S)<=0.25×B; TR_C<=Bを求めます。継続ゼロも伸び過ぎも不合格です。Cはインサイドバーである必要も、過去レンジを突破する必要もありません。指値・逆指値の待機注文、2本目の確認、後からの再拡大で失敗を修復しません。次の機会には独自の静穏足6本が必要です。
7. 最初に観測した気配を一度だけ評価する
Cの予定確定時刻後、最初に観測した当該銘柄の気配時点でCの確定データが取得済みでなければなりません。正で順序の正しいBid/Askとspread<=1.0 pip; abs(Bid_ref−BidClose_C)<=0.5 pip; own_symbol_receipt_age<=250 msを要求します。受信からの経過時間はローカルで測定する間隔で、サーバー時刻から推測する通信遅延ではありません。最初の気配が不適格なら候補は終了し、後の有利な気配は使いません。
保護を付けた最初の成行依頼をC+1 secondまで、境界を含め1回だけ送信できます。気配が間に合わなければ失効です。直前に現在値、経過時間、純比率、最初に算出した同じ数量、金額上限、所有関係、証拠金、権限、最小ロット、ブローカーのストップ制約を再確認します。固定SL/TPを同時指定できなければ見送ります。数量変更、水準拡大、好転待ち、待機注文への変更はしません。
8. BUY:以前の変動幅と新しい価格情報
例ではQが07:55、Sが08:00、Cが08:05 UTCに確定します。QはEMA20_Q=1.10000; B=0.00040=4 pips、SはO/H/L/C=1.10000/1.10072/1.09992/1.10064; TR_S=8 pips; TR_S/B=2.00; body/TR=0.80です。SのEMA20は1.10006095、ATR_Sは4.285714 pipへ上昇しますが、Bは4のままです。
C終値は1.10069、継続幅0.5 pip、TRは1.6 pipです。固定決済値はS_bid=1.10030; T_bid=1.10184。最初の気配は08:05:00.100; Bid/Ask=1.10069/1.10077; F_plan=1.10079です。.300の保護付き依頼は受信後200 msで、サーバーは.450に1.10078で約定し、.500に応答します。計画上の余裕値と実約定値は別です。
9. SELL:Bid分析と独立したAsk決済
独立したSELL例はBid足を反転し、EMA20の傾きも負です。SのBid始値・終値は1.10138/1.10074、対応するAskは1.10146/1.10082で、S_ask=1.10116; T_ask=1.09962となります。指標の入力は引き続きBidですが、SELLの保護と決済判定はAskです。ATRの大きさが等しくても方向を意味しません。
CのBid終値は1.10069、最初のBid/Askも1.10069/1.10077ですが、SELLの計画はF_plan=1.10067、実約定は1.10068です。Ask目標1.09962がBid 1.09954に対応するのは架空の一定スプレッド下だけです。両方向のコスト一致は人工的な対称性であり、実運用成績の一致やAsk復元の信頼性を示しません。
10. 独立した不合格例を分けて扱う
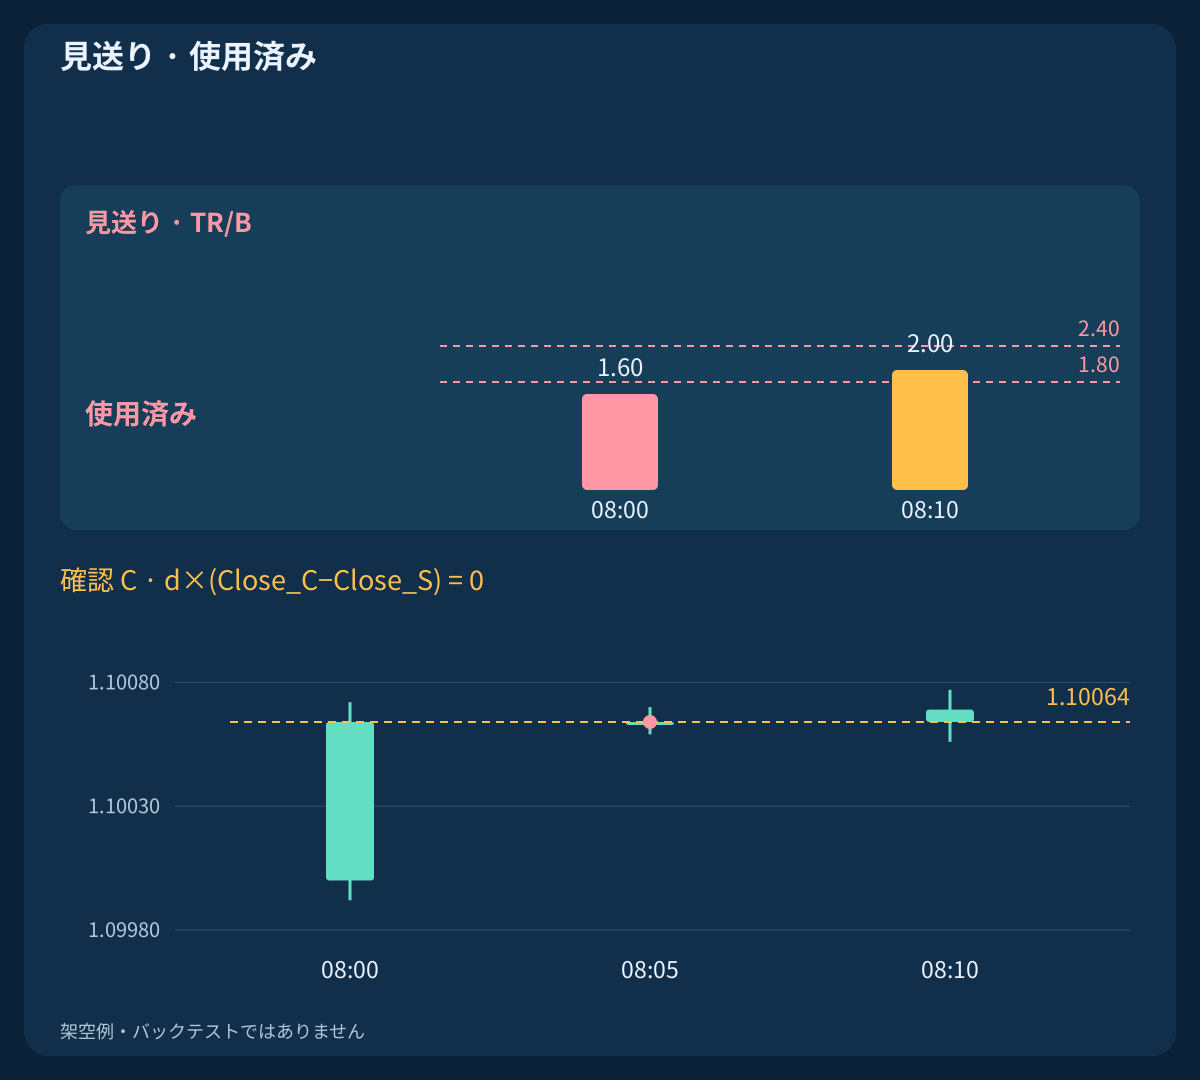
first_nonexpansionでは最初の非静穏SがTR_S/B=1.60で下限未満です。08:10の大きな足は、静穏足6本の再形成がないため代わりに使えません。oversized_expansionのTR_S/B=2.80は上限超過です。late_confirmationではCがS終値1.10064と完全に同じで継続ゼロのため失敗し、08:10の1.10069は遅過ぎます。
bad_first_quoteではBid 1.10069とAsk 1.10080によりスプレッドが1.1 pipです。純W/Lは1.50を超えていてもスプレッド条件に不合格で、.200の改善でも復活しません。それぞれ別の架空経路です。見送り行には新規依頼、取引数量、実現損益を記録しません。診断用価格や仮定数量は約定でもゼロリターン取引でもありません。
11. エントリー価格で十分な純余地を求める
USD口座、1ロットEUR 100,000としてpip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50を仮定します。F_planはBUYならAskに、SELLならBidから0.2 pipの不利な約定余裕を加減します。さらに決済スリッページ0.2 pipと、最低料金・追加費用なしの数量比例往復手数料0.7 pipを見込み、c=0.9 pipとします。BUYはL=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c、SELLは距離の向きを逆にします。スプレッドは価格側の差に既に含まれています。
LとWがともに正でW/L>=1.50が必要です。通常気配はL=5.8; W=9.6; W/L=1.6551724です。他のエクスポージャーがなければlots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43となり、計画損失$24.94、目標$41.28です。別の最初の気配1.10073/1.10081はスプレッドと乖離幅を満たしますがL=6.2; W=9.2; W/L=1.4838710となるため、どの数量でも見送ります。合計リスク不明や最小数量未満でも新規取引不可です。自戦略の保有への追加やヘッジはしません。
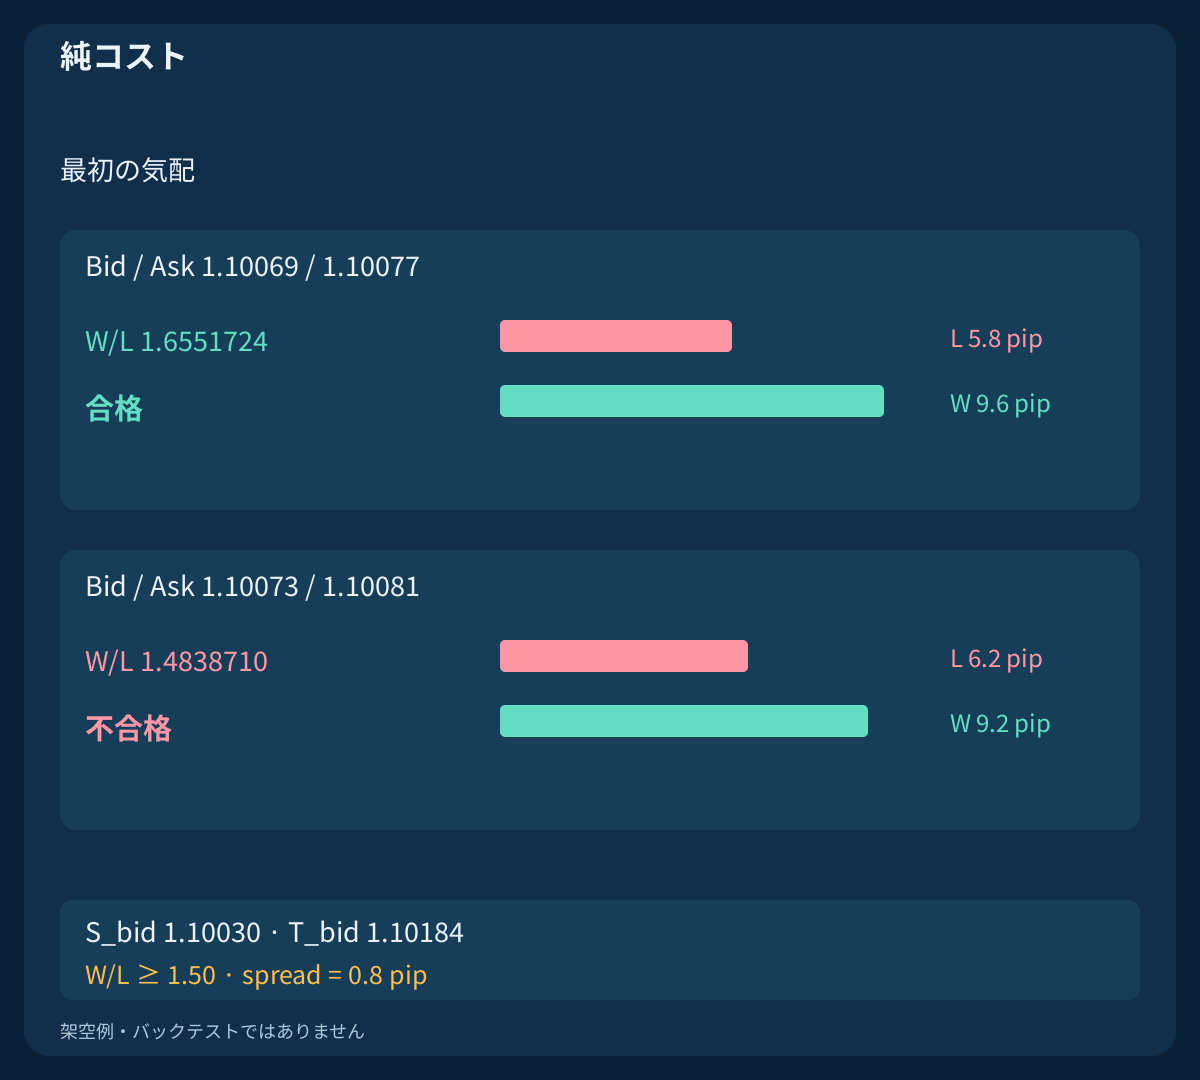
| 気配 | 損失幅、pip | 利益幅、pip | 純W/L | 結果 |
|---|---|---|---|---|
| 1.10069 / 1.10077 | 5.8 | 9.6 | 1.6551724 | 合格 |
| 1.10073 / 1.10081 | 6.2 | 9.2 | 1.4838710 | 不合格 |
12. 全決済と独立した保有時間を管理する
BUYはBid<=S_bid OR Bid>=T_bid、SELLはAsk>=S_ask OR Ask<=T_askで全決済します。それ以外はmin(C+15 minutes,10:00 UTC)以降の最初の有効気配で全決済を依頼し、時間は約定ではなくCから数えます。追加の決済依頼前にブローカーによる既存の決済を照合します。管理はエントリー用スプレッドや指標条件を待ちません。トレーリング、部分決済、目標延長はありません。
目標経路は08:10:10に正しい価格側の水準へ達し、10.6−0.7=9.9 net pips; $42.57となります。未使用の余裕分を手数料として引きません。ギャップ経路はBid 1.10060から1.09990へ飛び、その価格で決済して−9.5 net pips; −$40.85となり計画を超えます。時間決済の最初の対象気配は08:20:00.200、.350にBid 1.10055で約定して−3.0 net pips; −$12.90です。計画リスクは実損失の上限ではありません。
| 結果 | 純pip | 純USD |
|---|---|---|
| BUY / 目標 | 9.9 | 42.57 |
| SELL / 目標 | 9.9 | 42.57 |
| BUY / ギャップ | -9.5 | -40.85 |
| 決済 / 15 min | -3.0 | -12.90 |
| 依頼 / 128 | 9.9 | 42.57 |
13. 結果不明なら次の依頼前に照合する
timeout_reconciledでは08:05:00.300の依頼がサーバーで.450に約定し、08:05:01にエラー128を返し、08:05:02に保護付き保有として確認されます。タイムアウトは失敗の証明ではありません。新規取引を止め、識別子、銘柄、方向、数量で自戦略の保有、待機注文、履歴を照合します。コメントは冪等性を保証しません。盲目的な再発注は行いません。
確認済みの自戦略の約定に固定保護がない、または誤っている場合、事前の障害対応は有効気配と権限があるときの全成行決済依頼1回です。その後は通知し、拒否・結果不明を照合します。決済を闇雲に反復したり無関係の保有を触ったりしません。再起動後は所有関係、受理済み保護、未解決依頼、静穏状態を復元します。新規停止中も既存ポジション管理は続けます。
14. 失敗し得る相場状態を理解する
静穏後に偽の拡大が起こり、大きな方向性実体が値動きを使い果たすことがあります。小幅な続伸・続落は持続性を証明しません。EMAは遅行し、パターンに既に含まれる価格を再利用します。ATRは尺度であり方向や独立した裏付けではありません。実体中点ストップは通常のノイズ内に近過ぎる場合があります。コスト、変動Ask、執行制約、ギャップは美しいBid図を無効にします。
基準モデルには自動ニュース停止を含めません。対応版は使用済み状態と再待機も含む取引停止、スプレッド回復、新規シグナルの全方針を先に定義します。損失だけでなく見逃した機会や実コストも比較します。平滑化、静穏条件、拡大上限、時計、決済を変えるなら別バージョンであり、結果を見てから修正しません。
15. 成績より先に仕組みを再現する
3つのCSVは822 bars; 2,010 events; 10 independent branchesを含み、見送り5経路と代替のエントリー5経路です。人工的な仕組みの例であり、市場履歴、同時保有、勝率標本ではありません。エントリー後は宣言した1秒間隔の気配と明示した終点気配が全観測です。足の分析用確定マーカーを約定可能な気配とは扱いません。ミリ秒は架空のローカル測定でMT4標準サーバーの精度を意味しません。金利や追加費用はありません。
EMA/TR/ATR、各静穏条件、最新Q、最初の使用済み非静穏足を独立に再計算します。拡大前B、S品質、正しい価格側の固定決済、C1本、最初の気配、全費用、数量、時系列の決済条件を確認します。新しい静穏足5本と6本、ATRゼロ、ギャップ、等号、C欠損、古い気配、失効、エクスポージャー不明、再起動、タイムアウトも含めます。市場研究には未使用期間、実測Bid/Askと執行制約が必要です。CSVが確認するのは仕組みだけです。
16. 有限の実行チェックリストを使う
連続した確定データと照合済み所有関係を確認します。静穏足6本を数え、継続中はQを更新します。品質と時間を調べる前に最初の非静穏Sで試行を使い切り、Qで固定したBと比較します。実体ストップと3B目標を固定します。予定Cだけを確認し、まず決済水準接触、次に厳密な方向、限定した継続幅、TRを判定します。最初の気配を一度評価し、正の純余地と有効な固定数量を計算します。
保護付き依頼1回の直前に執行・金額制約を再確認し、結果を照合して別の時計で全決済を管理します。失敗後は古い足を復活させず、新たな静穏足6本を待ちます。見送り、結果不明、コストをログに残します。この方針は仮説を検証可能にしますが、正の期待値、損失上限や実運用の適性を保証しません。
よくある質問
ATR上昇は買い指示ですか?
違います。ATRは値動きの大きさを測ります。方向はS/C実体、EMAとの位置と厳密な傾きから決まります。BはSより前に固定され、S自身が評価尺度を変えられません。
最初の非静穏足が小さければ無視できますか?
できません。最初の変化で品質判定前に試行を使い切ります。後の大きな足には、新たな静穏足6本と独自の機会が必要です。
ストップはATR倍数やSのヒゲですか?
どちらでもありません。決済価格側のS実体中点に外向きの余裕を付けます。目標は対応する終値から拡大前ATRの3単位で、エントリーリスク3倍ではありません。
確認はインサイドバーやレンジ突破ですか?
いいえ。次の確定足だけが、同方向実体、制限TR、EMA一致とともに上限内で厳密に進む必要があります。先に固定決済値へ触れれば取り消します。
数量を減らせば割高なエントリーを救えますか?
できません。規定した比例費用では数量が変えるのは金額エクスポージャーで、W/Lではありません。純比率が下限未満ならスプレッドが適切でも見送ります。
CSVの損益は検証済み成績ですか?
違います。独立した架空の仕組み例で、期待値、勝率、実運用適性を証明しません。ギャップ例は計画リスクが損失上限でないことも示します。
出典と研究上の注記
公式資料は移動平均、真の値幅、指標のシフトと注文引数を説明します。初期化、静穏条件、閾値、時間帯、決済と価格は独自の研究仮定で、提供元の推奨や検証済み設定ではありません。
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: protected market-order parameters
教育用研究仮説です。価格と執行は架空で、検証済み成績、実運用設定、保証された損失上限はありません。