
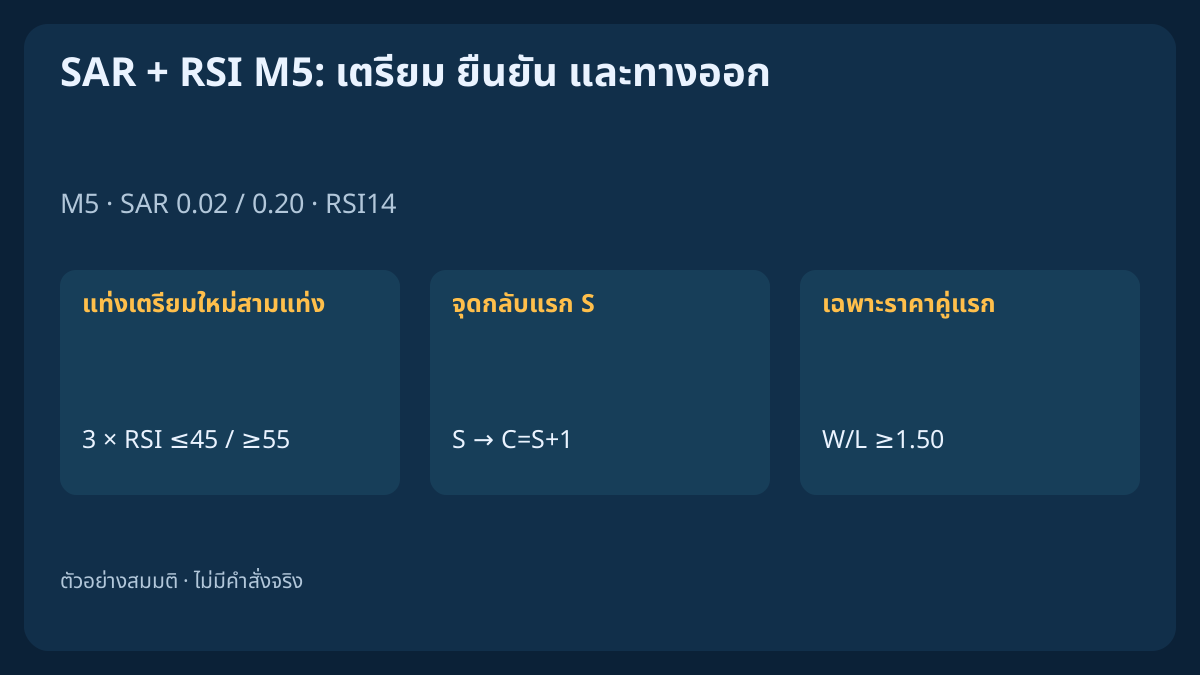
จุดกลับตัว SAR จะเป็นผู้สมัครได้เมื่อมีชุดเตรียมใหม่ในสถานะตรงข้ามก่อน RSI ต้องสนับสนุนทิศทางใหม่แล้วเมื่อแท่งสัญญาณปิด และใช้ได้เฉพาะแท่ง M5 ถัดไปทันทีเพื่อยืนยัน จากนั้นโมเดลเพื่อการศึกษาจะตรวจราคาหนึ่งคู่และอนุญาตคำขอเข้าครั้งเดียว โดยกำหนดทางออกคงที่ ราคาและรายงานการจับคู่เป็นข้อมูลสมมติสำหรับตรวจกลไก ไม่ใช่หลักฐานความสามารถทำกำไร
1. กำหนดสมมติฐานกลับตัว M5 ที่มีขอบเขต
โมเดลทดสอบการเปลี่ยนสถานะ SAR ใหม่เมื่อมีโมเมนตัม RSI แล้ว ตามด้วยการยืนยันราคาอีกครั้ง ชุดเตรียม M5 เฉพาะ กระบวนการเข้าที่จำกัด และทางออกตามโครงสร้างแบบคงที่ช่วยต่อยอดคู่มือ SAR/RSI และกรอบ SAR/ADX เดิม การเห็นตรงกันของอินดิเคเตอร์ไม่ถือเป็นหลักฐานความน่าจะเป็นที่เป็นอิสระต่อกัน
กฎนี้เป็นข้อกำหนดวิจัยเพื่อการศึกษา ไม่ใช่ระบบเงินจริงที่ผ่านการรับรองหรือ EA พร้อมติดตั้ง ค่าตั้งเป็นสมมติฐาน ไม่ใช่ค่าที่พิสูจน์แล้วว่าเหมาะที่สุด ราคาและรายงานทั้งหมดสร้างขึ้น ไม่ใช่ผลย้อนหลังจาก Strategy Tester ก่อนสรุปผลงานต้องทดสอบกฎครบชุดกับข้อมูลเชื่อถือได้ที่ยังไม่เคยใช้พัฒนา
2. กำหนดสัญญา ช่วงเวลา UTC และตัวกั้นระดับบัญชี
ใช้ OHLC Bid ของ EURUSD M5 ที่ปิดแล้ว กับสัญญาตัวอย่าง pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot สำหรับบัญชี USD ทั้ง S, C และคำขอต้องอยู่ใน 09:00<=UTC<12:00 ตรวจยืนยันทั้งบัญชีว่าไม่มีสถานะ คำสั่งรอดำเนินการ ความเสี่ยงอื่น หรือคำขอเข้า/ปิดที่ยังไม่ทราบผล โบรกเกอร์ต้องรองรับสัญญาและการแนบคำสั่งป้องกันตั้งแต่เริ่ม
ตรวจบริบทซ้ำที่ S, C และราคาคู่แรก รายการเหตุการณ์ UTC ที่ทราบและกำหนดไว้ล่วงหน้าห้ามเข้าใน [event−15 min,event+15 min] ซึ่งเป็นกฎสมมติ ไม่ใช่ระยะปลอดภัยสากล ปฏิทิน สัญญา หรือราคาที่ไม่ทราบทำให้ห้ามเข้า หลังข้อมูลกลับมา สิ้นสุดช่วงห้าม ยืนยันปิดแล้ว หรือกระทบยอดการปฏิเสธแล้ว ให้ล้างผู้สมัครรอเข้าและต้องมีแท่งเตรียมใหม่ซึ่งเปิดที่ขอบเขตการฟื้นคืนนี้หรือหลังจากนั้น บันทึกและใช้สิทธิของจุดกลับตัวดิบแม้อยู่ในช่วงห้าม ตัวอย่างกำหนดว่าทราบรายการข่าวและรายการนั้นว่าง
3. ระบุการคำนวณ SAR และ RSI บนแท่งปิดอย่างชัดเจน
ใช้ SAR step=0.02; max=0.20; RSI14=Close ที่ k1 ค่าเริ่มสถานะลงคือ S=max(H0,H1); EP=min(L0,L1); AF=0.02 ส่วนสถานะขึ้นสลับจุดสุดขั้ว k0 ยังไม่มี SAR และการเริ่มต้นไม่ใช่จุดกลับตัว กรณี SELL เริ่มขึ้น ส่วนกรณีอื่นเริ่มลง คาดค่า T=S_prev+AF_prev×(EP_prev−S_prev) แล้วจำกัดด้วย low สองแท่งก่อนในสถานะขึ้น หรือ high ในสถานะลง การแตะรวมเท่ากัน: ขาขึ้นเมื่อ Low<=T เปลี่ยนลงโดย S=max(EP ก่อนหน้า,High ปัจจุบัน) ขาลงเมื่อ High>=T เปลี่ยนขึ้นโดย S=min(EP ก่อนหน้า,Low ปัจจุบัน) ตั้ง EP เป็นจุดสุดขั้วปัจจุบันของด้านใหม่และ AF กลับเป็น step มิฉะนั้นเพิ่ม AF เฉพาะจุดสุดขั้วใหม่อย่างเคร่งครัดจนถึงเพดาน หนึ่งแท่งเปลี่ยนสถานะได้ครั้งเดียว
RSI ใช้ G=max(ΔClose,0); D=max(−ΔClose,0) เริ่มจาก U14=mean(G1,…,G14); V14=mean(D1,…,D14) แล้วคำนวณ U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14; RSI=100U/(U+V) กำหนด V=0,U>0→100; U=0,V>0→0; U=V=0→50 ก่อนมีค่าเริ่มถือว่ายังไม่มีข้อมูล รักษาความละเอียดเต็มและอ่านสองอินดิเคเตอร์จากช่วงเดียวที่ปิดจริงหลังเทอร์มินัลสร้างแท่งถัดไป ที่ 09:02 UTC ช่วง 08:55–09:00 ปิดแล้ว แต่ 09:00–09:05 ยังสร้างอยู่ ตรวจค่าที่ส่งออกก่อนเปลี่ยนไปใช้บัฟเฟอร์ในตัว ชื่อหรือค่าตั้งเหมือนกันไม่พิสูจน์ว่าวิธีคำนวณตรงกัน
4. เตรียม BUY ด้วยแท่งสถานะลงใหม่สามแท่ง
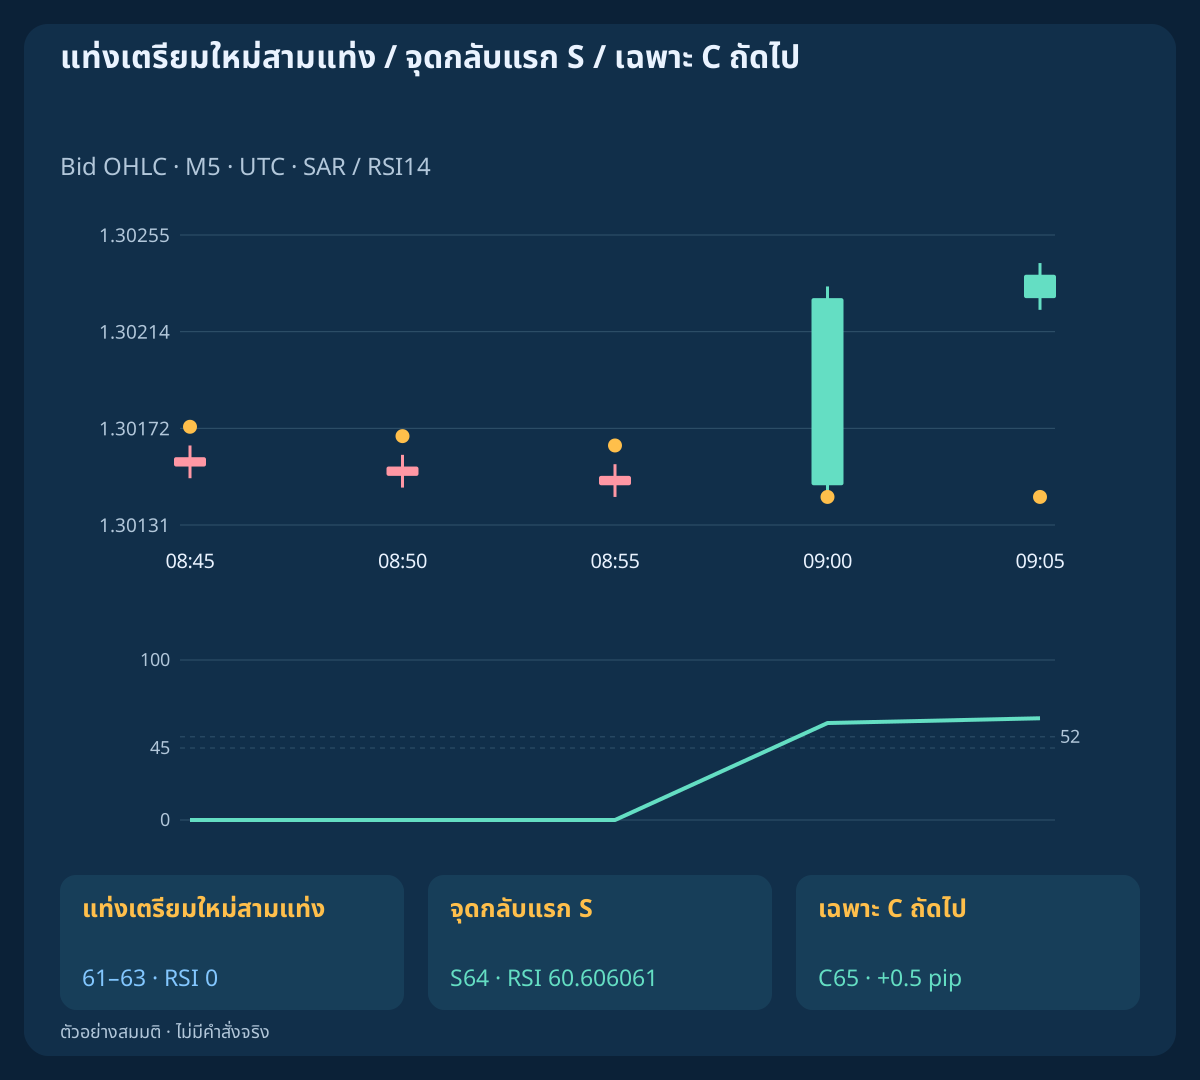
ก่อนจุดกลับขึ้น S ทันทีต้องมี S−3,S−2,S−1: SAR_state=down AND RSI<=45 ทั้งสามแท่งต้องตามหลังจุดกลับตัวดิบก่อนหน้า และขอบเขตที่ใหม่กว่าของการยืนยันว่าไม่มีสถานะหรือการคืนข้อมูล/ปลดช่วงห้าม ชุดเตรียมใช้ได้ตราบที่สามแท่งก่อนหน้าทันทีผ่านเกณฑ์ จุดกลับด้านครั้งแรกใช้ชุดเตรียมหมดก่อนตรวจตัวกรอง จึงไม่รอ RSI ที่ดีกว่าในภายหลัง
BUY S ต้องเปลี่ยนจากลงเป็นขึ้นใหม่และมี RSI(S)>=52; Close(S)>Open(S); 3<=r/pip<=12 โดย r มาจาก stop คงที่ด้านล่าง ตัวอย่างหลักคือ S=k64 / 09:00 UTC; Close=1.30228; RSI=60.606061 และแท่งเตรียมปิดเวลา 08:45 / 08:50 / 08:55 เงื่อนไขใดล้มเหลวให้ปฏิเสธ S นั้นถาวร เกณฑ์เตรียมและโมเมนตัมยอมรับค่าเท่ากัน แต่สถานะ SAR ที่ต่อเนื่องไม่กลายเป็นจุดกลับตัวใหม่
| เวลา UTC | หน้าที่ | สถานะ | RSI14 | ราคาปิด |
|---|---|---|---|---|
| 08:45 UTC | แท่งเตรียมใหม่สามแท่ง | SAR ↓ | 0.000000 | 1.30156 |
| 08:50 UTC | แท่งเตรียมใหม่สามแท่ง | SAR ↓ | 0.000000 | 1.30152 |
| 08:55 UTC | แท่งเตรียมใหม่สามแท่ง | SAR ↓ | 0.000000 | 1.30148 |
| 09:00 UTC | S | SAR ↑ | 60.606061 | 1.30228 |
| 09:05 UTC | C | SAR ↑ | 63.577586 | 1.30238 |
5. ระบุกฎ SELL ให้ครบถ้วน
สำหรับ SELL แท่งเตรียมใหม่ก่อนหน้าทันทีต้องมี S−3,S−2,S−1: SAR_state=up AND RSI>=55 ใช้สิทธิของการเปลี่ยนขึ้นเป็นลงครั้งแรกและต้องผ่าน RSI(S)<=48; Close(S)<Open(S); 3<=r/pip<=12 ใช้ได้เฉพาะ C ถัดไป: ยังคงสถานะลง มีเนื้อแท่งขาลง และปิดใต้ low Bid ของ S ตาม 0<Low(S)−Close(C)<=2 pip
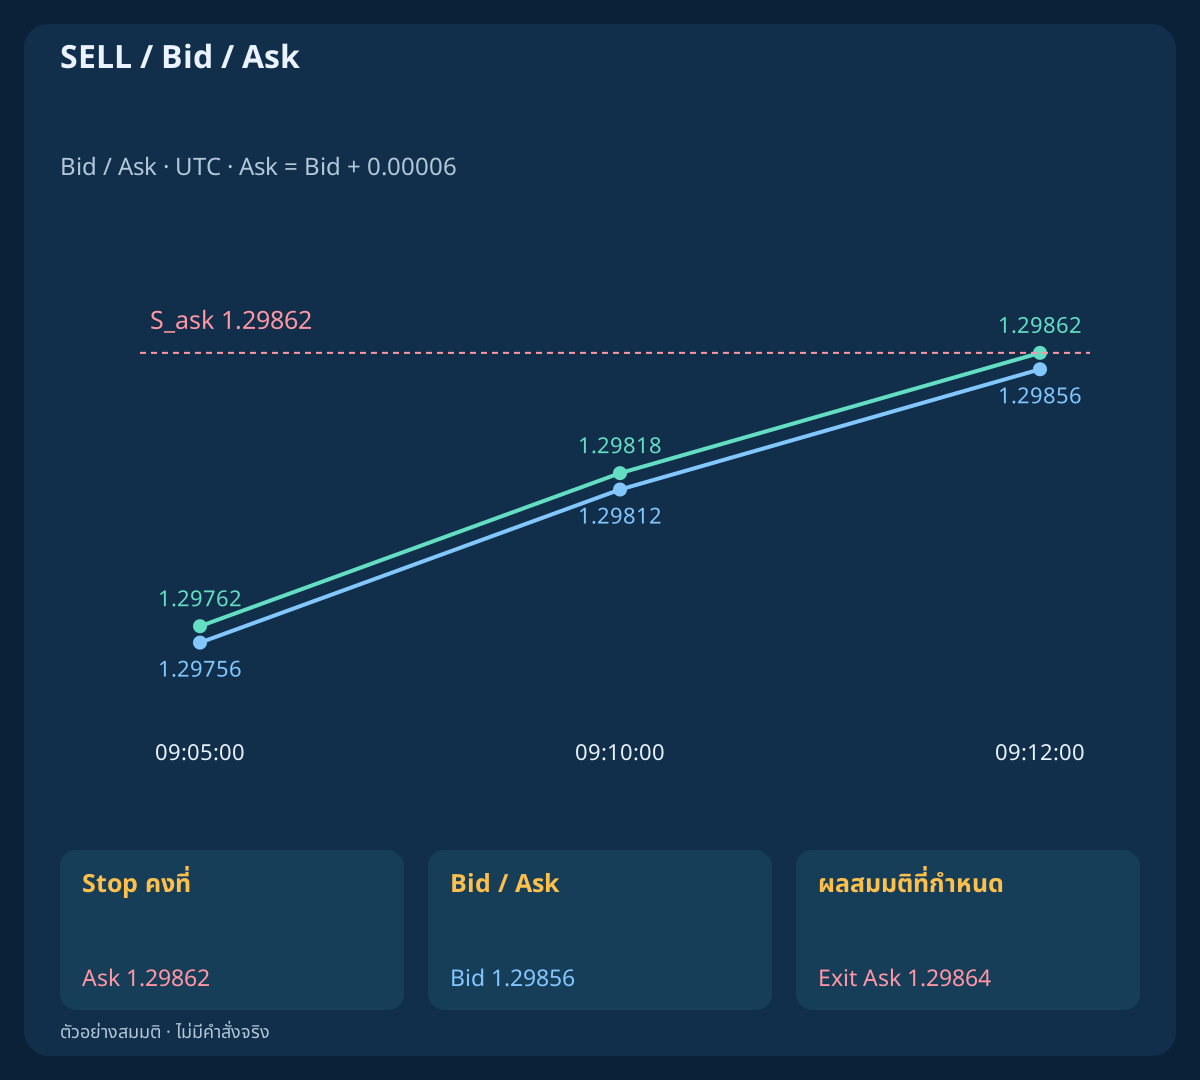
ราคาคู่แรกต้องมี Ask ต่ำกว่า low นั้นต่อไป SELL เข้าที่ Bid และออกที่ Ask stop กับเป้าหมายเป็นราคา Ask สัมบูรณ์ที่เลือกจากโครงสร้าง Bid ไม่ใช่ OHLC Ask ที่ย้อนสร้างหรือหลักฐานว่า stop สูงกว่า high Ask ในอดีต ตัวอย่างสะท้อนมี S Close=1.29772; RSI=39.393939; C Close=1.29762 ไม่อนุญาตกลับสถานะอัตโนมัติ ถัวเฉลี่ย หรือเพิ่มสถานะ
6. ยืนยันด้วยราคาปิด M5 ถัดไปทันทีเท่านั้น
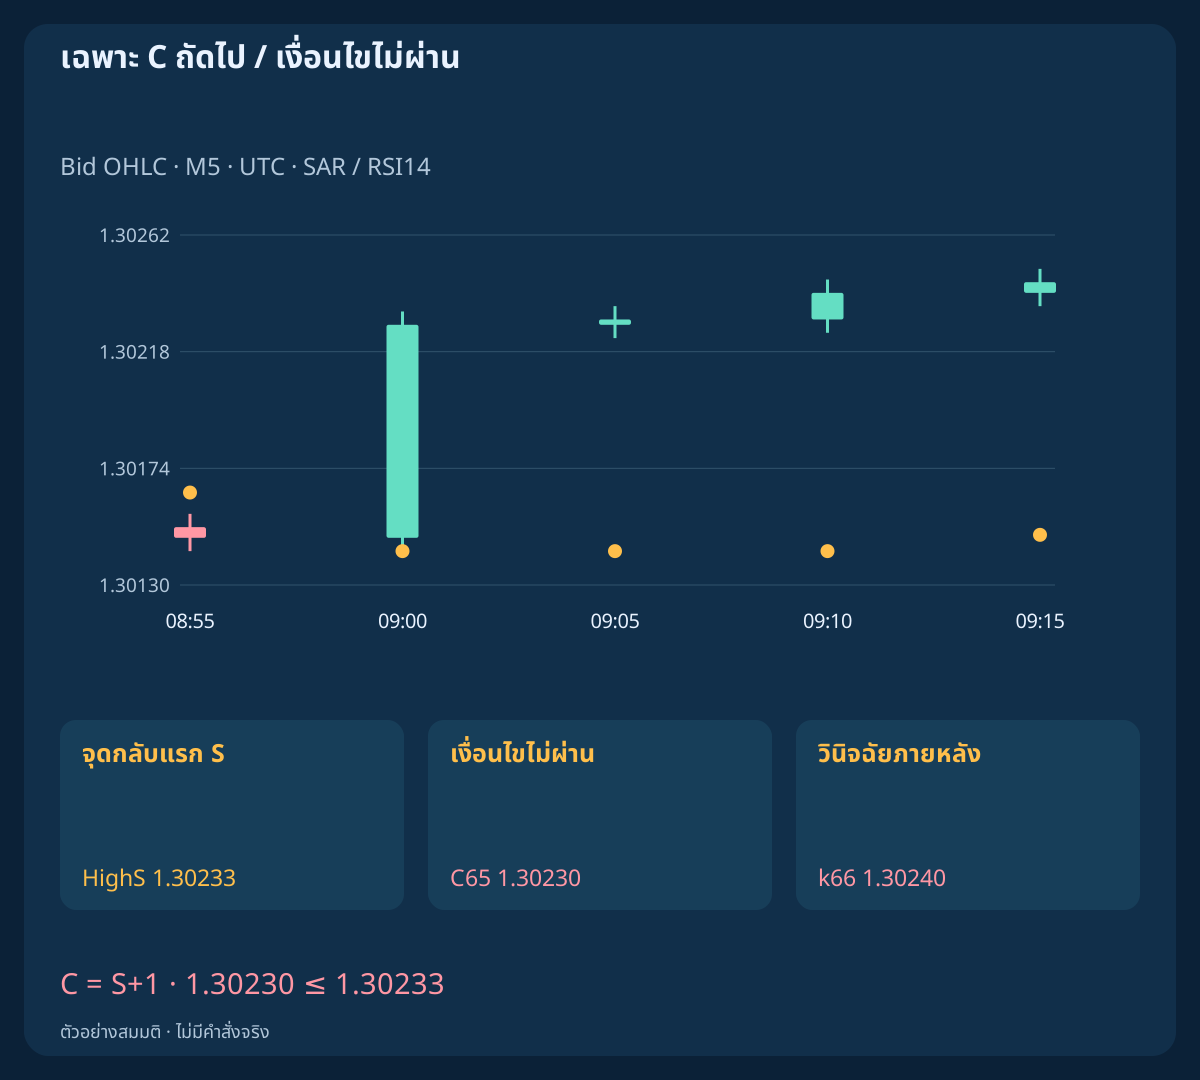
BUY ยืนยันได้เฉพาะ C=S+1 โดย SAR ยังขึ้น Close(C)>Open(C) และ 0<Close(C)−High(S)<=2 pip C หลักคือ k65 / 09:05; Close=1.30238; High(S)=1.30233; break=0.5 pip ต้องปิดพ้นทั้งช่วงของ S ไม่ใช่แค่ไส้แท่งแตะ SELL ใช้กฎสะท้อนที่ระบุครบไว้ก่อนหน้า
ช่วงเวลาตามกำหนดขาดหาย SAR กลับด้าน เนื้อแท่งผิด เท่าขอบเขต หรือขยายเกินเกณฑ์ล้วนยกเลิกผู้สมัคร ห้ามแทน C ด้วยแท่งภายหลัง เวลาในนาฬิกาอย่างเดียวไม่พอ ราคาคู่แรกของแท่งใหม่ต้องยืนยันได้ว่า C ปิดจริงและข้อมูลถูกต้อง หากไม่ได้ให้ทิ้งเหตุการณ์แล้วเตรียมชุดใหม่ ไม่รอราคาคู่ที่สะดวกกว่า
7. ตรึงการป้องกันและเป้าหมายตั้งแต่ S
BUY กำหนด S_bid=Low(S)−0.5 pip; r=Close(S)−S_bid; T_raw=Close(S)+2.5r SELL กำหนด S_ask=High(S)+0.5 pip; r=S_ask−Close(S); T_raw=Close(S)−2.5r ปัดเป้าหมายเข้าหาราคาปิด S ตาม tick ที่ใช้ได้: BUY ปัดลง SELL ปัดขึ้น ตรึงราคากระตุ้นสัมบูรณ์ทั้งสองก่อน C และก่อนราคาเข้า ค่า r ตามโครงสร้างไม่เท่ากับความเสี่ยงจากราคาจับคู่จริงถึง stop
BUY หลักมี S_bid=1.30138; r=9 pip; T_bid=1.30453 SELL มี S_ask=1.29862; r=9 pip; T_ask=1.29547 S73 อิสระที่ตามมาแสดงการปัดราคา Close=1.30194; r=9.1 pip; T_raw=1.304215→T_bid=1.30421 การเข้าภายหลังไม่เปลี่ยนจุดยึดเป้าหมายและไม่ขยาย stop หลังจับคู่ยังคงทางออกเดิม ส่วนเพดานเวลาระบุแยกต่างหาก
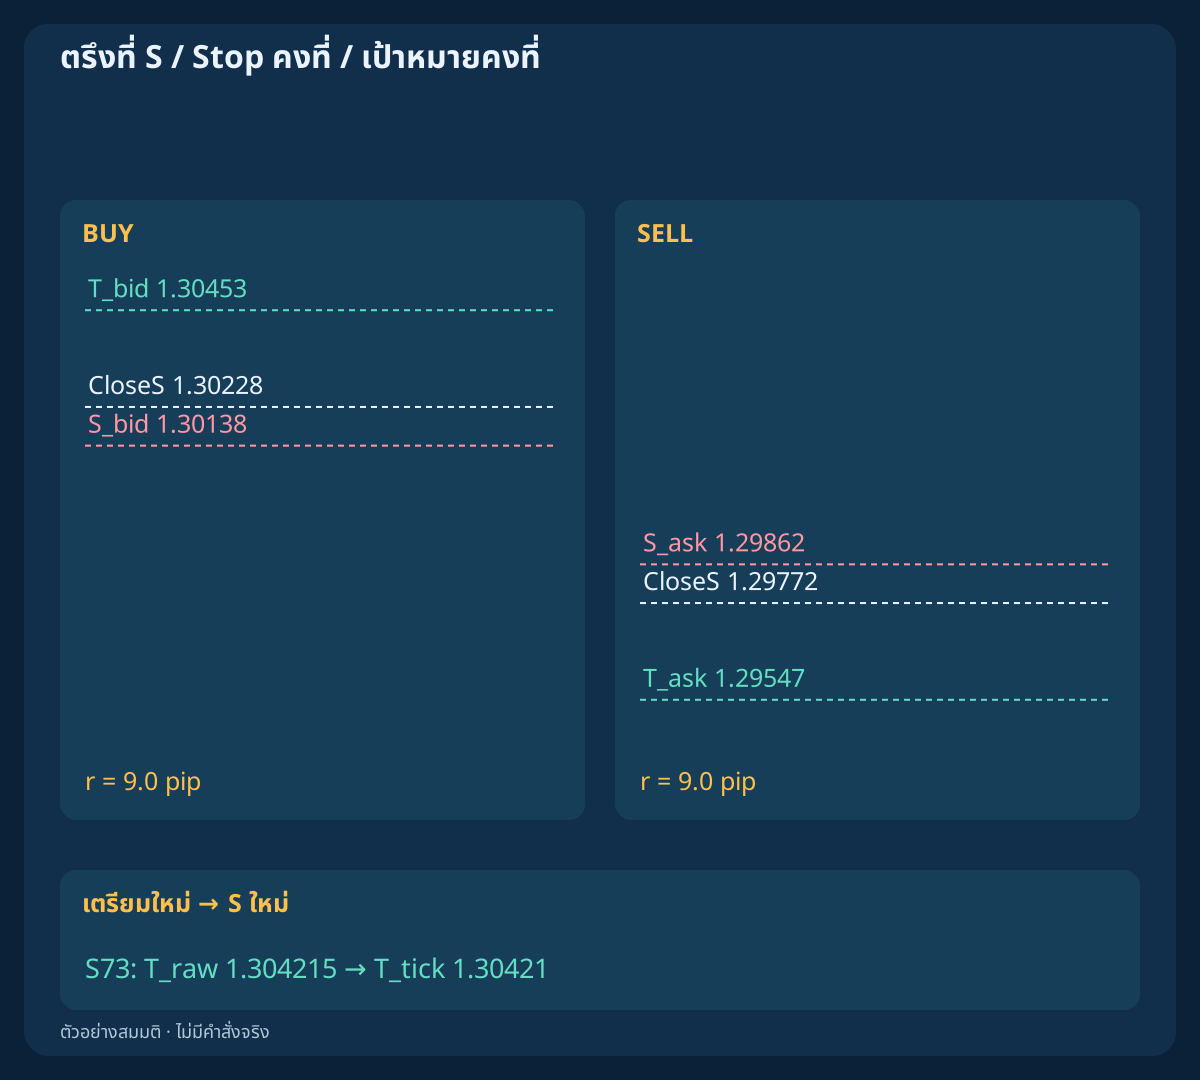
| สัญญาณ S | ราคาปิด | Stop | เป้าหมาย | r โครงสร้าง, pip |
|---|---|---|---|---|
| BUY / S64 | 1.30228 | 1.30138 | 1.30453 | 9.0 pip |
| SELL / S64 | 1.29772 | 1.29862 | 1.29547 | 9.0 pip |
| BUY / S73 | 1.30194 | 1.30103 | 1.30421 | 9.1 pip |
8. แยกจุดกลับตัวที่ปฏิเสธจากชุดเตรียมใหม่
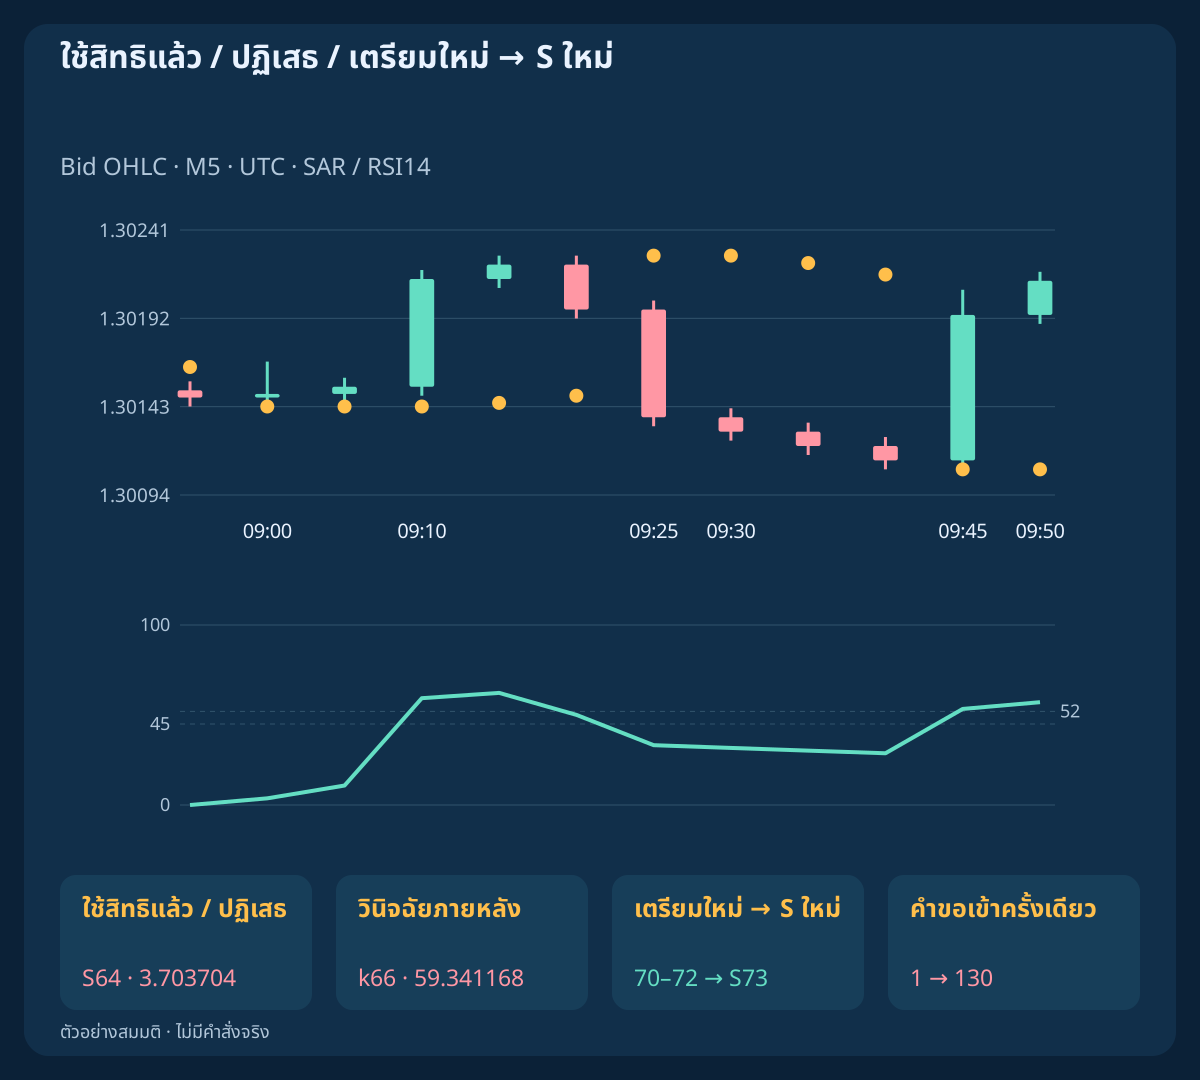
กรณีอ่อน S64 / 09:00; RSI=3.703704 ไม่ผ่านโมเมนตัม BUY ที่ k66 / 09:10; RSI=59.341168 ก็ยังเป็นเหตุการณ์ขึ้นเดิม ค่าภายหลังนี้ไม่ให้สิทธิ C หรือการตรวจราคาเข้า จุดกลับลงดิบ k69 ไม่ได้เตรียมสำหรับ SELL และใช้สิทธิของเหตุการณ์ตัวเองเช่นกัน
ต่อมาแท่งลงใหม่สามแท่ง k70–k72 / 09:30–09:40 จึงนำสู่จุดกลับขึ้นอีกเหตุการณ์ S73 / 09:45; RSI=53.369288 C74 ของมันยืนยันเวลา 09:50 ผู้สมัครใหม่นี้ส่งคำขอหนึ่งครั้งซึ่งรายงานที่กำหนดปฏิเสธแน่นอน เป็นชุดเตรียมและเหตุการณ์อิสระ ไม่ใช่ลอง S64 ซ้ำ และการปฏิเสธคำสั่งไม่ใช่ธุรกรรมที่จับคู่แล้ว
9. ประเมินเฉพาะราคาคู่แรกหลัง C
ใช้สิทธิราคาคู่แรกที่รับหลังเวลาปิด C ตาม arrival<=C_close+2.000 s; 0<=quote_age<=500 ms; 0<=spread<=0.8 pip BUY ยังต้องมี Bid>High(S) และ SELL Ask<Low(S) ตรวจ tick ระยะและปริมาณปัจจุบันของโบรกเกอร์ บริบทที่ทราบ และการรองรับทางออกเริ่มต้นทั้งสอง หากไม่ทราบกฎให้ไม่ส่งคำขอ ระยะ stop ขั้นต่ำแสดงศูนย์ไม่รับประกันการยอมรับโดยเซิร์ฟเวอร์
ใช้ F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL ต้นทุนคงเหลือคือ c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip ส่วนสำรองเข้ารวมใน F_plan แล้ว BUY ใช้ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c SELL ใช้ L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c ต้องผ่าน L>0; W>0; W/L>=1.50 spread สะท้อนผ่านด้านราคาที่ถูกต้องแล้ว จึงไม่บวกซ้ำ ไม่สมมติค่าธรรมเนียมหรือเงินทุนประเภทอื่น
| การสังเกต | คู่ราคา | ขาดทุน, pip | เป้าหมายสุทธิ, pip | W/L สุทธิ | ล็อตตามแผน |
|---|---|---|---|---|---|
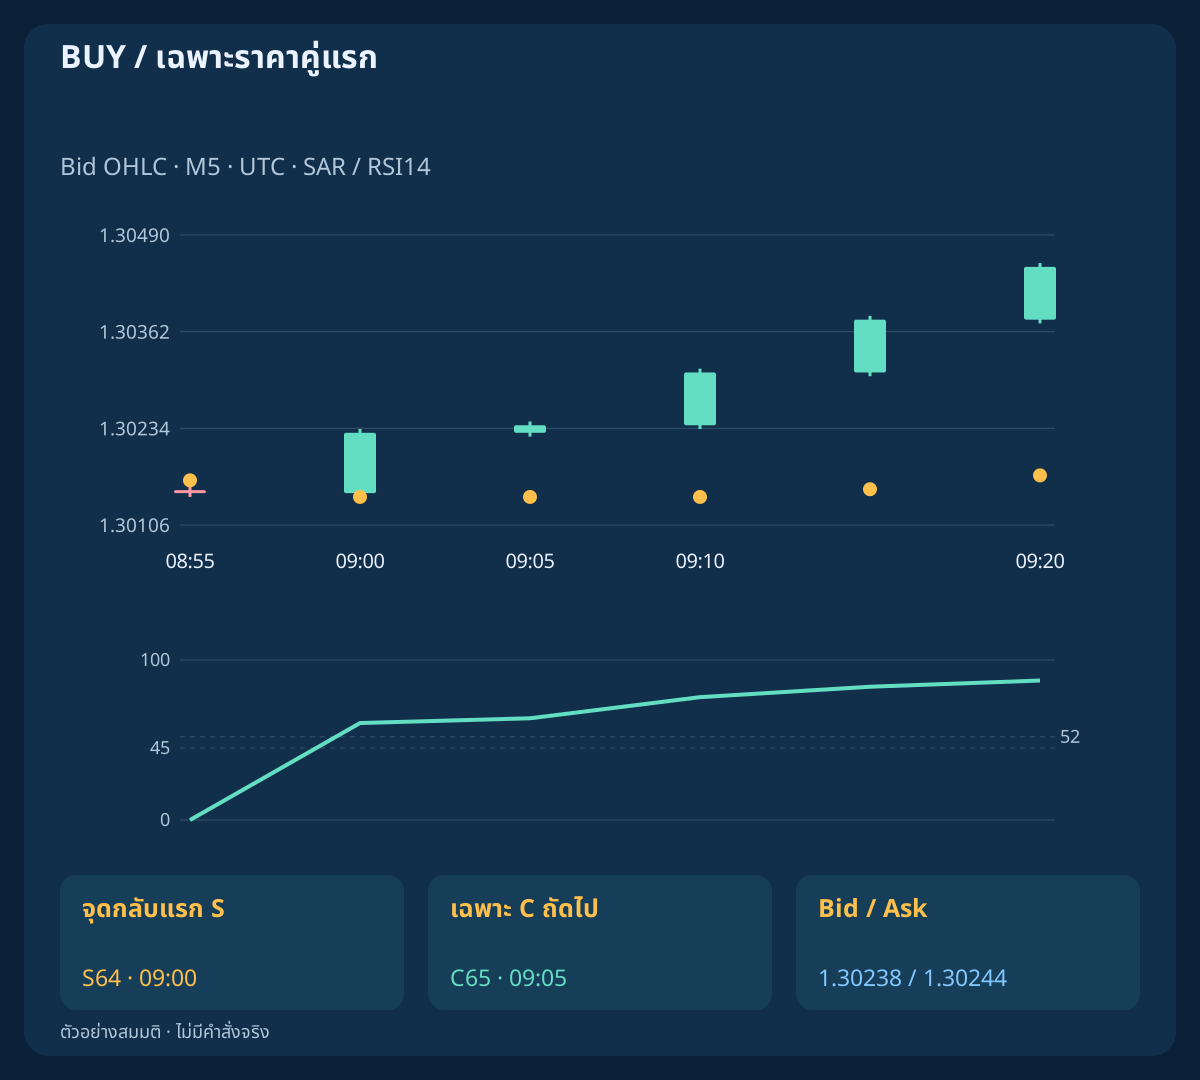
| BUY | 1.30238 / 1.30244 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| SELL | 1.29756 / 1.29762 | 11.7 | 19.8 | 1.6923077 | 0.21 |
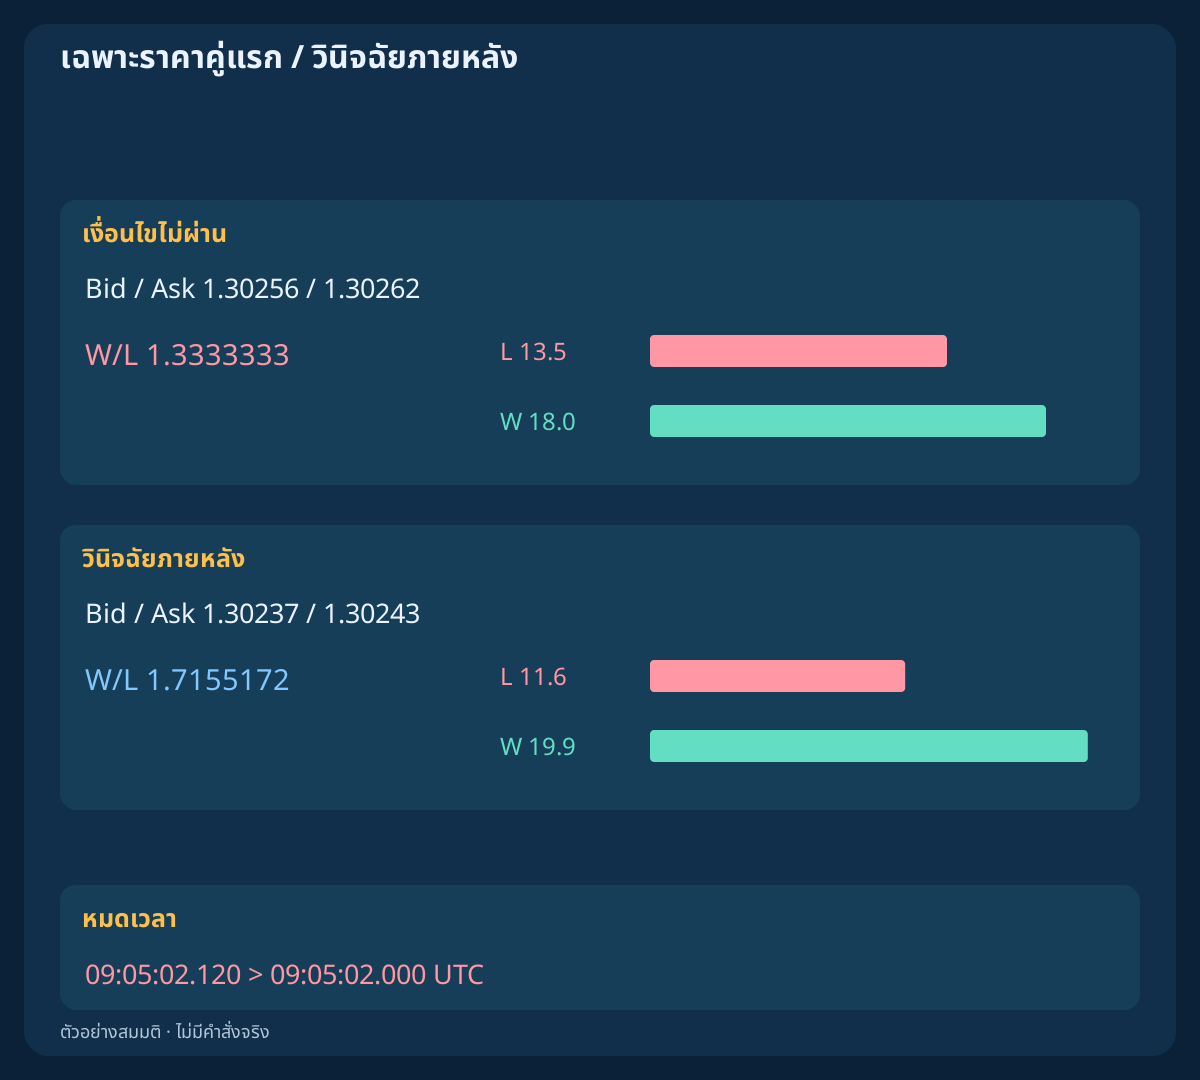
| BUY | 1.30256 / 1.30262 | 13.5 | 18.0 | 1.3333333 | — |
| BUY / วินิจฉัยภายหลัง | 1.30237 / 1.30243 | 11.6 | 19.9 | 1.7155172 | — |
| BUY | 1.30213 / 1.30219 | 12.7 | 19.1 | 1.5039370 | 0.19 |
10. ยกเลิก C ที่ไม่ผ่านโดยไม่แทนด้วยแท่งอื่น
ในกรณี C ไม่ผ่าน S มีคุณสมบัติ แต่การยืนยันแรกได้ C65 Close=1.30230<=S64 High=1.30233 จึงปฏิเสธที่ราคาปิดนั้น แท่งต่อมาได้ k66 Close=1.30240 แต่พ้นตำแหน่งยืนยันเดียวที่อนุญาต ไม่มีคำขอและไม่มี C ทดแทน
ติดตามจุดกลับ SAR ดิบต่อไปหลังปฏิเสธ ผู้สมัครอนาคตต้องมีชุดเตรียมใหม่ในสถานะตรงข้ามครบและจุดกลับแรกอีกครั้ง หาก C กลับด้านสร้างจุดกลับดิบเองให้บันทึกแยกและใช้กฎเดิม ความล้มเหลวไม่ใช่สิทธิกลับสถานะ ตัวกั้นบัญชีและช่วงห้ามเข้ายังเป็นเงื่อนไขอิสระ
11. ไม่ใช้ราคาแรกที่ไม่ผ่านหรือช้าไปซ้ำ
คู่แรกของ BUY ที่ยอมรับคือ Bid/Ask=1.30238/1.30244; F_plan=1.30246 ได้ L=11.7; W=19.8; W/L=1.6923077 อีกกรณีรับคู่แรกเป็น 1.30256/1.30262; F_plan=1.30264 ด้วยทางออกเดิมได้ L=13.5; W=18.0; W/L=1.3333333 จึงปฏิเสธแม้ spread 0.6 pip จะผ่านเกณฑ์
คู่ภายหลัง 1.30237/1.30243 จะได้ L=11.6; W=19.9; W/L=1.7155172 แต่เหตุการณ์ใช้สิทธิหมดแล้ว ไม่มีปริมาณที่อนุญาตหรือคำขอ ในกรณีหมดเวลา ราคาคู่แรกมาถึง 09:05:02.120 หลังเส้นตายที่รวมค่าเท่ากัน 09:05:02.000 จึงไม่มีคำขอเช่นกัน ราคาที่ดีขึ้นภายหลังไม่เริ่มเหตุการณ์ทั้งสองใหม่
12. กำหนดปริมาณและตรวจ SELL บน Ask
บัญชีตัวอย่างใช้ equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00 คำนวณ lots=floor_step(25/(L×10),0.01) และปฏิเสธข้อจำกัดปริมาณที่เข้ากันไม่ได้ แผนหลักที่ยอมรับใช้ 0.21 lot; planned_loss=$24.57; planned_net_target=$41.58 ปริมาณเพื่อวินิจฉัย 0.18 lot ของราคาแรกที่ไม่ผ่านไม่อนุญาตให้ส่ง การลดปริมาณไม่แก้อัตราส่วนสุทธิแบบเส้นตรง ขาดทุนตามแผนไม่ใช่เพดานที่รับประกัน
ราคาคู่แรก SELL คือ Bid/Ask=1.29756/1.29762; F_plan=1.29754 และมี L, W หลักเท่ากัน ราคาจับคู่เข้าที่กำหนดคือ 1.29755 ต่อมาคู่สมมติ Bid/Ask=1.29856/1.29862 แตะ stop Ask ขณะที่ Bid ยังต่ำกว่า รายงานออกให้ Ask fill=1.29864 ห้ามอนุมานการจับคู่ Ask จากแท่ง Bid หรือวาดแท่ง Ask ที่ไม่ได้สังเกต
13. คงทางออกและเพดานเวลาคงที่
ไม่เปลี่ยน stop และเป้าหมายที่ยอมรับ ไม่มี trailing SAR ย้ายคุ้มทุน ออกบางส่วน หรือกลับสถานะอัตโนมัติ เพดานคือ D=min(C_close+30 min,12:00 UTC) หากการป้องกันยังไม่ปิด ให้ขอปิดครั้งเดียวที่ราคาที่เชื่อถือได้คู่แรกซึ่งมีด้านถูกต้องตั้งแต่ D เป็นต้นไป การป้องกันที่ยอมรับยังทำงานระหว่างรอคำตอบปิด
ประมวลคู่ราคาตามเวลา BUY ตรวจ stop/เป้าหมายด้วย Bid ส่วน SELL ใช้ Ask ในคู่เดียวกันตรวจการป้องกันก่อนออกตามเวลา gap อาจข้ามระดับ ทำให้ราคาจับคู่รายงานต่างจากจุดกระตุ้น ไม่มีราคาที่เส้นตายไม่พิสูจน์ว่าปิดแล้ว หากข้อมูลหายหรือคำตอบปิดไม่ชัดให้คงตัวกั้นและกระทบยอด ไม่สร้างราคาจับคู่ที่ขอบเวลาหรือผลศูนย์ขึ้นเอง
14. กระทบยอดการปฏิเสธ ทางเข้าไม่แน่นอน และการป้องกัน
หนึ่งคำขอเข้าต่อเหตุการณ์ ใช้ส่วนสำรอง 0.2 pip=2 points ในสัญญานี้ อาร์กิวเมนต์ slippage ของเทอร์มินัลไม่ใช่การรับประกันจับคู่สากล การปฏิเสธชัดเจนร่วมกับยืนยันว่าไม่มีสถานะใช้สิทธิเหตุการณ์และต้องเตรียมใหม่ ใน S73 เซิร์ฟเวอร์สมมติปฏิเสธ stop แม้ระยะขั้นต่ำรายงานศูนย์ ไม่มีการลองซ้ำหรือจับคู่
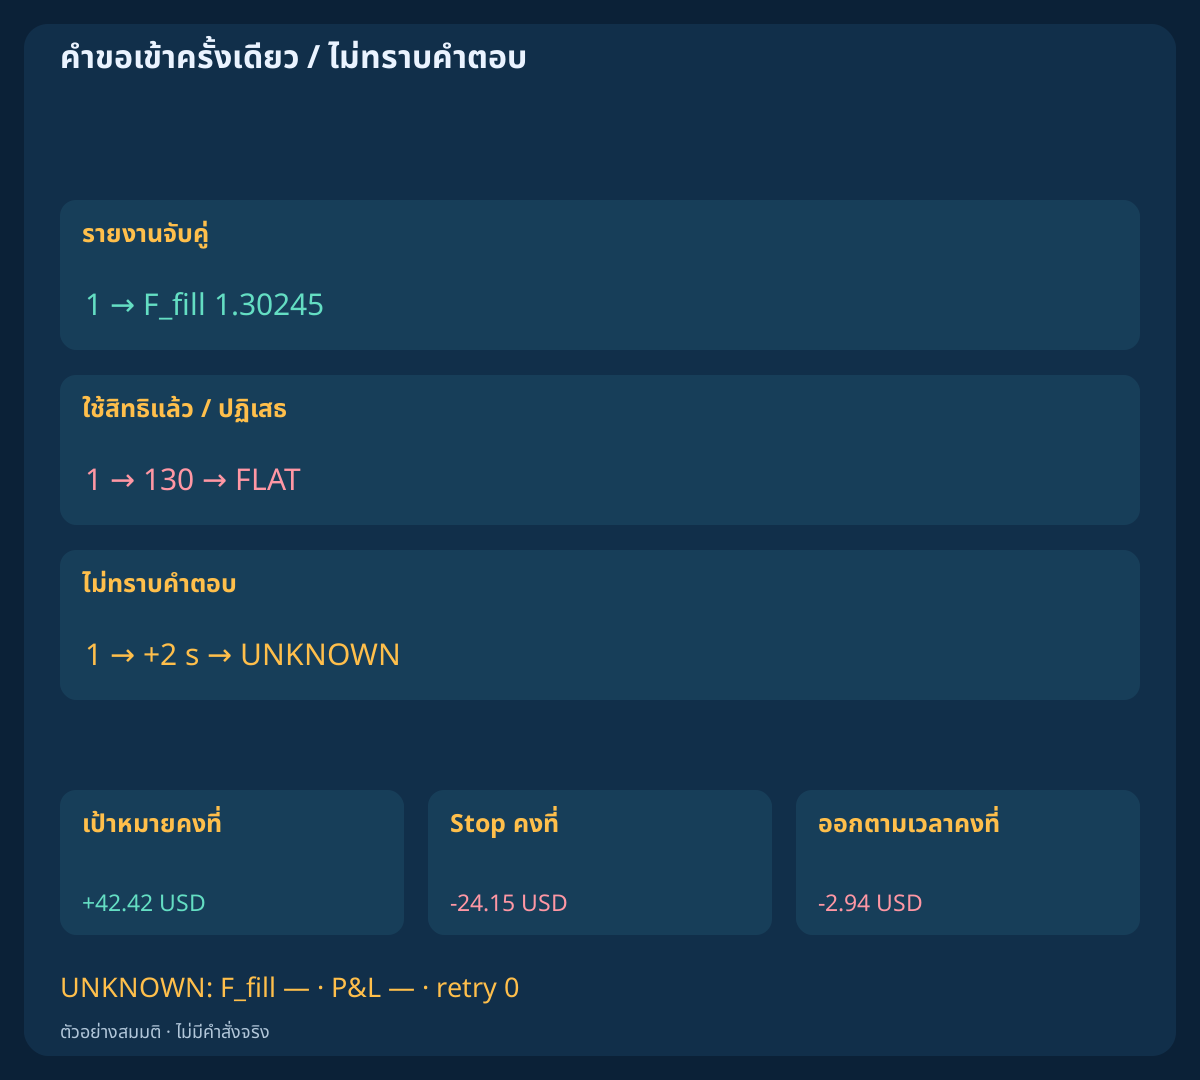
แยก entry_deadline=C_close+2 s กับ ack_timeout=request_time+2 s timeout ไม่ยกเลิกคำขอที่อาจยอมรับแล้ว กรณีไม่มีคำตอบส่งครั้งเดียวและยังไม่ทราบผล เว้นราคาจับคู่กับ P&L ว่างแม้ราคาภายหลังถึงเป้าหมายอ้างอิง ก่อนขอใหม่ต้องตรวจสถานะและประวัติ หากไม่รองรับป้องกันเริ่มต้นห้ามเข้า หากจับคู่โดยไม่ป้องกันอย่างผิดคาด ให้ขอปิดฉุกเฉินครั้งเดียวด้วยราคาที่เชื่อถือได้ และกระทบยอดต่อหากคำตอบไม่ชัด ห้ามขยายทางออกเพื่อบังคับให้ยอมรับ
15. ทำซ้ำข้อมูลสังเกตและรายงานที่กำหนด
ไฟล์ประกอบด้วย 768 closed Bid bars; 11 raw flips; 3,080 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders แต่ละกรณีอิสระมี 96 bars เส้นทางราคาแบบคงที่เป็นช่วงที่สมมติอย่างชัดเจนผ่าน Open, Low/High, High/Low และ Close ตามเวลาชดเชยที่ระบุ Ask เท่ากับ Bid บวก spread สมมติ นี่คือการสร้างตัวอย่าง ไม่ใช่การกู้ลำดับภายในแท่งหรือ Ask ในอดีตจาก OHLC
คำนวณอินดิเคเตอร์ ชุดเตรียม การใช้สิทธิ C ต้นทุนราคาแรก ล็อต และด้านออกซ้ำอย่างอิสระ ผลสุทธิที่กำหนดคือ BUY target +$42.42; SELL stop −$24.15; time exit −$2.94 หลังค่าคอมมิชชันและราคาจับคู่ที่ระบุ เป็นคณิตศาสตร์เงินสมมติ ไม่ใช่ผลงานวัดจริง จึงไม่อนุมานอัตราชนะหรือค่าคาดหวัง แถวปฏิเสธและไม่ทราบผลไม่มีปริมาณจับคู่หรือ P&L ราคาของแท่งถัดไปที่กำลังสร้างยืนยันช่วงปิดสุดท้ายโดยไม่เพิ่มแท่งปิดสมมติ
ดาวน์โหลดข้อมูล M5 สมมติ (CSV)
ดาวน์โหลดจุดกลับดิบและผู้สมัคร (CSV)
ดาวน์โหลดราคาและรายงานสมมติ (CSV)
| สถานะ | คำขอเข้า | ราคาจับคู่รายงาน | ราคาออกรายงาน | P&L สุทธิสมมติ, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.30245 | 1.30453 | +42.42 USD |
| CLOSED_STOP | 1 | 1.29755 | 1.29864 | -24.15 USD |
| CLOSED_TIME | 1 | 1.30245 | 1.30237 | -2.94 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. ทดสอบทุกจุดกลับดิบด้วยปฏิทินเดียวกัน
ตรึงวิธีอ้างอิง ชุดเตรียม ตัวกรอง เส้นตาย ทางออก ต้นทุน และเหตุการณ์ก่อนวิจัยข้อมูลใหม่ เก็บทุกจุดกลับ รวมไม่พร้อม อ่อน ถูกบล็อก C ไม่ผ่าน ราคาไม่ผ่าน หมดเวลา และยังไม่ทราบผล เปรียบเทียบคุณค่าเพิ่มของ RSI บนปฏิทินจุดกลับ SAR ดิบเดียวกัน การเปลี่ยน SAR อาจเปลี่ยนปฏิทินและต้องรายงานแยก
ใช้คู่ราคาที่เชื่อถือได้และหลักฐานจับคู่ ผลที่ไม่ทราบต้องยังไม่ทราบ เปรียบเทียบภาวะตลาด ช่วงห้ามข่าว ความครอบคลุม ความล่าช้า การปฏิเสธ และผลสุทธิภายใต้ข้อจำกัดบัญชีเดียวกัน ทดสอบ gap ตารางค่าใช้จ่าย กฎโบรกเกอร์ และข้อมูลขาด ผลปิดที่กำหนดสามรายการไม่พิสูจน์ความได้เปรียบ ข้อกำหนดทำให้สมมติฐานมีขอบเขตตรวจสอบได้ ไม่พิสูจน์ว่าเหมาะกับเงินจริง
คำถามที่พบบ่อย
RSI ที่ดีขึ้นภายหลังทำให้จุดกลับแรกที่อ่อนใช้ได้อีกไหม
ไม่ได้ จุดกลับแรกใช้ชุดเตรียมก่อนตรวจ RSI ค่าใหม่ในสถานะ SAR เดิมไม่สร้างเหตุการณ์ ต้องมีแท่งสถานะตรงข้ามใหม่ที่ผ่านสามแท่งและจุดกลับแรกอีกครั้ง
ใช้แท่ง M5 ภายหลังแทน C ที่ไม่ผ่านได้ไหม
ไม่ได้ C คือแท่งปิดถัดไปทันทีเท่านั้น การทะลุภายหลังแม้ดูดีกว่าไม่แทนได้ ข้อมูลปิดที่ขาดหรือไม่ถูกต้องยกเลิกเหตุการณ์และต้องเตรียมชุดใหม่
หลังราคาแรกไม่ผ่านรอราคาดีกว่าได้ไหม
ไม่ได้ คู่แรกใช้สิทธิรวมกรณีไม่ผ่านอายุ spread ระดับราคา พื้นที่สุทธิ หรือเวลา อัตราส่วนภายหลังที่ดีขึ้นเป็นการวินิจฉัยเท่านั้น ไม่มีปริมาณอนุญาตหรือคำขอใหม่
จุด SAR เป็น stop ป้องกันของกลยุทธ์นี้ไหม
ไม่ใช่ ระดับคงที่มาจากช่วง S และ buffer ที่ประกาศ โดยปัดเป้าหมายเข้าหาจุดยึด จุด SAR ภายหลังไม่แก้ระดับ การออกตามเวลาก็ต้องมีรายงานปิดจริง
timeout ทางเข้าแปลว่าคำสั่งถูกปฏิเสธไหม
ไม่ใช่ คำขอที่ส่งแล้วอาจยังไม่ทราบผลแม้สิทธิหมด ห้ามเข้าใหม่ ตรวจสถานะและประวัติ และไม่สมมติว่าจับคู่ ถูกปฏิเสธ หรือ P&L ศูนย์เพราะไม่มีคำตอบ
ผลตัวอย่างพิสูจน์ว่า scalping ทำกำไรไหม
ไม่พิสูจน์ เส้นทางและรายงานเป็นสมมติ ไม่มีคำสั่งจริง จำนวนเงินตรวจเพียงด้านราคาและต้นทุน ไม่ใช่ผลย้อนหลัง ค่าคาดหวังวัดจริง หรือหลักฐานค่าตั้งที่ดีที่สุด
แหล่งอ้างอิงและบันทึกวิจัย
เอกสารทางการ MQL4 อธิบายพารามิเตอร์ ราคา Bid/Ask และการป้องกันคำสั่ง การคำนวณช่วงข้อมูลจำกัดนี้เป็นข้อกำหนดอ้างอิงที่สอดคล้องกับคู่มือ ไม่อ้างว่าตรงกับค่าภายในเทอร์มินัล เกณฑ์ เวลา เส้นทางราคา ค่าธรรมเนียม และรายงานเป็นสมมติเพื่อการศึกษา ไม่มีการเรียก API ซื้อขาย
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI period, price input and buffer shift
- MQL4: OrderSend prices, protection and server restrictions
- MQL4: OrderModify and accepted order changes
ข้อกำหนดเพื่อการศึกษา ราคาและรายงานสมมติ ไม่มีคำสั่งจริง ผลทดสอบย้อนหลัง หรือกำไรที่วัดได้