

Ein SAR-Wechsel wird erst nach einer neuen Vorbereitung im Gegenstatus zum Kandidaten. Der RSI muss die neue Richtung bereits bei diesem Schlusskurs unterstützen. Nur die unmittelbar folgende M5-Kerze darf bestätigen. Danach prüft das Lehrmodell genau eine Kursstellung und erlaubt einen Einstiegsauftrag mit festen Ausstiegen. Erfundenen Kursen und vorgegebenen Ausführungsberichten kommt keine Aussagekraft zur Rentabilität zu.
1. Eine begrenzte M5-Umkehrhypothese festlegen
Das Modell prüft einen neuen SAR-Statuswechsel bei bereits vorhandenem RSI-Momentum und anschließender Preisbestätigung. Es ergänzt den SAR/RSI-Leitfaden und das ältere SAR/ADX-Modell durch eigene M5-Vorbereitung, begrenzten Einstieg und feste strukturelle Ausstiege. Übereinstimmung der Indikatoren ist kein unabhängiger Wahrscheinlichkeitsnachweis.
Dies ist eine Lehrspezifikation für Untersuchungen, kein validiertes Handelssystem und kein installierbarer EA. Einstellungen sind Hypothesen, keine nachgewiesenen Optima. Kurse und Ausführungsberichte sind vollständig erfunden, keine historischen Strategy-Tester-Ergebnisse. Aussagen zur Leistung erfordern verlässliche, zuvor ungenutzte Daten und die vollständigen Regeln.
2. Kontrakt, UTC-Fenster und Kontosperre festlegen
Verwende geschlossene EURUSD-M5-Bid-OHLC und den Beispielkontrakt pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot für ein USD-Konto. Signal S, Bestätigung C und Anfrage müssen in 09:00<=UTC<12:00 liegen. Kontoweit muss verifiziert sein: keine Position, Pending Order, sonstige Exponierung oder ungeklärte Einstiegs-/Schließungsanfrage. Der Broker muss Kontrakt und anfänglich angehängte Schutzorders unterstützen.
Prüfe den Kontext bei S, C und erster Kursstellung erneut. Eine vorher bekannte UTC-Ereignisliste sperrt Einstiege in [event−15 min,event+15 min]; dies ist eine Modellregel, kein allgemein sicherer Abstand. Fehlender Kalender, Kontrakt oder Preis blockiert. Nach Datenlücke, Sperrende, bestätigtem Ausstieg oder geklärter Ablehnung wird ein offener Einstieg verworfen; neue Vorbereitungskerzen müssen frühestens an dieser Wiederherstellungsgrenze öffnen. Rohe SAR-Wechsel auch während Sperren erfassen und verbrauchen. Die Beispiele setzen ausdrücklich eine bekannte leere Nachrichtenliste voraus.
3. Explizite SAR- und RSI-Referenz auf geschlossenen Kerzen
Nutze SAR step=0.02; max=0.20; RSI14=Close. Der Abwärtsstart bei k1 lautet S=max(H0,H1); EP=min(L0,L1); AF=0.02; aufwärts werden die Extreme gespiegelt. k0 hat keinen SAR, die Initialisierung ist kein Wechsel. SELL startet aufwärts, die übrigen Fälle abwärts. Berechne T=S_prev+AF_prev×(EP_prev−S_prev) und begrenze durch die beiden vorigen Tiefs im Aufwärtsstatus beziehungsweise Hochs im Abwärtsstatus. Berührung zählt: aufwärts führt Low<=T abwärts mit S=max(voriges EP,aktuelles High); abwärts führt High>=T aufwärts mit S=min(voriges EP,aktuelles Low). EP wird zum aktuellen Extrem der neuen Richtung, AF zum Schritt zurückgesetzt. Sonst erhöht nur ein strikt neues Extrem AF bis zur Obergrenze. Je Kerze nur ein Übergang.
Für RSI verwende G=max(ΔClose,0); D=max(−ΔClose,0), initialisiere U14=mean(G1,…,G14); V14=mean(D1,…,D14), danach U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14; RSI=100U/(U+V). Vereinbare V=0,U>0→100; U=0,V>0→0; U=V=0→50; vor der Initialisierung sind Werte nicht verfügbar. Mit voller Genauigkeit rechnen. Beide Indikatoren müssen dasselbe tatsächlich abgeschlossene Intervall nutzen, nachdem das Terminal die nächste Kerze angelegt hat. Um 09:02 UTC ist 08:55–09:00 geschlossen und 09:00–09:05 in Bildung. Exportierte Werte prüfen, bevor native Puffer eingesetzt werden; identische Namen und Einstellungen belegen keine identische Berechnung.
4. BUY mit drei neuen Abwärtskerzen vorbereiten
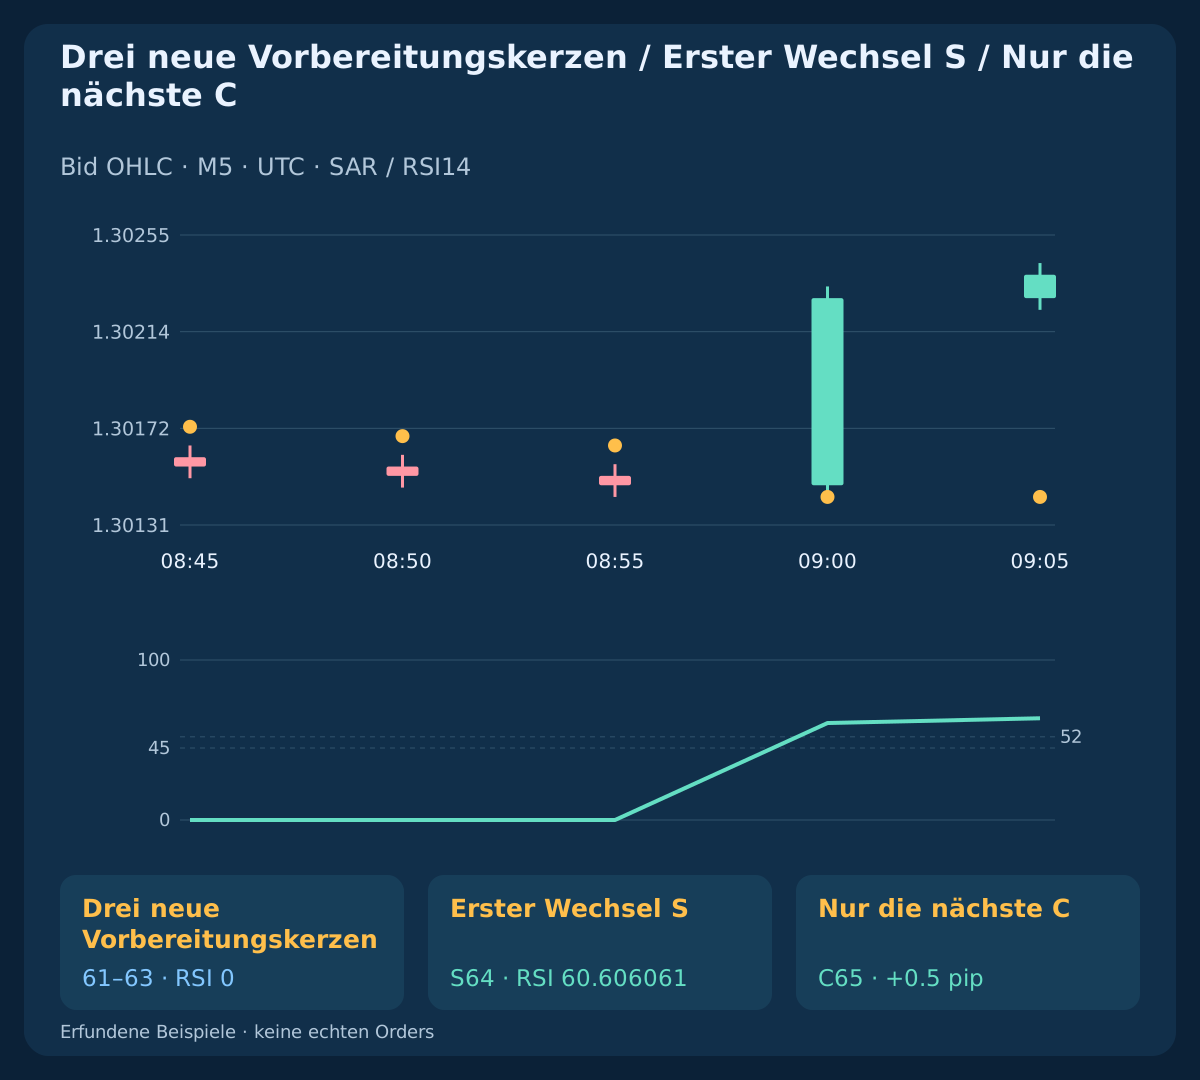
Unmittelbar vor Aufwärtswechsel S gilt S−3,S−2,S−1: SAR_state=down AND RSI<=45. Alle drei Kerzen müssen nach dem vorigen rohen Wechsel und jeder späteren Grenze für verifiziert fehlende Exponierung oder wiederhergestellte Daten/Freigabe liegen. Die Vorbereitung gilt nur, solange die unmittelbar letzten drei Kerzen passen. Der erste Gegenwechsel verbraucht sie vor allen Filtern; späteres besseres RSI darf nicht abgewartet werden.
BUY S benötigt einen neuen Abwärts-zu-Aufwärts-Wechsel und RSI(S)>=52; Close(S)>Open(S); 3<=r/pip<=12. r stammt aus dem unten fixierten Stop. Im Hauptbeispiel gilt S=k64 / 09:00 UTC; Close=1.30228; RSI=60.606061; Vorbereitungsschlüsse sind 08:45 / 08:50 / 08:55. Eine fehlgeschlagene Bedingung verwirft dieses S endgültig. Gleichheit an Vorbereitungs- und Momentumschwellen ist erlaubt; ein fortgesetzter SAR-Status wird dadurch kein neuer Wechsel.
| UTC-Zeit | Rolle | Status | RSI14 | Schluss |
|---|---|---|---|---|
| 08:45 UTC | Drei neue Vorbereitungskerzen | SAR ↓ | 0.000000 | 1.30156 |
| 08:50 UTC | Drei neue Vorbereitungskerzen | SAR ↓ | 0.000000 | 1.30152 |
| 08:55 UTC | Drei neue Vorbereitungskerzen | SAR ↓ | 0.000000 | 1.30148 |
| 09:00 UTC | S | SAR ↑ | 60.606061 | 1.30228 |
| 09:05 UTC | C | SAR ↑ | 63.577586 | 1.30238 |
5. SELL vollständig eigenständig definieren
Für SELL müssen die unmittelbar vorangehenden neuen Kerzen S−3,S−2,S−1: SAR_state=up AND RSI>=55 erfüllen. Verbrauche den ersten Aufwärts-zu-Abwärts-Wechsel und verlange RSI(S)<=48; Close(S)<Open(S); 3<=r/pip<=12. Nur die nächste C gilt: weiter abwärts, bärischer Körper und Schluss unter dem Bid-Tief von S mit 0<Low(S)−Close(C)<=2 pip.
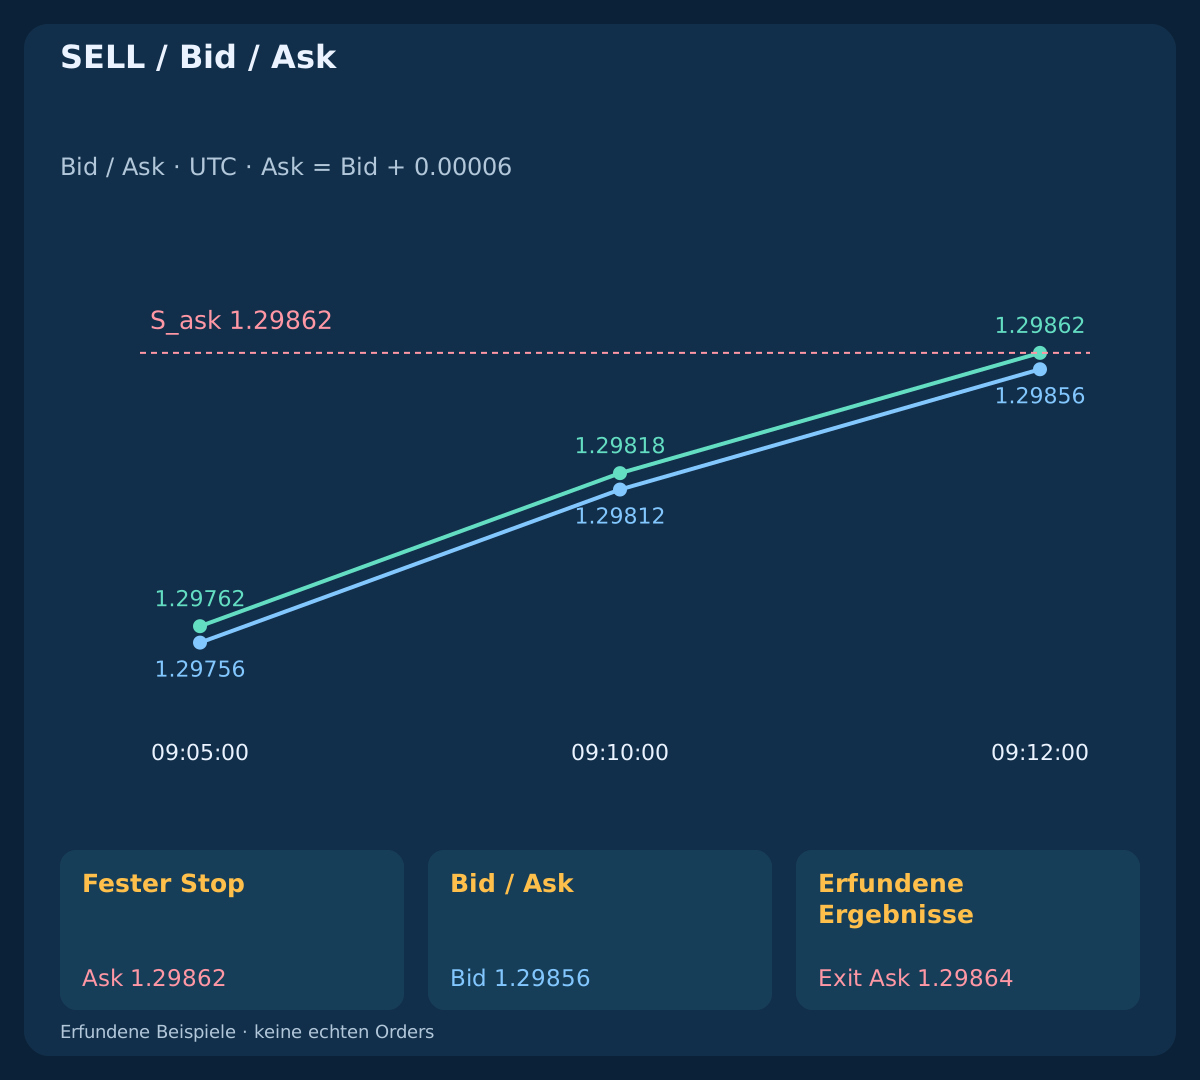
Die erste Kursstellung muss weiterhin Ask unter diesem Tief zeigen. SELL steigt zu Bid ein und zu Ask aus. Stop und Ziel sind gewählte Ask-Auslösepreise aus der Bid-Referenzgeometrie, keine rekonstruierten Ask-OHLC und kein Beweis für einen Stop über dem historischen Ask-Hoch. Das Spiegelbeispiel hat S Close=1.29772; RSI=39.393939; C Close=1.29762. Automatische Umkehr, Verbilligung und Zusatzposition sind ausgeschlossen.
6. Genau den nächsten M5-Schluss bestätigen lassen
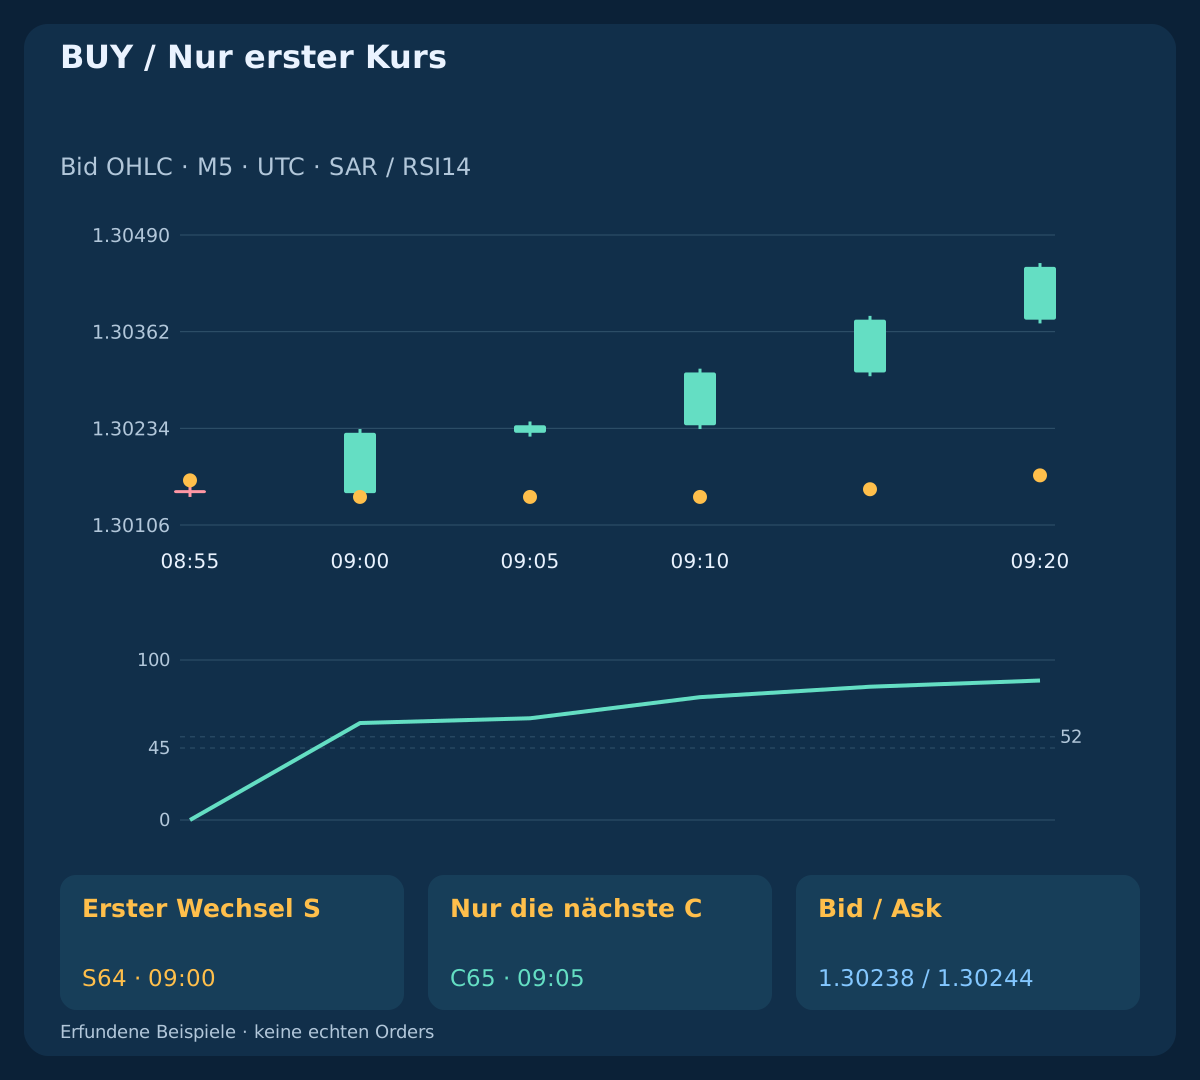
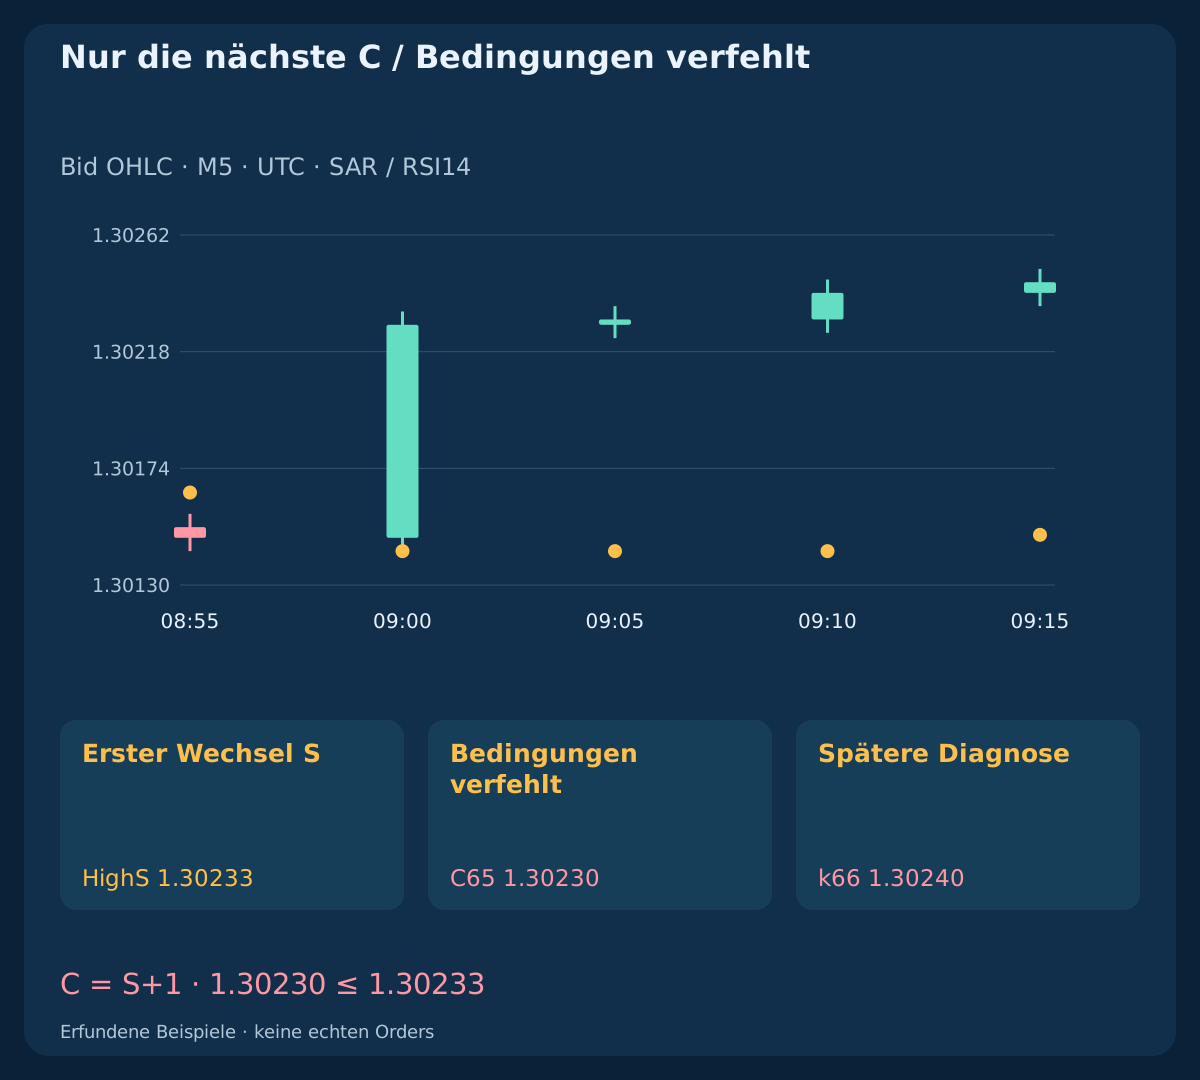
BUY darf nur mit C=S+1 bestätigt werden: SAR bleibt aufwärts, Close(C)>Open(C) und 0<Close(C)−High(S)<=2 pip. Die Hauptbestätigung ist k65 / 09:05; Close=1.30238; High(S)=1.30233; break=0.5 pip. Gefordert ist ein Schluss jenseits der gesamten S-Spanne, kein bloßer Dochtkontakt. SELL verwendet die zuvor vollständig beschriebenen Gegenbedingungen.
Fehlendes planmäßiges Intervall, gedrehter SAR, falscher Körper, Gleichheit an der Ausbruchsgrenze oder zu große Ausdehnung verwerfen den Kandidaten. Keine spätere Kerze ersetzt C. Die Uhrzeit allein reicht nicht: Die erste empfangene Kursstellung der neuen Kerze muss gültige abgeschlossene C-Daten belegen. Ist das unmöglich, Ereignis verwerfen und neu vorbereiten, statt auf passendere Daten zu warten.
7. Schutz und Ziel bereits bei S fixieren
Für BUY gilt S_bid=Low(S)−0.5 pip; r=Close(S)−S_bid; T_raw=Close(S)+2.5r, für SELL S_ask=High(S)+0.5 pip; r=S_ask−Close(S); T_raw=Close(S)−2.5r. Das Ziel zum Schluss von S hin auf gültige Tickgröße runden: BUY abwärts, SELL aufwärts. Beide absoluten Auslösepreise werden vor C und Einstiegskurs eingefroren. Strukturelles r ist nicht das spätere Risiko zwischen tatsächlicher Ausführung und Stop.
Der Haupt-BUY hat S_bid=1.30138; r=9 pip; T_bid=1.30453; SELL hat S_ask=1.29862; r=9 pip; T_ask=1.29547. Das spätere unabhängige S73 zeigt die Rundung: Close=1.30194; r=9.1 pip; T_raw=1.304215→T_bid=1.30421. Ein späterer Einstieg verschiebt weder Zielanker noch Stop. Nach gemeldeter Ausführung bleiben diese Ausstiege fest; die Zeitgrenze ist separat definiert.
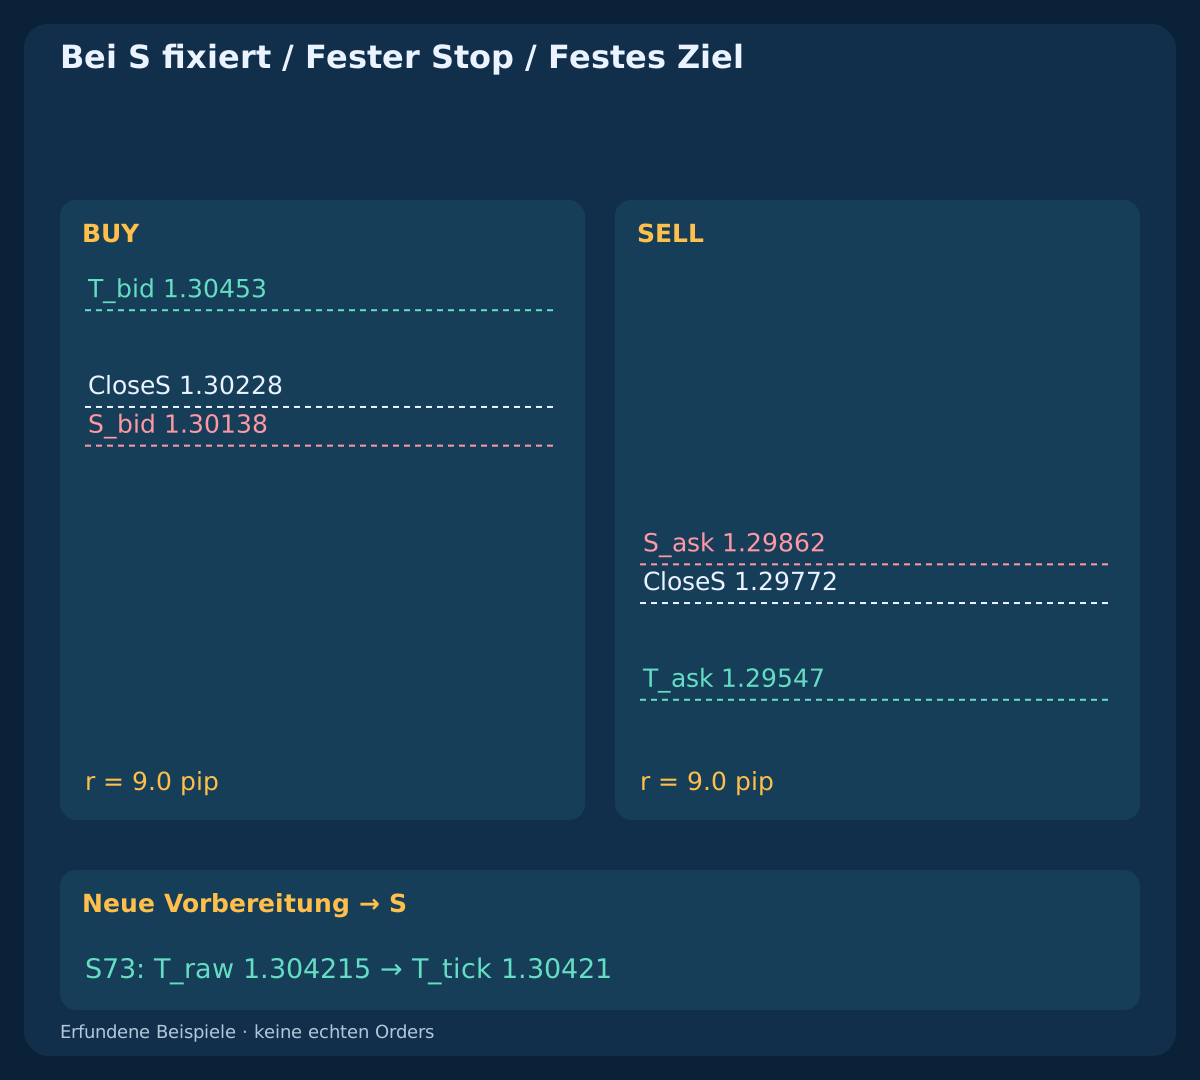
| Signal S | Schluss | Stop | Ziel | Strukturelles r, Pips |
|---|---|---|---|---|
| BUY / S64 | 1.30228 | 1.30138 | 1.30453 | 9.0 pip |
| SELL / S64 | 1.29772 | 1.29862 | 1.29547 | 9.0 pip |
| BUY / S73 | 1.30194 | 1.30103 | 1.30421 | 9.1 pip |
8. Verworfenen Wechsel und neue Vorbereitung trennen
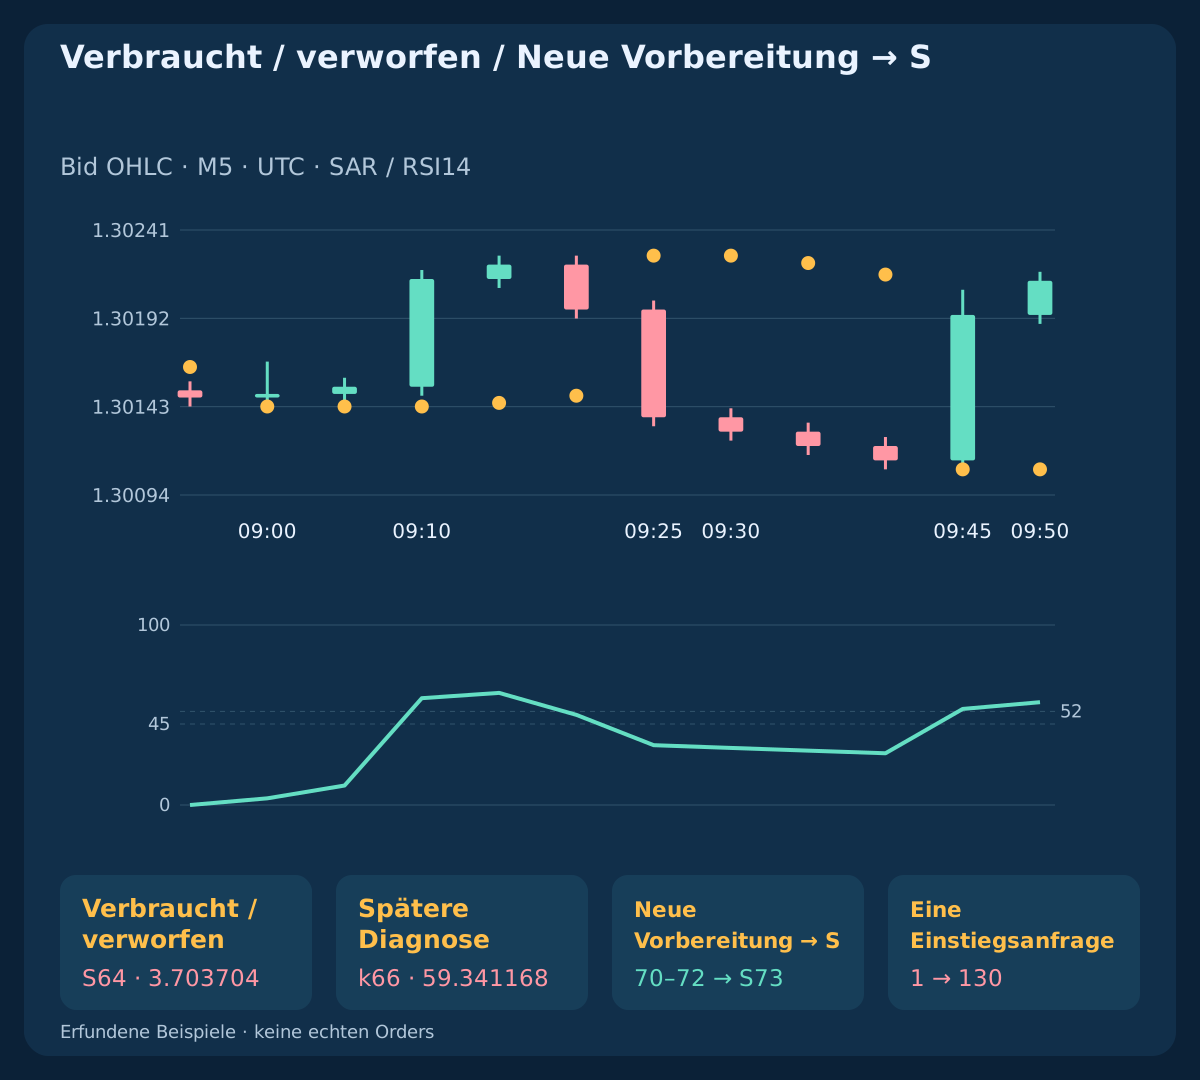
Im schwachen Beispiel verfehlt S64 / 09:00; RSI=3.703704 die BUY-Momentumbedingung. Bei k66 / 09:10; RSI=59.341168 dauert derselbe Aufwärtsstatus an. Dieser spätere RSI erlaubt weder C noch eine Kursprüfung. Der rohe Abwärtswechsel bei k69 ist für SELL unvorbereitet und verbraucht ebenfalls sein eigenes Ereignis.
Erst drei neue Abwärtskerzen k70–k72 / 09:30–09:40 bereiten den eigenständigen Aufwärtswechsel S73 / 09:45; RSI=53.369288 vor. Seine eigene C74 bestätigt um 09:50. Dieser neue Kandidat führt zu einer Anfrage, die der vorgegebene Bericht eindeutig ablehnt. Neue Vorbereitung und neues Ereignis sind keine Wiederholung von S64; eine abgelehnte Order ist kein ausgeführter Trade.
9. Nur die erste Kursstellung nach Bestätigung bewerten
Verbrauche das erste nach dem planmäßigen C-Schluss empfangene Paar mit arrival<=C_close+2.000 s; 0<=quote_age<=500 ms; 0<=spread<=0.8 pip. Für BUY muss Bid>High(S), für SELL Ask<Low(S) weiter gelten. Tickraster, aktuelle Brokerabstände und Volumengrenzen, bekannter Kontext und Unterstützung beider anfänglicher Ausstiege prüfen. Unbekannte Regeln verhindern die Anfrage. Gemeldeter Stop-Mindestabstand null garantiert keine uneingeschränkte Annahme; der Server kann ablehnen.
Nutze F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL. Restkosten sind c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip; die Einstiegsreserve steckt bereits in F_plan. Für BUY gilt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, für SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Verlange L>0; W>0; W/L>=1.50. Der Spread steckt in den richtigen Kursseiten und wird nicht zusätzlich berechnet. Weitere Gebühren und Finanzierung sind nicht angenommen.
| Beobachtung | Kursstellung | Verlust, Pips | Nettoziel, Pips | Netto-W/L | Geplante Lots |
|---|---|---|---|---|---|
| BUY | 1.30238 / 1.30244 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| SELL | 1.29756 / 1.29762 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| BUY | 1.30256 / 1.30262 | 13.5 | 18.0 | 1.3333333 | — |
| BUY / Spätere Diagnose | 1.30237 / 1.30243 | 11.6 | 19.9 | 1.7155172 | — |
| BUY | 1.30213 / 1.30219 | 12.7 | 19.1 | 1.5039370 | 0.19 |
10. Fehlgeschlagene Bestätigung endgültig verwerfen
Im Beispiel mit fehlgeschlagener C qualifiziert sich S, aber die erste Bestätigung liefert C65 Close=1.30230<=S64 High=1.30233. Sie wird bei diesem Schluss verworfen. Danach erreicht die nächste Kerze k66 Close=1.30240, liegt jedoch außerhalb des erlaubten Bestätigungsplatzes. Es gibt keine Anfrage und keine Ersatz-C.
Den rohen SAR-Detektor danach weiterführen. Ein zukünftiger Kandidat braucht die vollständige neue Vorbereitung im Gegenstatus und einen weiteren ersten Wechsel. Erzeugt eine gedrehte C selbst einen rohen Wechsel, diesen getrennt erfassen und dieselben Regeln anwenden. Daraus entsteht keine Erlaubnis zur Positionsumkehr. Einstiegssperren und Kontosperre bleiben eigenständige Bedingungen.
11. Schlechte oder verspätete erste Kurse nicht ersetzen
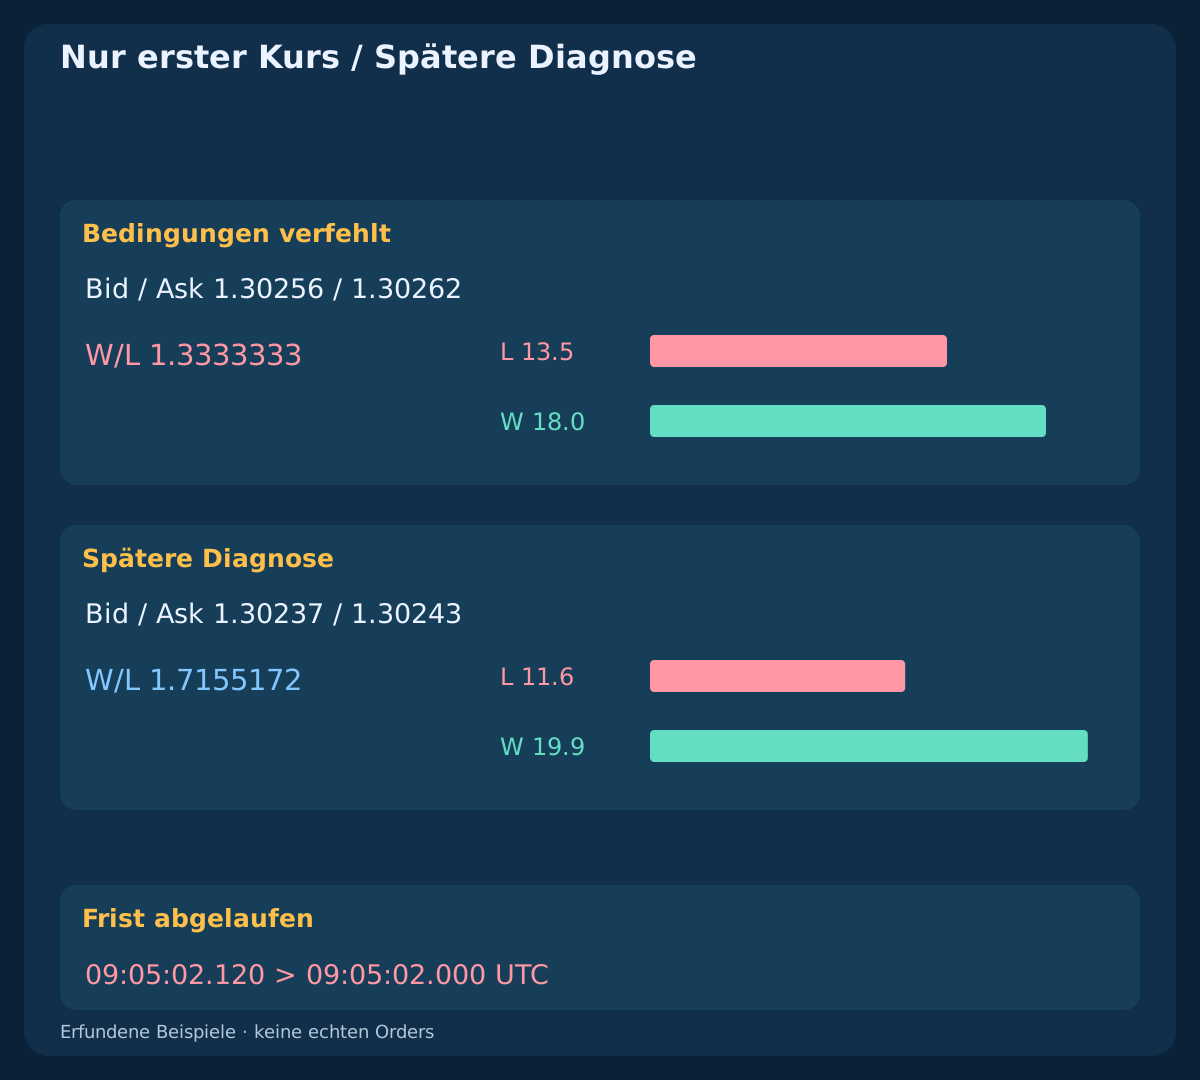
Das erste Paar des akzeptierten BUY ist Bid/Ask=1.30238/1.30244; F_plan=1.30246 mit L=11.7; W=19.8; W/L=1.6923077. Ein anderes Beispiel erhält zuerst 1.30256/1.30262; F_plan=1.30264. Mit unveränderten Ausstiegen ergibt das L=13.5; W=18.0; W/L=1.3333333 und scheitert trotz eines Spreads von 0.6 pip.
Das spätere Paar 1.30237/1.30243 ergäbe L=11.6; W=19.9; W/L=1.7155172, doch das Ereignis ist verbraucht: kein zulässiges Volumen, keine Anfrage. Im abgelaufenen Beispiel trifft der erste Kurs um 09:05:02.120 nach der einschließlich geltenden Grenze 09:05:02.000 ein. Auch hier keine Anfrage. Spätere bessere Preise starten keines der Ereignisse neu.
12. Volumen bestimmen und SELL gegen Ask prüfen
Das Beispielkonto nutzt equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Berechne lots=floor_step(25/(L×10),0.01) und verwerfe unvereinbare Broker-Volumenregeln. Akzeptierte Hauptpläne haben 0.21 lot; planned_loss=$24.57; planned_net_target=$41.58. Das diagnostische Volumen 0.18 lot beim schlechten ersten Kurs ist nicht freigegeben; kleineres Volumen repariert kein lineares Nettoverhältnis. Geplante Verluste sind keine garantierte Verlustobergrenze.
Das erste SELL-Paar ist Bid/Ask=1.29756/1.29762; F_plan=1.29754 mit denselben Hauptwerten L und W. Der vorgegebene Einstieg ist 1.29755. Später erreicht das erfundene Paar Bid/Ask=1.29856/1.29862 den festen Ask-Stop, während Bid darunter bleibt. Der vorgegebene Ausstiegsbericht lautet Ask fill=1.29864. Keine Ask-Ausführung aus einer Bid-Kerze ableiten und keinen unbeobachteten Ask-Kerzenverlauf zeichnen.
13. Feste Ausstiege mit festem Zeitlimit halten
Akzeptierten Stop und Ziel unverändert lassen. Kein SAR-Trailing, Break-even-Nachziehen, Teilausstieg oder automatische Gegenposition bei späterem Wechsel. Die feste Frist ist D=min(C_close+30 min,12:00 UTC). Hat der Schutz nicht geschlossen, einmalig beim ersten verfügbaren zuverlässigen Kurs der richtigen Seite ab D die Schließung anfragen. Akzeptierter Schutz bleibt aktiv, während die Antwort aussteht.
Vorgegebene Kurspaare zeitlich geordnet prüfen: BUY-Stop/Ziel auf Bid, SELL auf Ask. Schutz hat pro Kurs Vorrang vor Zeitausstieg. Ein Kurssprung kann ein Niveau überspringen; gemeldete Ausführung darf vom Auslöser abweichen. Fehlender Kurs zum Stichtag beweist keine geschlossene Position. Bei fehlenden Daten oder unklarem Schließungsstatus Exponierungssperre halten und Konto abgleichen; keine Grenzausführung oder Nullergebnis erfinden.
14. Ablehnung, unklaren Einstieg und Schutz abgleichen
Je Ereignis eine Einstiegsanfrage mit Planungsreserve 0.2 pip=2 points dieses Kontrakts. Der Slippage-Parameter des Terminals ist keine allgemeine Ausführungsgarantie. Eindeutige Ablehnung mit verifiziert fehlender Exponierung verbraucht das Ereignis und fordert neue Vorbereitung. Bei S73 lehnt der vorgegebene Server Stops trotz gemeldetem Mindestabstand null ab. Keine Wiederholung, keine Ausführung.
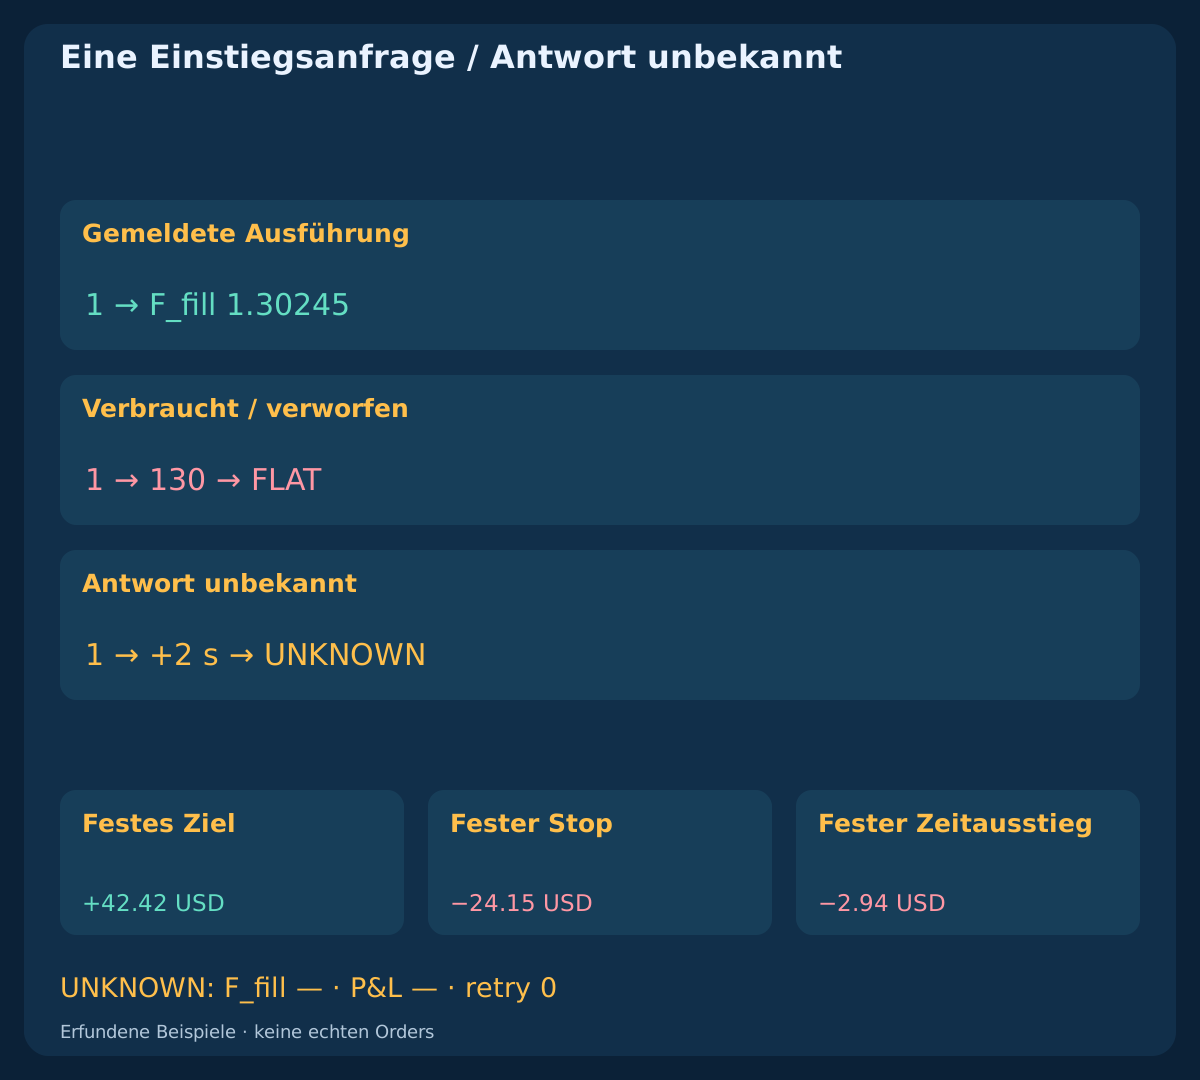
Unterscheide entry_deadline=C_close+2 s von ack_timeout=request_time+2 s. Ein Timeout storniert keine möglicherweise akzeptierte Anfrage. Das Beispiel mit unbekannter Antwort stellt eine Anfrage, bleibt ungeklärt und lässt Ausführung und P&L leer, selbst wenn später das Referenzziel erreicht wird. Positionen und Orderhistorie vor neuer Anfrage abgleichen. Nicht unterstützter Anfangsschutz blockiert Einstieg; eine unerwartete ungeschützte Ausführung erlaubt einmalige Notschließung bei zuverlässigem Kurs und nötigenfalls erneuten Abgleich. Keine Ausstiege für Serverannahme erweitern.
15. Vorgegebene Beobachtungen und Berichte reproduzieren
Die Dateien enthalten 768 closed Bid bars; 11 raw flips; 3,080 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Jedes unabhängige Beispiel hat 96 bars. Der ausdrücklich angenommene stückweise konstante Kursverlauf besucht Open, dann Low/High, dann High/Low und Close zu deklarierten Zeitabständen. Ask ist Bid plus angenommener Spread. Diese Konstruktion rekonstruiert weder historische Intrabar-Reihenfolge noch Ask aus OHLC.
Indikatoren, neue Vorbereitungen, Ereignisverbrauch, C, erste Kurskosten, Lots und richtige Ausstiegsseite unabhängig nachrechnen. Vorgegebene Nettoergebnisse sind BUY target +$42.42; SELL stop −$24.15; time exit −$2.94 nach erklärter Kommission und Ausführungen. Es handelt sich um konstruierte Geldarithmetik, keine gemessene Leistung; Trefferquote oder Erwartungswert werden nicht abgeleitet. Abgelehnte und ungeklärte Zeilen haben kein ausgeführtes Volumen und kein P&L. Ein Kurs der nächsten entstehenden Kerze bestätigt das letzte abgeschlossene Intervall ohne zusätzliche erfundene Schlusskerze.
Erfundene M5-Eingaben herunterladen (CSV)
Rohe Wechsel und Kandidaten herunterladen (CSV)
Erfundene Kurse und Berichte herunterladen (CSV)
| Status | Einstiegsanfragen | Gemeldete Ausführung | Gemeldeter Ausstieg | Erfundenes Netto-P&L, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.30245 | 1.30453 | +42.42 USD |
| CLOSED_STOP | 1 | 1.29755 | 1.29864 | -24.15 USD |
| CLOSED_TIME | 1 | 1.30245 | 1.30237 | -2.94 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Alle rohen Wechsel auf gemeinsamem Kalender prüfen
Referenz, Vorbereitung, Filter, Fristen, Ausstiege, Kosten und Ereignisliste vor Untersuchung ungenutzter Daten festschreiben. Alle rohen Wechsel behalten, auch unvorbereitete, schwache, gesperrte, fehlgeschlagene C, schlechte Kurse, abgelaufene und ungeklärte Fälle. Für den RSI-Zusatznutzen Varianten auf demselben SAR-Ereigniskalender vergleichen. SAR-Änderungen können diesen Kalender verändern und sind separat auszuweisen.
Zuverlässige Kurspaare und Ausführungsnachweise verwenden; unbekannte Ergebnisse bleiben unbekannt. Marktphasen, Nachrichtensperren, Abdeckung, Verzögerung, Ablehnungen und Nettoergebnisse unter identischen Kontobedingungen vergleichen. Sprünge, Gebühren, Brokergrenzen und Datenlücken belasten. Drei vorgegebene Abschlüsse belegen keinen Vorteil. Die Spezifikation macht eine begrenzte Hypothese prüfbar; sie belegt keine Eignung für den Livehandel.
Häufige Fragen
Kann ein später passender RSI einen schwachen ersten Wechsel reaktivieren?
Nein. Der erste Wechsel verbraucht seine Vorbereitung vor dem RSI-Filter. Ein späterer Wert im selben SAR-Status erzeugt kein Ereignis. Erforderlich sind drei neue passende Gegenstatuskerzen und ein weiterer erster Wechsel.
Kann eine spätere M5-Kerze eine fehlgeschlagene Bestätigung ersetzen?
Nein. Nur die unmittelbar nächste abgeschlossene Kerze ist C. Auch ein saubererer späterer Ausbruch ersetzt sie nicht. Fehlende oder ungültige Schlussdaten verwerfen das Ereignis und verlangen neue Vorbereitung.
Darf nach dem ersten schlechten Kurs auf einen besseren gewartet werden?
Nein. Das erste empfangene Paar verbraucht die Erlaubnis, auch bei Alter, Spread, Preisniveau, Nettospielraum oder Fristverletzung. Ein später besseres Verhältnis bleibt Diagnose ohne Volumenfreigabe oder neue Anfrage.
Ist der SAR-Punkt hier der Schutzstop?
Nein. Feste Auslösepreise stammen aus S-Spanne und erklärtem Puffer; das Ziel wird zum Anker hin gerundet. Spätere SAR-Punkte ändern sie nicht. Auch der Zeitausstieg benötigt einen tatsächlichen Schließungsbericht.
Bedeutet ein Einstiegs-Timeout eine abgelehnte Order?
Nein. Eine gesendete Anfrage kann nach Ablauf der Einstiegserlaubnis ungeklärt bleiben. Neue Einstiege sperren, Positionen und Historie abgleichen und weder Ausführung noch Ablehnung noch Null-P&L aus fehlender Antwort ableiten.
Belegen die Beispielergebnisse rentables Scalping?
Nein. Kurse und Ausführungsberichte sind erfunden; es gibt keine echten Orders. Die Beträge prüfen nur Kursseiten und Kostenarithmetik. Es sind keine historischen Backtests, gemessenen Erwartungswerte oder bewiesenen Optima.
Quellen und Forschungsnotizen
Offizielle MQL4-Dokumentation erläutert Indikatorparameter, aktuelle Bid/Ask-Einstiegspreise und Orderschutz. Die endliche Berechnung ist eine deklarierte Referenz wie im begleitenden Leitfaden; Gleichheit mit nativen Terminalwerten wird nicht behauptet. Schwellen, Zeiten, Kursverläufe, Kosten und Berichte sind Lehrannahmen. Keine Handels-API wird aufgerufen.
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI period, price input and buffer shift
- MQL4: OrderSend prices, protection and server restrictions
- MQL4: OrderModify and accepted order changes
Lehrspezifikation mit erfundenen Kursen und Berichten. Keine echten Orders, historischen Backtests oder gemessene Rentabilität.