
จุด SAR ย้ายฝั่ง ค่า ADX ผ่านเกณฑ์ และคำขอแก้ไข Stop ได้รับการยอมรับ เป็นคนละเหตุการณ์ หากสับสนอาจนำการกลับทิศที่ถูกปฏิเสธไปอ้างเป็นจุดเข้าภายหลัง หรือแสดงการป้องกันที่ยังไม่มีผลจริง บทความนี้กำหนดวิธีอ้างอิงเพื่อการศึกษาที่คำนวณซ้ำได้ ใช้ประวัติ H1 สมมติสามชุด และแยกการสังเกตอินดิเคเตอร์ออกจากการจัดการ Stop ที่มีผลจริง
1. กำหนดหน้าที่ต่างกันให้ SAR, ADX และ Stop จริง
Parabolic SAR สร้างสถานะและระดับอ้างอิงจากราคา ADX สรุปความไม่สมดุลของการเคลื่อนไหวตามทิศทางหลังทำให้เรียบ ไม่ได้ระบุว่าตลาดขึ้นหรือลง ส่วน +DI และ −DI เป็นคนละเส้น จุดอินดิเคเตอร์หรือเส้นระดับที่เสนอไม่ใช่หลักฐานว่าโบรกเกอร์ยอมรับคำสั่งป้องกันแล้ว
การสังเกต BUY ในที่นี้รวมการกลับขึ้นใหม่ของ SAR กับเกณฑ์ ADX บนแท่งเดียวกัน ไม่บังคับทิศทาง DI หรือ ADX ที่กำลังเพิ่ม ส่วน Trailing ศึกษาแยกโดยสมมติว่ามีสถานะอยู่แล้ว นี่เป็นองค์ประกอบงานวิจัย ไม่ใช่กลยุทธ์เข้าออกครบชุดหรือหลักฐานความได้เปรียบ
2. ระบุวิธีคำนวณก่อนเปรียบเทียบตัวเลข
ใช้ OHLC ฝั่ง Bid ของ EURUSD H1 แบบสมมติ 1 pip=0.00010 ตั้ง SAR step=0.02, maximum=0.20 และใช้วิธีอ้างอิงแบบ Wilder ADX14 ที่นิยามด้านล่าง k คือแท่งที่ปิดแล้ว เวลาที่ระบุเป็นเวลาปิด ไม่ใช่เปิด กำหนดค่าเริ่มต้นจากประวัติจำกัดชัดเจน ประวัติก่อนหน้าของเทอร์มินัลอาจทำให้ค่าถัดไปต่างกัน
ใน MT4 ให้บันทึกสัญลักษณ์ แหล่งราคา กรอบเวลา จุดเริ่มประวัติ และวิธีคำนวณจริง iSAR รับค่า step, maximum และ shift ส่วน iADX มี MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI และอาร์กิวเมนต์ราคาที่ใช้ iADX มาตรฐาน อินดิเคเตอร์ Wilder ที่เขียนเอง และแพลตฟอร์มอื่นอาจต่างกันแม้ระบุ 14 เหมือนกัน ต้องส่งออกค่าแท่งปิดมาเทียบก่อนใช้แทนวิธีอ้างอิงนี้
| ตัววัด | วิธีอ้างอิงที่กำหนด | หน้าที่หรือข้อจำกัด |
|---|---|---|
| SAR | step 0.02 / max 0.20; เริ่มสถานะลงชัดเจน | สถานะและกลับทิศ ไม่ใช่ Stop ที่ยอมรับ |
| ADX14 | R14 แบบ Wilder; เริ่ม ADX ที่ k27 | ความแข็งแรงไม่บอกทิศ ไม่อ้างตรงค่ามาตรฐาน |
| Q | กลับขึ้นใหม่ AND ADX≥25 | ไม่บังคับ DI หรือ ADX เพิ่ม |
| Trailing | อ้างอิงแท่งปิด แก้ไขที่ยอมรับเท่านั้น | กระชับทางเดียว ไม่กลับสถานะอัตโนมัติ |
3. ทำให้ค่าเริ่ม SAR ขอบเขต และการแตะทำซ้ำได้
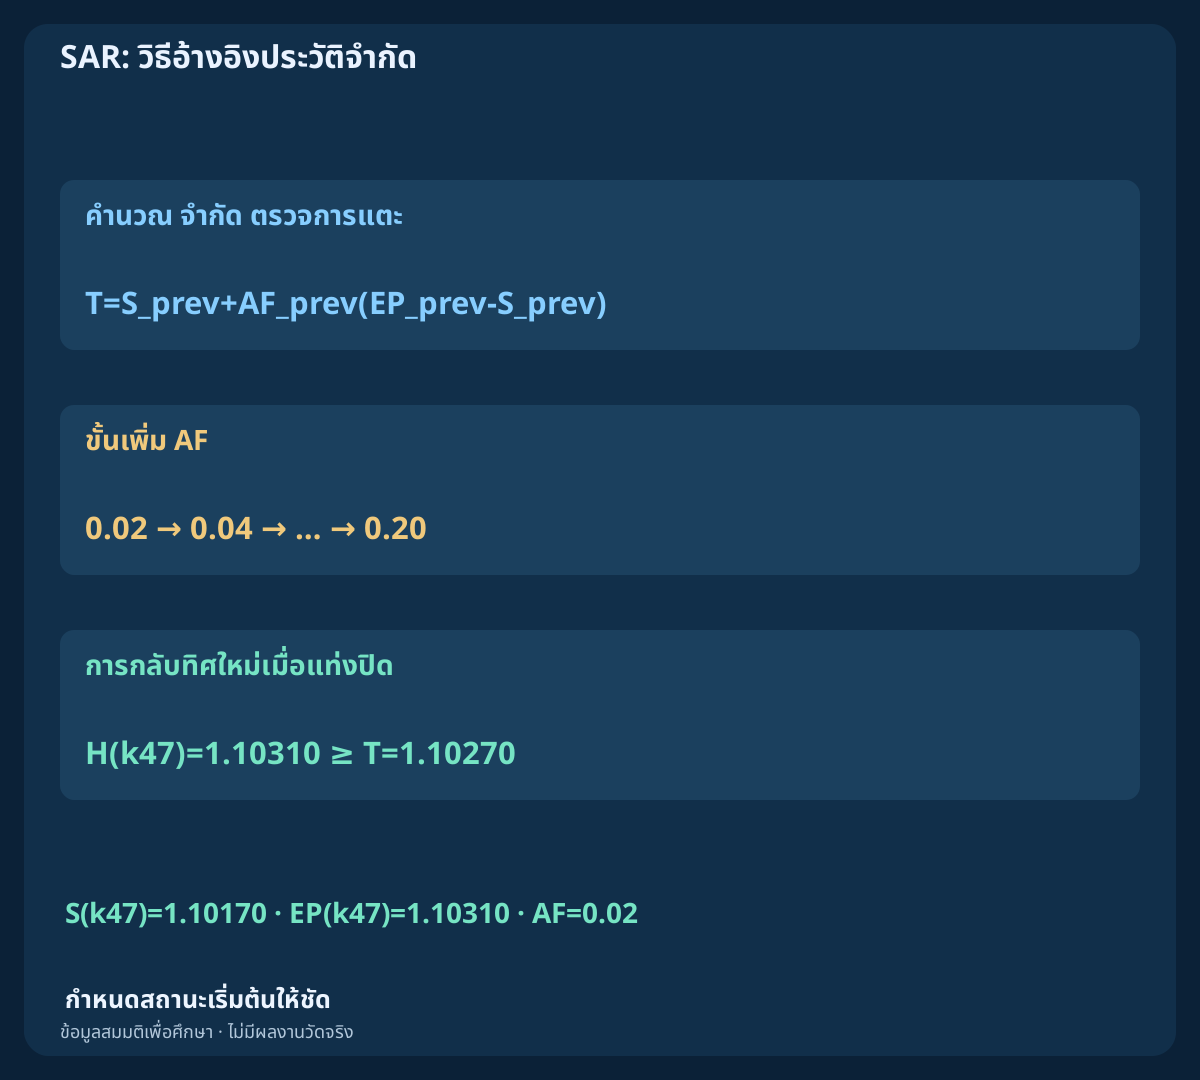
ที่ k1 เริ่มสถานะลง d=−1 พร้อม S=max(H0,H1), EP=min(L0,L1) และ AF=0.02 ส่วน k0 ยังไม่มี SAR สำหรับ k≥2 คำนวณ T=S_prev+AF_prev(EP_prev−S_prev) ถ้าสถานะขึ้น ให้จำกัด T ด้วยค่าต่ำสุดของ T และ low สองแท่งก่อนหน้า ถ้าลง ใช้ค่าสูงสุดของ T และ high สองแท่งก่อนหน้า ใช้เฉพาะข้อมูลที่เสร็จสมบูรณ์แล้ว
เมื่อขึ้น ถ้า L(k)≤T ให้กลับลงแล้วตั้ง S=max(EP_prev,H(k)), EP=L(k), AF=0.02 เมื่อลง ถ้า H(k)≥T ให้กลับขึ้นแล้วตั้ง S=min(EP_prev,L(k)), EP=H(k), AF=0.02 การแตะเท่ากันก็นับว่ากลับทิศ ถ้าไม่กลับให้ S=T อัปเดต EP เฉพาะจุดสุดขั้วใหม่ที่มากหรือน้อยกว่าอย่างเคร่งครัด แล้วเพิ่ม AF ทีละ 0.02 สูงสุด 0.20 ประมวลผลการเปลี่ยนสถานะเพียงครั้งเดียวจากสถานะก่อนแท่งนั้น แท่งครอบคลุมไม่บอกลำดับราคาภายในแท่ง
4. นิยามการเคลื่อนไหวตามทิศและกรณีศูนย์
สำหรับ k≥1 ให้ U=H(k)−H(k−1) และ V=L(k−1)−L(k) กำหนด +DM=U เฉพาะเมื่อ U>V และ U>0 ส่วน −DM=V เฉพาะเมื่อ V>U และ V>0 นอกนั้นค่าที่เกี่ยวข้องเป็นศูนย์ ถ้า U=V และเป็นบวก ให้ทั้งคู่เป็นศูนย์ นิยาม TR=max(H−L,|H−C_prev|,|L−C_prev|) การคำนวณใช้ high และ low ไม่ใช่การตัดกันของราคาปิด
สำหรับข้อมูลดิบแต่ละชุด x เริ่มด้วย R14(x,k14)=mean(x1…x14) จากนั้นใช้ R14(x,k)=[13R14(x,k−1)+x(k)]/14 นิยาม +DI=100R14(+DM)/R14(TR) และ −DI=100R14(−DM)/R14(TR) ถ้า TR ที่ทำให้เรียบเป็นศูนย์ ให้ DI ทั้งคู่เป็นศูนย์ แต่ข้อมูลจำเป็นที่ขาดยังคงไม่พร้อมใช้และห้ามผ่านเกณฑ์ ไม่ใช่กรณีช่วงราคาเป็นศูนย์
5. แยกความแข็งแรง ADX ออกจากทิศและความชัน
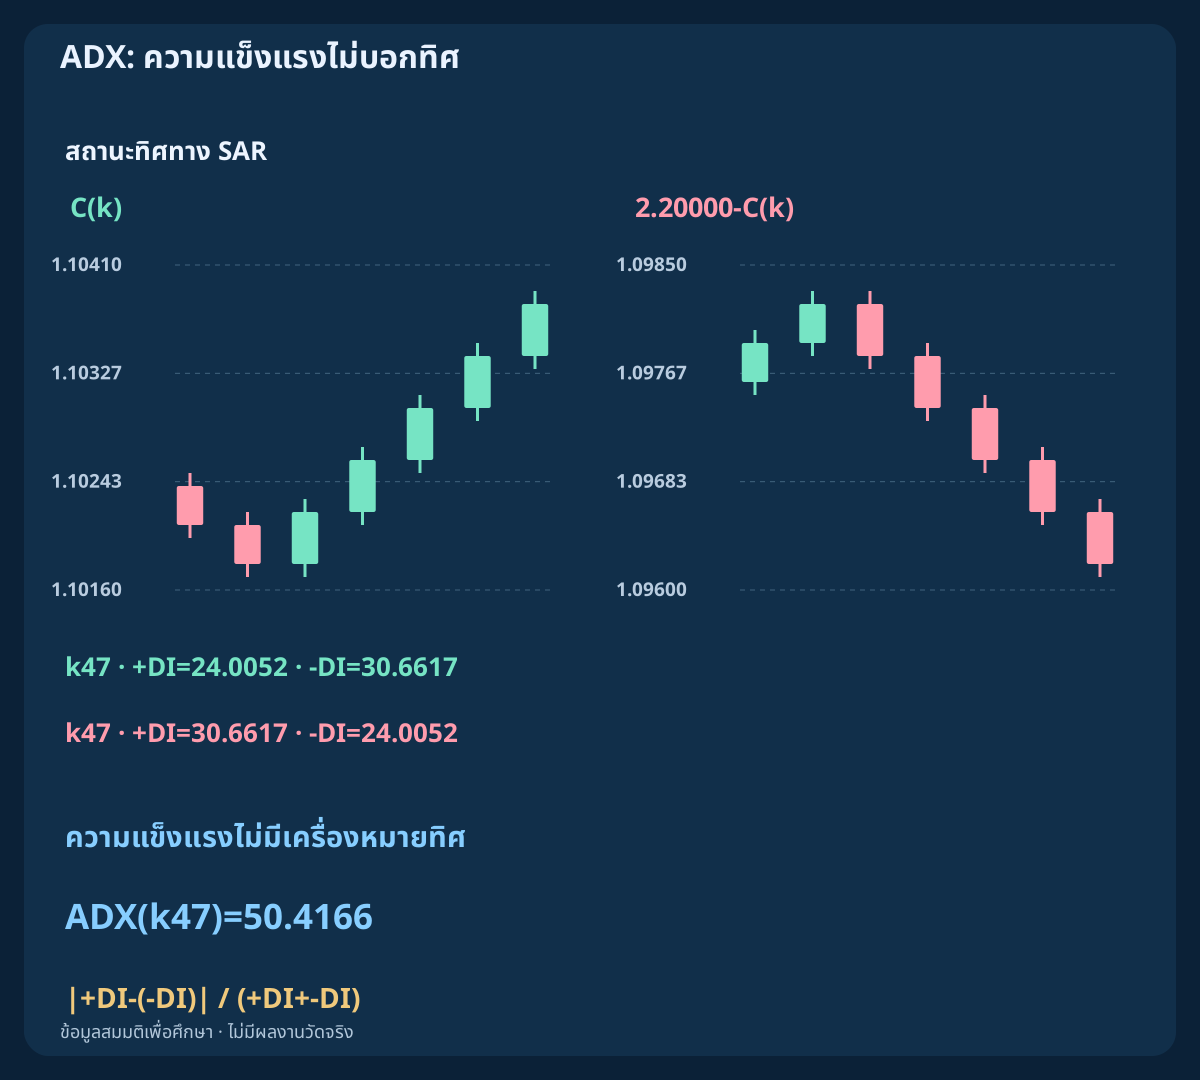
นิยาม DX=100|+DI−(−DI)|/(+DI+−DI) และให้ DX=0 เมื่อตัวหารเป็นศูนย์ เริ่ม ADX(k27)=mean(DX14…DX27) แล้วใช้ ADX(k)=[13ADX(k−1)+DX(k)]/14 DI กับ DX มีตั้งแต่ k14 และ ADX ตั้งแต่ k27 วิธีอ้างอิง Wilder นี้หารการเคลื่อนไหวที่ทำให้เรียบด้วย TR ที่ทำให้เรียบ การนำเปอร์เซ็นต์ DI รายแท่งมาทำให้เรียบก่อนเป็นอีกสูตรหนึ่ง
ค่าสัมบูรณ์ตัดเครื่องหมายทิศออก การสะท้อน high และ low สลับเส้น DI แต่ ADX เท่าเดิม ราคาอาจลงขณะ ADX เพิ่ม และ ADX สูงแต่กำลังลดก็อาจผ่านเกณฑ์ระดับ การกำหนดให้ ADX เพิ่ม ให้ +DI>−DI หรือเปลี่ยนวิธีทำให้เรียบ คืออีกโมเดล ไม่ควรเพิ่มเงียบ ๆ หลังเห็นตัวอย่างที่ดูดี
6. แยกการกลับทิศใหม่ที่ยืนยันแล้วออกจากสถานะเดิม
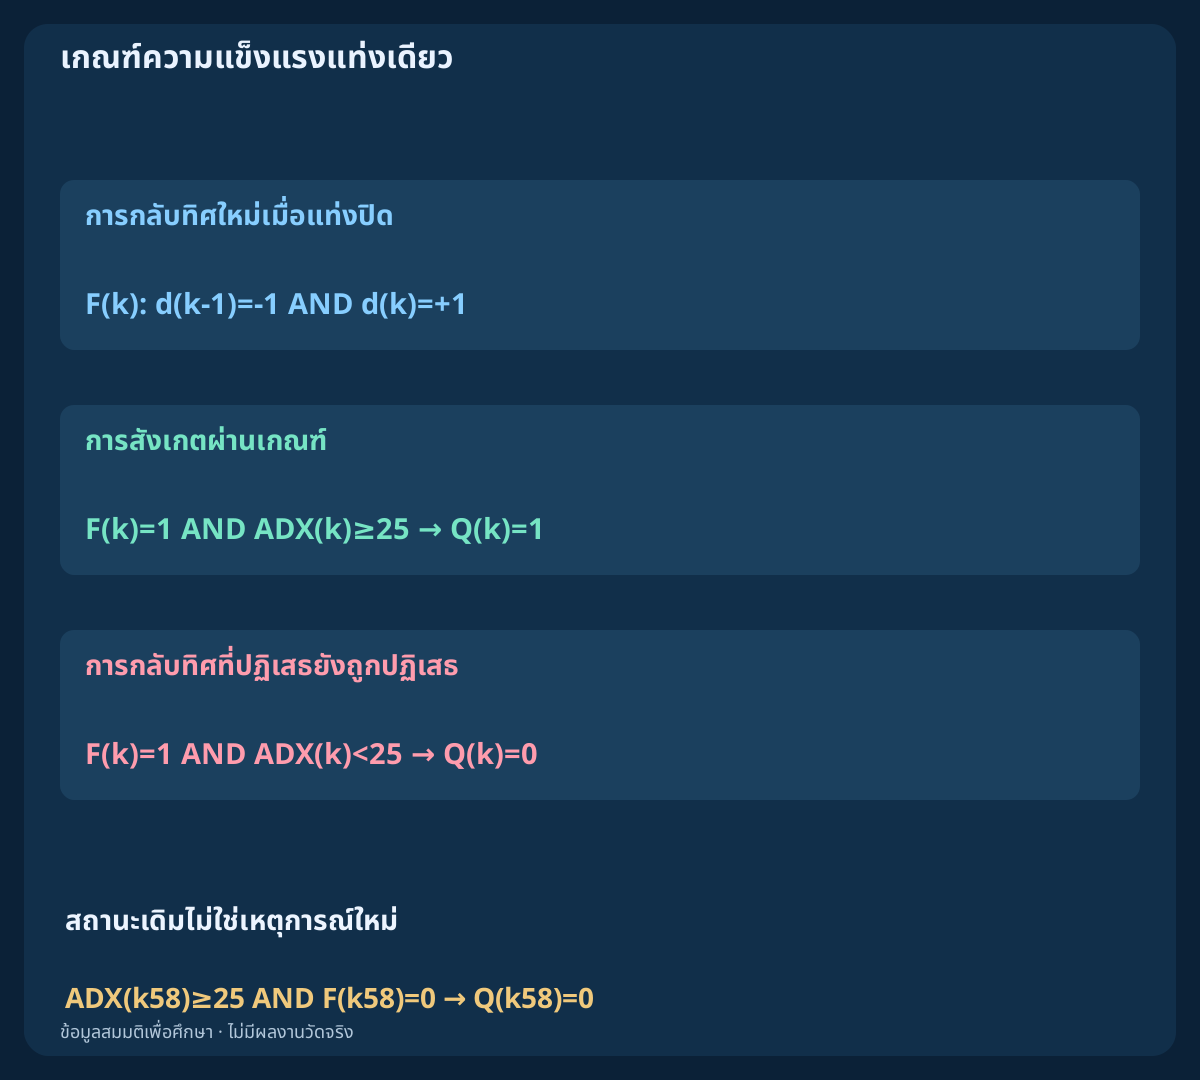
เหตุการณ์กลับขึ้นคือ F(k)=[d(k−1)=−1 AND d(k)=+1] การสังเกตของเราคือ Q(k)=F(k) AND [ADX(k)≥25] ใช้ได้ตั้งแต่ k27 เมื่อข้อมูลครบ ค่าเท่ากับ 25 ผ่านเกณฑ์ เกณฑ์นี้ใช้ประกอบการอธิบาย ไม่ได้ผ่านการหาค่าที่ดีที่สุด SAR ที่ยังขึ้นต่อไม่ได้สร้างการกลับทิศใหม่ทุกแท่ง
ในอนุกรม MT4 ปัจจุบัน อ่านแท่งปิดล่าสุดที่ shift=1 และก่อนหน้านั้นที่ shift=2 ส่วน shift=0 ยังสร้างอยู่ ประเมินเวลาปิดแต่ละครั้งเพียงครั้งเดียว ใช้สถานะภายในที่นิยามไว้ตัดสินการกลับทิศและกรณีเท่ากัน ไม่เดาจากจุดที่ปัดเศษใกล้ราคาปิด ถ้าข้อมูลหรือสถานะหลังเริ่มระบบใหม่ไม่แน่นอน ให้สร้างลำดับเหตุการณ์ใหม่ก่อน
7. ปฏิเสธการกลับทิศอ่อนโดยไม่ให้เวลาเข้าใหม่ภายหลัง
ตรวจเกณฑ์ระดับบนแท่งกลับทิศนั้นเอง ถ้า F=1 แต่ ADX<25 ให้บันทึกการปฏิเสธและใช้เหตุการณ์นั้นหมดไป ADX ที่ผ่าน 25 ภายหลังโดย F=0 ไม่เปลี่ยน Q เดิมและไม่สร้างการกลับทิศใหม่ โปรแกรมที่ทำงานช้าต้องไม่เรียกสถานะขึ้นที่มีอยู่แล้วว่าเป็นการเปลี่ยนใหม่
คู่มือนี้ไม่มีหน้าต่างรอ ADX หรือคำสั่งกลับสถานะอัตโนมัติ หากจะศึกษาการยืนยันภายในเวลาจำกัดต้องกำหนดเป็นสมมติฐานแยก แยกการไม่ผ่านตัวกรอง การถูกปฏิเสธคำสั่ง และคำขอที่ไม่ทราบผล เพราะเกิดคนละขั้นตอนและต้องใช้หลักฐานต่างกัน
8. สร้างประวัติ H1 สมมติสามชุดแยกกัน
ทุกชุดเริ่มที่ 2026-08-03 00:00 UTC ด้วยราคาปิด 1.10000 การเปลี่ยนราคาปิดถัดไปหน่วย pip คือ แนวโน้ม +2×30,−3×14,+4×15 แกว่งในกรอบ (+3,+3,−3,−3)×15 และกรณีอ่อน (+3,+3,−3,−3)×11,−2×3,+3×18 ราคาเปิดเท่าปิดก่อนหน้า ยกเว้น k0 ที่เปิดเท่าปิด high สูงกว่า max(เปิด,ปิด) หนึ่ง pip และ low ต่ำกว่า min(เปิด,ปิด) หนึ่ง pip
แต่ละชุดมี 60,61,66 แถว รวม 187 เป็นกรณีสมมติแยกกัน โดยกรณีกรอบและกรณีอ่อนใช้ช่วงต้นร่วมกัน ไม่ใช่ตัวอย่างธุรกรรมที่เป็นอิสระทางสถิติ CSV มี OHLC สถานะ SAR, EP, AF การเคลื่อนไหวตามทิศ ข้อมูลที่ทำให้เรียบ DI, DX, ADX, F และ Q ใช้การเปรียบเทียบจำนวนตรรกยะแบบแม่นตรงตัดสิน ไม่ใช้เลขแสดงผลที่ปัดเศษแล้ว
9. อ่านการกลับทิศที่ผ่านโดยไม่สมมติว่า DI เห็นตรงกัน
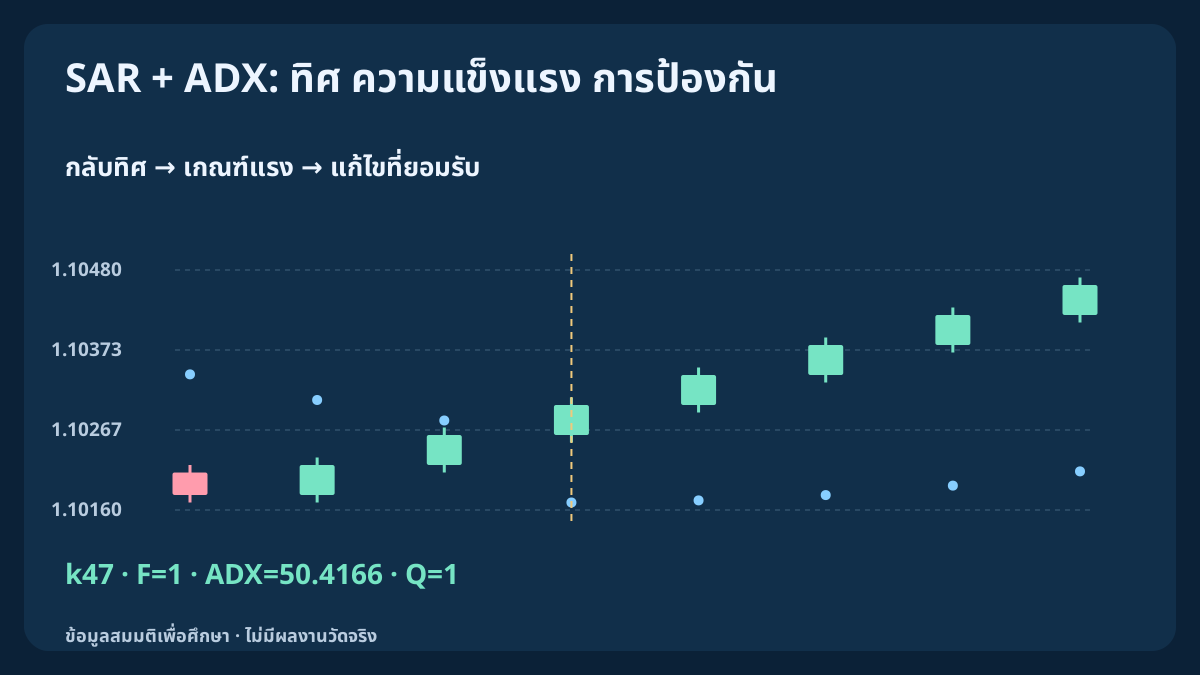
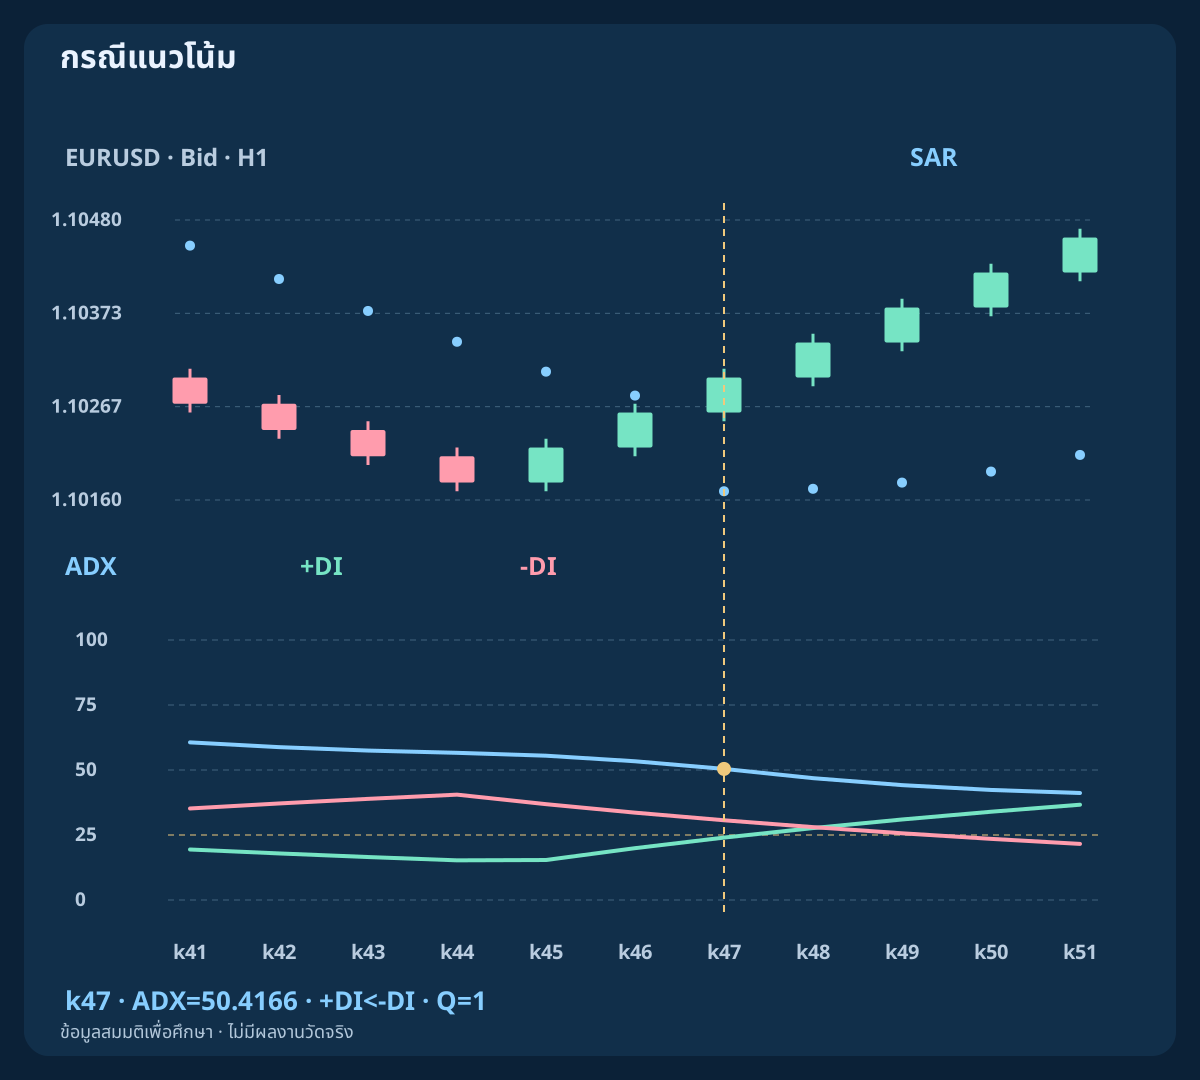
ในกรณีแนวโน้ม การกลับขึ้นเกิดที่ k47 ณ 2026-08-04 23:00 UTC SAR เริ่มใหม่ที่ 1.10170 และ ADX เป็น 50.4166 จึง Q=1 ADX ลดจาก 53.3582 ที่ k46 เพราะตัวกรองต้องการระดับ ไม่ใช่การเพิ่ม ไม่ได้ผูกการสังเกตนี้กับราคาที่ส่งคำสั่งสำเร็จหรือกำไร
ที่ k47 ค่า +DI คือ 24.0052 และ −DI คือ 30.6617 ยังผ่านได้เพราะทิศ DI ไม่อยู่ใน Q ความขัดแย้งนี้แสดงว่าสถานะ SAR และการเคลื่อนไหวที่ทำให้เรียบไม่จำเป็นต้องเปลี่ยนพร้อมกัน ถ้าเพิ่ม +DI>−DI จะปฏิเสธกรณีนี้ จึงต้องประเมินเป็นกฎเสริมที่ระบุชัด
| กรณี / แท่ง | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| กรณีแนวโน้ม · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
| กรณีในกรอบ · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| กรณีในกรอบ · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
| การกลับทิศอ่อน · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| การกลับทิศอ่อน · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. แสดงการกลับไปมาในกรอบควบคู่กับแนวโน้มชัด
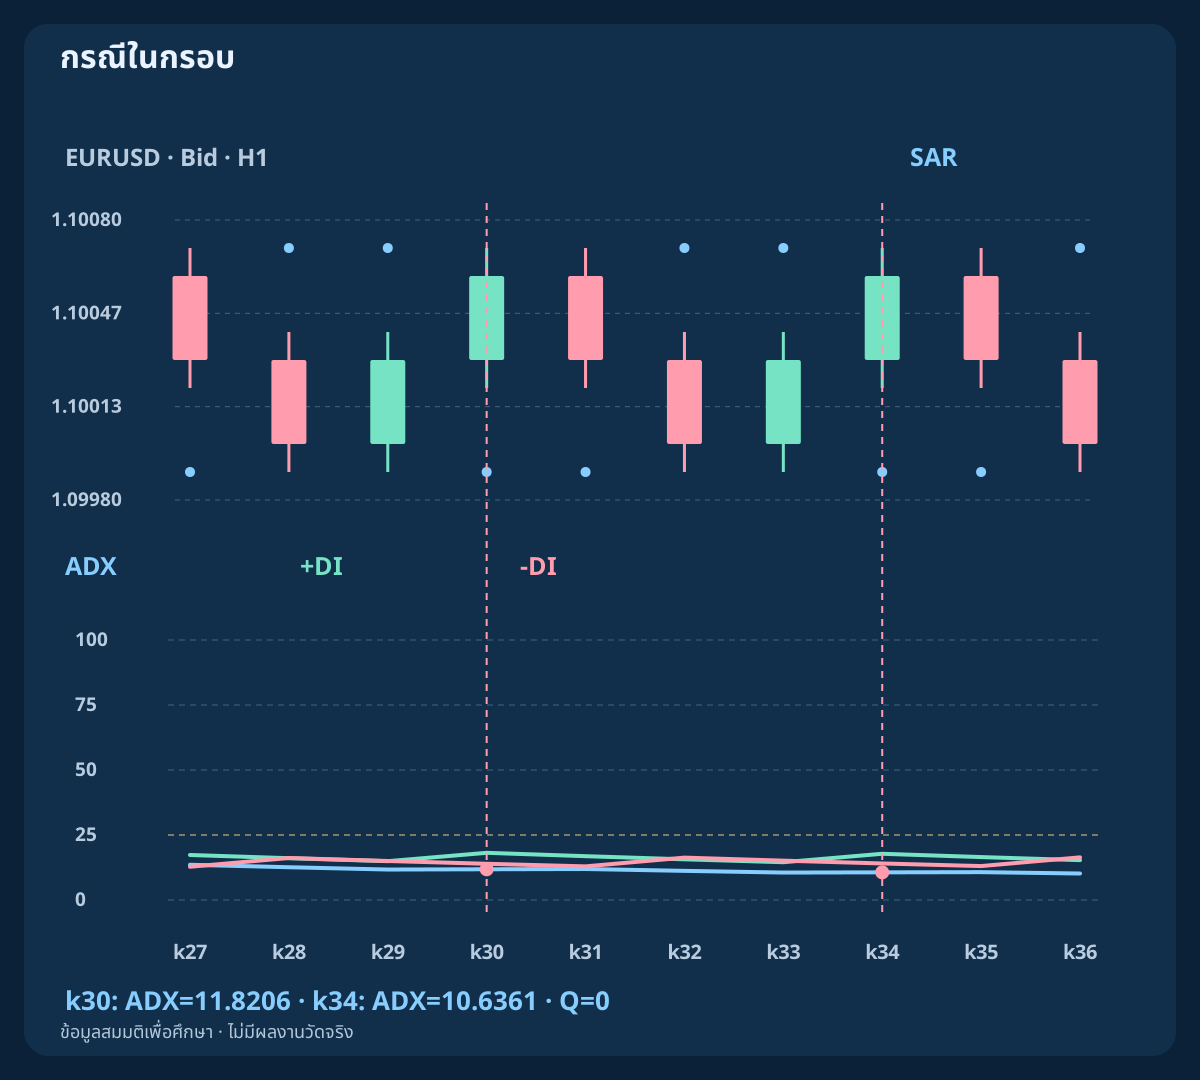
ในกรณีกรอบ การกลับขึ้นที่ k30 และ k34 มี ADX 11.8206 และ 10.6361 จึงถูกปฏิเสธทั้งคู่ การกลับลง k28, k32 และ k36 ขัดจังหวะการขึ้นซ้ำ แผงราคาและ ADX ใช้แกนแท่งเดียวกันและแสดงทั้งลำดับ รวมแท่งคั่นที่ดูไม่น่าสนใจ
เกณฑ์นี้ตัดเฉพาะการสังเกตสังเคราะห์เหล่านี้ ไม่พิสูจน์ว่า ADX ตรวจกรอบได้เสมอ ป้องกันสัญญาณหลอก หรือเพิ่มผลสุทธิ การทำให้เรียบอาจคงความแข็งแรงเก่าหลังตลาดเปลี่ยน และอาจตัดผู้ชนะในภายหลัง ต้องรายงานปฏิทินผู้สมัครทั้งหมด ไม่เลือกเฉพาะกรณีที่ตัวกรองดูมีประโยชน์
11. อย่าคืนสิทธิ์การกลับทิศที่ถูกปฏิเสธเมื่อ ADX เพิ่มภายหลัง
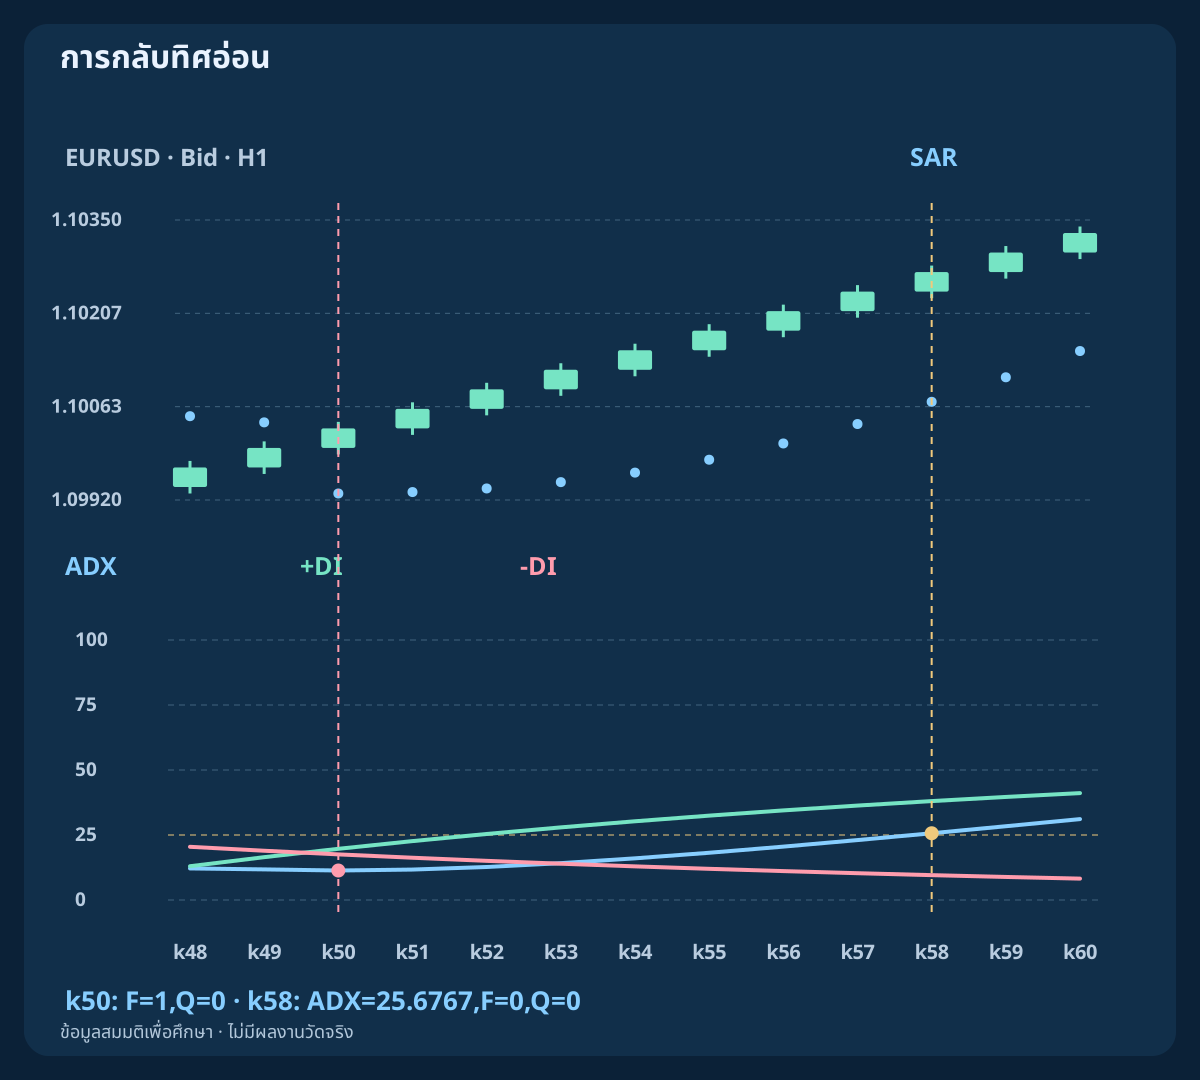
กรณีอ่อนกลับขึ้นที่ k50 ณ 2026-08-05 02:00 UTC ด้วย ADX 11.3413 จึง Q=0 ต่อมา SAR ยังขึ้น ที่ k58 ณ 2026-08-05 10:00 UTC ADX ถึง 25.6767 แต่ F=0 และ Q ยังศูนย์ แปดแท่งหลังไม่สามารถเปลี่ยนเหตุการณ์ที่ถูกปฏิเสธให้เป็นจุดเข้าเดิมได้
กราฟทำเครื่องหมายการกลับทิศอ่อนกับความแข็งแรงภายหลังแยกกัน ราคาปิดภายหลังคือ 1.10270 เทียบกับ 1.10030 ตอนกลับทิศ แต่ทั้งสองไม่ใช่ราคาเข้าในที่นี้ กฎแบบอิงสถานะอาจศึกษาแท่งหลังได้ แต่ต้องมีชื่อ เวลาตัดสิน ราคาเสนอที่ใช้ได้ และการทดสอบของตนเอง
12. ให้ระดับ Trailing มีผลหลังการแก้ไขได้รับการยอมรับ
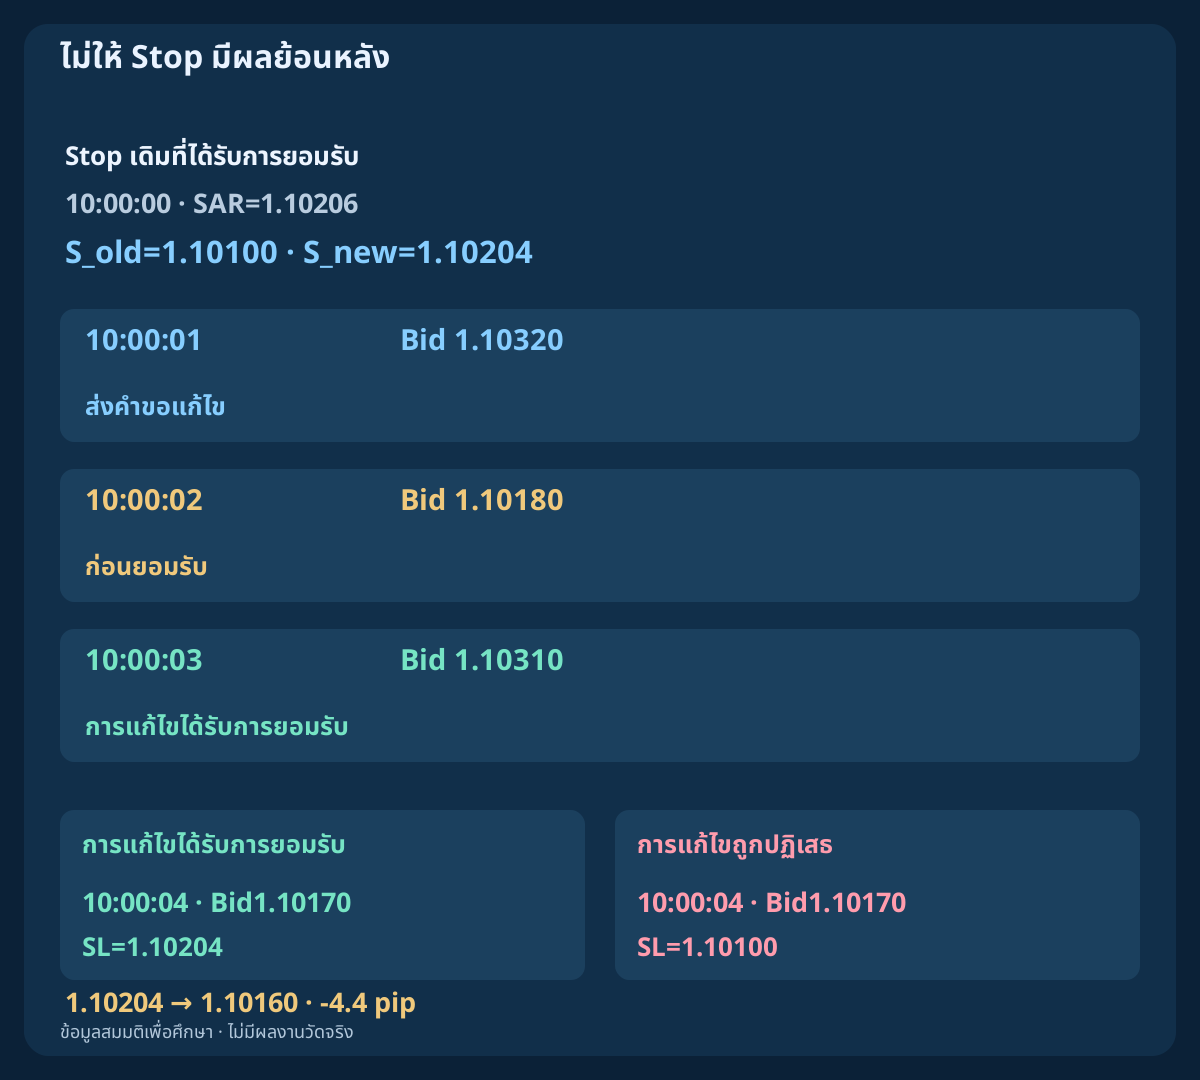
สมมติ BUY อีกกรณีได้รับการป้องกันแล้วที่ S_old=1.10100 ณ 10:00:00 UTC ค่าอ้างอิงแท่งปิดให้ SAR=1.10206 ใช้ระยะเผื่อสอง point เพื่ออธิบายบน tick 0.00001 ได้ระดับเสนอ S_new=1.10204 ส่งคำขอที่ 10:00:01 ณ 10:00:02 มี Bid 1.10180 แต่ Stop เดิมยังมีผล
ณ 10:00:03 Bid กลับไป 1.10310 และยืนยันว่าการแก้ไขได้รับการยอมรับ เฉพาะราคาที่เข้าเงื่อนไขหลังจากนั้นจึงใช้ Stop ใหม่ Bid 1.10170 ณ 10:00:04 ผ่านระดับนี้ สมมติจับคู่ที่ 1.10160 จะแย่กว่า Stop 4.4 pips ในแขนงแยกที่คำขอถูกปฏิเสธ 1.10100 ยังมีผล และ Bid 1.10170 เดียวกันยังไม่แตะ ห้ามนำ Stop ใหม่ไปใช้ย้อนหลังกับ Bid 1.10180 ก่อนหน้า
13. เลื่อน Stop ทางเดียวและตรวจสอบคำขอที่ไม่แน่นอน
สำหรับ BUY ส่งระดับเสนอเฉพาะเมื่อสูงกว่า Stop เดิมที่ยอมรับ ต่ำกว่า Bid ปัจจุบัน และตรงขั้นราคาและข้อจำกัด stop/freeze ของโบรกเกอร์ ปัด Stop BUY ลงตาม tick ที่อนุญาตก่อนตรวจสอบ ระดับที่ต่ำกว่าไม่ทำให้การป้องกันหลวมลง หาก SAR กลับไปเหนือราคา อย่าคัดลอกระดับผิดฝั่งเป็น Stop BUY กฎออกเมื่อกลับทิศตรงข้ามต้องกำหนดต่างหาก
การแก้ไขล้มเหลวทำให้ Stop เดิมคงอยู่ การหมดเวลารออาจยังไม่ทราบผล ต้องตรวจสถานะจริงก่อนประกาศสำเร็จ ส่งซ้ำ หรือคำนวณออก บันทึกเวลาคำนวณ ส่ง ยอมรับ และระดับที่มีผล หลังเชื่อมต่อใหม่ให้สร้างอินดิเคเตอร์และตรวจตำแหน่งจริง เส้นกราฟไม่ใช่หลักฐานการแก้ไข และ Stop ไม่รับประกันราคาจับคู่เมื่อเกิด gap
14. คำนวณขนาดจากฝั่งราคาจริงและต้นทุนครบถ้วน
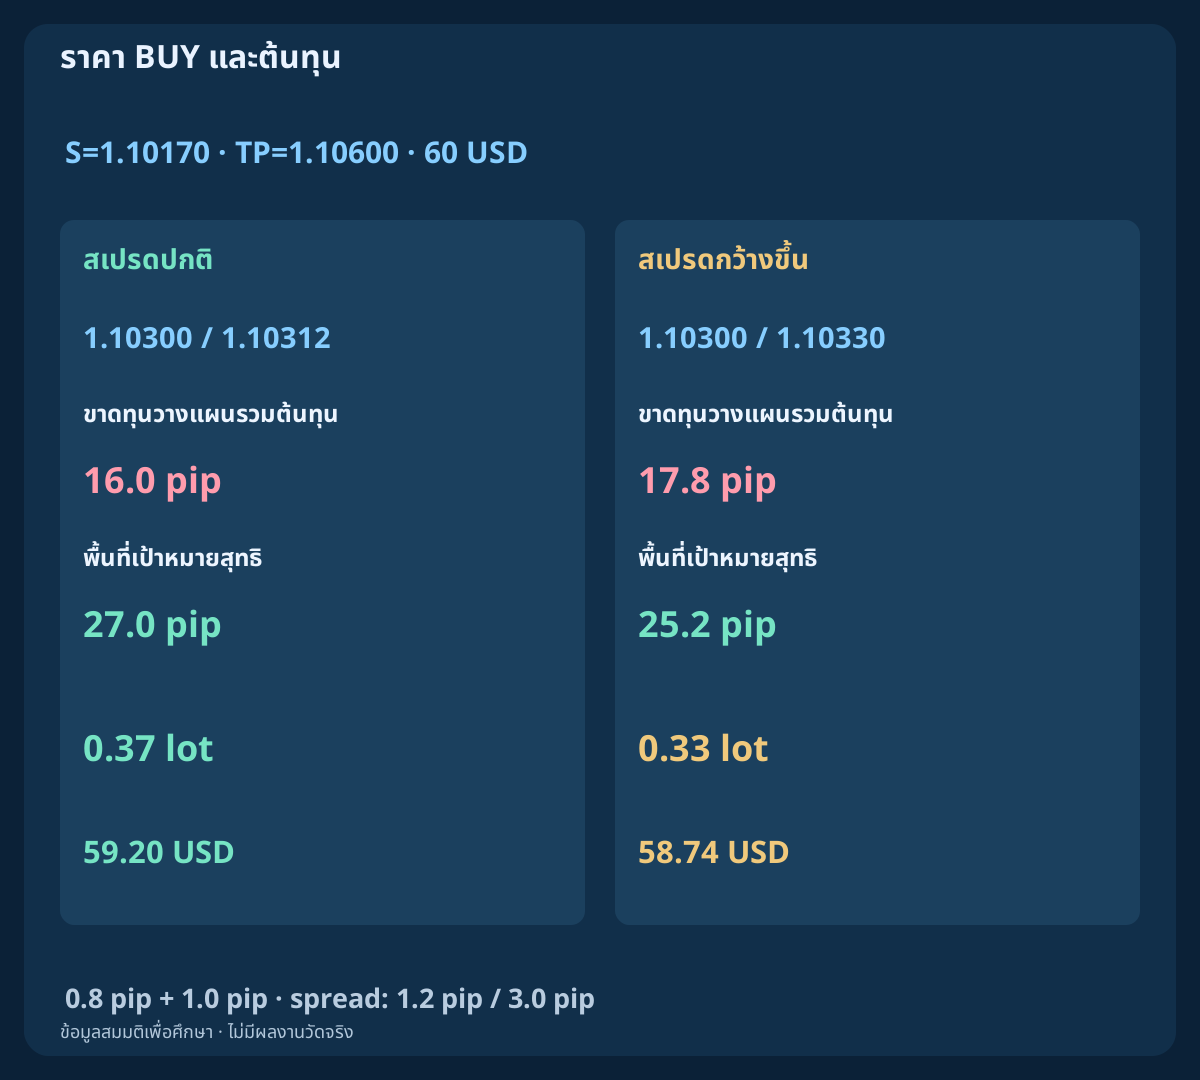
ในตัวอย่าง BUY แยก กำหนด Stop ฝั่ง Bid 1.10170 และเป้าหมาย Bid 1.10600 Bid/Ask ปกติคือ 1.10300 / 1.10312 และเมื่อกว้างขึ้น 1.10300 / 1.10330 ระยะ Stop ก่อนต้นทุนจาก Ask คือ 14.2 กับ 16.0 pips บวกค่าคอมมิชชัน 0.8 pip และเงินเผื่อการจับคู่เสียเปรียบรวม 1.0 pip ได้ระยะขาดทุนวางแผน 16.0 กับ 17.8 pips และพื้นที่เป้าหมายสุทธิ 27.0 กับ 25.2 pips
สมมติทุน USD 10000 งบเสี่ยง 0.6%=60 USD สัญญามาตรฐาน 100000 EUR มูลค่า pip 10 USD/lot และขั้น lot 0.01 ปัดลงได้ 0.37 lots พร้อมความเสี่ยง 59.20 USD เทียบกับ 0.33 lots และ 58.74 USD การเข้าที่ Ask และออกที่ Bid รวมสเปรดแล้ว อย่าบวกซ้ำ ตรวจ tick value การแปลงเป็นสกุลบัญชี margin swap และข้อจำกัดจริง เงินเผื่อไม่ใช่เพดานขาดทุนที่รับประกัน
| ราคา | Bid / Ask | Stop (pip) | ขาดทุน + ต้นทุน | เป้าหมายสุทธิ | Lot | เสี่ยง USD |
|---|---|---|---|---|---|---|
| ปกติ | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| กว้างขึ้น | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. ทดลองตัวกรองเข้าและ Trailing แยกกัน
ก่อนอื่นเทียบ F ใหม่ทั้งหมดกับ Q บนปฏิทินเดียวกัน โดยใช้กฎการส่งคำสั่ง ออก ต้นทุน และความเสี่ยงที่ครบและเหมือนกัน จากนั้นบนชุดการเข้าที่ยอมรับเดียวกัน เทียบ Stop คงที่กับ SAR ที่เลื่อนเพื่อกระชับทางเดียว หากเปลี่ยนทั้งเข้าและออกพร้อมกันจะไม่รู้ว่าผลต่างมาจากอะไร
เก็บลำดับราคา สเปรด การแก้ไขล้มเหลว คำขอไม่ทราบผล และ gap จริง BUY ออกที่ Bid ส่วน Stop และการออก SELL ต้องกำหนดฝั่ง Ask ชัด ไม่คัดลอกเส้น Bid ตรง ๆ กันข้อมูลช่วงหลังไว้ตรวจสอบ เก็บทุกพารามิเตอร์ที่ลอง และประเมินค่าคาดหวังสุทธิ drawdown และความไม่แน่นอนของตัวอย่าง เส้นทางสมมติสามชุดไม่พิสูจน์กำไร
16. เติมข้อกำหนดให้ครบก่อนพัฒนาเป็นกลยุทธ์
ระบุข้อมูลและเวลาปิด ค่าเริ่ม SAR จำกัด EP/AF ขอบเขตสองแท่ง กรณีเท่ากัน การทำให้ ADX เรียบ และศูนย์ นิยามเหตุการณ์ใหม่ เงื่อนไขแท่งเดียว และสิ่งที่ใช้หมดเมื่อปฏิเสธ สำหรับการซื้อขายจริงต้องเพิ่มวันหมดอายุ การป้องกันแรก ต้นทุน ขนาด จำกัดสถานะ การเลื่อนที่ยอมรับ และกฎออกครบ ผู้อ่านอื่นควรทำซ้ำได้โดยไม่เลือกแท่งให้เข้าทาง
นี่คือคู่มือที่สามของสามคู่ ถัดไปเป็นข้อกำหนดกลยุทธ์แยกสามชุด กลยุทธ์ SAR เดิมใช้ EMA100 ระยะเผื่อ ATR ช่วงสวนทางจำกัด และทางออกคงที่ จึงเป็นอีกโมเดล บทนี้เน้น SAR, ADX และการเริ่มมีผลของ Stop กฎชัดช่วยให้ทำซ้ำ แต่การเห็นตรงกันของอินดิเคเตอร์อย่างเดียวไม่พิสูจน์ความได้เปรียบ
คำถามที่พบบ่อย
ADX เพิ่มแปลว่าราคาขึ้นหรือไม่?
ไม่ใช่ ADX วัดความไม่สมดุลของการเคลื่อนไหวตามทิศหลังทำให้เรียบโดยไม่มีเครื่องหมาย จึงเพิ่มในตลาดลงได้ ส่วน +DI และ −DI เป็นเส้นแยก
ชื่อ ADX14 รับประกันว่าค่า MT4 ตรงกันหรือไม่?
ไม่รับประกัน วิธีทำให้เรียบ ค่าเริ่ม ประวัติ และการคำนวณอาจต่างกัน ที่นี่ประกาศวิธี Wilder จากประวัติจำกัด ต้องเทียบค่ามาตรฐานก่อนใช้แทน
ADX ผ่าน 25 ภายหลังคืนสิทธิ์ให้ SAR ที่อ่อนหรือไม่?
ไม่คืนสิทธิ์ การสังเกตนี้ตรวจ ADX บนแท่งกลับทิศที่ปิดแล้ว หากไม่มีการกลับทิศใหม่ ความแข็งแรงภายหลังไม่เปลี่ยนการปฏิเสธเดิม
ที่นี่ต้อง ADX เพิ่มและ +DI อยู่เหนือ −DI หรือไม่?
ไม่ต้อง Q ต้องการการกลับขึ้นใหม่ของ SAR กับ ADX อย่างน้อย 25 เท่านั้น เงื่อนไขความชันหรือทิศ DI เป็นอีกโมเดล
Trailing Stop SAR ที่เพิ่งคำนวณมีผลแล้วหรือไม่?
ยังไม่มีผล Stop เดิมที่ยอมรับยังใช้จนยืนยันการแก้ไข ห้ามใช้ระดับที่ได้รับการยอมรับภายหลังกับราคาก่อนหน้า
SAR Stop หรือตัวกรอง ADX รับประกันจำกัดขาดทุนหรือไม่?
ไม่รับประกัน การผ่านเกณฑ์ไม่พิสูจน์กำไร และ gap หรือ slippage อาจทำให้จับคู่แย่ลง ต้นทุนและเงินเผื่อเป็นสมมติฐาน ไม่ใช่การรับประกันขาดทุน
แหล่งข้อมูลและหมายเหตุการเรียนรู้
เอกสารทางการของ MetaQuotes อธิบาย iSAR, iADX และ OrderModify ส่วนเอกสาร ADX Wilder อธิบายการทำให้การเคลื่อนไหวตามทิศทางเรียบขึ้น ค่าเริ่มต้นจากประวัติจำกัด กรณีเท่ากัน สูตรวนซ้ำ SAR ประวัติสมมติสามชุด ตัวกรอง และลำดับราคาด้านล่างเป็นข้อกำหนดเพื่อการศึกษาที่ประกาศไว้ ไม่อ้างว่าตรงกับ MT4 มาตรฐานหรืออธิบาย EA เชิงพาณิชย์ ให้สร้างค่าที่ยังไม่ปัดเศษจาก OHLC ที่ดาวน์โหลดได้ ทศนิยมใน CSV เป็นเพียงค่าประมาณสำหรับแสดงผล
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
เนื้อหาเพื่อการศึกษา ประวัติ ราคา และการจับคู่ทั้งหมดเป็นสมมติ Forex มีความเสี่ยง เงื่อนไขอินดิเคเตอร์และ Stop ไม่รับประกันกำไรหรือจำกัดขาดทุนจริง