
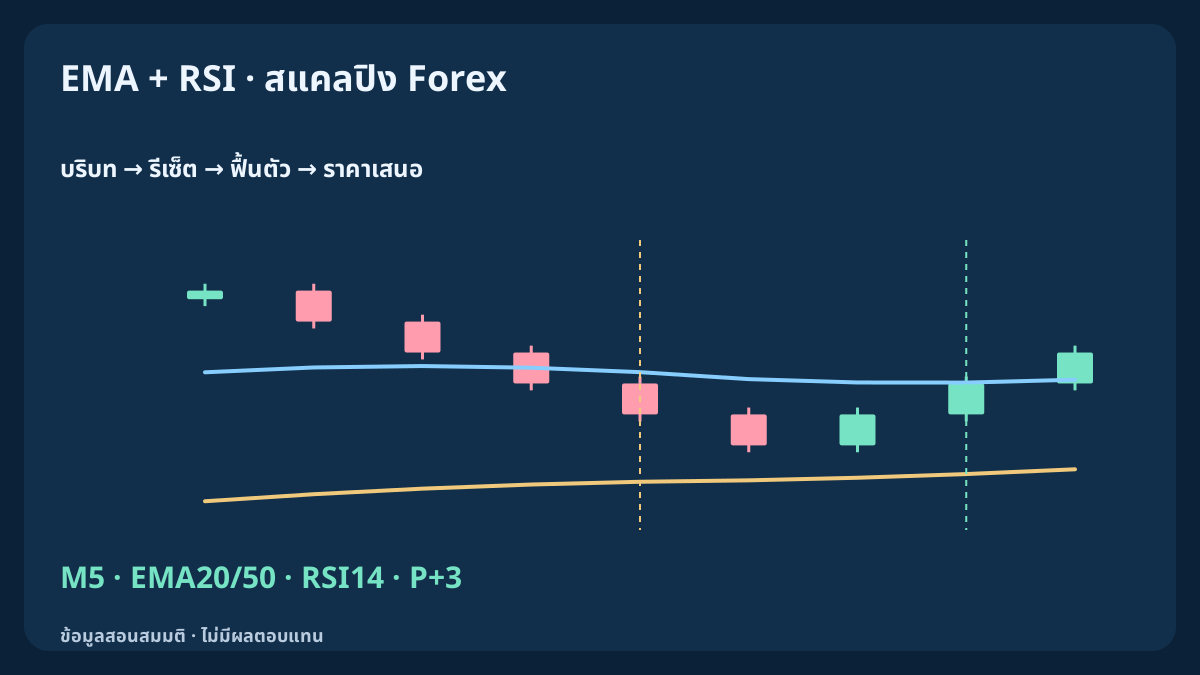
ตัวกรองแนวโน้ม EMA กับการฟื้นตัวของ RSI อธิบายแนวคิดสแคลปิงได้สองขั้น คือทิศทางพื้นหลังและการเปลี่ยนแปลงครั้งใหม่หลังการย่อตัว จุดสำคัญคือกำหนดว่าการเปลี่ยนแปลงยังใหม่อยู่ถึงเมื่อใด บริบทสิ้นสุดเมื่อใด และราคาเสนอที่ส่งคำสั่งได้จริงครั้งถัดไปยังเหลือระยะเพียงพอหลังหักต้นทุนหรือไม่ คู่มือนี้สร้างแบบจำลองการสังเกตบน M5 ที่คำนวณซ้ำได้ ก่อนกำหนดกลยุทธ์ซื้อขายฉบับสมบูรณ์
1. เริ่มจากการตัดสินใจที่ต้องการให้ชุดอินดิเคเตอร์เปลี่ยน
EMA และ RSI ต่างคำนวณจากประวัติราคา การแยกหน้าที่ช่วยตรวจสอบกฎได้ง่าย แต่การเห็นตรงกันไม่ใช่หลักฐานอิสระสองชุด ที่นี่ EMA อธิบายบริบททิศทาง ส่วน RSI ระบุช่วงย่อตัวและการฟื้นตัวภายหลัง ราคาที่อยู่เหนือค่าเฉลี่ยและ RSI เหนือกึ่งกลางเป็นเพียงสถานะ จนกว่าจะนิยามเหตุการณ์ใหม่ให้ชัดเจน
คำถามคือการกำหนดให้มีการรีเซ็ตเมื่อไม่นานมานี้ช่วยคัดกรองการสังเกตโมเมนตัมที่เปรียบเทียบกันได้หรือไม่ คู่มือนิยามเครื่องหมายสังเกตฝั่ง BUY ชื่อ Q ไม่ใช่คำสั่งซื้อ ช่วงเวลาซื้อขาย วิธีวางการป้องกัน เส้นตายส่งคำสั่ง ทางออก และขีดจำกัดพอร์ตยังต้องเขียนเป็นข้อกำหนดสมบูรณ์และทดสอบแยกต่างหาก
การอ่านตำแหน่งและจังหวะสำหรับสแคลปิงอยู่ใน Bollinger และ Stochastic สำหรับสแคลปิง Forex ซึ่งเปรียบเทียบการกลับเหนือขอบตรึงครั้งแรก แบนด์เลื่อน และการยืนยันช้า แบบจำลองนี้แยกจากกฎของหน้านี้
2. ตรึงค่าตัวอย่างและนาฬิกาข้อมูล
ใช้แท่ง Bid OHLC สมมติของ EURUSD บน M5 และคำนวณ EMA20/50 กับ RSI14 จากราคาปิด การเลื่อนเส้น EMA บนกราฟเป็น 0 อ่านแท่งที่ปิดแล้วด้วย shift=1 หลังตรวจพบแท่งใหม่ เปรียบเทียบความชันของ EMA ช้ากับค่าของ 3 แท่งปิดก่อนหน้า ข้อมูลและการตัดสินใจทั้งหมดใช้กรอบเวลาเดียวกัน
เกณฑ์ 45 / 50 / 35 และหน้าต่างฟื้นตัว 3 bars เป็นตัวเลือกวิจัยที่ระบุไว้ ไม่ใช่ค่าที่พิสูจน์ว่าดีที่สุด ใช้ความละเอียดเต็มในการเปรียบเทียบ กำหนดวิธีจัดการประวัติขาดหายล่วงหน้า หากขาดแท่งที่จำเป็นหรืออินดิเคเตอร์ยังไม่พร้อม ให้จบรอบที่กำลังติดตามแล้วรอข้อมูลต่อเนื่องเพียงพอ ไม่สร้างแท่งสมมติเพื่ออุดช่องว่าง
| องค์ประกอบ | ค่าอ้างอิง | หน้าที่ |
|---|---|---|
| ราคาและเวลา | EURUSD · Bid · M5 · ปิด | ปฏิทินแท่งปิดเดียวกัน |
| EMA | 20 / 50 · เลื่อน 0 · ความชัน 3 | บริบท T |
| RSI | 14 · ปรับเรียบแบบ Wilder | รีเซ็ต 45 · ฟื้น 50 · เกณฑ์ล่าง 35 |
| รอบ | P+1...P+3 | ไม่ขยายเส้นตาย |
3. คำนวณบริบท EMA โดยไม่สมมติว่าเป็นแนวรับ
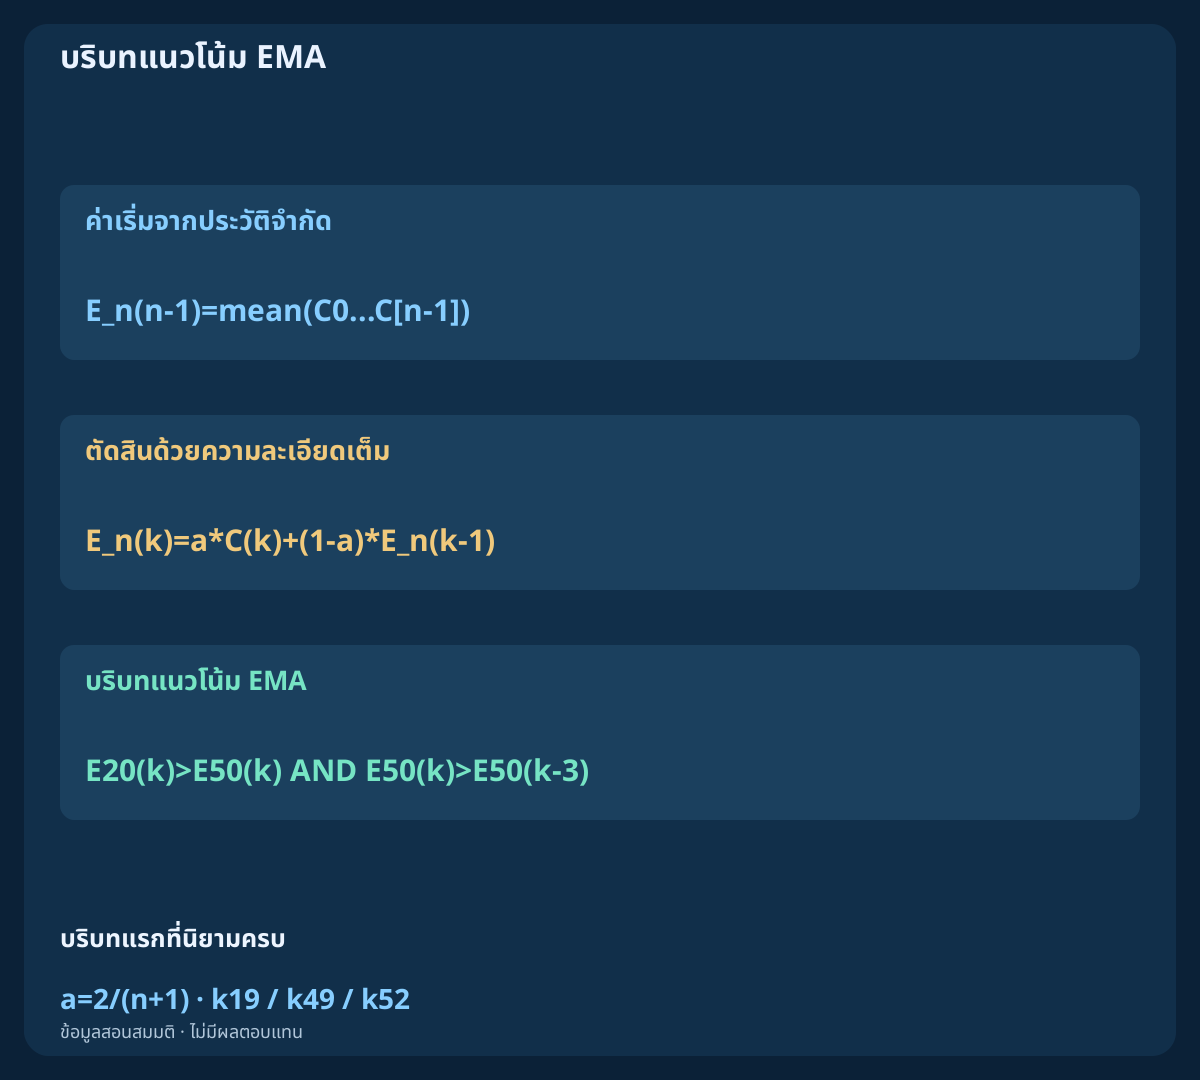
สำหรับคาบ n ใช้ alpha=2/(n+1) เริ่มตัวอย่างประวัติจำกัดที่ k=n-1 ด้วยค่าเฉลี่ยเลขคณิตของราคาปิด n ค่าแรก แล้วปรับค่าตาม E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1) ค่าแรกของ EMA20 และ EMA50 อยู่ที่ k19 และ k49 ตามลำดับ วิธีเริ่มต้นและประวัติก่อนหน้าที่มีอาจทำให้ผลเทียบกับเทอร์มินัลต่างกัน โดยเฉพาะใกล้เกณฑ์
บริบทคือ T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)] และเริ่มประเมินได้ที่ k52 ค่าเท่ากันไม่ผ่านการเปรียบเทียบแบบมากกว่าอย่างเคร่งครัด ระหว่างย่อตัวราคาจึงอยู่ต่ำกว่า EMA เร็วได้ T ไม่บังคับให้แตะหรือกลับขึ้นเหนือ EMA ค่าเฉลี่ยที่ปรับเรียบแล้วกำลังขึ้นไม่ยืนยันแนวรับและไม่ป้องกันการลงต่อ
4. ระบุการปรับเรียบ RSI และกรณีศูนย์ให้คำนวณซ้ำได้
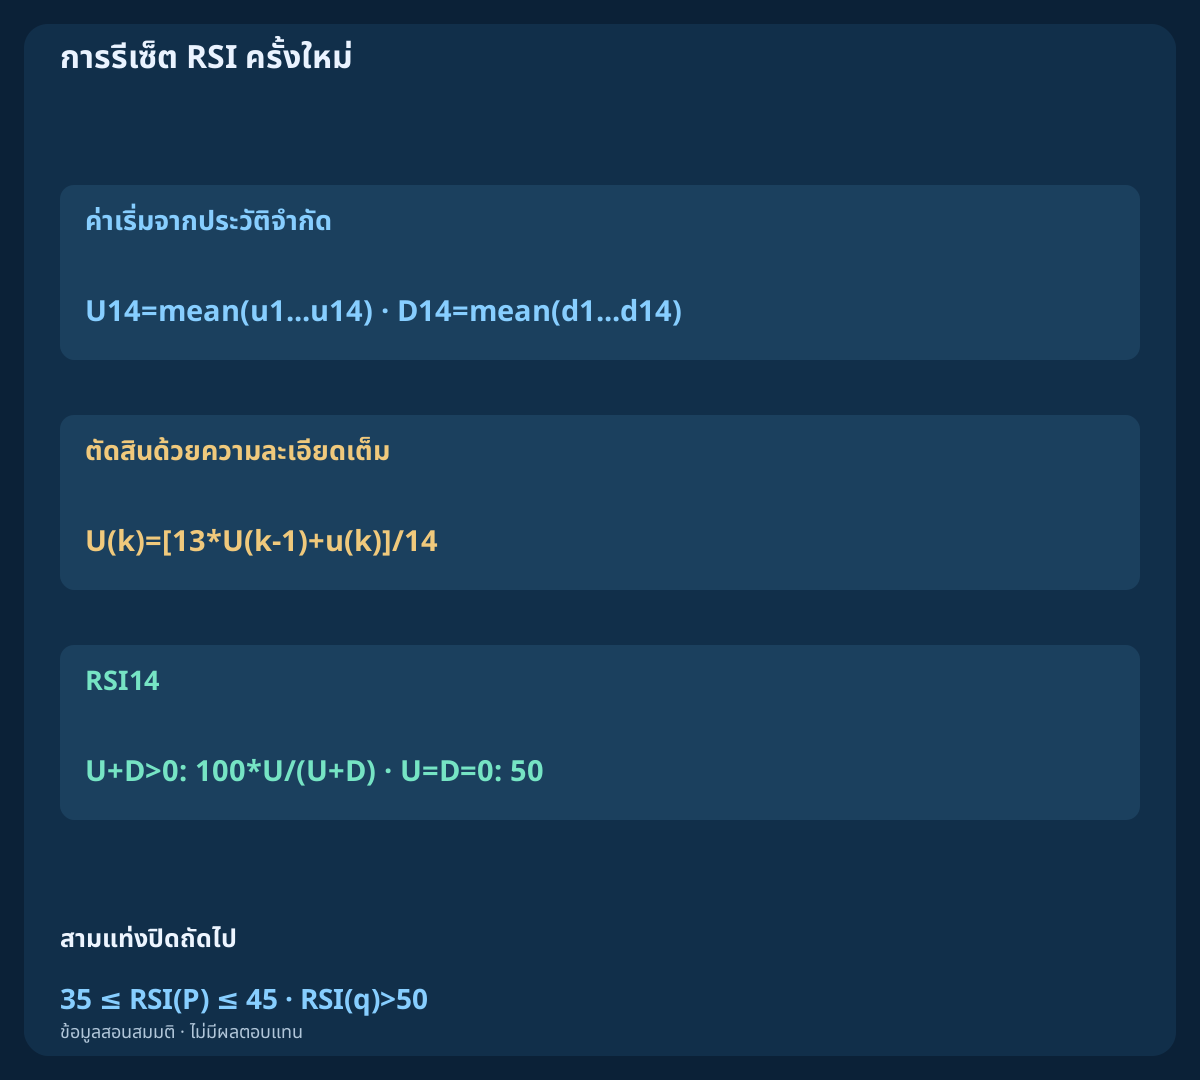
สำหรับการเปลี่ยนราคาปิดแต่ละครั้ง กำหนด u(k)=max(C(k)-C(k-1),0) และ d(k)=max(C(k-1)-C(k),0) ที่ k14 เริ่ม U และ D ด้วยค่าเฉลี่ยของการเปลี่ยนแปลง k1...k14 ในแต่ละทิศ จากนั้นใช้ U(k)=[13*U(k-1)+u(k)]/14 และสมการเวียนเกิดแบบเดียวกันกับ D คำนวณ RSI=100*U/(U+D) เมื่อตัวส่วนเป็นบวก
ถ้า D เป็นศูนย์เพียงตัวเดียว RSI เท่ากับ 100 ถ้า U เป็นศูนย์เพียงตัวเดียว เท่ากับ 0 ถ้าทั้งสองเป็นศูนย์ แบบจำลองจำกัดนี้กำหนดเป็น 50 นี่คือข้อตกลงสำหรับราคาคงที่ที่ระบุไว้ ไม่ใช่คำกล่าวว่าทุกระบบใช้เหมือนกัน RSI สรุปการขึ้นและลงที่ปรับเรียบ ค่าอาจสูงต่อเนื่องระหว่างขาขึ้นหรือต่ำต่อเนื่องระหว่างขาลง ระดับสุดโต่งเพียงอย่างเดียวไม่ใช่คำสั่งเทรดสวน
5. แยกการรีเซ็ต การฟื้นตัว และสถานะต่อเนื่อง
เงื่อนไขการข้ามลงเพื่อรีเซ็ตครั้งใหม่คือ RSI(k-1)>45 AND 35<=RSI(k)<=45 เปิดรอบได้เมื่อ T ผ่านและไม่มีรอบก่อนหน้าที่กำลังติดตามเท่านั้น บันทึกแท่งปิดต้นทางเป็น P หาก RSI อยู่ต่ำกว่าเกณฑ์มาหลายแท่งแล้ว การเปิดดูกราฟแต่ละครั้งไม่สร้างจุดเริ่มต้นใหม่ คำว่ารีเซ็ตในที่นี้เป็นชื่อเหตุการณ์ผ่านเกณฑ์ ไม่ใช่การเริ่มคำนวณ RSI ใหม่
การฟื้นตัวข้ามกึ่งกลางครั้งใหม่คือ X50(k)=[RSI(k-1)<=50 AND RSI(k)>50] ค่าเท่ากับกึ่งกลางยังไม่ถือว่าฟื้น และการอยู่เหนือในแท่งถัดไปไม่ใช่การข้ามใหม่ X50 ที่ไม่มีรอบรีเซ็ตซึ่งยังทำงานและไม่หมดเวลา เป็นเพียงการสังเกตที่ยังไม่พร้อมตามเงื่อนไข วิธีนี้ป้องกันการนับการเคลื่อนไหวเดิมซ้ำเป็นสัญญาณใหม่หลายครั้ง
6. ให้รอบมีอายุจำกัดและลำดับตรวจสอบแน่นอน
หลังรีเซ็ตที่ P มีเพียง P+1, P+2, P+3 ที่ผ่านได้ ในแท่งปิดถัดไปแต่ละแท่ง ให้ยกเลิกก่อนหาก T=0 จากนั้นหาก RSI<35 แล้วจึงตรวจหมดเวลาหาก k>P+3 หลังผ่านขั้นเหล่านี้ X50 ใหม่จึงสร้าง Q=1 ได้ บริบทต้องคงอยู่ตลอดรอบ ไม่ใช่เพิ่งกลับมาในแท่งที่ฟื้นตัว
การผ่านเงื่อนไขใช้โอกาสของรอบนั้นจนจบ การยกเลิกและหมดเวลาก็เช่นกัน โดยไม่เริ่มใหม่ในแท่งเดียวกัน ละเว้นการข้ามเพื่อรีเซ็ตเพิ่มเติมระหว่างรอบ ห้ามย้าย P หรือขยายเส้นตาย การรีเซ็ตครั้งใหม่ที่แยกออกมาในภายหลังเริ่มรอบใหม่ได้ หน้าต่างยาวขึ้น เกณฑ์ล่างต่างออกไป หรือรอให้บริบทกลับมา ล้วนเป็นแบบจำลองอื่นที่ต้องเปรียบเทียบแยก
7. สร้างประวัติสมมติซ้ำก่อนตีความเครื่องหมาย
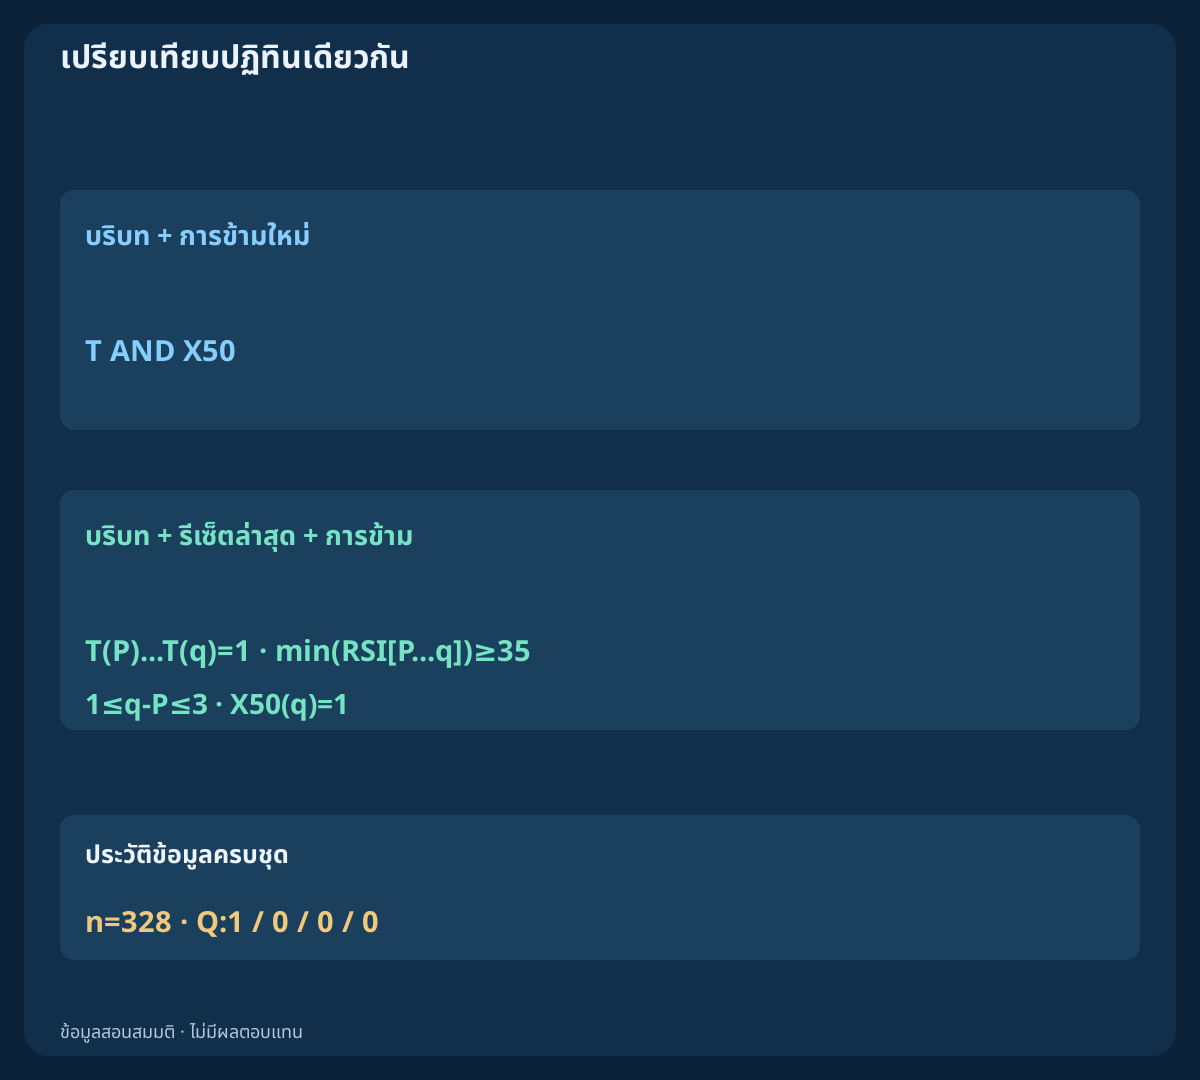
ไฟล์มีประวัติอิสระ 4 ชุด ชุดละ 82 แท่ง รวม 328 แถว สามชุดใช้ราคาปิด 70 ค่าแรกเหมือนกัน เริ่ม 1.10000 และเพิ่ม 0.00005 ต่อแท่ง จากนั้นแขนง timely, expired และ invalid ใช้การเปลี่ยนแปลงต่างกันที่ประกาศไว้ ชุดที่สี่มีราคาปิดคงที่ ไฟล์รวม OHLC ค่าเริ่ม EMA การขึ้นลงที่ปรับเรียบ RSI เครื่องหมาย และจุดเริ่มรอบ
แต่ละแถวระบุเวลาปิดตามกำหนดใน UTC ไม่ใช่เวลาเปิดแท่งของโบรกเกอร์หรือเวลาจับคู่คำสั่ง ราคาปิดแรกที่ 01:55 UTC และรีเซ็ตร่วมที่ 08:00 UTC คำนวณแต่ละแขนงจากต้นโดยไม่ปัดเศษระหว่างขั้น เส้นทางจำลองตรวจคณิตศาสตร์และลำดับเวลา รูปแบบที่เรียบร้อยและความถี่เหตุการณ์ไม่แสดงกำไรในตลาดจริง
8. อ่านการฟื้นตัวในแท่งสุดท้ายที่อนุญาต
แขนง timely เริ่มรอบที่ k73 เวลา 08:00 UTC ด้วยค่าที่แสดงสี่ทศนิยม RSI=44.5994 โดย T ผ่าน แท่งถัดไป RSI ลงไป 38.2459 แต่ยังเหนือเกณฑ์ล่าง จากนั้นขึ้นเป็น 46.4598 ที่ k75 รอบยังทำงานแต่ยังไม่ข้ามเหนือกึ่งกลาง
ที่ k76 / 08:15 UTC RSI ถึง 53.1680 เป็น X50 ใหม่ตรง P+3 และ T ผ่านตลอด จึงได้ Q=1 รู้เหตุการณ์นี้ได้หลังแท่งปิดและข้อมูลมาถึงเท่านั้น ไม่อนุญาตให้เข้า ณ ราคาปิดเดิม และไม่พิสูจน์ว่าราคาเสนอถัดไปผ่านแผนซื้อขายใดแผนหนึ่ง
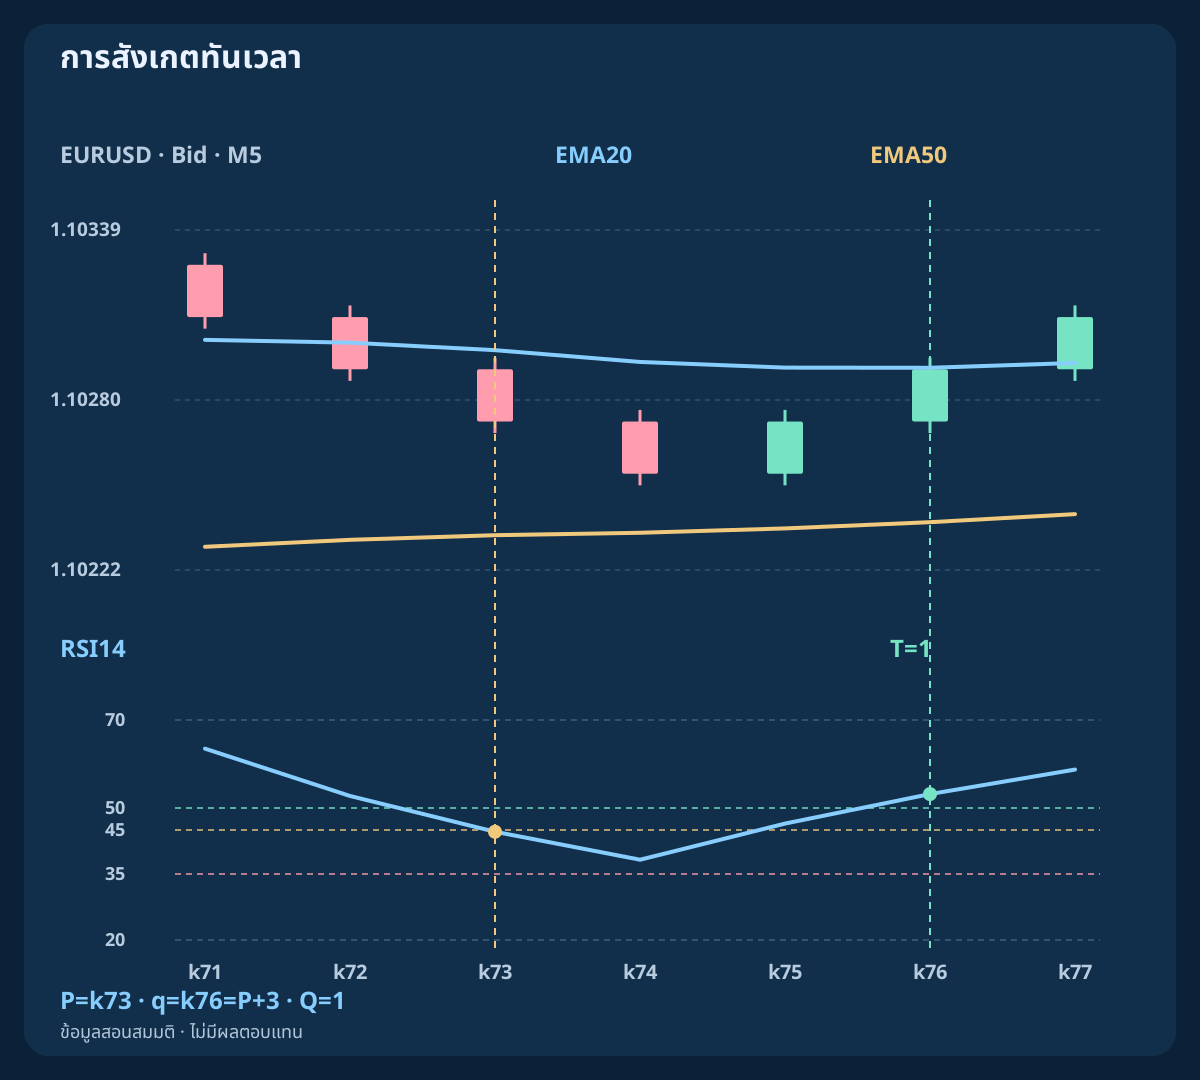
| แขนง / แท่ง | ปิด UTC | RSI14 | T | X50 | Q | สถานะ |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | การรีเซ็ต RSI ครั้งใหม่ |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | การสังเกตทันเวลา |
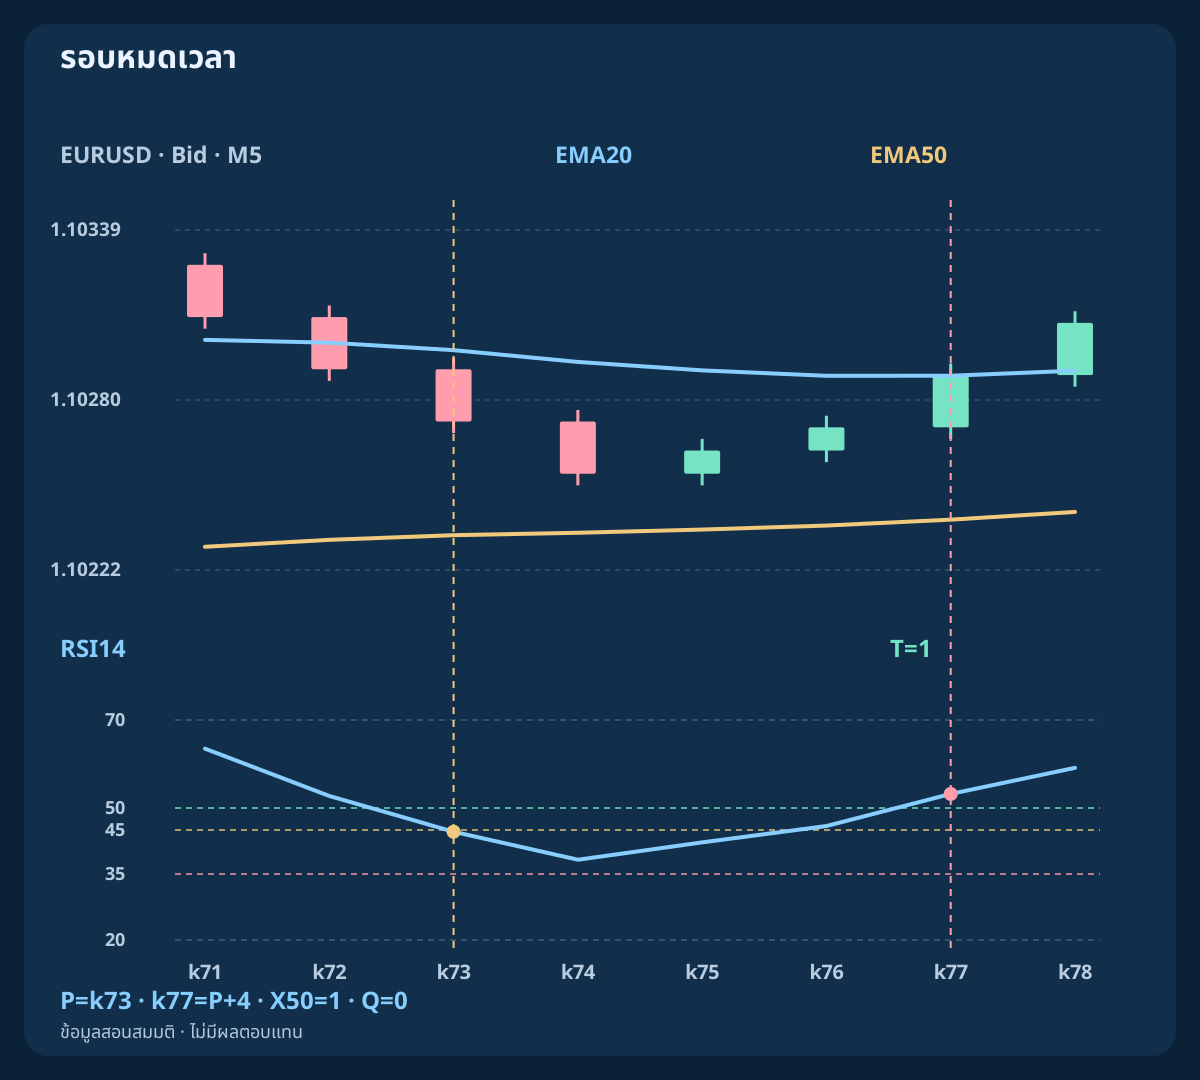
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | สามแท่งปิดถัดไป |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | รอบหมดเวลา |
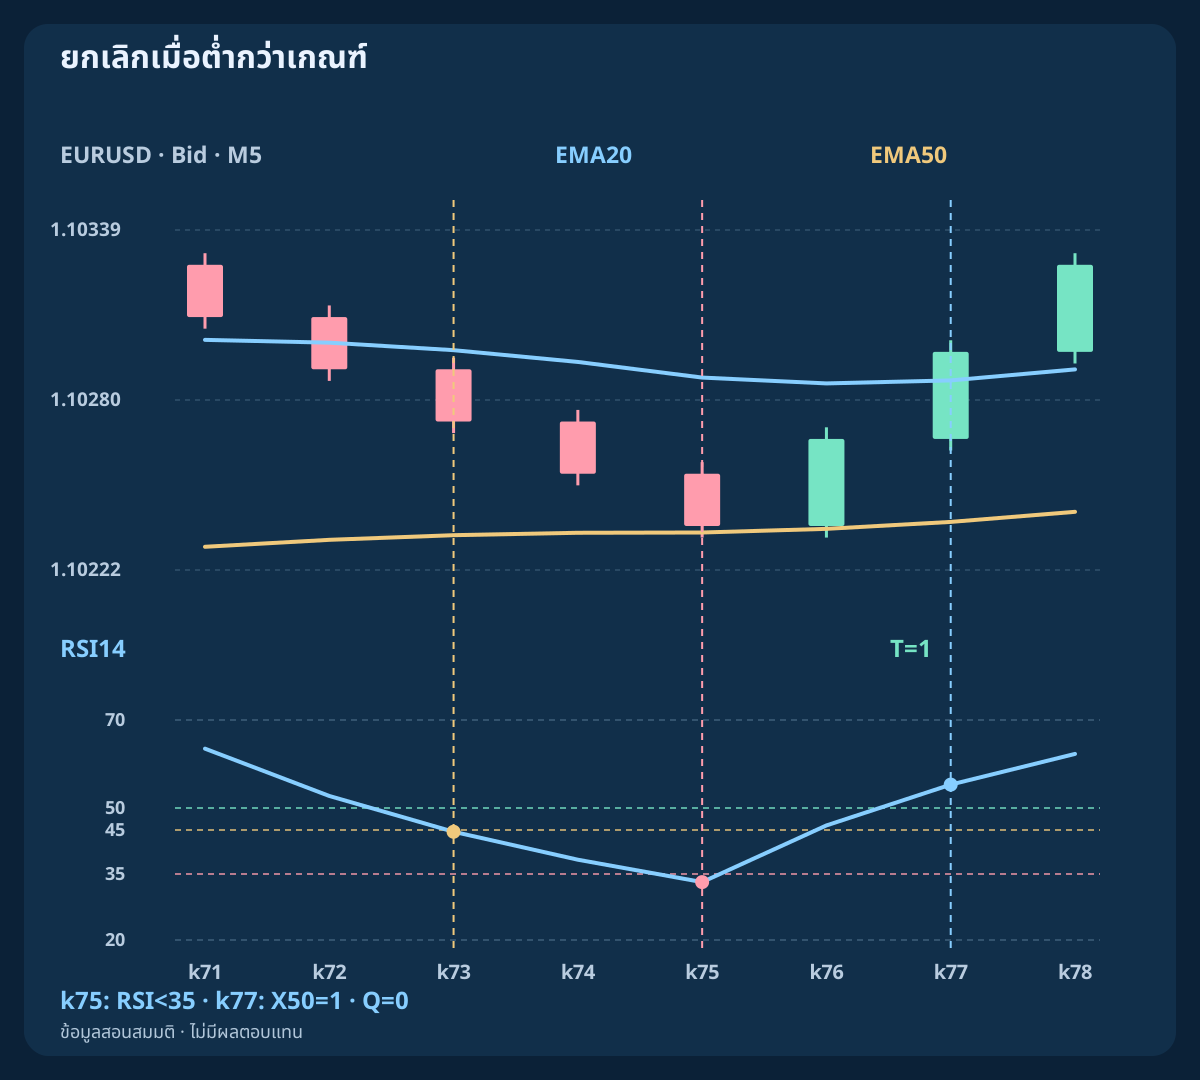
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | ยกเลิกเมื่อต่ำกว่าเกณฑ์ |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | ข้ามโดยไม่มีรีเซ็ตทำงาน |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | ราคาคงที่: ไม่มีบริบท |
9. การฟื้นตัวในแท่งที่สี่ยังคงหมดเวลา
แขนง expired เริ่มด้วยการรีเซ็ตเดียวกัน แต่ฟื้นช้าจนยังอยู่ใต้กึ่งกลางถึง k76 ซึ่งเป็นแท่งสุดท้ายที่อนุญาต ที่ k77 / 08:20 UTC RSI ถึง 53.2002 เกิด X50 ใหม่และ T ยังผ่าน อย่างไรก็ตามรอบเกินหน้าต่างสามแท่งแล้ว จึงเป็น Q=0
แท่งนี้ตรวจหมดเวลาก่อนตรวจฟื้นตัว ห้ามเลื่อน P มาใกล้จุดข้าม ตีความการฟื้นช้าเป็นรีเซ็ตใหม่ หรือขยายเวลาเพราะราคาขึ้นภายหลัง เก็บเหตุการณ์ล่าช้าไว้ในบันทึก หากต้องการศึกษาหน้าต่างสี่แท่ง ให้กำหนดเป็นตัวเลือกอีกแบบแล้วเปรียบเทียบบนปฏิทินเดียวกัน รวมต้นทุนและความล้มเหลวที่เพิ่มขึ้น
10. จบรอบที่ใช้ไม่ได้ก่อนมองการเด้งกลับ
แขนง invalid ลงต่อหลังรีเซ็ตร่วม ที่ k75 / 08:10 UTC RSI เป็น 33.1588 ต่ำกว่าเกณฑ์ล่าง จึงยกเลิกรอบแม้ T ยังผ่าน ที่ k77 RSI ฟื้นเป็น 55.3151 แต่ไม่มี P ที่กำลังทำงาน จึงได้ Q=0 การเด้งไม่เปิดรอบที่ยกเลิกแล้วขึ้นมาใหม่
ถ้าเสียบริบท EMA ก็ยกเลิกก่อนฟื้นตัวตามลำดับเดียวกัน แขนงราคาคงที่แสดงข้อจำกัดอีกด้าน หลังเริ่มต้น EMA ทั้งสองเท่าราคา RSI ใช้ข้อตกลงสำหรับราคานิ่ง T ไม่ผ่านและไม่มีรีเซ็ตที่ผ่าน ตลาดออกข้างจริงไม่เป็นระเบียบเช่นนี้และอาจเกิดรอบที่ดูผ่านซ้ำ ๆ ประโยชน์ของตัวกรองต้องพิสูจน์หลังหักต้นทุน
11. แยกเวลาเปิด เวลาปิด และราคาเสนอแรกที่ใช้ได้
เวลาแท่งใน MT4 หมายถึงเวลาเปิด แท่งที่เปิด 07:55 UTC ครอบคลุมถึง 08:00 UTC บน M5 ของตัวอย่าง ข้อมูลสุดท้ายสังเกตได้เมื่อ tick แรกหลังจากนั้นมาถึง เช่น 08:00:00.250 UTC ซึ่งช้ากว่าขอบเขตตามกำหนด เวลาในประวัติเพียงอย่างเดียวไม่ยืนยันการมาถึงนั้น เวลาส่งคำขอ หรือเวลาซื้อขายสำเร็จ
แปลงเวลาเซิร์ฟเวอร์เป็น UTC ด้วยส่วนต่างที่ใช้จริงในวันที่นั้นและเก็บกฎไว้ ณ 08:17 UTC แท่ง M5 ที่ปิดตามกำหนดล่าสุดจบ 08:15 UTC ส่วนแท่งจบ 08:20 UTC ยังเปิดอยู่ แบบจำลองส่งคำสั่งต้องจำกัดอายุราคาเสนอและความล่าช้าของคำขอแยกกัน หน้าต่างฟื้นตัวไม่ใช่สิทธิให้ลองส่งคำสั่งต่ออีกสามแท่ง
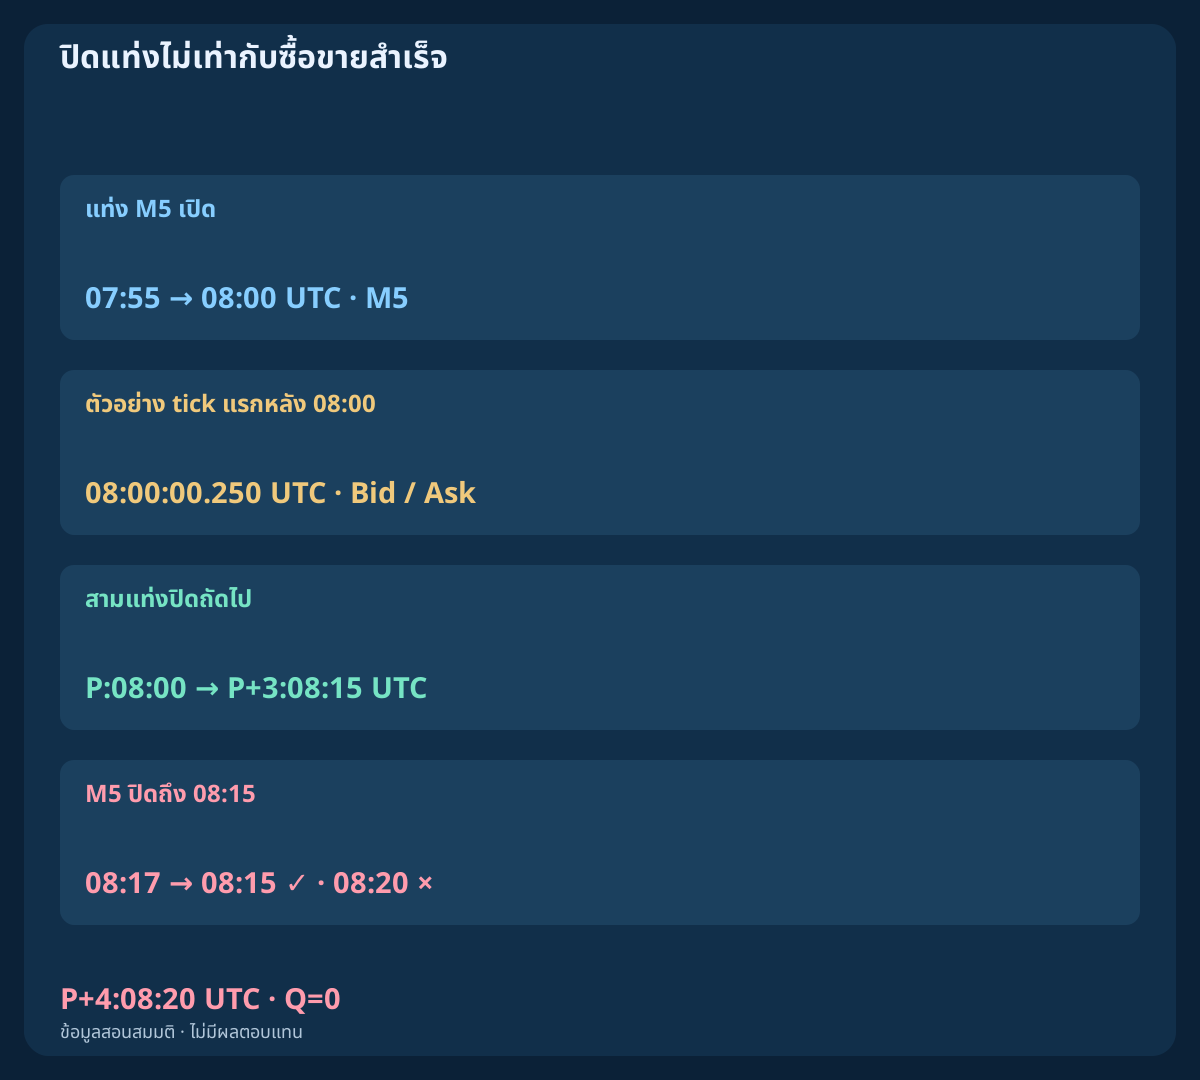
| เวลา UTC | ข้อมูลที่มีแล้ว | ยังไม่มี |
|---|---|---|
| 07:55 | แท่ง M5 เปิด | ราคาปิดสุดท้าย |
| 08:00:00.250 | ตัวอย่าง tick แรกหลัง 08:00 | หลักฐานซื้อขายสำเร็จก่อนหน้า |
| 08:17 | M5 ปิดถึง 08:15 | ราคาปิด M5 เวลา 08:20 |
12. ถือว่า M1 เป็นการทดลองอีกชุด
แม้ใช้จำนวนคาบเดียวกัน M1 และ M5 ก็ใช้ลำดับราคาและระยะเวลาต่างกัน ช่วงอ้างอิง 20 bars เทียบกับ 20 minutes บน M1 และ 100 minutes บน M5 แต่ EMA ยังเก็บข้อมูลเก่ากว่านั้นด้วยน้ำหนักที่ลดลง RSI จากการเปลี่ยนราคาปิดห้านาทีไม่ใช่ค่าเฉลี่ยของ RSI หนึ่งนาทีห้าค่า
การย้ายแบบจำลองไป M1 เปลี่ยนรีเซ็ต จุดข้าม และอายุหน้าต่างตามเวลาจริง จำนวนการสังเกตที่เพิ่มขึ้นอาจเพิ่มการหมุนเวียนและต้นทุนด้วย ให้เครื่องหมายในคู่มือนี้อยู่บน M5 และตรึงกฎ M1 แยกโดยใช้สมมติฐานส่งคำสั่งที่สมจริงและเปรียบเทียบกันได้ แบบหลายกรอบเวลาต้องระบุว่าค่าจากกรอบใหญ่ที่ปิดแล้วค่าใดมีอยู่ ณ แต่ละการตัดสินใจของกรอบเล็ก
13. เปรียบเทียบราคาที่ซื้อขายได้สองชุดกับแผนคงที่
ตัวอย่าง BUY อิสระนี้เข้าที่ Ask โดยมี stop และเป้าหมายฝั่ง Bid คงที่ 1.09940 และ 1.10120 Bid/Ask ก่อนหน้าคือ 1.10000 / 1.10008 ภายหลังคือ 1.10016 / 1.10024 ทั้งคู่มีสเปรด 0.8 pip เพิ่มค่าคอมมิชชันไปกลับ 0.6 pip และระยะสำรองรวมสำหรับการส่งคำสั่งเสียเปรียบ 0.6 pip ก่อนหน้ามีขาดทุนตามแผน 6.8+1.2=8.0 pips เป้าหมายสุทธิคงเหลือ 11.2-1.2=10.0 pips และอัตราส่วน 1.2500 ภายหลังเปลี่ยนเป็น 9.6 pips, 8.4 pips และ 0.8750
ใช้เกณฑ์เปรียบเทียบที่ประกาศ net reward / planned loss >=1.20 ราคาก่อนหน้าผ่านแต่ภายหลังไม่ผ่าน หาก equity 10000 USD งบ 0.25%=25 USD มูลค่า pip 10 USD ต่อ standard lot และขั้นปริมาณ 0.01 การปัดลงให้ 0.31 lots กับความเสี่ยงตามแผน 24.80 USD ภายหลังคำนวณได้ 0.26 lots / 24.96 USD แต่ลดขนาดไม่แก้อัตราส่วนที่ไม่ผ่าน นี่เป็นราคาเสนอทางเลือกที่ไม่เกี่ยวกับประวัติ ไม่ใช่คำสั่งหรือผลการซื้อขายที่วัดจริง
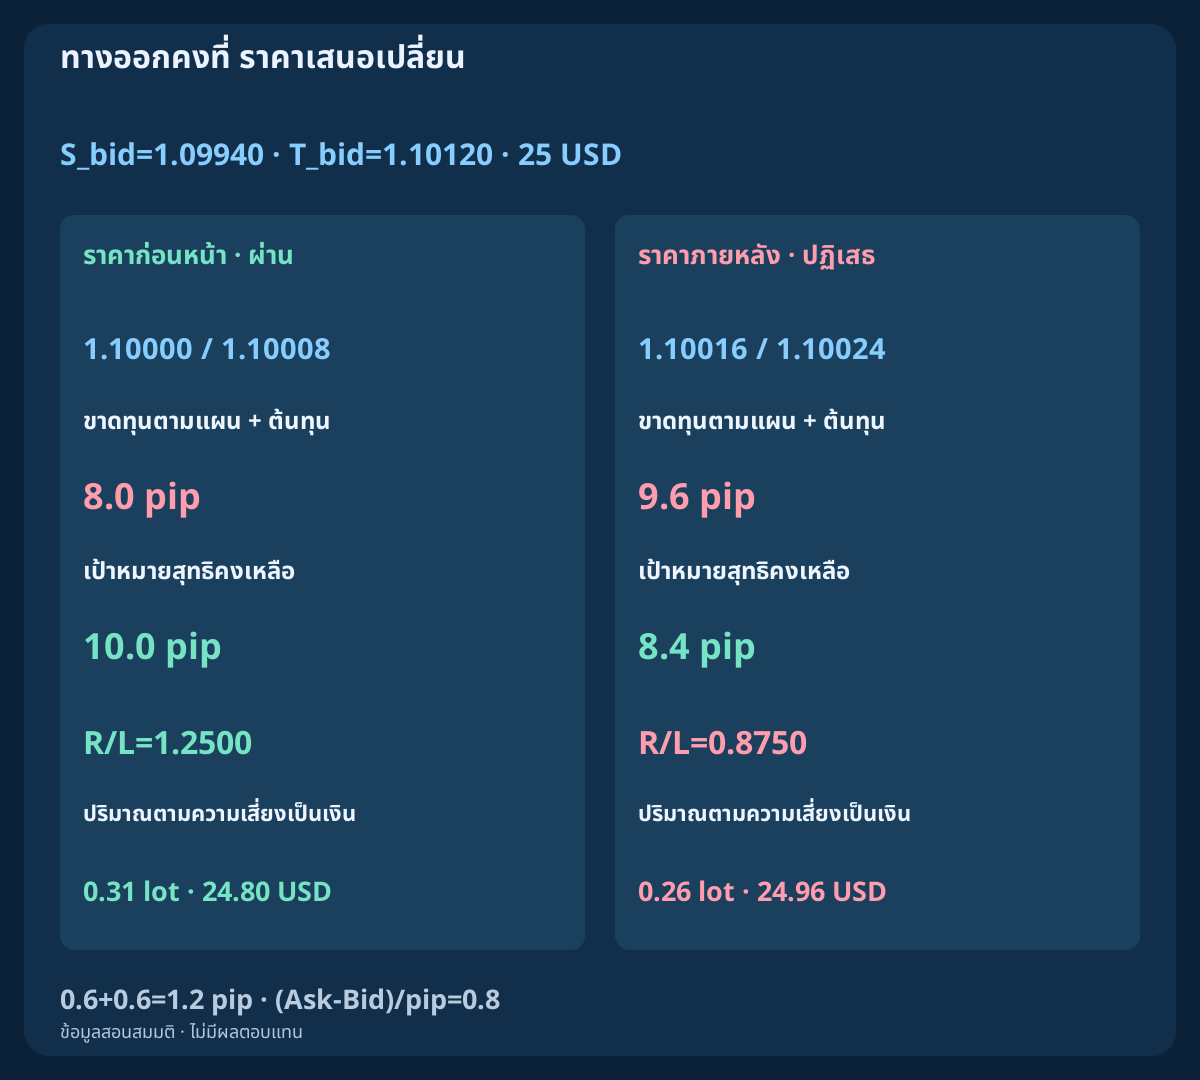
| ราคาเสนอ | Bid / Ask | Stop (pip) | ขาดทุน + ต้นทุน | เป้าหมายสุทธิ | อัตราส่วน | Lot | เสี่ยง USD |
|---|---|---|---|---|---|---|---|
| ราคาก่อนหน้า · ผ่าน | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| ราคาภายหลัง · ปฏิเสธ | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. ระบุฝั่งราคา หน่วย และความเสี่ยงการส่งคำสั่งจริง
BUY มีระยะขาดทุนก่อนค่าคอมมิชชันและสำรองเป็น (Ask-S_bid)/pip ส่วนระยะถึงเป้าหมายเป็น (T_bid-Ask)/pip ผลของสเปรดรวมอยู่ในระยะราคาที่ซื้อขายได้แล้ว สำหรับ SELL ระยะที่ตรงกันคือ (S_ask-Bid)/pip และ (Bid-T_ask)/pip ห้ามบวกสเปรดที่แสดงซ้ำ คำอธิบายราคาฝั่งขายนี้ยังไม่ได้กำหนดแบบจำลองสังเกต SELL แบบสะท้อนกลับ
ตัวอย่างสมมติ pip ของ EURUSD เป็น 0.0001 ส่วน point และ tick เป็น 0.00001 ขนาดสัญญา 100000 EUR และบัญชี USD ต้องตรวจคุณสมบัติสัญลักษณ์จริง การแปลงเงินบัญชี lot ต่ำสุด margin และเงื่อนไข stop ของโบรกเกอร์ สำรองและ stop ไม่รับประกันเพดานขาดทุนจริง gap ราคาที่เปลี่ยน การป้องกันที่ถูกปฏิเสธ หรือผลคำขอไม่แน่นอนทำให้ผลต่างไปได้ หลัง timeout ตรวจคำสั่งและการซื้อขายจริงก่อนลองส่งซ้ำ
15. ทดสอบประโยชน์ของรีเซ็ตบนปฏิทินเดียวกัน
ใช้ T AND X50 เป็นฐานการสังเกตและเปรียบเทียบกับ Q ที่ต้องมีรีเซ็ตล่าสุดในเวลาจำกัด เก็บเวลาข้ามทั้งหมด รวมกรณีไม่มีรอบพร้อม หมดเวลา และยกเลิก เมื่อมีกฎซื้อขายครบ ให้ทั้งสองแบบใช้วิธีเลือกราคา การป้องกัน ทางออก ขนาด และต้นทุนเหมือนกัน ไม่ย้ายเหตุการณ์ที่ถูกกรองไปใช้ราคาภายหลังที่สะดวกกว่า และไม่ลบคำขอที่ถูกปฏิเสธออกเงียบ ๆ
ตรึงการตัดสินใจพัฒนา แยกข้อมูลภายหลังที่ยังไม่แตะ และบันทึกคาบ เกณฑ์ และหน้าต่างทุกค่าที่ทดลอง ประเมินค่าคาดหวังสุทธิ drawdown การหมุนเวียน ความไม่แน่นอน และความไวต่อสเปรดกับการส่งคำสั่งเสียเปรียบ หาก stop และเป้าหมายอาจถูกแตะในแท่งเดียว ต้องมี tick ตามลำดับเวลา ไฟล์ตรวจนิยามเท่านั้น สัญญาณน้อยลงหรืออัตราชนะที่คัดมาแล้วสูงขึ้นไม่ยืนยันความได้เปรียบที่เชื่อถือได้
16. ทบทวนข้อกำหนดก่อนพัฒนาเป็นกลยุทธ์
ผู้อ่านอื่นต้องสร้างบริบท รีเซ็ต และการฟื้นตัวเหมือนกันจากประวัติครบชุดเดียวกัน บันทึกสูตรและค่าเริ่ม สัญลักษณ์และฝั่งราคา กรอบเวลา ตำแหน่งบัฟเฟอร์ การเท่ากัน ข้อมูลขาด ลำดับยกเลิก อายุรอบ และความสัมพันธ์ระหว่างนาฬิกาสัญญาณกับการส่งคำสั่ง แยกความละเอียดคำนวณจากการปัดเศษบนภาพ
คู่มือแรกของกลุ่มสแคลปิงร่วมอินดิเคเตอร์นี้เป็นพื้นฐานให้กลยุทธ์ EMA–RSI ฉบับสมบูรณ์ในภายหลัง คู่มือต่อไปศึกษา Bollinger Bands กับ Stochastic และ EMA กับ MACD บทความที่เกี่ยวข้องอธิบายต้นทุน ช่วงเวลา และการทดสอบ ส่วนกลยุทธ์ M1 EMA pullback ที่มีแล้วศึกษาลำดับอื่น เชื่อมแนวคิดผ่านบทความเหล่านั้นโดยยังแยกสมมติฐานแต่ละชุดให้ชัด
คำถามที่พบบ่อย
EMA20/50 และ RSI14 เป็นค่าที่ดีที่สุดสำหรับสแคลปิงหรือไม่
เป็นค่าอ้างอิงของตัวอย่างที่กำหนดไว้ ไม่มีผลปรับแต่งหรือความได้เปรียบที่วัดจริง ค่าเริ่ม เกณฑ์ กรอบเวลา การส่งคำสั่ง และต้นทุนก็มีผล ต้องตรึงตัวเลือกก่อนทดสอบข้อมูลภายหลัง
RSI สูงกว่า 50 หมายถึงสัญญาณ BUY ใหม่หรือไม่
เป็นเพียงสถานะ การข้ามใหม่ต้องมีค่าก่อนหน้าไม่เกิน 50 และค่าปัจจุบันมากกว่า 50 ส่วน Q ต้องมีรีเซ็ตล่าสุดที่ยังทำงานและบริบท EMA ไม่ขาดช่วงด้วย
รีเซ็ตที่ยกเลิกแล้วกลับมาได้เมื่อ RSI ขึ้นหรือไม่
รอบเดิมยังจบอยู่ การเด้งที่ไม่มีรีเซ็ตใหม่แยกต่างหากไม่ทำให้พร้อม แขนง invalid แสดงกรณีนี้ การรอต่อหลังยกเลิกเป็นแบบจำลองอื่น
ฟื้นตรงแท่งที่สามถัดไปได้หรือไม่
ได้หากบริบทและเกณฑ์ล่างผ่าน P+1, P+2 และ P+3 ใช้ได้ ที่ P+4 ต้องตัดสินหมดเวลาก่อน แม้ RSI ข้าม 50 ในแท่งปิดเดียวกัน
ใช้กฎเดียวกันกับ M1 ได้หรือไม่
นั่นเป็นการทดลองใหม่ เส้นทางอินดิเคเตอร์ จำนวนเหตุการณ์ และอายุหน้าต่างเปลี่ยน ต้องคำนวณจากข้อมูล M1 และกำหนดแบบส่งคำสั่งแยก ไม่ย้ายข้อสรุป M5 มาใช้ตรง ๆ
การสังเกตที่ผ่านพิสูจน์ว่ากลยุทธ์มีกำไรหรือไม่
ไม่ใช่ Q ระบุเหตุการณ์ตามเงื่อนไขที่ประกาศ ยังต้องมีกฎคำสั่ง การป้องกัน ทางออก ต้นทุนและความเสี่ยงครบ แล้วทดสอบด้วยข้อมูลตลาดที่เหมาะสม ประวัติและราคาที่ให้เป็นสมมติ
แหล่งอ้างอิงและบันทึกวิจัย
เอกสาร MetaQuotes อธิบายค่าเฉลี่ยเคลื่อนที่ RSI ตำแหน่งบัฟเฟอร์ เวลาเปิดแท่ง และราคาที่ใช้ส่งคำสั่ง ส่วนค่าเริ่มต้นจากประวัติจำกัด เกณฑ์ ลำดับความสำคัญ ประวัติสังเคราะห์ และการเปรียบเทียบราคาอิสระในที่นี้เป็นแบบจำลองการเรียนรู้ที่ประกาศไว้อย่างชัดเจน ไม่ใช่ค่าเริ่มต้นของแพลตฟอร์ม การยืนยันว่าตรงกับเทอร์มินัลจริง หรือหลักฐานว่าเป็นค่าที่ดีที่สุด ไฟล์ทั้งสองแสดงตัวเลขที่ใช้ในตัวอย่าง
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
เนื้อหาเพื่อการศึกษา ประวัติและราคาเสนอทั้งหมดเป็นสมมติ Forex มีความเสี่ยง อินดิเคเตอร์ที่ตรงกัน stop ตามแผน และต้นทุนสำรองไม่รับประกันการส่งคำสั่งมีกำไรหรือจำกัดขาดทุนจริง