

Un giro del SAR solo es candidato tras una nueva preparación en el estado opuesto. El RSI ya debe apoyar la nueva dirección en ese cierre y únicamente la vela M5 siguiente puede confirmarla. Este modelo educativo examina después una cotización, fija las salidas y permite una solicitud de entrada. Los precios inventados y los informes de ejecución supuestos permiten reproducir la mecánica; no demuestran rentabilidad.
1. Definir una hipótesis de giro M5 acotada
Este modelo estudia un cambio nuevo de estado SAR con impulso RSI ya presente, seguido de una confirmación de precio. Complementa la guía SAR/RSI y el marco SAR/ADX mediante una preparación M5 propia, un proceso de entrada limitado y salidas estructurales fijas. La coincidencia de indicadores no se interpreta como evidencia probabilística independiente.
Estas reglas son una especificación educativa de investigación, no un sistema validado para operar en real ni un EA instalable. Los ajustes son hipótesis, no valores óptimos demostrados. Todos los ejemplos, cotizaciones e informes son inventados; ninguno procede de un resultado histórico de Strategy Tester. Antes de concluir sobre rendimiento, prueba la especificación completa en datos fiables no usados para diseñarla.
2. Fijar contrato, horario UTC y bloqueo de exposición
Usa OHLC Bid EURUSD M5 cerrado y el contrato ilustrativo pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot para una cuenta USD. Señal S, confirmación C y solicitud deben estar en 09:00<=UTC<12:00. Verifica que toda la cuenta carece de posiciones, órdenes pendientes, otra exposición y solicitudes de entrada o cierre sin resolver. El bróker debe admitir el contrato y la protección adjunta desde la entrada.
Comprueba el contexto en S, C y la primera cotización. Una lista UTC conocida y declarada previamente bloquea entradas durante [event−15 min,event+15 min]; es una regla supuesta, no una distancia universalmente segura. Sin calendario, contrato o precios conocidos, no hay entrada. Tras una interrupción de datos, fin de bloqueo, salida verificada o rechazo conciliado, borra la entrada pendiente y exige nuevas velas de preparación cuyas aperturas sean iguales o posteriores a ese límite de restauración. Registra y consume los giros brutos durante los bloqueos. Los ejemplos suponen expresamente una lista de noticias conocida y vacía.
3. Usar una referencia explícita de SAR y RSI en velas cerradas
Usa SAR step=0.02; max=0.20; RSI14=Close. En k1, la semilla bajista es S=max(H0,H1); EP=min(L0,L1); AF=0.02; la alcista invierte los extremos. k0 no tiene SAR y la semilla no es un giro. SELL comienza alcista; los demás casos, bajistas. Proyecta T=S_prev+AF_prev×(EP_prev−S_prev), limita por los dos mínimos previos en estado alcista o máximos en bajista y comprueba el contacto incluyendo igualdad. En estado alcista, Low<=T gira a bajista con S=max(EP anterior,High actual); en bajista, High>=T gira a alcista con S=min(EP anterior,Low actual). Reinicia EP al extremo actual del nuevo lado y AF al paso. En otro caso solo un extremo estrictamente nuevo aumenta AF, hasta el máximo. Procesa una transición por vela.
Para RSI usa G=max(ΔClose,0); D=max(−ΔClose,0), inicializa U14=mean(G1,…,G14); V14=mean(D1,…,D14) y después U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14; RSI=100U/(U+V). Declara V=0,U>0→100; U=0,V>0→0; U=V=0→50; antes de la semilla no hay valores disponibles. Conserva toda la precisión. Lee ambos indicadores en el mismo intervalo realmente cerrado, una vez creada la vela siguiente en el terminal. A las 09:02 UTC, 08:55–09:00 está cerrado y 09:00–09:05 sigue formándose. Valida valores exportados antes de sustituirlos por búferes nativos; iguales nombres o ajustes no demuestran implementaciones idénticas.
4. Preparar BUY con tres velas bajistas nuevas
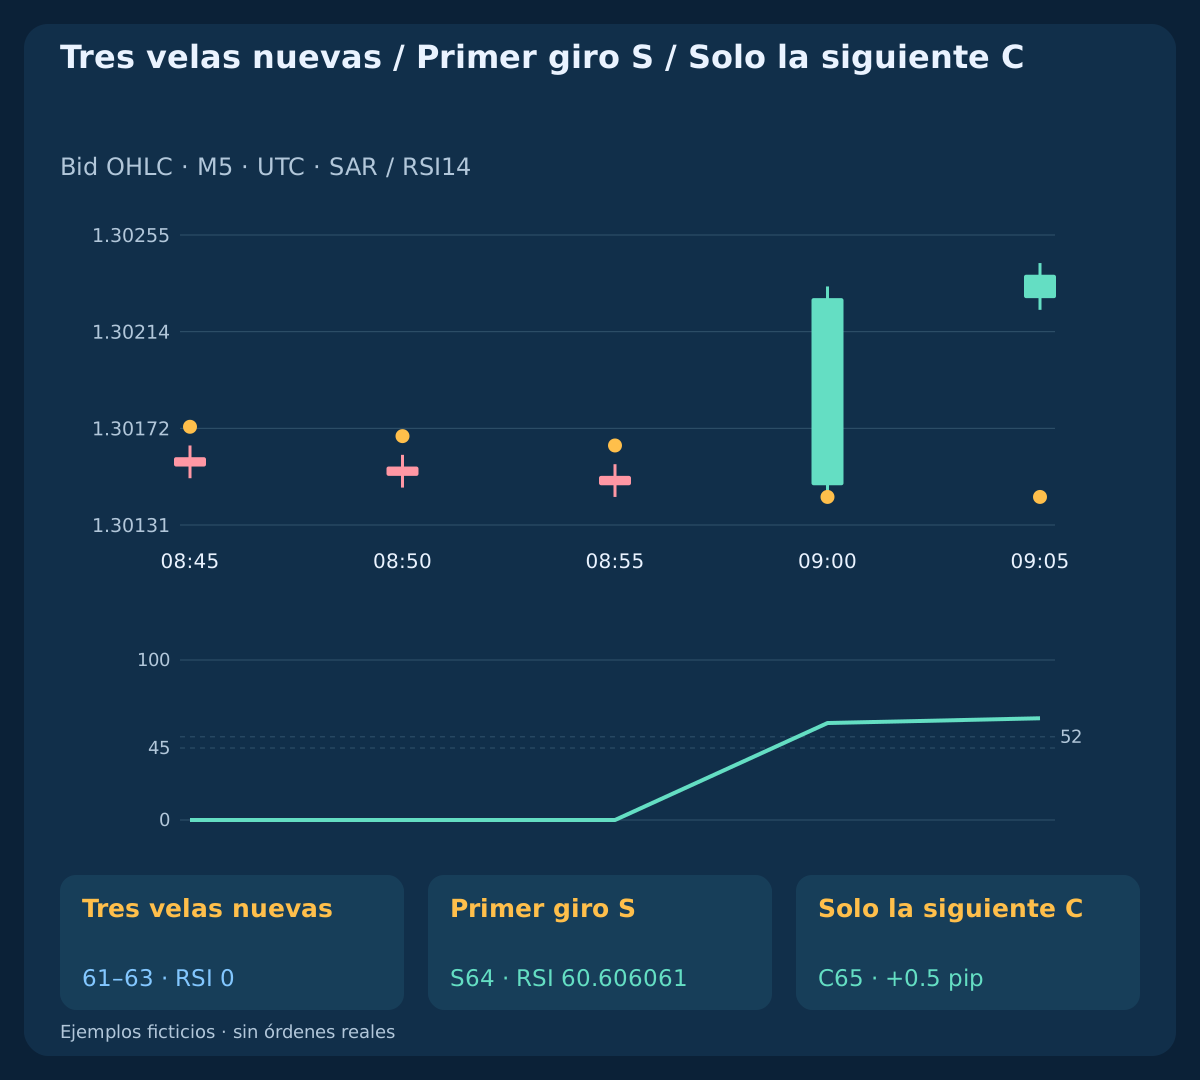
Inmediatamente antes del giro alcista S exige S−3,S−2,S−1: SAR_state=down AND RSI<=45. Las tres velas deben seguir al giro bruto anterior y a cualquier límite posterior de exposición nula verificada o restauración de datos/bloqueo. La preparación solo se mantiene mientras cumplan las tres velas inmediatamente anteriores. El primer giro opuesto la consume antes de comprobar los filtros; no puede esperar un RSI posterior más favorable.
BUY S requiere un cambio nuevo de bajista a alcista y RSI(S)>=52; Close(S)>Open(S); 3<=r/pip<=12, donde r procede del stop fijo definido después. En el ejemplo principal, S=k64 / 09:00 UTC; Close=1.30228; RSI=60.606061. Los cierres previos de preparación son 08:45 / 08:50 / 08:55. Si falla una condición, ese S queda descartado definitivamente. Se admite igualdad en los umbrales de preparación e impulso; la continuidad del estado SAR no se convierte por ello en un giro nuevo.
| Hora UTC | Función | Estado | RSI14 | Cierre |
|---|---|---|---|---|
| 08:45 UTC | Tres velas nuevas | SAR ↓ | 0.000000 | 1.30156 |
| 08:50 UTC | Tres velas nuevas | SAR ↓ | 0.000000 | 1.30152 |
| 08:55 UTC | Tres velas nuevas | SAR ↓ | 0.000000 | 1.30148 |
| 09:00 UTC | S | SAR ↑ | 60.606061 | 1.30228 |
| 09:05 UTC | C | SAR ↑ | 63.577586 | 1.30238 |
5. Especificar SELL como regla completa
Para SELL las velas nuevas inmediatamente anteriores deben cumplir S−3,S−2,S−1: SAR_state=up AND RSI>=55. Consume el primer giro de alcista a bajista y exige RSI(S)<=48; Close(S)<Open(S); 3<=r/pip<=12. Solo sirve la siguiente C: mantiene el estado bajista, tiene cuerpo bajista y cierra por debajo del mínimo Bid de S con 0<Low(S)−Close(C)<=2 pip.
La primera cotización aún debe tener Ask por debajo de ese mínimo. SELL entra a Bid y sale a Ask. Su stop y objetivo fijos son precios de activación Ask elegidos a partir de la geometría Bid; no reconstruyen OHLC Ask ni demuestran que el stop supere el máximo Ask histórico. El ejemplo reflejado tiene S Close=1.29772; RSI=39.393939; C Close=1.29762. No se permiten inversión automática, promedios ni posiciones adicionales.
6. Confirmar solo con el siguiente cierre M5
Para BUY solo confirma C=S+1: SAR sigue alcista, Close(C)>Open(C) y 0<Close(C)−High(S)<=2 pip. La C principal es k65 / 09:05; Close=1.30238; High(S)=1.30233; break=0.5 pip. Se exige cierre más allá de todo el rango de S, no un simple toque de mecha. Las condiciones SELL son el reflejo explícito anterior.
Un intervalo programado ausente, SAR invertido, cuerpo incorrecto, igualdad en el límite o extensión excesiva cancela al candidato. No sustituyas C por una vela posterior. El reloj por sí solo no basta: en la primera cotización de nueva vela verifica que C está realmente cerrada. Si ese primer par no permite establecer datos cerrados válidos, descarta el evento y prepara una secuencia nueva en vez de esperar un par conveniente.
7. Fijar protección y objetivo en S
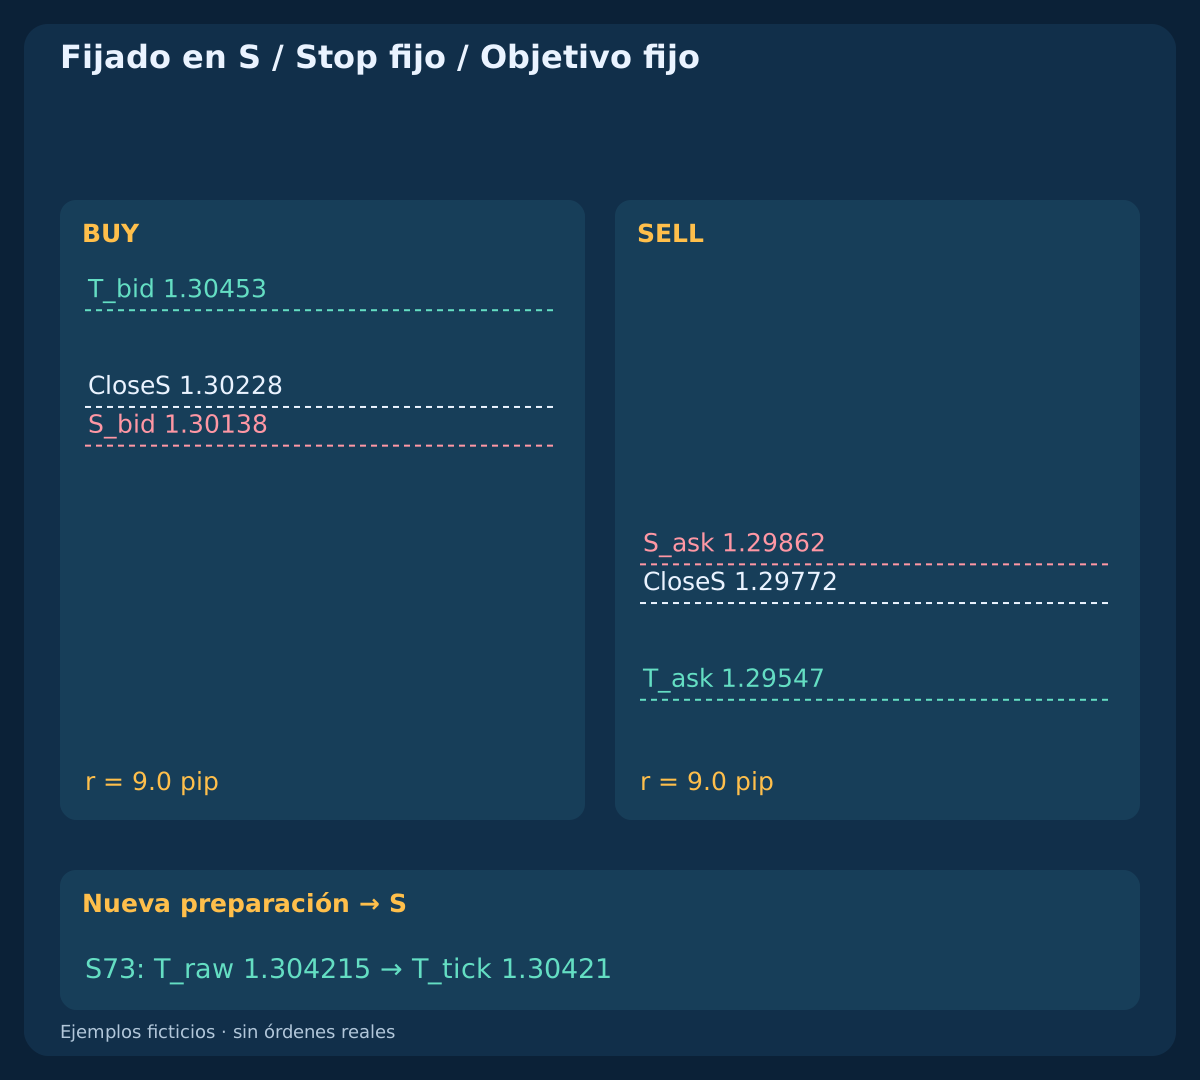
Para BUY fija S_bid=Low(S)−0.5 pip; r=Close(S)−S_bid; T_raw=Close(S)+2.5r. Para SELL fija S_ask=High(S)+0.5 pip; r=S_ask−Close(S); T_raw=Close(S)−2.5r. Redondea el objetivo hacia el cierre de S al tick válido: hacia abajo en BUY y arriba en SELL. Congela ambos precios absolutos antes de C y de la cotización de entrada. La r estructural no equivale al riesgo entre ejecución final y stop.
El BUY principal tiene S_bid=1.30138; r=9 pip; T_bid=1.30453; SELL tiene S_ask=1.29862; r=9 pip; T_ask=1.29547. El S73 independiente posterior muestra el redondeo: Close=1.30194; r=9.1 pip; T_raw=1.304215→T_bid=1.30421. Una entrada posterior no cambia el anclaje del objetivo ni amplía el stop. Tras ejecutarse la entrada se conservan las salidas fijas; el límite temporal se define aparte.
| Señal S | Cierre | Stop | Objetivo | r estructural, pips |
|---|---|---|---|---|
| BUY / S64 | 1.30228 | 1.30138 | 1.30453 | 9.0 pip |
| SELL / S64 | 1.29772 | 1.29862 | 1.29547 | 9.0 pip |
| BUY / S73 | 1.30194 | 1.30103 | 1.30421 | 9.1 pip |
8. Separar el giro descartado de una preparación nueva
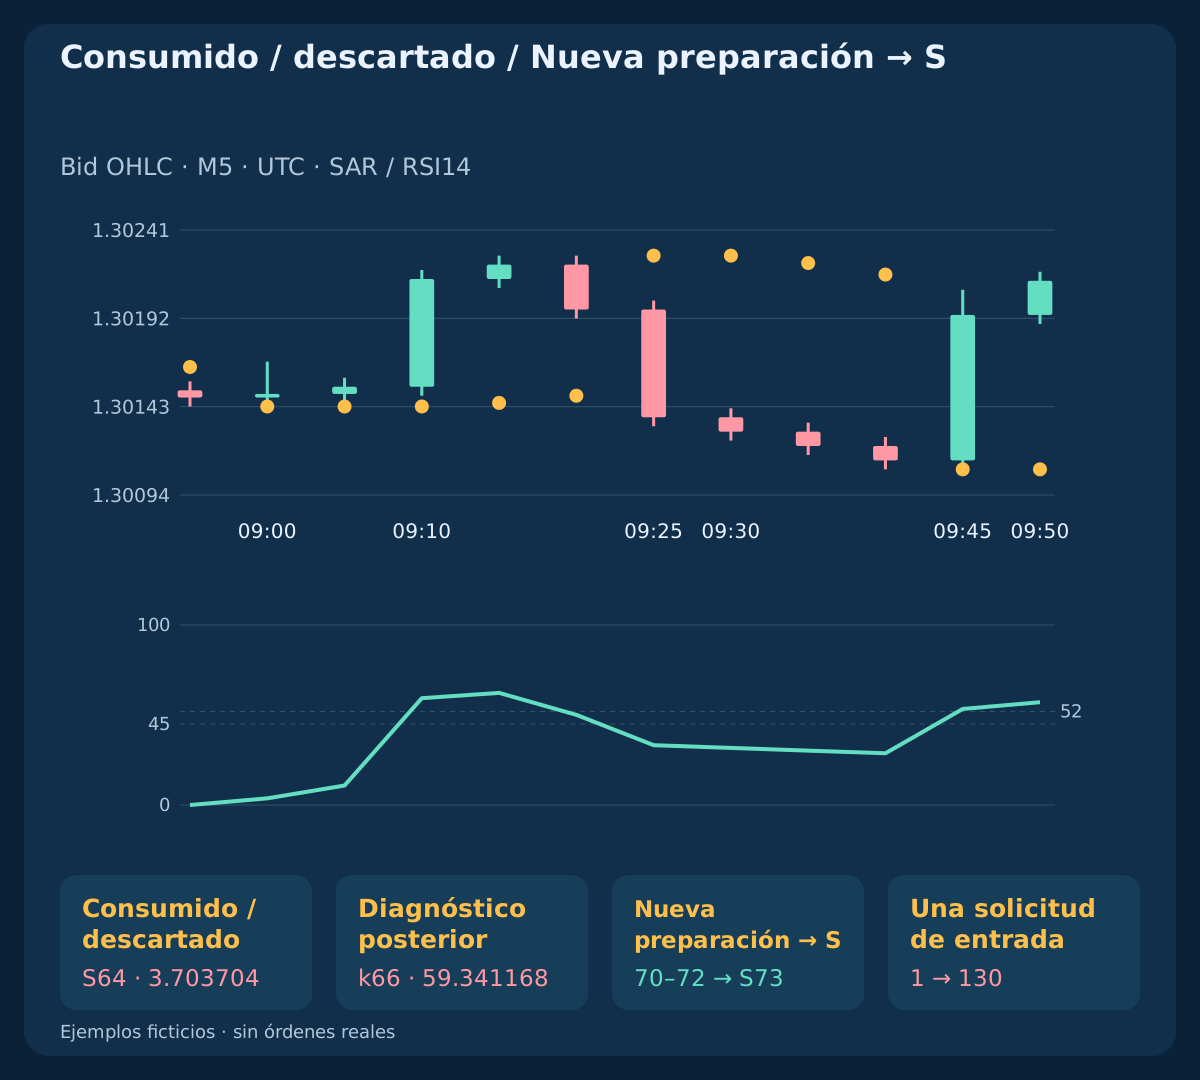
En el ejemplo de giro débil, S64 / 09:00; RSI=3.703704 falla el filtro de impulso BUY. En k66 / 09:10; RSI=59.341168 el estado alcista sigue perteneciendo al mismo evento. Esa lectura posterior no autoriza C ni cotización. El giro bruto bajista de k69 carece de preparación SELL y también consume su propio evento.
Después, tres velas bajistas nuevas k70–k72 / 09:30–09:40 preceden al giro alcista distinto S73 / 09:45; RSI=53.369288. Su propia C74 confirma a las 09:50. Este candidato genera una solicitud que el informe supuesto rechaza de forma definitiva. Es otra preparación y otro evento, no un reintento de S64. El rechazo de la orden no puede presentarse como una operación ejecutada.
9. Valorar únicamente la primera cotización tras C
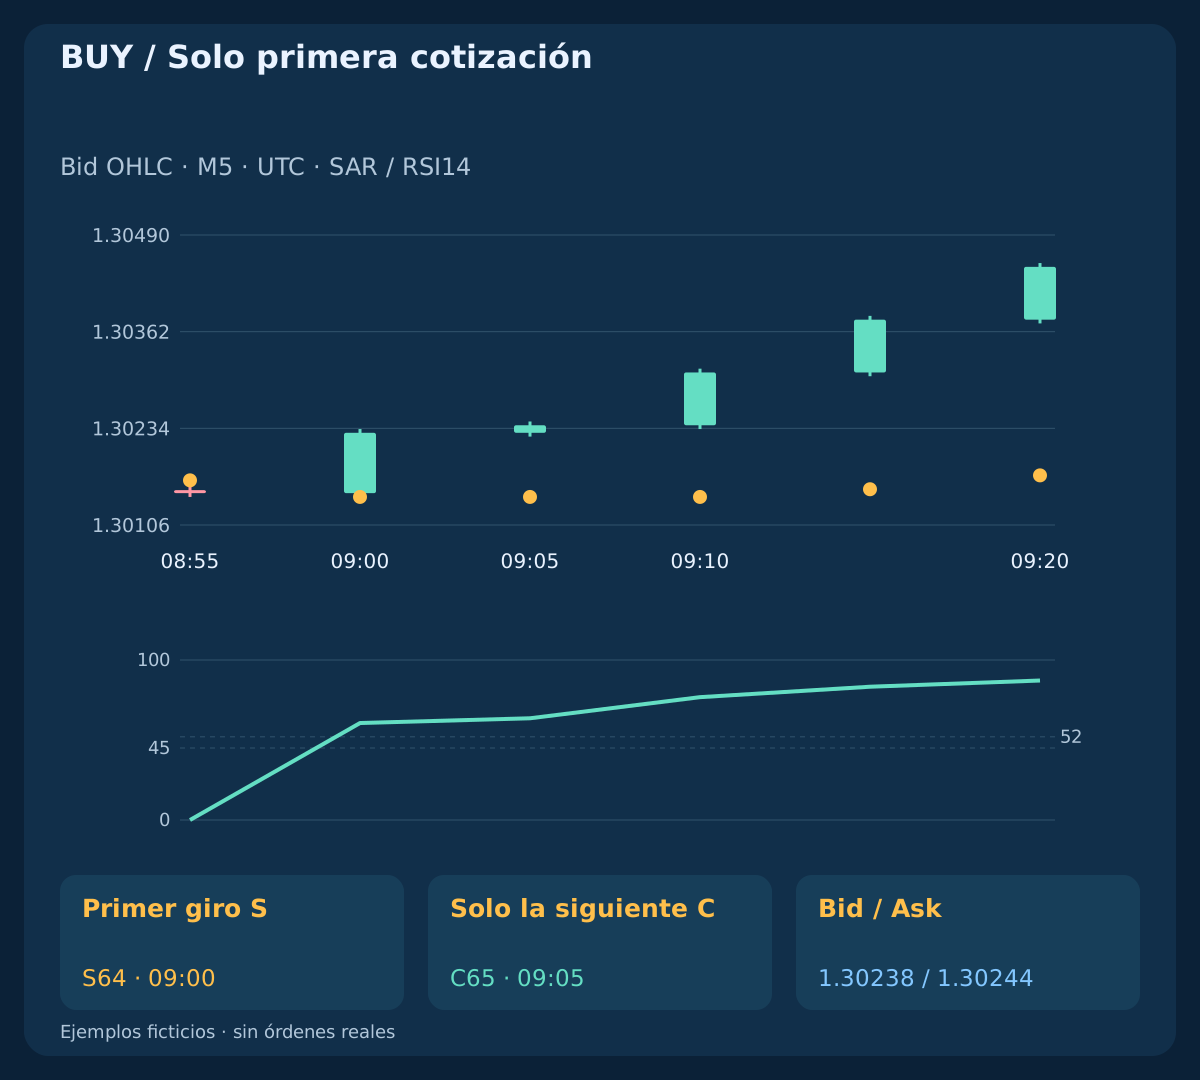
Consume el primer par recibido después del cierre programado de C, con arrival<=C_close+2.000 s; 0<=quote_age<=500 ms; 0<=spread<=0.8 pip. BUY debe mantener Bid>High(S) y SELL Ask<Low(S). Comprueba ajuste al tick, distancias y volúmenes actuales del bróker, contexto conocido y admisión de ambas salidas iniciales. Reglas desconocidas impiden la solicitud. Un nivel mínimo de stops declarado como cero no garantiza protección sin restricciones; el servidor puede rechazarla.
Usa F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL. El coste restante es c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip; la reserva de entrada ya está incluida en F_plan. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c y SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Exige L>0; W>0; W/L>=1.50. El spread ya está representado por los lados correctos de cotización y no se suma de nuevo. No se suponen otros cargos ni financiación.
| Observación | Cotización | Pérdida, pips | Objetivo neto, pips | W/L neta | Lotes previstos |
|---|---|---|---|---|---|
| BUY | 1.30238 / 1.30244 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| SELL | 1.29756 / 1.29762 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| BUY | 1.30256 / 1.30262 | 13.5 | 18.0 | 1.3333333 | — |
| BUY / Diagnóstico posterior | 1.30237 / 1.30243 | 11.6 | 19.9 | 1.7155172 | — |
| BUY | 1.30213 / 1.30219 | 12.7 | 19.1 | 1.5039370 | 0.19 |
10. Cancelar una confirmación fallida sin sustituirla
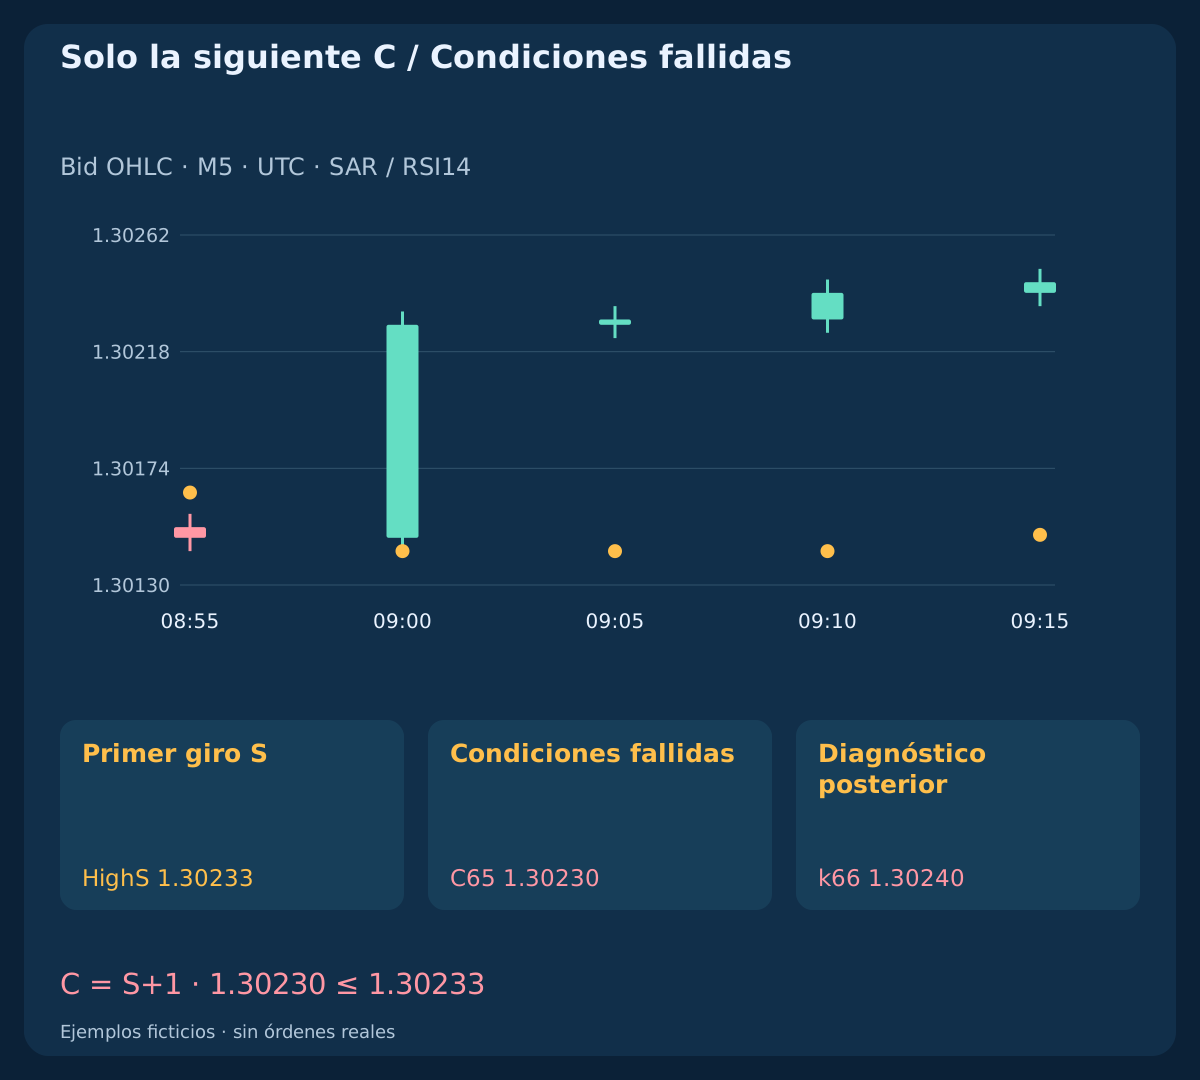
En el caso de C fallida, S cumple, pero la primera confirmación da C65 Close=1.30230<=S64 High=1.30233. Se descarta en ese cierre. La siguiente vela alcanza k66 Close=1.30240, pero queda fuera de la única confirmación permitida. No hay solicitud ni sustitución por otra C.
Continúa detectando giros SAR brutos después del rechazo. Un candidato futuro necesita toda la preparación nueva en estado opuesto y otro primer giro. Si una C invertida también produce un giro bruto, regístralo aparte y aplica las mismas reglas; el fallo no autoriza invertir una posición. Los bloqueos de entrada y de exposición siguen siendo requisitos independientes.
11. Mantener consumida una primera cotización mala o tardía
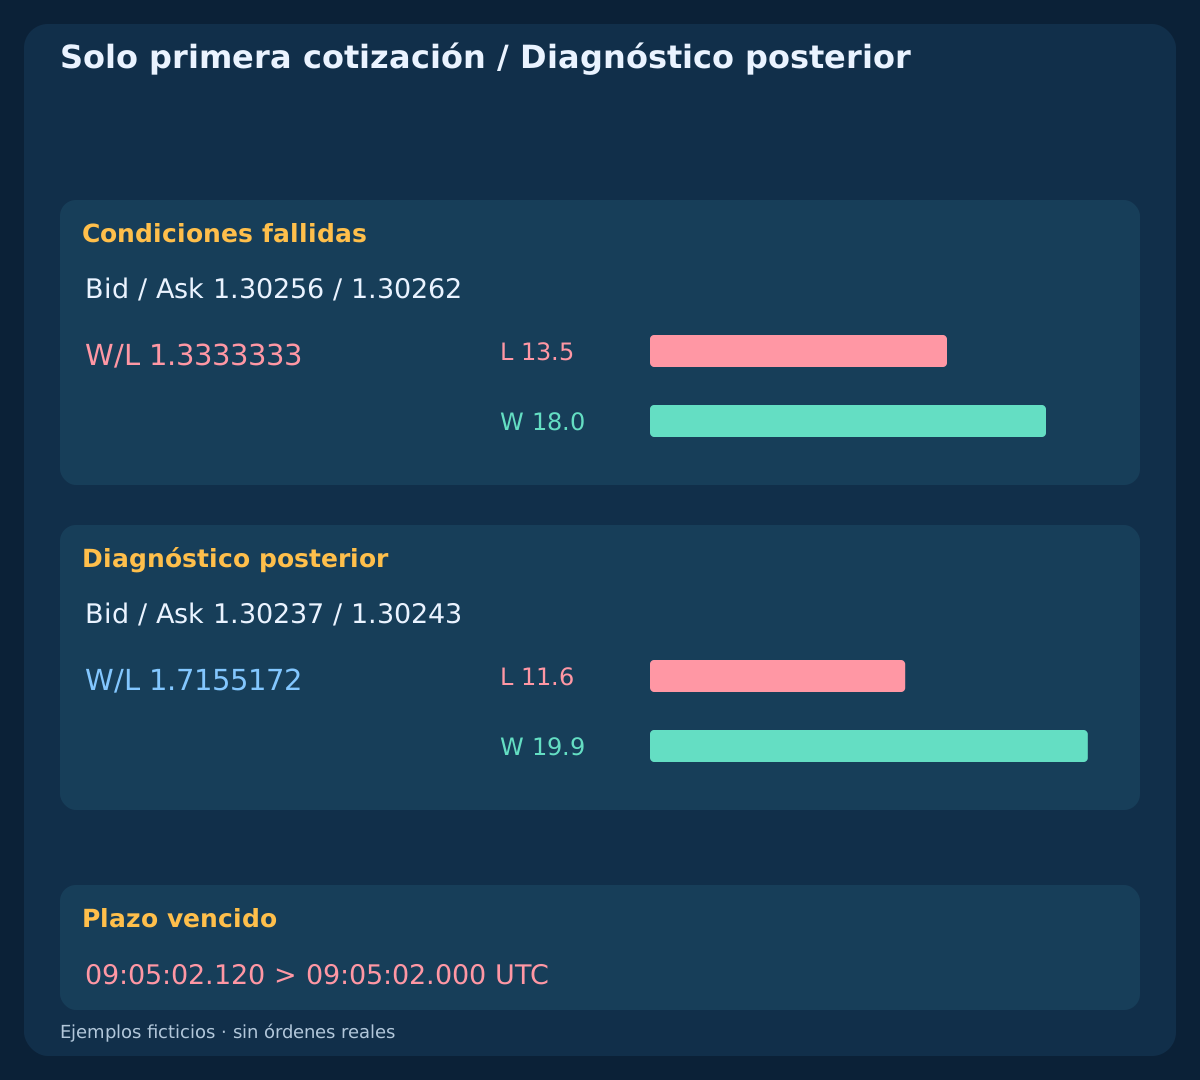
El primer par del BUY aceptado es Bid/Ask=1.30238/1.30244; F_plan=1.30246 y produce L=11.7; W=19.8; W/L=1.6923077. Otro ejemplo recibe primero 1.30256/1.30262; F_plan=1.30264. Con idénticas salidas fijas obtiene L=13.5; W=18.0; W/L=1.3333333 y se descarta pese al spread de 0.6 pip.
Su par posterior 1.30237/1.30243 daría L=11.6; W=19.9; W/L=1.7155172, pero el evento ya está consumido: no hay volumen admisible ni solicitud. En el caso vencido, la primera cotización llega a 09:05:02.120, después del límite inclusivo 09:05:02.000. Tampoco produce solicitud. Un precio posterior mejor no reactiva ninguno de los eventos.
12. Dimensionar la solicitud y comprobar SELL en Ask
La cuenta ilustrativa usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Aplica lots=floor_step(25/(L×10),0.01) y descarta cualquier restricción de volumen incompatible del bróker. Los planes principales aceptados usan 0.21 lot; planned_loss=$24.57; planned_net_target=$41.58. El volumen diagnóstico 0.18 lot de la primera cotización mala no es admisible; reducirlo no mejora la relación neta lineal. Ninguna pérdida prevista es un límite garantizado.
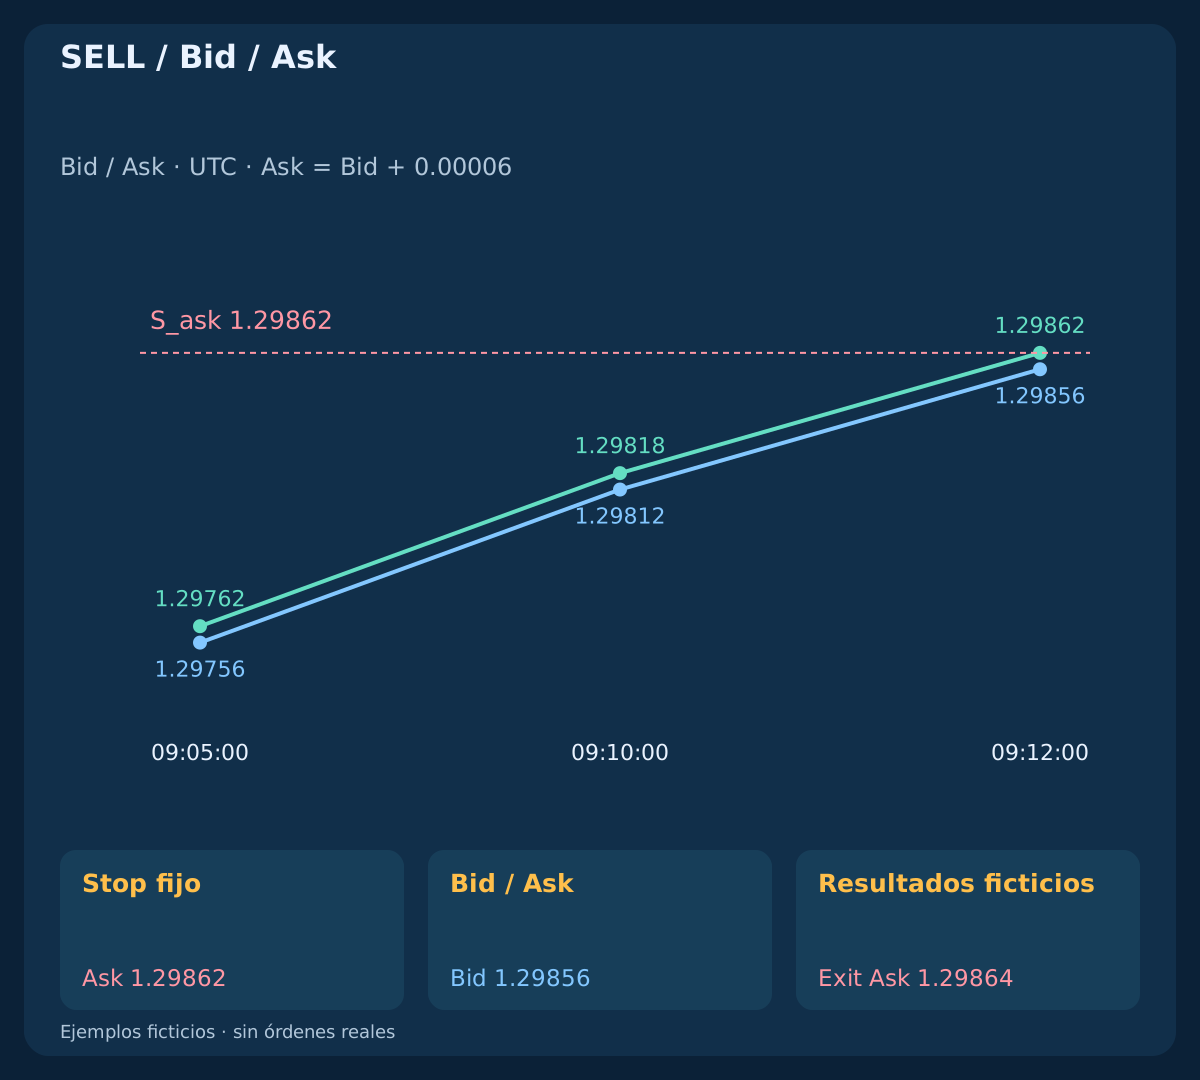
El primer par SELL es Bid/Ask=1.29756/1.29762; F_plan=1.29754, con las mismas L y W principales. La ejecución de entrada supuesta es 1.29755. Después, el par ficticio Bid/Ask=1.29856/1.29862 toca el stop Ask fijo mientras Bid sigue por debajo. El informe de salida supuesto indica Ask fill=1.29864. No deduzcas una ejecución Ask de una vela Bid ni dibujes una trayectoria de velas Ask no observada.
13. Conservar salidas fijas y un límite temporal fijo
Mantén stop y objetivo aceptados sin cambios. No hay trailing SAR, traslado a equilibrio, salidas parciales ni inversión automática ante otro giro. El límite fijo es D=min(C_close+30 min,12:00 UTC). Si la protección no ha cerrado la posición, solicita un único cierre en la primera cotización fiable disponible del lado correcto en D o después. La protección aceptada sigue activa mientras se espera respuesta al cierre.
Procesa los pares suministrados cronológicamente: BUY activa stop/objetivo con Bid; SELL con Ask. En cada cotización comprueba protección antes de salida temporal. Un salto puede superar un nivel y la ejecución comunicada diferir del disparador. La ausencia de cotización en el límite no prueba exposición nula. Si faltan datos o el cierre es incierto, mantén el bloqueo y concilia la cuenta; no inventes una ejecución en el límite ni un resultado cero.
14. Conciliar rechazo, entrada incierta y protección
Permite una solicitud de entrada por evento, con reserva de planificación 0.2 pip=2 points en este contrato; el parámetro de deslizamiento del terminal no garantiza universalmente el precio. Un rechazo definitivo con exposición nula verificada consume el evento y exige nueva preparación. En S73 el servidor supuesto rechaza los stops aunque el cliente declare nivel mínimo cero. No hay reintento ni ejecución.
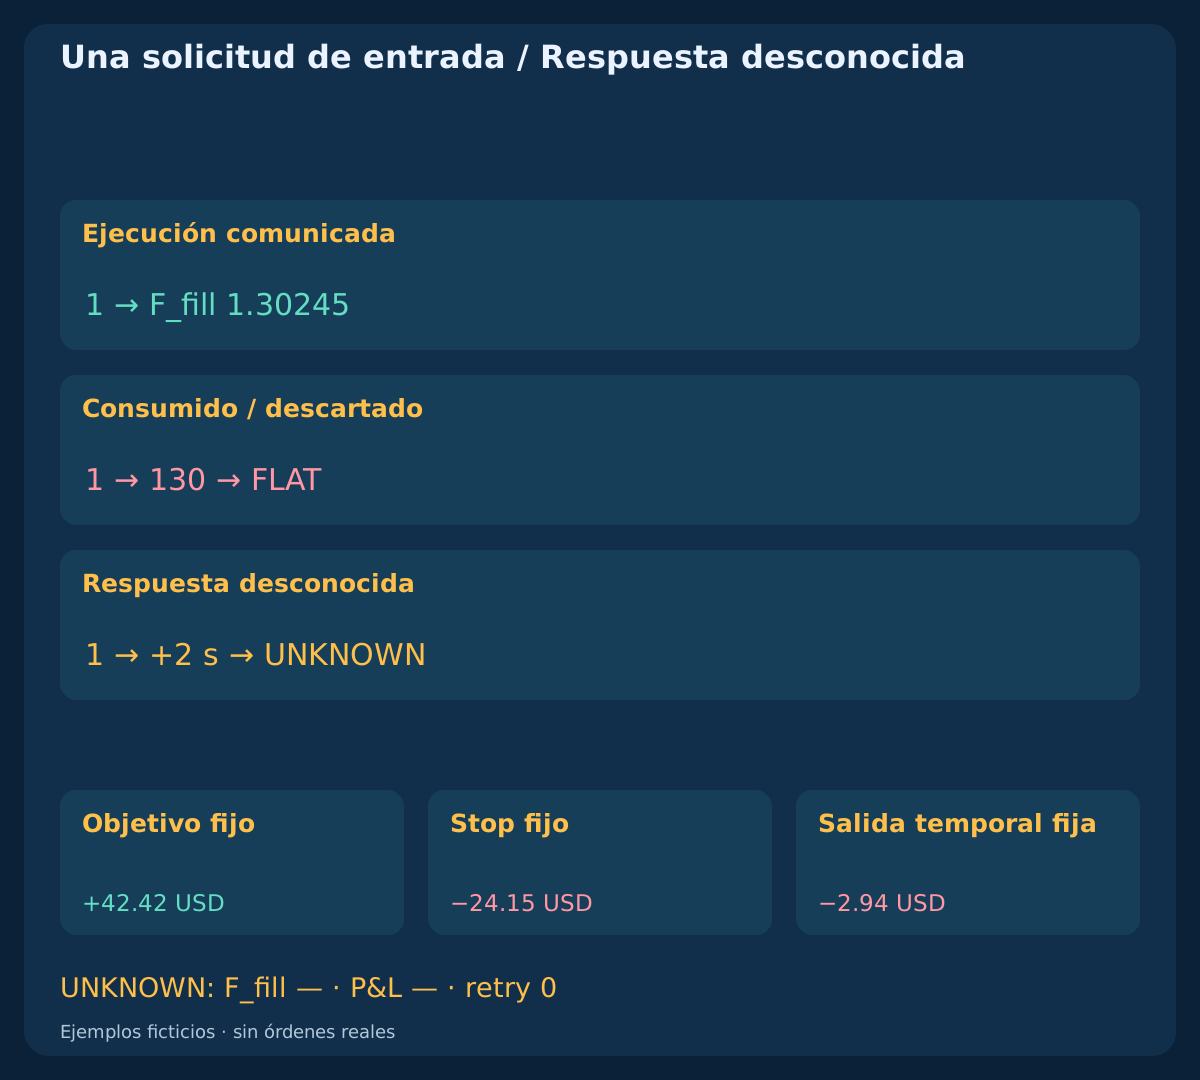
Distingue entry_deadline=C_close+2 s de ack_timeout=request_time+2 s. Un tiempo de espera agotado no cancela una solicitud posiblemente aceptada. El ejemplo sin respuesta hace una solicitud, conserva estado sin resolver y deja ejecución y P&L vacíos aunque el precio llegue después al objetivo de referencia. Concilia posiciones e historial antes de otra solicitud. La protección inicial no admitida bloquea la entrada; una ejecución inesperadamente desprotegida permite un cierre de emergencia en cotización fiable y conciliación si la respuesta es incierta. No amplíes salidas para forzar aceptación.
15. Reproducir observaciones e informes suministrados
Los archivos contienen 768 closed Bid bars; 11 raw flips; 3,080 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Cada ejemplo independiente tiene 96 bars. Su trayectoria por tramos constante y expresamente supuesta visita Open, luego Low/High, luego High/Low y Close en los desfases declarados. Ask equivale a Bid más el spread supuesto. Es una construcción, no un método para recuperar de OHLC el orden intravela histórico ni precios Ask.
Recalcula independientemente indicadores, preparaciones, consumo de eventos, C, costes de primera cotización, lotes y salidas por el lado correcto. Los resultados netos supuestos son BUY target +$42.42; SELL stop −$24.15; time exit −$2.94, tras comisión y ejecuciones declaradas. Son cálculos monetarios construidos, no rendimiento medido; no se infieren tasa de acierto ni esperanza. Las filas rechazadas o sin resolver no tienen volumen ejecutado ni P&L. Una cotización de la siguiente vela en formación confirma el último intervalo cerrado sin inventar otra vela cerrada.
Descargar datos M5 ficticios (CSV)
Descargar giros brutos y candidatos (CSV)
Descargar cotizaciones e informes ficticios (CSV)
| Estado | Solicitudes de entrada | Ejecución comunicada | Salida comunicada | P&L neto ficticio, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.30245 | 1.30453 | +42.42 USD |
| CLOSED_STOP | 1 | 1.29755 | 1.29864 | -24.15 USD |
| CLOSED_TIME | 1 | 1.30245 | 1.30237 | -2.94 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Estudiar todos los giros en un calendario común
Fija referencia, preparación, filtros, plazos, salidas, costes y eventos antes de estudiar datos nuevos. Conserva todos los giros brutos, incluidos no preparados, débiles, bloqueados, C fallidas, cotizaciones malas, vencidos y sin resolver. Para estudiar la aportación del RSI compara variantes sobre el mismo calendario de eventos SAR. Cambiar el SAR puede cambiar ese calendario y debe documentarse por separado.
Usa pares de cotizaciones fiables y evidencia de ejecución; conserva como desconocidos los resultados desconocidos. Compara regímenes, bloqueos por noticias, cobertura, demora, rechazos y resultados netos bajo idénticas restricciones. Somete a prueba saltos, tarifas, límites y ausencia de datos. Tres resultados cerrados supuestos no demuestran ventaja. La especificación hace comprobable una hipótesis acotada; no demuestra idoneidad para operar en real.
Preguntas frecuentes
¿Puede un RSI posterior favorable reactivar el primer giro débil?
No. El primer giro consume la preparación antes del filtro RSI. Una lectura favorable posterior en el mismo estado SAR no crea evento. Se necesitan tres velas nuevas válidas en estado opuesto y otro primer giro.
¿Puede otra vela M5 sustituir una confirmación fallida?
No. Solo la vela cerrada inmediatamente siguiente es C. No se sustituye por una ruptura posterior, aunque parezca más clara. Los datos cerrados ausentes o inválidos cancelan el evento y exigen nueva preparación.
¿Se puede esperar un precio mejor si falla la primera cotización?
No. El primer par recibido consume el permiso, incluso si falla por antigüedad, spread, nivel, margen neto o plazo. Una relación posterior mejor es diagnóstico, sin volumen admisible ni solicitud nueva.
¿El punto SAR actúa como stop protector de esta estrategia?
No. Los disparadores fijos proceden del rango de S y del margen declarado; el objetivo se redondea hacia su anclaje. Los puntos SAR posteriores no los modifican. La salida temporal también requiere un informe real de cierre.
¿El timeout de entrada significa que la orden fue rechazada?
No. Una solicitud puede seguir sin resolver al vencer el permiso de entrada. Bloquea nuevas entradas, concilia posiciones e historial y no supongas ejecución, rechazo ni P&L cero por falta de respuesta.
¿Los resultados de ejemplo prueban un scalping rentable?
No. Las trayectorias e informes son supuestos y no hay órdenes reales. Los importes verifican solo lados de precio y costes. No son pruebas históricas, esperanza medida ni evidencia de parámetros óptimos.
Fuentes y notas de investigación
Las referencias oficiales MQL4 describen los argumentos de indicadores, los precios Bid/Ask y la protección de órdenes. El cálculo finito declarado coincide con la referencia de la guía, sin afirmar equivalencia con el terminal. Umbrales, tiempos, trayectorias, costes e informes son supuestos didácticos. No se llama a ninguna API de negociación.
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI period, price input and buffer shift
- MQL4: OrderSend prices, protection and server restrictions
- MQL4: OrderModify and accepted order changes
Especificación educativa con cotizaciones e informes inventados. Sin órdenes reales, prueba histórica ni rentabilidad medida.