
จุด SAR ใหม่กับค่า RSI ที่สนับสนุนกันอาจไม่ได้อ้างถึงเหตุการณ์เดียวกัน คู่มือนี้แยกการเปลี่ยนสถานะของอินดิเคเตอร์ โมเมนตัมจากราคาปิด และราคาที่มีให้หลังจากนั้น ประวัติ M5 สมมติที่คำนวณซ้ำได้แสดงการสอดคล้องภายหลัง ความไวต่อไส้เทียน และการพลิกกลับเร็ว ส่วนแผนราคาเสนอที่แยกอิสระอธิบายต้นทุนของการรอ
1. แยกการพลิกอินดิเคเตอร์ โมเมนตัม และการเข้า
SAR เปลี่ยนสถานะที่คำนวณจากราคาและค่าสุดขั้ว ส่วน RSI ที่ใช้ราคาปิดเปรียบเทียบการขึ้นและลงที่ผ่านการปรับเรียบ แผนที่ดำเนินการได้ยังต้องมีเวลาเข้า ฝั่งราคา การป้องกัน ทางออก และต้นทุน การสอดคล้องของสองอินดิเคเตอร์ไม่ได้ให้รายละเอียดเหล่านี้ บนกราฟระยะสั้น การยืนยันช้าอาจเหลือพื้นที่ถึงเป้าหมายเดิมน้อยลงมาก
คู่มือการศึกษานี้เสริมกรอบ SAR/ADX และคู่มือ EMA/RSI สำหรับสแคลปิง โดยพิจารณาข้อมูลเข้าและเวลาสังเกตต่างกัน ไม่ได้กำหนดกลยุทธ์เข้าครบวงจร ประวัติและแผนทั้งหมดสมมติ ไม่มีธุรกรรมจริงหรือความสามารถทำกำไรที่วัดได้ กลยุทธ์แยกต่างหากต้องกำหนดการรีเซ็ต เส้นตาย ความเสี่ยงรวม และการดำเนินคำสั่งชัดเจน
2. อ่าน SAR เป็นสถานะตามนิยาม
ใช้ OHLC ฝั่ง Bid ของ EURUSD M5 สมมติ โดย pip=0.0001; point=tick=0.00001 แบบอ้างอิงหลักใช้ SAR step=0.02; maximum=0.20 ส่วน RSI ใช้ราคาปิดที่ยืนยันแล้ว จุด SAR ใต้หรือเหนือแท่งหมายถึงสถานะขึ้นหรือลงของแบบอ้างอิง การพลิกใหม่คือสถานะต่างจากแท่งปิดก่อนหน้า จุดเพิ่มในสถานะที่ต่อเนื่องไม่ใช่การพลิกอีกครั้ง
บันทึกสัญลักษณ์ แหล่งราคา กรอบเวลา ราคาที่ใช้ และประวัติที่มีพร้อมกัน ใน MT4 ฟังก์ชัน iSAR รับค่า step ค่าสูงสุด และ shift ของบัฟเฟอร์ ส่วน iRSI รับคาบ ราคาที่ใช้ และ shift อาร์กิวเมนต์ท้ายเลือกค่าบัฟเฟอร์ย้อนหลัง ไม่ได้เลื่อนเส้นบนกราฟ การตั้งค่าที่เห็นเหมือนกันไม่พิสูจน์ว่าค่าเริ่มต้นหรือผลจากเทอร์มินัลเหมือนกัน
3. ทำให้การคำนวณ SAR จากประวัติจำกัดตรวจซ้ำได้
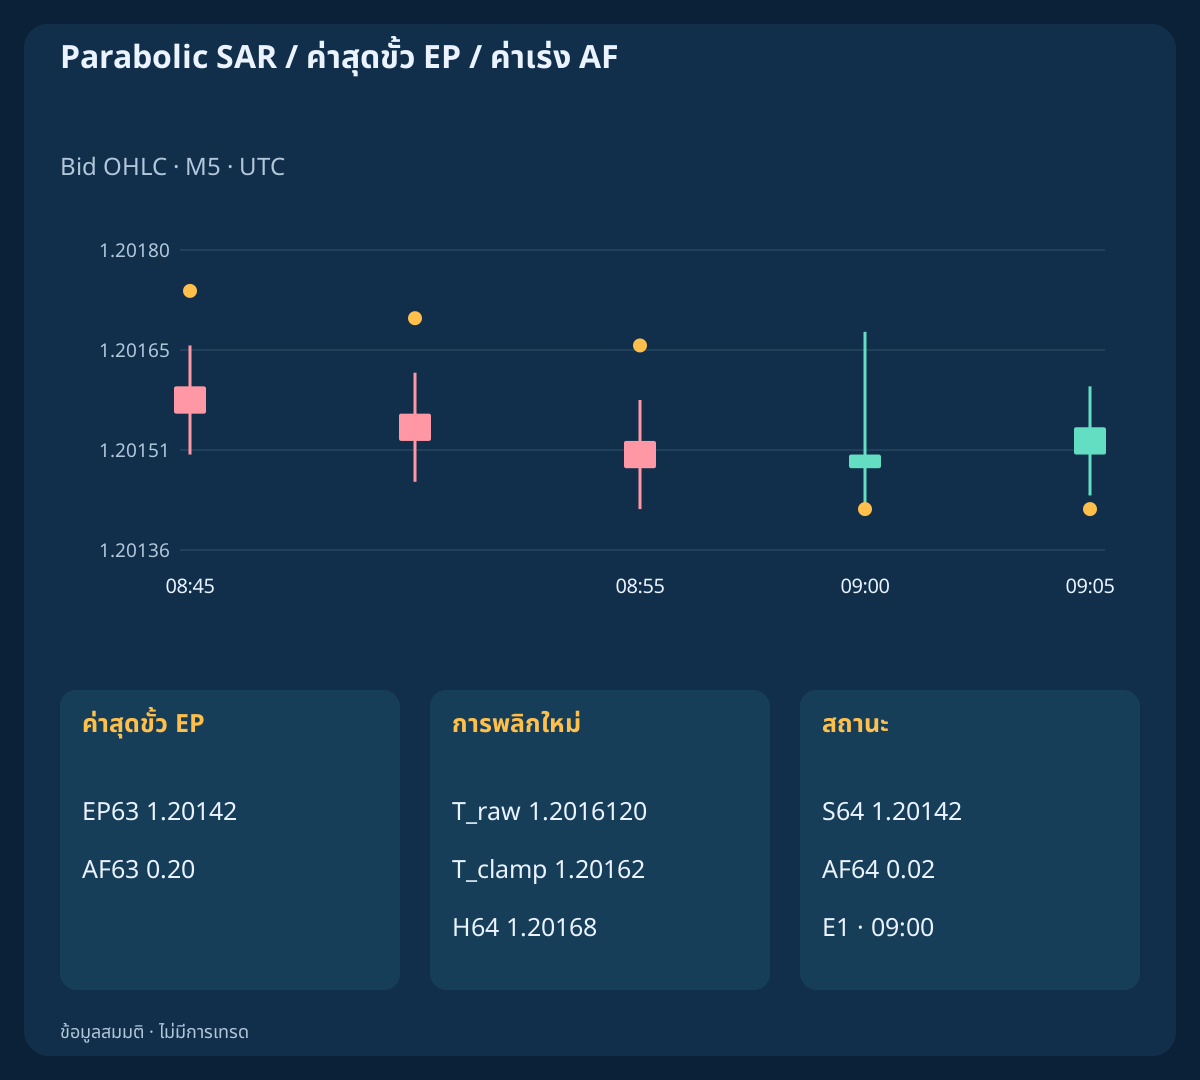
ที่ k1 ให้ระบุทิศเริ่มต้น สำหรับขาลงใช้ S=max(H0,H1); EP=min(L0,L1); AF=step ส่วนขาขึ้นสลับค่าสุดขั้วแบบสมมาตร ประวัติภาพสะท้อนและราคาทรงตัวหลังขึ้นเริ่มเป็นขาขึ้น ที่เหลือเริ่มขาลง ไม่มี SAR ที่ k0 และการตั้งต้นไม่ใช่การพลิก จาก k>=2 คำนวณ T=S_prev+AF_prev×(EP_prev−S_prev) แล้วจำกัด T ด้วยจุดต่ำของสองแท่งก่อนเมื่อขึ้น หรือจุดสูงของสองแท่งก่อนเมื่อลง
จากนั้นในสถานะขึ้น L<=T ทำให้พลิกลงด้วย S=max(EP_prev,H); EP=L; AF=step และในสถานะลง H>=T ทำให้พลิกขึ้นด้วย S=min(EP_prev,L); EP=H; AF=step มิฉะนั้น S=T เฉพาะค่าสุดขั้วใหม่จริงเท่านั้นที่ปรับ EP และเพิ่ม AF ทีละ step จนถึงค่าสูงสุด แบบอ้างอิงนี้นับการแตะที่เท่ากันเป็นการพลิกด้วย ประมวลผลหนึ่งการเปลี่ยนสถานะต่อแท่ง แท่งที่ครอบช่วงแท่งก่อนบอกไม่ได้ว่าจุดสูงหรือต่ำเกิดก่อน ลำดับนี้ไม่ใช่มาตรฐานร่วมของทุกแพลตฟอร์ม
4. ใช้ช่วงเวลาที่ปิดแล้วเดียวกันกับทั้งสองตัว
ณ เวลาตัวอย่าง 09:02 UTC ช่วง M5 ตามกำหนดที่ปิดแล้วคือ 08:55–09:00 ส่วน 09:00–09:05 ยังสร้างอยู่ ใน tick แรกของช่วงใหม่ ให้ตรวจว่าเทอร์มินัลสร้างแท่งใหม่จริงก่อนตีความ shift ตามตารางเวลา ข้อมูลขาดหรือเก่าไม่ใช่ค่าอินดิเคเตอร์เป็นกลาง
อ่าน SAR และ RSI จากช่วงปิดเดียวกันและเก็บเวลาเปิดปิดไว้ จุดสูง จุดต่ำ และราคาปิดของแท่งกำลังสร้างยังเปลี่ยนค่าทั้งสองได้ การพลิกที่ยืนยันแล้วอาจตามด้วยการพลิกกลับในแท่งถัดไปโดยไม่ได้หมายความว่าค่าเดิมถูกวาดใหม่ การแก้ประวัติและข้อมูลเริ่มต้นต่างกันเป็นอีกประเด็นที่ต้องเปรียบเทียบค่าที่ส่งออก
5. กำหนดการปรับเรียบ ค่าเริ่มต้น และกรณีศูนย์ของ RSI
สำหรับการเปลี่ยน Close ให้กำหนด G=max(ΔClose,0); D=max(−ΔClose,0) แบบอ้างอิงสไตล์ Wilder เริ่ม U14=mean(G1,…,G14); V14=mean(D1,…,D14) ที่ k14 โดย RSI ก่อนหน้านั้นยังไม่มี จากนั้นใช้ U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 และ RSI=100×U/(U+V) เก็บความแม่นยำเต็มก่อนปัดเศษเพื่อแสดงผล
ระบุกรณีขอบเขตว่า V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50 กรณีสุดท้ายเป็นข้อตกลงค่ากลางของแบบอ้างอิงนี้ ไม่ได้อ้างความเท่าเทียมกับเทอร์มินัล ในประวัติทรงตัวหลังขึ้น ราคาปิดอยู่ที่ 1.20252 ตั้งแต่ k63 และ RSI ยังเป็น 100 เพราะค่าเฉลี่ยการขึ้นที่เป็นบวกค่อย ๆ ลดลง ส่วนค่าเฉลี่ยการลงยังเป็นศูนย์ ค่านั้นไม่ทำนายการเคลื่อนไหวถัดไป
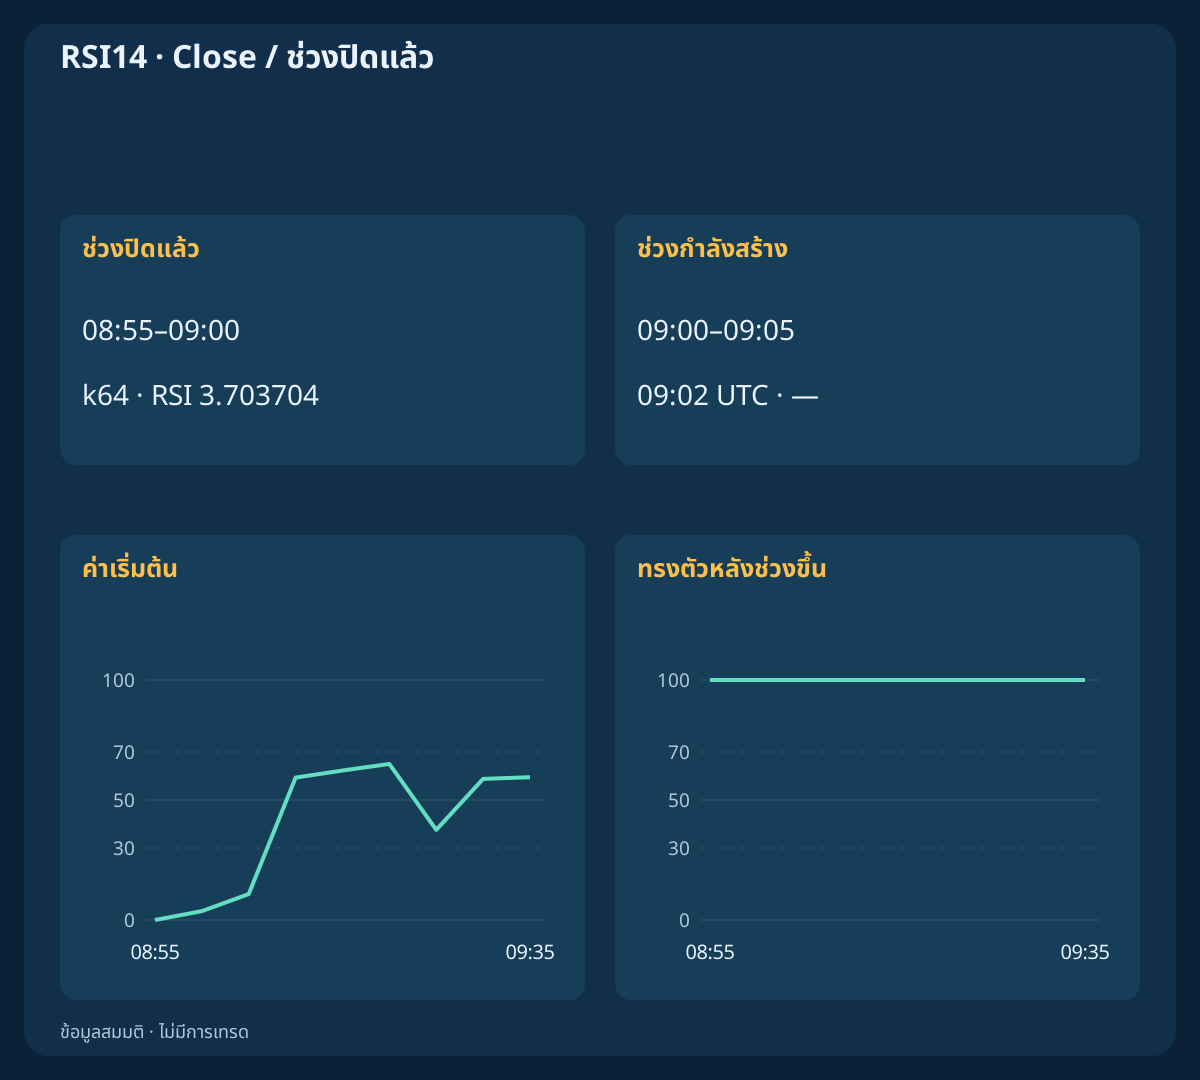
| การสังเกต | เวลา UTC | U | V | RSI14 |
|---|---|---|---|---|
| ค่าเริ่มต้น / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| ค่าเริ่มต้น / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| สถานะลง / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. แยกระดับ RSI ออกจากการตัดผ่าน
สำหรับการวินิจฉัยตัวอย่างเดียว กำหนด RSI>50 for an up flip; RSI<50 for a down flip ณ การปิดแท่งเดียวกัน ค่าเท่ากันไม่เข้าเงื่อนไขทั้งสองฝั่ง การอยู่เหนือเส้นกลางกับการตัดเส้นกลางในแท่งนี้เป็นคนละเงื่อนไข โมเดลที่ต้องการการตัดผ่านต้องมี RSI ก่อนหน้าและกฎเวลาของตนชัดเจน
ระดับอ้างอิงทั่วไป 30 / 70 ไม่ใช่คำสั่งกลับตัวอัตโนมัติ RSI อาจอยู่ระดับสุดโต่งระหว่างราคาที่เคลื่อนต่อเนื่อง และการลดลงจากค่าสูงไม่จำเป็นต้องสร้างเหตุการณ์ SELL เกณฑ์เส้นกลางแบบเคร่งครัดนี้เป็นตัวอย่าง ไม่ใช่เกณฑ์ดีที่สุดหรือกฎเทรดครบชุด และไม่ได้วัดสเปรด สภาพคล่อง หรือโอกาสสำเร็จ
7. อย่าให้การพลิกแรกใช้เวลายืนยันที่มาทีหลัง
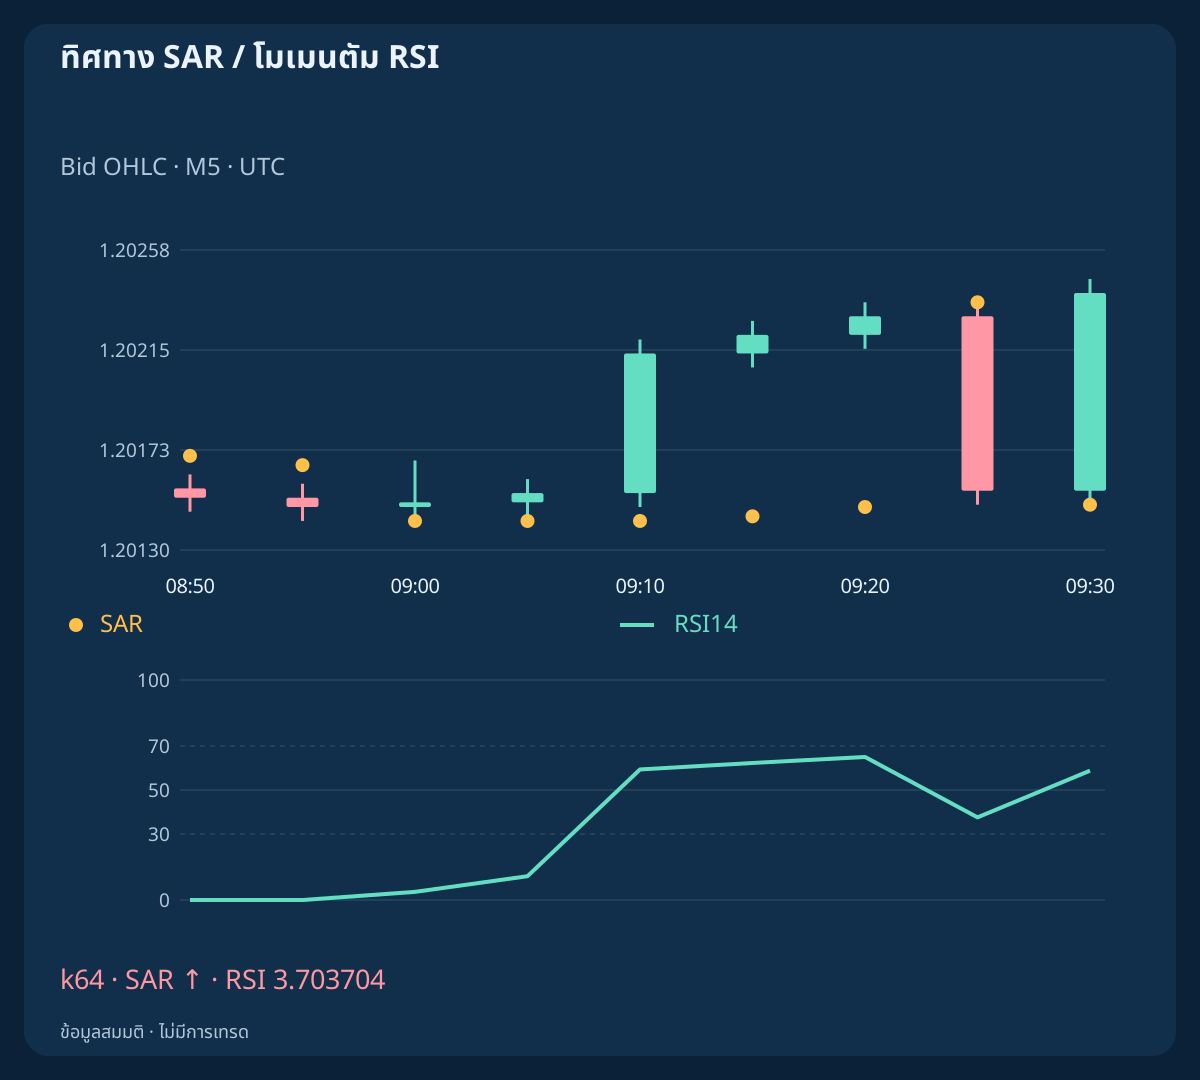
ที่ 2026-02-20, k64 / 09:00 UTC ประวัติหลักพลิกขึ้นครั้งแรกด้วย Close=1.20150; SAR=1.20142; RSI=3.703704 จึงไม่ผ่านเกณฑ์โมเมนตัมขึ้นตัวอย่าง ที่ k66 / 09:10 มี RSI=59.341168; Close=1.20214 แต่สถานะ SAR ค่าเริ่มต้นไม่ได้พลิกใหม่ ยังเป็นเหตุการณ์ E1 ไม่ใช่การพลิกแรกครั้งใหม่ที่ได้เวลาเหมาะกว่า
การพลิกตรงข้ามที่ k69 / 09:25 และการพลิกขึ้นใหม่ที่ k70 / 09:30; RSI=58.797841 สร้าง E2 และ E3 โดย E3 เป็นการเปลี่ยนสถานะอิสระ แม้ผ่านเกณฑ์ในการปิดแท่งเดียวกันก็ยังไม่สร้างคำสั่ง ภาพสะท้อนมี RSI=96.296296 ตอนพลิกลงครั้งแรกและ 40.658832 ภายหลัง ความต่างด้านเวลาสมมาตรกัน หากอนุญาตให้รอ ต้องเป็นโมเดลแยกที่ประกาศไว้ก่อน
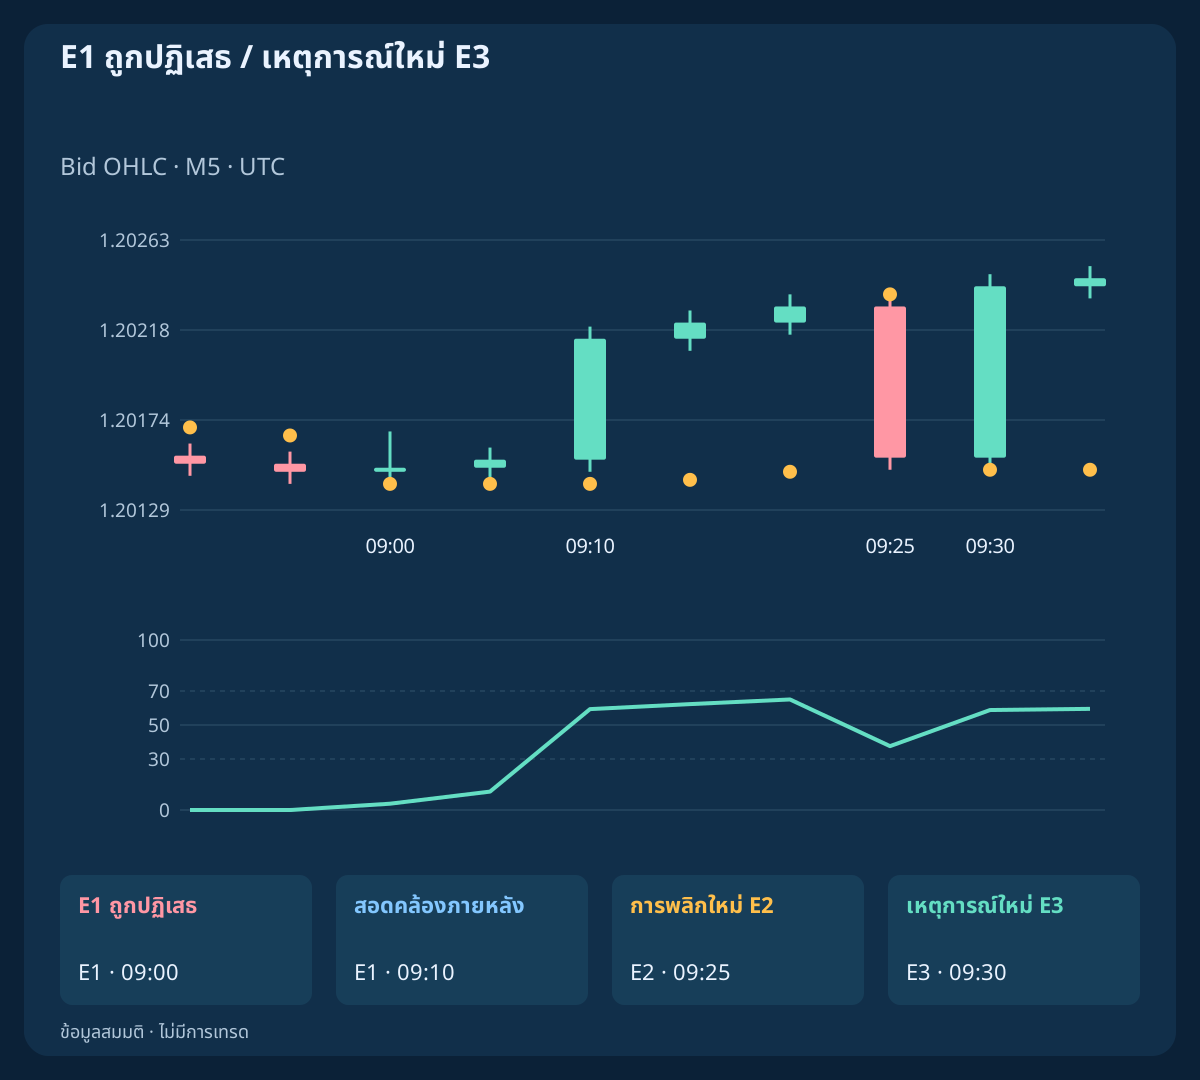
| เหตุการณ์ | เวลา UTC | สถานะ | RSI14 | การพลิกใหม่ | ฝั่ง RSI |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / ภายหลัง | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. ไส้เทียนเปลี่ยน SAR ได้โดยไม่เปลี่ยน RSI
ประวัติเปรียบเทียบที่แก้ไส้เทียนคงราคาปิดทุกค่า จึงคง RSI ที่ใช้ Close ทั้งชุด เปลี่ยนจุดต่ำเพียงจุดเดียว โดยที่ k65 / 09:05 เป็น 1.20130 ทั้งสองประวัติปิดที่ 1.20154 และมี RSI=10.817942 แต่ SAR ค่าเริ่มต้นในประวัติหลักยังขึ้นที่ 1.20142 ส่วนประวัติเปรียบเทียบพลิกลงไปที่ 1.20168
นี่คือข้อมูล OHLC ต่างกัน ไม่ใช่การคำนวณที่ถูกต้องแต่ขัดกันบนข้อมูลเดียวกัน SAR ใช้ค่าสุดขั้วและสถานะที่เก็บไว้ ส่วน RSI นี้ใช้ราคาปิด ไส้เทียนอาจทำให้ผ่านเกณฑ์พลิกของตัวหนึ่งโดยอีกตัวไม่เปลี่ยน ตรวจว่าข้อมูลใดเปลี่ยนก่อนเรียกค่าทั้งคู่ว่าขัดกัน เป็นอิสระ หรือเชื่อถือได้กว่า
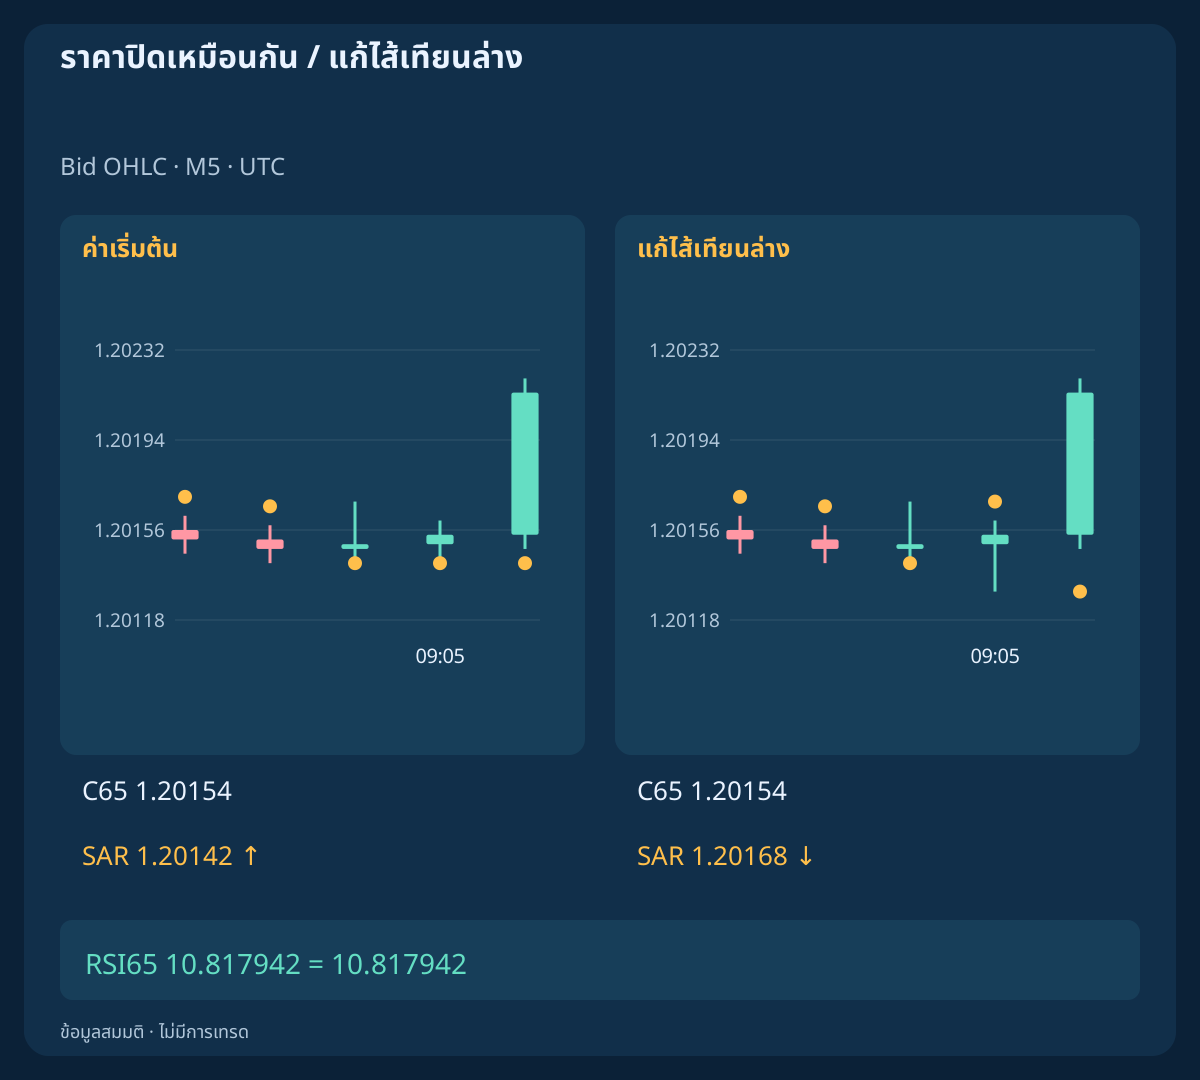
| การสังเกต | ราคาปิด | SAR | RSI14 | สถานะ |
|---|---|---|---|---|
| ค่าเริ่มต้น | 1.20154 | 1.20142 | 10.817942 | +1 |
| แก้ไส้เทียนล่าง | 1.20154 | 1.20168 | 10.817942 | −1 |
9. มองความสอดคล้องเป็นข้อมูลที่ทับซ้อนกัน
ทั้งสองอินดิเคเตอร์แปลงข้อมูลจากแหล่งเดียวกัน ข้อมูลเข้าและการปรับเรียบที่ต่างอาจเสริมกัน แต่ไม่ได้กลายเป็นค่าประเมินความน่าจะเป็นอิสระ ไม่มีเหตุผลให้คูณอัตราสำเร็จสองค่าที่สมมติขึ้น RSI สูงก็ไม่พิสูจน์ว่าสถานะ SAR ขึ้นเป็นเหตุการณ์ใหม่
แยกประวัติตั้งต้นไม่พอ ความเท่ากันแบบกลาง และเงื่อนไขไม่ผ่านในบันทึก เก็บค่าดิบ สถานะก่อนหลังแท่ง รหัสเหตุการณ์ เงื่อนไข RSI ตอนแท่งนั้นปิด และค่าภายหลังคนละช่อง วิธีนี้รักษาเหตุผลการปฏิเสธ ไม่ให้ค่าที่ดีขึ้นทีหลังมาแทนอย่างเงียบ ๆ
10. เปลี่ยนพารามิเตอร์โดยไม่แก้เกณฑ์ย้อนหลัง
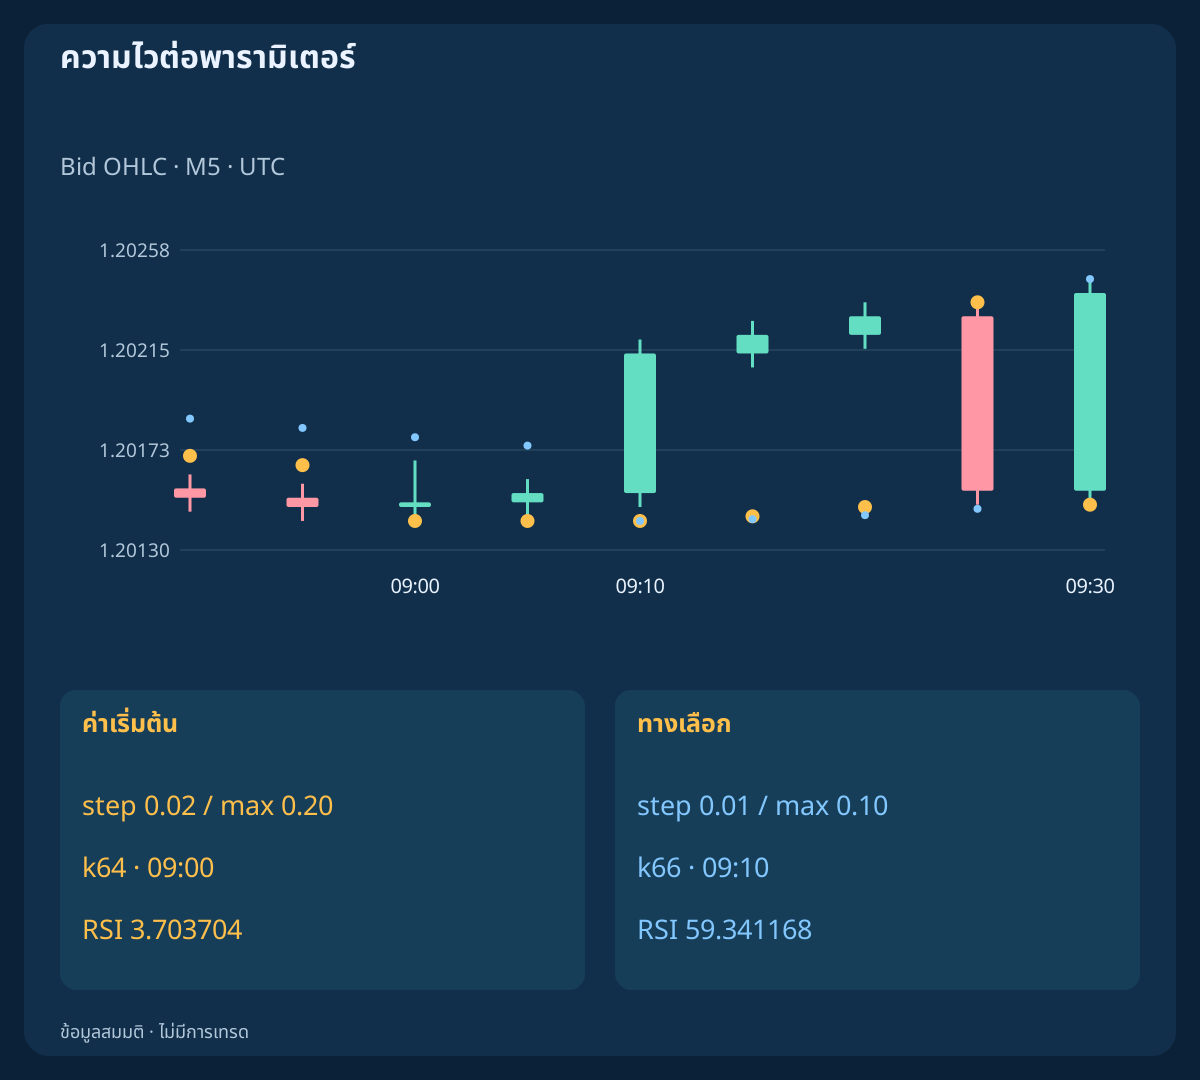
เปรียบเทียบค่าเริ่มต้น step=0.02; max=0.20 กับทางเลือก step=0.01; max=0.10 บนข้อมูลเข้าและการตั้งต้นเหมือนกันทุกอย่าง การพลิกขึ้นครั้งแรกเกิดที่ k64 / 09:00 และ k66 / 09:10 ตามลำดับ สำหรับทางเลือก แท่งที่มาทีหลังนั้นเป็นการพลิกใหม่จริง แต่สำหรับค่าเริ่มต้น E1 ยังต่อเนื่อง
นี่คือเปลี่ยนข้อกำหนดอินดิเคเตอร์ ไม่ใช่ยืนยันเหตุการณ์เดิมย้อนหลัง การเปลี่ยนสถานะภายหลังก็ต่างกัน ค่า step หรือเพดานเล็กกว่าไม่ได้ปลอดภัยกว่าเสมอ และตอบสนองเร็วกว่าไม่พิสูจน์ว่าเข้าได้ดีกว่า เลือกค่าก่อนทดสอบข้อมูลที่ยังไม่เคยเห็น และรายงานปฏิทินเหตุการณ์ต่างกัน ไม่เลือกเฉพาะแถวที่ตรงและดูดี
11. ติดป้ายการพลิกกลับเร็วหลังมันเกิดแล้ว
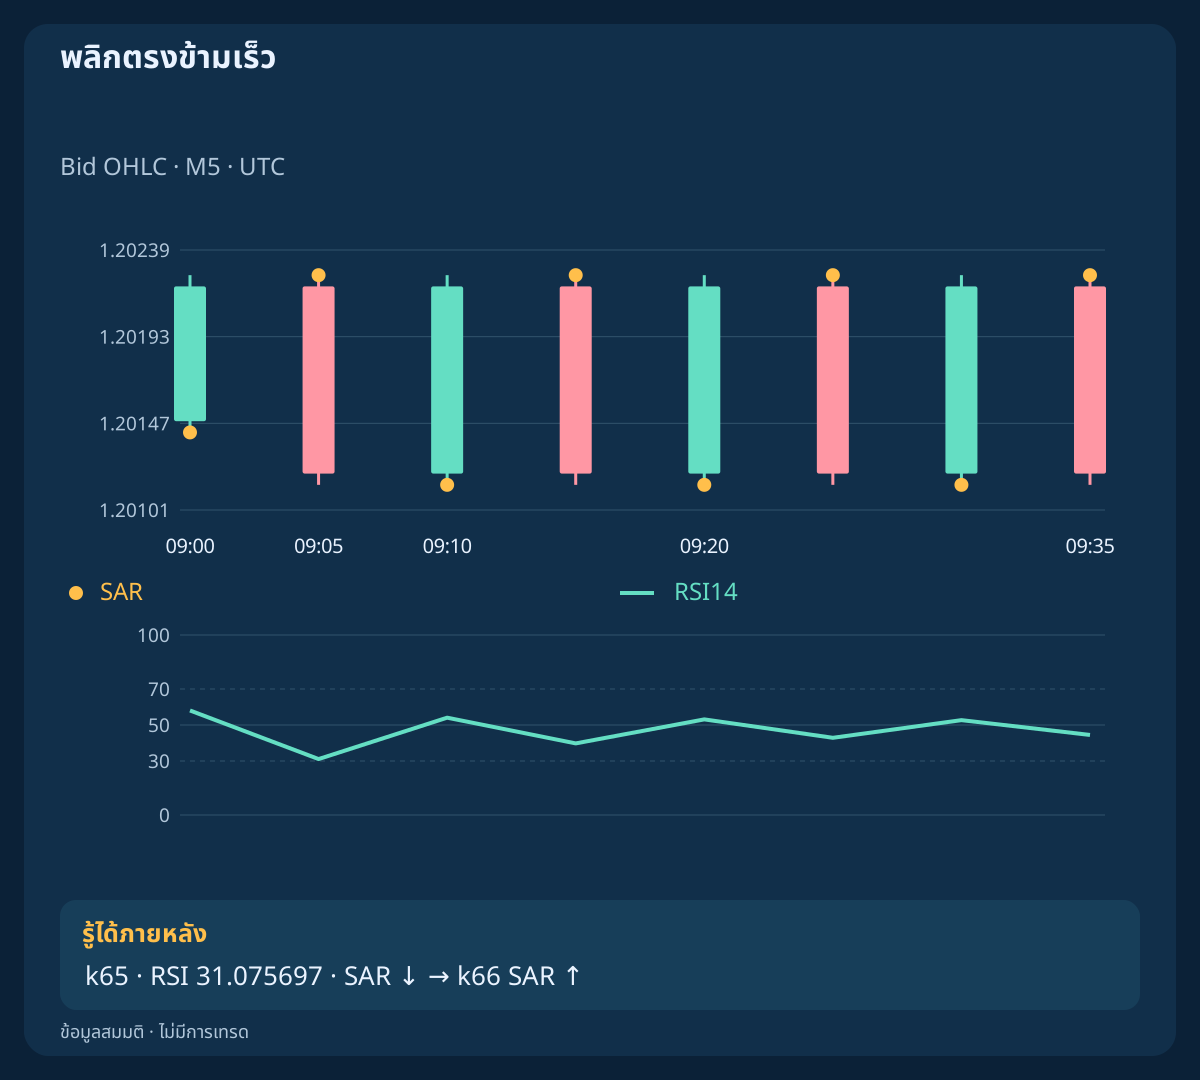
ประวัติในกรอบสมมติพลิกบน 32 bars from k64 through k95 ทุกแท่งด้วยแบบอ้างอิงค่าเริ่มต้น ที่ k65 / 09:05 การพลิกลงมี RSI=31.075697 และผ่านเงื่อนไขตัวอย่าง ณ การปิดแท่งเดียวกัน แต่แท่งถัดไปพลิกกลับ จึงเห็นว่าเงื่อนไข RSI ไม่กำจัดการกลับเร็วทุกครั้ง
สำหรับวิเคราะห์ ให้ติดป้ายเมื่อมีการพลิกตรงข้ามภายใน 3 completed bars ถัดไป นี่เป็นนิยามย้อนหลัง ไม่ใช่การทำนายสด ผลของ stop-loss หรือการทดสอบกำไร สามการสังเกตสุดท้ายไม่มีหน้าต่างอนาคตครบจึงไม่ติดป้าย แถวสมมติเหล่านี้ไม่ให้อัตราสัญญาณหลอก นิยามผลการเทรดต้องมีคำสั่งและทางออกที่กำหนดก่อน พร้อมการดำเนินคำสั่งที่สังเกตจริง
12. แยกจุดบนกราฟออกจากการป้องกันจริง
แท่งของอินดิเคเตอร์เป็นข้อมูล Bid โดยทั่วไป BUY เข้าที่ Ask และออกที่ Bid ส่วน SELL เข้าที่ Bid และออกที่ Ask จุด SAR บนกราฟ Bid ไม่ใช่คำสั่งป้องกันที่โบรกเกอร์ยอมรับ และการแตะไม่พิสูจน์ว่ามีราคาดำเนินการได้ ยังต้องพิจารณากฎกระตุ้น ระยะขั้นต่ำ และราคาเสนอที่มี
stop ของ SELL ที่กำหนดบน Ask ตรวจด้วยจุดสูง Bid อย่างเดียวไม่ได้ อย่าวาดเส้นทาง Ask สมมติทับประวัตินี้ ระบบครบชุดต้องระบุว่าจะป้องกันแบบคงที่ ติดตาม SAR เมื่อทบทวนแท่งปิด หรือใช้กฎอื่น และจัดการการแก้คำสั่งที่ถูกปฏิเสธอย่างไร คำว่า “reverse” ในชื่ออินดิเคเตอร์ไม่อนุญาตให้ปิดและเปิดสถานะกลับฝั่งอัตโนมัติ
13. ตรวจราคาที่มีหลังการยืนยันที่ดูเหมือนเกิดขึ้น
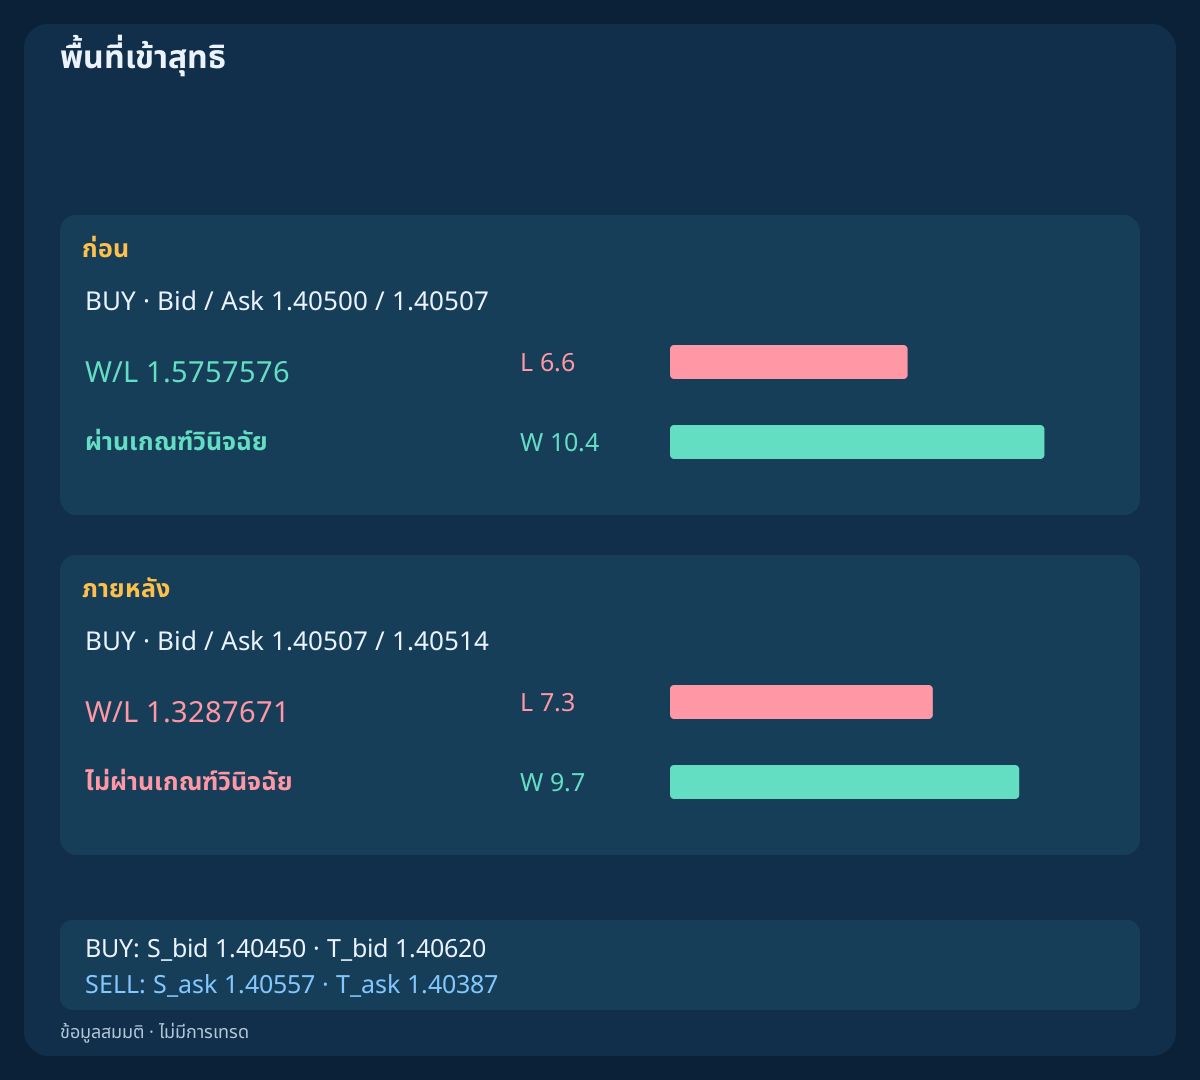
แผน BUY อิสระกำหนด S_bid=1.40450; T_bid=1.40620 ล่วงหน้า ราคาเสนอที่ 12:00:00.100 and 12:00:02.100 UTC คือ Bid/Ask=1.40500/1.40507 และ 1.40507/1.40514 เมื่อใช้ F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip ให้คำนวณ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ค่าเผื่อการเข้าอยู่ใน F_plan แล้ว ส่วน c มีเฉพาะค่าเผื่อออกที่เหลือและคอมมิชชันไปกลับเชิงเส้น
แผนก่อนให้ F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576 และแผนหลังให้ F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671 มีเพียงแผนแรกผ่านเกณฑ์ตัวอย่าง W/L>=1.50 บัญชี USD ที่มี equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 ได้ขนาดวินิจฉัยปัดลง 0.37 / 0.34 lot และขาดทุนตามแผน $24.42 / $24.82 แต่แผนหลังไม่มีขนาดที่ผ่านเกณฑ์ ภาพสะท้อน SELL ใช้ S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip และให้จำนวนสุทธิเท่ากัน สเปรดรวมอยู่ผ่านฝั่งราคาแล้ว ไม่สมมติค่าธรรมเนียมหรือเงินทุนอื่น ลดขนาดก็ไม่แก้อัตราส่วน แผนเหล่านี้แยกจากประวัติอินดิเคเตอร์ และไม่ได้อนุญาตให้รอสองวินาที
| ราคาเสนอ | ขาดทุน, pip | เป้าหมาย, pip | W/L สุทธิ | ล็อตตามแผน |
|---|---|---|---|---|
| BUY / ก่อน · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / ภายหลัง · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / ก่อน · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / ภายหลัง · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. อย่าเปลี่ยนนโยบายออกเพื่อช่วยให้เข้าได้
เป้าหมายคงที่กับ trailing ตาม SAR ตอบคนละคำถาม การเปลี่ยนหลังราคาเสนอไม่ผ่านทำให้โมเดลและผลอนาคตเปลี่ยน กำหนดการป้องกันเริ่มต้น การปรับที่ยอมรับ เป้าหมาย วันหมดอายุ และการจัดการการพลิกตรงข้ามก่อนทดสอบ ค่าเผื่อและขนาดสถานะไม่รับประกันขาดทุนสูงสุดหรือการดำเนินการที่มีให้
ใช้กฎช่วงเวลาและการพักช่วงข่าว สเปรดฟื้นตัว และสัญญาณใหม่แยกกัน เหตุการณ์ที่ใช้ไปหรือหมดอายุยังคงสถานะนั้นระหว่างพักการเข้า ตรวจสัญญาโบรกเกอร์ ขีดจำกัด tick และปริมาณ ความเสี่ยงรวม และ Bid/Ask ที่จับคู่เชื่อถือได้ เกณฑ์เส้นกลางหรือสถานะ SAR ใหม่ไม่ได้ให้เงื่อนไขปฏิบัติการเหล่านี้
15. คำนวณไฟล์ซ้ำและเก็บการสังเกตที่ถูกปฏิเสธ
ไฟล์ดาวน์โหลดมี 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders แต่ละประวัติมี 96 bars พร้อมข้อมูลตั้งต้นครบสำหรับแบบอ้างอิง กรณีภาพสะท้อน ไส้เทียนเปลี่ยน กรอบราคา และทรงตัวหลังขึ้นเป็นการสร้างแบบควบคุม ไม่ใช่ข้อมูลสดหรือการดำเนินการหลายแบบจากแหล่งเดียว ราคาที่ดำเนินการจริงและ P&L ที่เกิดขึ้นจริงเว้นว่าง
คำนวณค่าเริ่มต้น การฉาย การจำกัด การแตะแบบรวมเท่ากัน การปรับค่าสุดขั้ว และสมการวน RSI อย่างอิสระ เปรียบเทียบเต็มความแม่นยำก่อนปัด ตรวจกรณีราคาปิดเหมือนกัน RSI ภาพสะท้อน ปฏิทินพารามิเตอร์ต่างกัน และป้ายอนาคตที่ยังไม่มี สำหรับแผนเงินใช้ lots=floor_step(25/(L×10),0.01) ตัวอย่างเชิงเส้นนี้ไม่มีคอมมิชชันขั้นต่ำ สัญญาจริงอาจต้องใช้วิธีคำนวณขนาดต่างออกไป
16. ทดสอบประโยชน์ของ RSI บนปฏิทินที่โปร่งใส
เพื่อศึกษาสิ่งที่ RSI เพิ่ม ให้ตรึงแบบอ้างอิง SAR ก่อนและเก็บทุกการพลิกใหม่ รวมที่ไม่ผ่าน RSI เปรียบเทียบเหตุการณ์ ต้นทุน และทางออกที่ประกาศไว้เหมือนกันในช่วงพัฒนาตามเวลาและช่วงที่ยังไม่เห็น วัดการปฏิเสธ ความช้า การพลิกกลับเร็ว การดำเนินการ และผลสุทธิแยกกัน ผลที่ไม่ทราบไม่ใช่กำไรหรือขาดทุน
เมื่อเปรียบเทียบพารามิเตอร์ SAR ปฏิทินเหตุการณ์อาจต่างตามนิยาม รายงานแต่ละชุดและชุดรวมพร้อมรหัส แทนการอ้างว่าโอกาสเหมือนกัน การวินิจฉัยเมื่อแท่งเดียวกันปิดและป้ายย้อนหลังให้เพียงนิยามที่ทดสอบได้ ไม่ใช่ความได้เปรียบที่พิสูจน์แล้ว กลยุทธ์สแคลปิงครบชุดยังต้องมีขั้นตอนเข้าที่จำกัดชัดเจน การรีเซ็ต การดำเนินคำสั่ง และกฎเสี่ยงของตนเอง
คำถามที่พบบ่อย
จุด SAR ใต้ราคาหมายถึง BUY อัตโนมัติหรือไม่
ไม่ จุดนั้นบอกสถานะของวิธีคำนวณหนึ่ง การพลิกใหม่บนแท่งปิด การคงสถานะเดิม และการเข้าที่ดำเนินการได้เป็นคนละเรื่อง กลยุทธ์ครบชุดต้องกำหนดเวลา ราคา การป้องกัน และต้นทุน
RSI เหนือเส้นกลางยืนยันการพลิกขึ้นก่อนหน้าได้หรือไม่
มันบอกโมเมนตัมตอนสังเกตภายหลัง ถ้าโมเดลต้องการโมเมนตัมตอนแท่งพลิกปิด เหตุการณ์เดิมยังถูกปฏิเสธ การรอความสอดคล้องเป็นอีกโมเดลที่ต้องมีช่วงอายุ การยกเลิก และการตรวจราคาเสนอของตน
SAR เปลี่ยนได้ขณะที่ RSI จาก Close เหมือนเดิมหรือไม่
ได้ การแก้จุดสูงหรือต่ำโดยคงราคาปิดทุกค่าอาจเปลี่ยนสถานะ SAR ที่ใช้ค่าสุดขั้ว แต่ RSI ชุดนี้ยังเหมือนเดิม นี่คือข้อมูลเข้าต่างกัน ไม่ใช่การคำนวณขัดกันบนข้อมูลเดียวกัน
เกณฑ์ RSI ตอนแท่งเดียวกันปิดกำจัดการพลิกหลอกหรือไม่
ไม่ กรอบราคาสมมติมีการพลิกลงที่ผ่านเงื่อนไขแล้วพลิกตรงข้ามในแท่งถัดไป ป้ายนั้นใช้ข้อมูลอนาคต ไม่ใช่ตัวกรองสดหรือขาดทุนจากการเทรดที่วัดได้
ใช้จุด SAR เป็น stop SELL ที่ดำเนินการแล้วได้หรือไม่
ไม่ได้ ค่าอ้างอิง Bid ที่แสดงไม่ใช่คำสั่งที่โบรกเกอร์ยอมรับ การป้องกัน SELL โดยทั่วไปขึ้นกับ Ask และกฎกระตุ้น ต้องมีราคาเสนอจับคู่จริง ข้อกำหนดคำสั่ง และหลักฐานดำเนินการ
CSV แสดงกลยุทธ์สแคลปิงที่ทำกำไรหรือไม่
ไม่ ไฟล์ทำซ้ำกลไกสมมติและแผนต้นทุนอิสระ ไม่มีคำสั่ง การดำเนินการจริง หรือผลที่เกิดขึ้นจริง จึงไม่ยืนยันวิธีคำนวณของแพลตฟอร์ม ค่าที่ดีที่สุด หรือกำไรในอนาคต
แหล่งอ้างอิงและบันทึกวิจัย
เอกสารทางการอธิบาย SAR, RSI และอาร์กิวเมนต์บัฟเฟอร์ แบบอ้างอิงประวัติจำกัดที่ดาวน์โหลดได้ระบุค่าเริ่มต้น ลำดับจำกัดค่าก่อนตรวจการแตะ และกรณีศูนย์ สอดคล้องกับคู่มือ SAR/ADX เดิม ไม่ได้อ้างว่าเท่ากับค่ามาตรฐานของ MT4 หรือ TradingView เกณฑ์วินิจฉัยและแผนราคาเสนอเป็นสมมติฐานเพื่อการเรียนรู้
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
คู่มือเพื่อการศึกษา ข้อมูลอินดิเคเตอร์และแผนอิสระเป็นสมมติ ไม่มีคำสั่ง การดำเนินการจริง หรือผลการเทรดที่วัดได้