

Uma virada do SAR só vira candidata após uma nova preparação no estado oposto. O RSI já deve apoiar a direção no fechamento do sinal, e apenas o candle M5 imediatamente seguinte pode confirmar. O modelo didático avalia então uma cotação e permite uma solicitação de entrada com saídas fixas. Preços inventados e relatórios de execução fornecidos explicam a mecânica, sem comprovar rentabilidade.
1. Definir uma hipótese limitada de reversão M5
O modelo pesquisa uma nova mudança de estado SAR com impulso RSI já presente, seguida de uma confirmação de preço. Complementa o guia SAR/RSI e o modelo SAR/ADX com preparação M5 própria, entrada limitada e saídas estruturais fixas. Concordância entre indicadores não é evidência probabilística independente.
As regras são uma especificação educacional de pesquisa, não um sistema real validado nem um EA instalável. Ajustes são hipóteses, não ótimos comprovados. Preços e relatórios são inventados, sem resultados históricos do Strategy Tester. Conclusões de desempenho exigem todas as regras e dados confiáveis ainda não usados no desenvolvimento.
2. Fixar contrato, janela UTC e controle do saldo de posições
Use OHLC Bid EURUSD M5 fechados e o contrato ilustrativo pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; pip_value=$10/lot em conta USD. S, C e solicitação devem estar em 09:00<=UTC<12:00. Verifique em toda a conta ausência de posição, ordem pendente, outra exposição e solicitação de entrada/fechamento não resolvida. O broker deve aceitar o contrato e a proteção anexada inicial.
Reavalie contexto em S, C e primeira cotação. Uma lista UTC conhecida e declarada previamente bloqueia entradas em [event−15 min,event+15 min]; é uma hipótese, não distância universalmente segura. Calendário, contrato ou preços ausentes bloqueiam. Após falha de dados, fim do bloqueio, saída verificada ou rejeição conciliada, limpe a entrada pendente e exija novos candles de preparação com abertura no limite de restauração ou depois. Registre e consuma viradas brutas mesmo nos bloqueios. Os exemplos assumem explicitamente calendário conhecido e vazio.
3. Declarar a referência SAR e RSI de candles fechados
Use SAR step=0.02; max=0.20; RSI14=Close. Em k1, a inicialização de baixa é S=max(H0,H1); EP=min(L0,L1); AF=0.02; a de alta espelha os extremos. k0 não possui SAR e a inicialização não é virada. SELL começa em alta, os demais em baixa. Projete T=S_prev+AF_prev×(EP_prev−S_prev) e limite pelos dois mínimos anteriores em alta ou máximos em baixa. O toque inclui igualdade: em alta Low<=T vira para baixa com S=max(EP anterior,High atual); em baixa High>=T vira para alta com S=min(EP anterior,Low atual). EP vira o extremo atual do novo lado, AF retorna ao passo. Caso contrário, apenas extremo estritamente novo aumenta AF até o teto. Uma transição por candle.
Para RSI, use G=max(ΔClose,0); D=max(−ΔClose,0), inicialize U14=mean(G1,…,G14); V14=mean(D1,…,D14) e depois U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14; RSI=100U/(U+V). Convenção V=0,U>0→100; U=0,V>0→0; U=V=0→50; valores anteriores à inicialização são indisponíveis. Mantenha precisão completa. Leia ambos no mesmo intervalo realmente fechado após o terminal criar o candle seguinte. Às 09:02 UTC, 08:55–09:00 está fechado e 09:00–09:05 em formação. Valide exportações antes de usar buffers nativos: nomes e ajustes iguais não provam implementação igual.
4. Preparar BUY com três novos candles em baixa
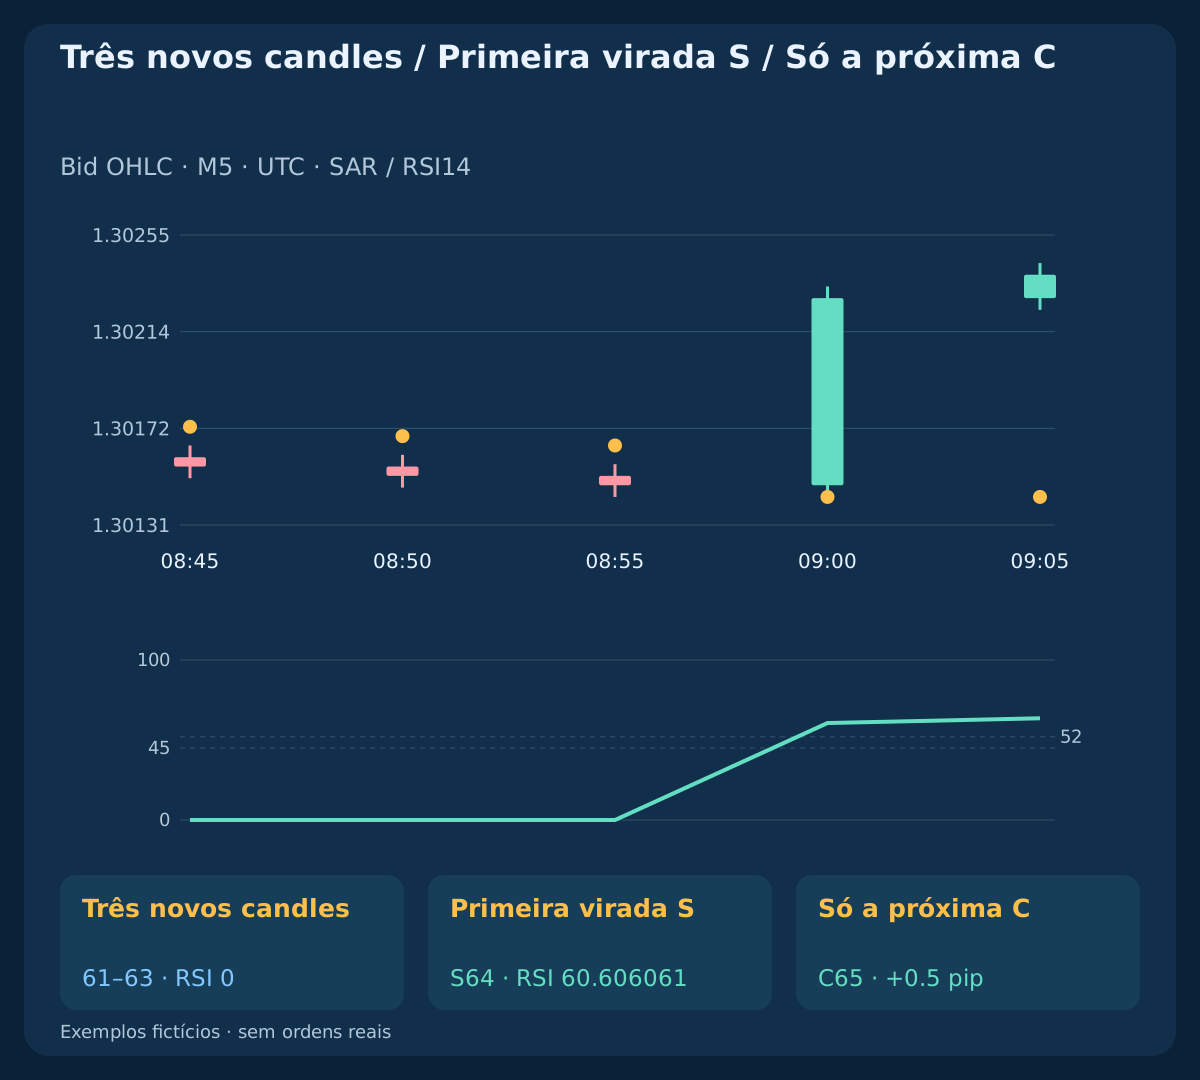
Imediatamente antes da virada para alta S, exija S−3,S−2,S−1: SAR_state=down AND RSI<=45. Todos devem seguir a virada bruta anterior e qualquer limite posterior de conta verificada sem exposição ou restauração de dados/liberação. A preparação só vale enquanto os três candles imediatamente anteriores atendem às regras. A primeira virada oposta a consome antes dos filtros; não espera RSI melhor depois.
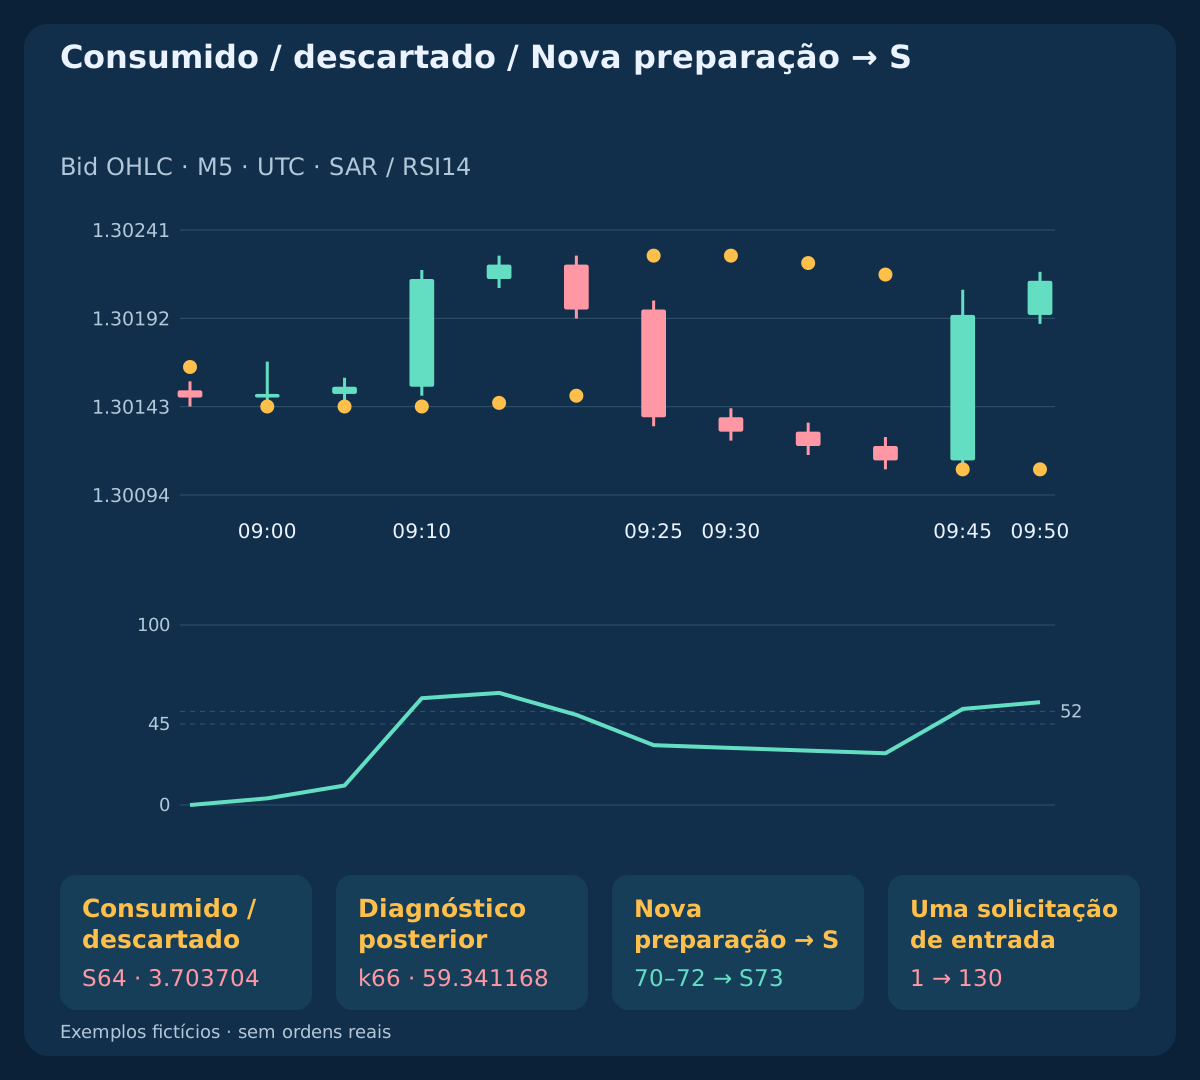
BUY S exige nova transição de baixa para alta e RSI(S)>=52; Close(S)>Open(S); 3<=r/pip<=12, com r definido pelo stop fixo abaixo. No exemplo principal, S=k64 / 09:00 UTC; Close=1.30228; RSI=60.606061; fechamentos de preparação 08:45 / 08:50 / 08:55. Qualquer falha descarta S definitivamente. Igualdade nos limiares é permitida, sem transformar um estado SAR contínuo em nova virada.
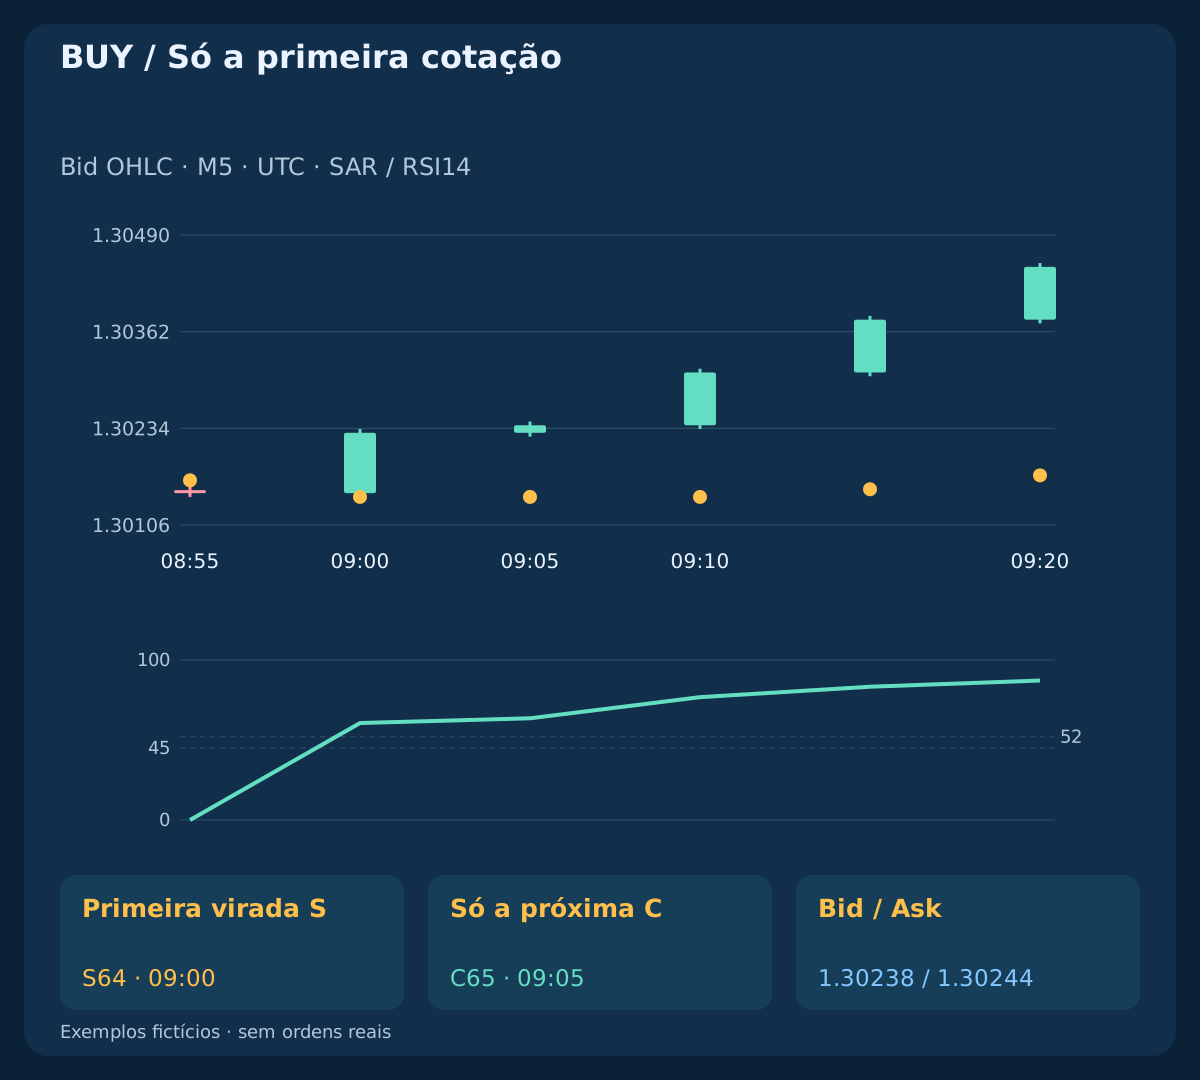
| Hora UTC | Papel | Estado | RSI14 | Fechamento |
|---|---|---|---|---|
| 08:45 UTC | Três novos candles | SAR ↓ | 0.000000 | 1.30156 |
| 08:50 UTC | Três novos candles | SAR ↓ | 0.000000 | 1.30152 |
| 08:55 UTC | Três novos candles | SAR ↓ | 0.000000 | 1.30148 |
| 09:00 UTC | S | SAR ↑ | 60.606061 | 1.30228 |
| 09:05 UTC | C | SAR ↑ | 63.577586 | 1.30238 |
5. Especificar SELL por completo
Para SELL, os novos candles imediatamente anteriores devem ter S−3,S−2,S−1: SAR_state=up AND RSI>=55. Consuma a primeira virada de alta para baixa e exija RSI(S)<=48; Close(S)<Open(S); 3<=r/pip<=12. Só vale a próxima C: estado e corpo de baixa, fechamento abaixo da mínima Bid de S com 0<Low(S)−Close(C)<=2 pip.
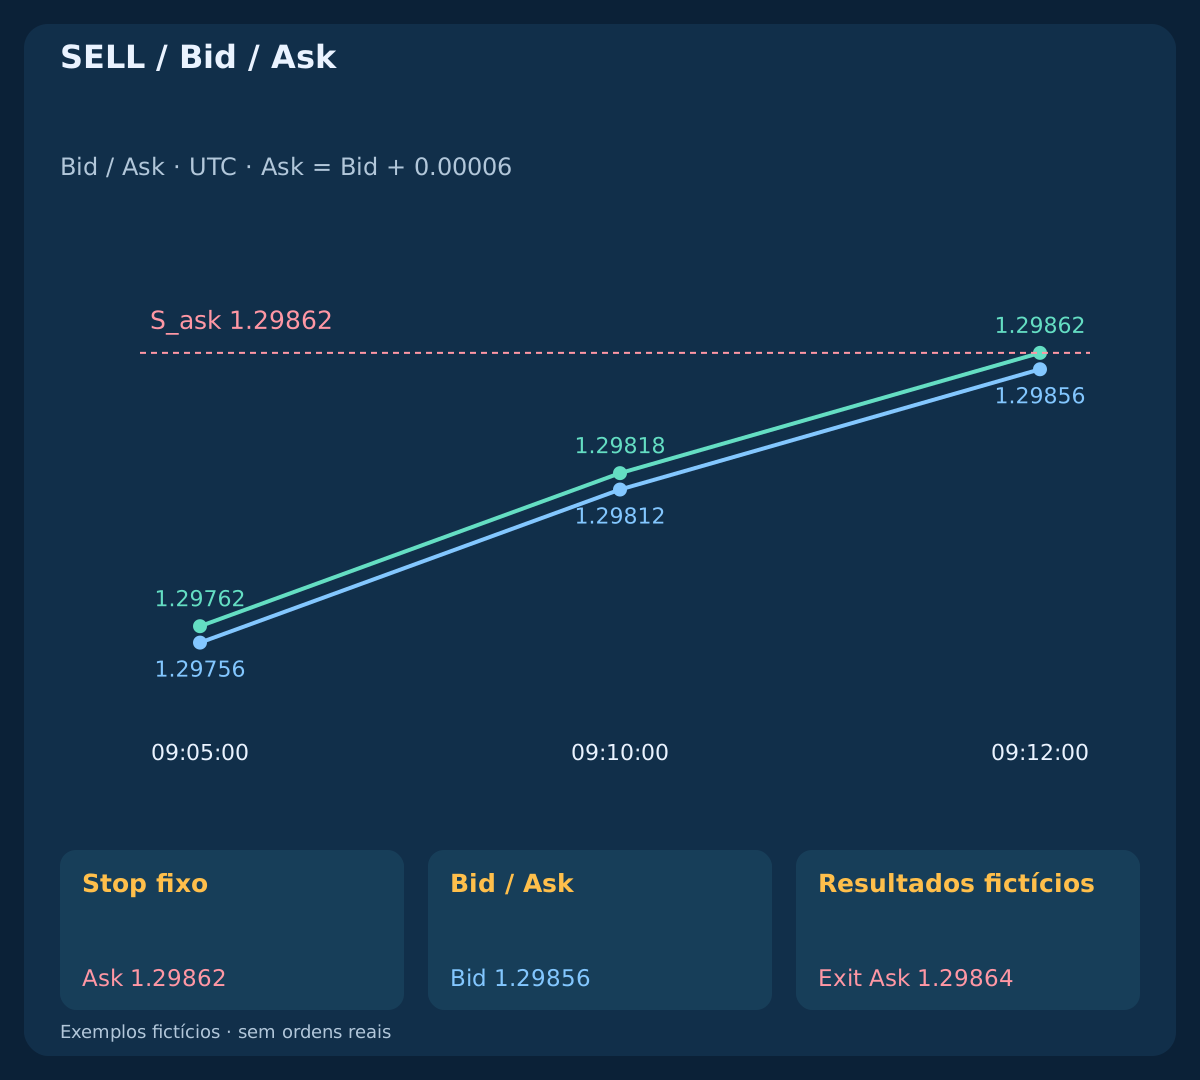
A primeira cotação ainda deve manter Ask abaixo dessa mínima. SELL entra em Bid e sai em Ask. Stop e alvo são preços de gatilho Ask escolhidos da geometria Bid, não OHLC Ask reconstruídos nem prova de stop acima da máxima Ask histórica. O espelho tem S Close=1.29772; RSI=39.393939; C Close=1.29762. Sem reversão automática, preço médio ou posição adicional.
6. Confirmar apenas no próximo fechamento M5
BUY só confirma em C=S+1: SAR segue em alta, Close(C)>Open(C) e 0<Close(C)−High(S)<=2 pip. A C principal é k65 / 09:05; Close=1.30238; High(S)=1.30233; break=0.5 pip. Exige-se fechamento além de toda a faixa de S, não toque de pavio. SELL segue o espelho completo descrito anteriormente.
Intervalo previsto ausente, SAR invertido, corpo incorreto, igualdade no limite ou extensão excessiva cancelam o candidato. Não substitua C. O relógio não basta: a primeira cotação do novo candle deve estabelecer dados C realmente fechados e válidos. Se não puder, descarte o evento e refaça a preparação, sem esperar outro par conveniente.
7. Fixar proteção e alvo em S
Para BUY, S_bid=Low(S)−0.5 pip; r=Close(S)−S_bid; T_raw=Close(S)+2.5r; para SELL, S_ask=High(S)+0.5 pip; r=S_ask−Close(S); T_raw=Close(S)−2.5r. Arredonde o alvo em direção ao fechamento S no tick válido: para baixo em BUY, para cima em SELL. Congele os dois preços absolutos antes de C e da cotação de entrada. r estrutural não é o risco entre execução efetiva e stop.
O BUY principal tem S_bid=1.30138; r=9 pip; T_bid=1.30453; SELL tem S_ask=1.29862; r=9 pip; T_ask=1.29547. O S73 posterior e independente mostra o arredondamento: Close=1.30194; r=9.1 pip; T_raw=1.304215→T_bid=1.30421. Uma entrada posterior não muda a âncora do alvo nem amplia o stop. Após execução as saídas permanecem fixas; o prazo temporal é separado.
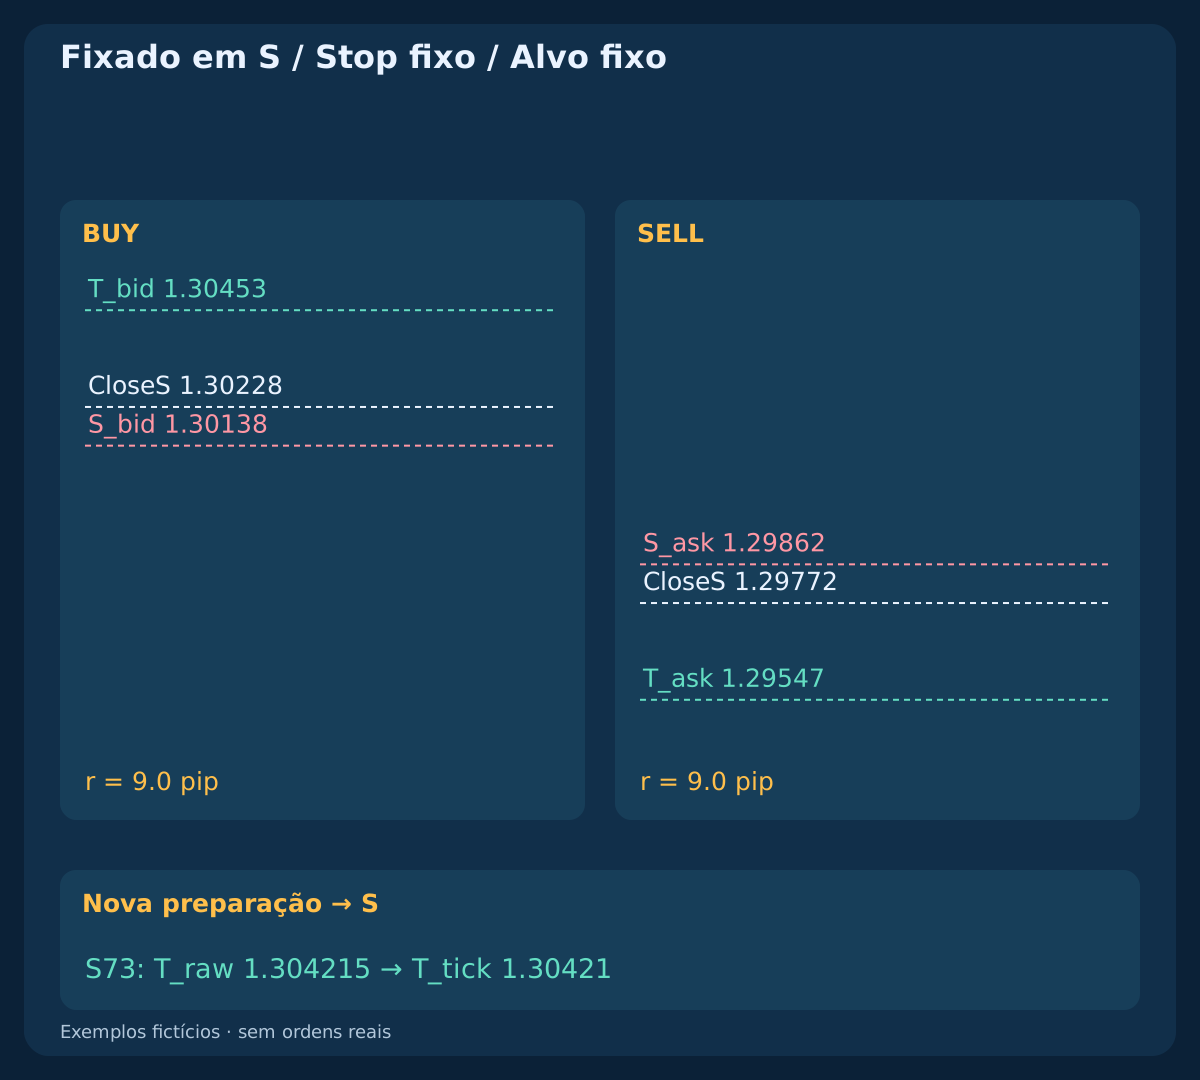
| Sinal S | Fechamento | Stop | Alvo | r estrutural, pips |
|---|---|---|---|---|
| BUY / S64 | 1.30228 | 1.30138 | 1.30453 | 9.0 pip |
| SELL / S64 | 1.29772 | 1.29862 | 1.29547 | 9.0 pip |
| BUY / S73 | 1.30194 | 1.30103 | 1.30421 | 9.1 pip |
8. Separar a virada descartada de uma nova preparação
No caso fraco, S64 / 09:00; RSI=3.703704 falha no impulso BUY. Em k66 / 09:10; RSI=59.341168, continua o mesmo estado de alta. Essa leitura não permite C nem nova cotação de entrada. A virada bruta de baixa k69 não está preparada para SELL e também consome seu evento.
Depois, três novos candles de baixa k70–k72 / 09:30–09:40 antecedem a virada distinta S73 / 09:45; RSI=53.369288. Sua própria C74 confirma às 09:50. Esse candidato gera uma solicitação definitivamente rejeitada pelo relatório fornecido. É outra preparação e evento, não repetição de S64. Uma ordem rejeitada não pode ser contabilizada como operação executada.
9. Avaliar somente a primeira cotação após C
Consuma o primeiro par recebido após o fechamento previsto de C, com arrival<=C_close+2.000 s; 0<=quote_age<=500 ms; 0<=spread<=0.8 pip. BUY mantém Bid>High(S) e SELL Ask<Low(S). Confira tick, distâncias e volumes atuais do broker, contexto conhecido e suporte às duas saídas iniciais. Regras desconhecidas impedem solicitação. Nível mínimo de stop declarado zero não garante aceitação irrestrita pelo servidor.
Use F_plan=Ask+0.2 pip for BUY; F_plan=Bid−0.2 pip for SELL. Custo restante c=0.3 exit reserve+0.6 linear round-trip commission=0.9 pip; a reserva de entrada já está em F_plan. BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c e SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Exija L>0; W>0; W/L>=1.50. O spread está representado pelos lados corretos e não é cobrado novamente. Não são assumidos outros encargos nem financiamento.
| Observação | Cotação | Perda, pips | Alvo líquido, pips | W/L líquido | Lotes planejados |
|---|---|---|---|---|---|
| BUY | 1.30238 / 1.30244 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| SELL | 1.29756 / 1.29762 | 11.7 | 19.8 | 1.6923077 | 0.21 |
| BUY | 1.30256 / 1.30262 | 13.5 | 18.0 | 1.3333333 | — |
| BUY / Diagnóstico posterior | 1.30237 / 1.30243 | 11.6 | 19.9 | 1.7155172 | — |
| BUY | 1.30213 / 1.30219 | 12.7 | 19.1 | 1.5039370 | 0.19 |
10. Cancelar confirmação falha sem substituí-la
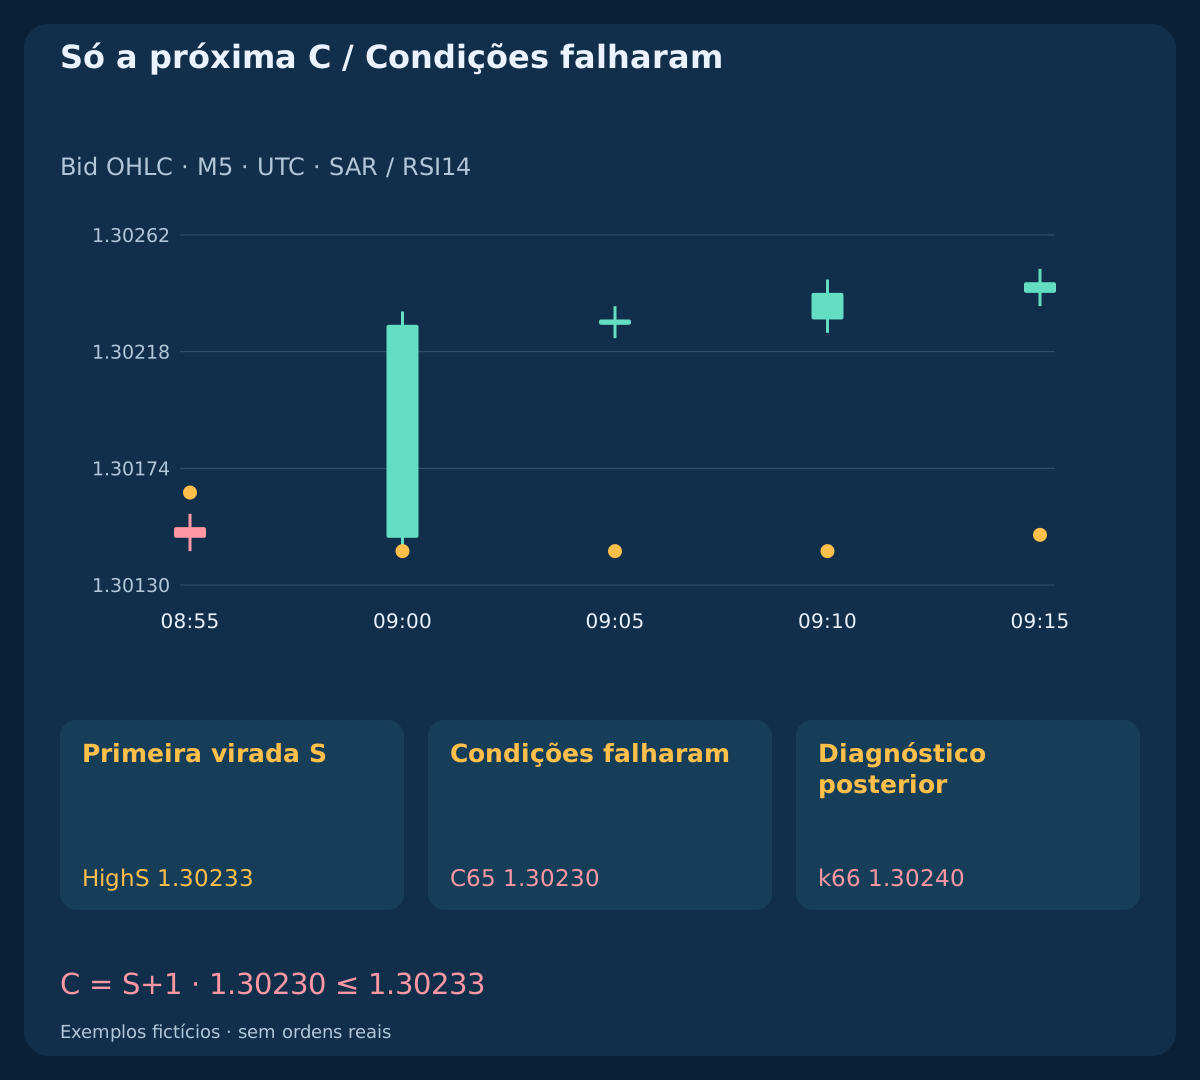
No exemplo C falha, S qualifica, mas a primeira confirmação dá C65 Close=1.30230<=S64 High=1.30233. Ela é descartada nesse fechamento. O candle seguinte alcança k66 Close=1.30240 fora da única posição de confirmação permitida. Sem solicitação e sem C substituta.
Continue detectando viradas SAR brutas. Um candidato futuro exige toda a nova preparação oposta e outra primeira virada. Se C invertida também criar uma virada, registre-a separadamente e aplique as mesmas regras. Falha não autoriza inverter posição. Bloqueios de entrada e controle da conta continuam independentes.
11. Não reutilizar a primeira cotação ruim ou atrasada
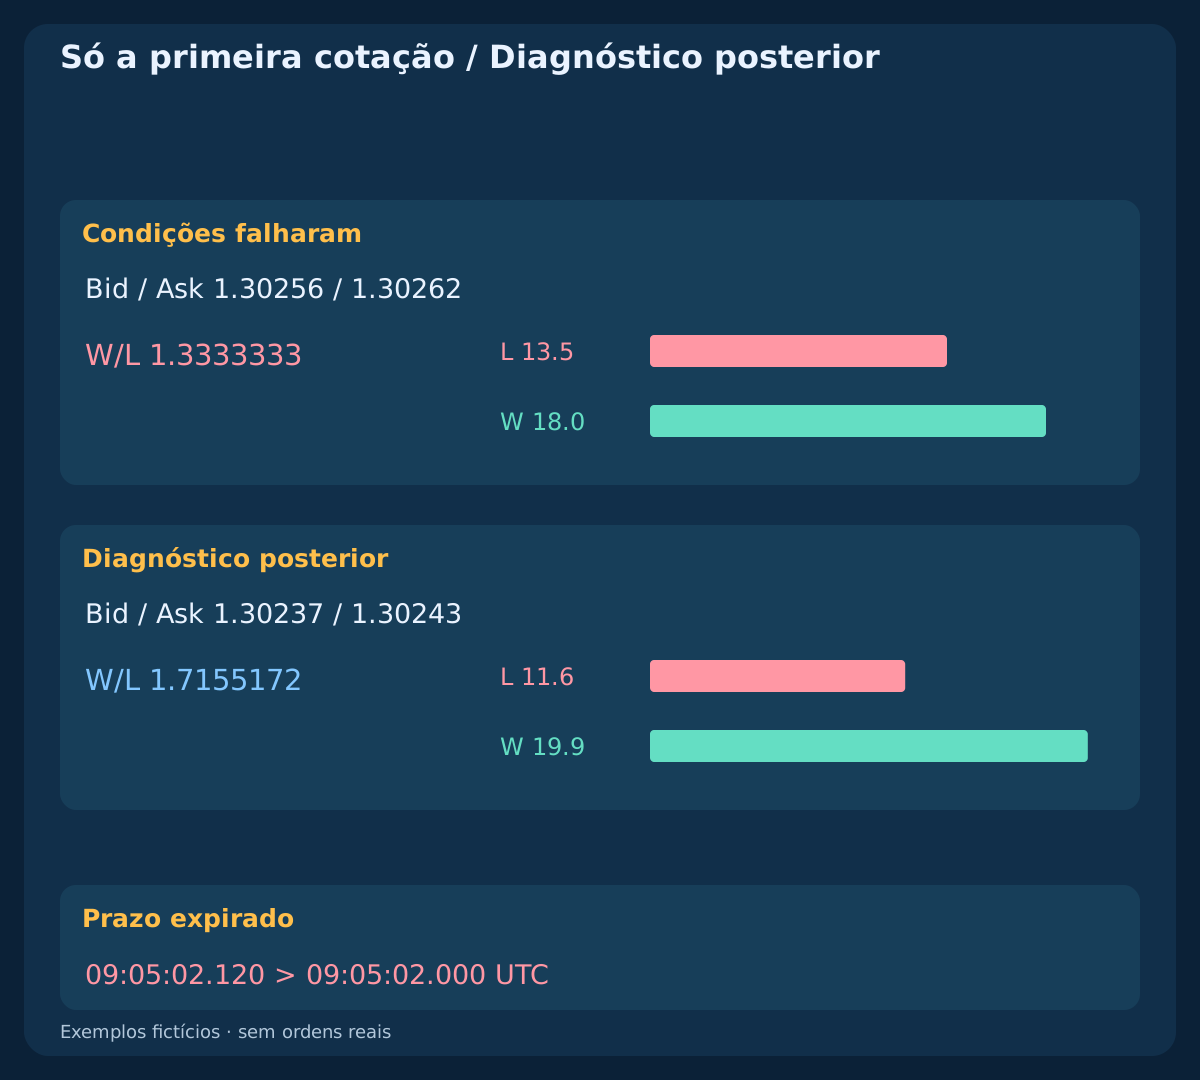
O primeiro par do BUY aceito é Bid/Ask=1.30238/1.30244; F_plan=1.30246, produzindo L=11.7; W=19.8; W/L=1.6923077. Outro exemplo recebe primeiro 1.30256/1.30262; F_plan=1.30264. Com as mesmas saídas fixas resulta L=13.5; W=18.0; W/L=1.3333333 e falha apesar do spread de 0.6 pip.
Seu par posterior 1.30237/1.30243 daria L=11.6; W=19.9; W/L=1.7155172, mas o evento foi consumido: nenhum volume elegível nem solicitação. No caso expirado, o primeiro preço chega às 09:05:02.120, após o limite inclusivo 09:05:02.000. Também não há solicitação. Preços melhores depois não reativam nenhum dos eventos.
12. Dimensionar a solicitação e verificar SELL em Ask
A conta ilustrativa usa equity=$10,000; risk_fraction=0.25%; budget=$25; lot_min=lot_step=0.01; lot_max=1.00. Aplique lots=floor_step(25/(L×10),0.01) e rejeite regras de volume incompatíveis. Os planos principais aceitos usam 0.21 lot; planned_loss=$24.57; planned_net_target=$41.58. O volume diagnóstico 0.18 lot do primeiro preço ruim não está autorizado; reduzi-lo não corrige a relação líquida linear. Nenhuma perda planejada é teto garantido.
O primeiro par SELL é Bid/Ask=1.29756/1.29762; F_plan=1.29754, com as mesmas L e W principais. A execução de entrada fornecida é 1.29755. Depois, o par fictício Bid/Ask=1.29856/1.29862 atinge o stop Ask enquanto Bid permanece abaixo. O relatório de saída dá Ask fill=1.29864. Não deduza execução Ask de candle Bid nem desenhe uma trajetória de candles Ask não observada.
13. Manter saídas fixas e prazo fixo
Não altere stop e alvo aceitos. Sem trailing SAR, ajuste a equilíbrio, saídas parciais ou reversão automática. O limite é D=min(C_close+30 min,12:00 UTC). Se a proteção não fechou, solicite uma única saída na primeira cotação confiável disponível do lado correto em D ou depois. A proteção aceita continua ativa enquanto a resposta é aguardada.
Processe pares cronologicamente: stop/alvo BUY em Bid, SELL em Ask. Na mesma cotação, teste proteção antes da saída por tempo. Um gap pode saltar o nível e a execução informada diferir do gatilho. Ausência de preço no prazo não prova conta sem exposição. Com dados ausentes ou fechamento incerto mantenha o bloqueio e concilie; não invente execução no limite nem resultado zero.
14. Conciliar rejeição, entrada incerta e proteção
Permita uma solicitação de entrada por evento com reserva 0.2 pip=2 points neste contrato. O parâmetro slippage do terminal não garante universalmente a execução. Rejeição definitiva com ausência de exposição verificada consome o evento e exige nova preparação. Em S73 o servidor suposto rejeita stops apesar de mínimo declarado zero. Não há repetição nem execução.
Distinga entry_deadline=C_close+2 s de ack_timeout=request_time+2 s. Timeout não cancela solicitação possivelmente aceita. O caso sem resposta faz uma solicitação e mantém execução e P&L vazios mesmo se o preço atingir o alvo de referência. Concilie posições e histórico antes de nova solicitação. Proteção inicial não suportada bloqueia entrada; execução inesperadamente desprotegida permite um fechamento emergencial em cotação confiável e conciliação se a resposta for incerta. Não amplie saídas para forçar aceitação.
15. Reproduzir observações e relatórios fornecidos
Os arquivos contêm 768 closed Bid bars; 11 raw flips; 3,080 quote updates; 5 simulated entry requests; 3 supplied fills; 0 live orders. Cada caso independente possui 96 bars. O percurso explicitamente suposto, constante por trechos, visita Open, Low/High, High/Low e Close nos deslocamentos declarados. Ask é Bid mais o spread assumido. A construção não recupera ordem intrabar histórica nem Ask a partir de OHLC.
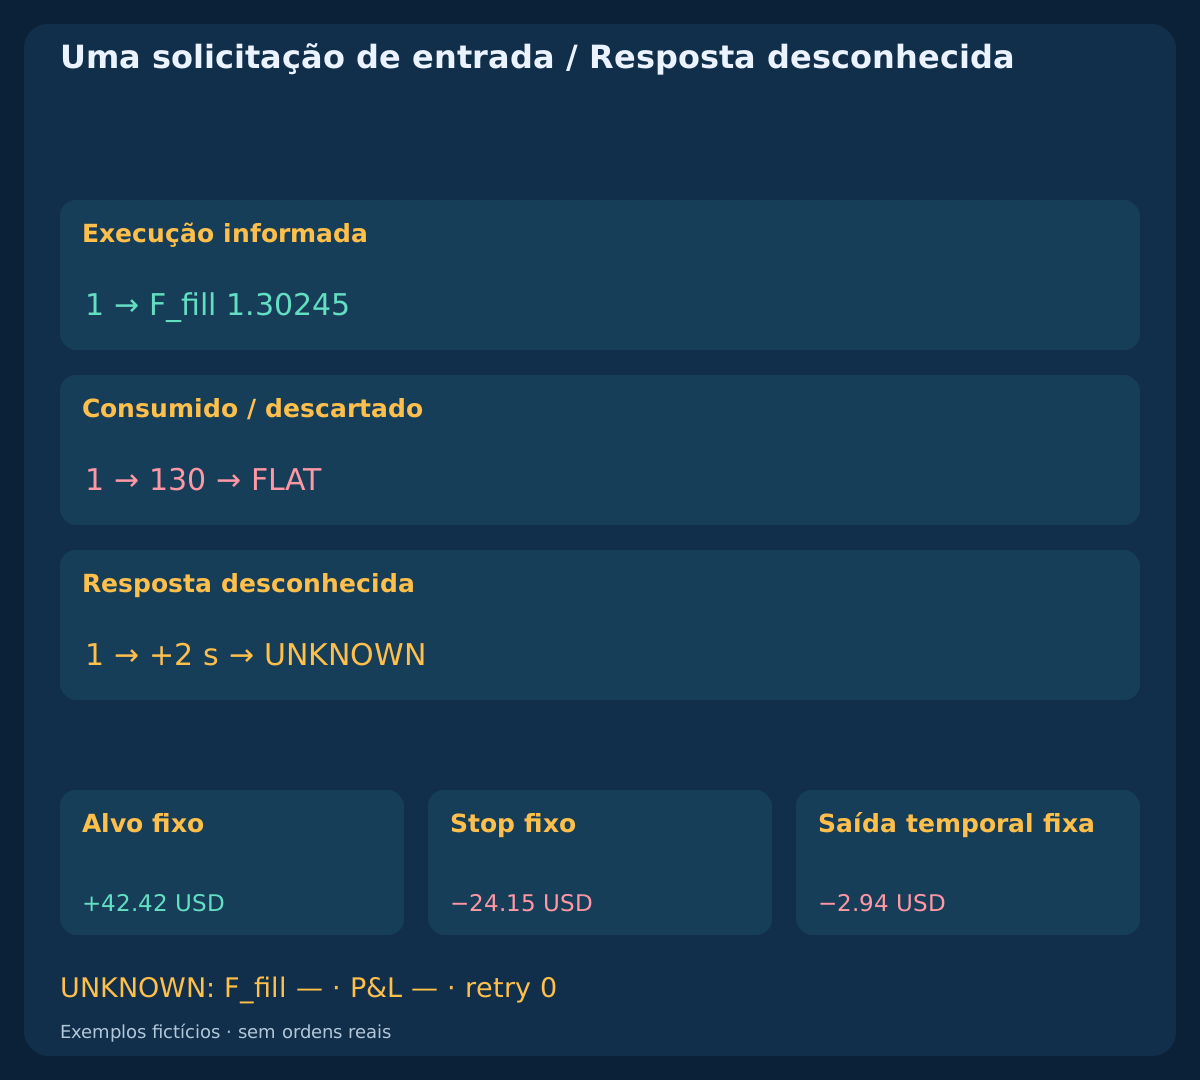
Recalcule independentemente indicadores, preparações, consumo, C, custos, lotes e lados de saída. Resultados líquidos fornecidos BUY target +$42.42; SELL stop −$24.15; time exit −$2.94 após comissão e execuções declaradas. São cálculos monetários construídos, sem desempenho medido, taxa de acerto ou expectativa inferida. Linhas rejeitadas e incertas não têm volume executado nem P&L. Uma cotação do próximo candle em formação confirma o último intervalo fechado sem criar outro candle fechado fictício.
Baixar dados M5 fictícios (CSV)
Baixar viradas brutas e candidatos (CSV)
Baixar cotações e relatórios fictícios (CSV)
| Estado | Solicitações de entrada | Execução informada | Saída informada | P&L líquido fictício, USD |
|---|---|---|---|---|
| CLOSED_TARGET | 1 | 1.30245 | 1.30453 | +42.42 USD |
| CLOSED_STOP | 1 | 1.29755 | 1.29864 | -24.15 USD |
| CLOSED_TIME | 1 | 1.30245 | 1.30237 | -2.94 USD |
| SERVER_REJECTED | 1 | — | — | — |
| REQUEST_UNCERTAIN | 1 | — | — | — |
16. Estudar toda virada em um calendário comum
Fixe referência, preparação, filtros, prazos, saídas, custos e eventos antes de dados inéditos. Preserve viradas sem preparação, fracas, bloqueadas, C falhas, preços ruins, expiradas e incertas. Compare variantes RSI no mesmo calendário bruto SAR. Mudar SAR pode mudar esse calendário e deve ser declarado separadamente.
Use pares confiáveis e evidências de execução; desconhecido continua desconhecido. Compare regimes, bloqueios por notícias, cobertura, demora, rejeições e resultado líquido sob os mesmos limites. Estresse gaps, tarifas, regras do broker e falta de dados. Três resultados encerrados fornecidos não comprovam vantagem. A especificação torna uma hipótese testável, sem comprovar adequação ao uso real.
Perguntas frequentes
Um RSI favorável posterior reativa uma primeira virada fraca?
Não. A primeira virada consome a preparação antes do filtro RSI. Uma leitura melhor no mesmo estado SAR não cria evento. São necessários três novos candles opostos válidos e outra primeira virada.
Um candle M5 posterior substitui uma confirmação falha?
Não. C é somente o candle fechado imediatamente seguinte. Uma ruptura posterior mais limpa não o substitui. Dados fechados ausentes ou inválidos cancelam o evento e exigem nova preparação.
Posso esperar preço melhor depois da primeira cotação falhar?
Não. O primeiro par consome o direito, inclusive por idade, spread, nível, margem líquida ou prazo. Uma relação posterior melhor é apenas diagnóstica, sem volume elegível ou nova solicitação.
O ponto SAR é o stop protetor desta estratégia?
Não. Os gatilhos fixos vêm da faixa S e do buffer declarado, com alvo arredondado para a âncora. Pontos SAR posteriores não os modificam. A saída temporal também exige relatório efetivo de fechamento.
O timeout significa que a ordem foi rejeitada?
Não. Uma solicitação enviada pode continuar incerta depois de vencer a entrada. Bloqueie novas entradas e concilie posições e histórico, sem presumir execução, rejeição ou P&L zero por falta de resposta.
Os exemplos demonstram scalping lucrativo?
Não. Trajetórias e relatórios são inventados, sem ordens reais. Os valores verificam apenas lados de preço e custos. Não são backtests históricos, expectativa medida ou prova de parâmetros ótimos.
Fontes e notas de pesquisa
As referências oficiais MQL4 explicam parâmetros, preços Bid/Ask e proteção de ordens. O cálculo finito é uma referência declarada, coerente com o guia, sem equivalência nativa presumida. Limiares, prazos, trajetórias, custos e relatórios são hipóteses didáticas. Nenhuma API de negociação é chamada.
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI period, price input and buffer shift
- MQL4: OrderSend prices, protection and server restrictions
- MQL4: OrderModify and accepted order changes
Especificação didática com cotações e relatórios inventados. Sem ordens reais, backtest histórico ou rentabilidade medida.