

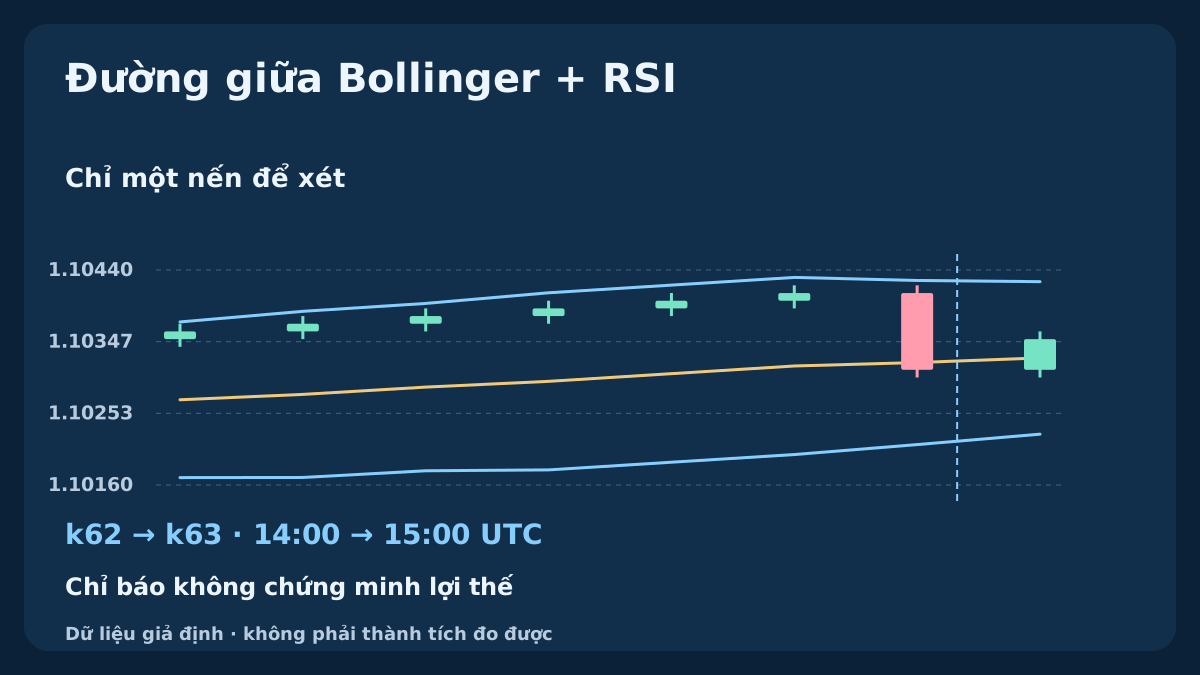
Mô hình nghiên cứu chỉ mua này xét nhịp hồi về đường giữa Bollinger đang tăng, rồi yêu cầu đúng nến H1 đã đóng kế tiếp đóng trở lại phía trên. RSI lọc lần xác nhận đó; chạm dải ngoài tự nó không tạo lệnh. Nếu nến kế tiếp thất bại, cơ hội cũ kết thúc. Dữ liệu giả định có thể tái lập phân biệt nến Bid với kế hoạch mua tại Ask và giải thích vì sao báo giá đầu đắt hơn có thể bị loại.
1. Xác định giả thuyết hồi giá trong xu hướng
Câu hỏi là liệu một nhịp hồi đóng xuyên xuống đường giữa đang tăng, rồi lập tức đóng lại phía trên theo điều kiện cụ thể, có tạo ra nhóm tiếp diễn đáng kiểm tra hay không. Dải mô tả vị trí và độ phân tán; RSI lọc động lượng của giá đóng. Cả hai dùng dữ liệu giá chồng lặp nên đồng thuận không phải bằng chứng độc lập về lợi thế. Đường giữa có thể còn tăng khi thị trường đã yếu đi.
Phiên bản này chỉ nghiên cứu BUY EURUSD. Không SELL, bình quân giá, thêm vị thế, trailing stop, chờ kiểm tra lại tùy ý hay đảo chiều tại dải ngoài. Chạm dải trên không tự động bán, chạm dưới không tự động mua. Các chiến lược Bollinger hồi quy trung bình và squeeze trước đây có sự kiện cùng cách thoát khác; không gộp kết quả.
2. Cố định dữ liệu, giờ UTC và điều kiện tham gia
Dùng OHLC H1 Bid đã đóng, tính dải và RSI trên Close. Nến hồi được đóng trong 07:00–15:00 UTC, từ thứ Hai đến thứ Năm. Nến xét duy nhất đóng một giờ sau trong cùng ngày, không muộn hơn 16:00 UTC. Cần khoảng H1 liên tục, ít nhất 26 nến đã đóng gồm nến hồi, chỉ báo hợp lệ, độ rộng dương và không có vị thế hay yêu cầu vào lệnh đang chờ hoặc chưa rõ kết quả của mô hình.
Quy đổi khoảng nến thực tế của broker sang UTC, kể cả thay đổi múi giờ trong lịch sử; đổi nhãn giờ không đủ. Thiếu nến, chỉ báo không sẵn có hoặc bỏ lỡ đánh giá trực tiếp thì bỏ qua. Không dựng lại nhịp hồi đẹp sau khi biết kết quả nến kế tiếp. Các cơ hội không chồng nhau; nến đang được xét không được đồng thời khởi tạo cơ hội mới.
| Thành phần | Thiết lập đã nêu | Vai trò hoặc giới hạn |
|---|---|---|
| Bollinger Bands | 20 / 2 / Close / shift 0 | Đường giữa, vị trí, độ rộng cố định |
| RSI | 14 / Close / Wilder | Động lượng nến xét: 50–65 |
| Trình tự | Nhịp hồi đóng → H1 kế tiếp | Một nến xét; không cứu muộn |
| Thực thi | Báo giá đầu / thoát Bid cố định | Chi phí trước khối lượng; thoát trong ngày |
3. Nhận diện nhịp hồi đã đóng và cố định thang đo
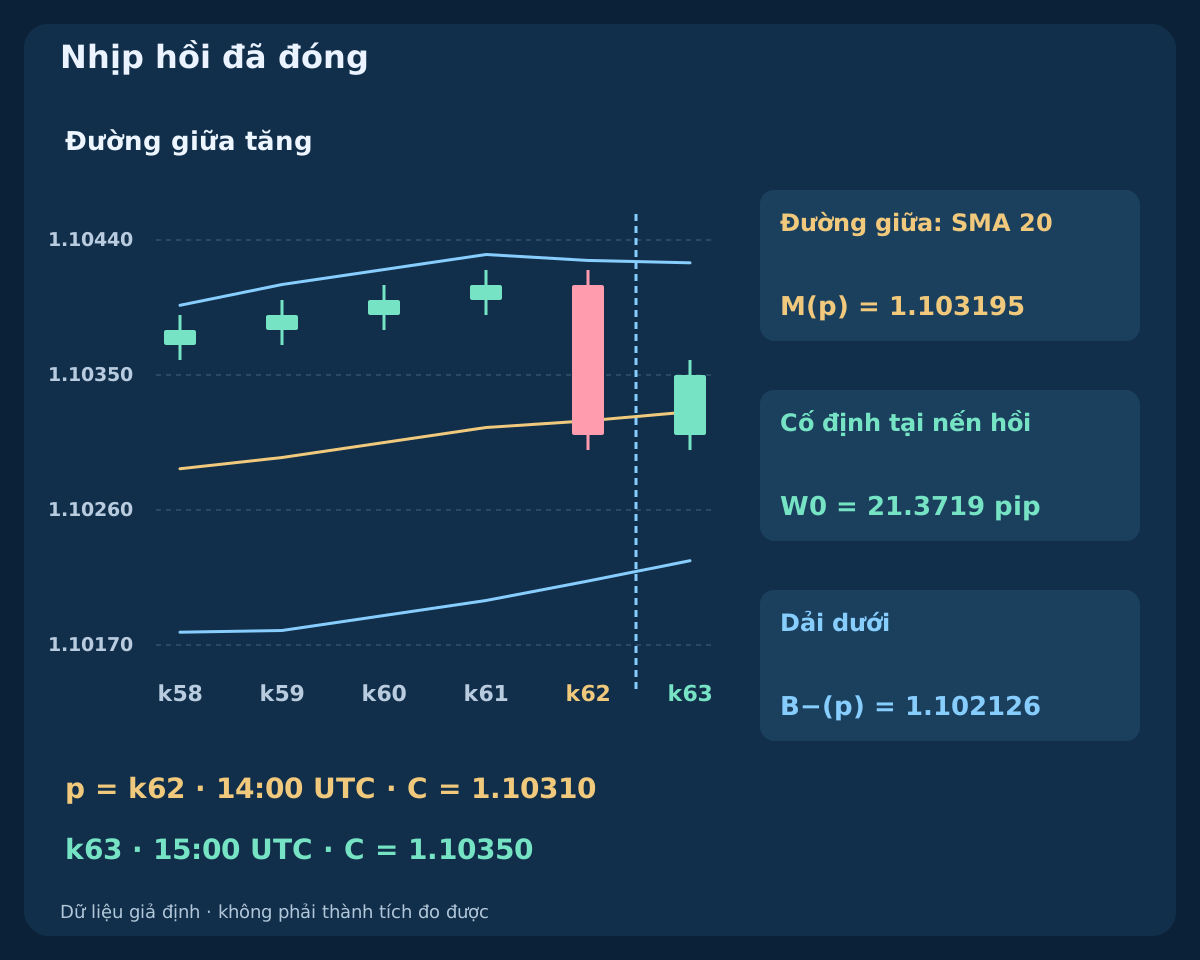
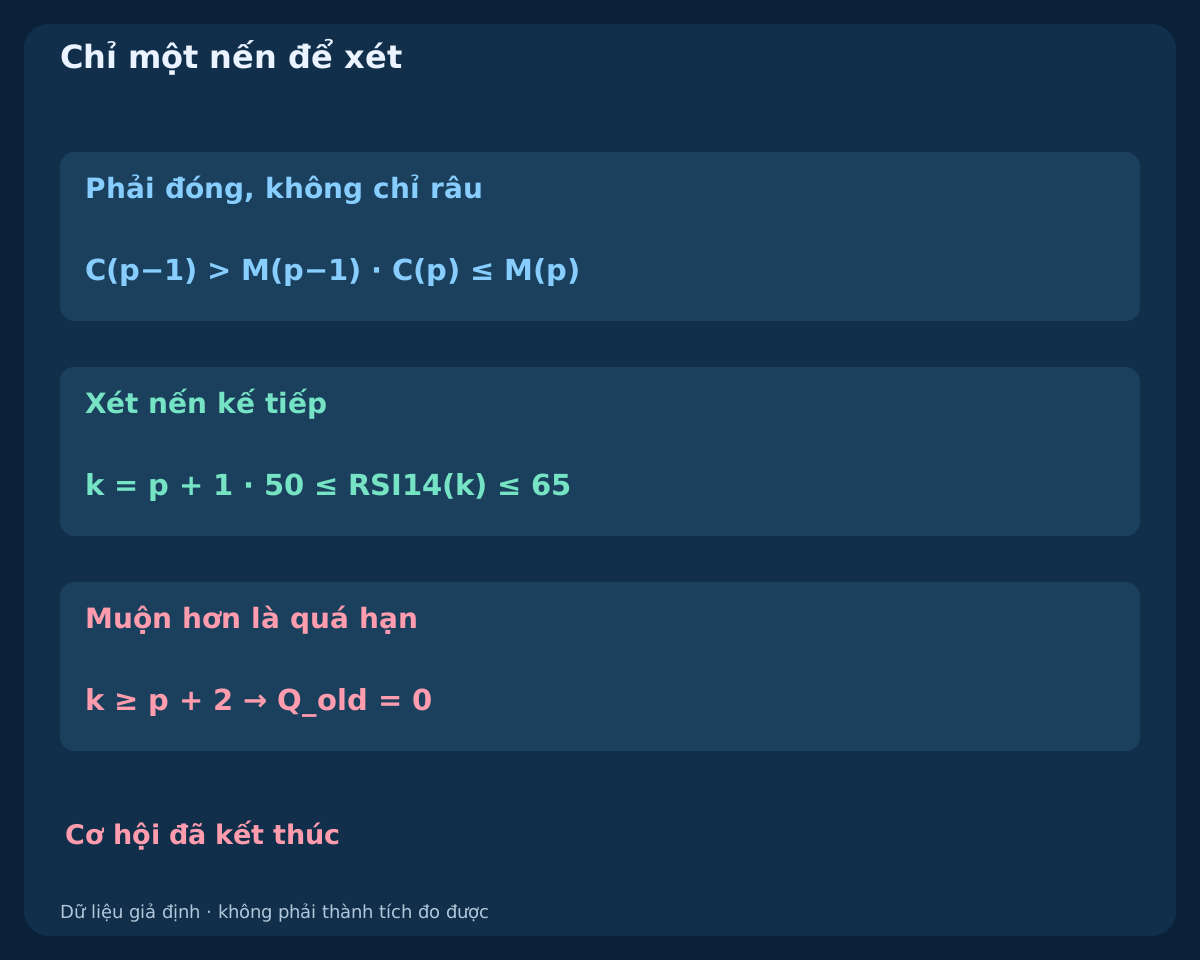
p là nến hồi, C là đóng Bid, L là thấp nhất Bid, M là đường giữa và B− là dải dưới, mỗi giá trị tính tại nến của nó. Chỉ chuẩn bị khi C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) và C(p) ≤ M(p) cùng đúng. Đóng bằng đường giữa được phép; chạm dải dưới thì không. Chỉ có râu xuống dưới M nhưng đóng còn trên không khởi tạo mô hình này.
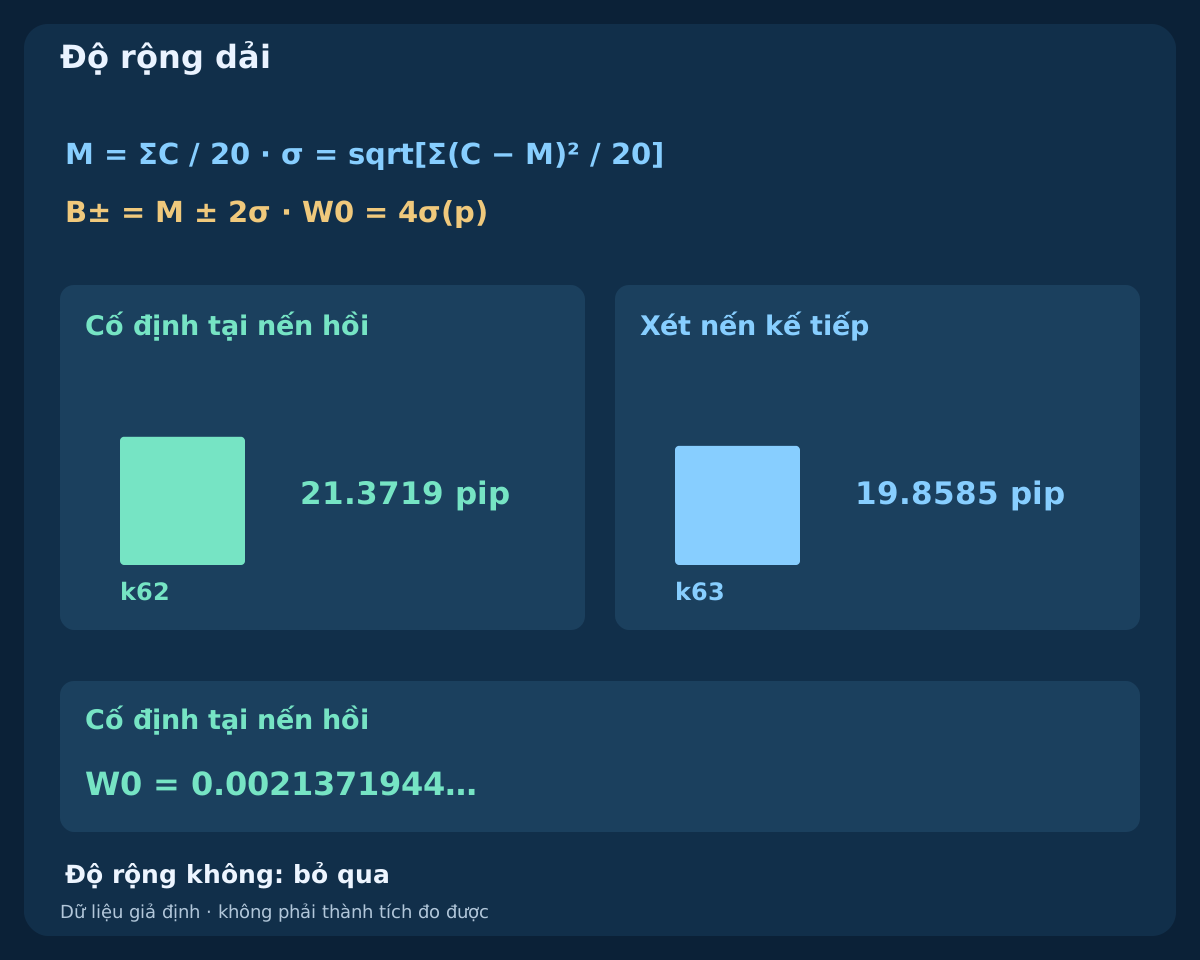
Tại lần đóng đó, cố định W0 = B+(p) − B−(p) = 4σ(p). W0 là khoảng giá dùng cho đệm bảo vệ và giới hạn đuổi giá, không phải xác suất hay ATR có giá trị tương đương. Các dải của nến sau được tính lại để xét nến đó, nhưng không thay W0. Đường giữa phẳng, độ rộng bằng không hay chạm dải dưới đều không tạo cơ hội có thể cứu lại sau này.
4. Chỉ chấp nhận đúng nến kế tiếp với RSI phù hợp
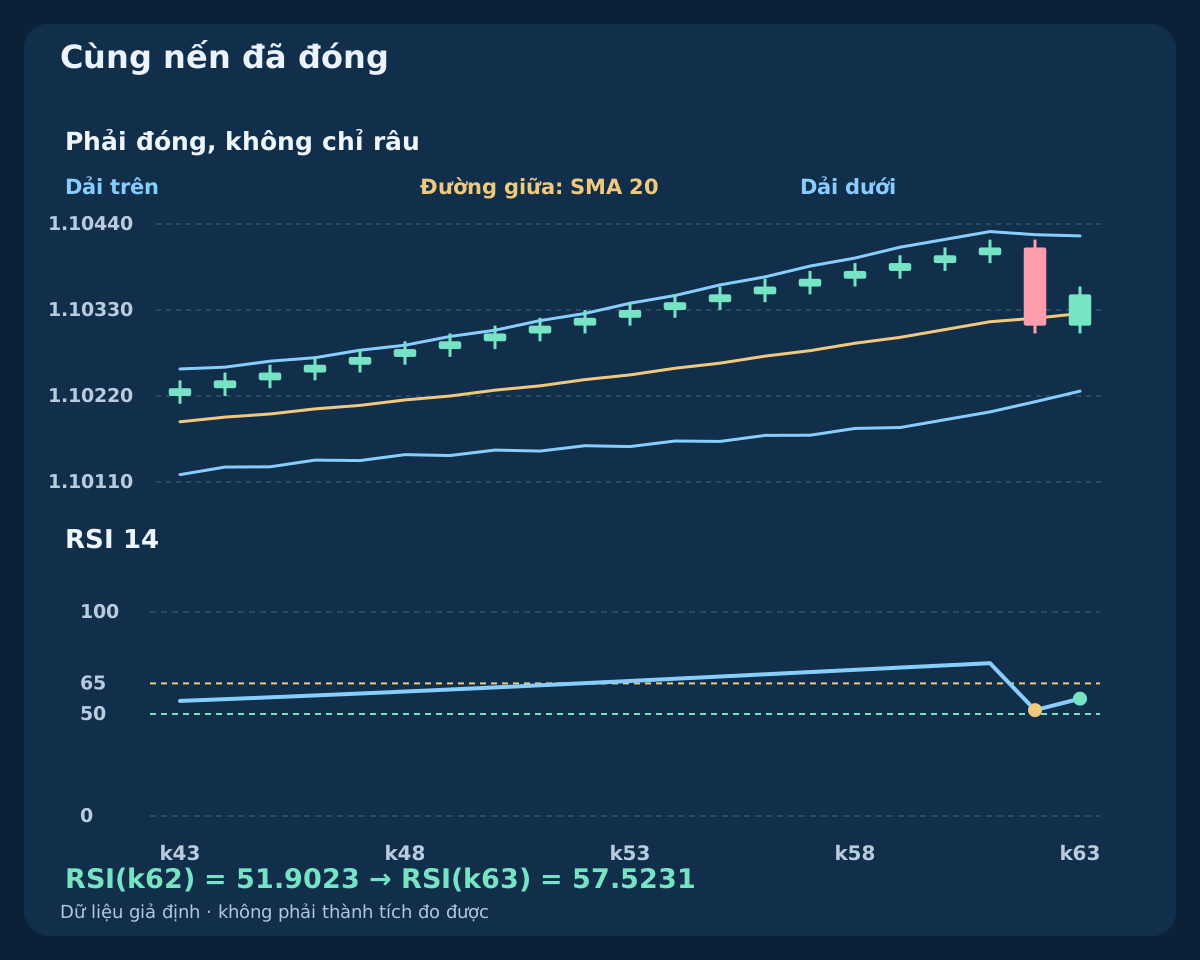
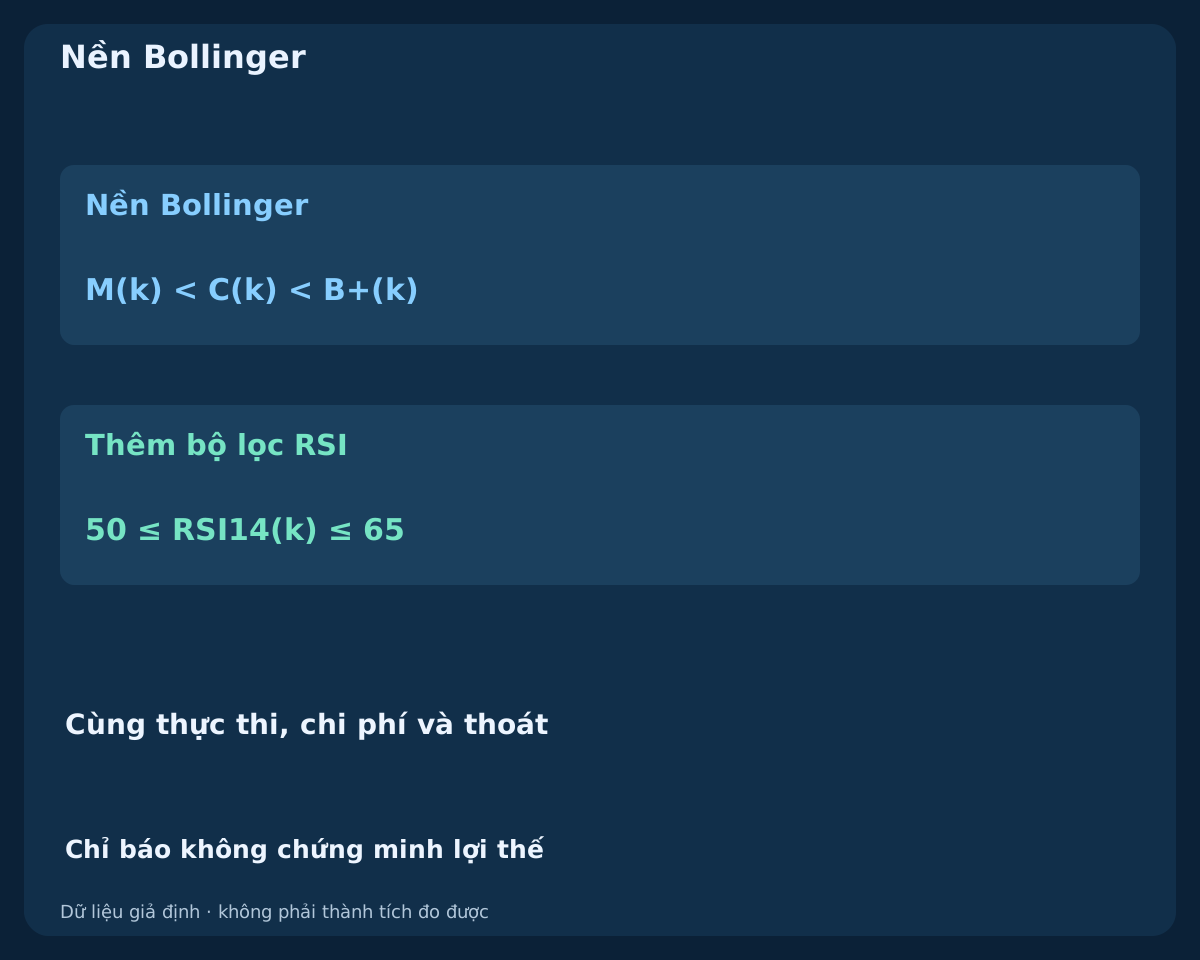
Chỉ xét k = p + 1. Yêu cầu M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) và 50 ≤ RSI14(k) ≤ 65. Khoảng RSI gồm cả hai biên. Đóng bằng M chưa phải trở lại phía trên; đóng bằng hoặc vượt dải trên là sự kiện khác và bị loại. Không cần thêm giao cắt RSI hay điều kiện quá bán.
Nến xét kết thúc cơ hội dù đạt hay không. Giá vẫn dưới giữa, chạm dưới, mất độ dốc hoặc RSI không đạt đều không được sửa bằng đợt tăng muộn hơn. Cơ hội mới cần một nhịp hồi đủ điều kiện mới sau nến này, từ nến trước đóng trên M xuống đóng tại hoặc dưới M, khi vị thế và yêu cầu đã được đối soát rõ.
5. Nêu chính xác phép tính dải và RSI
Tính M(k) = Σ C(i)/20 từ hai mươi giá đóng hoàn tất gần nhất, gồm k. Độ lệch chuẩn tổng thể dùng ở đây là σ(k) = sqrt[Σ(C(i) − M(k))²/20], sau đó B±(k) = M(k) ± 2σ(k), không dịch đường. Chia cho mười chín, dùng EMA giữa, giá áp dụng khác hoặc dịch dải tạo tham chiếu khác. Hai độ lệch chuẩn không bảo đảm một tỷ lệ giá cố định nằm trong dải.
Với RSI, tách thay đổi giá đóng tăng và giảm, khởi tạo mỗi trung bình bằng mười bốn thay đổi đầu rồi cập nhật qua W(k) = [13W(k−1) + x(k)]/14 và RSI = 100G/(G + D) với đầu vào không âm g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. Quy ước G và D đều bằng không cho năm mươi; G dương, D bằng không cho một trăm, ngược lại cho không. Giá trị ban đầu chưa có để trống. So sánh đầu ra và cách khởi tạo thực trước khi khẳng định trùng terminal. Trong MQL4, dịch đường dải và chỉ số buffer lịch sử là hai tham số khác. Nến đang hình thành không thay cho xác nhận đóng.
6. Tách tín hiệu đạt khỏi quyết định với báo giá đầu
Sau nến đạt đóng tại t, chỉ xét cặp Bid/Ask đầu tiên quan sát được. Yêu cầu chưa gửi chỉ được gửi trong 0 ≤ elapsed < 10 s, với tuổi báo giá tối đa 2 s. Cần spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, khoảng Ask-stop trong 5–30 pips và tỷ lệ lợi nhuận ròng/lỗ dự kiến ít nhất 1.5. Báo giá phải đúng thứ tự, Bid trên stop và Ask dưới mục tiêu.
Kiểm tra bước tick thực, khoảng cách broker, bảo vệ đính kèm, khối lượng và margin trước khi gửi. Báo giá đầu không đạt, không có giá trước hạn hoặc bị từ chối rõ ràng đều kết thúc cơ hội. Không chờ giá tốt hơn. Yêu cầu gửi đúng hạn vẫn có thể khớp sau đó; hết cửa sổ gửi ở phía khách không hủy lệnh tại broker.
7. Ghi riêng từng nguyên nhân bị loại
Tách giờ không hợp lệ, thiếu lịch sử, đang có vị thế, không có đóng xuyên thực, giữa không tăng, chạm dưới, độ rộng không, không trở lại trên ngay nến sau, vươn tới dải trên và RSI thất bại. Phần thực thi ghi báo giá cũ, spread hoặc đuổi giá quá mức, bảo vệ, tỷ lệ ròng, khối lượng, margin và broker từ chối. Giảm lot không sửa tín hiệu hay tỷ lệ không hợp lệ.
Đếm riêng cơ hội gốc, nến đủ điều kiện và yêu cầu thực sự đã gửi: chúng trả lời các câu hỏi khác nhau. Thiếu nến kế tiếp thì cơ hội hết tại giờ đóng dự kiến, không lấy nến muộn hơn thay vào. Đổi khoảng độ dốc, vùng RSI, hạn một nến hoặc giờ giao dịch phải thành phiên bản riêng có ghi nhận, gồm cả các lựa chọn bị bỏ.
8. Tái lập toàn bộ lịch sử giả định
CSV cung cấp 64 nến H1 với giờ đóng bắt đầu 2026-07-06 00:00 UTC và giá đóng đầu 1.10000. Các thay đổi tính bằng pip là (+5,−4) × 20, sau đó +1 × 21, −10 và +4; ở đây 1 pip = 0.00010. Đường giá được dựng để giải thích điều kiện, không phải mẫu thị trường nhằm ước lượng tỷ lệ thắng.
Mỗi mở sau bằng đóng trước; cao nhất cách giá lớn hơn giữa mở và đóng một pip phía trên, thấp nhất cách giá nhỏ hơn một pip phía dưới. Mở đầu bằng đóng đầu với cùng quy tắc cực trị. Toàn bộ đầu vào, trung bình, độ lệch, thành phần RSI, độ rộng cố định và trạng thái có sẵn. Trống là chưa có. File kết thúc tại k63, không có kết quả tương lai hay đường lợi nhuận.
9. Đọc nhịp hồi và lần trở lại hợp lệ trong ví dụ
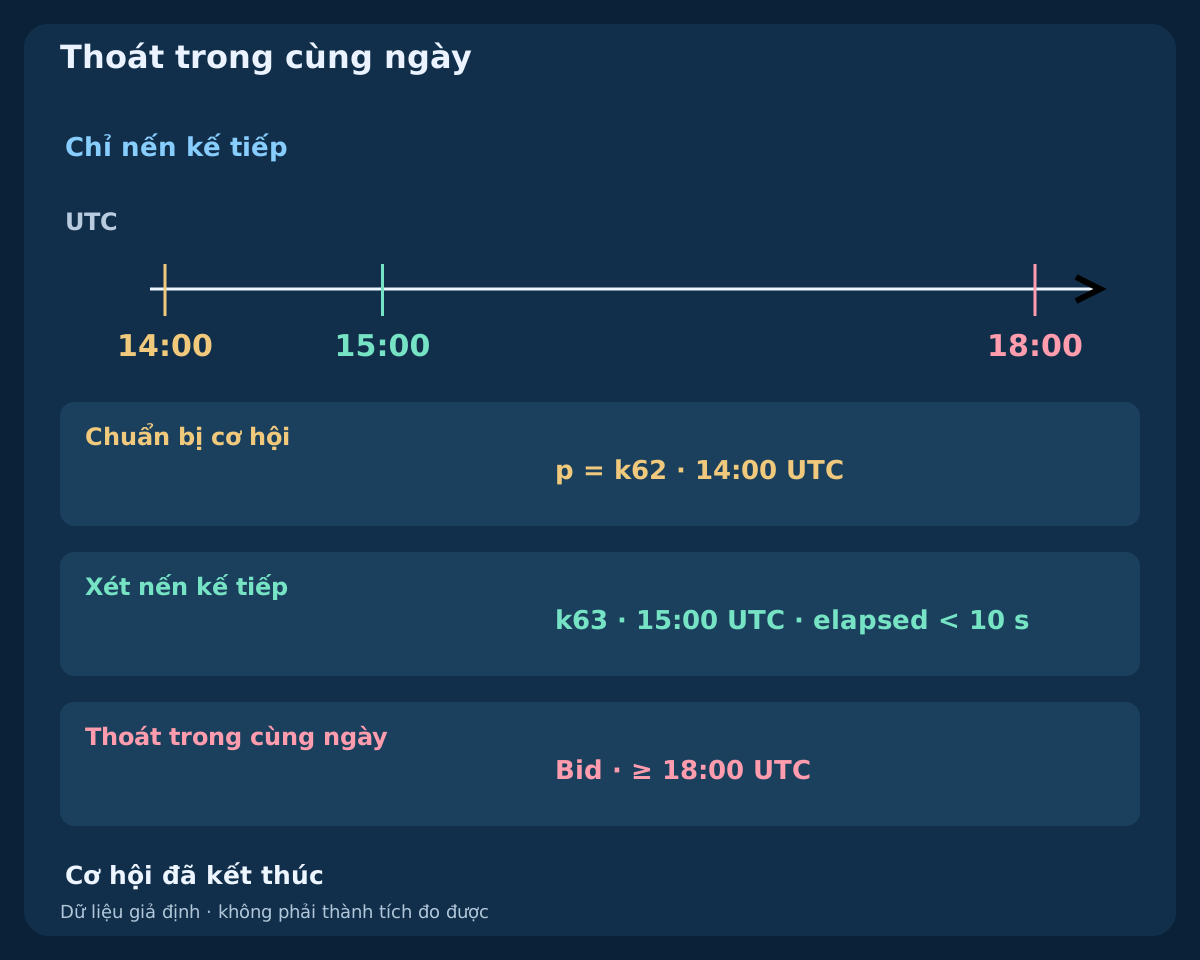
Ở k61, Bid đóng 1.10410 trên giữa 1.103150. Nhịp hồi p = k62 hoàn tất lúc 2026-07-08 14:00 UTC: đóng 1.10310 dưới giữa 1.103195, nhưng thấp nhất 1.10300 vẫn trên dải dưới. Đường giữa cao hơn năm nến trước. Cố định độ rộng 21.3719 pips, không dùng độ rộng của nến xét.
Nến xét duy nhất k63 đóng lúc 15:00 UTC. Đóng 1.10350 trên giữa 1.103255 và dưới dải trên; thấp nhất còn trên dải dưới, độ dốc vẫn dương. RSI từ 51.9023 lên 57.5231 nên nến đạt. Số hiển thị được làm tròn nhưng quyết định dùng đủ độ chính xác. Đạt tín hiệu chưa phải đã khớp, và đường giá sau đó cố ý không được cung cấp.
| Nến | Đóng Bid | Giữa | RSI 14 | Chuẩn bị | Nến xét | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Cố định stop Bid theo cấu trúc và mục tiêu từ tín hiệu
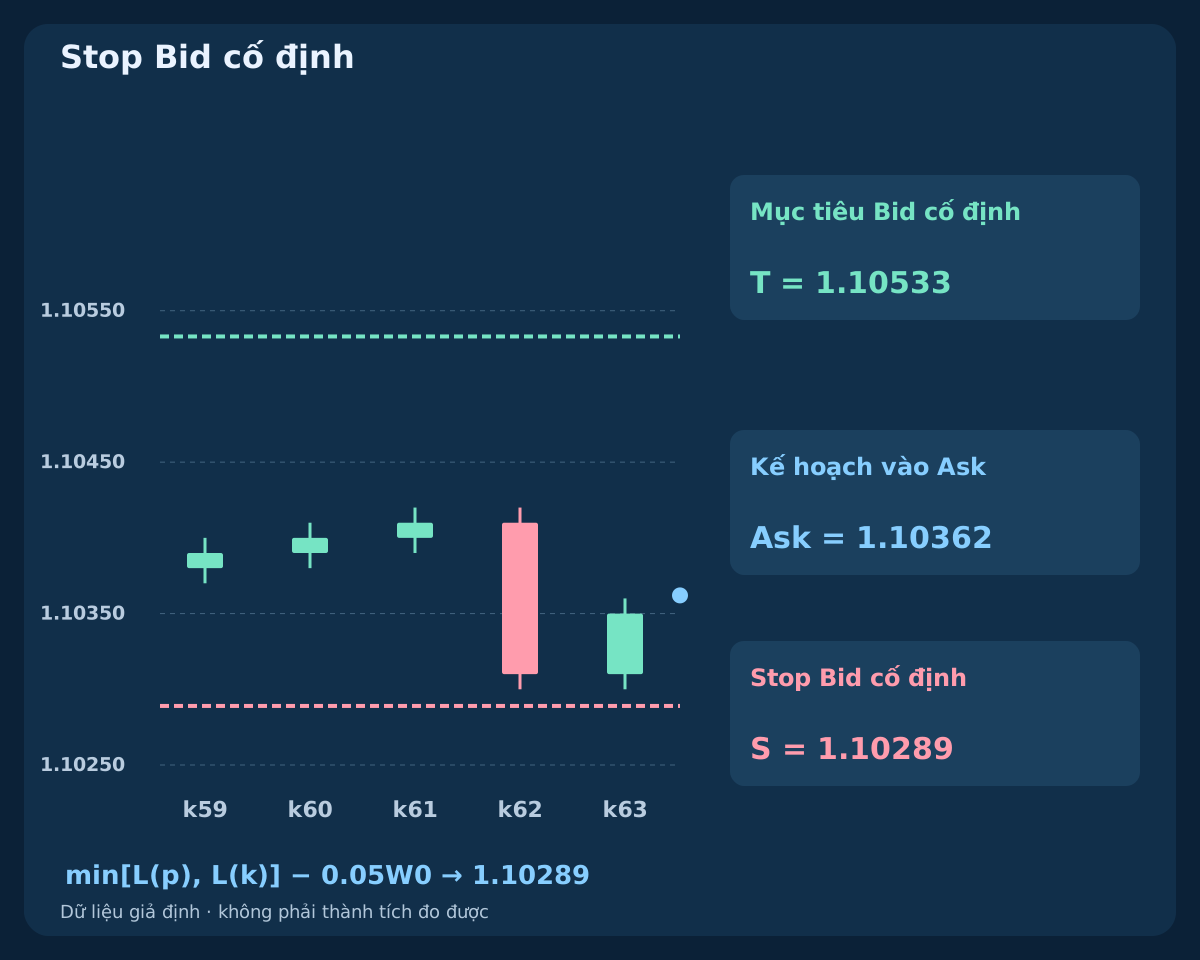
Đặt S_raw = min[L(p), L(k)] − 0.05W0, làm tròn stop BUY xuống lưới tick thực, rồi tính và cũng làm tròn xuống T_raw = C(k) + 3[C(k) − S]. Hai mức thoát Bid được cố định trước khi kiểm tra giá vào. Đệm dùng độ rộng cố định của nến hồi. Không thay mục tiêu bằng dải trên tương lai hay kéo stop theo đường giữa đang di chuyển.
Thấp nhất nhỏ hơn là 1.10300, stop chưa làm tròn khoảng 1.10289314. Với lưới giả định 0.00001 thu được S = 1.10289 và T = 1.10533. Mục tiêu là ba khoảng từ giá đóng tín hiệu, không bảo đảm gấp ba rủi ro ròng thực. Ask vào lệnh, chi phí và làm tròn đổi tỷ lệ này nên phải kiểm tra riêng.
11. So sánh hai báo giá đầu sau đủ chi phí
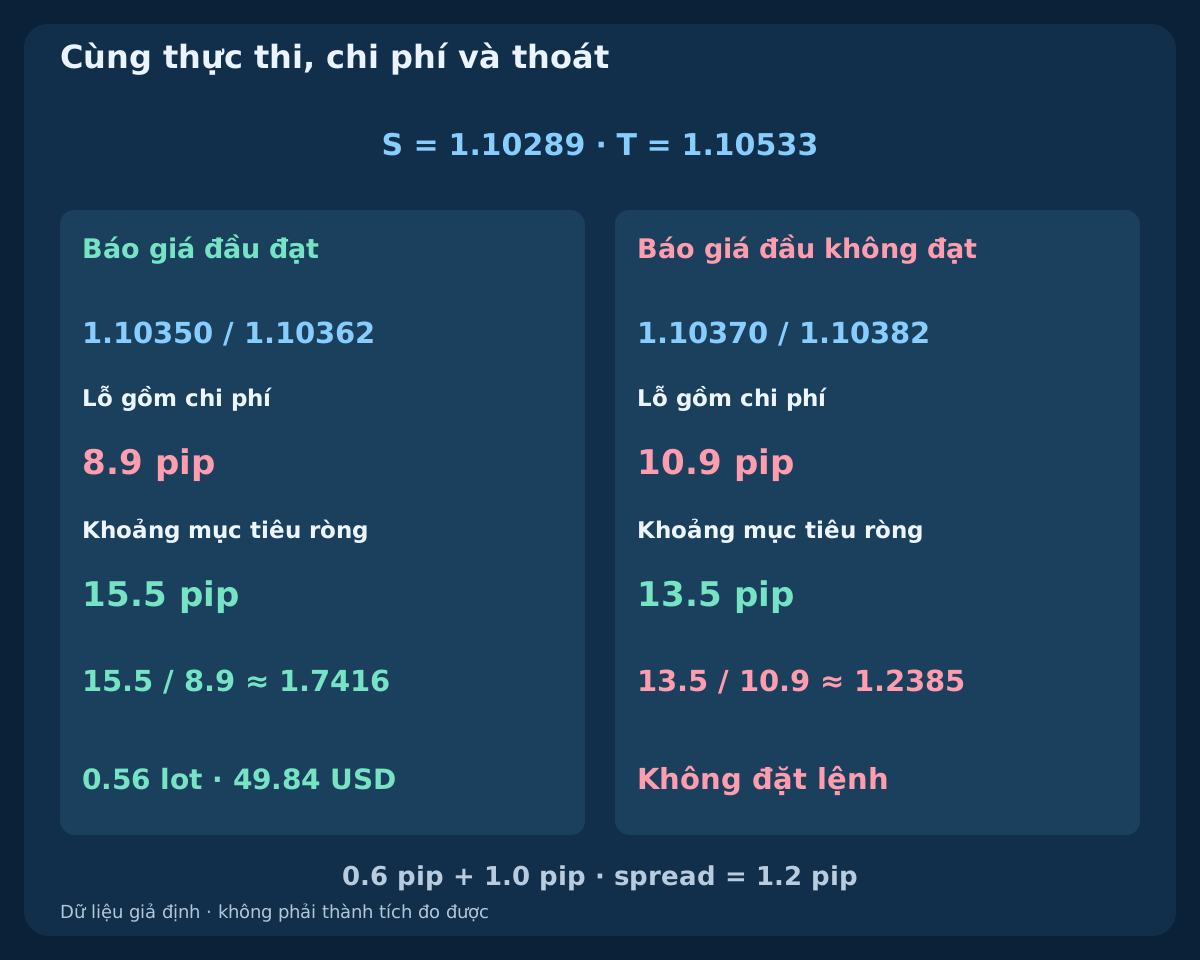
Giả sử báo giá đầu lúc 15:00:02 UTC là 1.10350 / 1.10362 Bid/Ask. Spread 1.2 pips, khoảng từ Ask tới stop Bid 7.3 pips. Hoa hồng hai chiều 0.6 pip cộng tổng dự phòng thực thi bất lợi 1.0 pip cho lỗ dự kiến 8.9 pips, mục tiêu ròng 15.5 pips và tỷ lệ 1.7416. Các phép kiểm tra này đạt, còn phải đáp ứng điều kiện broker khác.
Nếu báo giá đầu thay bằng 1.10370 / 1.10382, spread giữ nguyên và đuổi giá 3.2 pips vẫn dưới trần cố định khoảng 5.3430 pips. Nhưng lỗ 10.9 pips, mục tiêu ròng 13.5 pips và tỷ lệ 1.2385 buộc phải loại. Đây là hai kịch bản thay thế cho báo giá đầu, không phải chờ rồi chọn. Vào Ask và thoát Bid đã tính ảnh hưởng spread; cộng lần nữa là tính trùng. Trượt giá thực có thể vượt dự phòng.
| Báo giá đầu | Bid / Ask | Stop trước phí (pip) | Lỗ + phí | Mục tiêu ròng | Tỷ lệ | Quyết định |
|---|---|---|---|---|---|---|
| Chấp nhận được | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Đạt |
| Đắt hơn | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Loại |
12. Làm tròn khối lượng xuống từ ngân sách tiền
Minh họa: equity 10000 USD và tỷ lệ nghiên cứu 0.5% cho ngân sách 50 USD. Với hợp đồng chuẩn 100000 EUR, giá trị pip 10 USD mỗi lot trong tài khoản USD và bước khối lượng 0.01, chia ngân sách cho lỗ dự kiến mỗi lot rồi làm tròn xuống. Báo giá đạt cho 0.56 lots và rủi ro dự kiến 49.84 USD.
Dùng hợp đồng, giá trị tick, quy đổi tiền tài khoản, khối lượng tối thiểu/tối đa, bước và margin thực. Nếu mức tối thiểu vượt ngân sách, bỏ qua thay vì làm tròn lên. Báo giá bị loại không sinh lệnh dù đổi khối lượng cho vừa ngân sách. Cần giới hạn phơi nhiễm danh mục riêng. Ngân sách và stop không bảo đảm lỗ tối đa khi gap, mất kết nối hay lỗi thực thi.
13. Giữ bảo vệ cố định và thoát trong ngày
Giữ stop và mục tiêu Bid ban đầu. Nếu còn vị thế, yêu cầu đóng tại Bid thực thi đầu tiên từ 18:00 UTC trong ngày của nến hồi. RSI mới, đường giữa hay chạm dải trên không thêm quy tắc thoát. Không tự đảo chiều hay vào lại từ cơ hội cũ. Sự cố có thể làm chậm thoát theo giờ.
Ask chạm mục tiêu không chứng minh BUY đã đạt mục tiêu Bid: Ask 1.10533 / Bid 1.10521 vẫn để Bid dưới mục tiêu. Nến tương lai tưởng tượng có H = 1.10550 và L = 1.10270 sẽ phủ cả hai mức thoát nhưng không cho biết thứ tự. Cần tick hoặc ghi rõ không xác định, không chọn kết quả có lãi. Nến tương lai đó không thuộc CSV.
14. Đối soát lệnh chưa rõ trước cơ hội mới
Ghi thời điểm đóng nến hồi và nến xét, độ rộng cố định, chỉ báo chính xác, báo giá đầu kèm giờ, định danh yêu cầu, khối lượng, khớp thực và bảo vệ. Phản hồi gián đoạn hay timeout không chứng minh bị từ chối. Đối soát vị thế và lệnh broker trước khi gửi lại; BUY đủ khối lượng lặp có thể nhân đôi phơi nhiễm. Hạn gửi không phải thời hạn hiệu lực của lệnh thị trường.
Nếu khớp mà thiếu bảo vệ bắt buộc, thử đóng ngay có kiểm soát và chặn lệnh mới tới khi giải quyết trạng thái vị thế cùng yêu cầu. Đóng thất bại hoặc một phần vẫn để lại rủi ro cần theo dõi. Không tự đổi mức, nới stop hay coi như không có vị thế sau phản hồi chưa rõ. Mẫu hình mới không xóa thực thi chưa giải quyết.
15. Kiểm tra phần giá trị thêm của RSI trên cùng nền Bollinger
So sánh cùng mô hình hồi về giữa tăng rồi trở lại trên ở nến sau, có và không có RSI. Giữ lịch, loại chạm dưới, đệm stop cố định, mục tiêu, báo giá đầu, chi phí, khối lượng và thoát giờ như nhau. Theo dõi vị thế từng mô hình theo thời gian: bỏ một lệnh có thể mở cơ hội tiếp theo, nên chỉ xóa vài dòng trong danh sách đã hoàn tất là không đủ.
Dùng Bid/Ask hoặc tick phù hợp, từ chối thực tế và xác nhận ở giai đoạn thời gian sau. Báo cáo kỳ vọng ròng, drawdown, cỡ mẫu, bất định, lệnh thắng bỏ lỡ và toàn bộ thiết lập thử. Xét độ nhạy mà không chọn người thắng mới cho mỗi giai đoạn. Đồ thị đẹp, tỷ lệ thắng cao hay phép tính đúng không chứng minh có lời. CSV kiểm tra định nghĩa, không phải lợi thế.
16. Dùng danh sách tái lập trước khi thử nghiệm
Xác nhận UTC, nến hoàn tất, đóng trước trên M, giữa tăng, loại chạm dưới và W0 cố định. Chỉ xét nến kế tiếp với bất đẳng thức giá nghiêm ngặt cùng biên RSI có tính giá trị bằng. Sau đó kiểm tra tuổi báo giá, hạn, spread, đuổi giá, bảo vệ chuẩn hóa, tỷ lệ ròng, ngân sách, khối lượng và margin. Lưu cả hủy bỏ và phản hồi chưa rõ bên cạnh lệnh đã đóng.
Đây là phần hoàn tất ba chiến lược sau ba hướng dẫn: MACD với RSI, EMA với ADX và ATR, cùng nhịp hồi Bollinger với RSI này. Sự kiện khác nhau phải kiểm tra riêng. Đặc tả chính xác giúp xem xét giả định, không khuyến nghị giao dịch thật hay hàm ý thêm chỉ báo sẽ tạo lợi nhuận.
Câu hỏi thường gặp
Chạm đường giữa đã đủ để mua chưa?
Chưa. Cần nhịp hồi đã đóng tại hoặc dưới giữa đang tăng sau nến trước đóng trên, không chạm dải dưới, rồi đúng nến kế tiếp đóng trở lại trên. RSI, thực thi và rủi ro cũng phải đạt.
RSI phải cắt năm mươi hoặc vào quá bán không?
Không. RSI tại nến được xét phải từ năm mươi đến sáu mươi lăm, gồm cả hai biên. Một sự kiện giao cắt hay đảo chiều quá bán là đặc tả khác. Giá trị nến đang chạy không được tính.
Đợt tăng muộn có cứu nến kế tiếp thất bại không?
Không. Nến xét kết thúc cơ hội kể cả bị loại. Cần nhịp hồi mới đủ điều kiện sau đó, với vị thế và yêu cầu đã rõ. Không dùng lại nhịp hồi cũ để chờ một lần xác nhận muộn.
Vì sao cố định độ rộng trong khi dải vẫn thay đổi?
Dải của nến xét dùng kiểm tra tín hiệu; bảo vệ và trần đuổi giá dùng độ rộng từ nến hồi. Hai nhiệm vụ khác nhau. Biến động sau đó không được viết lại kế hoạch rủi ro ban đầu.
Mục tiêu ba khoảng có nghĩa tỷ lệ ròng ba trên một không?
Không. Mục tiêu neo vào đóng Bid tín hiệu. Ask thực, hoa hồng, dự phòng và lưới tick quyết định lợi nhuận và lỗ ròng dự kiến. Kịch bản báo giá đầu đắt hơn không đạt phép kiểm tra này.
Các hình là backtest hay bằng chứng lợi nhuận không?
Không. Lịch sử giả định đầy đủ dừng ở tín hiệu. Các nhánh báo giá minh họa tính toán và từ chối, không có kết quả tương lai, tỷ lệ thắng đo được hay thành tích EA thương mại.
Nguồn và ghi chú nghiên cứu
John Bollinger giải thích các dải và lưu ý rằng chạm dải không tự động là tín hiệu. MetaQuotes mô tả iBands và iRSI. Trình tự, ngưỡng, độ lệch chuẩn tổng thể, khởi tạo RSI trên lịch sử hữu hạn, dữ liệu giả định và thực thi được định nghĩa riêng ở đây. Đây là đặc tả nghiên cứu gốc, không phải chiến lược được những nguồn đó xác nhận hay bằng chứng EA có lãi.
Đặc tả nghiên cứu để học tập. Giá, hình và kế hoạch báo giá là giả định. Forex có rủi ro; chỉ báo, lệnh bảo vệ và ngân sách không bảo đảm lợi nhuận hay mức lỗ tối đa.