

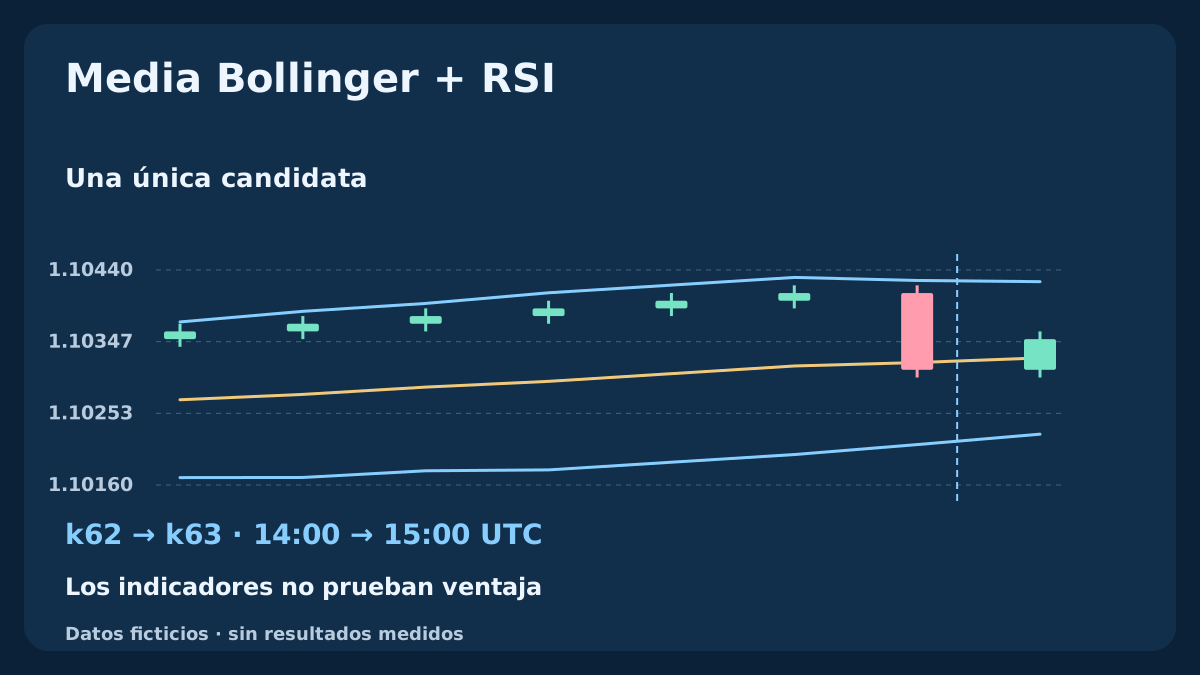
Este modelo de investigación, solo comprador, estudia un retroceso a una banda media de Bollinger ascendente y su recuperación en la siguiente vela H1 cerrada. El RSI filtra esa recuperación; tocar una banda exterior no genera una operación. Si falla la vela siguiente, termina la oportunidad. Los gráficos usan datos ficticios reproducibles y distinguen las velas Bid del plan de entrada Ask.
1. Definir una hipótesis de retroceso en tendencia
Se investiga si un retroceso cerrado a través de una media ascendente, seguido inmediatamente de una recuperación controlada, delimita casos de continuación que merezcan estudiarse. Las bandas describen posición y dispersión; el RSI filtra el impulso de los cierres. Ambos usan precios solapados: su coincidencia no demuestra una ventaja independiente. La media puede seguir subiendo aunque el mercado ya se debilite.
Esta versión solo estudia compras de EURUSD. No incluye ventas, promediar posiciones, piramidar, trailing stop, retesteos discrecionales ni entradas de reversión en bandas exteriores. Tocar la banda superior no basta para vender, ni tocar la inferior para comprar. Los modelos anteriores de reversión a la media y compresión de Bollinger tienen otros eventos y salidas; sus resultados no deben mezclarse.
2. Fijar datos, horario UTC y elegibilidad
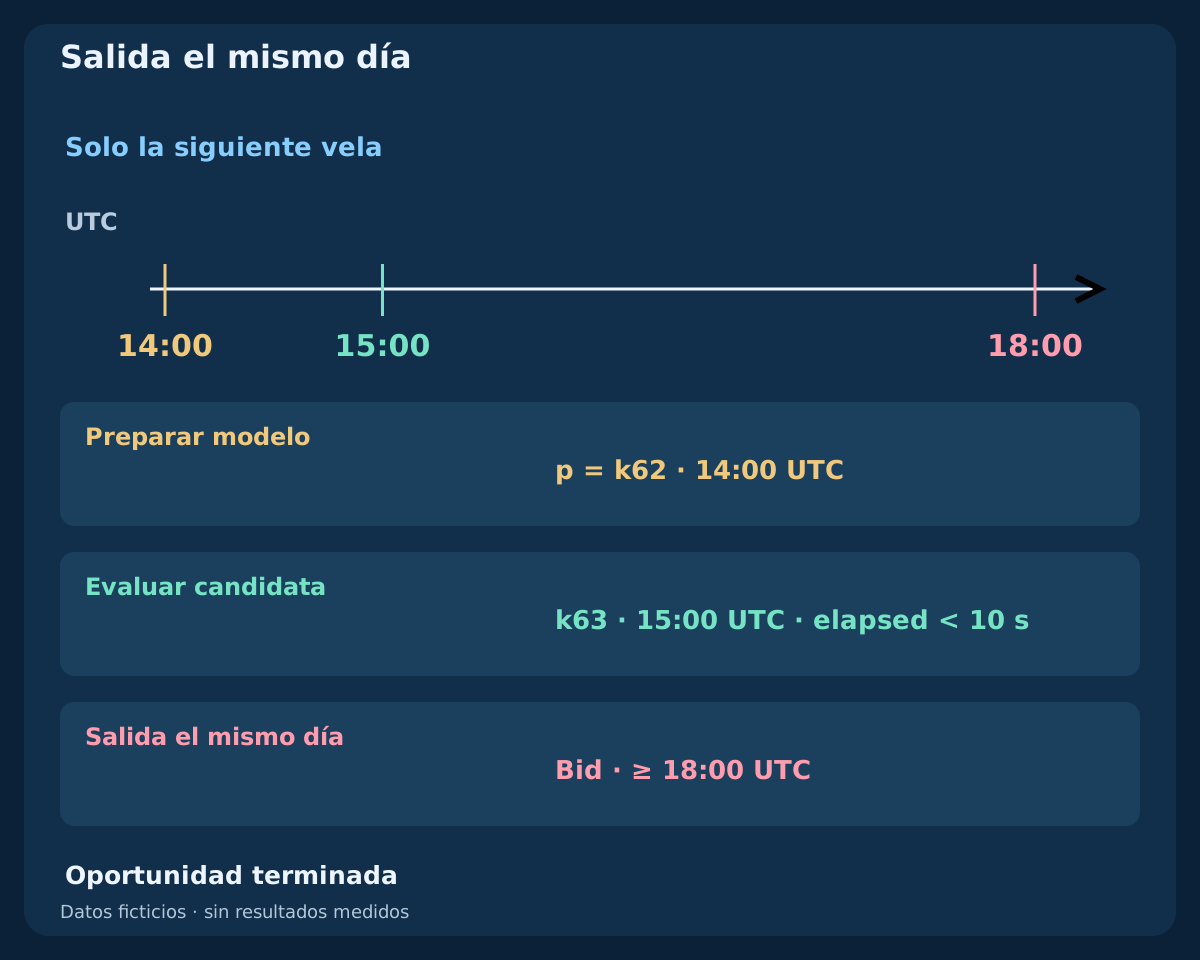
Use OHLC H1 Bid cerrados y bandas y RSI calculados sobre Close. El retroceso puede cerrar entre 07:00–15:00 UTC, de lunes a jueves. La única candidata cierra una hora después, el mismo día, como máximo a 16:00 UTC. Exija intervalos H1 continuos, al menos 26 velas cerradas incluida la del retroceso, anchura positiva e indicadores válidos, sin posición del modelo ni solicitud de entrada pendiente o sin resolver.
Convierta los intervalos reales del bróker a UTC, incluidos sus cambios históricos de desfase. Cambiar la etiqueta horaria no basta. Si faltan velas, indicadores o la evaluación en directo, omita la oportunidad. No reconstruya un retroceso después de conocer el cierre de su candidata. No se solapan preparaciones, y una candidata no puede preparar simultáneamente otra oportunidad.
| Componente | Ajuste declarado | Función o límite |
|---|---|---|
| Bandas de Bollinger | 20 / 2 / Close / shift 0 | Media, posición y anchura fija |
| RSI | 14 / Close / Wilder | Impulso de la candidata: 50–65 |
| Secuencia | Retroceso cerrado → siguiente H1 | Una candidata; sin recuperación tardía |
| Ejecución | Primera cotización / salidas Bid fijas | Costes antes del tamaño; salida intradía |
3. Reconocer el retroceso cerrado y fijar su escala
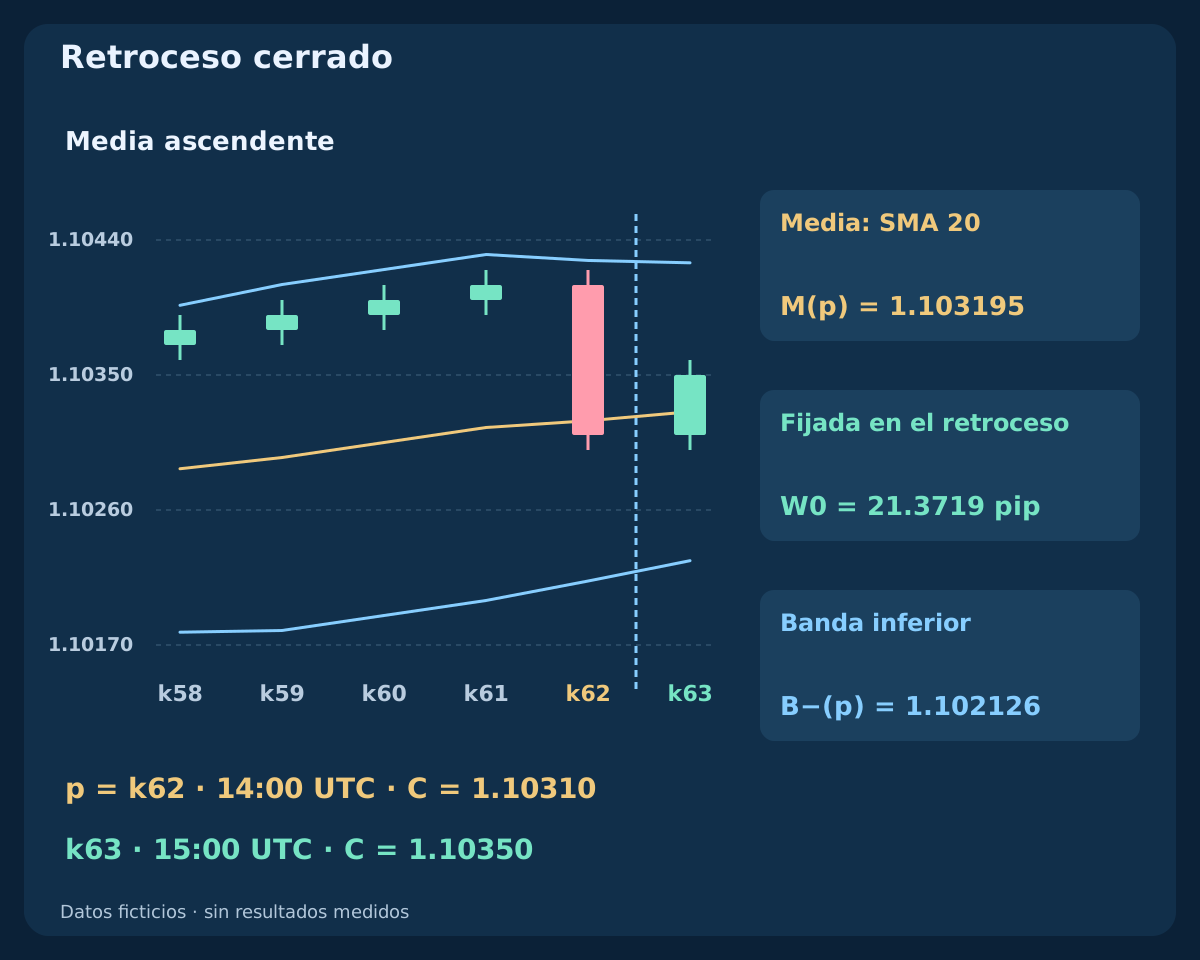
Sea p la vela de retroceso, C su cierre Bid, L su mínimo Bid, M la banda media y B− la inferior, calculadas en la vela correspondiente. Prepare el modelo solo si C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) y C(p) ≤ M(p). Se admite igualdad con la media; el contacto con la banda inferior se excluye. Una mecha bajo M con cierre todavía por encima no prepara este modelo.
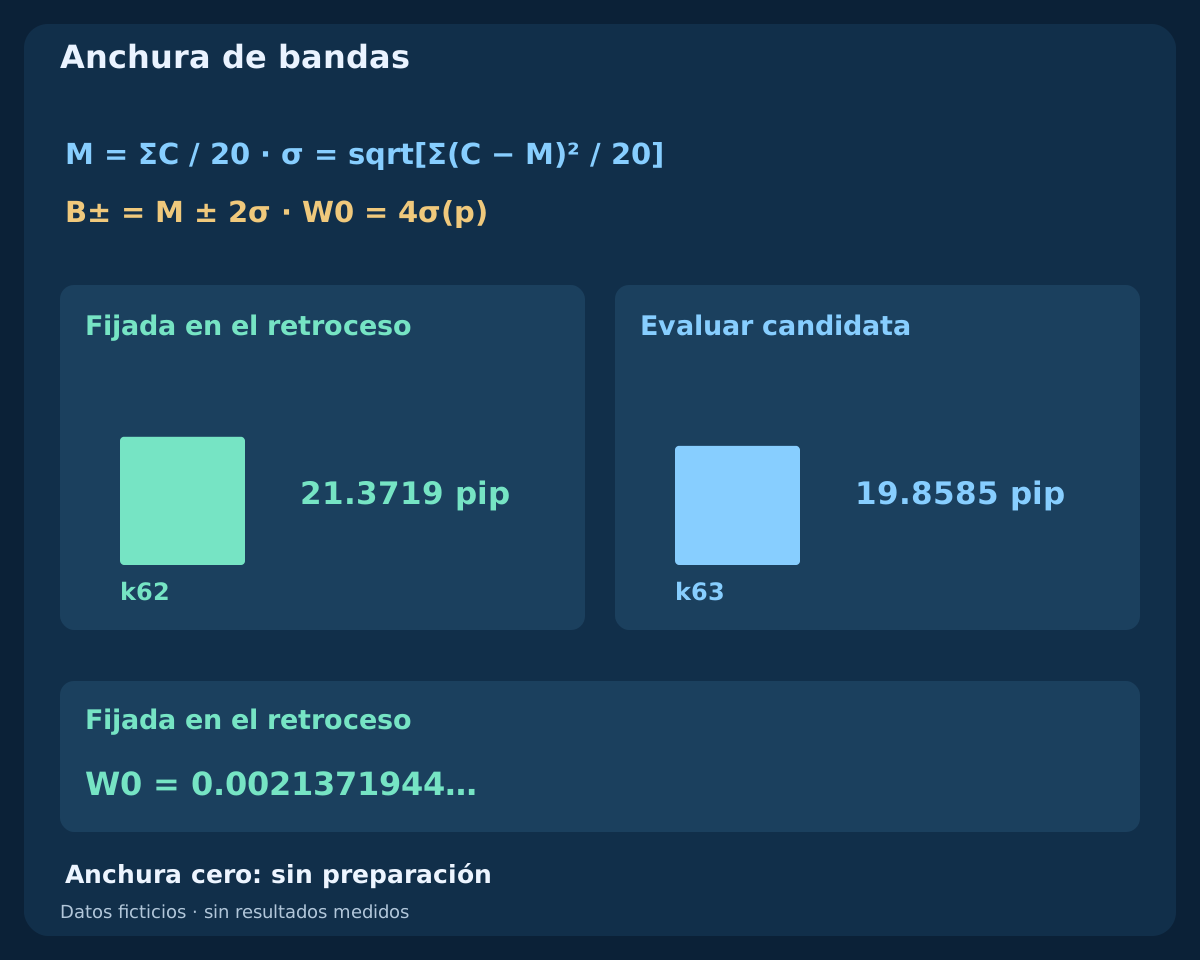
Al cierre fije W0 = B+(p) − B−(p) = 4σ(p). W0 es una distancia de precio para el margen de protección y el límite de persecución, no una probabilidad ni un ATR equivalente. Las bandas siguientes se recalculan para evaluar la candidata, pero no cambian W0. Una media plana, anchura nula o contacto con la banda inferior impiden la preparación; una mejora posterior no la recupera.
4. Aceptar únicamente la siguiente vela cerrada con confirmación RSI
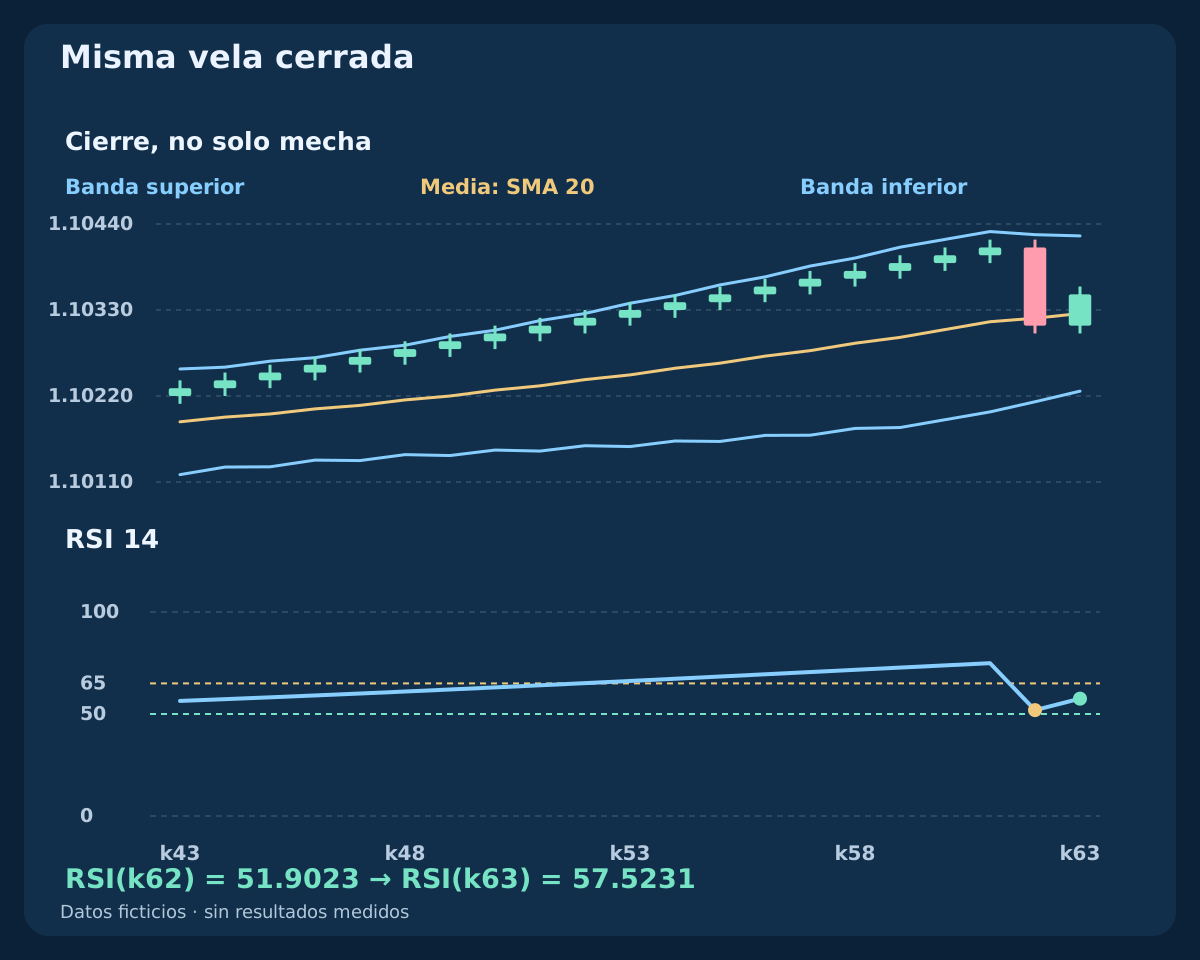
Evalúe solo k = p + 1 y exija M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) y 50 ≤ RSI14(k) ≤ 65. Los extremos del intervalo RSI están incluidos. Un cierre igual a M no recupera la media; cerrar en la banda superior o por encima se rechaza como otro evento. No se exige un cruce adicional del RSI ni una condición de sobreventa.
La candidata termina la preparación tanto si cumple como si falla. Si el precio sigue bajo la media, toca la banda inferior, pierde pendiente o falla el RSI, un rebote posterior no completa la oportunidad anterior. Otra requiere un nuevo cruce cerrado hacia abajo desde un cierre previo sobre la media, después de la candidata consumida y con posiciones y solicitudes resueltas.
5. Declarar el cálculo exacto de bandas y RSI
Calcule M(k) = Σ C(i)/20 con los veinte últimos cierres completos, incluido k. La desviación poblacional declarada es σ(k) = sqrt[Σ(C(i) − M(k))²/20] y las bandas son B±(k) = M(k) ± 2σ(k), sin desplazamiento. Dividir entre diecinueve, usar una EMA, otro precio aplicado o bandas desplazadas define otra referencia. Dos desviaciones no garantizan un porcentaje de contención.
Para el RSI separe cambios positivos y negativos de cierre; inicialice cada media con los primeros catorce cambios y actualice con W(k) = [13W(k−1) + x(k)]/14 y RSI = 100G/(G + D), con entradas no negativas g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. En esta referencia, cero dividido entre cero se trata como cincuenta; G positiva y D nula da cien, y el caso contrario, cero. Los datos inicialmente no disponibles quedan vacíos. Compare salidas y semillas reales antes de afirmar equivalencia con el terminal. En MQL4, el desplazamiento de las bandas y el índice histórico del búfer son argumentos distintos; una vela en formación no confirma nada.
6. Separar la señal de la decisión sobre la primera cotización
Tras el cierre válido t, evalúe exactamente la primera cotización Bid/Ask observada. Solo se permite enviar una solicitud aún no enviada durante 0 ≤ elapsed < 10 s, con antigüedad de cotización no superior a 2 s. Exija spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, distancia Ask-stop entre 5–30 pips y relación neta beneficio/pérdida prevista de al menos 1.5. La cotización debe estar correctamente ordenada, con Bid sobre el stop y Ask bajo el objetivo.
Compruebe rejilla de ticks, distancia mínima del bróker, protección adjunta, volumen y margen antes de enviar. Fallar la primera cotización, no recibirla a tiempo o una negativa explícita termina la oportunidad. No espere otra mejor. Una solicitud enviada dentro del plazo puede ejecutarse después; el vencimiento del plazo del cliente no cancela una orden del bróker.
7. Registrar cada fallo como un resultado distinto
Distinga horario no elegible, historial incompleto, posición abierta, ausencia de cierre a través de la media, pendiente no positiva, contacto inferior, anchura nula, recuperación tardía, extensión superior y rechazo RSI. Separe también cotización antigua, spread o persecución excesivos, distancia de protección, mala relación neta, tamaño, margen y rechazo del bróker. Reducir el lote no repara una señal ni una relación inválidas.
Cuente por separado preparaciones originales, candidatas válidas y solicitudes reales: responden a preguntas diferentes. Si falta la siguiente vela, la oportunidad vence en su cierre esperado; una vela posterior no la sustituye. Cambiar pendiente, intervalo RSI, plazo de una vela u horario exige una nueva versión registrada, incluidas las variantes descartadas.
8. Reproducir el historial ficticio completo
El CSV contiene 64 velas H1 con cierres desde 2026-07-06 00:00 UTC y precio inicial 1.10000. Los cambios en pips son (+5,−4) × 20, después +1 × 21, −10 y +4; aquí 1 pip = 0.00010. La trayectoria se construyó para explicar una preparación, no para estimar una tasa de acierto.
Cada apertura posterior coincide con el cierre anterior; el máximo está un pip sobre el mayor entre apertura y cierre, y el mínimo un pip bajo el menor. La apertura inicial coincide con su cierre y sigue la misma regla. Se incluyen entradas, medias, desviaciones, componentes RSI, anchura fija y estados. Vacío significa no disponible. El archivo termina en k63, sin resultado futuro ni curva de rendimiento.
Descargar CSV ficticio completo: OHLC, bandas, RSI y eventos
9. Leer el retroceso y la recuperación del ejemplo
En k61, Bid cierra en 1.10410 sobre la media 1.103150. El retroceso p = k62 termina a 2026-07-08 14:00 UTC: cierre 1.10310 bajo media 1.103195, con mínimo 1.10300 todavía por encima de la banda inferior. La media supera su valor de cinco velas antes. Fije la anchura 21.3719 pips; no es la de la candidata.
La única candidata k63 cierra a 15:00 UTC. Su cierre 1.10350 está entre la media 1.103255 y la banda superior; el mínimo permanece sobre la inferior y la pendiente sigue positiva. El RSI pasa de 51.9023 a 57.5231 y la candidata cumple. Las cifras se muestran redondeadas, pero la decisión usa precisión completa. Todavía falta la ejecución, y no se muestra la trayectoria posterior.
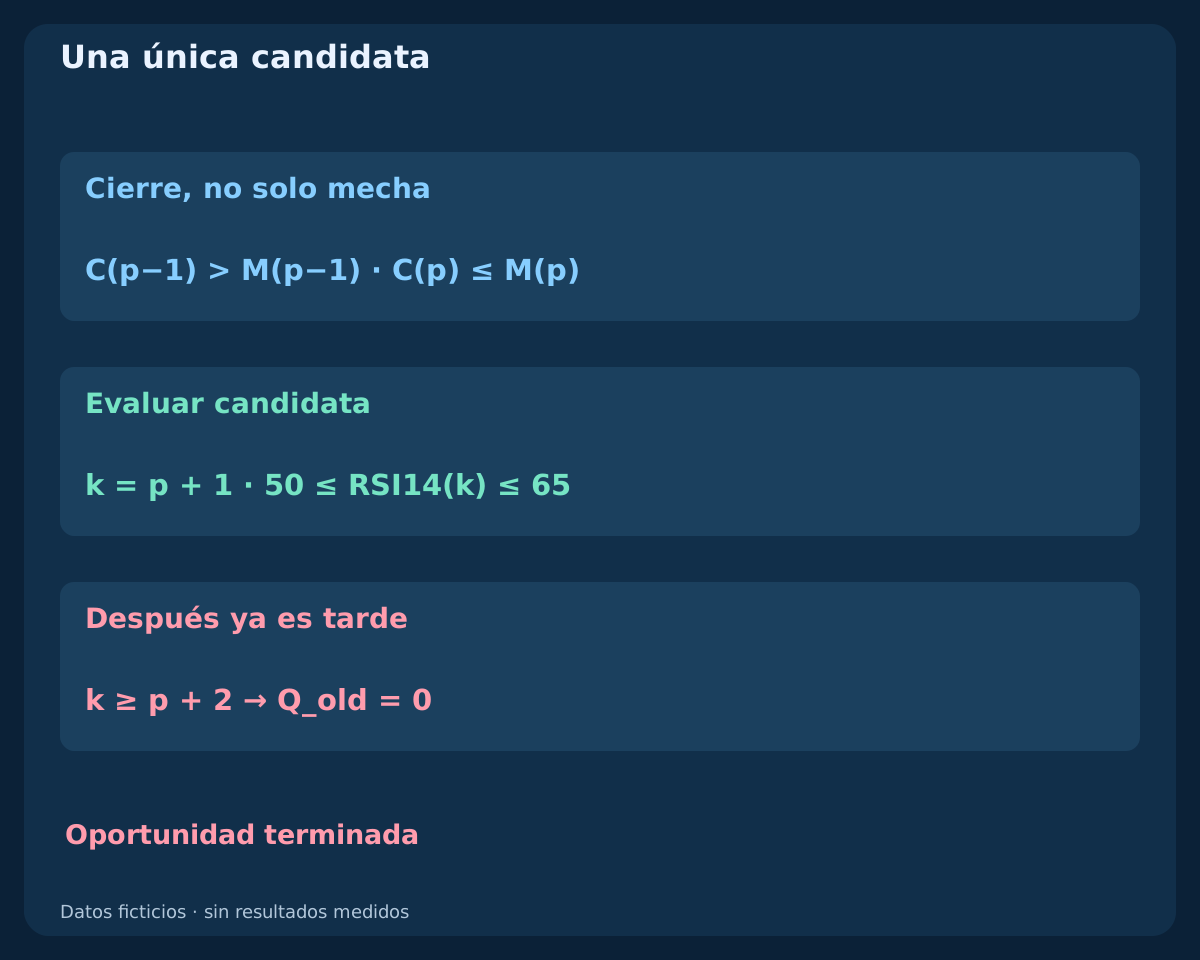
| Vela | Cierre Bid | Media | RSI 14 | Preparación | Candidata | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Fijar un stop estructural Bid y un objetivo desde la señal
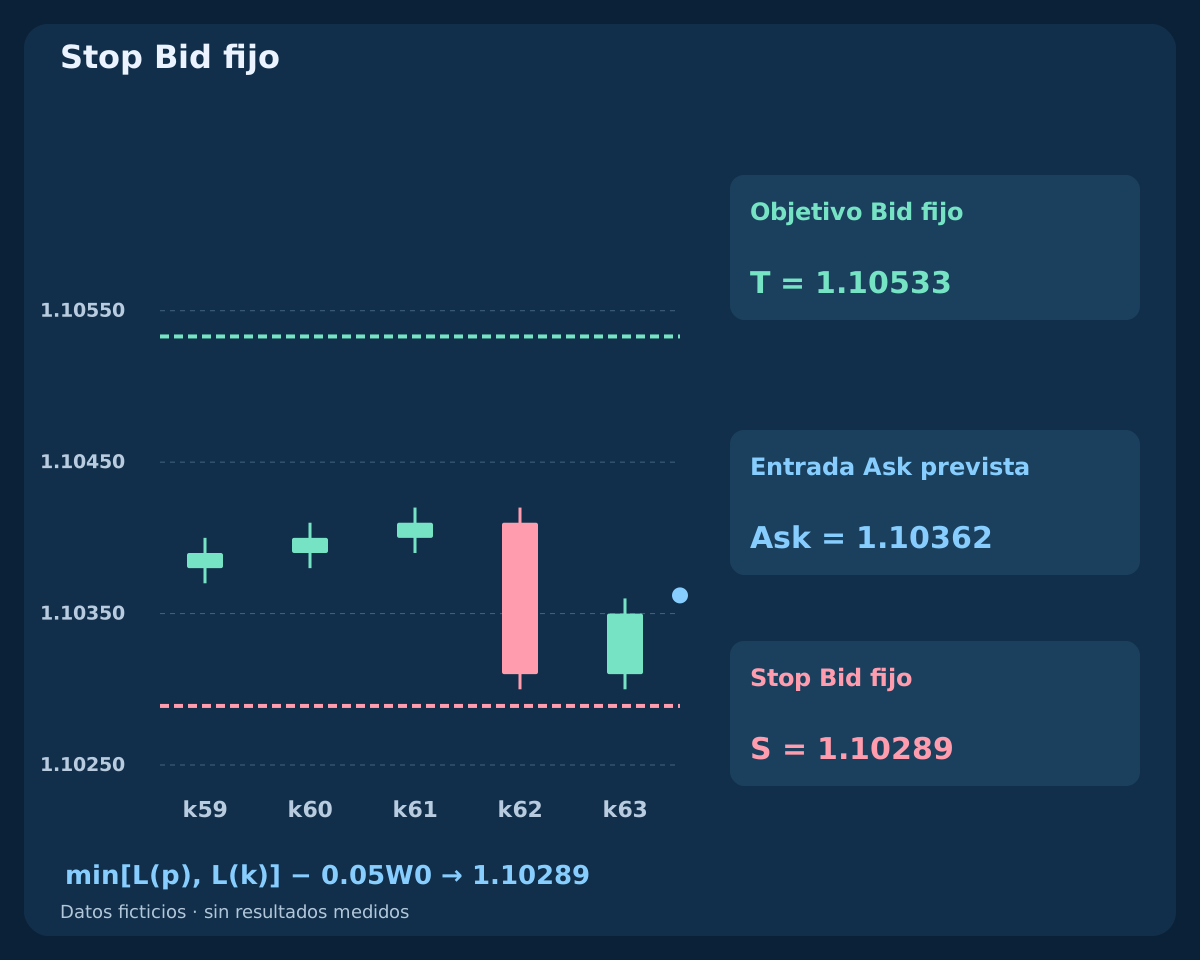
Defina S_raw = min[L(p), L(k)] − 0.05W0 y redondee el stop comprador hacia abajo a la rejilla real; después calcule y redondee hacia abajo T_raw = C(k) + 3[C(k) − S]. Son salidas Bid fijadas antes de evaluar la entrada. El margen usa la anchura congelada del retroceso. No sustituya el objetivo por una banda superior posterior ni desplace el stop con la media móvil.
En el ejemplo, el menor mínimo es 1.10300 y el stop bruto ronda 1.10289314. Con rejilla 0.00001 resultan S = 1.10289 y T = 1.10533. El objetivo equivale a tres distancias desde el cierre de señal, no a tres veces el riesgo neto real. Ask, costes y redondeo alteran esa relación y deben verificarse por separado.
11. Comparar primeras cotizaciones alternativas con todos los costes
Suponga primera cotización a 15:00:02 UTC de 1.10350 / 1.10362 Bid/Ask. El spread es 1.2 pips y la distancia Ask-stop Bid, 7.3 pips. Comisión de ida y vuelta 0.6 pip más reserva total de ejecución adversa 1.0 pip producen pérdida prevista 8.9 pips, objetivo neto 15.5 pips y relación 1.7416. Estas pruebas pasan, pendientes las demás comprobaciones del bróker.
Si la primera fuera 1.10370 / 1.10382, el spread no cambia y la persecución 3.2 pips sigue bajo el límite fijo de unos 5.3430 pips. Sin embargo, la pérdida prevista sería 10.9 pips, el objetivo neto 13.5 pips y la relación 1.2385: rechace. Son escenarios alternativos de la primera cotización, no una elección tras esperar. La entrada Ask y las salidas Bid ya incluyen el efecto del spread; sumarlo de nuevo lo duplicaría. El deslizamiento real puede superar la reserva.
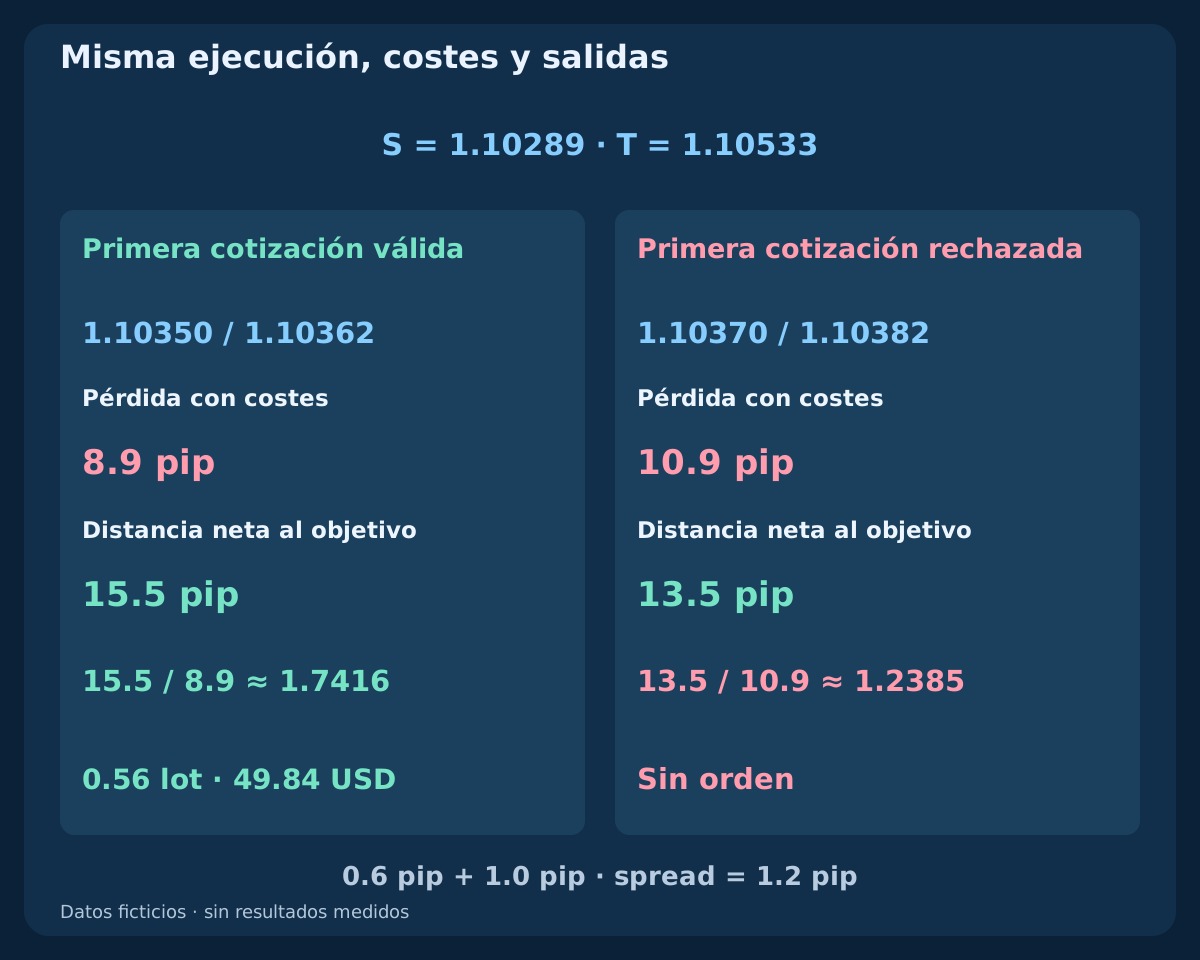
| Primera cotización | Bid / Ask | Stop bruto (pip) | Pérdida + costes | Objetivo neto | Relación | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Aceptar |
| Cara | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Rechazar |
12. Redondear el tamaño hacia abajo desde un presupuesto monetario
Como ejemplo, patrimonio 10000 USD y fracción de investigación 0.5% dan presupuesto 50 USD. Con contrato estándar 100000 EUR, valor del pip 10 USD por lote en cuenta USD y paso de volumen 0.01, divida el presupuesto entre la pérdida prevista por lote y redondee hacia abajo. La cotización aceptada produce 0.56 lots y riesgo previsto 49.84 USD.
Use contrato, valor del tick, conversión a moneda de cuenta, límites de volumen y margen reales. Si el mínimo permitido excede el presupuesto, omita la operación en vez de redondear hacia arriba. La cotización rechazada no genera orden aunque otro tamaño quepa en el presupuesto. Limite también la exposición de cartera. Presupuesto y stop no garantizan una pérdida máxima ante huecos, averías o fallos de ejecución.
13. Mantener protección fija y salida en el mismo día
Mantenga stop y objetivo Bid iniciales. Si sigue abierta, solicite cerrar al primer Bid ejecutable desde 18:00 UTC del día del retroceso. Ni otro RSI, ni la media, ni tocar la banda superior añaden una salida. No hay reversión automática ni reentrada desde la preparación antigua. Una interrupción puede retrasar el cierre horario.
Ask en el objetivo no demuestra que se alcanzara el objetivo de una compra: Ask 1.10533 / Bid 1.10521 deja Bid por debajo. Una vela futura inventada con H = 1.10550 y L = 1.10270 abarcaría ambas salidas sin indicar su orden. Use secuencia de ticks o señale la ambigüedad, sin escoger el resultado ganador. Esa vela no pertenece al CSV.
14. Conciliar órdenes inciertas antes de otra preparación
Registre horas del retroceso y candidata, anchura fija, indicadores precisos, primera cotización y su hora, identificador de solicitud, tamaño, ejecuciones y protección. Una respuesta interrumpida o agotada no demuestra rechazo. Concilie posiciones y órdenes del bróker antes de reenviar; duplicar la compra completa puede duplicar la exposición. El plazo de envío no es una caducidad de orden de mercado.
Si una ejecución carece de protección exigida, intente un cierre inmediato controlado y bloquee nuevas entradas hasta resolver posición y solicitud. Un cierre fallido o parcial deja exposición residual que debe vigilarse. No cambie niveles, amplíe el stop ni dé por cerrada una posición tras una respuesta incierta. Un patrón posterior no anula una ejecución sin resolver.
15. Comprobar si RSI mejora la misma referencia de bandas
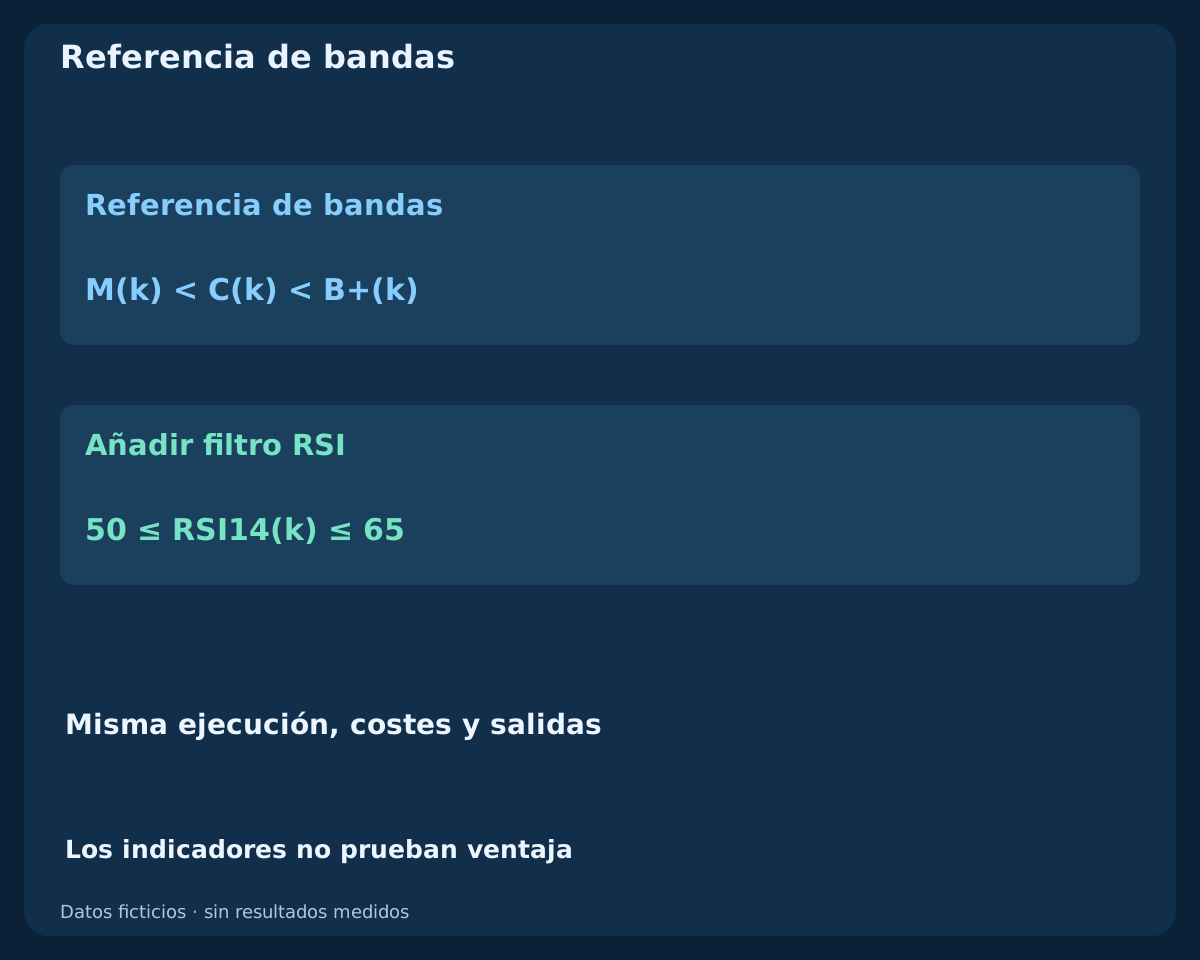
Compare el mismo retroceso a media ascendente y recuperación siguiente con y sin filtro RSI. Mantenga calendario, exclusión de banda inferior, margen de stop, objetivo, primera cotización, costes, tamaño y cierre horario. Siga cronológicamente las posiciones de cada modelo: quitar una operación puede habilitar otra; borrar filas de una lista de operaciones ya terminada no reproduce ese efecto.
Use Bid/Ask o ticks adecuados, rechazos realistas y validación cronológica. Informe esperanza neta, drawdown, muestra, incertidumbre, ganadoras omitidas y todos los ajustes probados. Revise sensibilidad sin elegir un ganador distinto por período. Un gráfico convincente, alto porcentaje de acierto o cálculo correcto no demuestra rentabilidad. El CSV verifica definiciones, no una ventaja.
16. Aplicar una lista reproducible antes del experimento
Confirme UTC, cierres completos, cierre previo sobre la media, pendiente, exclusión inferior y W0 fija. Evalúe solo la siguiente vela, con desigualdades de precio estrictas y límites RSI inclusivos. Compruebe edad, plazo, spread, persecución, protección normalizada, relación neta, presupuesto, volumen y margen. Conserve cancelaciones y respuestas inciertas además de operaciones cerradas.
Esta es la tercera estrategia del grupo, tras MACD con RSI y EMA con ADX y ATR, y después de sus tres guías. Sus eventos son distintos y deben estudiarse por separado. Una especificación precisa permite revisar supuestos; no recomienda operar en real ni implica que añadir un indicador produzca beneficios.
Preguntas frecuentes
¿Basta con tocar la banda media para comprar?
No. Debe cerrar en la media ascendente o por debajo tras un cierre previo superior, sin tocar la banda inferior, y recuperarla justo en la siguiente vela cerrada. También deben pasar RSI, ejecución y riesgo.
¿Debe RSI cruzar cincuenta o entrar en sobreventa?
No. Debe estar entre cincuenta y sesenta y cinco, incluidos ambos, en la candidata. Un cruce o una reversión de sobreventa son otros modelos. No valen lecturas de una vela en formación.
¿Puede un rebote posterior salvar la candidata fallida?
No. La candidata termina la preparación aunque se rechace. Hace falta un retroceso nuevo y elegible después, con posiciones y solicitudes resueltas; la oportunidad antigua no revive.
¿Por qué fijar la anchura si las bandas se mueven?
Las bandas se recalculan en la candidata para evaluar la señal; protección y límite de persecución usan la anchura fijada en el retroceso. Son funciones distintas: la volatilidad posterior no reescribe el plan inicial.
¿El objetivo de tres distancias da una relación neta de tres a uno?
No. Se ancla al cierre Bid de señal. La entrada Ask real, comisión, reserva y rejilla determinan beneficio y pérdida netos previstos. La primera cotización cara falla esa prueba.
¿Son gráficos de backtest o pruebas de beneficios?
No. Usan un historial ficticio completo que termina en la señal. Las alternativas de cotización explican cálculos y rechazos, sin resultado futuro, tasa medida de acierto ni afirmaciones sobre un EA comercial.
Fuentes y notas de investigación
John Bollinger explica las bandas y advierte que tocarlas no constituye por sí solo una señal. MetaQuotes documenta iBands e iRSI. Este artículo define por separado su secuencia, umbrales, desviación poblacional, inicialización del RSI, datos ficticios y ejecución. El modelo es una especificación original de investigación; esas fuentes no avalan sus reglas ni demuestran la rentabilidad de un EA.
Especificación educativa de investigación. Precios, gráficos y planes de cotización son ficticios. Forex implica riesgo; indicadores, órdenes de protección y presupuestos no garantizan beneficios ni una pérdida máxima.