

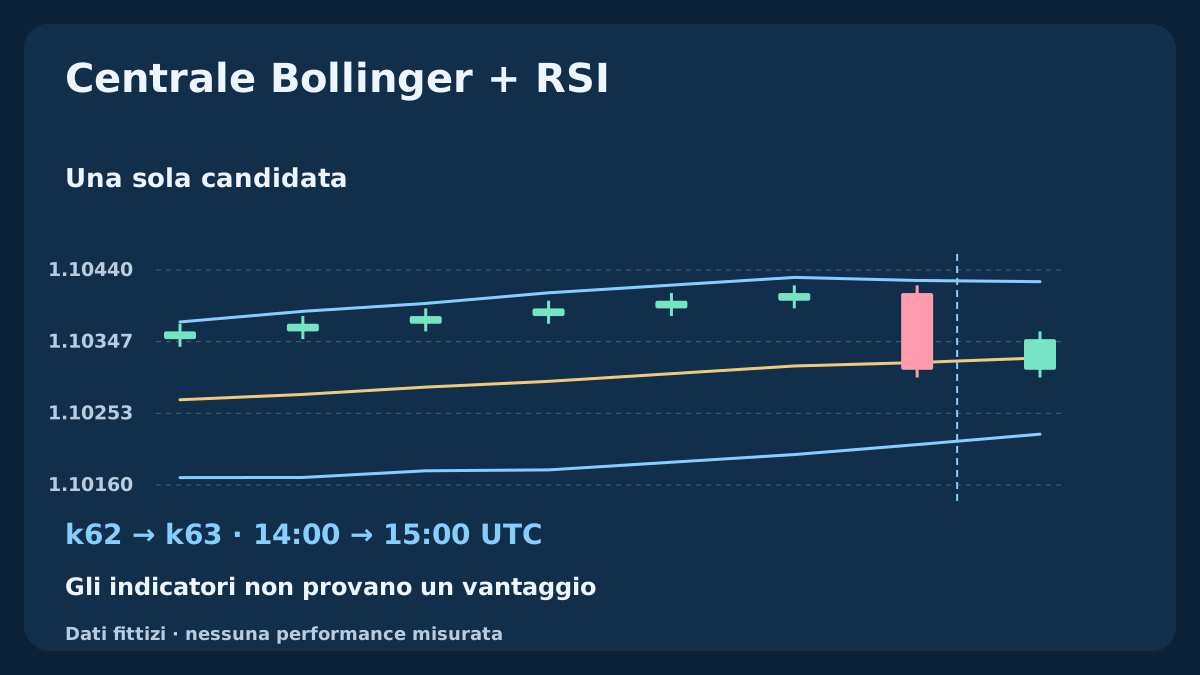
Questo modello di ricerca studia soltanto acquisti: un ritracciamento sulla banda centrale di Bollinger crescente deve essere seguito dal recupero nella candela H1 chiusa immediatamente successiva. RSI filtra quel recupero; il contatto con una banda esterna non genera un’operazione. Se la candidata fallisce, il setup termina. I dati fittizi riproducibili distinguono candele Bid e piano d’ingresso Ask.
1. Definire un’ipotesi di ritracciamento in tendenza
Si studia se un ritracciamento chiuso attraverso una centrale crescente, subito seguito da un recupero controllato, identifichi casi di continuazione da verificare. Le bande descrivono posizione e dispersione; RSI filtra il momentum delle chiusure. Entrambi elaborano prezzi sovrapposti: il loro accordo non è una prova indipendente di vantaggio. La centrale può ancora salire mentre il mercato si indebolisce.
La versione considera solo acquisti EURUSD. Non comprende vendite, mediazioni, incrementi, trailing stop, retest discrezionali o inversioni sulle bande esterne. Toccare la superiore non basta per vendere, né l’inferiore per comprare. I precedenti modelli Bollinger di ritorno alla media e compressione hanno eventi e uscite differenti; i risultati vanno tenuti separati.
2. Fissare dati, orari UTC e requisiti
Usare OHLC H1 Bid chiusi e bande e RSI su Close. Il ritracciamento può chiudere tra 07:00–15:00 UTC, da lunedì a giovedì. L’unica candidata termina un’ora dopo nello stesso giorno, entro 16:00 UTC. Richiedere intervalli H1 continui, almeno 26 candele chiuse incluso il ritracciamento, indicatori validi, larghezza positiva e nessuna posizione o richiesta d’ingresso pendente o irrisolta del modello.
Convertire in UTC gli intervalli effettivi del broker, comprese variazioni storiche del fuso: cambiare etichetta non basta. Dati mancanti, indicatori indisponibili o valutazione in diretta persa impongono di saltare. Non ricostruire un setup dopo la chiusura già nota della candidata. I setup non si sovrappongono e una candidata non può attivarne un altro simultaneamente.
| Componente | Impostazione dichiarata | Ruolo o limite |
|---|---|---|
| Bande di Bollinger | 20 / 2 / Close / shift 0 | Centrale, posizione e larghezza fissa |
| RSI | 14 / Close / Wilder | Momentum candidata: 50–65 |
| Sequenza | Ritracciamento chiuso → H1 seguente | Una candidata; nessun recupero tardivo |
| Esecuzione | Prima quotazione / uscite Bid fisse | Costi prima del volume; uscita in giornata |
3. Riconoscere il ritracciamento chiuso e fissarne la scala
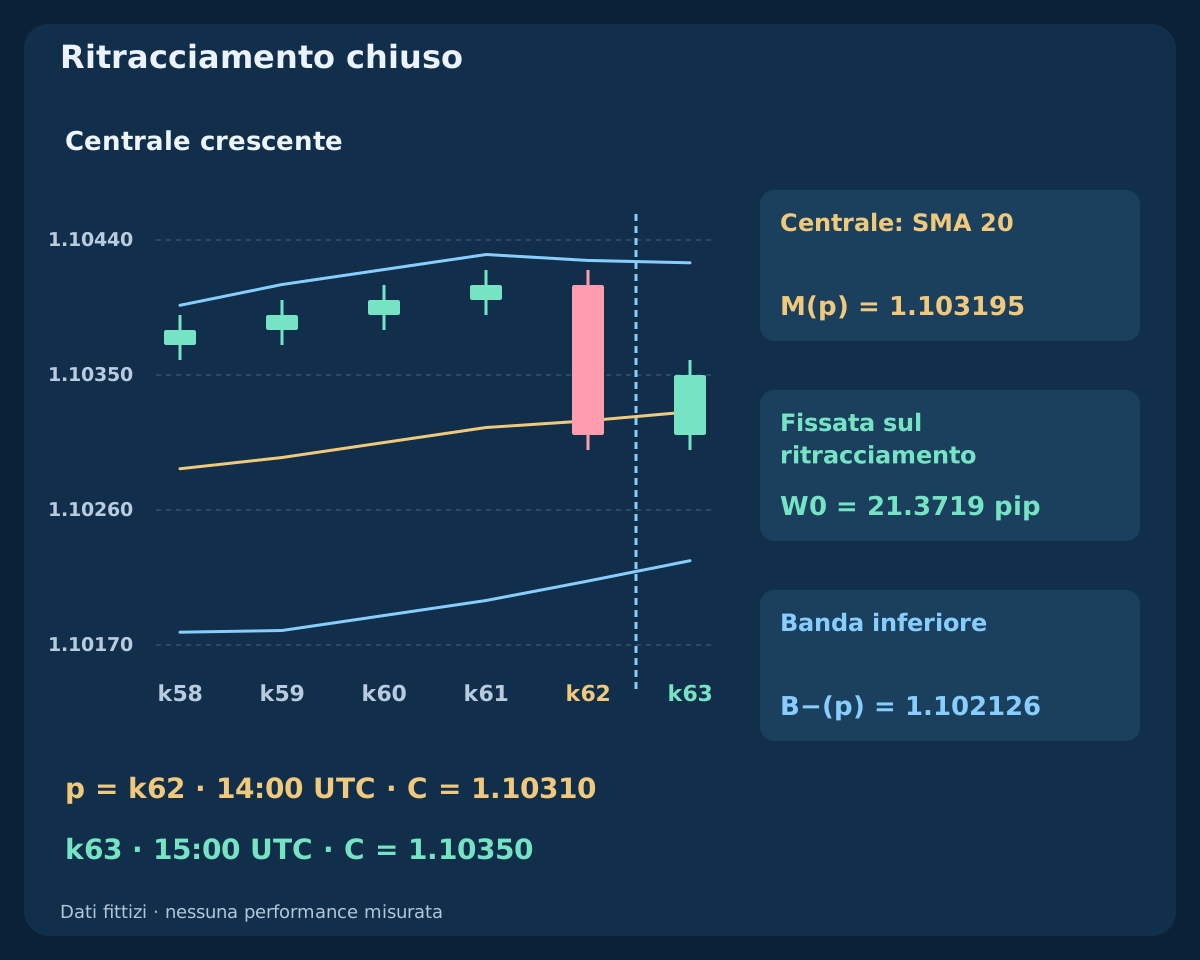
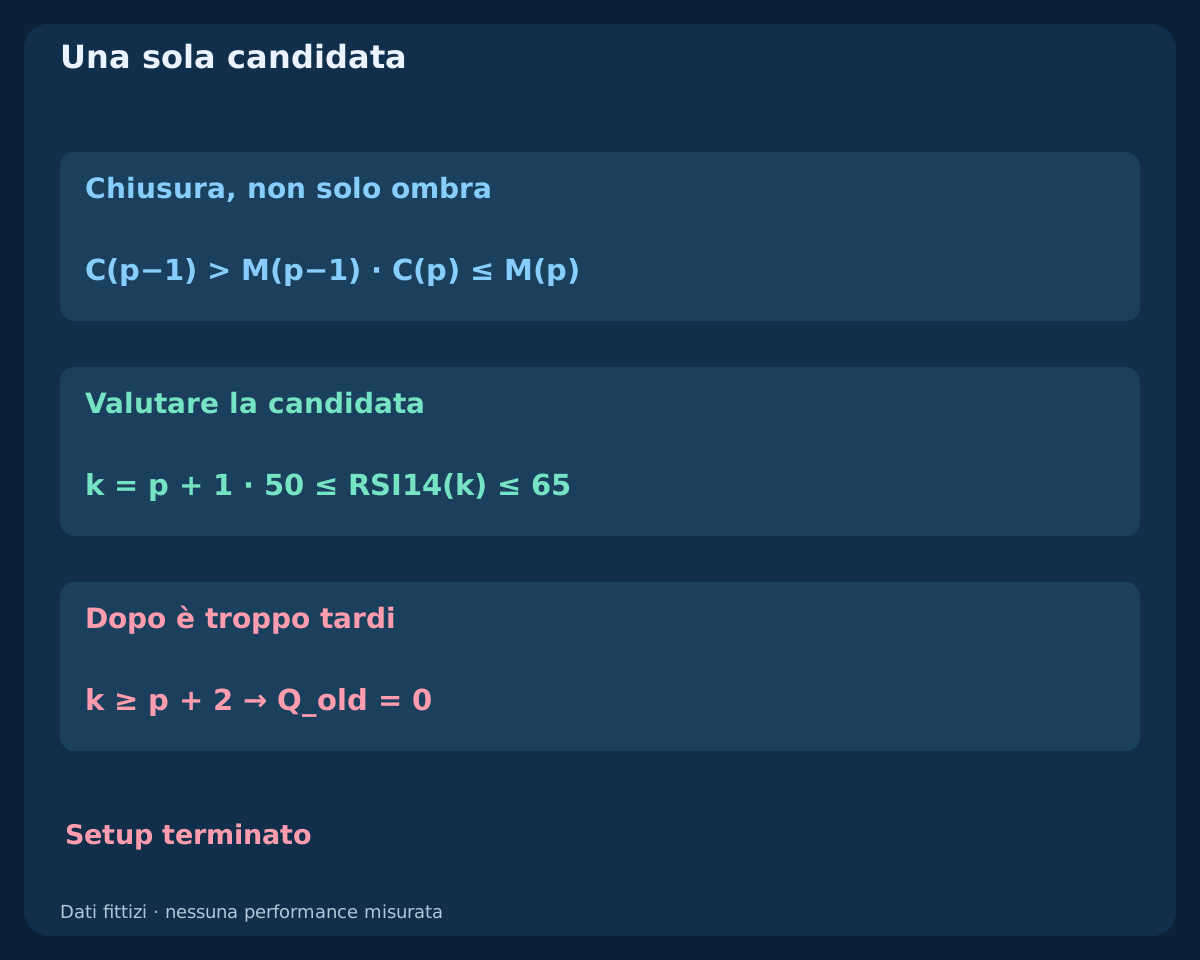
p è la candela di ritracciamento, C la chiusura Bid, L il minimo Bid, M la centrale e B− l’inferiore, ciascuno sulla propria candela. Attivare solo con C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) e C(p) ≤ M(p). È ammessa l’uguaglianza sulla centrale, non il contatto con l’inferiore. Una sola ombra sotto M con chiusura sopra non attiva il modello.
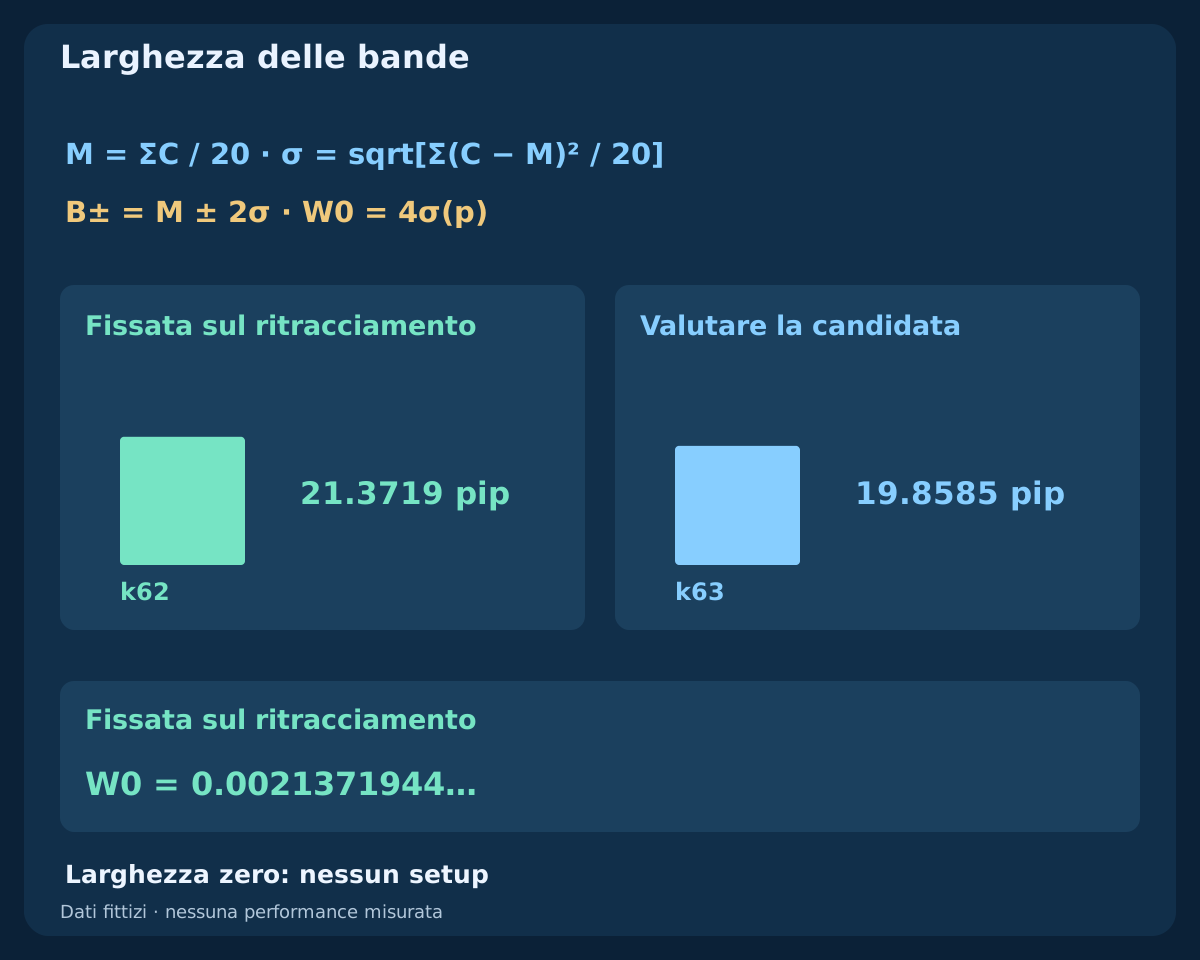
Alla chiusura fissare W0 = B+(p) − B−(p) = 4σ(p). W0 è una distanza di prezzo per margine protettivo e limite d’inseguimento, non una probabilità né un ATR equivalente. Le bande successive si ricalcolano per valutare la candidata, ma non modificano W0. Centrale piatta, larghezza nulla o contatto inferiore non creano un setup recuperabile più tardi.
4. Accettare solo la candela seguente con conferma RSI
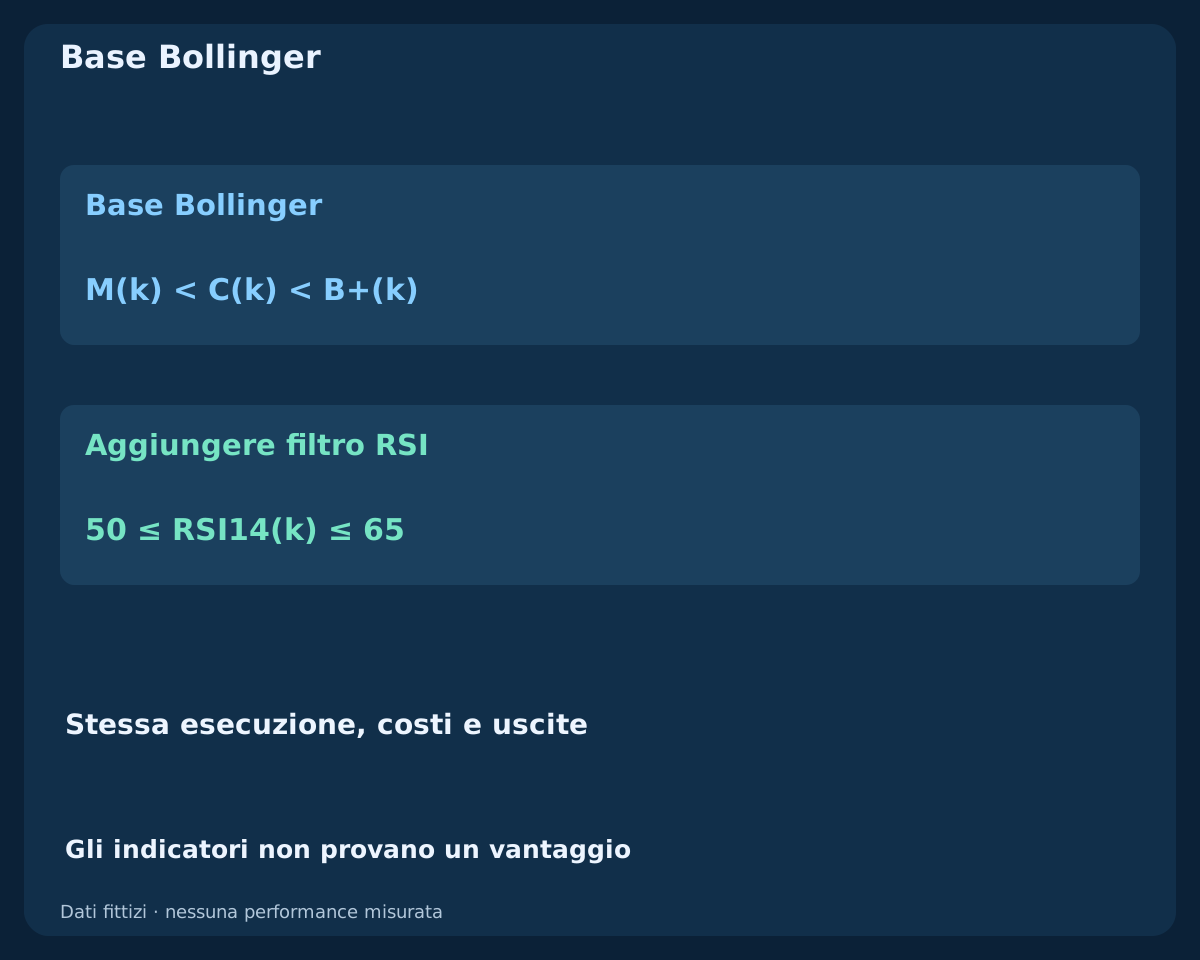
Valutare soltanto k = p + 1. Occorrono M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) e 50 ≤ RSI14(k) ≤ 65. Gli estremi RSI sono inclusi. Una chiusura uguale a M non è recupero; sulla superiore o oltre è un evento differente e viene respinto. Non sono richiesti un ulteriore incrocio RSI o una condizione di ipervenduto.
La candidata conclude il setup sia quando passa sia quando fallisce. Prezzo sotto la centrale, contatto inferiore, pendenza persa o RSI fuori intervallo non sono sanati da un rimbalzo successivo. Un altro setup richiede un nuovo passaggio chiuso verso il basso da una precedente chiusura sopra M, dopo la candidata consumata e con posizioni e richieste risolte.
5. Dichiarare il calcolo esatto di bande e RSI
Calcolare M(k) = Σ C(i)/20 sulle ultime venti chiusure complete inclusa k. La deviazione della popolazione dichiarata è σ(k) = sqrt[Σ(C(i) − M(k))²/20], quindi B±(k) = M(k) ± 2σ(k), senza spostamento delle linee. Dividere per diciannove, usare una EMA centrale, un altro prezzo applicato o bande spostate produce un riferimento diverso. Due deviazioni non garantiscono alcuna percentuale di contenimento.
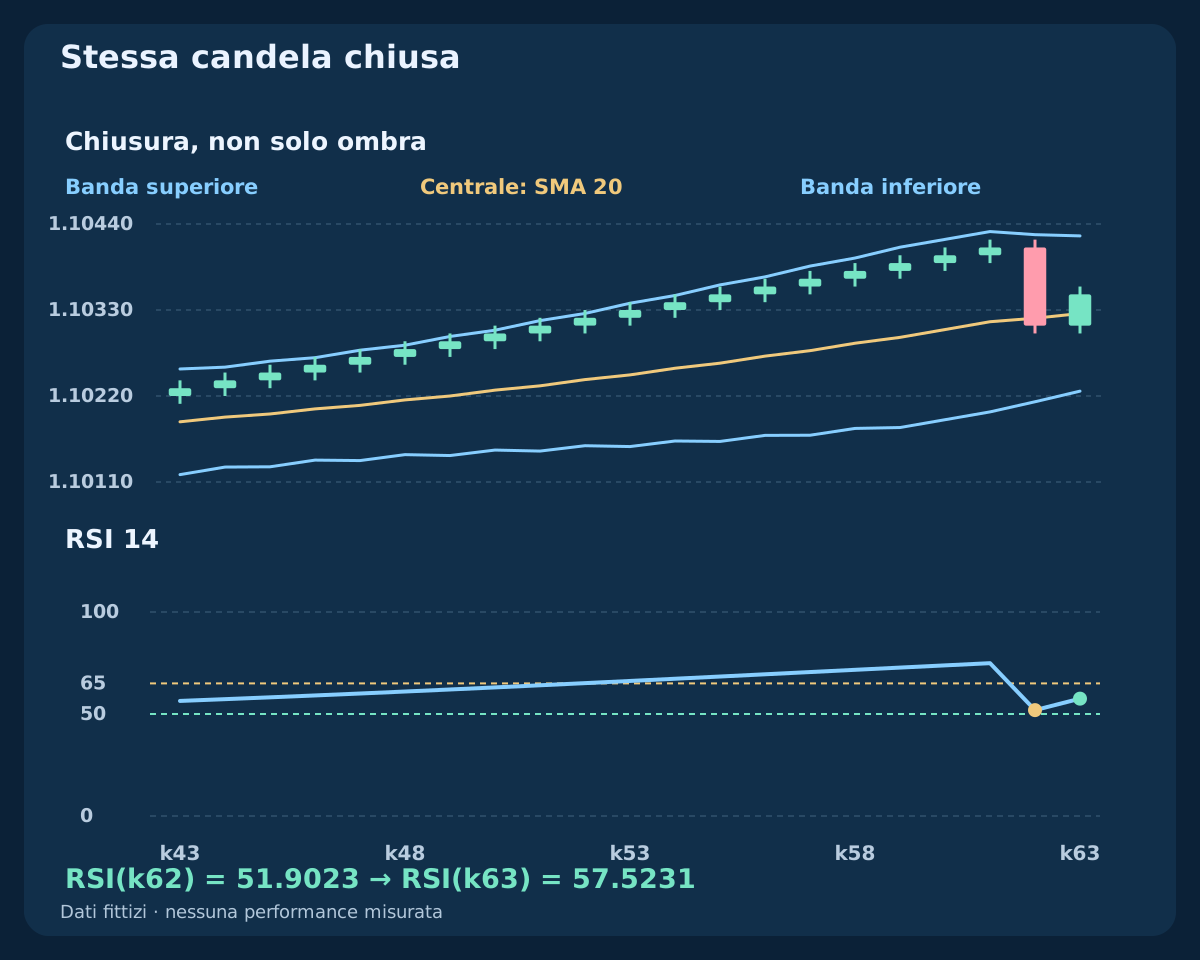
Per RSI separare variazioni positive e negative di chiusura, inizializzare ogni media sui primi quattordici cambiamenti, poi applicare W(k) = [13W(k−1) + x(k)]/14 e RSI = 100G/(G + D), con ingressi non negativi g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. Qui il caso G e D nulle vale cinquanta, G positiva e D nulla cento, il contrario zero. I valori inizialmente indisponibili restano vuoti. Confrontare output e inizializzazioni reali prima di dichiarare parità col terminale. In MQL4 spostamento delle bande e indice storico del buffer sono distinti. La candela in formazione non conferma una chiusura.
6. Separare segnale e prima quotazione
Dopo la chiusura qualificata t esaminare esattamente la prima quotazione Bid/Ask osservata. Una richiesta non ancora inviata può partire solo in 0 ≤ elapsed < 10 s, con quotazione vecchia al massimo 2 s. Richiedere spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, distanza Ask-stop fra 5–30 pips e rapporto netto guadagno/perdita previsto almeno 1.5. La quotazione deve essere ordinata, Bid sopra lo stop e Ask sotto il target.
Prima dell’invio verificare griglia dei tick, distanze del broker, protezione allegata, volume e margine. Prima quotazione non valida, assenza entro scadenza o rifiuto esplicito concludono l’occasione. Non aspettarne una migliore. Una richiesta inviata in tempo può eseguirsi più tardi; il termine della finestra del client non cancella un ordine del broker.
7. Registrare separatamente ogni motivo di esclusione
Distinguere orario non ammesso, storico incompleto, posizione aperta, assenza di passaggio chiuso, centrale non crescente, contatto inferiore, larghezza nulla, mancato recupero immediato, estensione superiore e rifiuto RSI. Separare anche quotazione vecchia, spread o inseguimento eccessivi, protezione, rapporto netto, volume, margine e rifiuto del broker. Un lotto minore non corregge un segnale o rapporto invalido.
Contare setup grezzi, candidate qualificate e richieste reali separatamente: misurano cose diverse. Se manca la candela seguente, l’opportunità scade alla sua chiusura prevista; una successiva non la sostituisce. Cambiare intervallo della pendenza, limiti RSI, regola della candela seguente o orari crea una nuova versione documentata, incluse le varianti scartate.
8. Riprodurre l’intero storico fittizio
Il CSV contiene 64 candele H1 con chiusure da 2026-07-06 00:00 UTC e prezzo iniziale 1.10000. Variazioni in pip: (+5,−4) × 20, poi +1 × 21, −10 e +4; qui 1 pip = 0.00010. La sequenza è costruita per spiegare un setup, non per stimare una percentuale di successo.
Ogni apertura successiva coincide con la chiusura precedente; massimo un pip sopra il maggiore fra apertura e chiusura, minimo un pip sotto il minore. Apertura e chiusura iniziali coincidono con la stessa regola per gli estremi. Sono forniti input, medie, deviazioni, componenti RSI, larghezza fissa e stati. Vuoto significa indisponibile. Fine in k63, senza esito futuro né curva di rendimento.
9. Leggere ritracciamento e recupero dell’esempio
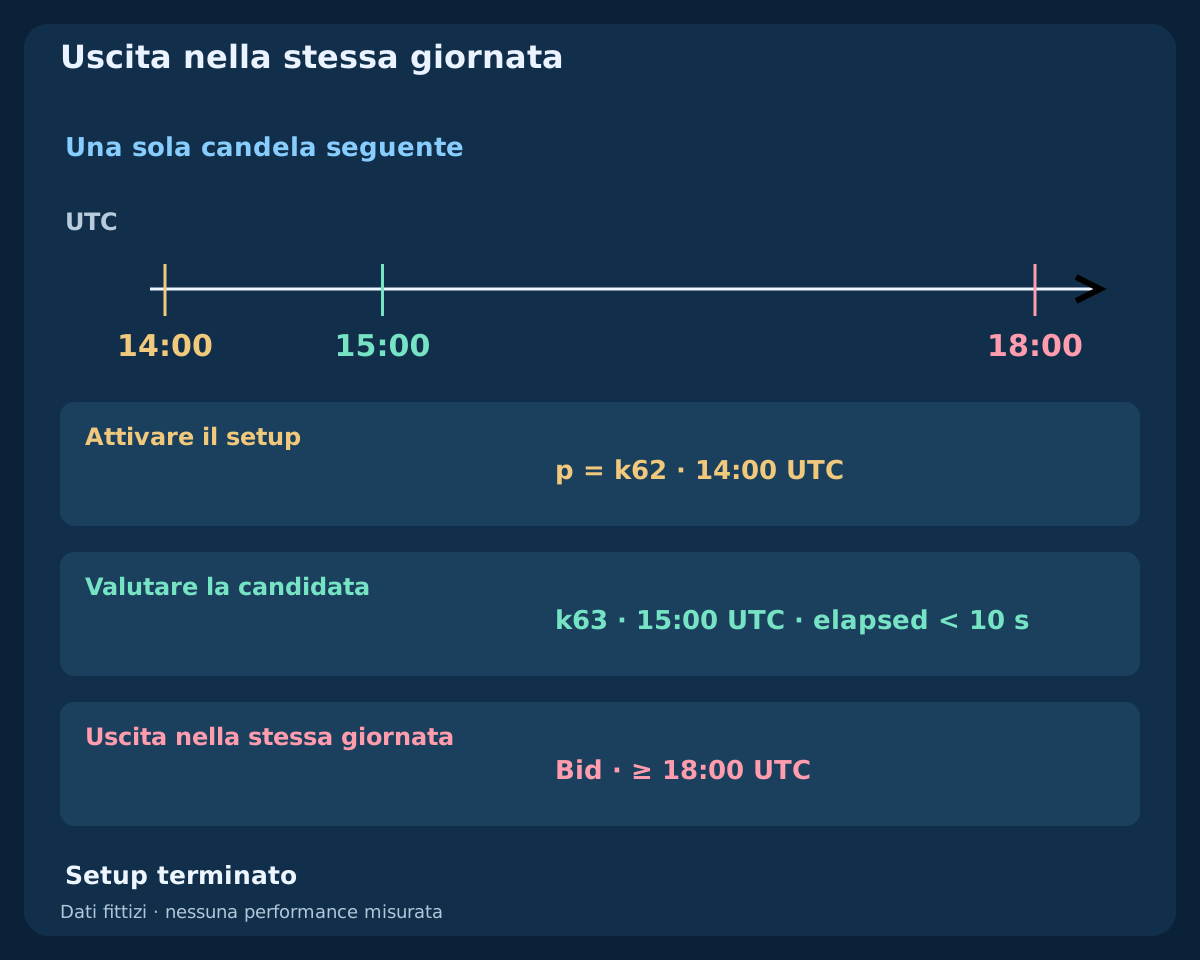
In k61 Bid chiude 1.10410 sopra la centrale 1.103150. Il ritracciamento p = k62 termina a 2026-07-08 14:00 UTC: chiusura 1.10310 sotto M 1.103195, minimo 1.10300 ancora sopra l’inferiore. La centrale supera il valore di cinque candele prima. Fissare larghezza 21.3719 pips, che non è quella della candidata.
L’unica candidata k63 chiude a 15:00 UTC. Prezzo 1.10350 sopra M 1.103255 e sotto la superiore; minimo sopra l’inferiore e pendenza positiva. RSI passa da 51.9023 a 57.5231 e la candidata si qualifica. L’esposizione arrotondata illustra una decisione a precisione piena. Qualificazione non significa esecuzione; il seguito del prezzo è volutamente assente.
| Candela | Chiusura Bid | Centrale | RSI 14 | Attivazione | Candidata | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Fissare stop Bid strutturale e target ancorato al segnale
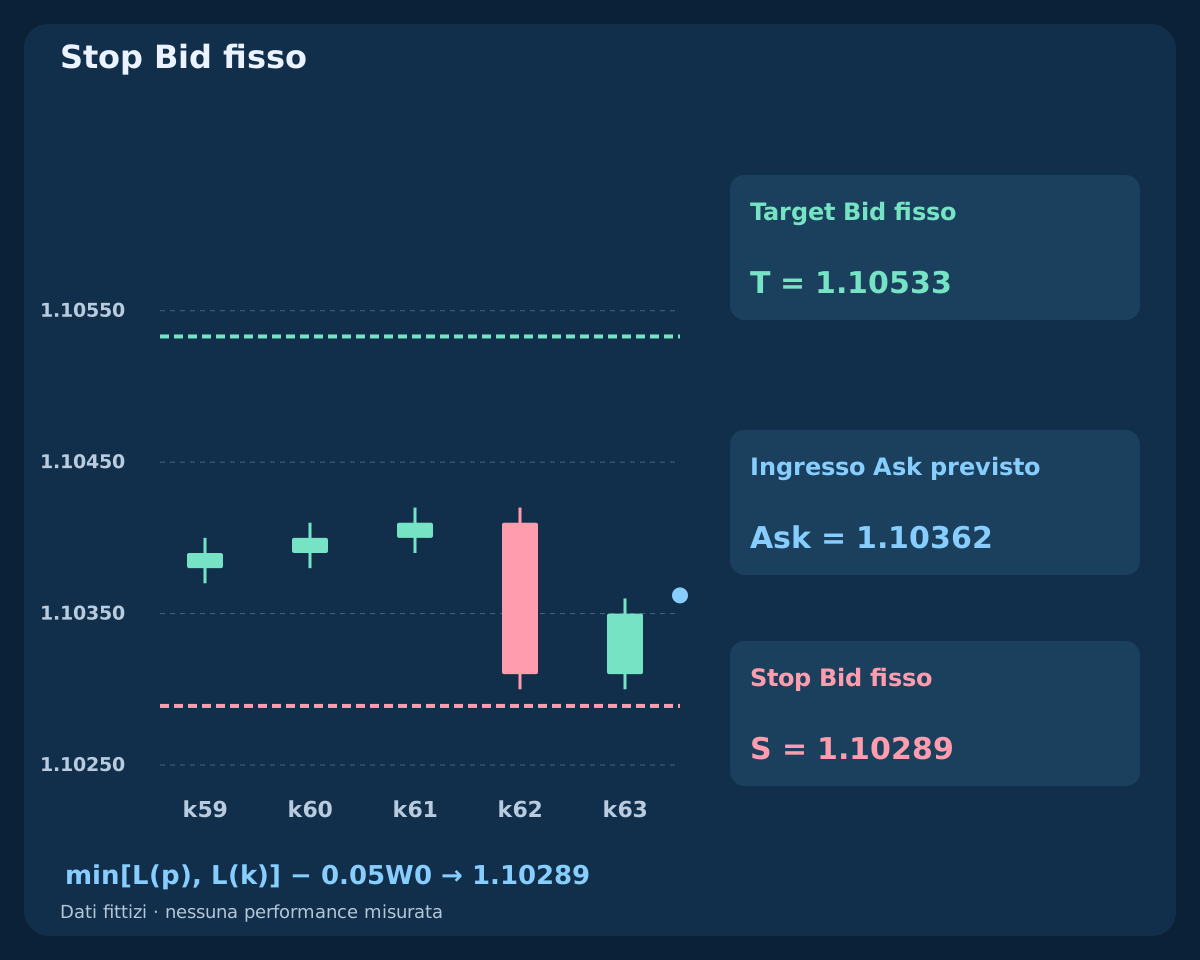
Definire S_raw = min[L(p), L(k)] − 0.05W0 e arrotondare lo stop d’acquisto verso il basso alla griglia reale; poi calcolare e arrotondare verso il basso T_raw = C(k) + 3[C(k) − S]. Entrambe le uscite Bid sono fisse prima della verifica della quotazione. Il margine usa W0 del ritracciamento. Non sostituire il target con una banda superiore futura né inseguire la centrale con lo stop.
Il minimo più basso è 1.10300 e lo stop grezzo circa 1.10289314. Sulla griglia ipotizzata 0.00001 risultano S = 1.10289 e T = 1.10533. Il target è tre distanze dalla chiusura del segnale, non una promessa di tre volte il rischio netto. Ask, costi e arrotondamenti cambiano quel rapporto, da verificare a parte.
11. Confrontare prime quotazioni alternative dopo i costi
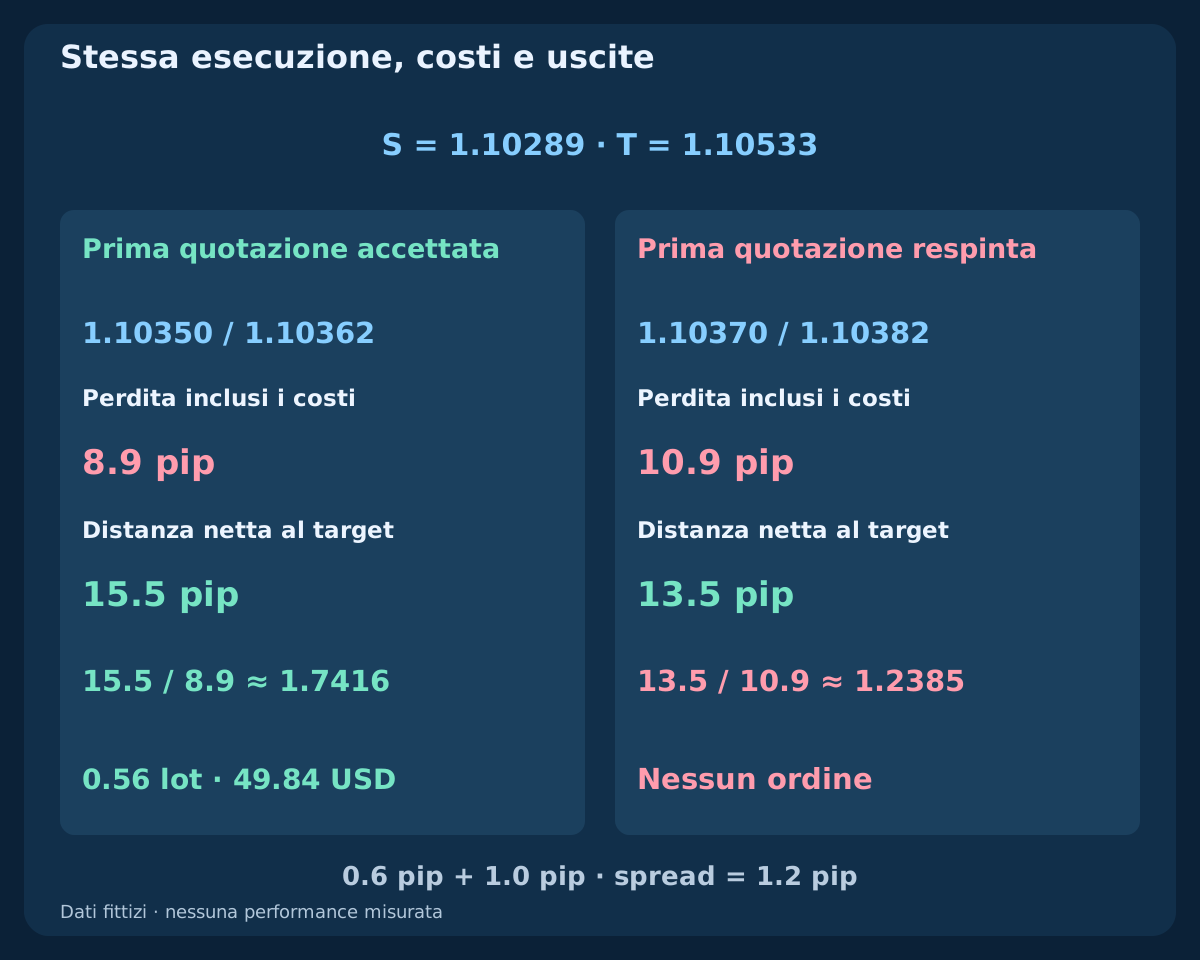
Supporre prima quotazione a 15:00:02 UTC pari a 1.10350 / 1.10362 Bid/Ask. Spread 1.2 pips, distanza Ask-stop Bid 7.3 pips. Commissione completa 0.6 pip più riserva totale per esecuzione avversa 1.0 pip danno perdita prevista 8.9 pips, target netto 15.5 pips e rapporto 1.7416. Queste verifiche passano, ferme le altre condizioni del broker.
Se la prima quotazione fosse 1.10370 / 1.10382, spread invariato e inseguimento 3.2 pips resterebbero sotto il limite fisso di circa 5.3430 pips. Ma perdita prevista 10.9 pips, target netto 13.5 pips e rapporto 1.2385 richiedono di respingere. Sono scenari alternativi della prima quotazione, non una scelta dopo attesa. Entrare ad Ask e uscire a Bid incorpora già lo spread: aggiungerlo ancora lo conterebbe due volte. Lo slippage reale può superare la riserva.
| Prima quotazione | Bid / Ask | Stop lordo (pip) | Perdita + costi | Target netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Accettare |
| Cara | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Respingere |
12. Arrotondare il volume per difetto dal budget monetario
A titolo illustrativo, equity 10000 USD e quota di ricerca 0.5% producono budget 50 USD. Con contratto standard 100000 EUR, valore del pip 10 USD per lotto in conto USD e passo di volume 0.01, dividere il budget per la perdita prevista per lotto e arrotondare per difetto. La quotazione accettata dà 0.56 lots e rischio previsto 49.84 USD.
Usare contratto, tick value, conversione nella valuta del conto, minimo, massimo, passo e margine reali. Se il minimo consentito supera il budget, saltare invece di arrotondare per eccesso. La quotazione rifiutata non produce ordine neppure con un volume compatibile. Limitare anche l’esposizione di portafoglio. Budget e stop non garantiscono la perdita massima in gap, interruzioni o problemi d’esecuzione.
13. Mantenere protezione fissa e uscita nella stessa giornata
Conservare stop e target Bid iniziali. Se ancora aperta, richiedere chiusura al primo Bid eseguibile da 18:00 UTC nel giorno del ritracciamento. Nuovo RSI, centrale o contatto con la superiore non aggiungono uscite. Non vi sono inversione automatica o rientro dal vecchio setup. Un’interruzione può ritardare l’uscita temporale.
Ask al target non prova il raggiungimento del target d’acquisto: Ask 1.10533 / Bid 1.10521 lascia Bid sotto. Una candela futura inventata con H = 1.10550 e L = 1.10270 comprenderebbe entrambe le uscite senza mostrarne l’ordine. Servono tick o una segnalazione d’ambiguità; non scegliere l’esito vincente. Quella candela non fa parte del CSV.
14. Riconciliare ordini incerti prima di nuovi setup
Registrare tempi di ritracciamento e candidata, W0, indicatori precisi, prima quotazione con orario, identità della richiesta, volume, eseguiti e protezione. Una risposta interrotta o scaduta non dimostra rifiuto. Riconciliare ordini e posizioni del broker prima di reinviare; duplicare l’acquisto completo può raddoppiare l’esposizione. La scadenza d’invio non è quella di un ordine a mercato.
Se l’eseguito manca della protezione richiesta, tentare chiusura immediata controllata e bloccare nuovi ingressi fino a risoluzione. Un’uscita fallita o parziale lascia esposizione residua da monitorare. Non cambiare livelli, allargare lo stop o considerare piatta la posizione dopo una risposta incerta. Un nuovo pattern non annulla un’esecuzione irrisolta.
15. Verificare il valore aggiunto di RSI sulla stessa base Bollinger
Confrontare lo stesso ritracciamento sulla centrale crescente e recupero seguente con e senza RSI. Mantenere calendario, esclusione inferiore, margine fisso dello stop, target, prima quotazione, costi, volume e uscita temporale. Ogni modello segue le proprie posizioni in ordine cronologico: eliminare un trade può rendere disponibile un altro setup. Cancellare righe da una lista conclusa non basta.
Usare Bid/Ask o tick adeguati, rifiuti realistici e validazione cronologica successiva. Riportare aspettativa netta, drawdown, campione, incertezza, vincite perse e tutti i parametri tentati. Valutare sensibilità senza scegliere vincitori diversi per periodo. Grafico convincente, alta percentuale di successo o calcolo corretto non provano redditività. Il CSV verifica definizioni, non un vantaggio.
16. Applicare una lista riproducibile prima dell’esperimento
Confermare UTC, candele chiuse, chiusura precedente sopra M, centrale crescente, esclusione inferiore e W0 fissa. Esaminare solo la candidata seguente con disuguaglianze di prezzo strette e limiti RSI inclusivi. Verificare età della quotazione, scadenza, spread, inseguimento, protezione normalizzata, rapporto netto, budget, volume e margine. Conservare annullamenti e risposte incerte oltre ai trade chiusi.
Si completa così il gruppo di tre strategie dopo tre guide: MACD con RSI, EMA con ADX e ATR e questo ritracciamento Bollinger con RSI. Gli eventi differiscono e vanno studiati separatamente. Regole precise rendono verificabili le ipotesi; non raccomandano trading reale né implicano che un indicatore in più crei profitti.
Domande frequenti
Toccare la banda centrale basta per acquistare?
No. Servono ritracciamento chiuso sulla o sotto la centrale crescente dopo una chiusura superiore, nessun contatto inferiore e recupero nella sola candela seguente. Devono passare anche RSI, esecuzione e rischio.
RSI deve attraversare cinquanta o andare in ipervenduto?
No. Nella candidata deve essere fra cinquanta e sessantacinque inclusi. Un incrocio o un’inversione da ipervenduto sono specifiche diverse. La candela in formazione non conta.
Un rimbalzo successivo può salvare la candidata fallita?
No. La candidata conclude il setup anche se viene respinta. Occorre un nuovo ritracciamento idoneo dopo di essa, con posizioni e richieste risolte. Il vecchio setup non rivive.
Perché fissare la larghezza se le bande cambiano?
La candidata usa le proprie bande per il segnale. Protezione e limite d’inseguimento usano invece la larghezza del ritracciamento. Sono ruoli diversi: la volatilità successiva non modifica il piano iniziale.
Tre distanze di segnale equivalgono a un rapporto netto di tre a uno?
No. Il target parte dal Bid di chiusura del segnale. Ask effettivo, commissione, riserva e griglia determinano guadagno e perdita netti previsti. La prima quotazione cara fallisce questo controllo.
I grafici sono un backtest o una prova di profitto?
No. Lo storico fittizio completo termina al segnale. Le alternative di quotazione spiegano calcoli e rifiuti, senza esito futuro, percentuale di successo misurata o prestazioni di un EA commerciale.
Fonti e note di ricerca
John Bollinger spiega le bande e avverte che il semplice contatto non è un segnale automatico. MetaQuotes documenta iBands e iRSI. Qui sono definiti separatamente sequenza, soglie, deviazione della popolazione, inizializzazione RSI, dati fittizi ed esecuzione. Le fonti non approvano questo modello originale né dimostrano la redditività di un EA.
Specifica educativa di ricerca. Prezzi, grafici e piani di quotazione sono fittizi. Il Forex comporta rischi; indicatori, ordini protettivi e budget non garantiscono profitto o una perdita massima.