

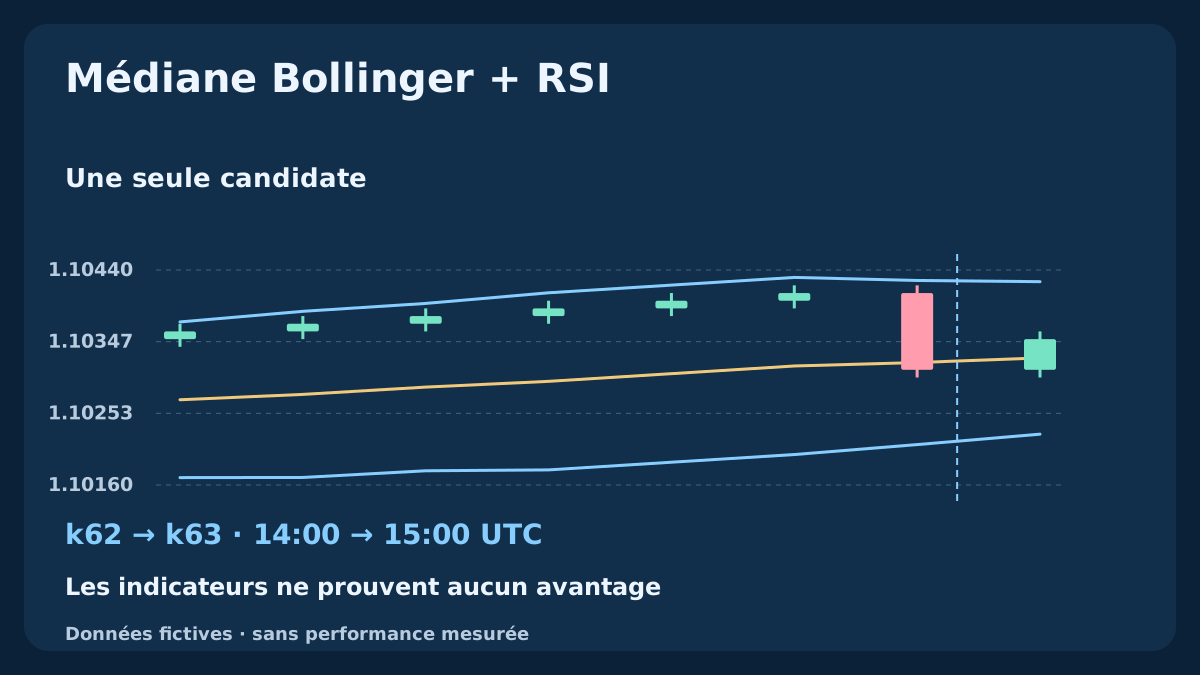
Ce modèle de recherche exclusivement acheteur étudie un repli vers une médiane de Bollinger ascendante, puis sa reconquête par la bougie H1 clôturée immédiatement suivante. Le RSI filtre cette reconquête ; toucher une bande extérieure ne déclenche aucune opération. Si la candidate échoue, la configuration prend fin. Des données fictives reproductibles distinguent bougies Bid et entrée Ask envisagée.
1. Définir une hypothèse de repli dans la tendance
On cherche à savoir si un repli clôturé à travers une médiane ascendante, suivi immédiatement d’une reconquête maîtrisée, délimite des cas de continuation à tester. Les bandes décrivent position et dispersion ; le RSI filtre le momentum des clôtures. Leurs prix d’entrée se recoupent : leur accord n’est pas une preuve indépendante d’avantage. La médiane peut encore monter quand le marché commence à faiblir.
Cette version étudie uniquement les achats EURUSD. Ni vente, ni renforcement, ni moyenne à la baisse, stop suiveur, retest discrétionnaire ou retournement sur bande extérieure. Un contact supérieur ne suffit pas à vendre, un contact inférieur à acheter. Les stratégies précédentes de retour à la moyenne et de compression de Bollinger reposent sur d’autres événements et sorties : séparer leurs résultats.
2. Fixer les données, l’horaire UTC et l’éligibilité
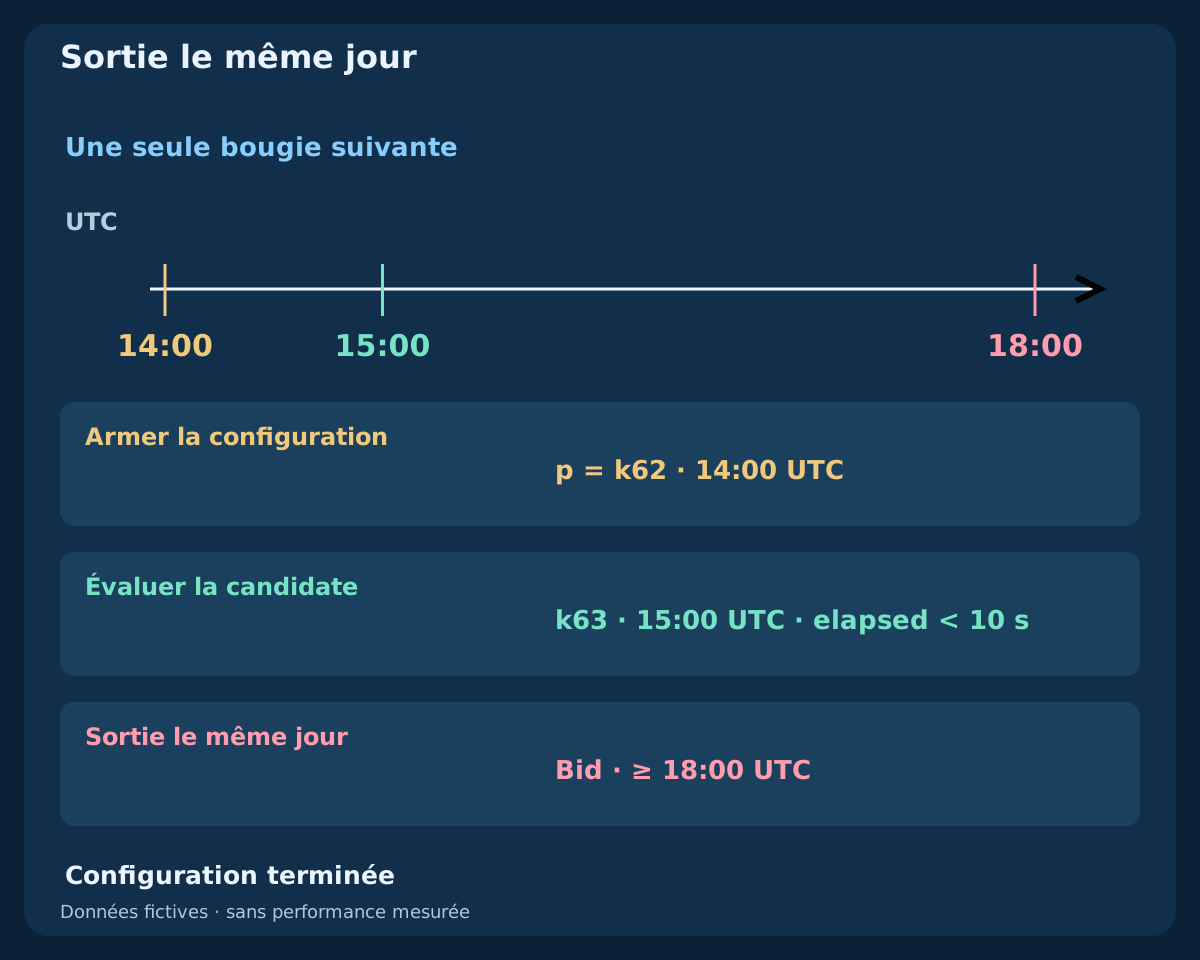
Utiliser les OHLC H1 Bid clôturés et calculer bandes et RSI sur Close. Les replis peuvent clôturer de 07:00–15:00 UTC, du lundi au jeudi. L’unique candidate clôture une heure après, le même jour, au plus tard à 16:00 UTC. Exiger des intervalles H1 continus, au moins 26 bougies clôturées repli compris, des indicateurs valides, une largeur positive et aucune position ni demande d’entrée en attente ou non résolue pour ce modèle.
Convertir les véritables intervalles du courtier en UTC, avec les changements historiques de décalage. Renommer l’heure ne suffit pas. Bougie manquante, indicateur indisponible ou évaluation en direct manquée : passer. Ne pas reconstruire un repli attrayant après la clôture déjà connue de sa candidate. Les configurations ne se chevauchent pas ; une candidate ne peut pas en armer une autre simultanément.
| Composant | Paramètre déclaré | Rôle ou limite |
|---|---|---|
| Bandes de Bollinger | 20 / 2 / Close / shift 0 | Médiane, position et largeur fixe |
| RSI | 14 / Close / Wilder | Momentum candidat : 50–65 |
| Séquence | Repli clôturé → H1 suivante | Une candidate, sans rattrapage tardif |
| Exécution | Première cotation / sorties Bid fixes | Coûts avant taille ; sortie intrajournalière |
3. Reconnaître un repli clôturé et figer son échelle
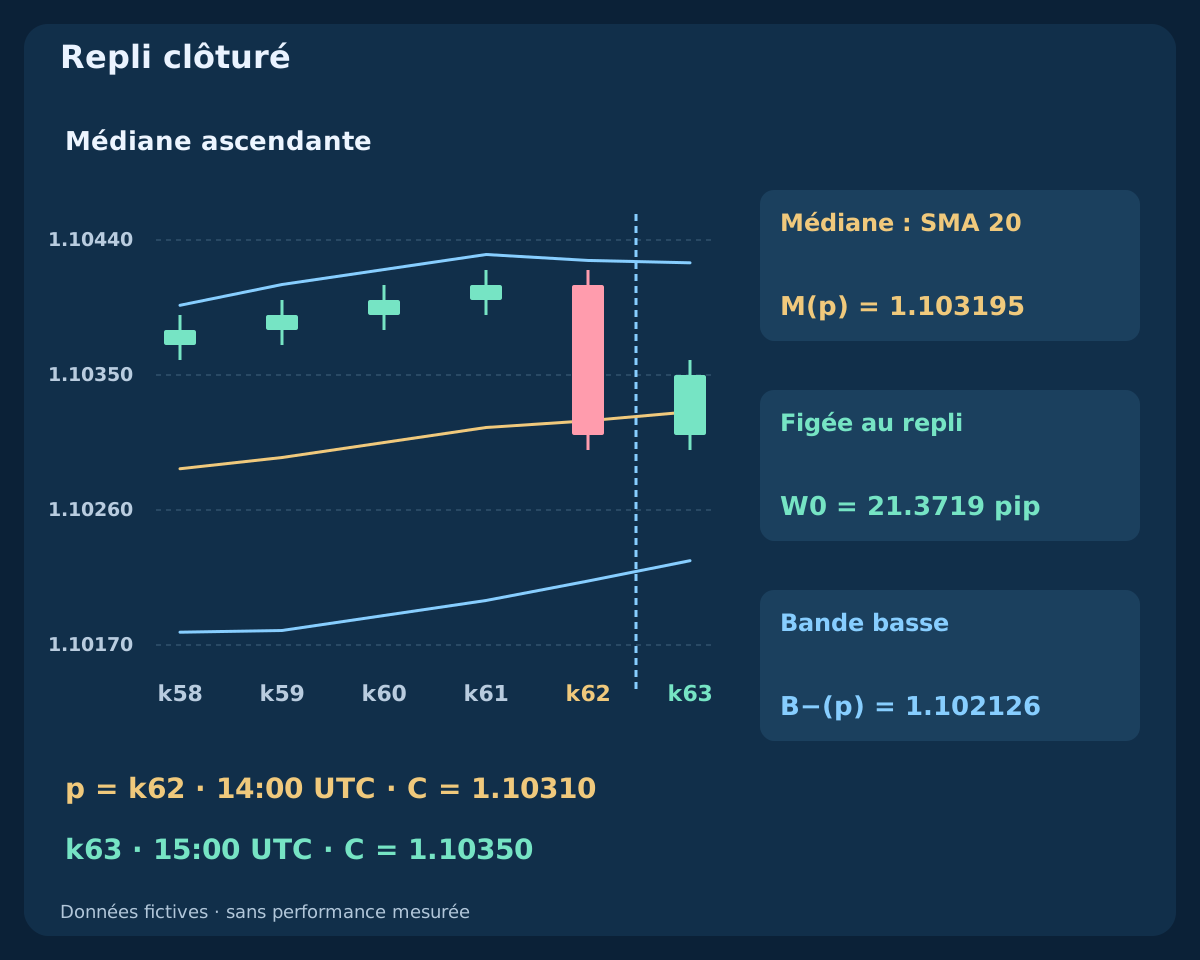
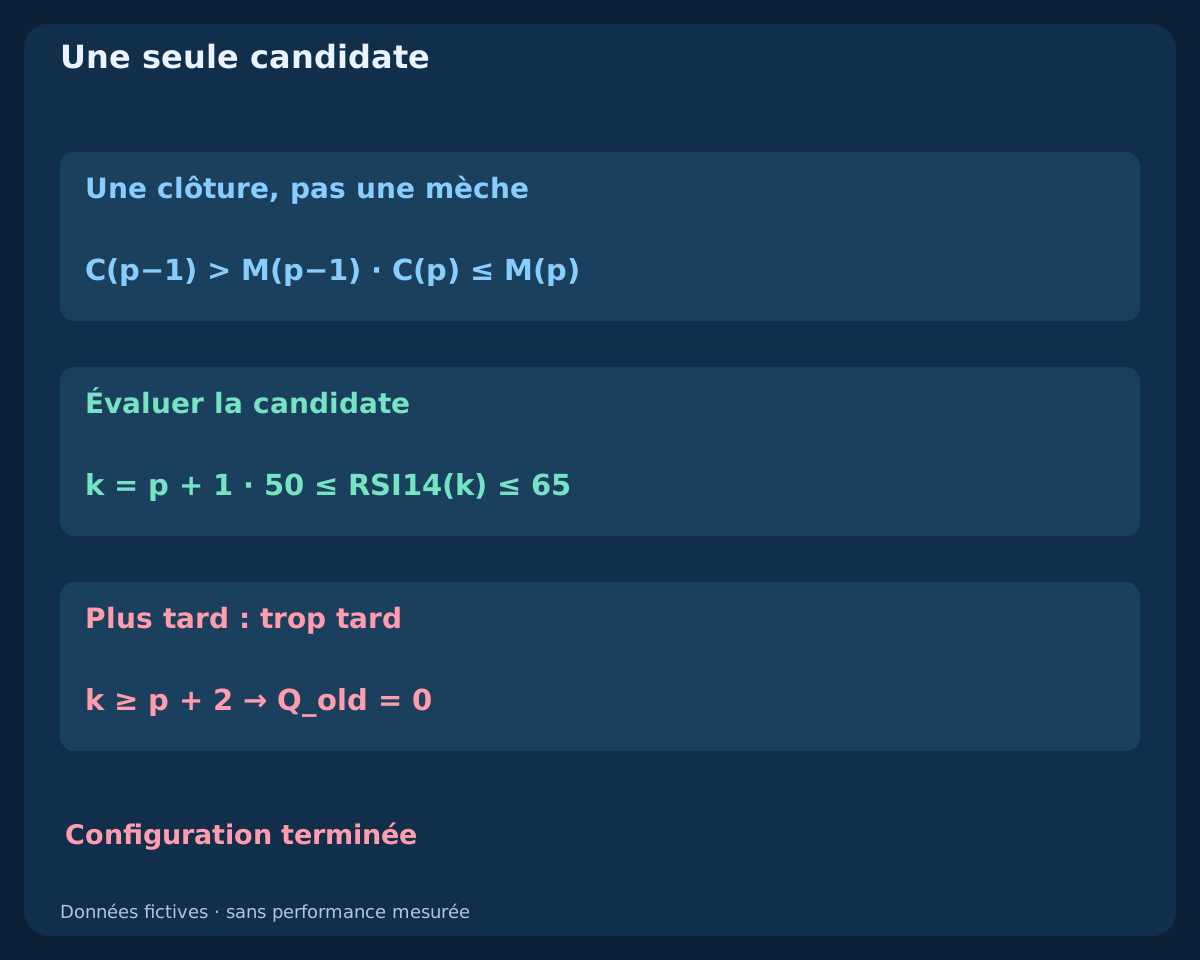
p désigne la bougie de repli, C sa clôture Bid, L son plus bas Bid, M la médiane et B− la bande basse, chacun calculé sur sa bougie. Armer seulement si C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) et C(p) ≤ M(p). L’égalité sur la médiane est admise ; le contact avec la bande basse est exclu. Une mèche sous M avec clôture encore au-dessus n’arme pas ce modèle.
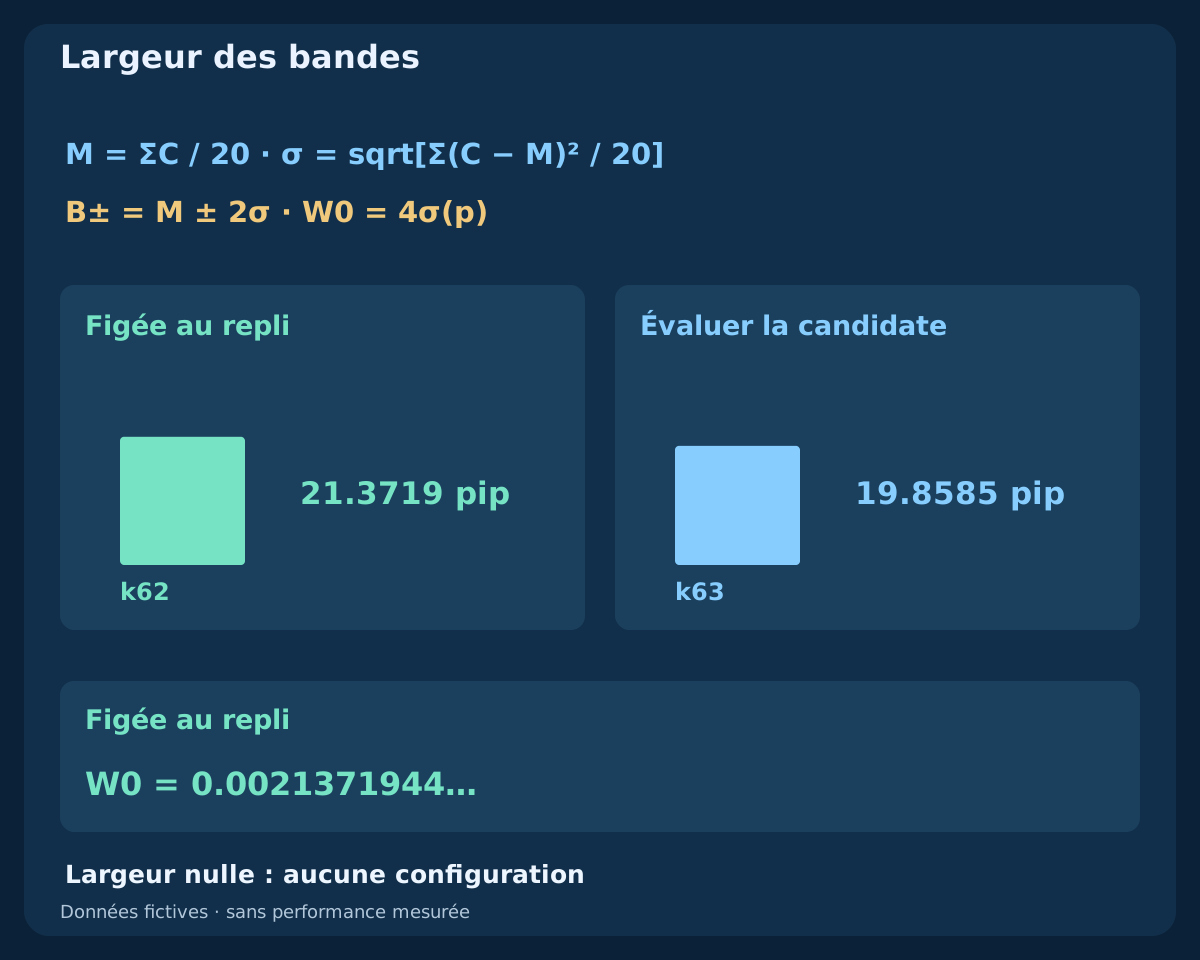
À cette clôture, figer W0 = B+(p) − B−(p) = 4σ(p). W0 est une distance de prix pour la marge de protection et la limite de poursuite, pas une probabilité ni un ATR de même valeur. Les bandes seront recalculées pour contrôler la candidate, mais W0 ne changera pas. Médiane plate, largeur nulle ou contact inférieur ne créent aucune configuration susceptible d’être sauvée plus tard.
4. Accepter seulement la bougie suivante avec confirmation RSI
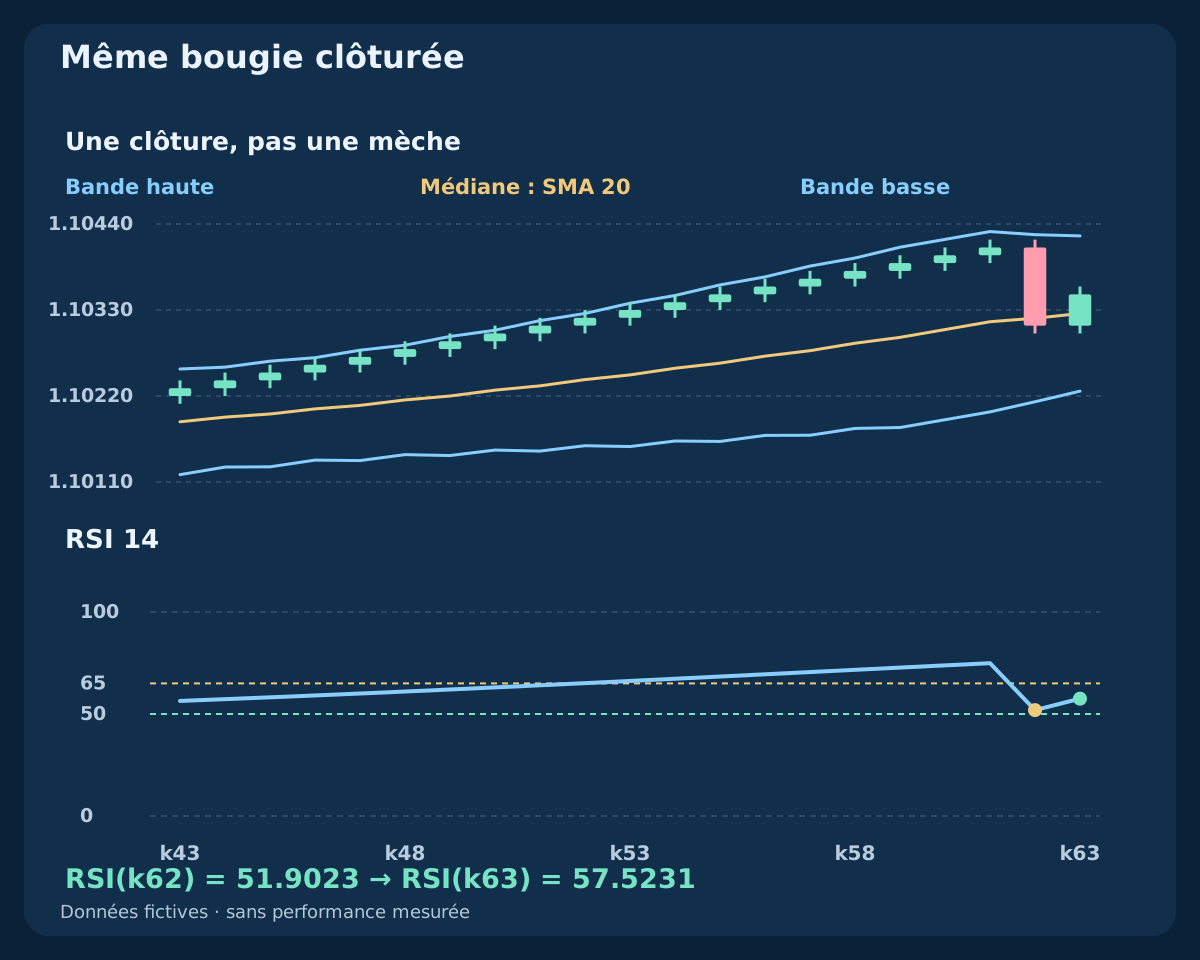
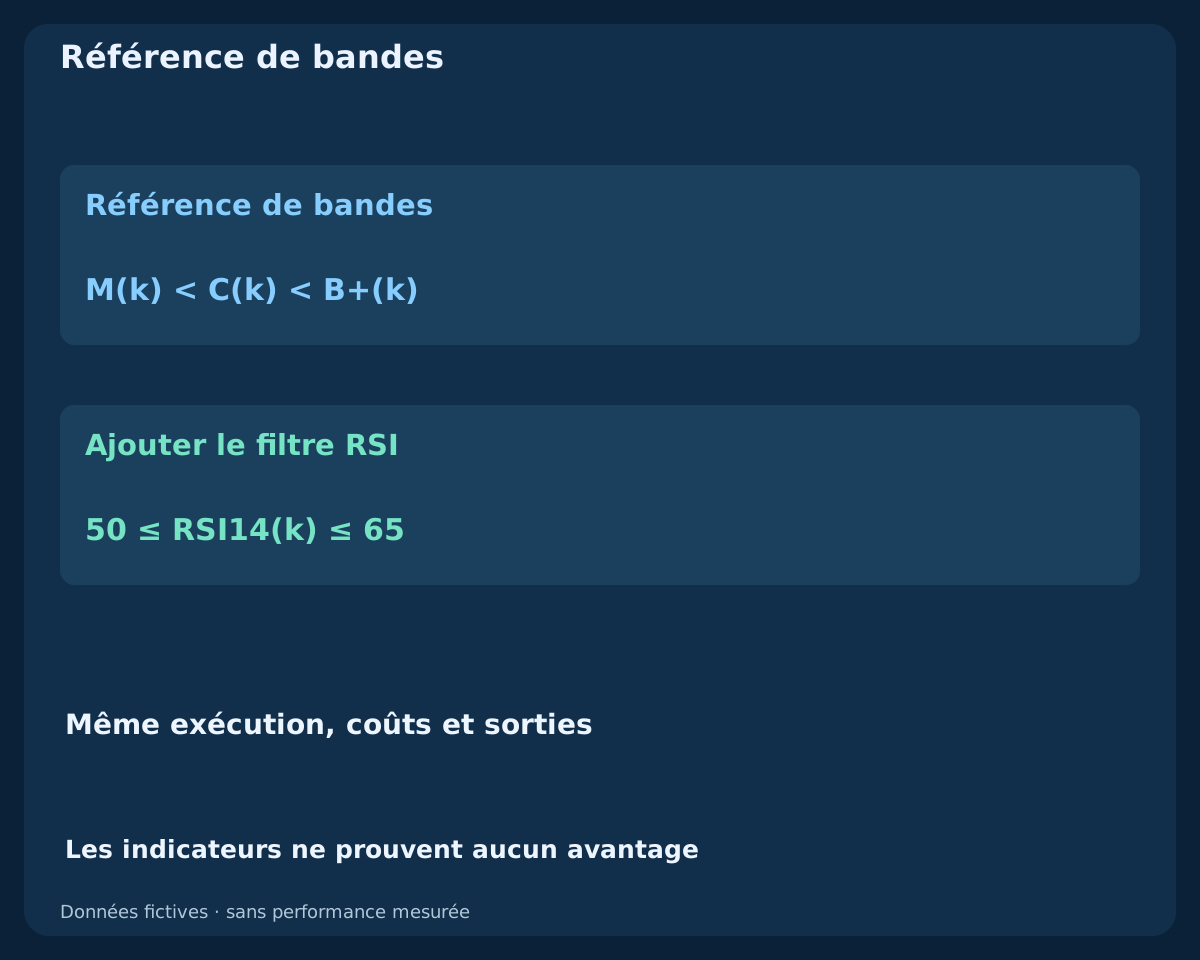
Évaluer uniquement k = p + 1. Exiger M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) et 50 ≤ RSI14(k) ≤ 65. Les bornes du RSI sont incluses. Clôturer exactement sur M ne reconquiert pas la médiane ; clôturer sur la bande haute ou au-delà constitue un autre événement, rejeté ici. Aucun croisement supplémentaire du RSI ni état de survente n’est requis.
La candidate met fin à la configuration, qu’elle réussisse ou échoue. Prix sous la médiane, contact inférieur, pente perdue ou RSI hors limites : un rebond ultérieur ne répare rien. Une nouvelle occasion demande un nouveau passage clôturé vers le bas depuis une clôture au-dessus de la médiane, après la candidate terminée et avec positions et demandes résolues.
5. Déclarer la référence exacte des bandes et du RSI
Calculer M(k) = Σ C(i)/20 sur les vingt dernières clôtures complètes, k comprise. L’écart-type de population déclaré est σ(k) = sqrt[Σ(C(i) − M(k))²/20], puis les bandes B±(k) = M(k) ± 2σ(k), sans décalage. Diviser par dix-neuf, employer une EMA centrale, un autre prix appliqué ou des bandes décalées définit une autre référence. Deux écarts-types ne garantissent aucun pourcentage de confinement.
Pour le RSI, séparer variations de clôture positives et négatives, initialiser chaque moyenne sur les quatorze premières variations, puis appliquer W(k) = [13W(k−1) + x(k)]/14 et RSI = 100G/(G + D), avec les entrées non négatives g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. Notre convention donne cinquante si G et D sont nuls, cent si G est positive et D nulle, zéro dans le cas inverse. Les valeurs initialement indisponibles restent vides. Comparer sorties réelles et initialisations avant d’affirmer une équivalence avec le terminal. Dans MQL4, décalage des bandes et indice historique du tampon sont distincts. Une bougie en formation ne confirme pas une clôture.
6. Distinguer qualification et première cotation
Après la clôture qualifiée t, examiner exactement la première cotation Bid/Ask observée. Une demande non encore envoyée ne peut partir que pendant 0 ≤ elapsed < 10 s, avec une cotation âgée d’au plus 2 s. Exiger spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, distance Ask-stop comprise entre 5–30 pips et rapport net gain/perte prévu au moins égal à 1.5. Il faut une cotation ordonnée, Bid au-dessus du stop et Ask sous l’objectif.
Vérifier grille de ticks, distances du courtier, protection jointe, volume et marge avant l’envoi. Échec de la première cotation, absence avant échéance ou rejet explicite : occasion terminée. Ne pas attendre un meilleur prix. Une demande envoyée à temps peut être exécutée ensuite ; la fin de la fenêtre d’envoi du client n’annule pas un ordre chez le courtier.
7. Consigner séparément chaque cause de rejet
Distinguer horaire inéligible, historique incomplet, position existante, absence de vrai passage clôturé, médiane non ascendante, contact inférieur, largeur nulle, absence de reconquête suivante, extension supérieure et rejet RSI. Séparer aussi cotation ancienne, spread ou poursuite excessifs, mauvaise protection, rapport net insuffisant, taille, marge et refus du courtier. Réduire le lot ne répare ni signal ni rapport invalide.
Compter à part configurations brutes, candidates qualifiées et demandes réellement envoyées. Ces nombres ne répondent pas aux mêmes questions. Une candidate manquante fait expirer l’occasion à sa clôture prévue ; une bougie ultérieure ne la remplace pas. Modifier pente, plage RSI, délai d’une bougie ou horaires crée une autre version documentée, variantes abandonnées comprises.
8. Reproduire tout l’historique fictif
Le CSV fournit 64 bougies H1 dont les clôtures commencent à 2026-07-06 00:00 UTC, au prix initial 1.10000. Les variations en pips sont (+5,−4) × 20, puis +1 × 21, −10 et +4. Ici 1 pip = 0.00010. Le parcours est construit pour expliquer une configuration, pas pour estimer un taux de réussite.
Chaque ouverture suivante égale la clôture précédente. Le plus haut dépasse d’un pip le maximum ouverture/clôture, le plus bas est un pip sous leur minimum. Ouverture et clôture initiales sont égales et suivent la même règle. Entrées, moyennes, écarts-types, composantes RSI, largeur figée et états sont fournis. Une case vide signifie indisponible. Le fichier finit à k63, sans issue future ni courbe de performance.
Télécharger le CSV fictif complet : OHLC, bandes, RSI et événements
9. Lire le repli et la reconquête de l’exemple
À k61, Bid clôture à 1.10410 au-dessus de la médiane 1.103150. Le repli p = k62 se termine à 2026-07-08 14:00 UTC : clôture 1.10310 sous médiane 1.103195, plus bas 1.10300 toujours au-dessus de la bande basse. La médiane dépasse sa valeur cinq bougies auparavant. Figer la largeur 21.3719 pips ; ce n’est pas celle de la candidate.
La seule candidate k63 finit à 15:00 UTC. Sa clôture 1.10350 dépasse la médiane 1.103255 sans atteindre la bande haute ; son plus bas reste au-dessus de la bande basse et la pente demeure positive. Le RSI passe de 51.9023 à 57.5231 : qualification acquise. L’affichage arrondi explique une décision en pleine précision. Il ne s’agit pas encore d’une exécution et la suite du prix est volontairement absente.
| Bougie | Clôture Bid | Médiane | RSI 14 | Armement | Candidate | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Fixer un stop Bid structurel et un objectif ancré au signal
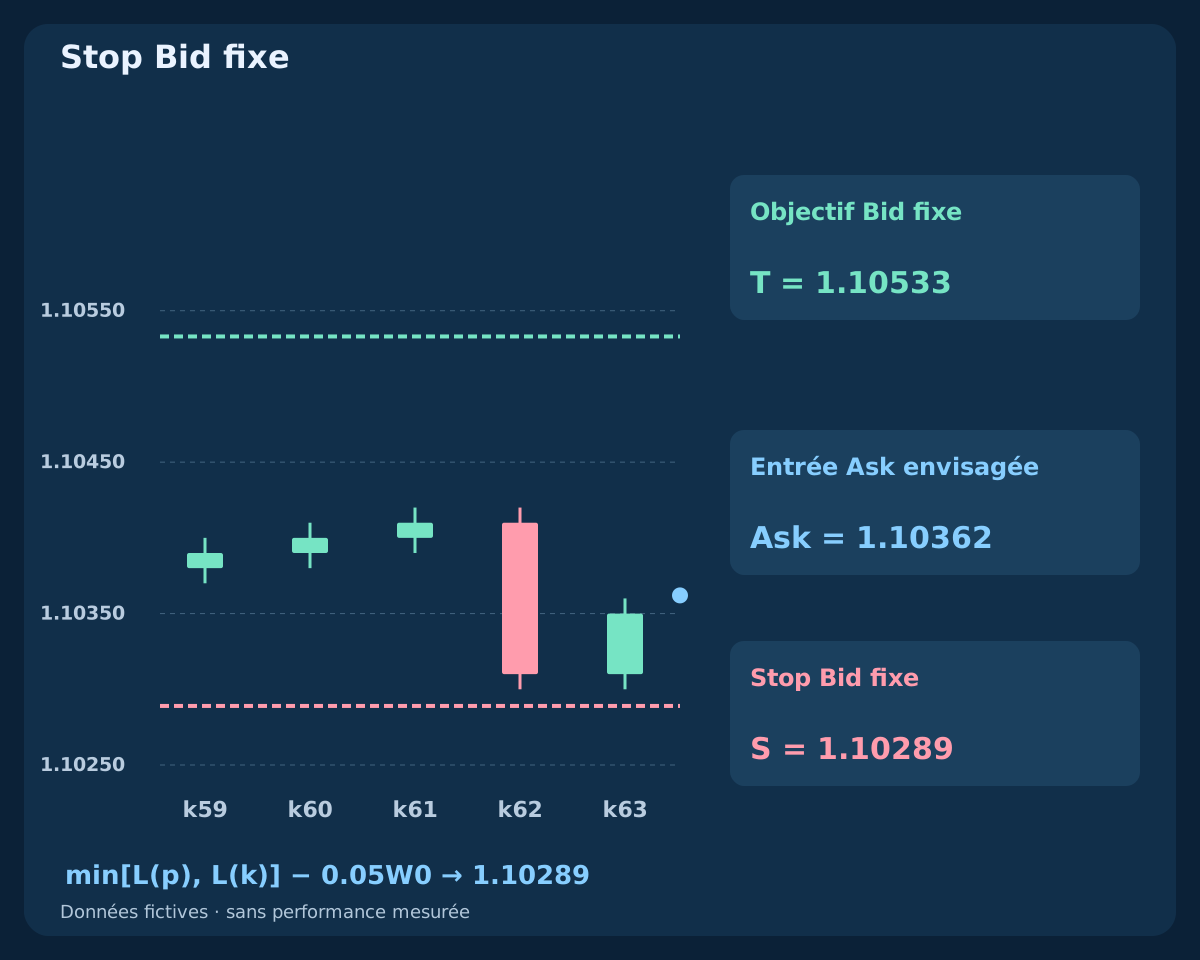
Définir S_raw = min[L(p), L(k)] − 0.05W0, arrondir le stop acheteur vers le bas à la grille réelle, puis calculer et arrondir également vers le bas T_raw = C(k) + 3[C(k) − S]. Ces deux sorties Bid sont fixées avant l’examen du prix d’entrée. La marge utilise la largeur figée du repli. Ne pas remplacer l’objectif par une future bande haute ni suivre la médiane avec le stop.
Le plus bas retenu vaut 1.10300 et le stop brut environ 1.10289314. Sur la grille supposée 0.00001, on obtient S = 1.10289 et T = 1.10533. L’objectif représente trois distances depuis la clôture du signal, pas nécessairement trois fois le risque net réel. Ask, coûts et arrondis modifient ce rapport, à contrôler séparément.
11. Comparer deux premières cotations après tous les coûts
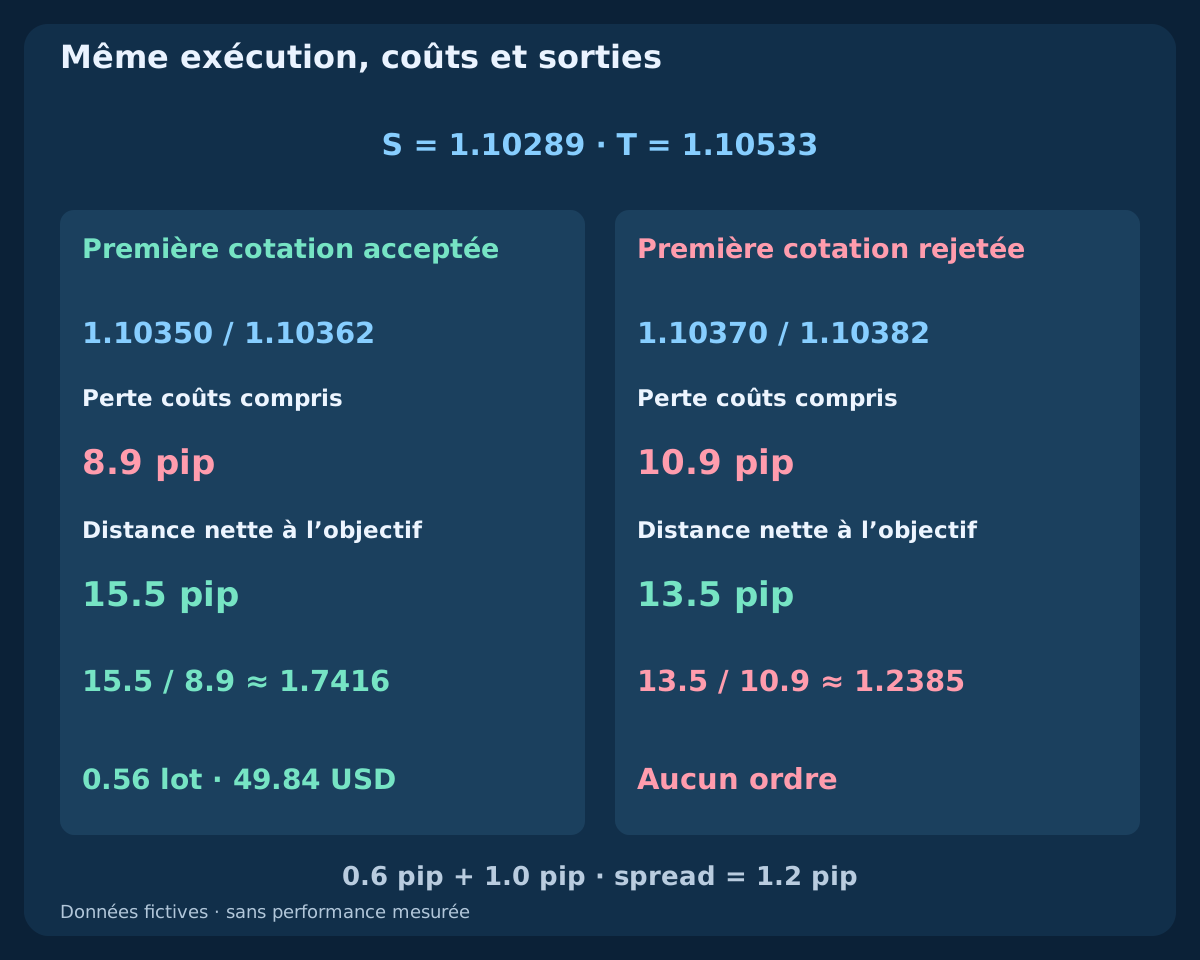
Supposons une première cotation à 15:00:02 UTC de 1.10350 / 1.10362 Bid/Ask. Spread 1.2 pips, distance Ask-stop Bid 7.3 pips. Commission aller-retour 0.6 pip et réserve totale d’exécution défavorable 1.0 pip donnent perte prévue 8.9 pips, objectif net 15.5 pips et rapport 1.7416. Ces conditions passent, sous réserve des autres contrôles du courtier.
Si la première cotation était 1.10370 / 1.10382, le spread resterait identique et la poursuite 3.2 pips resterait sous le plafond figé d’environ 5.3430 pips. Mais perte 10.9 pips, objectif net 13.5 pips et rapport 1.2385 imposeraient le rejet. Ce sont deux premières cotations alternatives, pas un choix après attente. Entrer à Ask et sortir à Bid intègre déjà le spread : le rajouter le compterait deux fois. Le slippage réel peut dépasser la réserve.
| Première cotation | Bid / Ask | Stop brut (pip) | Perte + coûts | Objectif net | Rapport | Décision |
|---|---|---|---|---|---|---|
| Acceptable | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Accepter |
| Chère | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Rejeter |
12. Arrondir la taille à la baisse depuis un budget monétaire
À titre illustratif, fonds propres 10000 USD et fraction de recherche 0.5% donnent 50 USD de budget. Avec contrat standard 100000 EUR, valeur du pip 10 USD par lot sur compte USD et pas de volume 0.01, diviser le budget par la perte prévue par lot, puis arrondir à la baisse. La cotation acceptée donne 0.56 lots et risque prévu 49.84 USD.
Utiliser contrat, valeur du tick, conversion en devise du compte, volumes minimum/maximum, pas et marge réels. Si le minimum autorisé dépasse le budget, renoncer au lieu d’arrondir à la hausse. Une cotation rejetée ne devient pas une opération grâce à une taille plus petite. Limiter aussi l’exposition du portefeuille. Budget et stop ne garantissent pas la perte maximale en cas de gap, panne ou défaut d’exécution.
13. Conserver la protection fixe et la sortie intrajournalière
Conserver stop et objectif Bid initiaux. Si la position est encore ouverte, demander sa fermeture au premier Bid exécutable à partir de 18:00 UTC le jour du repli. Un nouveau RSI, la médiane ou un contact supérieur n’ajoute aucune sortie. Ni retournement automatique ni réentrée depuis l’ancienne configuration. Une panne peut retarder la fermeture horaire.
Ask au niveau de l’objectif ne prouve pas qu’un objectif acheteur est atteint : Ask 1.10533 / Bid 1.10521 laisse Bid en dessous. Une future bougie inventée avec H = 1.10550 et L = 1.10270 couvrirait les deux sorties sans en préciser l’ordre. Utiliser les ticks ou signaler l’ambiguïté ; ne pas attribuer le résultat gagnant. Cette bougie ne figure pas dans le CSV.
14. Rapprocher les ordres incertains avant toute nouvelle occasion
Journaliser heures du repli et de la candidate, largeur fixe, indicateurs précis, première cotation horodatée, identifiant de demande, taille demandée, exécutions et protection. Une réponse interrompue ou expirée ne prouve pas un rejet. Rapprocher positions et ordres du courtier avant de renvoyer : doubler une demande d’achat complète peut doubler l’exposition. La limite d’envoi n’est pas l’expiration d’un ordre au marché.
Si l’exécution manque de protection requise, tenter une fermeture immédiate maîtrisée et bloquer les entrées jusqu’à résolution. Une fermeture partielle ou échouée laisse une exposition résiduelle à surveiller. Ne pas substituer d’autres niveaux, élargir le stop ou supposer une position fermée sur réponse incertaine. Un nouveau graphique valide ne résout pas l’exécution antérieure.
15. Tester l’apport du RSI sur la même référence de bandes
Comparer le même repli sur médiane ascendante avec reconquête suivante, avec et sans RSI. Conserver calendrier, exclusion de bande basse, marge de stop, objectif, première cotation, coûts, taille et sortie horaire. Suivre les positions de chaque modèle chronologiquement : supprimer une opération peut en rendre une autre disponible. Retirer des lignes d’une liste achevée ne reproduit pas cette dynamique.
Utiliser Bid/Ask ou ticks adéquats, rejets réalistes et validation chronologique ultérieure. Présenter espérance nette, drawdown, effectif, incertitude, gagnants manqués et tous les réglages essayés. Vérifier la sensibilité sans choisir un vainqueur différent par période. Beau graphique, fort taux de réussite ou bon calcul ne prouvent aucune rentabilité. Le CSV vérifie les définitions, pas un avantage.
16. Appliquer une liste reproductible avant l’expérience
Confirmer UTC, clôtures complètes, clôture précédente au-dessus de la médiane, pente ascendante, exclusion basse et W0 fixe. Évaluer uniquement la candidate suivante avec inégalités de prix strictes et limites RSI incluses. Contrôler âge, délai, spread, poursuite, protection normalisée, rapport net, budget, volume et marge. Conserver annulations et réponses incertaines autant que les opérations closes.
Ce modèle achève les trois stratégies après leurs trois guides : MACD avec RSI, EMA avec ADX et ATR, puis repli Bollinger avec RSI. Leurs événements diffèrent et doivent être testés séparément. Une spécification précise rend les hypothèses examinables ; elle ne recommande pas le trading réel et n’implique pas qu’ajouter un indicateur crée un profit.
Questions fréquentes
Toucher la médiane suffit-il pour acheter ?
Non. Il faut un repli clôturé sur ou sous une médiane ascendante après une clôture supérieure, sans contact inférieur, puis sa reconquête par la seule bougie suivante. RSI, exécution et risque doivent aussi passer.
Le RSI doit-il franchir cinquante ou devenir survendu ?
Non. Il doit être entre cinquante et soixante-cinq inclus sur la candidate. Un franchissement ou un retournement de survente définit un autre modèle. Une bougie en formation ne compte pas.
Un rebond ultérieur peut-il sauver une candidate rejetée ?
Non. La candidate clôt le dossier même si elle échoue. Une nouvelle occasion exige un autre repli éligible après elle, avec positions et demandes résolues. L’ancienne configuration ne revient pas.
Pourquoi figer la largeur si les bandes bougent ?
La candidate reçoit ses propres bandes pour les contrôles du signal. Protection et limite de poursuite utilisent la largeur figée sur le repli. Ces rôles sont distincts ; la volatilité future ne réécrit pas le plan initial.
Trois distances de signal donnent-elles trois pour un net ?
Non. L’objectif part de la clôture Bid du signal. Ask réel, commission, réserve et grille des ticks déterminent gains et pertes nets prévus. La première cotation chère ne satisfait pas ce rapport.
Ces graphiques sont-ils un backtest ou une preuve de profit ?
Non. L’historique fictif complet s’arrête au signal. Les cotations alternatives illustrent calculs et rejets, sans résultat futur, taux de réussite mesuré ni performance d’un EA commercial.
Sources et notes de recherche
John Bollinger explique les bandes et rappelle qu’un simple contact ne suffit pas à produire un signal. MetaQuotes documente iBands et iRSI. La séquence, les seuils, l’écart-type de population, l’initialisation du RSI, les données fictives et l’exécution sont définis ici séparément. Ces sources n’approuvent pas ce modèle original et ne démontrent aucune rentabilité d’EA.
Spécification pédagogique de recherche. Prix, graphiques et plans de cotation sont fictifs. Le Forex comporte des risques ; indicateurs, ordres de protection et budgets ne garantissent ni profit ni perte maximale.