

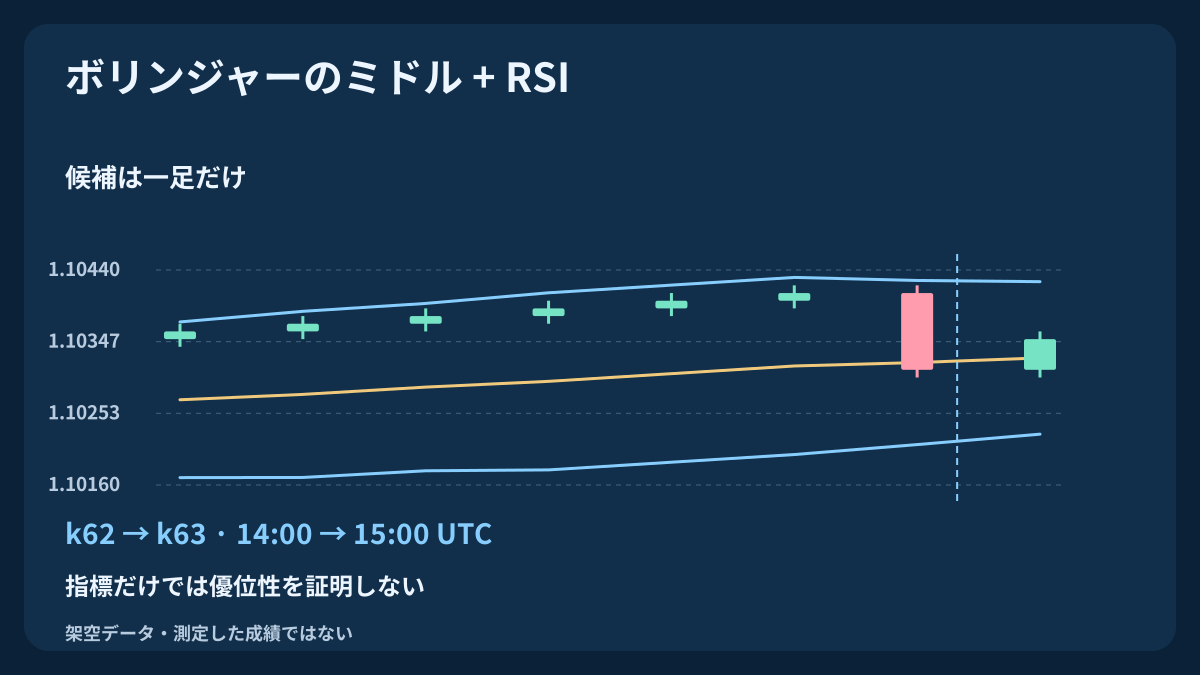
買いだけを対象とする研究モデルです。上昇するボリンジャーのミドルバンドへの押し目が確定した後、直後のH1確定足でミドルを回復することを求めます。RSIはその足の条件であり、外側バンドへの接触だけでは取引しません。次の足が不合格なら、そのセットアップは終了です。再現可能な架空データで、Bidのローソク足とAskの買い注文案を分けて示します。
1. トレンド中の押し目を検証仮説として定義する
上昇するミドルをいったん下回って確定し、直後に一定条件で回復する動きが、検証に値するトレンド継続の集団を定義するかを調べます。バンドは価格位置とばらつき、RSIは終値の勢いを表します。両者は重なる価格情報から計算されるため、一致しても独立した優位性の証明にはなりません。相場が弱まり始めてもミドルはしばらく上昇し得ます。
対象はEURUSDの買いだけです。売り、ナンピン、買い増し、トレーリング、裁量の再テスト、外側バンドからの逆張りは含みません。上側に触れたら売り、下側に触れたら買い、とは判断しません。既存のボリンジャー平均回帰戦略やスクイーズ戦略とは、発生条件も決済規則も異なるため、成績を混ぜずに扱います。
2. データ、UTC時間、評価可能な状態を固定する
BidのH1確定OHLCを使い、バンドとRSIは終値で計算します。押し目の確定時刻は月~木曜の07:00–15:00 UTCです。候補足は同日の一時間後だけで、遅くとも16:00 UTCに確定します。押し目を含む26本以上の確定足、途切れないH1区間、有効な指標、正のバンド幅が必要です。同モデルの保有ポジション、送信待ち、結果未確認のエントリー要求があれば評価しません。
ブローカーの実際の足区間を、過去の時差変更も含めUTCに対応させます。時刻表示を書き換えるだけでは不十分です。欠損足、計算不能、リアルタイムの評価漏れは見送ります。候補足の結果を知ってから押し目を復元しません。セットアップを重複させず、候補足を同時に次の押し目開始足として使いません。
| 構成 | 定義した設定 | 役割・制限 |
|---|---|---|
| ボリンジャーバンド | 20 / 2 / Close / shift 0 | ミドル、価格位置、固定幅 |
| RSI | 14 / Close / Wilder | 候補足の勢い:50–65 |
| 順序 | 押し目確定 → 次のH1足 | 一足のみ。遅い回復は無効 |
| 執行 | 最初の気配値 / 固定Bid決済 | コスト後に数量。当日決済 |
3. 確定した押し目を認識し、その幅を固定する
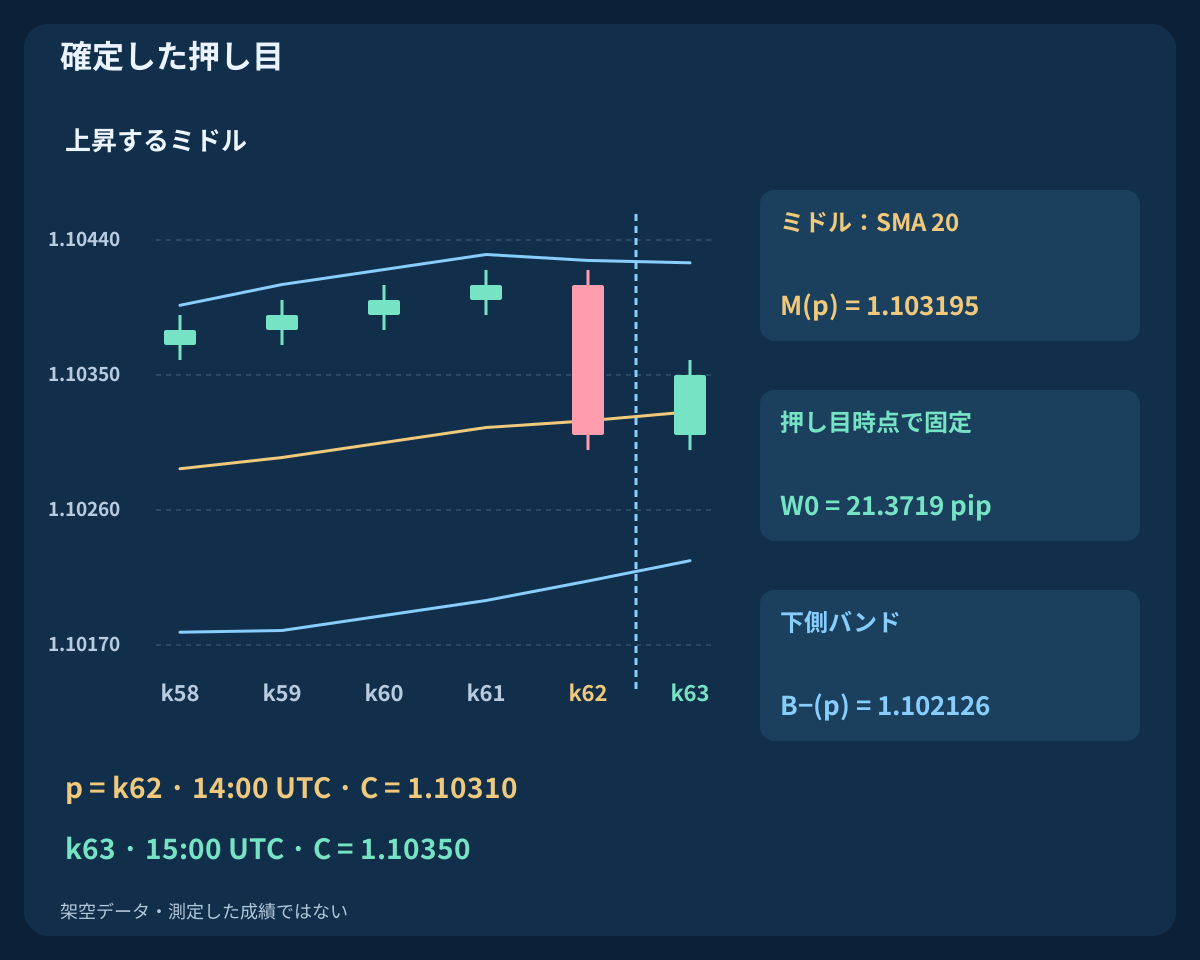
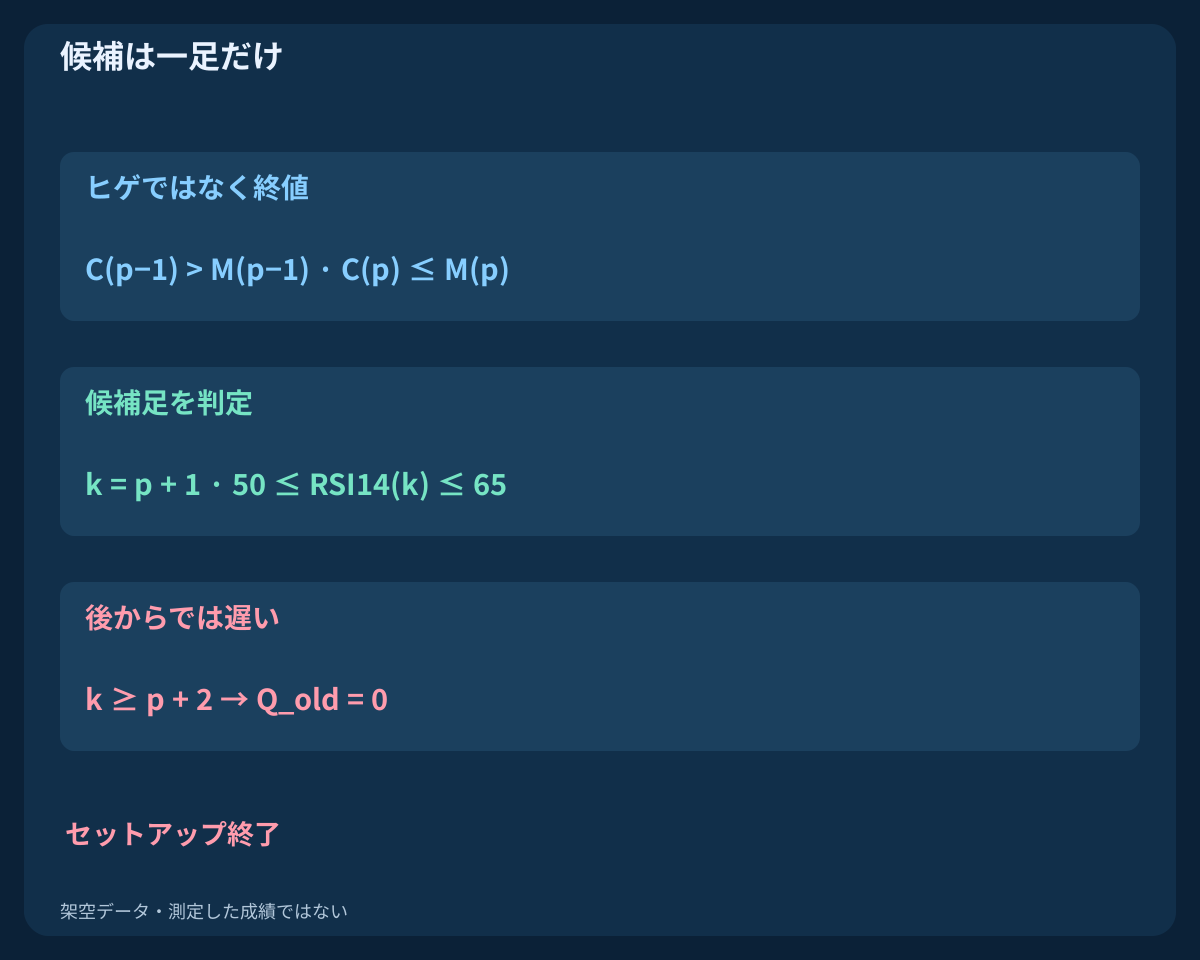
pを押し目足、CをBid終値、LをBid安値、Mをミドル、B−を下側バンドとし、それぞれ該当足の値を使います。開始条件はC(p−1) > M(p−1)、M(p) > M(p−5)、B−(p) < L(p)、C(p) ≤ M(p)のすべてです。ミドルと同値の終値は認めますが、下側バンドへの接触は認めません。ヒゲだけがMを下回り、終値がまだ上なら、このモデルの押し目は始まりません。
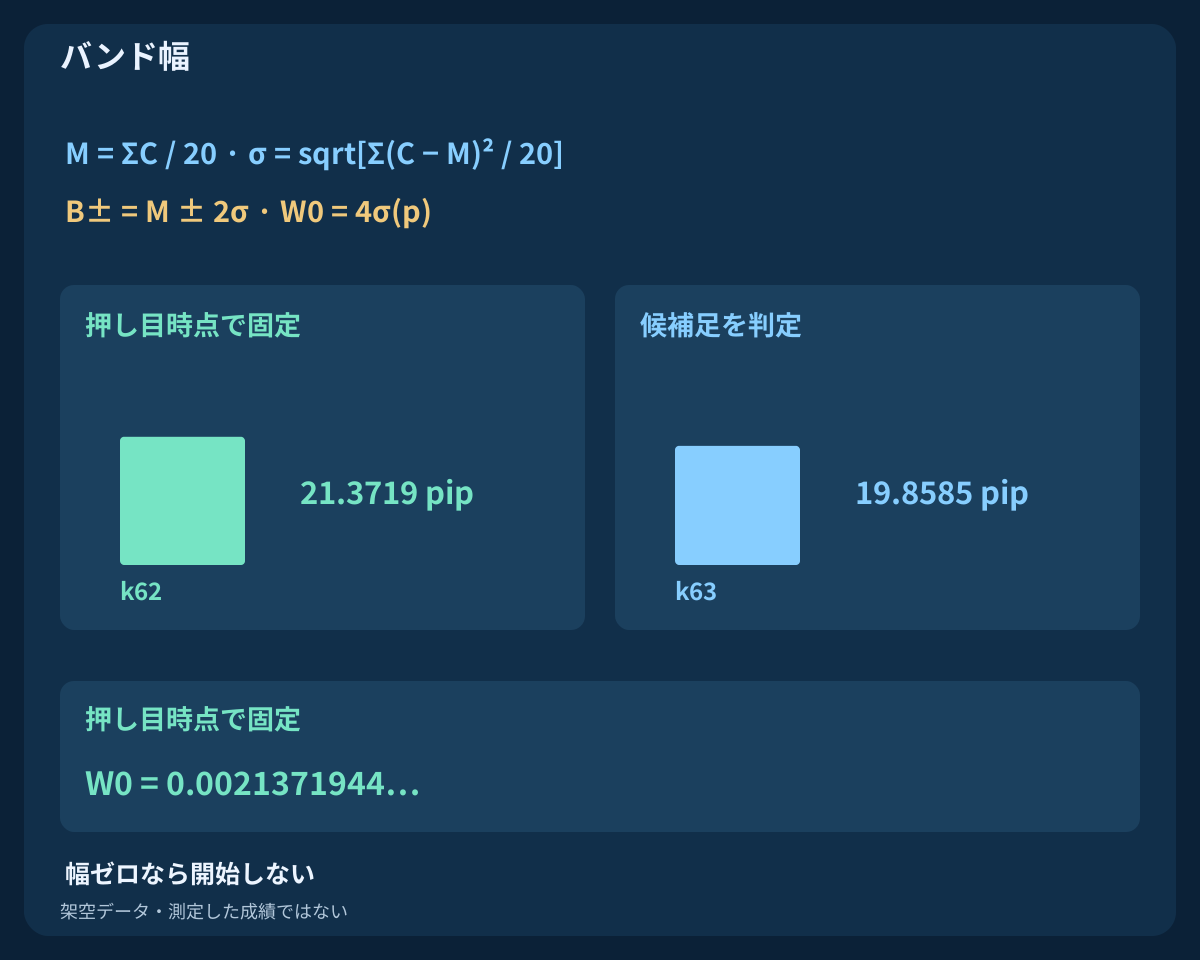
その確定時にW0 = B+(p) − B−(p) = 4σ(p)を固定します。W0は保護バッファーと追いかけ幅を決める価格距離であり、確率でも、ATRと同じ値になる指標でもありません。次の足は次の足自身のバンドで判定しますが、W0は更新しません。ミドルが横ばい、幅がゼロ、下側に接触した場合は、後から救済できるセットアップ自体が成立しません。
4. 直後の確定足だけをRSIとともに判定する
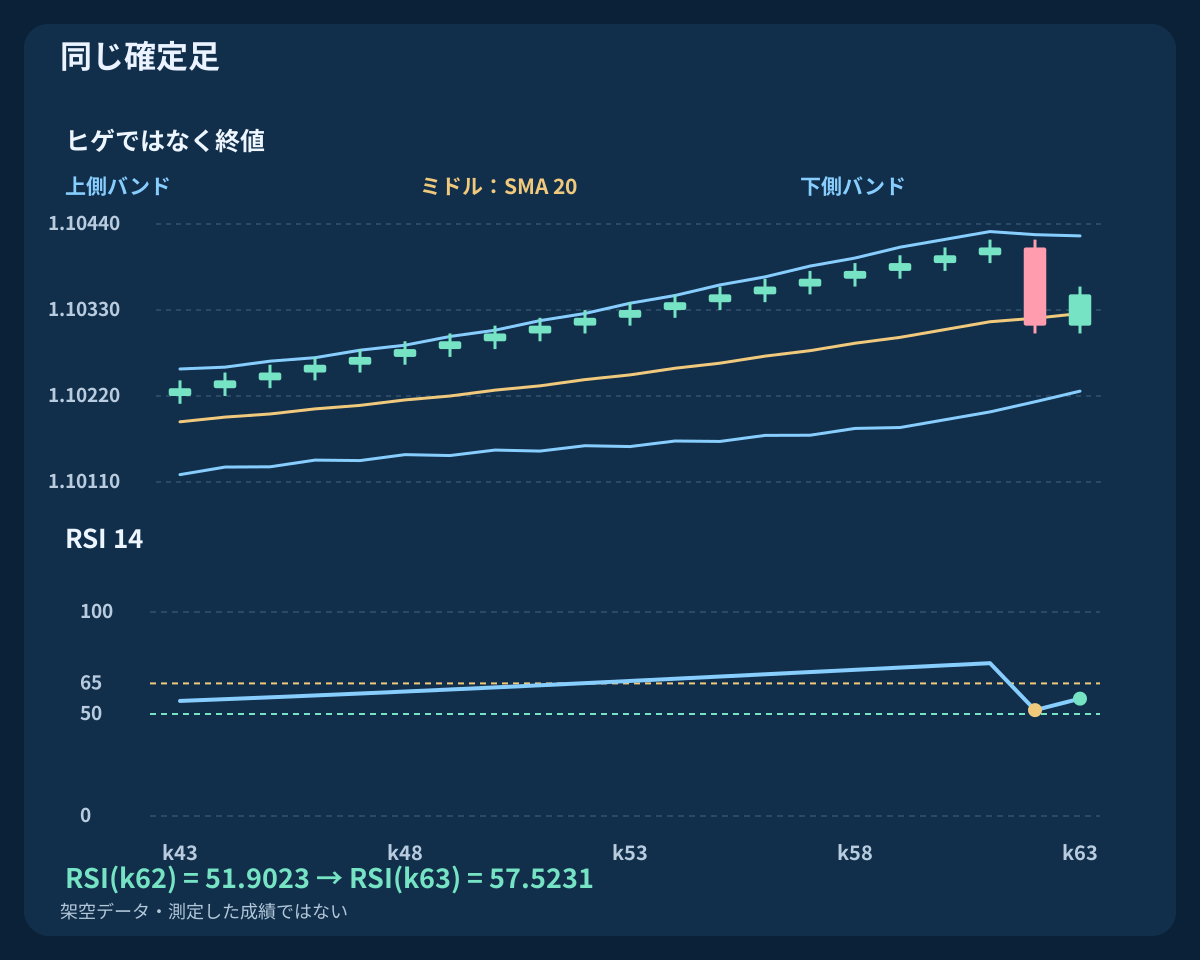
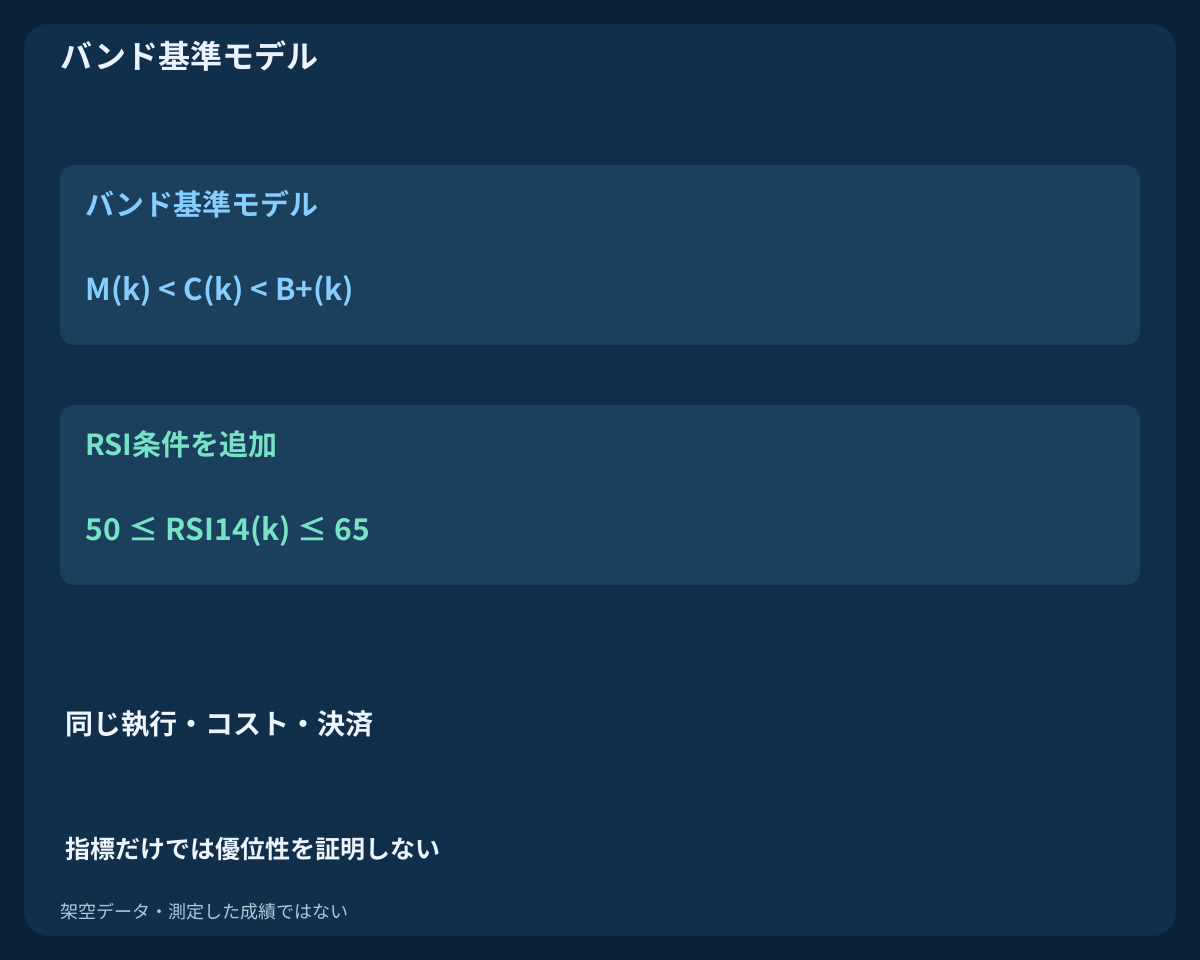
評価するのはk = p + 1だけです。M(k) < C(k) < B+(k)、L(k) > B−(k)、M(k) > M(k−5)、50 ≤ RSI14(k) ≤ 65をすべて求めます。RSIの上下限は含みます。Mと同値の終値は回復ではなく、上側バンドと同値またはそれ以上の終値も別の動きとして除外します。RSIの追加クロスや売られ過ぎは条件にしていません。
候補足は合否にかかわらず、そのセットアップを終了させます。ミドルを回復できない、下側に触れる、傾きが失われる、RSIが範囲外になる場合、後の上昇で埋め合わせません。新たな機会には、この候補足より後に、前足のミドル上の終値から新しく下側へ確定する適格な押し目と、解決済みの注文・保有状態が必要です。
5. バンドとRSIの参照計算を明記する
直近二十本の確定終値にkを含めてM(k) = Σ C(i)/20を計算します。採用する母標準偏差はσ(k) = sqrt[Σ(C(i) − M(k))²/20]、バンドはB±(k) = M(k) ± 2σ(k)で、線のシフトはありません。分母を十九にする、ミドルをEMAにする、別の適用価格やシフトを使う場合は別の参照値になります。二標準偏差の幅は、一定割合の価格が必ず収まるという保証ではありません。
RSIは終値変化の上昇分と下落分を分け、最初の十四変化の平均を初期値にしてW(k) = [13W(k−1) + x(k)]/14とRSI = 100G/(G + D)で更新します。非負の入力はg = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]です。本参照ではGとDがともにゼロなら五十、Gだけ正なら百、Dだけ正ならゼロです。初期の未計算値は空欄のままにします。端末と同一と主張する前に、実際の出力と履歴初期化を比較してください。MQL4では線の移動量と過去バッファーの位置は別引数です。形成中の足は確定足の確認を代用しません。
6. シグナル合格と最初の気配値の判断を分ける
条件を満たした終値時刻tの後、最初に観測したBid/Askの組だけを評価します。未送信要求を送れるのは0 ≤ elapsed < 10 sの間で、気配値の経過時間は最大2 sです。spread ≤ 1.5 pips、Ask − C(k) ≤ 0.25W0、Askからストップまで5–30 pips、予定純利益対損失比率1.5以上を求めます。気配値の大小関係が正常で、Bidはストップより上、Askは目標より下でなければなりません。
送信前に実際のティック刻み、ブローカーの最小距離、同時保護注文、数量、証拠金を確認します。最初の気配値が不適格、期限までに気配値がない、明示的な拒否なら終了です。有利な次の価格を待ちません。期限内に送信済みの要求は後から約定することがあり、クライアント側の送信期限切れはブローカー注文を取り消しません。
7. 不成立と執行失敗の理由を分けて記録する
時間外、履歴欠損、既存ポジション、終値での通過不成立、ミドル非上昇、下側接触、幅ゼロ、直後の回復なし、上側への伸び過ぎ、RSI不合格を区別します。古い気配値、過大なスプレッドや追いかけ幅、保護距離、不十分な純比率、数量、証拠金、ブローカー拒否も別項目です。数量を減らしても、無効なシグナルや比率は有効になりません。
元のセットアップ数、合格候補足数、実際の送信数は別々に数えます。意味の異なる件数です。次の足が欠けたら予定確定時刻で機会は失効し、後の足を代役にしません。傾きの期間、RSI範囲、一足限定規則、取引時間を変えた場合は、採用しなかった案も含め別バージョンとして記録します。
8. 架空の入力履歴をすべて再現する
CSVには64本のH1足があり、確定時刻は2026-07-06 00:00 UTCから、初期終値は1.10000です。pip単位の終値変化は(+5,−4) × 20、続いて+1 × 21、−10、+4です。ここでは1 pip = 0.00010とします。説明用に構成した経路であり、勝率を推定するために集めた市場標本ではありません。
二本目以降の始値は前足終値です。高値は始値と終値の大きい方から一pip上、安値は小さい方から一pip下です。最初の始値は終値と同じで、高安値も同じ規則です。入力、平均、偏差、RSI成分、固定幅、状態フラグをすべて示します。空欄は利用不能を意味します。k63で終わり、将来の取引結果や成績曲線はありません。
9. 例の押し目と有効な回復を読む
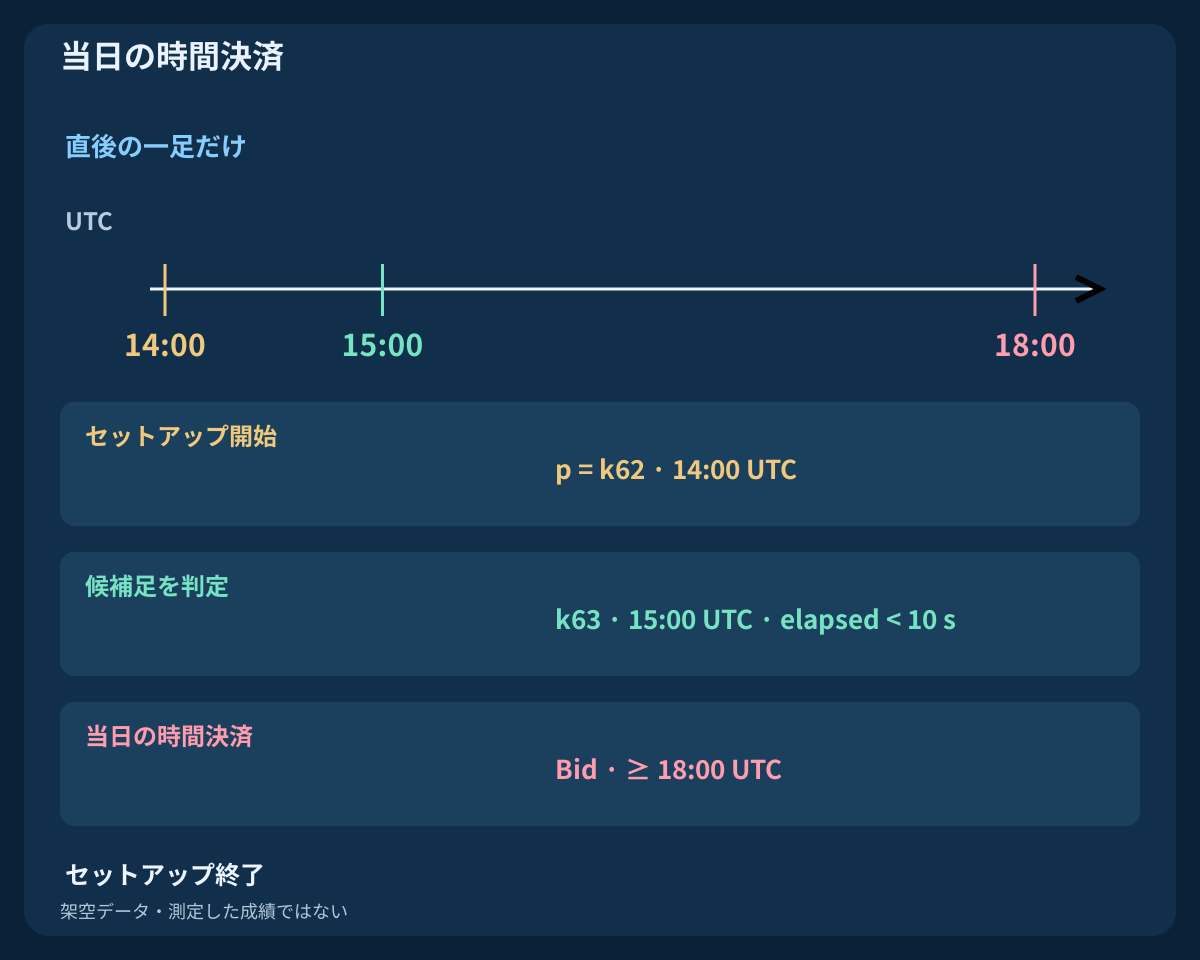
k61のBid終値1.10410は、ミドル1.103150の上です。押し目p = k62は2026-07-08 14:00 UTCに確定します。終値1.10310はミドル1.103195より下ですが、安値1.10300は下側バンドより上に残ります。ミドルは五本前の値より高く、幅21.3719 pipsを固定します。これは次の候補足の幅ではありません。
唯一の候補k63は15:00 UTCに確定します。終値1.10350はミドル1.103255と上側バンドの間、安値は下側バンドの上、傾きも正です。RSIは51.9023から57.5231となり合格します。表示値は丸めていますが判断には全精度を使います。合格は約定を意味せず、その後の値動きは意図的に示していません。
| 足 | Bid終値 | ミドル | RSI 14 | 開始 | 候補 | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. 構造に基づくBidストップと固定目標を決める
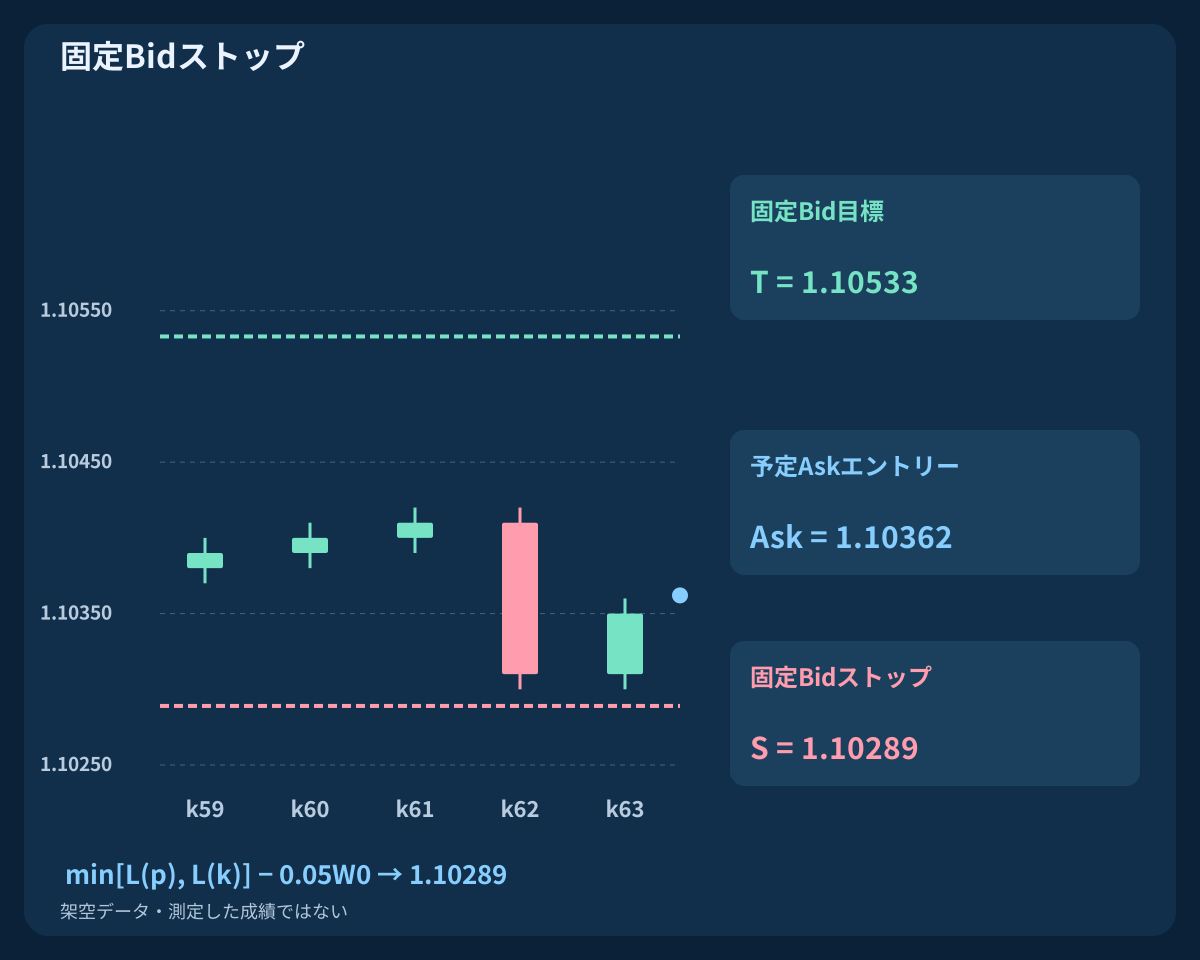
S_raw = min[L(p), L(k)] − 0.05W0を求め、買いストップを実際のティック刻みへ切り下げます。その後T_raw = C(k) + 3[C(k) − S]を計算し、こちらも切り下げます。両方ともBid側の決済水準で、最初のエントリー気配値を見る前に固定します。バッファーは押し目の固定幅です。後の上側バンドを目標に差し替えたり、ストップをミドルに追従させたりしません。
低い方の安値は1.10300、未丸めストップは約1.10289314です。想定刻み0.00001ではS = 1.10289とT = 1.10533になります。目標はシグナル終値からの距離の三倍であり、実際の純リスクの三倍を約束しません。Askエントリー、コスト、丸めが比率を変えるため、別途検証します。
11. すべての予定コスト後に二つの気配値を比較する
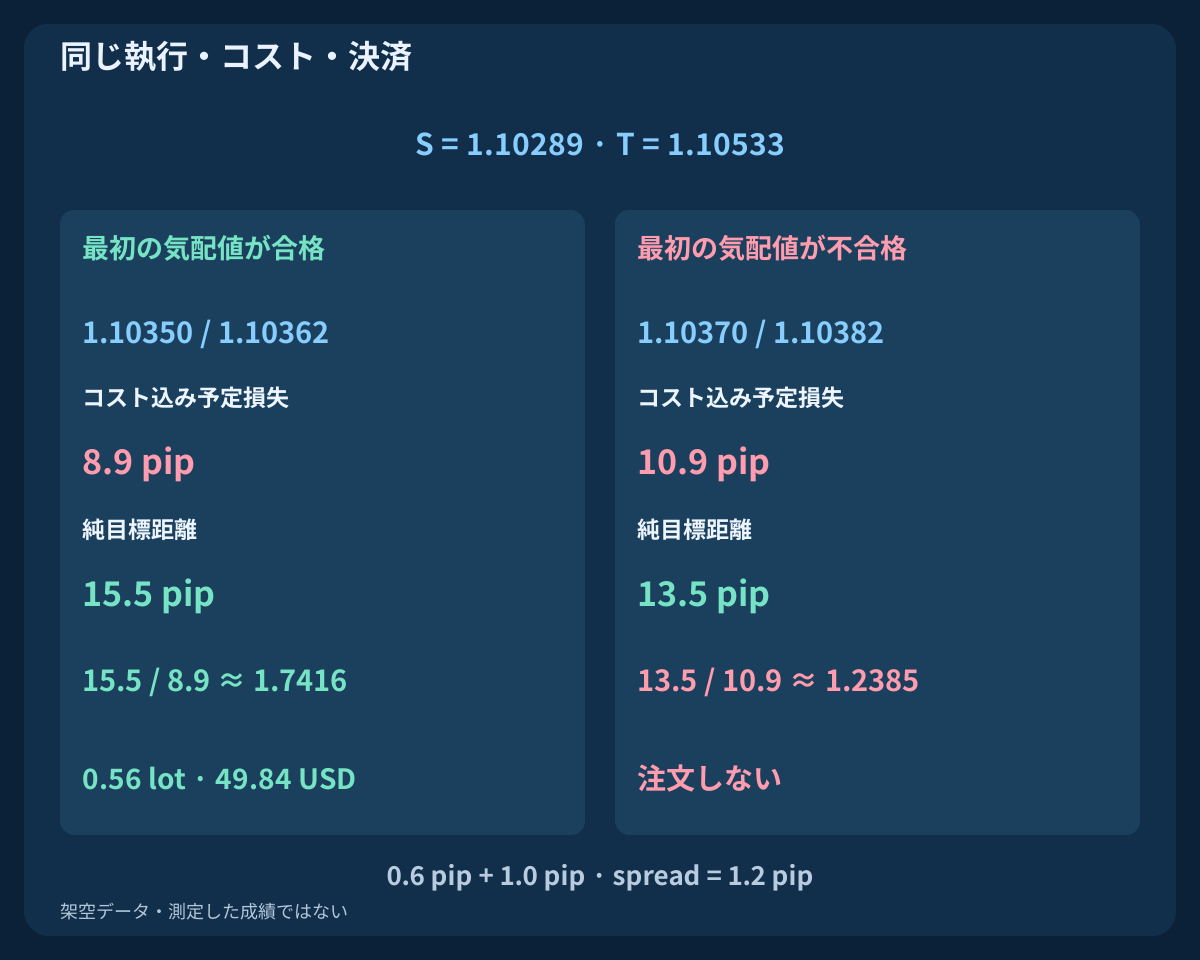
15:00:02 UTCの最初のBid/Askを1.10350 / 1.10362と仮定します。スプレッド1.2 pips、AskからBidストップまで7.3 pipsです。往復手数料0.6 pipと不利な執行への合計余裕1.0 pipを加えると、予定損失8.9 pips、純目標距離15.5 pips、比率1.7416です。他のブローカー条件も満たせば、これらの計算条件は合格します。
最初の気配値が代わりに1.10370 / 1.10382なら、同じスプレッドで追いかけ幅3.2 pipsも固定上限約5.3430 pips内ですが、予定損失10.9 pips、純目標距離13.5 pips、比率1.2385となり拒否します。二つは最初の価格の別シナリオであり、待って選ぶものではありません。Ask買いとBid決済にはスプレッド効果が既に含まれるため、再加算しません。実際のスリッページは余裕を超える場合があります。
| 最初の気配値 | Bid / Ask | コスト前ストップ距離 (pip) | 損失+コスト | 純目標距離 | 比率 | 判断 |
|---|---|---|---|---|---|---|
| 許容価格 | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | 合格 |
| 高い価格 | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | 拒否 |
12. 金額予算から数量を切り下げる
説明用に有効証拠金10000 USD、研究上の割合0.5%とすると予算は50 USDです。標準契約100000 EUR、USD口座で一ロット当たりpip価値10 USD、数量刻み0.01を仮定し、予算を一ロットの予定損失で割って切り下げます。合格価格では0.56 lots、予定リスク49.84 USDです。
実際の契約、ティック価値、口座通貨換算、最小・最大数量、刻み、必要証拠金を使います。最小数量が予算を超えるなら切り上げず見送ります。不合格価格は、小さい数量なら予算内でも注文しません。ポートフォリオ全体の上限も別途必要です。予算とストップは、窓開け、障害、執行失敗時の最大損失を保証しません。
13. 固定保護と当日時間決済を守る
初期のBidストップと目標を維持します。残っていれば、押し目当日の18:00 UTC以降、最初に執行できるBidで決済を要求します。新しいRSI、ミドル、上側接触による追加決済規則はありません。自動反転や古いセットアップからの再エントリーもしません。障害で時間決済が遅れることはあります。
Askが目標に触れても、買いのBid目標到達とは限りません。Ask 1.10533 / Bid 1.10521ではBidが目標未満です。架空の将来足がH = 1.10550とL = 1.10270なら両決済水準を通過しますが、先後はわかりません。ティック順序を使うか不明と表示し、有利な結果を選びません。この将来足はCSVには含まれません。
14. 不明な注文状態を解決してから次へ進む
押し目と候補の時刻、固定幅、全精度の指標、最初の気配値と時刻、要求識別子、注文数量、実際の約定と保護を記録します。応答中断やタイムアウトは拒否の証明ではありません。再送前にブローカーのポジションと注文を照合します。全数量の買いを重複送信すればリスクが倍増し得ます。送信期限は成行注文の有効期限設定ではありません。
必要な保護なしで約定した場合、管理された即時決済を試み、注文と保有状態の解決まで新規エントリーを止めます。決済失敗や部分決済は残存リスクを残すため監視を続けます。水準のすり替え、ストップ拡大、不明応答後の「保有なし」扱いはしません。後の有効なチャートも未解決執行を無効にはしません。
15. 同じバンド基準でRSI追加の効果を検証する
上昇ミドルへの同じ押し目と直後の回復モデルを、RSI条件あり・なしで比較します。日程、下側接触除外、固定幅バッファー、目標、最初の価格、コスト、数量、時間決済は同一にします。各モデルの保有状態を時系列で追います。一件を除くと後の機会が増える場合があるため、完成済みの取引一覧から行を消すだけでは再現できません。
適切なBid/Askまたはティック、現実的な拒否、後続期間の検証を使います。純期待値、ドローダウン、件数、不確実性、見逃した勝ち取引、試した全設定を報告します。期間ごとに別の最適値を選ばず感度を調べます。見栄えのよい図、高勝率、正しい例題だけでは収益性を示せません。CSVが検証するのは定義であり優位性ではありません。
16. 実験前に再現可能な確認手順を使う
UTC対応、確定足、前足のミドル上の終値、上向きのミドル、下側接触除外、固定W0を確認します。直後の候補だけに厳密な価格不等号と端点を含むRSI条件を適用します。次に気配値の古さ、期限、スプレッド、追いかけ幅、丸めた保護、純比率、予算、数量、証拠金を確認します。不成立と不明応答も完了取引と同様に保存します。
三本のガイドに続く三戦略は、MACDとRSI、EMA・ADX・ATR、そしてこのボリンジャー押し目とRSIで完結します。発生イベントが異なるため別々に検証します。精密な研究仕様は仮定を確認可能にするものであり、実売買の推奨でも、指標を増やせば利益が出るという主張でもありません。
よくある質問
ミドルバンドに触れれば買えますか?
いいえ。前足が上で確定し、上向きのミドル以下まで押し目が確定する必要があります。下側バンドには触れず、直後の確定足でミドルを回復することも必要です。さらにRSI、気配値、コスト、リスク条件をすべて満たして初めて注文を検討します。
RSIの五十超えや売られ過ぎが必要ですか?
必要ありません。回復を判定する確定足で、RSIが五十以上六十五以下なら条件を満たします。五十のクロスというイベントや売られ過ぎからの反転を求めるなら別仕様です。形成中の値を使って合格とすることもできません。
次の足が失敗した後の上昇で再判定できますか?
できません。候補足は不合格でもそのセットアップを終了させます。その後に新しく適格な押し目が形成され、注文と保有の状態が解決して初めて別の機会になります。古い押し目を再利用して遅れたエントリーはしません。
バンドが動くのに幅を固定する理由は何ですか?
候補足のシグナルにはその足自身のバンドを使います。一方、保護と追いかけ上限には押し目時点の幅を使います。役割を意図的に分けており、後から変化したボラティリティで初期計画を書き換えないためです。
三倍距離の目標なら純利益対損失も三対一ですか?
いいえ。目標はシグナル足のBid終値を基準にしています。実際のAskエントリー、往復手数料、不利な執行への余裕、ティック丸めが純利益と損失を変えます。高い方の最初の価格シナリオは純比率で不合格になります。
図はバックテストや利益の証明ですか?
違います。すべて提示した架空の入力履歴はシグナル時点で終わります。二つの価格シナリオは計算と拒否規則を説明するもので、将来の損益、測定した勝率、市販EAの運用実績は示していません。
出典と研究上の注記
John Bollingerの資料はバンドの考え方と、接触を自動的な売買シグナルとみなさない点を説明しています。MetaQuotesはiBandsとiRSIの仕様を公開しています。本稿の順序、しきい値、母標準偏差、有限履歴のRSI初期化、架空データ、執行条件は別途定義した独自の研究仕様です。資料の著者による本モデルの推奨や、EAの収益性の証明を意味しません。
学習用の研究仕様です。価格、図、気配値の計画は架空です。FX取引にはリスクがあり、指標、保護注文、予定予算は利益や最大損失を保証しません。