

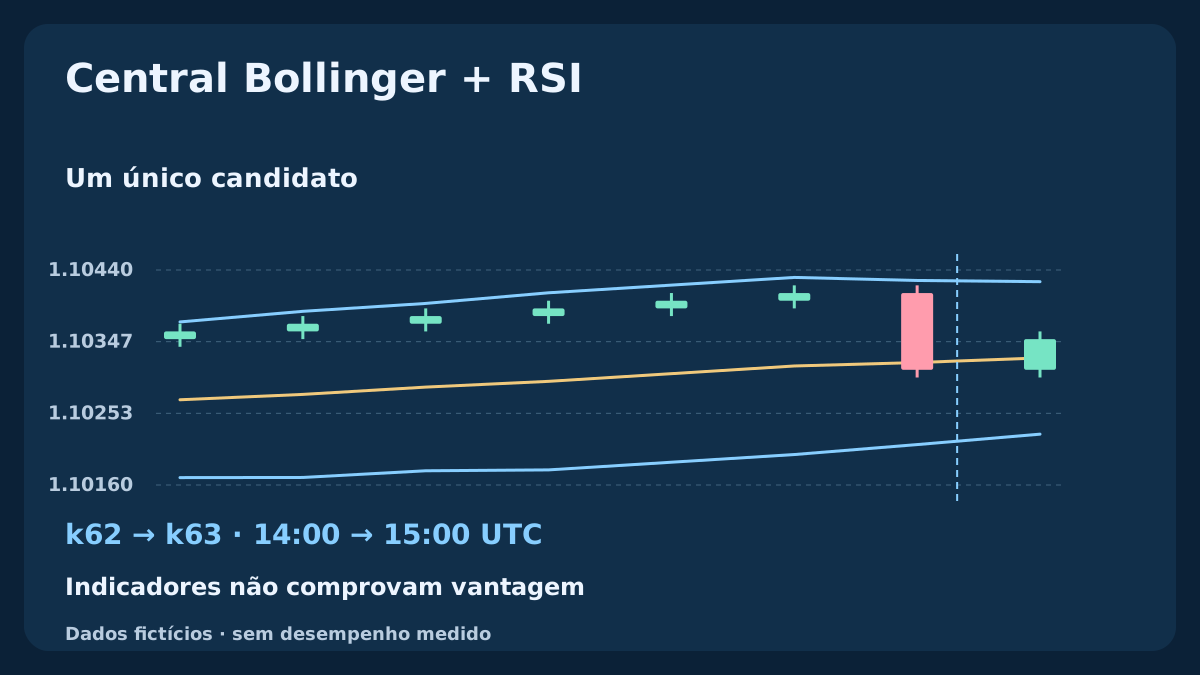
Este modelo de pesquisa considera apenas compras: um recuo até a banda central de Bollinger ascendente deve ser seguido pela retomada no candle H1 fechado imediatamente seguinte. O RSI filtra essa retomada; tocar uma banda externa não gera uma operação. Se o candidato falhar, a oportunidade termina. Dados fictícios reproduzíveis separam candles Bid do plano de entrada Ask.
1. Definir uma hipótese de recuo na tendência
A pesquisa pergunta se um recuo fechado através de uma média ascendente, seguido imediatamente por uma retomada controlada, identifica casos de continuação que valham um teste. As bandas descrevem localização e dispersão; RSI filtra o impulso dos fechamentos. Ambos usam preços sobrepostos, portanto concordância não é prova independente de vantagem. A média pode continuar subindo enquanto o mercado já enfraquece.
Esta versão só estuda compras de EURUSD. Não inclui vendas, preço médio, aumento de posição, trailing stop, reteste discricionário ou reversão nas bandas externas. Tocar a superior não basta para vender, nem a inferior para comprar. Os modelos anteriores de reversão à média e compressão de Bollinger têm eventos e saídas distintos; seus resultados ficam separados.
2. Fixar dados, horário UTC e elegibilidade
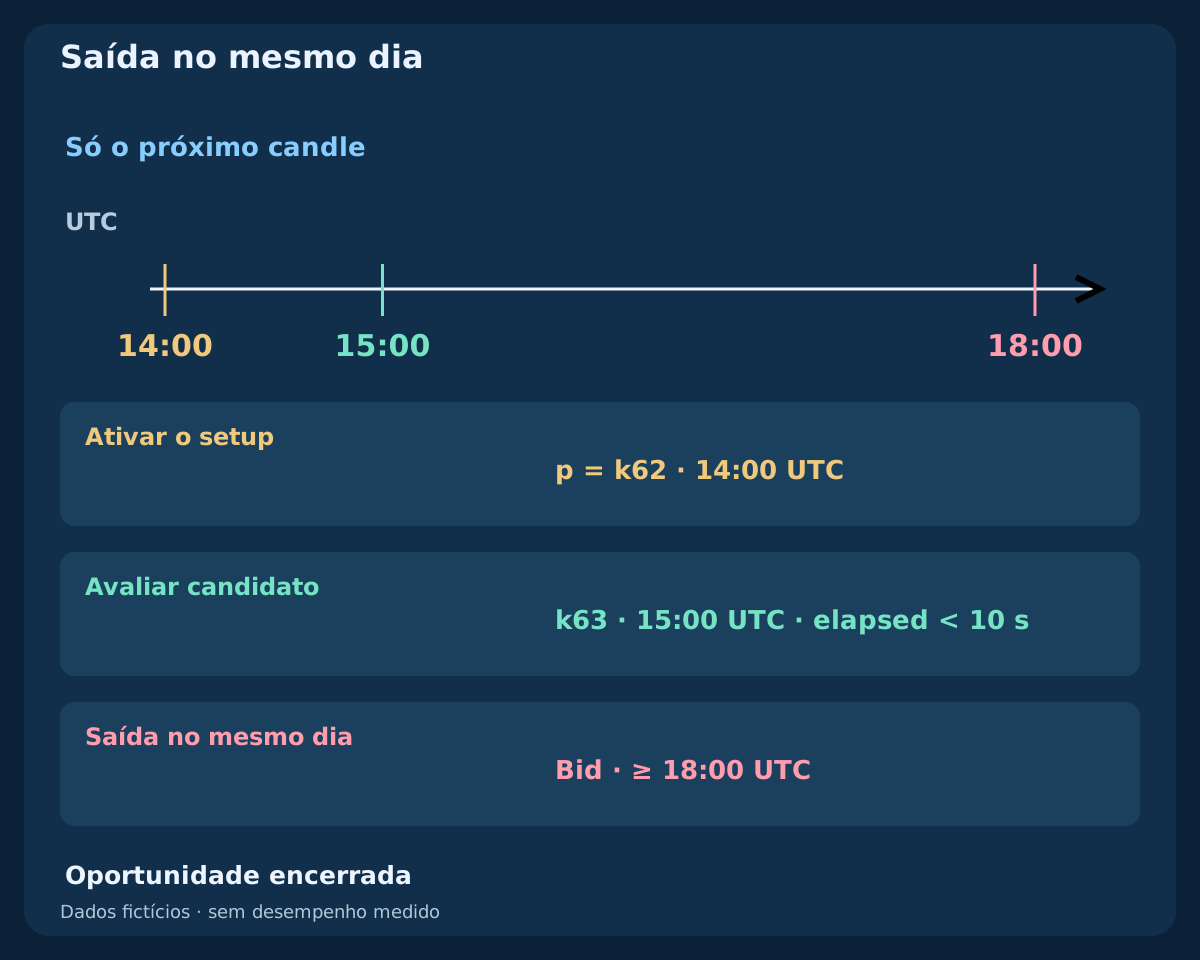
Use OHLC H1 Bid fechados, com bandas e RSI calculados sobre Close. O recuo pode fechar entre 07:00–15:00 UTC, de segunda a quinta. O único candidato fecha uma hora depois, na mesma data, até 16:00 UTC. Exija intervalos H1 contínuos, pelo menos 26 candles fechados incluindo o recuo, indicadores válidos, largura positiva e nenhuma posição ou solicitação de entrada pendente ou não resolvida deste modelo.
Converta os intervalos reais da corretora para UTC, incluindo mudanças históricas de fuso; trocar o rótulo do horário não basta. Candle ausente, indicador indisponível ou avaliação ao vivo perdida significa pular. Não reconstrua um recuo atraente depois de conhecer o fechamento do candidato. Setups não se sobrepõem, e um candidato não pode ativar outro simultaneamente.
| Componente | Configuração declarada | Função ou limite |
|---|---|---|
| Bandas de Bollinger | 20 / 2 / Close / shift 0 | Central, posição e largura fixa |
| RSI | 14 / Close / Wilder | Impulso candidato: 50–65 |
| Sequência | Recuo fechado → próximo H1 | Um candidato; sem retomada tardia |
| Execução | Primeira cotação / saídas Bid fixas | Custos antes do volume; saída no dia |
3. Reconhecer o recuo fechado e fixar sua escala
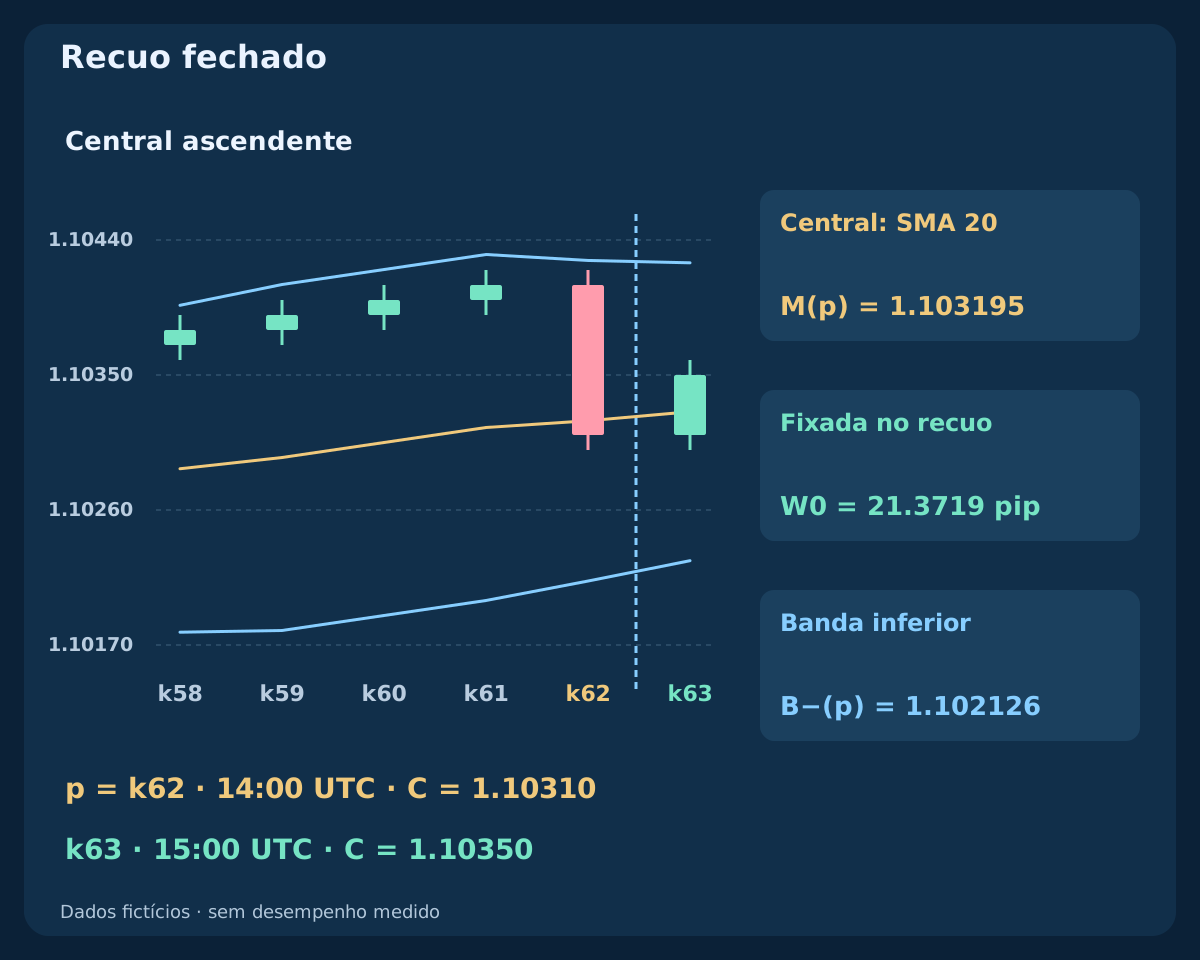
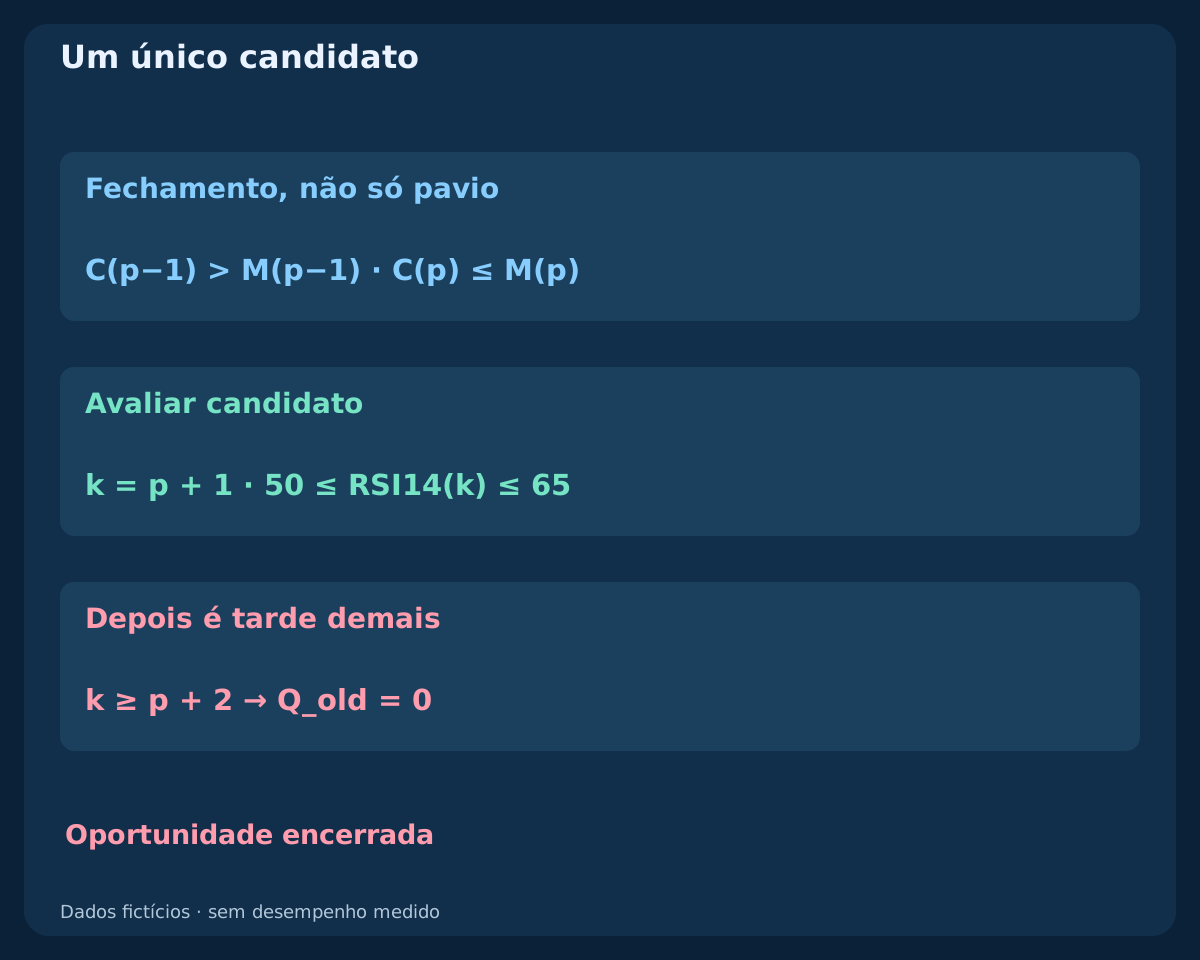
p é o candle do recuo, C seu fechamento Bid, L sua mínima Bid, M a central e B− a inferior, cada valor no próprio candle. Ative somente se C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) e C(p) ≤ M(p). Igualdade na central é permitida; toque na inferior é excluído. Um pavio abaixo de M com fechamento ainda acima não ativa este modelo.
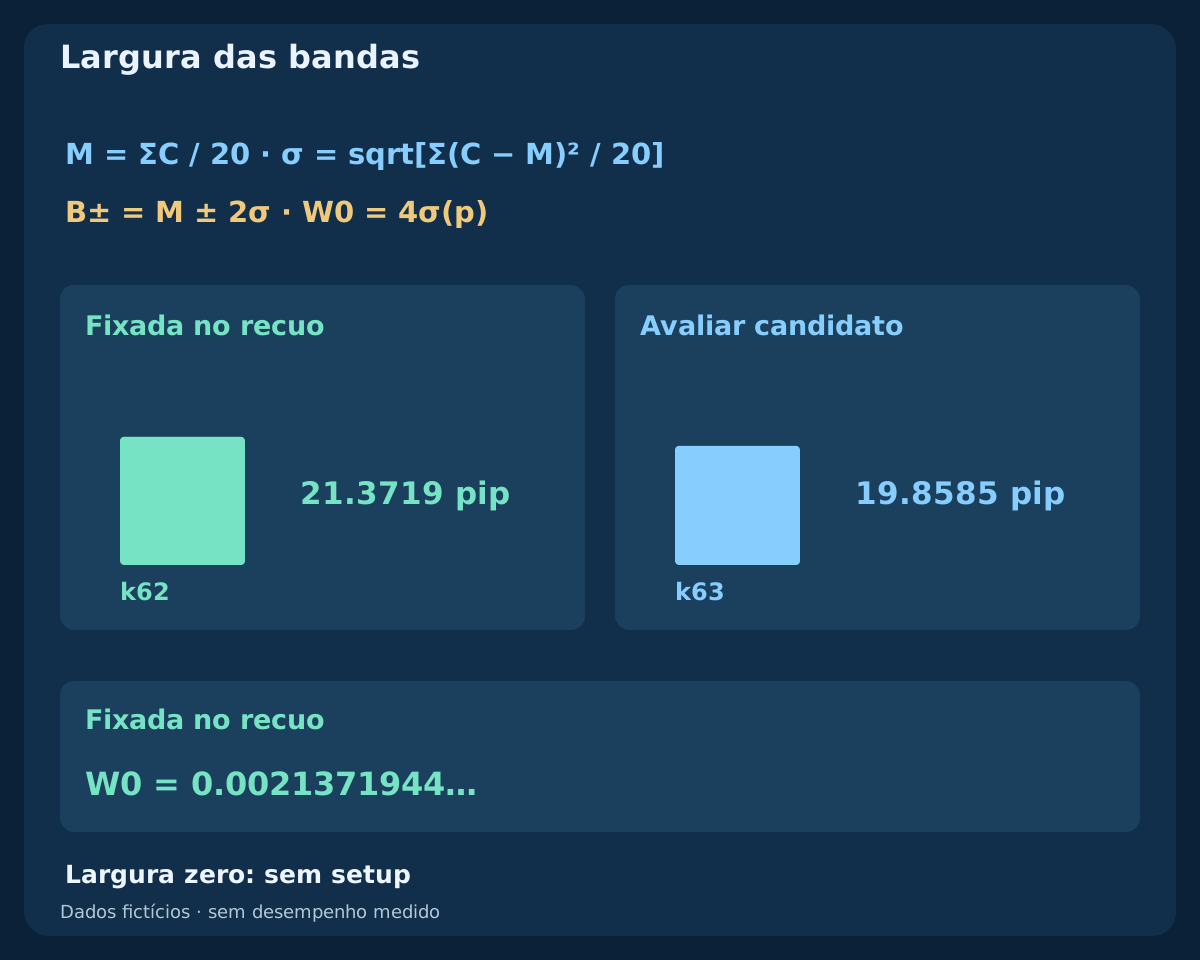
No fechamento, fixe W0 = B+(p) − B−(p) = 4σ(p). W0 é uma distância de preço usada na folga de proteção e no limite de perseguição, não uma probabilidade nem um ATR equivalente. As bandas seguintes são recalculadas para avaliar o candidato, mas não alteram W0. Central plana, largura zero ou toque inferior não geram um setup que possa ser recuperado mais tarde.
4. Aceitar somente o próximo candle fechado com RSI
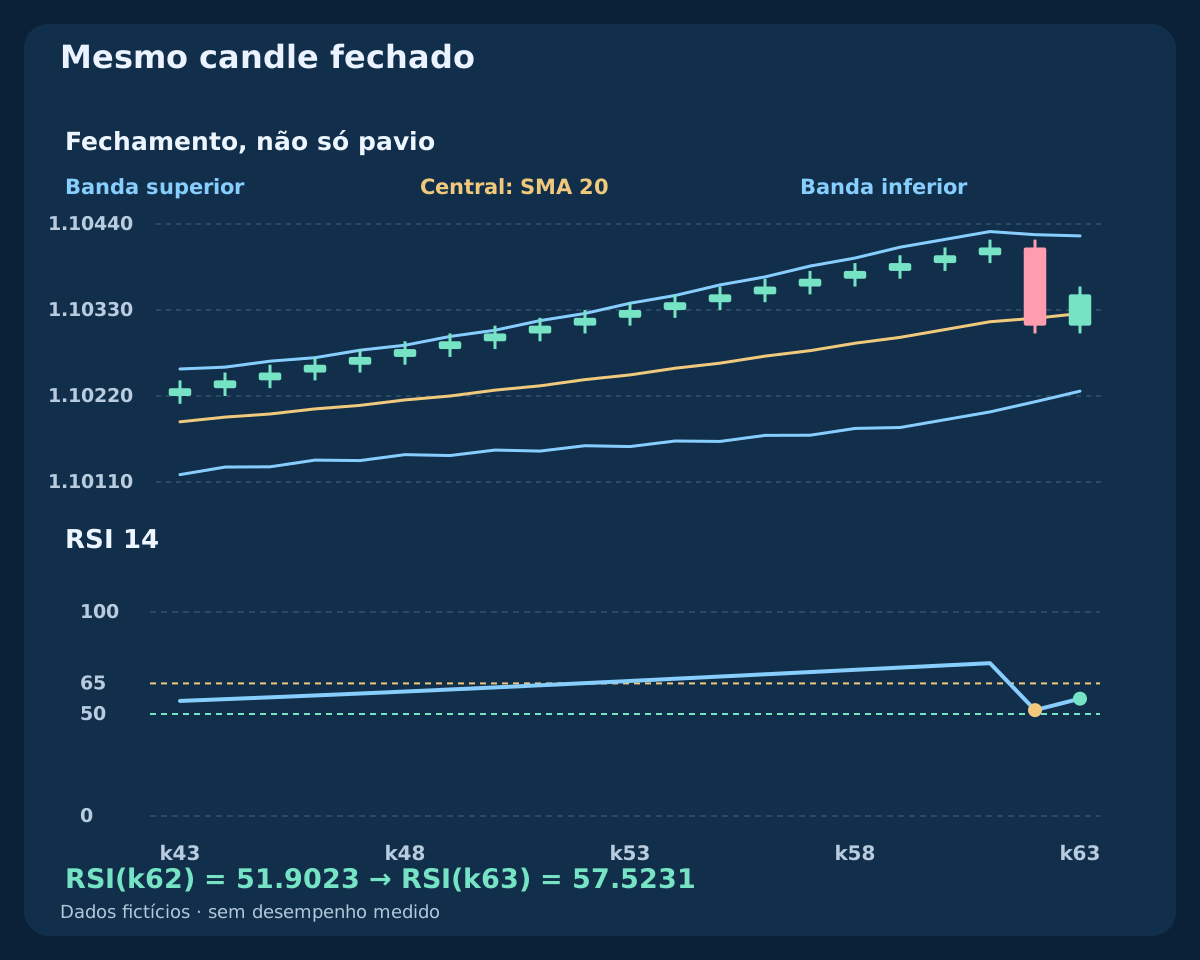
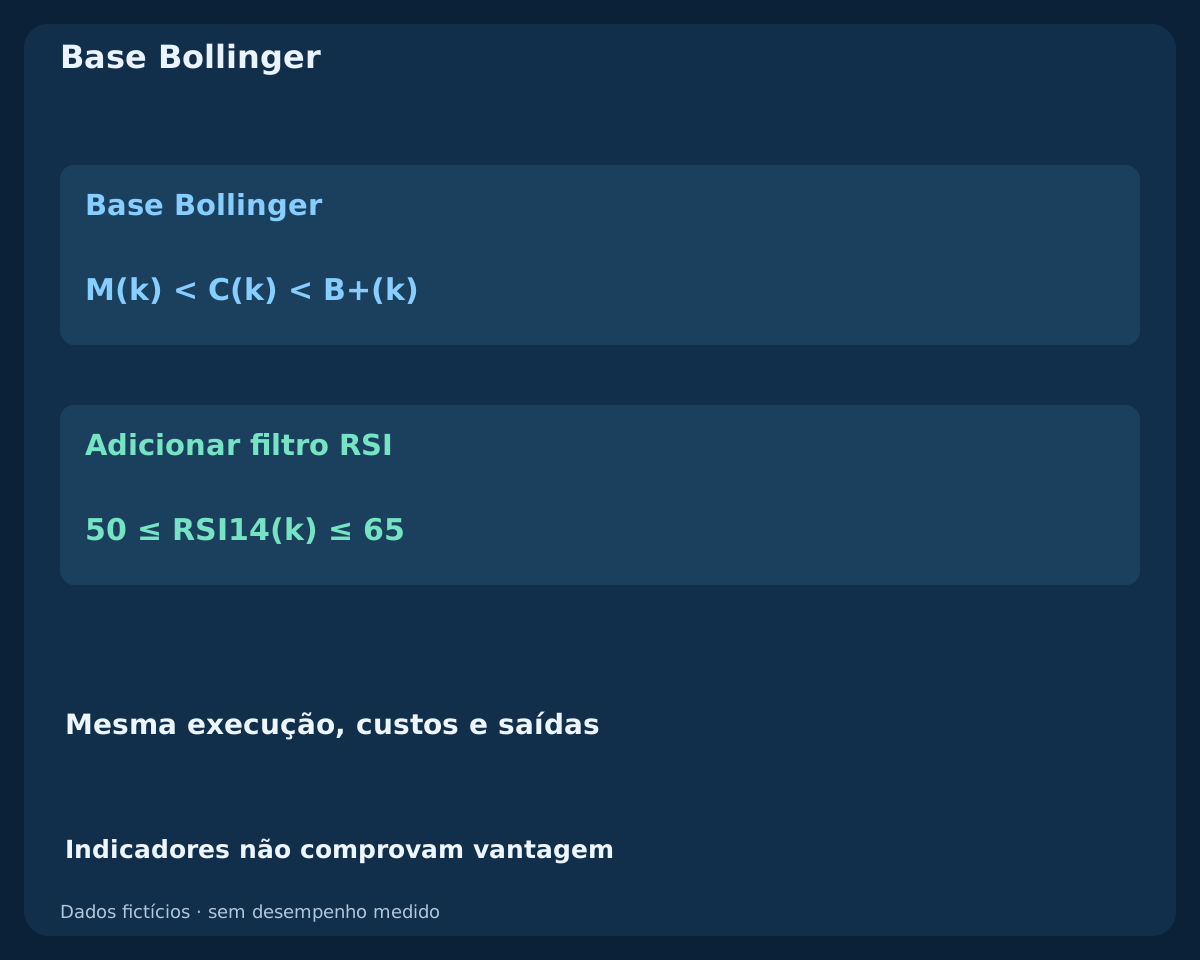
Avalie apenas k = p + 1. Exija M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) e 50 ≤ RSI14(k) ≤ 65. Os limites RSI são inclusivos. Fechar exatamente em M não é retomada; na superior ou além é outro evento, rejeitado aqui. Não se exige cruzamento adicional do RSI nem estado de sobrevenda.
O candidato encerra o setup passando ou falhando. Preço ainda sob a média, toque inferior, perda da inclinação ou RSI fora da faixa não são corrigidos por uma alta posterior. Outra oportunidade exige um novo cruzamento fechado para baixo vindo de fechamento acima de M, depois do candidato consumido, com posições e solicitações resolvidas.
5. Declarar o cálculo exato das bandas e do RSI
Calcule M(k) = Σ C(i)/20 com os vinte últimos fechamentos completos, incluindo k. O desvio populacional declarado é σ(k) = sqrt[Σ(C(i) − M(k))²/20], e as bandas B±(k) = M(k) ± 2σ(k), sem deslocamento. Dividir por dezenove, usar EMA central, outro preço aplicado ou bandas deslocadas define uma referência diferente. Dois desvios não garantem uma porcentagem de contenção.
Para RSI, separe variações positivas e negativas, inicialize cada média nas primeiras catorze mudanças e atualize com W(k) = [13W(k−1) + x(k)]/14 e RSI = 100G/(G + D), com entradas não negativas g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. Nossa convenção para G e D nulos é cinquenta; G positiva com D zero dá cem, e o inverso, zero. Valores inicialmente indisponíveis ficam em branco. Compare saídas e sementes reais antes de alegar igualdade com o terminal. Em MQL4, deslocamento das bandas e índice histórico do buffer são argumentos diferentes. Candle em formação não confirma fechamento.
6. Separar sinal e decisão sobre a primeira cotação
Após o fechamento qualificado t, examine exatamente a primeira cotação Bid/Ask observada. Uma solicitação ainda não enviada só pode partir durante 0 ≤ elapsed < 10 s, com idade da cotação de até 2 s. Exija spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, distância Ask-stop entre 5–30 pips e relação líquida ganho/perda prevista de pelo menos 1.5. A cotação deve estar ordenada, com Bid acima do stop e Ask abaixo do alvo.
Verifique grade de ticks, distância da corretora, proteção anexada, volume e margem antes do envio. Primeira cotação inadequada, ausência até o prazo ou rejeição explícita encerra a oportunidade. Não espere um preço melhor. Uma solicitação enviada a tempo pode executar depois; o fim da janela de envio do cliente não cancela uma ordem na corretora.
7. Registrar separadamente cada motivo de rejeição
Separe horário inelegível, histórico ausente, posição existente, ausência de cruzamento fechado, central não ascendente, toque inferior, largura zero, falta de retomada imediata, extensão superior e rejeição RSI. Na execução, registre cotação antiga, spread ou perseguição excessivos, proteção, relação líquida, volume, margem e recusa da corretora. Um lote menor não corrige sinal ou relação inválidos.
Conte setups brutos, candidatos qualificados e solicitações reais separadamente: respondem a perguntas diferentes. Se faltar o próximo candle, a oportunidade expira no fechamento esperado; outro posterior não o substitui. Alterar intervalo da inclinação, faixa RSI, prazo de um candle ou horários exige outra versão documentada, inclusive variantes descartadas.
8. Reproduzir todo o histórico fictício
O CSV fornece 64 candles H1 com fechamentos a partir de 2026-07-06 00:00 UTC e preço inicial 1.10000. Mudanças em pips: (+5,−4) × 20, depois +1 × 21, −10 e +4; aqui 1 pip = 0.00010. A trajetória foi construída para explicar um setup, não para estimar taxa de acerto.
Cada abertura seguinte é o fechamento anterior; máxima um pip acima do maior entre abertura e fechamento, mínima um pip abaixo do menor. A abertura inicial coincide com o fechamento sob a mesma regra dos extremos. São fornecidos entradas, médias, desvios, componentes RSI, largura fixa e estados. Vazio significa indisponível. O arquivo termina em k63, sem resultado futuro ou curva de desempenho.
9. Ler o recuo e a retomada do exemplo
Em k61, Bid fecha 1.10410 acima da central 1.103150. O recuo p = k62 termina em 2026-07-08 14:00 UTC: fechamento 1.10310 abaixo de M 1.103195, mínima 1.10300 ainda acima da inferior. A central supera seu valor de cinco candles antes. Fixe a largura 21.3719 pips; não é a largura do candidato.
O único candidato k63 fecha às 15:00 UTC. Fechamento 1.10350 acima da central 1.103255 e abaixo da superior; mínima acima da inferior e inclinação positiva. RSI muda de 51.9023 para 57.5231, qualificando o candle. O texto arredondado explica uma decisão de precisão completa. Qualificação não é execução, e o caminho posterior está deliberadamente ausente.
| Candle | Fechamento Bid | Central | RSI 14 | Ativação | Candidato | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Fixar stop estrutural Bid e alvo ancorado no sinal
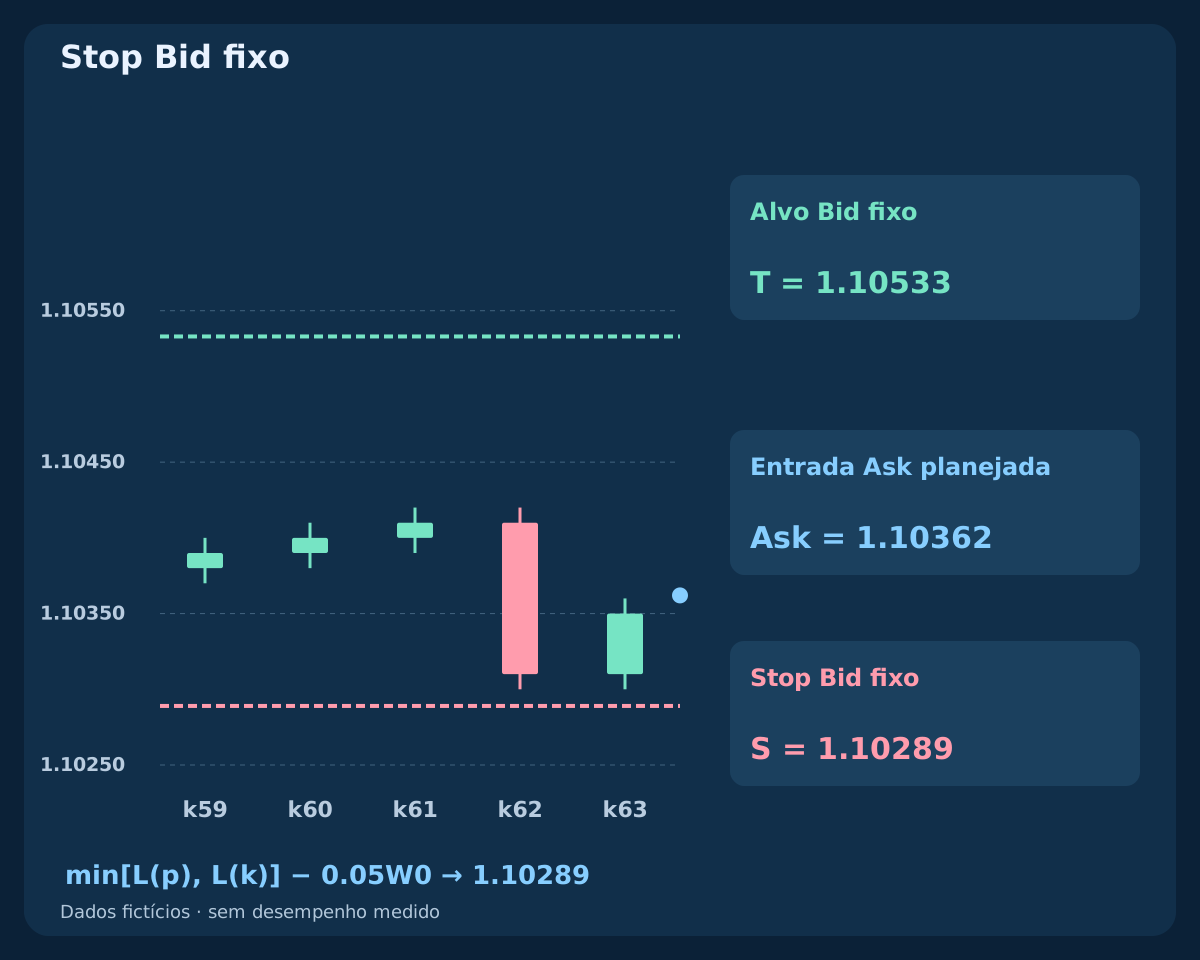
Defina S_raw = min[L(p), L(k)] − 0.05W0, arredonde o stop comprador para baixo na grade real e depois calcule e arredonde para baixo T_raw = C(k) + 3[C(k) − S]. Ambas as saídas Bid são fixadas antes da avaliação da entrada. A folga usa W0 do recuo. Não troque o alvo por uma banda superior futura nem acompanhe a central com o stop.
A menor mínima é 1.10300 e o stop bruto cerca de 1.10289314. Na grade assumida 0.00001, resultam S = 1.10289 e T = 1.10533. O alvo é três distâncias a partir do fechamento do sinal, não uma promessa de três vezes o risco líquido real. Ask, custos e arredondamento alteram essa relação e exigem verificação separada.
11. Comparar primeiras cotações alternativas com todos os custos
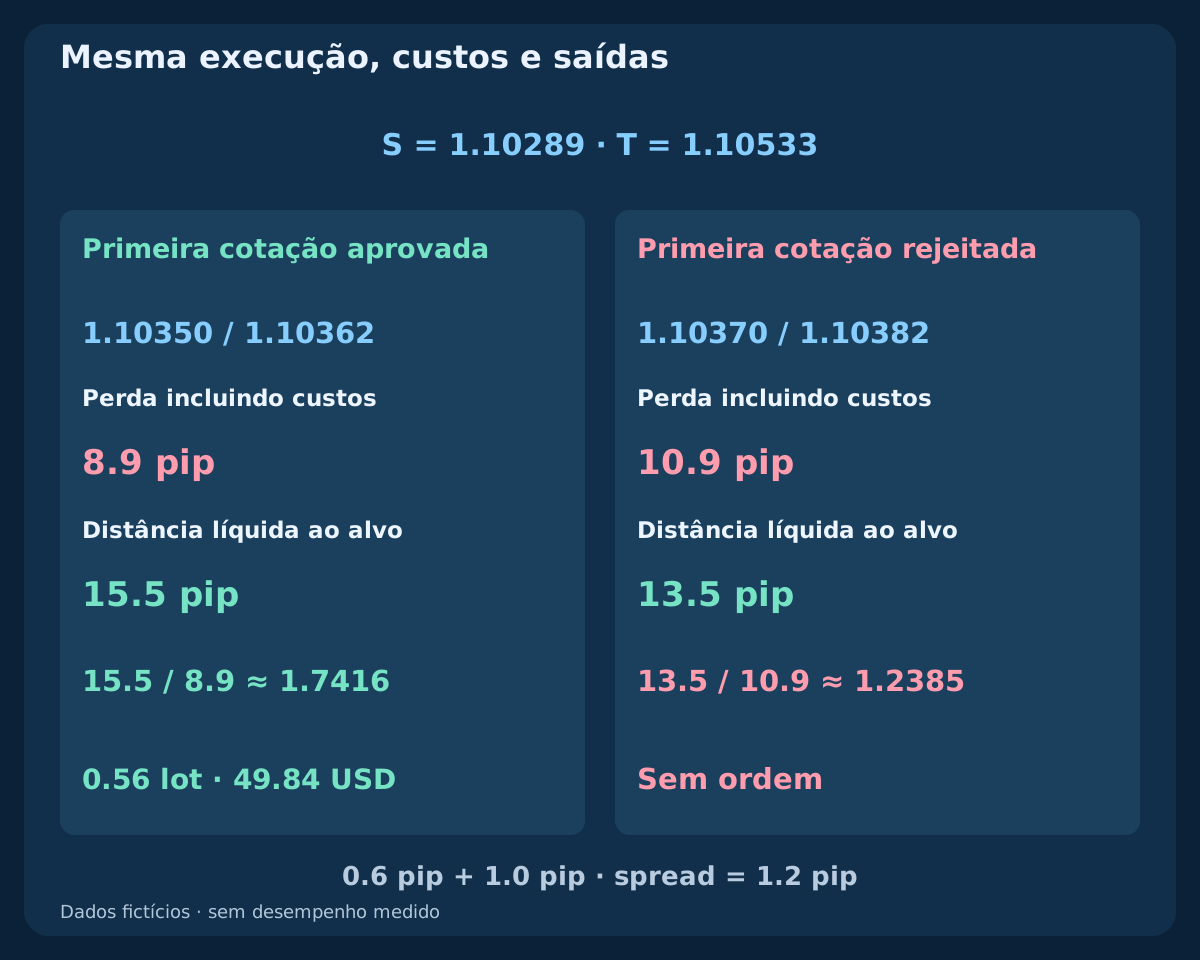
Suponha primeira cotação às 15:00:02 UTC de 1.10350 / 1.10362 Bid/Ask. Spread 1.2 pips, distância Ask-stop Bid 7.3 pips. Comissão completa 0.6 pip mais reserva total de execução adversa 1.0 pip dão perda prevista 8.9 pips, alvo líquido 15.5 pips e relação 1.7416. Essas verificações passam, dependendo ainda das outras condições da corretora.
Se a primeira fosse 1.10370 / 1.10382, o spread não mudaria e a perseguição 3.2 pips ainda caberia no limite fixo de cerca de 5.3430 pips. Mas perda 10.9 pips, alvo líquido 13.5 pips e relação 1.2385 exigiriam rejeitar. São cenários alternativos da primeira cotação, não uma escolha após esperar. Ask na entrada e Bid nas saídas já incorporam o spread; somá-lo novamente seria duplicar. O slippage real pode exceder a reserva.
| Primeira cotação | Bid / Ask | Stop bruto (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Aprovar |
| Cara | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Rejeitar |
12. Arredondar a posição para baixo a partir do orçamento
Como ilustração, patrimônio 10000 USD e fração de pesquisa 0.5% dão orçamento 50 USD. Com contrato padrão 100000 EUR, pip valendo 10 USD por lote em conta USD e passo de volume 0.01, divida o orçamento pela perda prevista por lote e arredonde para baixo. A cotação aceita resulta em 0.56 lots e risco previsto 49.84 USD.
Use contrato, valor do tick, conversão para moeda da conta, volume mínimo/máximo, passo e margem reais. Se o mínimo permitido exceder o orçamento, pule em vez de arredondar para cima. A cotação rejeitada não produz ordem mesmo com tamanho que caiba no orçamento. Limite também a exposição da carteira. Orçamento e stop não garantem perda máxima em gaps, falhas ou problemas de execução.
13. Manter a proteção fixa e sair no mesmo dia
Mantenha stop e alvo Bid iniciais. Se ainda aberta, solicite fechamento no primeiro Bid executável a partir de 18:00 UTC no dia do recuo. Novo RSI, central ou contato superior não acrescentam saídas. Não há reversão automática ou reentrada pelo setup antigo. Uma interrupção pode atrasar o encerramento horário.
Ask no alvo não prova que uma compra atingiu o alvo: Ask 1.10533 / Bid 1.10521 deixa Bid abaixo. Um candle futuro inventado com H = 1.10550 e L = 1.10270 abrangeria ambas as saídas sem indicar a ordem. Use sequência de ticks ou marque ambiguidade; não escolha o resultado lucrativo. Esse candle não está no CSV.
14. Conciliar ordens incertas antes de outra oportunidade
Registre horários do recuo e candidato, largura fixa, indicadores precisos, primeira cotação e timestamp, identificador da solicitação, tamanho, execuções e proteção. Resposta interrompida ou com timeout não prova rejeição. Concilie posições e ordens da corretora antes de reenviar; uma compra completa duplicada pode dobrar a exposição. O prazo de envio não é a expiração de uma ordem a mercado.
Se houver execução sem a proteção exigida, tente fechamento imediato controlado e bloqueie novas entradas até resolver posição e solicitação. Fechamento falho ou parcial deixa exposição residual a acompanhar. Não altere níveis, amplie o stop ou considere a posição zerada após resposta incerta. Um padrão posterior não resolve a execução anterior.
15. Testar o valor adicional do RSI na mesma base Bollinger
Compare o mesmo recuo na central crescente com retomada imediata, com e sem filtro RSI. Mantenha calendário, exclusão inferior, folga fixa do stop, alvo, primeira cotação, custos, volume e saída horária. Cada modelo deve seguir suas posições cronologicamente: remover um trade pode liberar outro setup. Apagar linhas de uma lista concluída não reproduz isso.
Use Bid/Ask ou ticks adequados, rejeições realistas e validação cronológica posterior. Apresente expectativa líquida, drawdown, amostra, incerteza, ganhadoras perdidas e todos os ajustes tentados. Verifique sensibilidade sem escolher um vencedor diferente a cada período. Gráfico convincente, alta taxa de acerto ou conta correta não provam rentabilidade. O CSV verifica definições, não vantagem.
16. Aplicar uma lista reproduzível antes do experimento
Confirme UTC, fechamentos completos, fechamento anterior acima de M, central ascendente, exclusão inferior e W0 fixa. Avalie apenas a candidata seguinte com desigualdades de preço estritas e limites RSI inclusivos. Confira idade, prazo, spread, perseguição, proteção normalizada, relação líquida, orçamento, volume e margem. Preserve cancelamentos e respostas incertas junto das operações fechadas.
O modelo conclui as três estratégias após seus três guias: MACD com RSI, EMA com ADX e ATR e este recuo Bollinger com RSI. Seus eventos são diferentes e exigem testes separados. Regras precisas tornam as premissas verificáveis; não recomendam negociação real nem implicam que mais um indicador gere lucro.
Perguntas frequentes
Basta tocar a banda central para comprar?
Não. Exige-se recuo fechado na central ascendente ou abaixo após um fechamento acima, sem tocar a inferior, e retomada exatamente no candle seguinte. RSI, execução e risco também precisam passar.
RSI precisa cruzar cinquenta ou ficar sobrevendido?
Não. Deve estar entre cinquenta e sessenta e cinco inclusive no candidato. Cruzamento e reversão de sobrevenda são outras especificações. Candle em formação não vale como confirmação.
Uma alta posterior pode salvar o candidato rejeitado?
Não. O candidato encerra o setup mesmo quando rejeitado. É preciso outro recuo elegível depois dele, com posições e solicitações resolvidas. A oportunidade anterior não é reativada.
Por que fixar a largura se as bandas continuam mudando?
As bandas do candidato avaliam o sinal; proteção e limite de perseguição usam a largura fixada no recuo. São funções distintas. A volatilidade posterior não reescreve o plano inicial.
O alvo de três distâncias equivale a três para um líquido?
Não. Ele parte do fechamento Bid do sinal. Ask real, comissão, reserva e grade dos ticks definem ganho e perda líquidos previstos. A primeira cotação mais cara falha nessa verificação.
Os gráficos são backtest ou prova de lucro?
Não. O histórico fictício completo termina no sinal. As cotações alternativas ilustram contas e rejeições, sem resultado futuro, taxa de acerto medida ou desempenho de um EA comercial.
Fontes e notas de pesquisa
John Bollinger explica as bandas e alerta que um toque isolado não é sinal automático. A MetaQuotes documenta iBands e iRSI. Sequência, limites, desvio populacional, inicialização finita do RSI, dados fictícios e execução são definidos aqui separadamente. As fontes não endossam este modelo original nem comprovam a rentabilidade de um EA.
Especificação educativa de pesquisa. Preços, gráficos e planos de cotação são fictícios. Forex envolve risco; indicadores, ordens de proteção e orçamentos não garantem lucro nem perda máxima.