

Giá đóng cửa trên dải trên cùng RSI cao có thể mô tả một đợt tăng mạnh. Việc sau đó trở vào dải cũng chưa chứng minh đảo chiều giảm. Hướng dẫn này tách các quan sát, dựng lại lịch sử H1 giả định và xác định hai quy tắc nghiên cứu riêng. Ví dụ bán độc lập cho thấy tác động của chờ đợi và phía giá yết.
1. Chọn câu hỏi tiếp diễn hay đảo chiều
Chạm một dải có thể chỉ vị trí tương đối cực đoan, không xác định bước giá kế tiếp. RSI có thể duy trì cao trong đợt tăng hoặc thấp trong đợt giảm kéo dài. Hỏi sức mạnh có đi cùng tiếp diễn khác với hỏi một lần lệch ra ngoài đã kết thúc chưa. Hãy viết câu hỏi trước; hai cách diễn giải trái ngược cùng chỉ báo không tạo thành một quy tắc nhất quán.
Ở đây chúng ta nghiên cứu quan sát trước khi có chiến lược đầy đủ. Ta định nghĩa phá dải trên mới và trở vào từ phía trên, rồi gắn điều kiện RSI khác nhau. Không cờ nào là lệnh giao dịch hay bằng chứng đảo chiều. Vẫn cần bối cảnh, thực thi, bảo vệ, thoát, khối lượng và giới hạn danh mục. Các hướng dẫn MACD–RSI, EMA–ADX–ATR bổ sung đối chiếu vai trò và thời điểm.
Đọc chiến lược MACD đường zero và RSI để kiểm tra sự kiện H1 hoàn thành, biểu đồ đồng trục, bảo vệ cố định và hủy theo báo giá đầu.
2. Cố định thiết lập và nhận diện giá trị MT4
Dùng giá đóng cửa Bid H1 EURUSD giả định, trung bình đơn giản 20 giá trị, hệ số độ lệch 2 và RSI 14 theo Close. Độ dịch hiển thị dải bằng không. Đây là thiết lập tham chiếu quen thuộc, chưa được chứng minh tối ưu. Ghi cả nguồn giá, ranh giới nến, giá áp dụng, cách triển khai và lịch sử.
Trong iBands, MQL4 phân biệt MODE_MAIN, MODE_UPPER và MODE_LOWER; PRICE_CLOSE chỉ giá đầu vào. bands_shift dịch đường vẽ, còn đối số shift cuối chọn nến trong bộ đệm. Hai đối số có chức năng khác nhau. Ghép đúng thời điểm đã hoàn thành giữa iBands và iRSI. Ảnh cùng thiết lập không chứng minh các nền tảng có khởi tạo, dữ liệu và phép tính giống nhau.
| Đại lượng | Đầu vào quy định | Vai trò hoặc giới hạn |
|---|---|---|
| BB 20 / 2 | Close, trung bình đơn giản, độ lệch tổng thể | Vị trí và rộng; không bảo đảm đảo chiều |
| RSI 14 | Biến động đóng cửa làm mượt theo Wilder | Điều kiện động lượng; không chứng cứ độc lập |
| X | Phá dải trên mới | Nhóm quan sát tiếp diễn |
| Y | Từ phía trên trở vào giữa hai dải | Nhóm ngược hướng riêng |
3. Tính đường giữa, độ phân tán và các dải ngoài
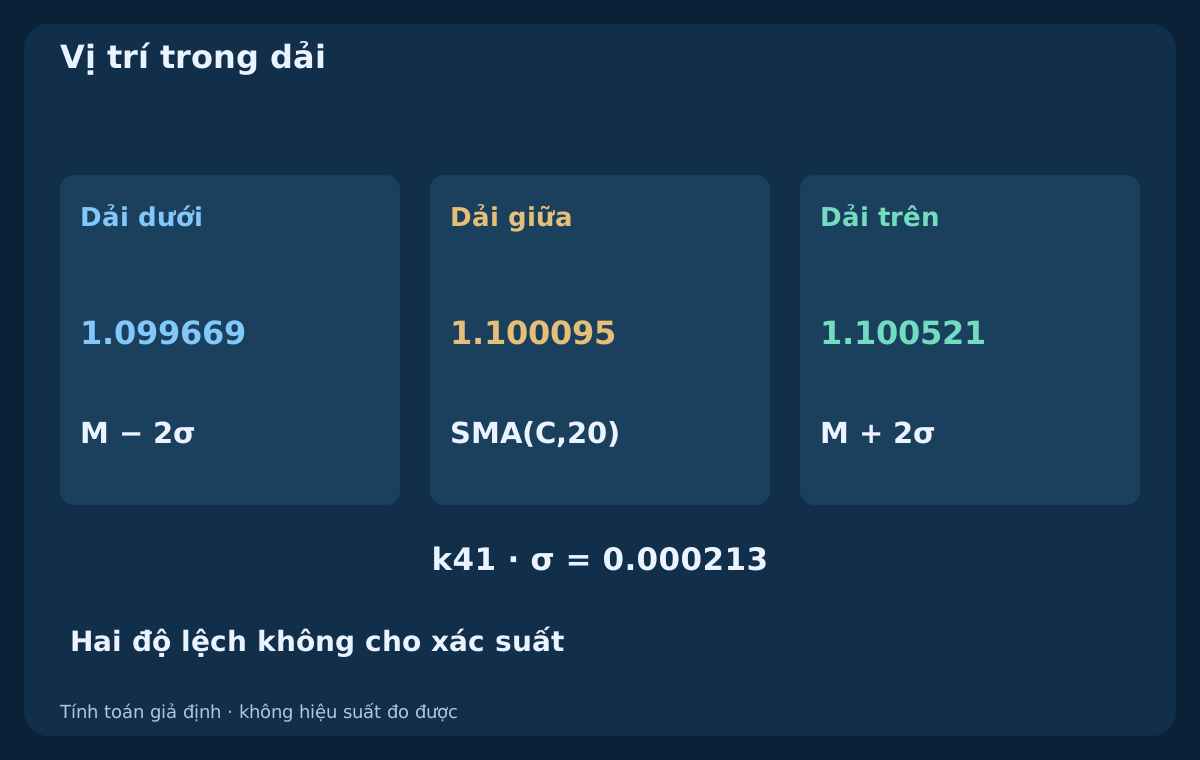
Với mỗi nến hoàn thành, dùng M(k) = SMA(C,20) và σ(k) = sqrt[Σ(C(i) − M(k))² / 20] trên giá đóng cửa đó cùng 19 giá trước. Dải trên là U(k) = M(k) + 2σ(k); dải dưới L(k) = M(k) − 2σ(k). Mẫu số cửa sổ là 20 theo dạng phương sai tổng thể, không phải mẫu số mẫu 19. Dải đầu tiên có tại k19. Phép tính dùng giá, không thay bằng lợi suất.
Giá đóng cửa hiện tại tham gia cả trung bình lẫn độ phân tán. Dữ liệu mới vào, dữ liệu cũ ra nên bản thân biên cũng chuyển động. Gọi mọi lần đóng ngoài dải là phá một mức cố định sẽ che mất điều này. Hai độ lệch chuẩn không xác lập xác suất 95% cho giá thị trường hoặc nến tới nằm trong dải. Đây là biến đổi giá cuốn chiếu, không phải mô hình phân phối chuẩn đã kiểm chứng.
4. Đọc vị trí và độ rộng mà không coi là xác suất
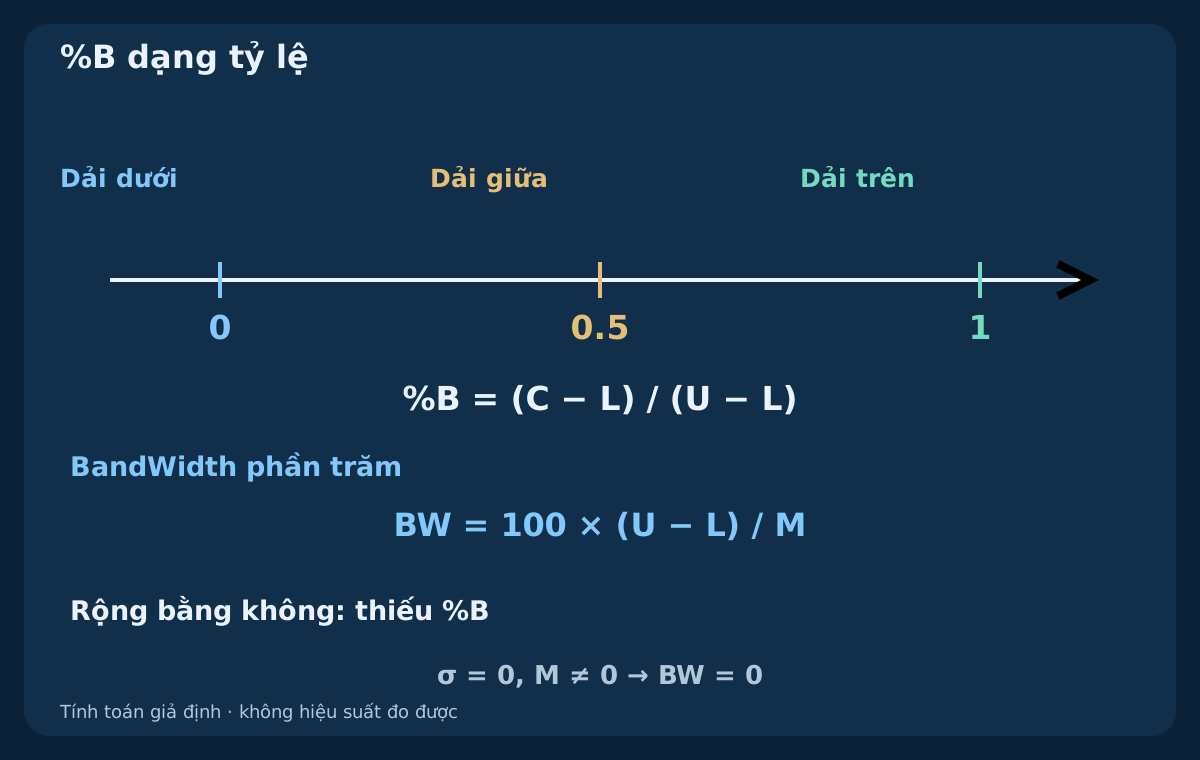
Định nghĩa %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. Thang ở đây là tỷ lệ: không tại dải dưới, 0.5 ở giữa, một tại dải trên. Nó có thể vượt một hoặc thấp hơn không. Một số giao diện nhân với 100; đừng trộn thang. Gần một mô tả vị trí tương đối, không phải xác suất đảo chiều cao.
Độ rộng phần trăm là BW(k) = 100 × [U(k) − L(k)] / M(k). Nếu mọi giá đóng cửa bằng nhau, các dải trùng nhau và %B không xác định do mẫu số bằng không. BandWidth vẫn có thể bằng không hợp lệ nếu M khác không; nếu M bằng không, BandWidth cũng không xác định. Không thay %B thiếu bằng tín hiệu dải dưới tự tạo. Vị trí và độ rộng trả lời những câu hỏi khác nhau.
5. Quy định RSI tham chiếu và giới hạn
Tham chiếu dùng R = 100 − 100/(1 + G/D), G là mức tăng làm mượt, D là độ lớn mức giảm làm mượt. Khởi tạo từng trung bình bằng 14 biến động đầu, rồi dùng W(k) = [13 × W(k−1) + x(k)]/14. RSI có từ k14. Trung bình giảm bằng không với tăng dương cho giới hạn 100; tăng bằng không với giảm dương cho không. Nếu cả hai bằng không, tham chiếu này không xác định.
30, 50 và 70 là những câu hỏi khác nhau. Trạng thái so với trung điểm, cực trị và lần vượt ngưỡng mới không thể thay thế nhau. RSI và dải dùng lịch sử giá chồng lấp, nên đồng thuận không phải bằng chứng độc lập. RSI cao có thể đi cùng nhiều nến đóng trên dải. Loại mọi giá trị trên 70 là một quy tắc bổ sung cần định nghĩa và kiểm tra.
6. Viết hai sự kiện với điều kiện riêng
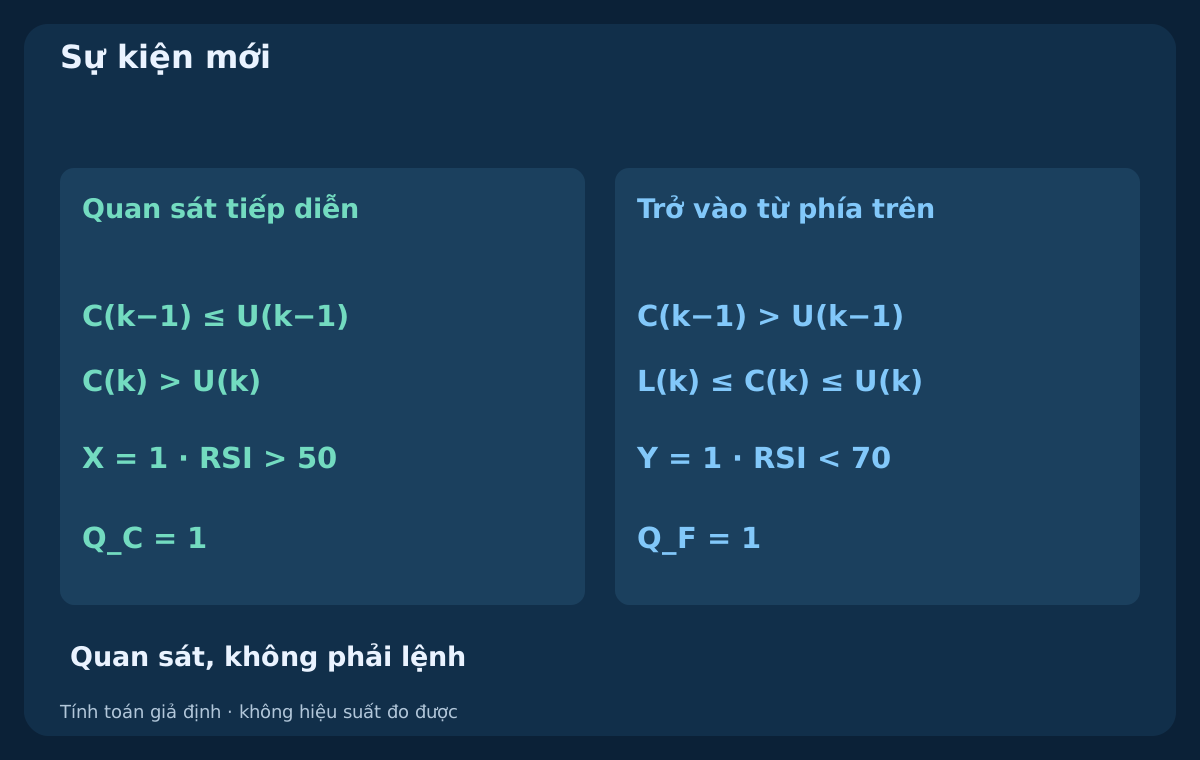
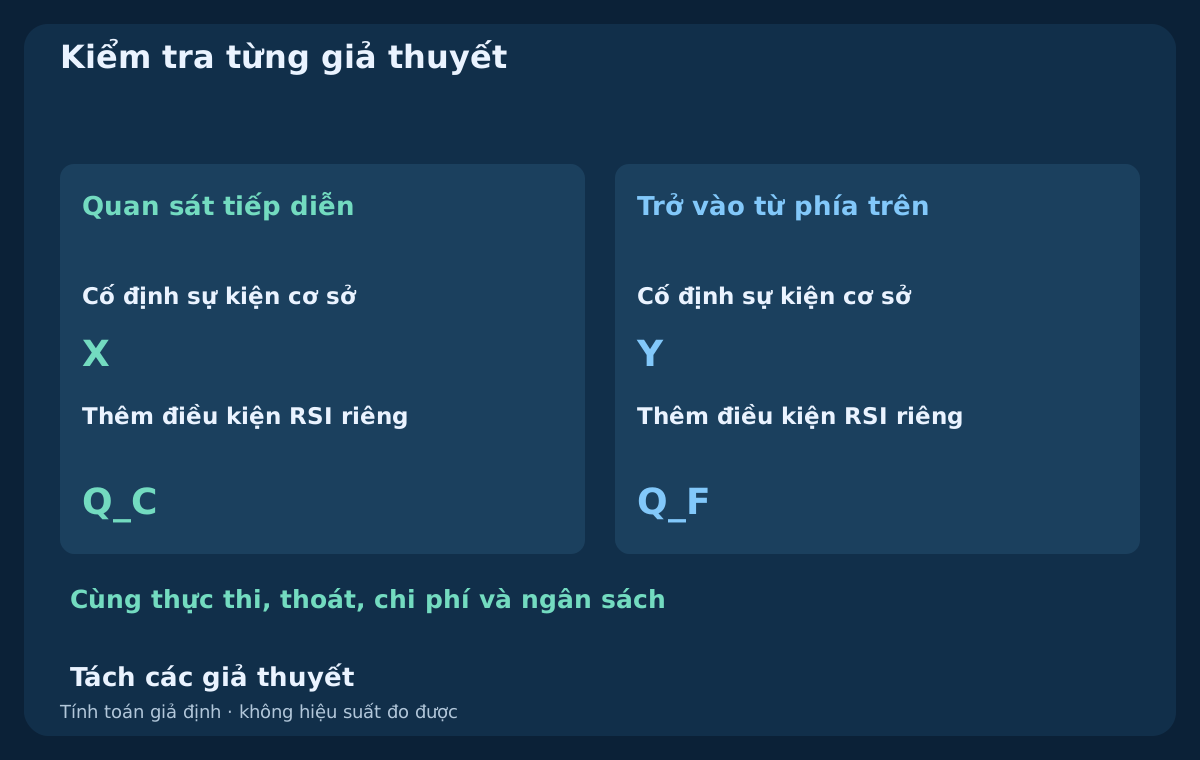
Phá dải trên mới là X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. Quan sát tiếp diễn dùng Q_C(k) = X(k) AND [R(k) > 50]. Riêng việc trở vào từ trên là Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)], với điều kiện ngược hướng minh họa Q_F(k) = Y(k) AND [R(k) < 70]. Đây là hai đặc tả nghiên cứu, không phải chỉ dẫn đồng thời mua và bán.
Y yêu cầu giá đóng cửa mới nằm trong cả hai dải. Nhảy từ trên dải trên xuống dưới dải dưới không đạt. Đúng 50 không qua điều kiện tiếp diễn; đúng 70 không qua điều kiện ngược. Không đòi RSI vừa cắt ngưỡng. Thiếu số đọc cần thiết thì không có quyết định đạt điều kiện hợp lệ. Quy tắc hướng ngược phải được định nghĩa và thử riêng, không mặc định đối xứng.
7. Dùng đồng hồ nến hoàn thành và giá trị chưa làm tròn
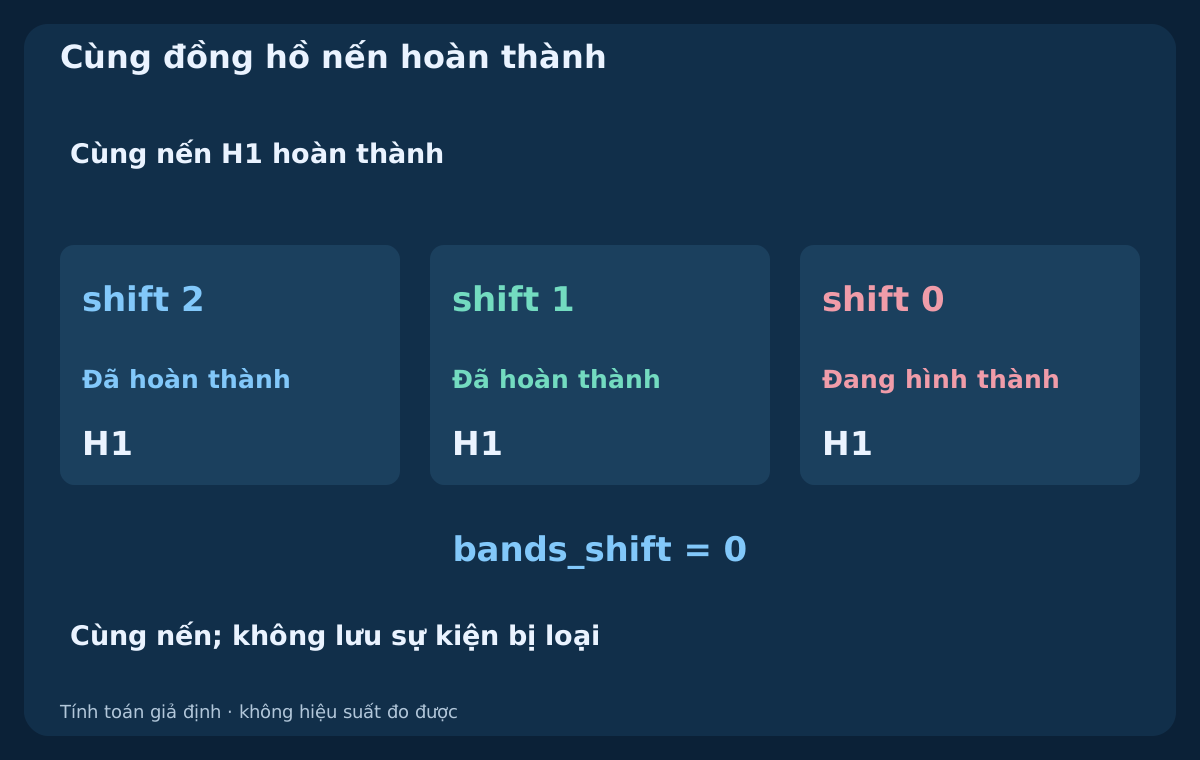
Đánh giá sau khi H1 kết thúc, khi nến kế tiếp và lịch sử cần thiết sẵn có. Trong chuỗi H1 hiện tại của MT4, shift 1 là nến hoàn thành gần nhất, shift 2 là nến trước, shift 0 đang hình thành. Với dịch hiển thị bằng không, so hai cặp giá–dải đã hoàn thành. Râu nến vượt hoặc giao cắt nội nến rồi biến mất không phải sự kiện đóng cửa này.
Giữ dải và RSI cùng dấu thời gian. Với khung khác, ánh xạ khoảng thực sự hoàn thành và thời điểm dữ liệu sẵn có, không chỉ số mảng bằng nhau. Quyết định bằng độ chính xác đầy đủ, chỉ làm tròn hiển thị. Sáu chữ số thập phân của dải trên trong bảng là giá trị tính, không phải bước giá có thể khớp. Lưu đầu vào và phiên bản quy tắc để cập nhật không âm thầm viết lại quan sát.
8. Dựng lại toàn bộ lịch sử giả định
CSV có 78 giá đóng cửa Bid H1 EURUSD tự tạo, gắn thời điểm hoàn thành từ 2026-07-06 00:00 UTC. Bắt đầu 1.10000, với 1 pip = 0.00010. Các thay đổi theo pip là (+1,−1) × 20, tiếp đến +10 × 1, +2 × 10, −2 × 5, 0 × 18 và cuối +8, +2, −4. Đây không phải dữ liệu môi giới, dự báo hay giao dịch đã thực hiện.
Mỗi hàng gồm giá đóng cửa, trung bình, phương sai, độ lệch chuẩn, hai dải, %B, BandWidth, trung bình RSI và cờ. Ô trống là chưa có giá trị, không phải số không. Cửa sổ và khởi tạo RSI trên lịch sử hữu hạn đều rõ ràng. Lịch sử sớm hơn khác nhau có thể làm RSI trên terminal khác. Hãy tái tính và so đầu ra thực trước khi tuyên bố triển khai tương đương.
9. Kiểm tra phá vỡ mới và trạng thái RSI
Tại k40, giá đóng 1.10000 dưới dải trên 1.100150. Tại k41, chúng thành 1.10100 và 1.100521. X bằng một, RSI 70.8448 và Q_C bằng một. Quan sát tiếp diễn này không có quyền phủ quyết vì RSI quá cao. Tại k42 giá vẫn ngoài nhưng X về không; duy trì trạng thái không tạo phá vỡ mới.
Bảng còn có phá vỡ k75 và trở vào k77. RSI k75 là 81.5841, đạt Q_C. Tại k77 là 65.6325, Y bằng một và Q_F đạt theo quy tắc riêng. Chưa có stop, khớp lệnh thực thi hay kết quả tương lai. Nhật ký giả định ngắn không chứng minh giao dịch tiếp diễn hoặc đảo chiều sinh lời.
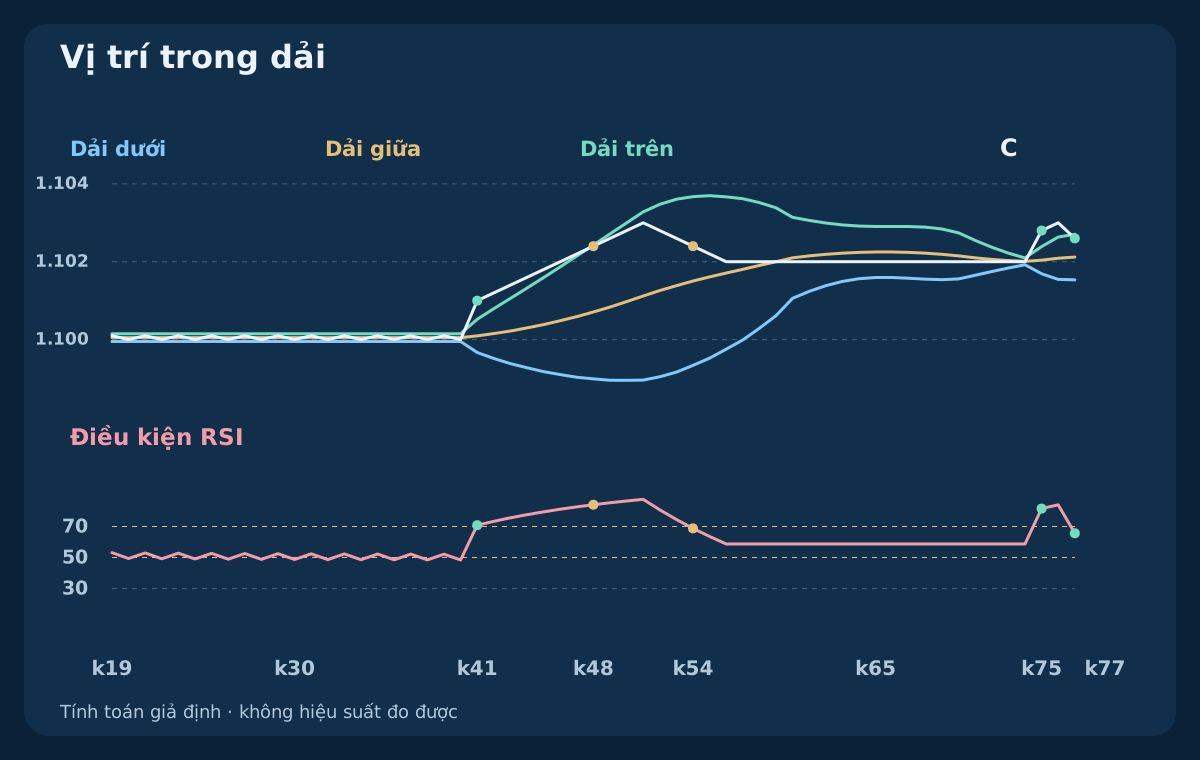
| Nến | Đóng Bid | Dải trên | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Hiểu việc trở vào khi giá vẫn tăng
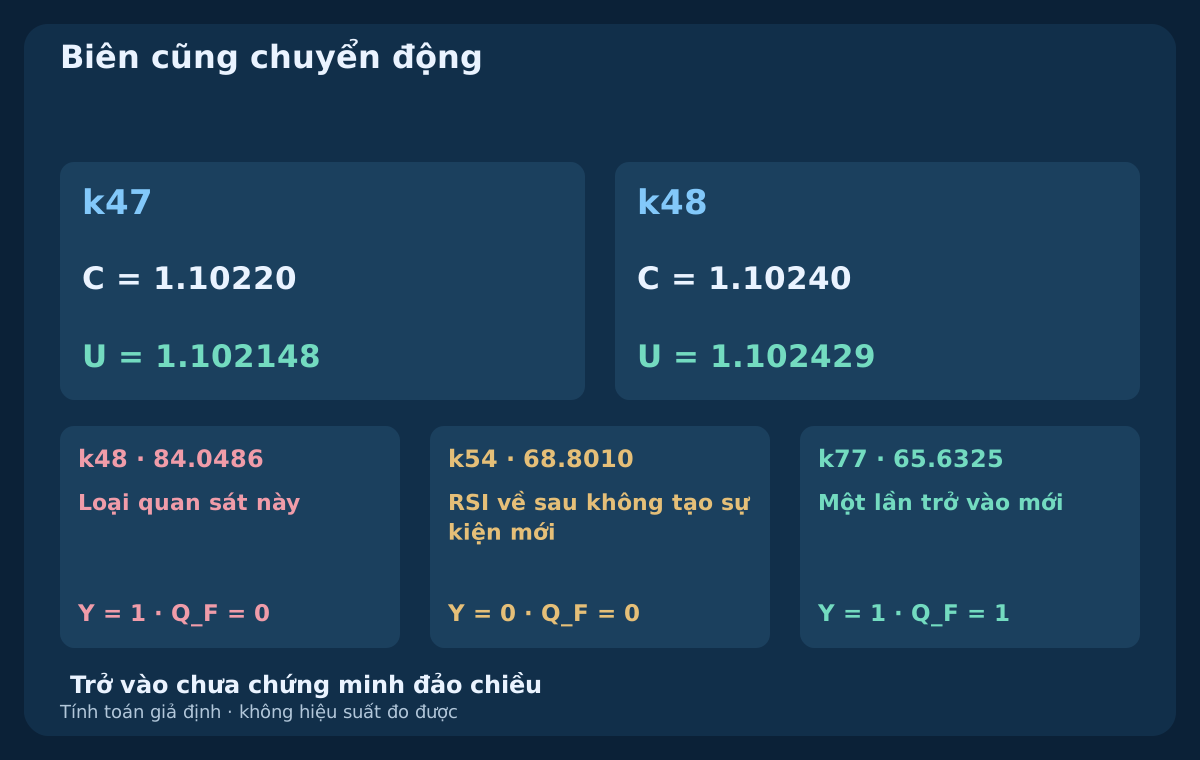
Từ k47 đến k48, giá đóng tăng từ 1.10220 lên 1.10240. Dải trên tăng từ 1.102148 lên 1.102429 và vượt giá đóng mới. Giá vào lại các dải cập nhật dù còn tăng, đồng thời vẫn cao hơn biên cũ. Cố định biên trước sẽ mô tả quan sát khác. Trở vào tự nó chưa chứng minh đảo chiều giảm.
RSI k48 là 84.0486 nên điều kiện ngược loại Y. Đến k54 giảm xuống 68.8010, nhưng Y đã bằng không và Q_F vẫn không. Sự kiện bị loại không được hồi sinh. Lần trở vào hợp lệ k77 là sự kiện mới. Biến thể chờ cần giới hạn chờ, hủy và thời điểm thực thi riêng; không gộp với biến thể tức thì.
11. Hiểu co hẹp và bám dải trong bối cảnh
BandWidth giảm chỉ mô tả phân tán lịch sử thu hẹp, không quyết định hướng hay lúc phá vỡ tiếp theo. Bộ lọc co hẹp cần định trước độ dài nhìn lại, ngưỡng, tính sẵn có và xử lý bằng nhau. Chỉ dùng thông tin đã biết lúc đó. Chọn đoạn hẹp nhất sau khi thấy thành công, hoặc tính ngưỡng bằng toàn bộ tương lai, tạo thiên lệch nhìn lại.
Trong chuyển động bền, giá có thể bám dải và RSI vẫn cực đoan. Trong vùng đi ngang, các lần lệch có thể khác, nhưng nhãn chế độ cũng cần quy tắc có trước. Bất đồng thông thường chưa phải phân kỳ động lượng xác nhận; cần thêm điểm xoay và thời gian xác nhận. Cặp chỉ báo không tự chỉ ra rào cản cấu trúc gần hoặc khoảng giao dịch thực thi còn lại.
12. Hoàn thiện mô hình giao dịch trước khi dùng cờ
Chiến lược chọn quần thể sự kiện, xử lý vào, hết hạn, bảo vệ ban đầu và thoát. Tiếp diễn và ngược hướng cần giả thuyết riêng; trong phép so bộ lọc của một giả thuyết, các quyết định khác phải cố định. Ghi tuổi báo giá, spread, khoảng cách, ràng buộc môi giới và quản lý yêu cầu trước khi đánh giá. Dải đổi sau sự kiện không cho phép viết lại kích hoạt gốc.
Chọn tham chiếu stop và chính sách mục tiêu trước kết quả. Đường giữa chuyển động nên mục tiêu cố định lúc quyết định và mục tiêu cập nhật là hai mô hình thoát khác nhau. Khối lượng dùng khoảng lỗ dự kiến thực, giá trị hợp đồng, tiền tệ tài khoản, chi phí và bước khối lượng. Ký quỹ, tổng phơi nhiễm, swap và hạn chế tin tức vẫn là quyết định riêng.
13. So hai lệnh bán với mức thoát Ask cố định
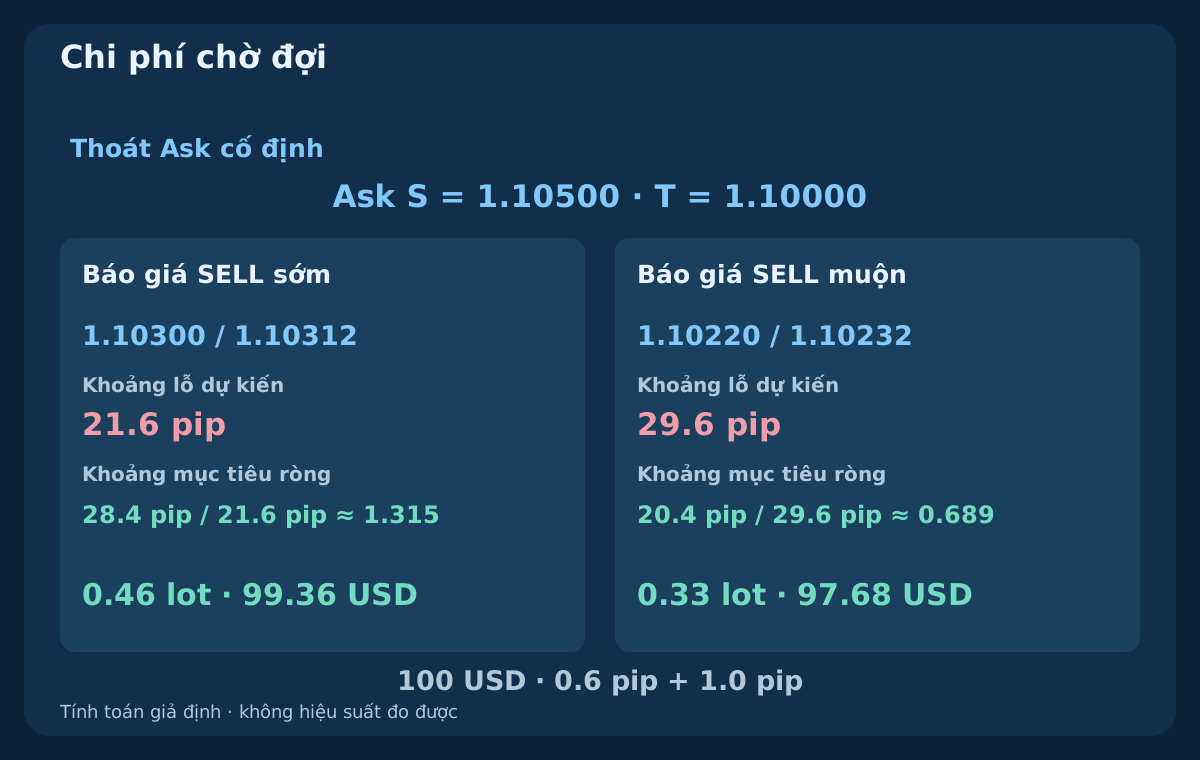
Ví dụ giả định độc lập dự kiến SELL vào Bid và thoát Ask. Cố định stop Ask 1.10500 và mục tiêu 1.10000. Bid/Ask sớm là 1.10300 / 1.10312, muộn là 1.10220 / 1.10232. Khoảng stop 20 và 28 pip; mục tiêu gộp 30 và 22. Cộng hoa hồng khứ hồi 0.6 pip và tổng dự phòng thực thi bất lợi 1.0 pip, khoảng lỗ thành 21.6 và 29.6 pips; mục tiêu ròng 28.4 và 20.4 pips, tỷ lệ khoảng 1.315 và 0.689.
Giả sử tài khoản USD, hợp đồng chuẩn 100000 EUR, giá trị pip 10 USD mỗi lot chuẩn, ngân sách 100 USD và bước 0.01. Làm tròn xuống cho 0.46 lots với rủi ro dự kiến 99.36 USD sớm, so với 0.33 lots và 97.68 USD muộn. Vào Bid đối chiếu thoát Ask đã phản ánh spread; không cộng lần nữa. Dự phòng không giới hạn trượt giá hoặc lỗ thực, và không báo giá nào là khớp lệnh được xác nhận.
| Báo giá | Bid / Ask | Stop (pip) | Lỗ + chi phí | Mục tiêu ròng | Tỷ lệ | Lot | Rủi ro USD |
|---|---|---|---|---|---|---|---|
| Sớm | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Muộn | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Kiểm tra phía giá, hủy và thực thi chưa rõ
Khi bán, đồ thị Bid chạm mục tiêu không có nghĩa Ask đã chạm. Ví dụ Bid 1.10000 và Ask 1.10012 vẫn để Ask cao hơn mục tiêu 1.10000. Kiểm tra phía kích hoạt thật, lưới giá, độ mới và khoảng tối thiểu. Không thay báo giá thực thi đầu tiên bị từ chối bằng giá đóng lịch sử.
Quy định từ chối có dùng hết cơ hội hay cho phép yêu cầu khác trong cửa sổ rõ ràng. Ghi lý do, hết hạn và định danh vị thế. Sau gián đoạn hoặc timeout, đối soát lệnh và khớp của môi giới trước khi thử lại. Quan sát hợp lệ không chứng minh khớp hoặc đã gắn bảo vệ. Phân biệt từ chối, hết hạn, chưa rõ và đã khớp khi đánh giá.
15. Kiểm tra RSI bổ sung mà không trộn giả thuyết
Cố định mô hình phá dải trên cơ sở rồi so chính mô hình đó thêm điều kiện RSI. Làm riêng tương tự cho trở vào. Trong mỗi phép so giữ nguyên dữ liệu, thực thi, thoát, chi phí và ngân sách. Ghi cơ hội bị loại, dịch chuyển thời điểm, trường hợp thắng bị bỏ lỡ và bất lợi. Trộn kết quả tiếp diễn với ngược hướng sẽ che câu hỏi từng quy tắc.
Giữ dữ liệu về sau, lưu mọi phiên bản đã thử và xét độ nhạy của chu kỳ, độ lệch, ngưỡng mà không chọn người thắng mới cho mỗi đoạn. Xem kỳ vọng ròng, drawdown, bất định mẫu và lỗi thực thi bên cạnh số lượng. Tỷ lệ thắng cao hơn vẫn có thể làm kết quả ròng kém hơn. Các cờ tổng hợp kiểm tra định nghĩa và thời gian, không cung cấp kết quả giao dịch.
16. Rà soát đặc tả trước khi sang chiến lược
Nêu mã, đồng hồ H1, đầu vào Bid, trung bình, mẫu số phương sai, hệ số, khởi tạo RSI, dịch hiển thị và bộ đệm hoàn thành. Phân biệt trạng thái, phá mới và trở vào; ghi bằng ngưỡng và dữ liệu thiếu. Bổ sung báo giá thực thi, hết hạn, stop, mục tiêu, khối lượng, chi phí và đối soát. Người khác phải tái lập cùng quan sát có thời gian mà không chọn biểu đồ sau đó.
Như vậy hoàn tất ba hướng dẫn nền tảng của nhóm kết hợp chỉ báo. Giai đoạn tới là chiến lược được định nghĩa riêng, không giao dịch mọi cờ hiển thị. Giữ riêng đường zero MACD, phá vỡ EMA–ADX–ATR và hồi về đường giữa Bollinger. Vai trò rõ và quy tắc tái lập giúp so sánh, nhưng không xóa rủi ro thị trường hoặc thực thi.
Câu hỏi thường gặp
Chạm dải trên với RSI trên 70 có tự động nghĩa là bán?
Không. Giá có thể bám dải trên và RSI vẫn cao trong xu hướng tăng bền. Chạm, đóng ngoài đã hoàn thành và trở vào là quan sát khác nhau. Mô hình đảo chiều cần sự kiện, bối cảnh và quy tắc đầy đủ mà hai số đọc này không tự cung cấp.
Phá dải và trở vào khác nhau thế nào?
Phá trên mới chuyển từ giá đóng trước không cao hơn dải của nó sang giá đóng mới cao hơn dải trên cập nhật của chính nó. Trở vào từ trên cần giá đóng trước ngoài và giá mới trong cả hai dải cập nhật. Biên di động quan trọng; chúng thuộc quy tắc nghiên cứu khác nhau.
%B có thể vượt 1 hoặc dưới 0 không?
Có. Trên thang tỷ lệ, nó chỉ giá ngoài dải, không phải xác suất. Khi dải trùng nhau, %B không xác định chứ không phải số đọc dải dưới. BandWidth phần trăm vẫn có thể bằng không nếu đường giữa khác không.
Bollinger 20/2 và RSI 14 có tốt nhất không?
Đây là thiết lập tham chiếu phổ biến, chưa chứng minh tối ưu ở đây. Giá áp dụng, cửa sổ, khởi tạo RSI, khung và chi phí cũng quan trọng. Cố định ứng viên rồi đánh giá lựa chọn gần và dữ liệu sau, không chỉ lấy kết quả quá khứ đẹp nhất.
Tại sao giá trở vào dải khi vẫn tăng?
Các dải thay đổi theo cửa sổ dữ liệu. Tại k48, dải trên vượt giá đóng mới dù giá đó đã tăng. Trở vào đúng quy tắc nhưng không chứng minh đảo chiều giảm. Cố định biên cũ là một thí nghiệm khác.
Bollinger và RSI chứng minh chiến lược Forex có lãi không?
Không. Chúng cho số đọc và bộ lọc tùy chọn. Cần vào, thoát, chi phí, quản lý rủi ro và đánh giá trên dữ liệu không dùng chọn mô hình. Phép tính giả định xác minh số học và thời gian, không có lợi suất đo được hay bảo đảm.
Nguồn và ghi chú học tập
MetaQuotes cung cấp tài liệu chỉ báo và giao diện MQL4; John Bollinger giải thích giới hạn diễn giải các dải. Giá trị khởi tạo, giá giả định, cờ sự kiện và ví dụ báo giá là đặc tả giảng dạy nguyên gốc. Đây không phải bản sao MT4 đã xác minh, mô tả EA thương mại hay hiệu suất đo được. CSV chứa mọi giá đóng cửa và phép tính trung gian. Kịch bản SELL độc lập với lịch sử đó.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Nội dung học tập. Giá, phép tính và báo giá SELL là giả định. Forex có rủi ro. Đồng thuận chỉ báo, dự phòng và stop dự kiến không bảo đảm lợi nhuận hay mức lỗ tối đa.