

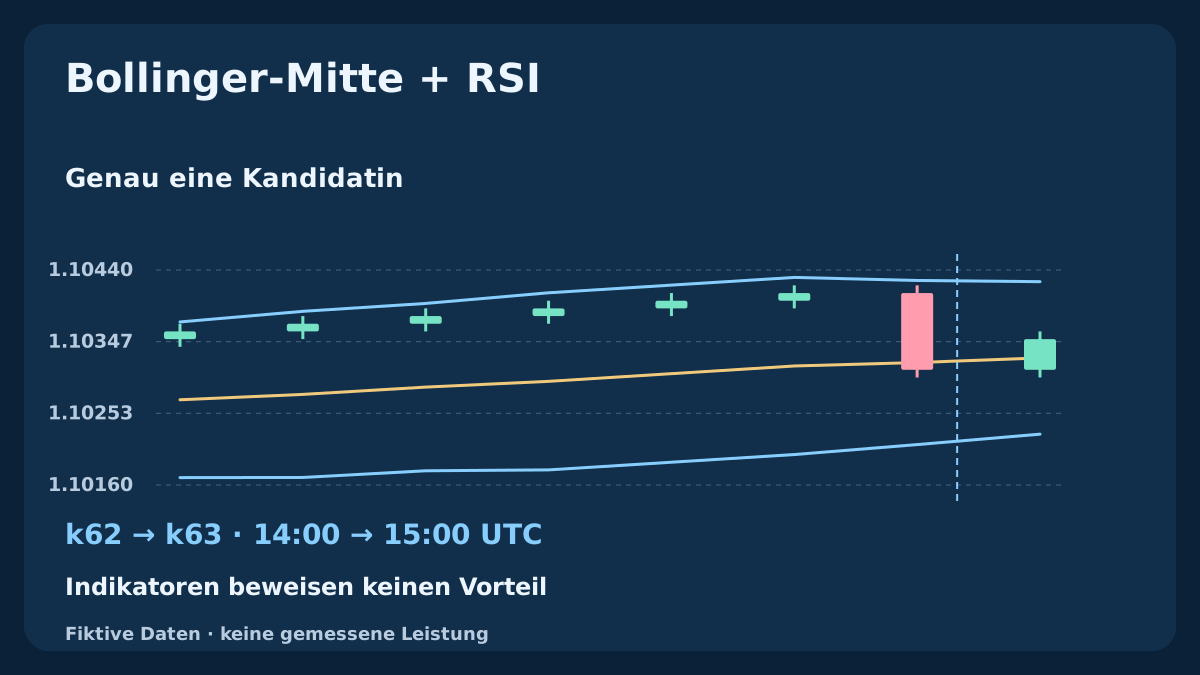
Dieses Forschungsmodell untersucht ausschließlich Käufe: Auf den abgeschlossenen Rücklauf zu einem steigenden Bollinger-Mittelband muss unmittelbar die Rückeroberung durch die nächste abgeschlossene H1-Kerze folgen. Der RSI filtert diese Kerze. Eine Berührung eines Außenbands löst keinen Trade aus. Scheitert die Folgekerze, endet das Setup. Reproduzierbare fiktive Daten trennen Bid-Kerzen vom geplanten Ask-Einstieg.
1. Eine Hypothese für Rückläufe im Trend festlegen
Untersucht wird, ob ein abgeschlossener Rücklauf durch ein steigendes Mittelband mit unmittelbarer kontrollierter Rückeroberung eine prüfenswerte Gruppe von Trendfortsetzungen definiert. Bänder beschreiben Lage und Streuung, RSI das Momentum der Schlusskurse. Beide verarbeiten überlappende Preise; Übereinstimmung ist kein unabhängiger Vorteilnachweis. Das Mittelband kann noch steigen, während der Markt bereits schwächer wird.
Diese Version untersucht nur EURUSD-Käufe. Verkäufe, Nachkaufen, Aufstocken, Trailing-Stop, freie Rücktests und Umkehrgeschäfte an Außenbändern gehören nicht dazu. Oberbandkontakt bedeutet nicht automatisch verkaufen, Unterbandkontakt nicht kaufen. Frühere Bollinger-Modelle zur Mittelwertrückkehr oder Kompression haben andere Ereignisse und Ausstiege; ihre Ergebnisse bleiben getrennt.
2. Daten, UTC-Zeitfenster und Zulässigkeit fixieren
Verwenden Sie abgeschlossene Bid-H1-OHLC und auf Close berechnete Bänder und RSI. Rücklaufkerzen dürfen Montag bis Donnerstag zwischen 07:00–15:00 UTC schließen. Die einzige Kandidatin folgt eine Stunde später am selben Tag, spätestens um 16:00 UTC. Erforderlich sind lückenlose H1-Intervalle, mindestens 26 abgeschlossene Kerzen einschließlich Rücklauf, gültige Indikatoren und positive Breite sowie keine Modellposition oder offene beziehungsweise ungeklärte Einstiegsanfrage.
Ordnen Sie tatsächliche Brokerintervalle einschließlich historischer Zeitumstellungen UTC zu. Eine andere Zeitbeschriftung genügt nicht. Fehlende Kerzen, Werte oder versäumte Echtzeitprüfung bedeuten auslassen. Rekonstruieren Sie kein attraktives Setup nach dem bekannten Kandidatenschluss. Setups überlappen nicht; eine Kandidatenkerze darf nicht zugleich ein neues Setup aktivieren.
| Baustein | Deklarierte Einstellung | Aufgabe oder Grenze |
|---|---|---|
| Bollinger-Bänder | 20 / 2 / Close / shift 0 | Mitte, Lage und feste Breite |
| RSI | 14 / Close / Wilder | Kandidatenmomentum: 50–65 |
| Ablauf | Abgeschlossener Rücklauf → nächste H1 | Eine Kandidatin; keine Wiederbelebung |
| Ausführung | Erster Kurs / feste Bid-Marken | Kosten vor Größe; Tagesausstieg |
3. Einen abgeschlossenen Rücklauf erkennen und seine Skala fixieren
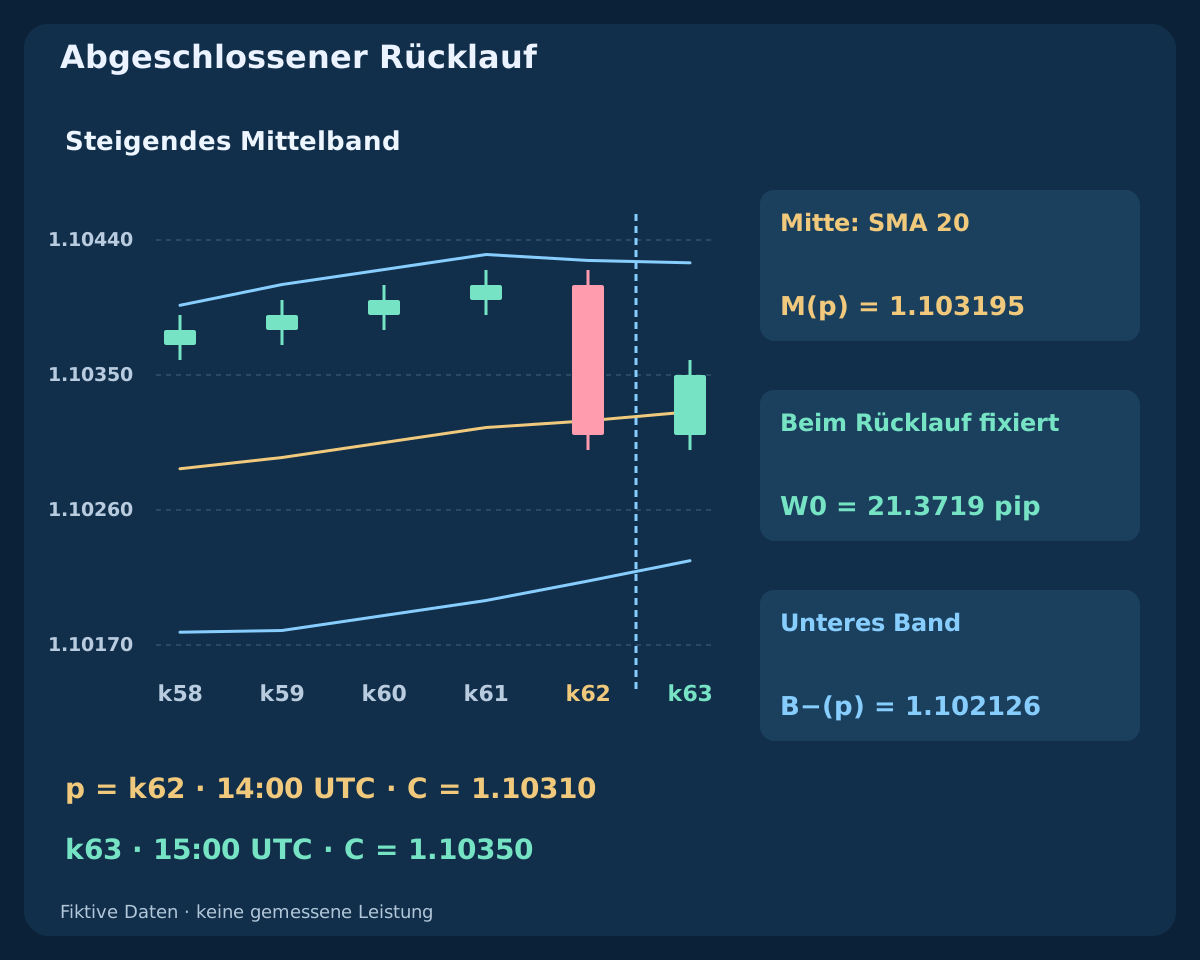
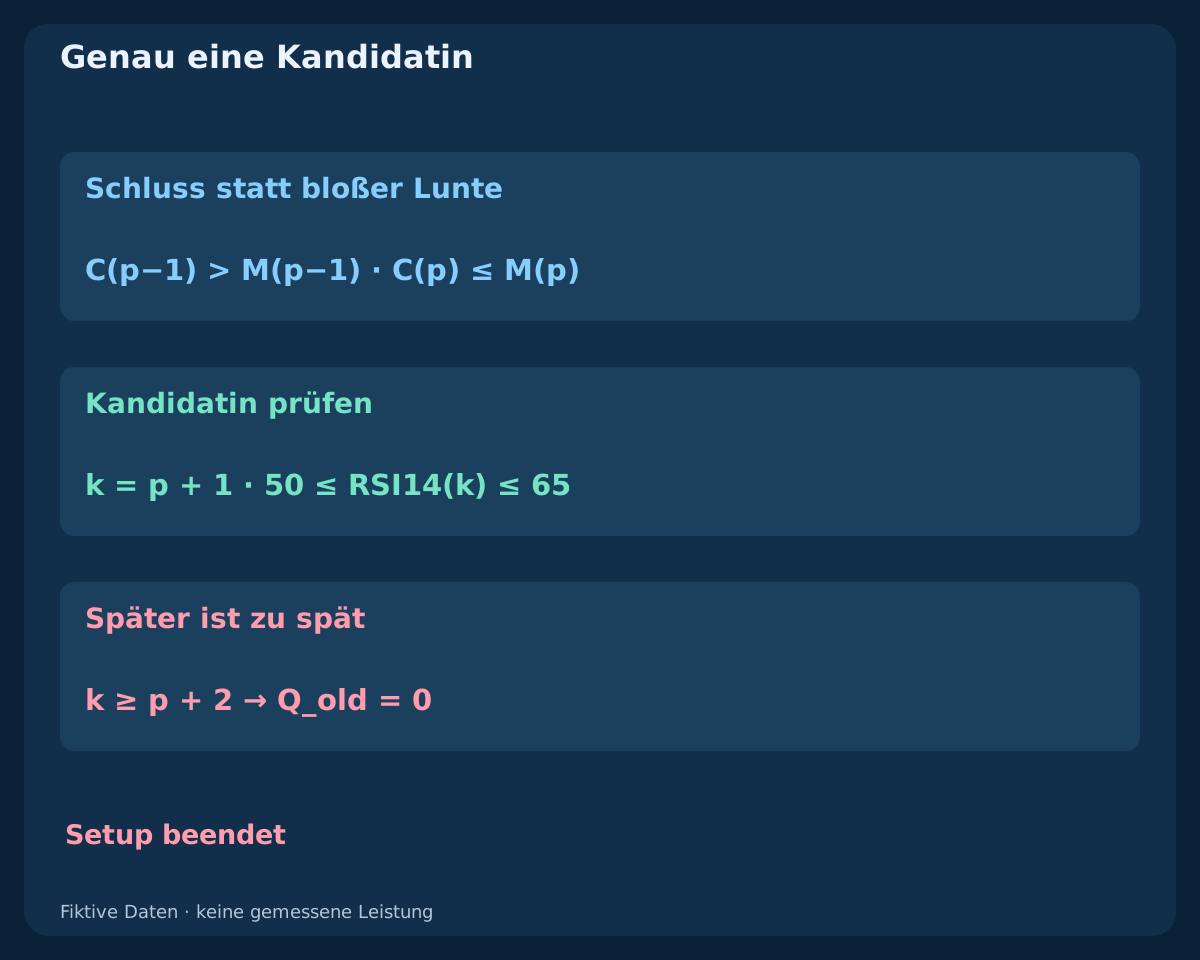
p bezeichnet die Rücklaufkerze, C ihren Bid-Schluss, L ihr Bid-Tief, M das Mittelband und B− das Unterband, jeweils zur eigenen Kerze. Aktivieren Sie nur bei C(p−1) > M(p−1), M(p) > M(p−5), B−(p) < L(p) und C(p) ≤ M(p). Gleichheit am Mittelband ist erlaubt, eine Unterbandberührung ausgeschlossen. Eine unter M reichende Lunte mit Schluss darüber aktiviert dieses Modell nicht.
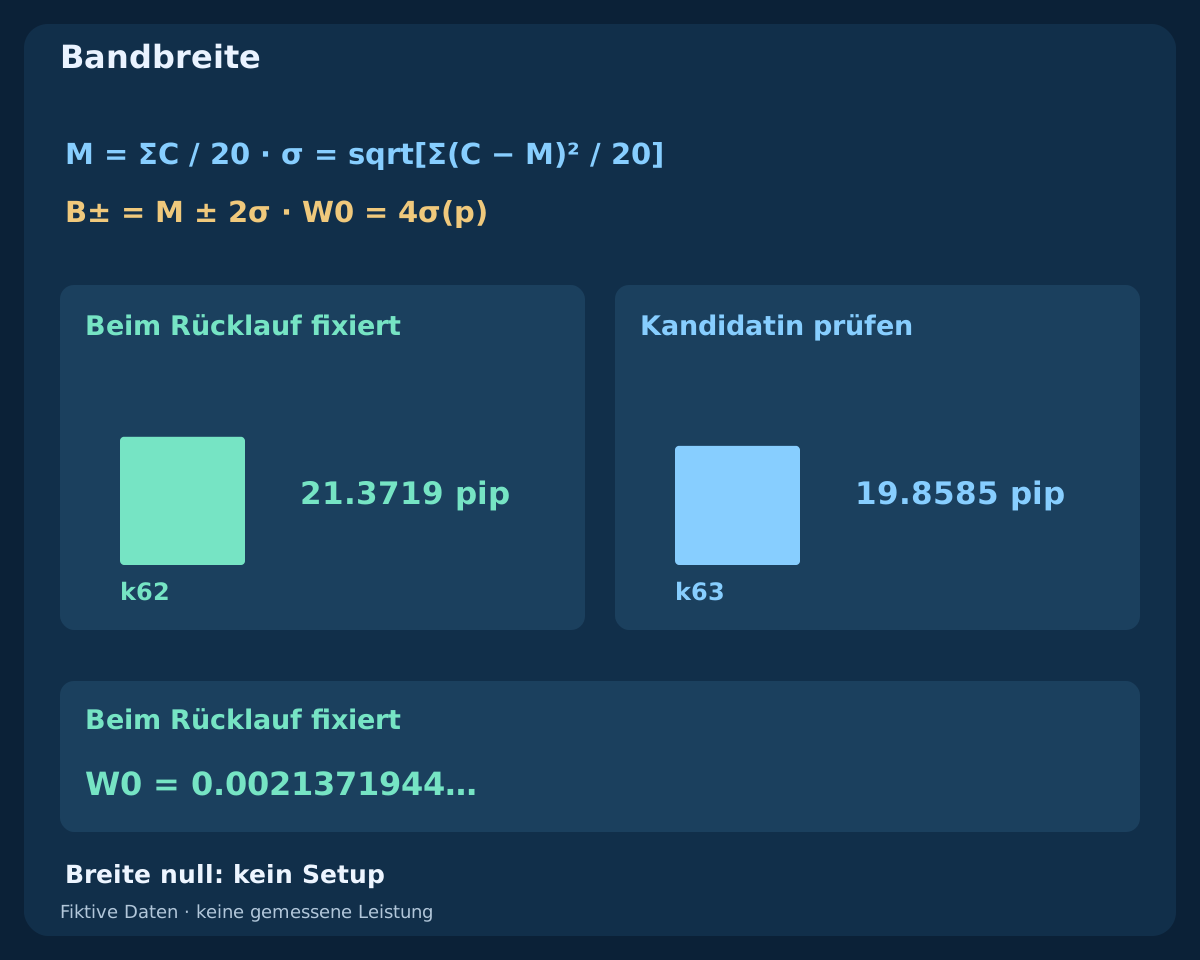
Fixieren Sie beim Schluss W0 = B+(p) − B−(p) = 4σ(p). W0 ist ein Preisabstand für Schutzpuffer und Nachlauflimit, weder Wahrscheinlichkeit noch ein wertgleicher ATR. Die Folgekerze wird mit ihren eigenen aktuellen Bändern geprüft, W0 bleibt unverändert. Flaches Mittelband, null Breite oder Unterbandkontakt erzeugen kein nachträglich rettbares Setup.
4. Nur die unmittelbare Folgekerze mit RSI prüfen
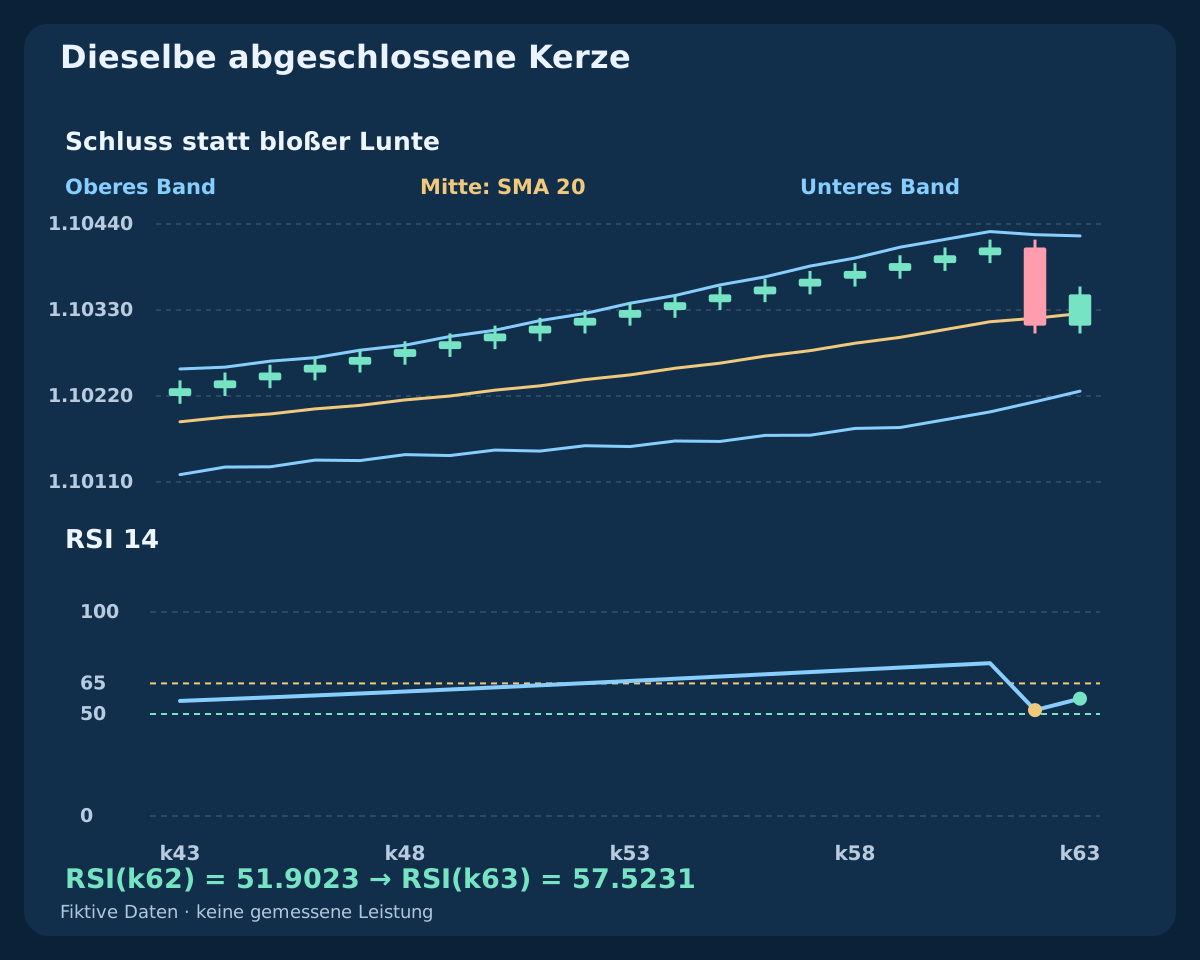
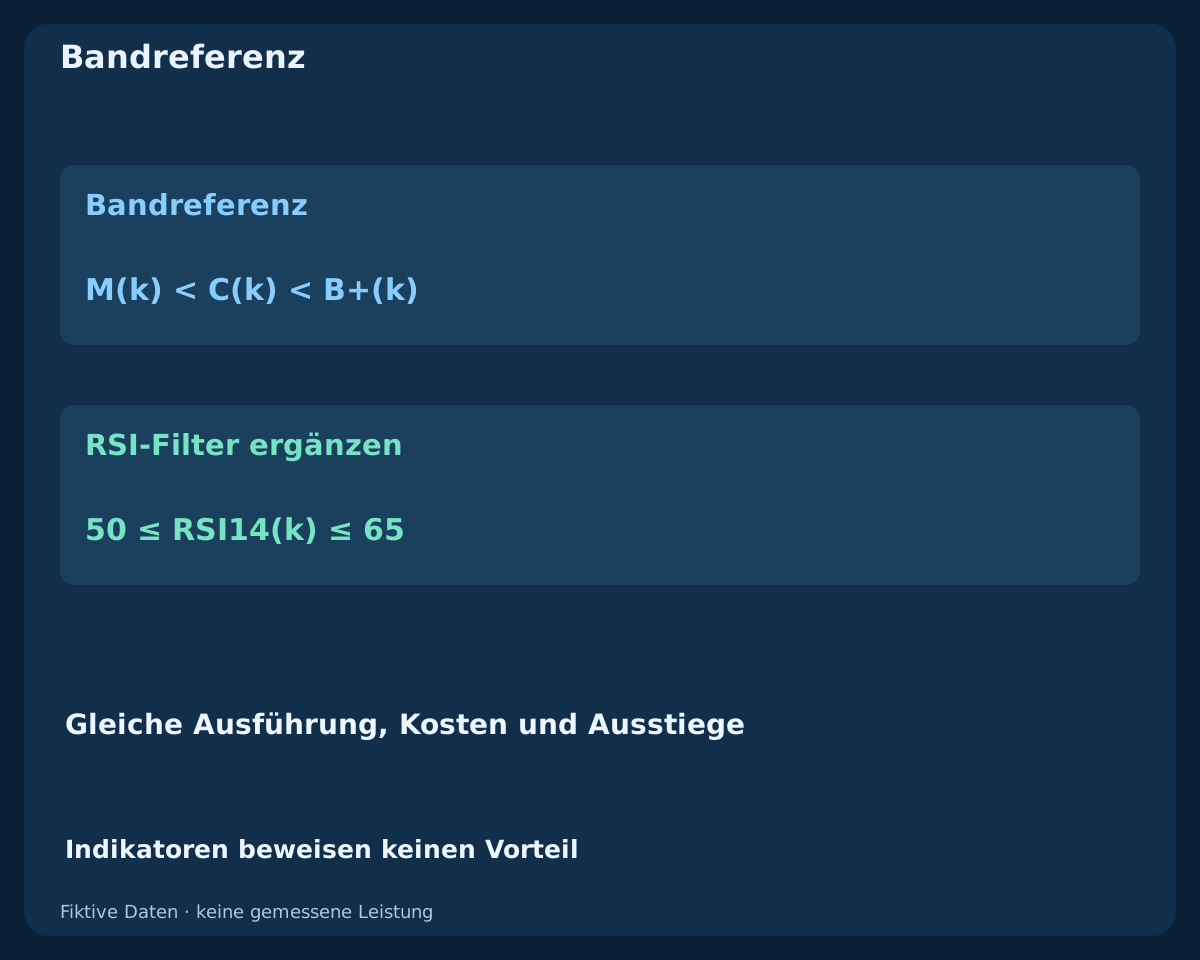
Bewerten Sie ausschließlich k = p + 1. Verlangt werden M(k) < C(k) < B+(k), L(k) > B−(k), M(k) > M(k−5) und 50 ≤ RSI14(k) ≤ 65. Die RSI-Grenzen zählen mit. Schluss genau auf M ist keine Rückeroberung; am oder über dem Oberband liegt ein anderes, hier abgelehntes Ereignis vor. Ein zusätzlicher RSI-Kreuzungsvorgang oder überverkaufter Zustand ist nicht erforderlich.
Die Kandidatin beendet das Setup unabhängig vom Ergebnis. Bleibt der Kurs unter der Mitte, berührt das Unterband, verliert die Steigung oder verfehlt den RSI-Bereich, zählt ein späterer Anstieg nicht mehr. Ein neues Setup braucht nach dieser Kandidatin einen frischen zulässigen Schlusswechsel von oberhalb zu höchstens auf dem Mittelband und einen geklärten Positions- und Anfragestatus.
5. Die genaue Referenz für Bänder und RSI angeben
Berechnen Sie M(k) = Σ C(i)/20 aus den letzten zwanzig abgeschlossenen Schlusskursen einschließlich k. Die deklarierte Populationsabweichung lautet σ(k) = sqrt[Σ(C(i) − M(k))²/20], die Bänder B±(k) = M(k) ± 2σ(k), ohne Linienverschiebung. Division durch neunzehn, EMA-Mitte, anderer Preis oder verschobene Bänder ergeben eine andere Referenz. Zwei Standardabweichungen garantieren keinen bestimmten Einschlussanteil.
Für RSI positive und negative Schlusskursänderungen getrennt mitteln: Start aus den ersten vierzehn Änderungen, danach W(k) = [13W(k−1) + x(k)]/14 und RSI = 100G/(G + D) mit nichtnegativen Eingaben g = max[C(k)−C(k−1),0]; d = max[C(k−1)−C(k),0]. In dieser Referenz ergibt der Null/Null-Fall fünfzig; positive G bei null D hundert, umgekehrt null. Anfangs nicht verfügbare Werte bleiben leer. Tatsächliche Terminalwerte und Startwerte vergleichen, bevor Gleichheit behauptet wird. Bei MQL4 sind Bandverschiebung und historischer Pufferindex unterschiedliche Argumente. Laufende Kerzen liefern keine Schlussbestätigung.
6. Signal und Entscheidung über den ersten Kurs trennen
Nach dem qualifizierten Schluss t genau den ersten beobachteten zweiseitigen Kurs prüfen. Eine noch ungesendete Anfrage darf nur innerhalb 0 ≤ elapsed < 10 s gesendet werden; Kursalter höchstens 2 s. Es gelten spread ≤ 1.5 pips, Ask − C(k) ≤ 0.25W0, Ask-Stop-Abstand zwischen 5–30 pips und geplantes Nettoertrag-Verlust-Verhältnis mindestens 1.5. Bid/Ask müssen korrekt geordnet sein, Bid oberhalb des Stops und Ask unterhalb des Ziels liegen.
Vor dem Senden echte Tickgröße, Brokerabstände, mitgesendeten Schutz, Volumen und Margin prüfen. Ein ungeeigneter erster Kurs, kein Kurs vor Ablauf oder ausdrückliche Ablehnung beendet das Setup. Nicht auf einen besseren Kurs warten. Rechtzeitig abgesendete Anfragen können später ausgeführt werden; das clientseitige Sendefenster beendet keine Brokerorder.
7. Ablehnungsgründe getrennt auswerten
Protokollieren Sie unzulässige Uhrzeit, fehlende Historie, offene Position, fehlenden Schlusswechsel, nicht steigende Mitte, Unterbandkontakt, null Breite, ausgebliebene Folgebestätigung, Oberbandüberschreitung und RSI-Ablehnung getrennt. Hinzu kommen Kursalter, Spread, Nachlaufen, Schutzabstand, Nettoverhältnis, Volumen, Margin und Brokerablehnung. Weniger Lots reparieren weder ein ungültiges Signal noch ein schlechtes Verhältnis.
Zählen Sie Rohsetups, qualifizierte Kandidaten und tatsächlich gesendete Anfragen separat. Fehlt die Folgekerze, endet die Gelegenheit zu ihrem erwarteten Schluss; eine spätere Kerze ersetzt sie nicht. Geänderte Steigungsintervalle, RSI-Bereiche, Kerzenfristen oder Handelszeiten sind neue dokumentierte Versionen. Auch verworfene Varianten müssen erfasst werden.
8. Die vollständige fiktive Historie reproduzieren
Die CSV enthält 64 H1-Kerzen ab Schlusszeit 2026-07-06 00:00 UTC mit Anfangsschluss 1.10000. Änderungen in Pips: (+5,−4) × 20, dann +1 × 21, −10 und +4. Hier gilt 1 pip = 0.00010. Der Verlauf wurde zur Erklärung konstruiert, nicht zur Messung einer Trefferquote ausgewählt.
Jede spätere Eröffnung entspricht dem vorherigen Schluss. Das Hoch liegt einen Pip über dem größeren Wert aus Eröffnung und Schluss, das Tief einen darunter. Anfangseröffnung und -schluss sind gleich; Hoch und Tief folgen derselben Regel. Enthalten sind Eingaben, Mittelwerte, Abweichungen, RSI-Komponenten, fixierte Breite und Ereignisflags. Leer bedeutet nicht verfügbar. Ende bei k63: keine späteren Ergebnisse oder Renditekurve.
Vollständige fiktive CSV mit OHLC, Bändern, RSI und Ereignissen herunterladen
9. Rücklauf und gültige Rückeroberung im Beispiel lesen
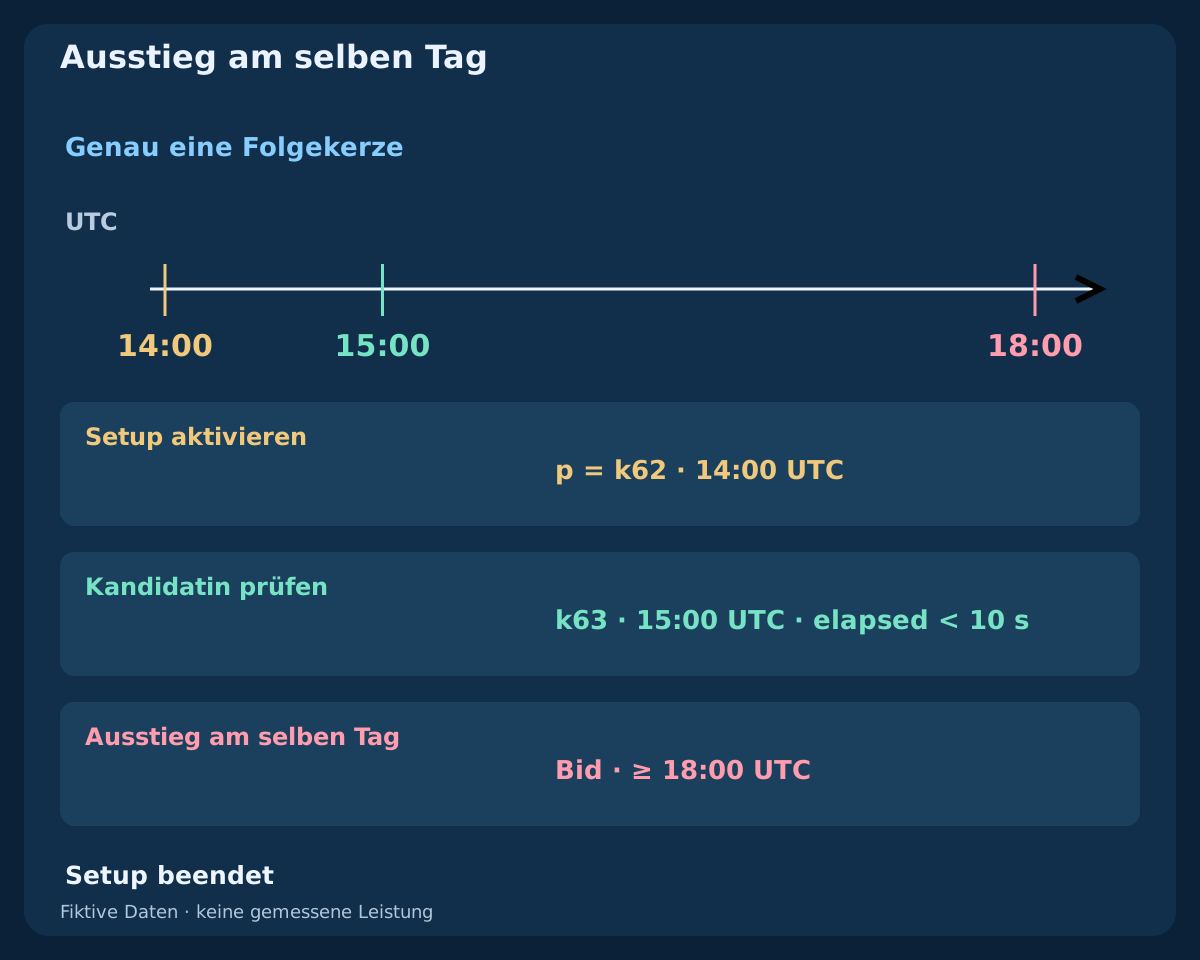
Bei k61 schließt Bid mit 1.10410 oberhalb der Mitte 1.103150. Rücklauf p = k62 endet um 2026-07-08 14:00 UTC: Schluss 1.10310 unter Mitte 1.103195, Tief 1.10300 weiterhin über dem Unterband. Die Mitte liegt höher als fünf Kerzen zuvor. Fixierte Breite: 21.3719 pips; nicht die Breite der folgenden Kandidatin.
Einzige Kandidatin k63 endet um 15:00 UTC. Schluss 1.10350 liegt über Mitte 1.103255 und unter dem Oberband. Tief bleibt über dem Unterband, Steigung positiv. RSI steigt von 51.9023 auf 57.5231, die Kerze qualifiziert sich. Angezeigt wird gerundet, entschieden mit voller Genauigkeit. Ein qualifiziertes Signal ist noch keine Ausführung; der spätere Kursverlauf fehlt absichtlich.
| Kerze | Bid-Schluss | Mitte | RSI 14 | Aktivierung | Kandidatin | Q |
|---|---|---|---|---|---|---|
| k61 | 1.10410 | 1.103150 | 74.9153 | 0 | 0 | 0 |
| k62 | 1.10310 | 1.103195 | 51.9023 | 1 | 0 | 0 |
| k63 | 1.10350 | 1.103255 | 57.5231 | 0 | 1 | 1 |
10. Strukturellen Bid-Stop und signalgebundenes Ziel fixieren
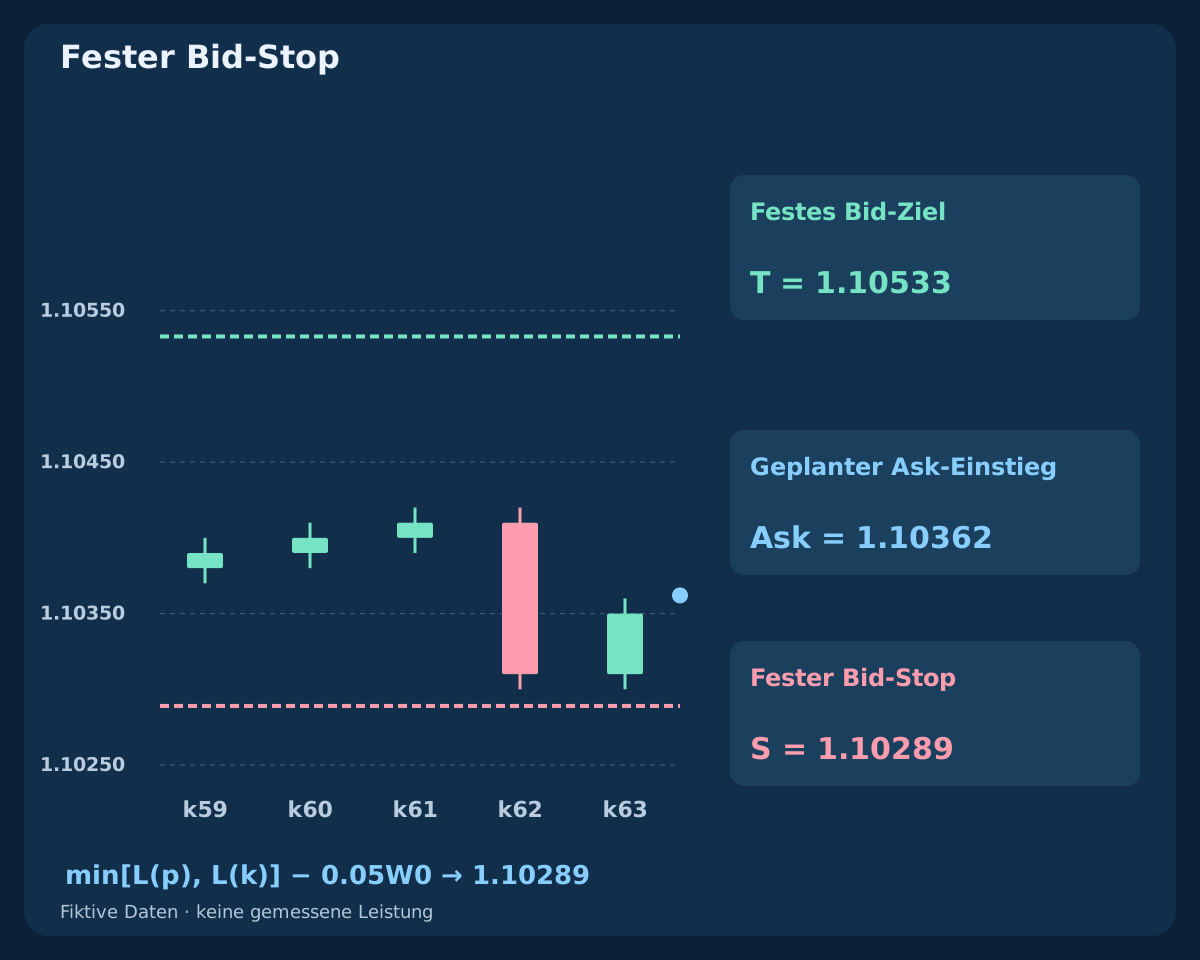
Setzen Sie S_raw = min[L(p), L(k)] − 0.05W0, runden den Kaufstop auf das tatsächliche Tickraster ab und berechnen anschließend das ebenfalls abgerundete T_raw = C(k) + 3[C(k) − S]. Beide Bid-Ausstiege stehen vor der Einstiegskursprüfung fest. Der Puffer verwendet die beim Rücklauf fixierte Breite. Weder das Ziel zum nächsten Oberband verschieben noch den Stop der bewegten Mitte nachziehen.
Das tiefere Tief ist 1.10300, der rohe Stop etwa 1.10289314. Beim angenommenen Raster 0.00001 ergeben sich S = 1.10289 und T = 1.10533. Das Ziel entspricht drei Abständen vom Signalschluss, nicht garantiert dem Dreifachen des tatsächlichen Nettorisikos. Ask-Einstieg, Kosten und Rundung verändern dieses Verhältnis und werden gesondert geprüft.
11. Alternative erste Kurse nach sämtlichen Kosten vergleichen
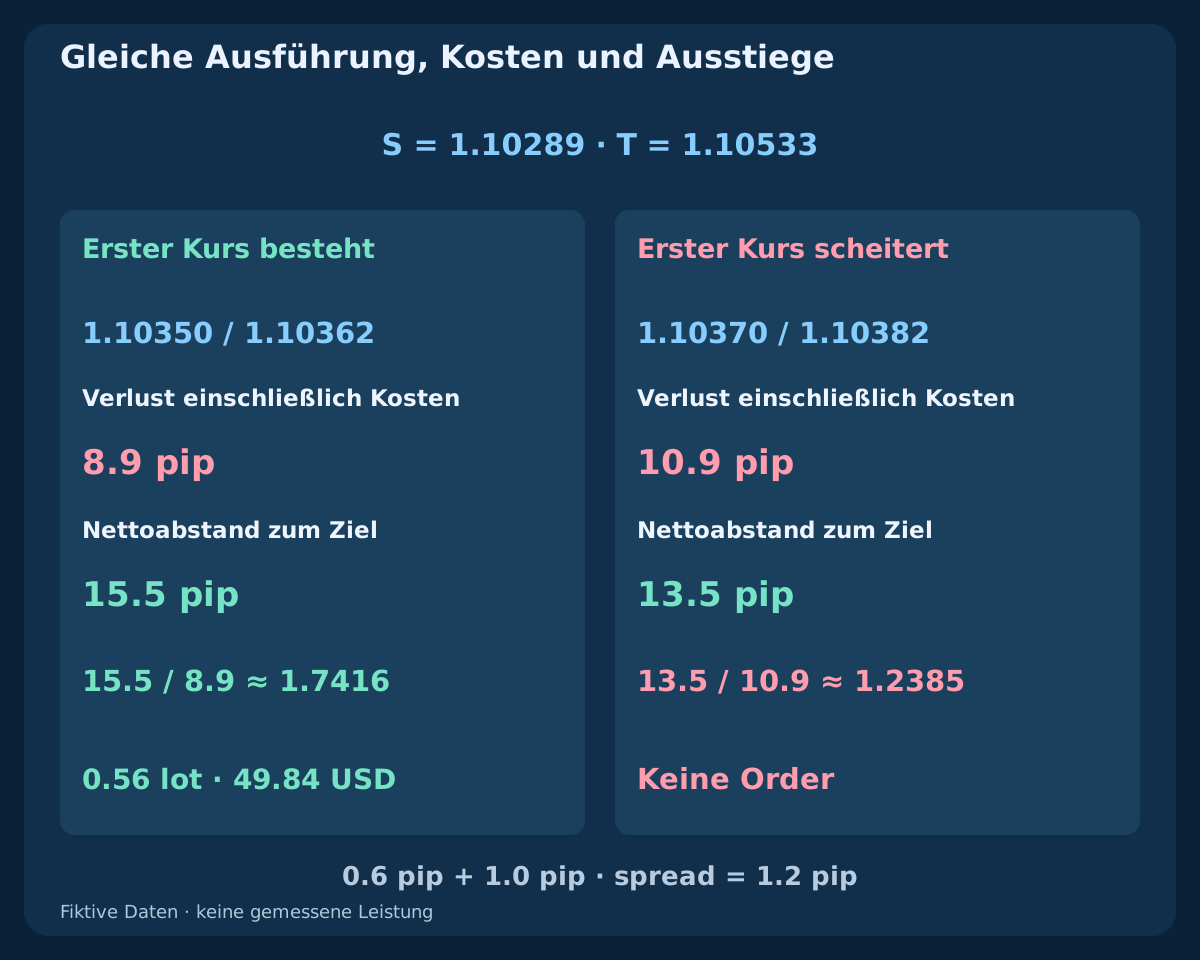
Angenommener erster Kurs um 15:00:02 UTC: Bid/Ask 1.10350 / 1.10362. Spread 1.2 pips, Ask-Abstand zum Bid-Stop 7.3 pips. Gesamte Kommission 0.6 pip und Reserve für nachteilige Ausführung 1.0 pip ergeben geplanten Verlust 8.9 pips, Nettoziel 15.5 pips und Verhältnis 1.7416. Diese Prüfungen bestehen, sofern auch die übrigen Brokerbedingungen erfüllt sind.
Wäre der erste Kurs stattdessen 1.10370 / 1.10382, bliebe der Spread gleich; Nachlaufen 3.2 pips läge noch unter der fixierten Grenze von etwa 5.3430 pips. Geplanter Verlust 10.9 pips, Nettoziel 13.5 pips und Verhältnis 1.2385 bedeuten trotzdem Ablehnung. Es sind alternative erste Kurse, keine spätere Auswahl. Ask-Einstieg und Bid-Ausstiege berücksichtigen den Spread bereits; nochmals addieren wäre doppelt. Tatsächliche Slippage kann die Reserve übersteigen.
| Erster Kurs | Bid / Ask | Brutto-Stop (pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Akzeptabel | 1.10350 / 1.10362 | 7.3 | 8.9 | 15.5 | 1.7416 | Annehmen |
| Teurer | 1.10370 / 1.10382 | 9.3 | 10.9 | 13.5 | 1.2385 | Ablehnen |
12. Positionsgröße aus einem Geldbudget abrunden
Beispielhaft ergeben Kontoequity 10000 USD und Forschungsanteil 0.5% ein Budget von 50 USD. Bei Standardkontrakt 100000 EUR, Pipwert 10 USD je Lot im USD-Konto und Volumenschritt 0.01 Budget durch geplanten Verlust je Lot teilen und abrunden. Für den akzeptierten Kurs folgen 0.56 lots mit geplantem Risiko 49.84 USD.
Reale Kontraktdaten, Tickwert, Kontowährungsumrechnung, Mindest- und Höchstvolumen, Schritt und Margin verwenden. Überschreitet die Mindestgröße das Budget, auslassen statt aufrunden. Der abgelehnte Kurs erzeugt auch mit kleinerer passender Größe keine Order. Zusätzlich Portfoliorisiko begrenzen. Budget und Stop garantieren bei Lücken, Ausfällen oder Ausführungsfehlern keinen maximalen Verlust.
13. Festen Schutz und Ausstieg am selben Tag beibehalten
Anfänglichen Bid-Stop und Ziel beibehalten. Besteht die Position noch, ab 18:00 UTC am Rücklauftag beim ersten ausführbaren Bid den Schluss anfordern. Neue RSI-Werte, Mittelband oder Oberbandkontakt lösen hier keinen zusätzlichen Ausstieg aus. Keine automatische Umkehr oder Wiederaufnahme des alten Setups. Ein Ausfall kann den Zeitausstieg verzögern.
Ask am Ziel beweist keinen erreichten Kauf-Target: Bei Ask 1.10533 / Bid 1.10521 bleibt Bid darunter. Eine erfundene spätere Kerze mit H = 1.10550 und L = 1.10270 würde beide Marken umfassen, ohne ihre Reihenfolge zu zeigen. Tickfolge heranziehen oder Mehrdeutigkeit kennzeichnen; nicht einfach den Gewinn unterstellen. Diese Zukunftskerze gehört nicht zur CSV.
14. Unklare Orders vor einem neuen Setup abgleichen
Rücklauf- und Kandidatenzeiten, feste Breite, genaue Indikatoren, ersten Kurs mit Zeitstempel, Anfragekennung, Sollvolumen, tatsächliche Ausführungen und Schutz protokollieren. Unterbrochene Antworten oder Zeitüberschreitungen beweisen keine Ablehnung. Erst Brokerpositionen und Orders abgleichen; eine doppelte volle Kaufanfrage kann das Risiko verdoppeln. Die Sendefrist ist kein Verfallsparameter einer Marktorder.
Fehlt nach Ausführung der notwendige Schutz, kontrollierten sofortigen Schluss versuchen und neue Einstiege bis zur Klärung sperren. Fehlgeschlagener oder teilweiser Schluss lässt Restexposition bestehen, die weiter überwacht werden muss. Keine stillschweigend anderen Marken, Stopausweitung oder angebliche Positionsfreiheit nach unklarer Antwort. Ein späteres Muster hebt ungeklärte Ausführung nicht auf.
15. Den RSI-Zusatz gegen dieselbe Bandreferenz testen
Vergleichen Sie denselben Rücklauf zur steigenden Mitte mit unmittelbarer Rückeroberung einmal mit, einmal ohne RSI-Filter. Kalender, Unterbandausschluss, fixierter Schutzpuffer, Ziel, erster Kurs, Kosten, Größe und Zeitausstieg bleiben gleich. Jedes Modell hat einen eigenen chronologischen Positionsstatus: Entfernte Trades können spätere Gelegenheiten freigeben. Zeilen aus fertigen Trade-Listen zu löschen genügt daher nicht.
Geeignete Bid/Ask- oder Tickdaten, realistische Ablehnungen und zeitlich nachgelagerte Validierung verwenden. Nettoerwartungswert, Drawdown, Stichprobe, Unsicherheit, verpasste Gewinner und alle getesteten Einstellungen berichten. Sensitivität prüfen, ohne je Abschnitt einen neuen Sieger auszuwählen. Schöne Charts, hohe Trefferquoten oder richtige Beispielrechnung belegen keine Rentabilität. Die CSV prüft Definitionen, keinen Vorteil.
16. Vor dem Experiment eine reproduzierbare Prüfliste anwenden
UTC-Zuordnung, abgeschlossene Kerzen, vorherigen Schluss über der Mitte, steigende Mitte, Unterbandausschluss und feste W0 bestätigen. Genau die Folgekerze mit strikten Preisgrenzen und einschließlich geltenden RSI-Grenzen prüfen. Anschließend Kursalter, Frist, Spread, Nachlaufen, normalisierten Schutz, Nettoverhältnis, Budget, Volumen und Margin bewerten. Ablehnungen und unklare Antworten ebenso wie abgeschlossene Trades aufbewahren.
Damit ist der Dreierblock nach seinen drei Leitfäden vollständig: MACD mit RSI, EMA mit ADX und ATR sowie dieser Bollinger-Rücklauf mit RSI. Die Ereignisse sind verschieden und getrennt zu testen. Präzise Regeln machen Annahmen überprüfbar; sie sind keine Live-Handelsempfehlung und bedeuten nicht, dass ein zusätzlicher Indikator Gewinn schafft.
Häufige Fragen
Reicht eine Berührung des Mittelbands zum Kauf?
Nein. Erforderlich sind ein abgeschlossener Rücklauf aus einem vorherigen Schluss über die steigende Mitte, kein Unterbandkontakt und Rückeroberung genau mit der Folgekerze. RSI, Ausführung und Risiko müssen ebenfalls passen.
Muss RSI fünfzig kreuzen oder überverkauft sein?
Nein. Auf der Kandidatenkerze muss er zwischen fünfzig und fünfundsechzig einschließlich liegen. Eine Kreuzung oder Überverkauft-Umkehr wäre ein anderes Modell. Laufende Kerzen zählen nicht.
Kann ein späterer Anstieg eine gescheiterte Folgekerze retten?
Nein. Die Kandidatin beendet das Setup auch bei Ablehnung. Danach ist ein frischer zulässiger Rücklauf mit geklärtem Positions- und Anfragestatus nötig. Das alte Setup lebt nicht wieder auf.
Warum die Breite fixieren, obwohl Bänder sich bewegen?
Die Kandidatin erhält eigene Bandwerte für die Signalprüfung. Schutz und Nachlauflimit verwenden dagegen die beim Rücklauf fixierte Breite. Diese Aufgaben sind bewusst getrennt; spätere Volatilität ändert den ursprünglichen Plan nicht.
Entspricht das Dreifachziel netto drei zu eins?
Nein. Es ist an den Bid-Signalschluss gebunden. Tatsächlicher Ask-Einstieg, Kommission, Ausführungsreserve und Tickraster bestimmen Nettogewinn und -verlust. Der teurere erste Kurs besteht diese Prüfung nicht.
Sind die Charts ein Backtest oder Gewinnnachweis?
Nein. Die vollständig bereitgestellte fiktive Historie endet am Signal. Kurszweige zeigen Rechnungen und Ablehnungen, keine zukünftige Ausführung, gemessene Trefferquote oder Leistung eines kommerziellen EA.
Quellen und Forschungsnotizen
John Bollinger erläutert die Bänder und warnt vor automatischen Signalen allein aus einer Bandberührung. MetaQuotes dokumentiert iBands und iRSI. Ablauf, Schwellen, Populationsabweichung, endlicher RSI-Startwert, fiktive Daten und Ausführung werden hier eigenständig festgelegt. Die Quellen empfehlen dieses Forschungsmodell nicht und belegen keine EA-Rentabilität.
Lehrmodell für Forschungszwecke. Preise, Grafiken und Kurspläne sind fiktiv. Forexhandel birgt Risiken; Indikatoren, Schutzorders und Budgets garantieren weder Gewinn noch einen maximalen Verlust.