

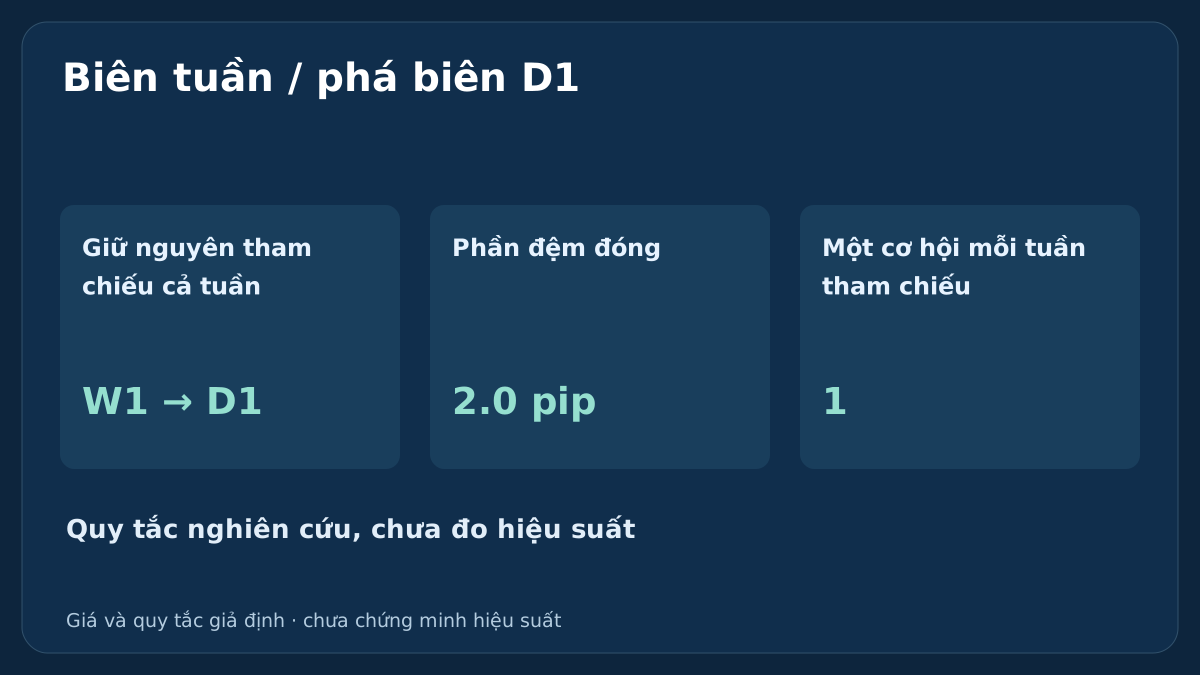
Phá biên tuần cần nhiều hơn việc giá vượt đỉnh tuần trước. Mô hình nghiên cứu này cố định một biên tuần đã kết thúc, chờ giá đóng ngày sau đó rồi đánh giá một báo giá tiếp theo. Các quy tắc nối tín hiệu với phía giá có thể thực hiện lệnh, khối lượng, phí giữ lệnh và thời điểm kết thúc rõ ràng.
1. Định nghĩa mô hình tuần trước khi gọi là phá biên
Mô hình dùng một mã EUR/USD đã cấu hình và một tuần giao dịch theo lịch đã kết thúc làm tham chiếu cố định. Đây không phải kênh cuốn chiếu cập nhật sau mỗi nến. Chiến lược Donchian Channel có tham chiếu và quy trình quyết định khác. Ở đây giá đóng ngày tạo cơ hội; chỉ chạm trong ngày không tạo lệnh.
Mọi con số dưới đây là giả định giảng dạy được cố định, không phải tham số đã tối ưu hay khuyến nghị giao dịch thật. Chưa xác lập khả năng sinh lời lịch sử. Hướng dẫn swing H4/D1 cung cấp bối cảnh rủi ro khi giữ lệnh. Bài này mô tả một ứng viên có thể bị bác bỏ sau kiểm thử thực tế.
2. Cố định công cụ, lịch và giới hạn
Giả định hợp đồng chuẩn EUR 100000, tài khoản USD, kích thước point và tick 0.00001, và 1 pip = 0.0001, tương ứng USD 10 mỗi pip mỗi lot. Lịch ví dụ có ranh giới ngày lúc 21:00 UTC trong các tuần mùa hè minh họa. Đây là quy ước dữ liệu được nêu rõ, không phải thiết lập MT4 phổ quát. Phải xác định độ lệch giờ máy chủ lịch sử trước khi dùng ngày hay nguồn giá khác.
Bảng cố định các tham số còn lại. Tuần tham chiếu bình thường cần năm phiên ngày thông thường, gồm các khoảng nghỉ theo lịch, với dữ liệu đã xác minh; loại tuần bị rút ngắn do lễ hoặc chưa xác minh. Giá đóng tín hiệu hợp lệ từ thứ Hai đến thứ Năm, trước giờ cắt thứ Sáu. Dùng quy trình nến ngày để xác định phiên, không chọn tùy tiện năm hàng thuận lợi.
| Nhóm tham số | Giả định cố định | Cách hiểu |
|---|---|---|
| Công cụ và giá | EUR/USD · Bid · USD | Đúng mã và phía giá đã công bố |
| Tuần tham chiếu | 5 D1 · 40–250 pip | Phiên thường đã xác minh; tính cả biên độ rộng |
| Chất lượng đóng | 2.0 pip · 20.0 pip | Vượt hẳn phần đệm; giới hạn mức vượt |
| Thời điểm vào | 60 s · 2 s | Hạn từ ranh giới; tuổi báo giá tối đa |
| Lọc giá và lợi nhuận | 1.5 pip · 3.0 pip · 1.4 | Spread/độ lệch tối đa, tỷ lệ ròng kế hoạch tối thiểu |
| Bảo vệ | 10 pip · 2.0R | Stop trong cạnh vừa phá; mục tiêu từ báo giá vào đầu |
| Ngân sách và bước lot | 0.5% · 0.01 lot | Ngân sách equity; làm tròn xuống |
| Chi phí kế hoạch | 0.6 + 1.0 + 2.0 pip | Hoa hồng, tổng khớp bất lợi, dự phòng giữ |
| Giới hạn giữ | 3 D1 · 20:45 UTC | Ranh giới tiếp sau hoặc giờ cắt thứ Sáu, lấy sớm hơn |
3. Hoàn tất tham chiếu tuần và giữ nguyên
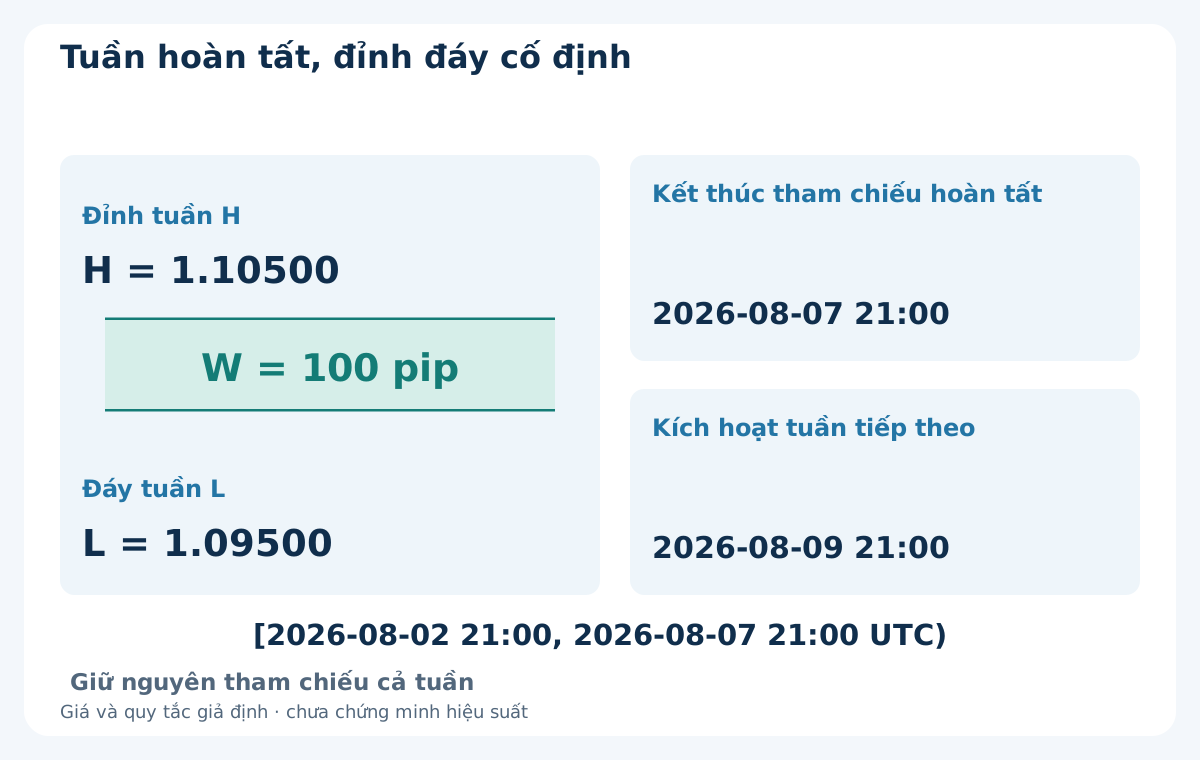
Trong dữ liệu giả định, tham chiếu là [2026-08-02 21:00, 2026-08-07 21:00 UTC), gồm năm phiên ngày. Tổng hợp đã xác minh có đỉnh H = 1.10500 và đáy L = 1.09500, nên độ rộng W = 100 pip, nằm trong khoảng 40–250 pip tính cả hai biên. Đây là đầu vào tổng hợp giả định, không phải kho báo giá lịch sử được cung cấp. Lấy đầu khoảng, không lấy cuối khoảng.
Chỉ kích hoạt sau khi tuần mới mở lúc 2026-08-09 21:00 UTC và dữ liệu trước đó đã được xác minh. Cố định H/L suốt tuần mới; đỉnh mới không làm biên dịch chuyển. W1 ở đây là tham chiếu tuần hoàn tất theo định nghĩa này. Chỉ dùng nến W1 gốc khi ranh giới và dữ liệu thành phần khớp; nếu không, tổng hợp các phiên quy định. Dữ liệu chưa rõ làm vô hiệu tuần, không được mượn nến tương lai.
4. Yêu cầu giá đóng ngày hợp lệ đầu tiên vượt phần đệm
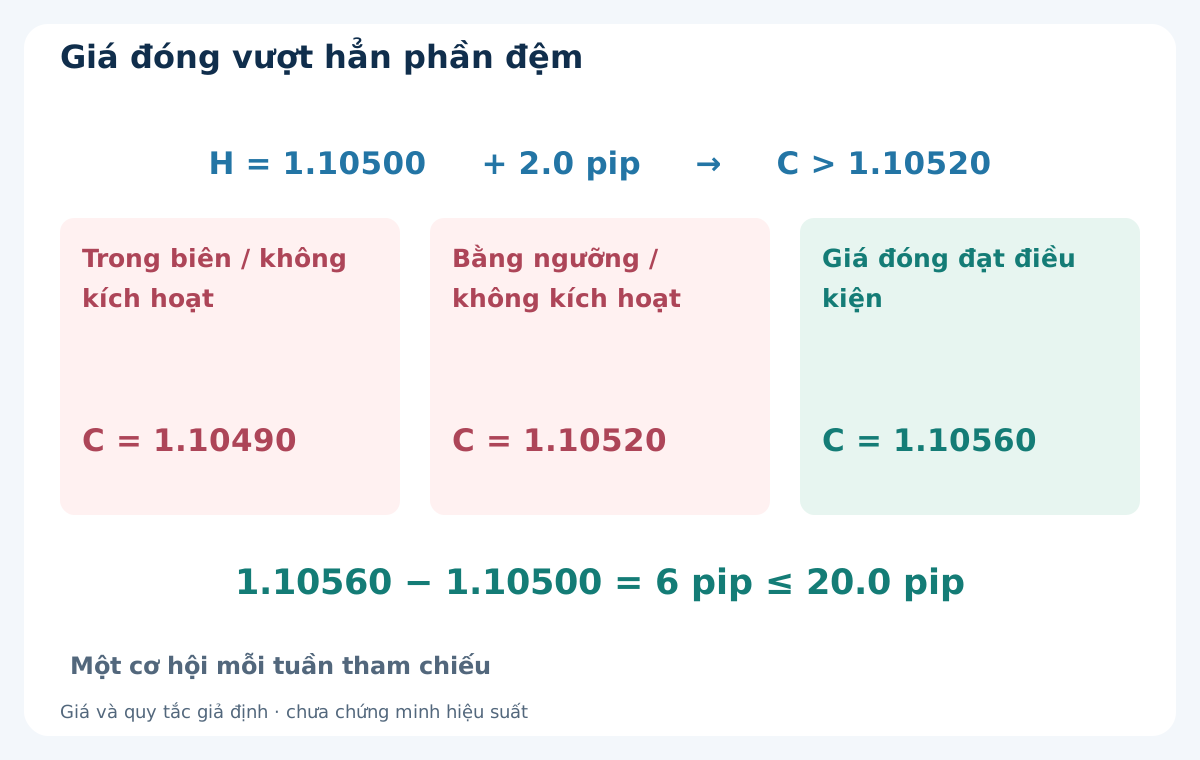
Gọi C là giá đóng Bid D1 đã hoàn tất. Giá đóng hợp lệ đầu tiên thỏa C > H + 2.0 pip tạo cơ hội BUY; C < L − 2.0 pip tạo SELL. Các ngưỡng là 1.10520 và 1.09480. Bằng ngưỡng không đạt. Nến có đỉnh trong ngày ngoài biên nhưng đóng 1.10490 không kích hoạt mô hình, bất kể râu hay màu nến.
Ví dụ BUY: thứ Hai 2026-08-10 đóng 1.10560; mức vượt H là 6 pip, lớn hơn phần đệm và không quá giới hạn 20.0 pip. Nếu giá đóng phá biên thực sự đầu tiên vượt cạnh liên quan hơn 20.0 pip, cơ hội tuần bị tiêu thụ và bỏ qua; không chờ giá đóng đẹp hơn về sau. Ghi cả kích hoạt và lý do loại chất lượng trước khi chọn báo giá.
5. Chờ đến khi thực sự quan sát được tín hiệu hoàn tất
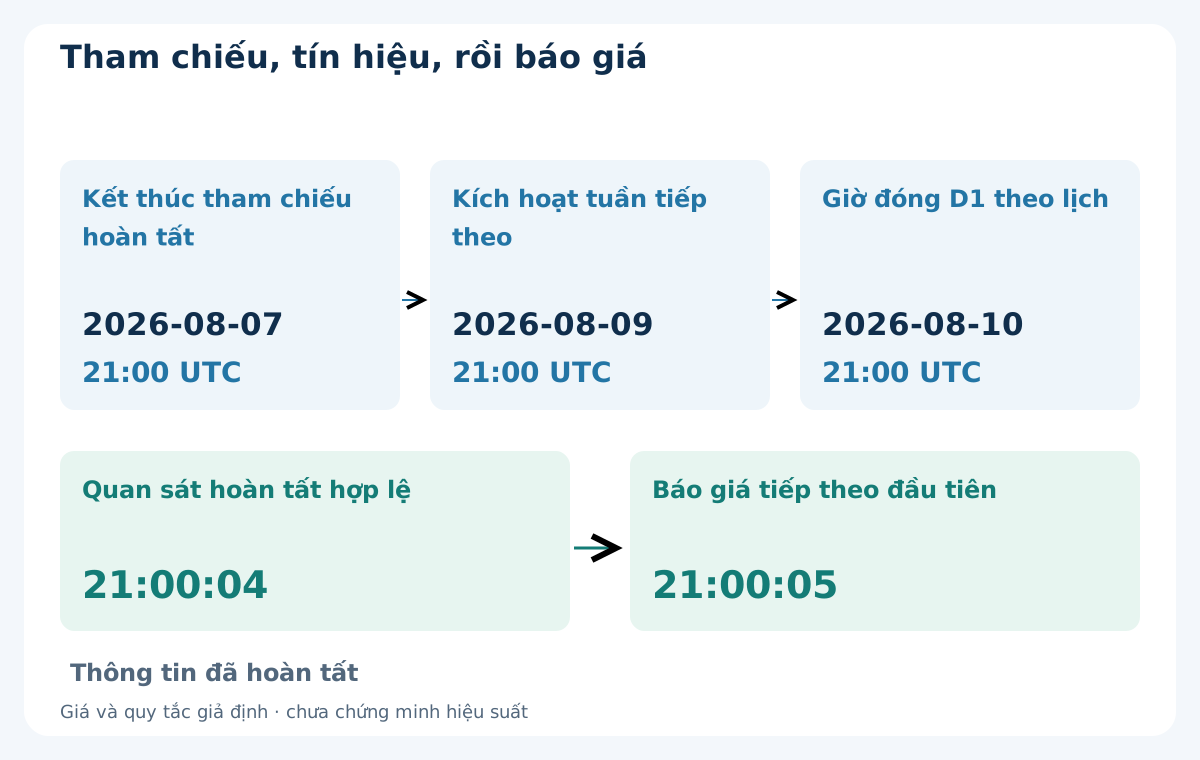
Ranh giới D1 ví dụ là 2026-08-10 21:00 UTC. Giả sử lần đầu quan sát được lịch sử hoàn tất hợp lệ lúc 21:00:04. Mô hình xét báo giá tiếp theo đầu tiên của mã lúc 21:00:05. Giá đóng ngày là thông tin lịch sử, không phải mức khớp sẵn có sau phân tích. Chỉ số 0 trong MT4 đang hình thành; phải kiểm tra khoảng thời gian thực của nến trước và lịch sử đã tải.
Hạn vẫn cố định 21:01:00, sáu mươi giây sau ranh giới theo lịch, không tính từ lúc quan sát hay khởi động lại. Lịch sử cần thiết phải hợp lệ trước hạn. Nếu bất kỳ D1 hợp lệ xen giữa nào không được đánh giá kịp, vô hiệu cả tuần: tải muộn không được âm thầm thay một sự kiện đầu tiên chưa biết. Lưu riêng mã tuần tham chiếu, khoảng tín hiệu và thời điểm quan sát.
6. Xét một báo giá tiếp theo và áp dụng mọi điều kiện chi phí
Với báo giá đầu tiên lúc 21:00:05, giả định Bid 1.10570 và Ask 1.10580. BUY dùng Ask, nên spread là 1.0 pip và độ lệch giá vào có thể thực hiện so với C là 2.0 pip. Yêu cầu spread ≤ 1.5 pip, độ lệch tuyệt đối ≤ 3.0 pip, tuổi báo giá từ 0 đến 2 giây so với đồng hồ đã xác minh, và thời gian báo giá phải trước hẳn 21:01:00. Các điều kiện cùng áp dụng.
Báo giá lúc 21:01:00 hoặc 21:01:01 là muộn. Các trường hợp riêng có spread 1.6 pip hoặc độ lệch 3.1 pip cũng không đạt. Báo giá tiếp theo đầu tiên tiêu thụ cơ hội dù bị bộ lọc loại; không tìm báo giá tốt hơn về sau. Hạn quyết định của chiến lược là quy tắc cục bộ, không phải đối số hết hạn lệnh chờ của OrderSend. Ghi cả hai phía giá và lý do loại.
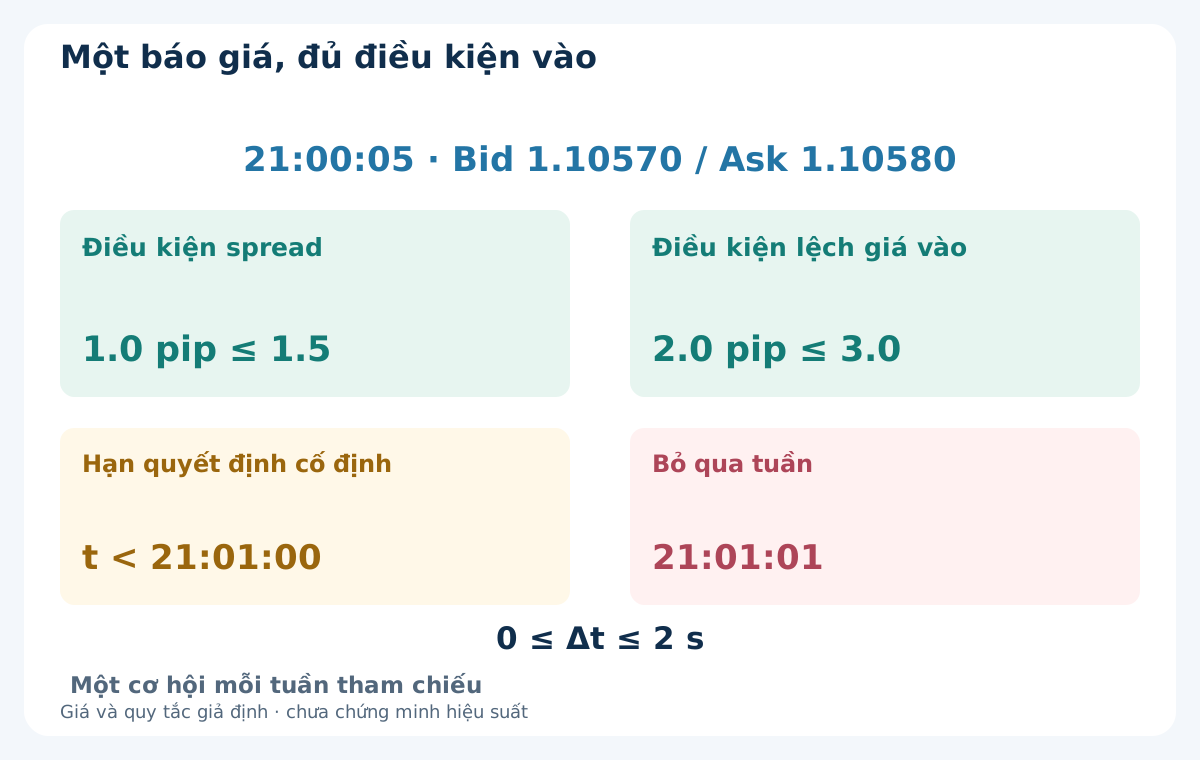
| Quan sát hoặc phương án | Giá trị | Điều kiện / xử lý |
|---|---|---|
| Đóng tín hiệu | C = 1.10560 | Trên 1.10520; vượt 6 pip trong 20.0 |
| Quan sát hoàn tất | 21:00:04 | Đã xác minh lịch sử hoàn tất cần thiết |
| Báo giá sau đầu tiên | 21:00:05 | Trước 21:01:00; tuổi không quá 2 giây |
| Bid / Ask | 1.10570 / 1.10580 | BUY dùng Ask |
| Spread | 1.0 pip | Tối đa 1.5 pip |
| Độ lệch vào tuyệt đối | 2.0 pip | Tối đa 3.0 pip |
| Phương án muộn riêng | 21:01:01 | Bỏ tuần; không thay bằng báo giá sau |
| Spread rộng riêng | 1.6 pip | Không đạt điều kiện spread |
| Độ lệch quá mức riêng | 3.1 pip | Không đạt điều kiện độ lệch |
7. Tiêu thụ cơ hội một lần và kiểm tra quyền gửi lệnh
Cho phép một cơ hội vào mỗi tuần tham chiếu và tối đa một vị thế mô hình trên mã cấu hình. Đánh dấu sự kiện phá biên đầu tiên đã dùng trước mọi yêu cầu, dù đạt, bị loại hay tài khoản đang có vị thế. Kiểm tra khối lượng tối thiểu, bước lot, làm tròn tick, ký quỹ, quyền giao dịch và khoảng stop máy chủ. Nếu các vị thế khác khiến ngân sách rủi ro không đủ hoặc chưa rõ, bỏ qua.
Lưu bền mã sự kiện và trạng thái lệnh qua khởi động lại. Gửi tối đa một yêu cầu vào thị trường; bị từ chối không được thử lại trong tuần. Phản hồi chưa rõ đòi hỏi đối soát tài khoản trước mọi hành động tiếp, tuyệt đối không gửi lại mù quáng. MODE_STOPLEVEL bằng không không chứng minh mọi khoảng stop đều được chấp nhận. Không bình quân, hedge ngược, vào lần hai hay tăng khối lượng sau thất bại.
8. Tính khối lượng theo toàn bộ khoản lỗ kế hoạch
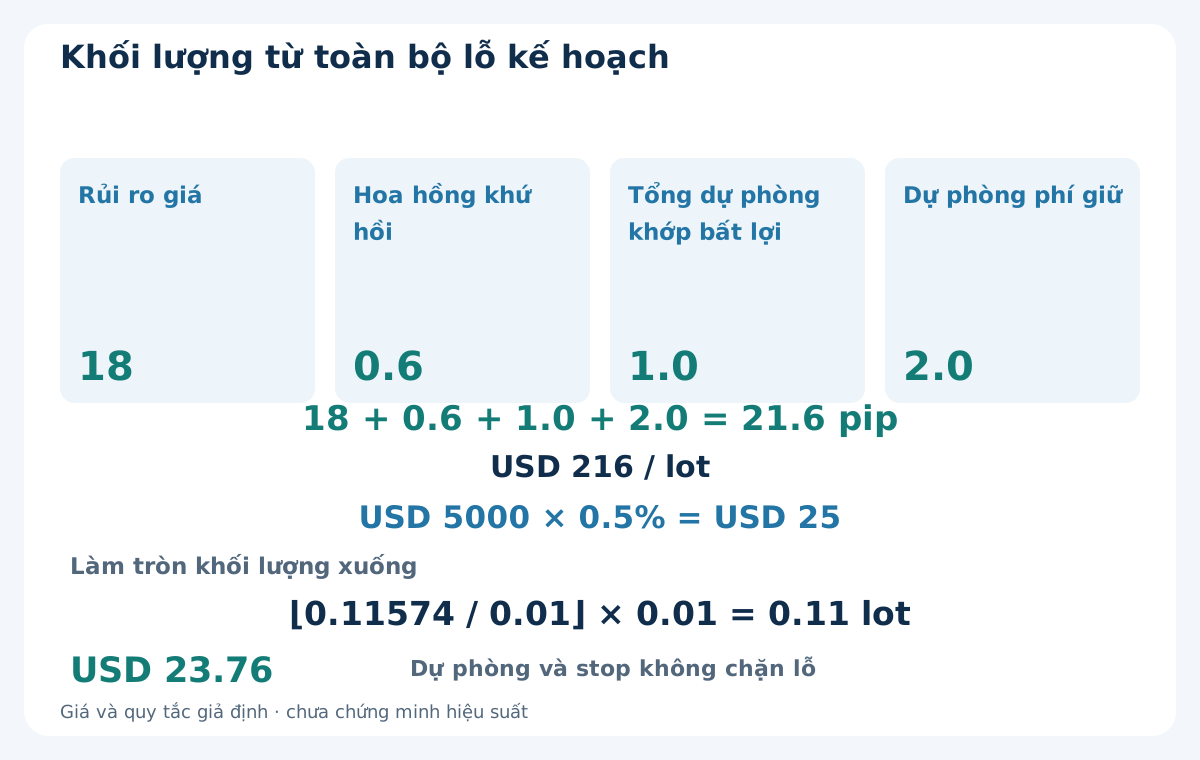
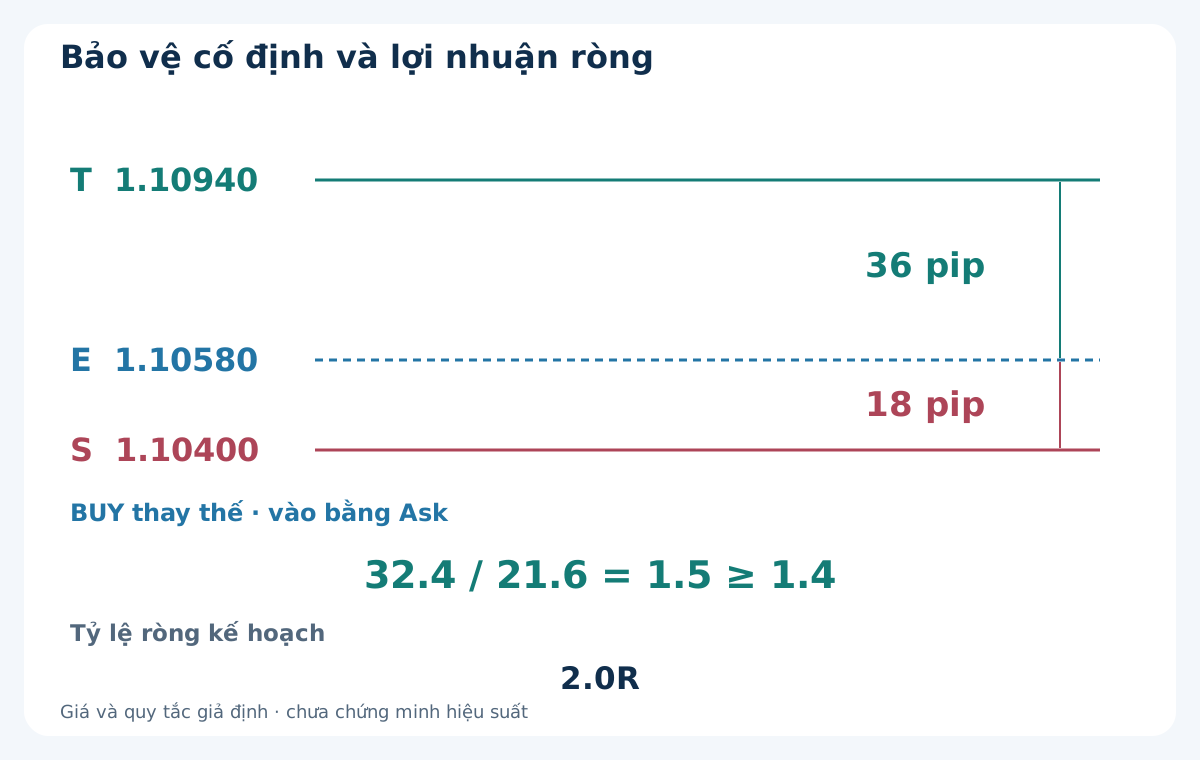
Với báo giá BUY đầu tiên, cố định tham chiếu vào E = 1.10580 và stop S = H − 10 pip = 1.10400, nằm phía trong cạnh vừa phá chứ không ở cạnh tuần đối diện. Rủi ro giá là 18 pip. Cộng 0.6 pip hoa hồng khứ hồi, tổng dự phòng khớp bất lợi vào/ra 1.0 pip và dự phòng phí giữ lệnh 2.0 pip: 18 + 0.6 + 1.0 + 2.0 = 21.6 pip, tức USD 216 mỗi lot.
Với equity USD 5000 và ngân sách 0.5%, rủi ro kế hoạch khả dụng là USD 25. Khối lượng thô 25 / 216 ≈ 0.11574 lot. Tối thiểu và bước đều 0.01 lot thì làm tròn xuống 0.11 lot, cho khoản lỗ kế hoạch USD 23.76. Bỏ qua nếu tối thiểu hay ký quỹ cản trở kế hoạch. Hướng dẫn khối lượng vị thế giải thích đơn vị. Gap, thay đổi phí và thoát thất bại có thể vượt dự phòng; đây không phải trần lỗ.
9. Cố định mục tiêu và phân biệt R giá với lợi nhuận ròng
Dùng khoảng cách 18 pip từ báo giá, đặt T = E + 2 × 18 pip = 1.10940 trước khi gửi. Giữ nguyên S/T; không trailing, dời hòa vốn, đóng một phần hay neo lại vào biên tuần khác. Khoảng mục tiêu gộp là 36 pip. Trừ cùng các khoản kế hoạch 0.6 + 1.0 + 2.0 pip, lợi nhuận kế hoạch là 32.4 pip, tỷ lệ 32.4 / 21.6 = 1.5, cao hơn mức tối thiểu cố định 1.4.
Đây là mục tiêu 2.0R theo giá, không hứa kết quả ròng 2.0R. Giá khớp thực có thể khác E; kiểm tra khớp lệnh, bảo vệ và điều kiện chi phí/rủi ro cập nhật. Lệnh đã khớp vi phạm điều kiện hoặc chưa xác minh bảo vệ phải chuyển sang trạng thái đóng khẩn cấp; không xóa khớp thực hay vẽ lại S/T để hợp thức hóa. Hướng dẫn khoảng stop và rủi ro đưa ra lựa chọn riêng theo biến động, không phải quy tắc ATR ẩn trong mô hình.
10. Đối soát một BUY giả định đã đóng, không tính trùng
Giả sử lệnh thực sự khớp Ask 1.10580 với 0.11 lot và thoát Bid 1.10940 ngày 2026-08-12 lúc 10:00 UTC, trước hạn thời gian. Lãi giá 36 pip là USD 39.60. Hoa hồng khứ hồi thực −USD 0.66 và tổng swap đã ghi sổ −USD 0.44 cho kết quả 39.60 − 0.66 − 0.44 = USD 38.50. Khớp và phí này đều giả định, không phải hiệu suất đo được.
Spread đã nằm trong giá Ask vào và Bid ra. Dự phòng trượt giá chưa dùng và phần dự phòng tài trợ còn dư không phải khoản thu thêm. Trong MT4, OrderProfit không gồm swap và hoa hồng; đối soát các thành phần có dấu đúng một lần với sổ tài khoản. Hướng dẫn swap và rollover giải thích vì sao lịch tài trợ thực, không chỉ số nến D1, quyết định phí.
| Khoản ghi sổ | USD | Xử lý |
|---|---|---|
| Lãi giá từ khớp vào đến khớp ra | +39.60 | 36 pip ở 0.11 lot |
| Hoa hồng khứ hồi | −0.66 | Chi phí thực có dấu |
| Swap đã ghi sổ | −0.44 | Tài trợ lũy kế thực, tính một lần |
| Kết quả ròng thực hiện | +38.50 | 39.60 − 0.66 − 0.44 |
| Dự phòng chưa dùng | 0.00 | Không có khoản ghi sổ thêm |
11. Thoát theo sự kiện giá hoặc thời gian áp dụng đầu tiên
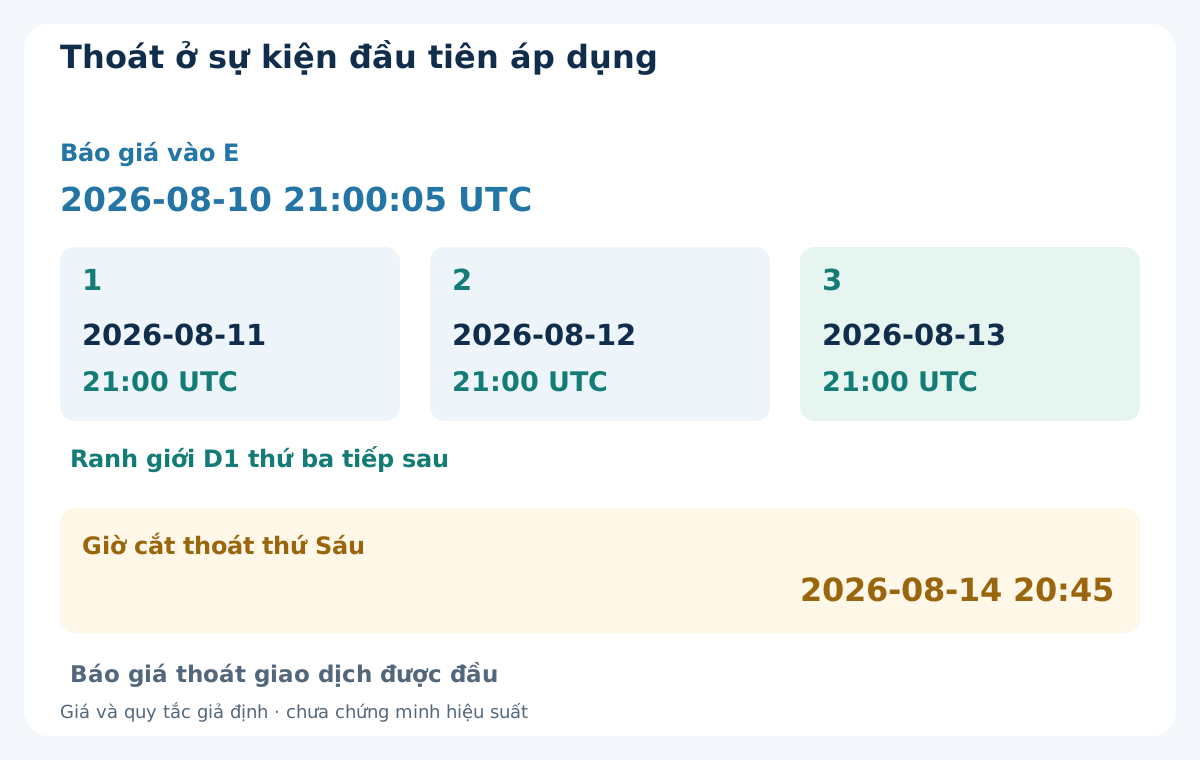
Nếu vẫn mở, thoát khi sự kiện đầu tiên xảy ra trong stop, mục tiêu, ranh giới D1 thứ ba tiếp sau lúc vào thực và giờ cắt thứ Sáu. Với lệnh thứ Hai lúc 21:00:05, các ranh giới tiếp sau là thứ Ba 2026-08-11 21:00, thứ Tư 2026-08-12 21:00 và thứ Năm 2026-08-13 21:00 UTC. Ranh giới thứ ba kích hoạt yêu cầu đóng ở báo giá giao dịch được đầu tiên tại hoặc sau đó; không đảm bảo khớp lúc 21:00.
Giờ cắt thứ Sáu ví dụ là 2026-08-14 20:45 UTC, trước giờ đóng tuần giả định mười lăm phút. Khi có lịch đóng sớm hơn, dùng giờ thông báo trừ 15 phút; nếu chưa biết lịch cần thiết thì không bật vào lệnh. Cấm vào mới tại hoặc sau giờ cắt. Sự kiện thoát áp dụng đầu tiên đóng toàn vị thế; lịch thoát sau không tạo giao dịch khác.
12. Coi bảo vệ và thoát thất bại là phơi nhiễm thực
Stop có thể khớp vượt mức do gap. Đóng theo giờ hoặc thứ Sáu cần tiến trình hoạt động, báo giá giao dịch được và sự kiện tài khoản xác nhận. Nếu tới hạn không có báo giá, giữ trạng thái đến hạn đóng và hành động ở cơ hội đầu tiên; không dựng lần thoát quá khứ. Chưa đóng hết trước cuối tuần thì rủi ro cuối tuần thực vẫn phải nằm trong hồ sơ.
Quy tắc một yêu cầu vào không có nghĩa bỏ mặc vị thế sau một lần đóng thất bại. Đối soát kết quả chưa rõ và tiếp tục xử lý thoát có kiểm soát đến khi xác minh đã hết vị thế. Chặn vào mới khi phơi nhiễm hay trạng thái tài khoản chưa giải quyết. Tuần mới hoặc khởi động lại không xóa vị thế cũ, đặt lại tuổi giữ hay tái tạo cơ hội đã tiêu thụ.
13. Đối xứng SELL bằng đúng phía giá thực hiện
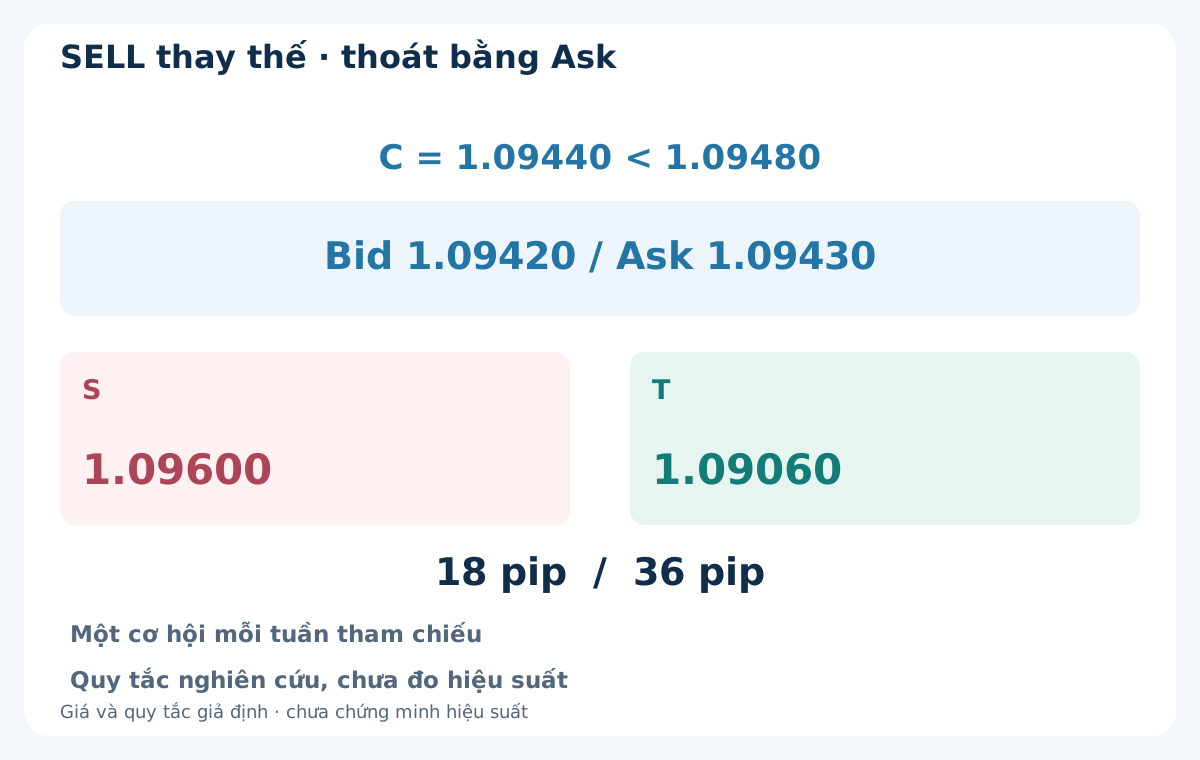
Trong kịch bản tuần thay thế riêng, giá đóng Bid D1 hợp lệ đầu tiên C = 1.09440, dưới 1.09480. Báo giá sau đầu tiên Bid 1.09420 và Ask 1.09430 có spread 1.0 pip và độ lệch vào tuyệt đối 2.0 pip. SELL dùng Bid 1.09420. Cố định S = L + 10 pip = 1.09600 và T = 1.09420 − 2 × 18 pip = 1.09060.
Áp dụng cùng quy tắc chi phí, khối lượng, một cơ hội và thời gian. SELL thoát bằng Ask: so sánh stop/mục tiêu không được âm thầm đổi sang nến Bid. Rủi ro giá 18 pip và khoảng mục tiêu 36 pip đối xứng BUY, nhưng khớp, tài trợ và kết quả ròng cần sổ riêng. Đây là hướng thay thế, không cho phép giữ cả hai lệnh hay hedge BUY thất bại.
14. Kiểm thử cả trình tự và các tuần bị loại
Dựng lại tuần tham chiếu theo lịch cố định, giữ độ lệch giờ lịch sử, gap, loại trừ ngày lễ và bằng chứng Bid/Ask gốc. Tái tạo sự kiện D1 quan sát được đầu tiên và một báo giá sau, gồm hết hạn và bộ lọc không đạt. Mô phỏng theo nến đóng không được khớp tại C chỉ vì C kích hoạt quyết định. Tính tài trợ và hoa hồng thực hoặc giả định được nêu rõ suốt đường giữ lệnh.
Nếu một nến chạm cả stop lẫn mục tiêu, OHLC không thể cho biết thứ tự. Dùng dữ liệu báo giá đủ chi tiết hoặc nêu quy tắc thận trọng cho đường đi chưa rõ; không âm thầm chọn thứ tự có lời. Giữ cả yêu cầu thất bại và trạng thái đến hạn đóng. Đối chiếu hướng dẫn và chiến lược breakout cho cơ chế rộng hơn, không đổi tham chiếu tuần cố định của mô hình này.
15. Xác thực ứng viên cố định theo thời gian
Tách dữ liệu phát triển, kiểm thử giai đoạn sau chưa đụng tới và quan sát tiến về trước theo thời gian. Ghi mọi bộ tham số từng thử, không chỉ bộ thắng còn lại. Xem số giao dịch, tuần bị loại, sụt giảm equity, biến động bất lợi, thời gian phơi nhiễm, độ nhạy tài trợ và thoát thất bại. Mẫu nhỏ hoặc kết quả gộp dương không chứng minh đã bù chi phí và rủi ro vận hành.
Kiểm tra spread cao, báo giá muộn, phí thay đổi, đổi múi giờ và khởi động lại mà không viết lại tín hiệu cũ. Demo kiểm tra quy trình nhưng không xác lập khớp lệnh thật giống hệt. Quy trình xác thực tiến về trước cung cấp khung bằng chứng rộng hơn. Không bịa lợi nhuận, tỷ lệ thắng hay thống kê drawdown cho mô hình nghiên cứu này.
16. Dùng danh sách kiểm tra phá biên tuần có thể lặp lại
Trước cơ hội, xác minh tham chiếu hoàn tất và độ rộng 40–250 pip, H/L cố định, khoảng D1 hợp lệ, phá phần đệm nghiêm ngặt, giới hạn vượt, báo giá sau đầu tiên, hạn và mọi điều kiện chi phí/tài khoản. Cố định khối lượng, S/T; giữ mã tuần/sự kiện và xác nhận khớp thực. Khi giữ, theo dõi phí đã ghi sổ và lần thoát áp dụng sớm nhất độc lập với biểu đồ tín hiệu.
Sau đó đối soát kết quả thực và mọi sự kiện bị loại hoặc thất bại. Đổi đồng hồ, ngưỡng hay quy tắc giữ tạo phiên bản mới cần xác thực mới. Mục tiêu là vòng đời kiểm thử được, không khẳng định phá biên chậm an toàn hay có lãi. Ví dụ giả định không cho thấy EA thương mại nào trên trang triển khai mô hình hoặc đạt kết quả minh họa.
Câu hỏi thường gặp
Tham chiếu tuần trong chiến lược là gì?
Một tuần giao dịch theo lịch đã kết thúc và xác minh, có đỉnh/đáy cố định trong tuần tiếp. Chỉ dùng W1 gốc nếu ranh giới khớp lịch đã công bố. Tham chiếu không phải kênh cuốn chiếu liên tục.
Phá đỉnh tuần trước trong ngày có kích hoạt BUY không?
Không. Cần giá đóng Bid D1 hợp lệ đầu tiên cao hơn hẳn H + 2.0 pip, rồi một báo giá sau và mọi bộ lọc. Râu ngoài biên nhưng đóng 1.10490 không đạt trong ví dụ.
Đóng đúng ngưỡng có phần đệm có được tính không?
Không. Bằng 1.10520 cho BUY hoặc 1.09480 cho SELL không vượt phép thử nghiêm ngặt. Phá biên thật đầu tiên vượt giới hạn 20.0 pip tiêu thụ cơ hội, không được thay bằng lần sau.
Có thể chờ báo giá tốt hơn sau khi bị loại không?
Không. Mô hình xét một báo giá sau trước hạn cố định. Báo giá muộn, spread hay độ lệch quá mức đều tiêu thụ cơ hội tuần. Khởi động lại hoặc yêu cầu vào thất bại không tạo cơ hội mới.
Vì sao khối lượng ví dụ là 0.11 lot?
USD 25 chia USD 216 khoản lỗ kế hoạch mỗi lot được khoảng 0.11574 lot. Làm tròn xuống theo bước 0.01 cho 0.11 lot và khoản lỗ kế hoạch USD 23.76. Dự phòng không chặn lỗ do gap hay thoát thất bại.
Thoát thứ Sáu có xóa rủi ro cuối tuần không?
Đây là cố gắng thoát sớm, không đảm bảo đóng. Nếu thiếu báo giá hay không thực hiện được, giữ vị thế thực và trạng thái đến hạn, đối soát tài khoản và chặn vào mới đến khi xử lý xong. Không ghi một mức khớp thứ Sáu hư cấu.
Nguồn và ghi chú giáo dục
Đã đối chiếu tài liệu MetaQuotes về chỉ số nến hiện tại, lịch sử bất đồng bộ và yêu cầu giá/stop của lệnh thị trường; đồng thời kiểm tra OrderProfit và OrderClose cho kế toán và thoát lệnh. Lịch tuần, ngưỡng, bộ lọc chi phí và vòng đời dưới đây là đặc tả nghiên cứu giáo dục tự xây dựng, không phải sản phẩm môi giới hay kết luận có lãi. Mọi ngày, báo giá, mức phí và kết quả đều giả định. Không tuyên bố kết quả kiểm thử quá khứ hay triển khai trong EA thương mại.
Mô hình nghiên cứu giáo dục. Giá, lịch, tham số và kết quả đều giả định. Forex có rủi ro. Chưa xác lập kiểm thử quá khứ, khớp lệnh đảm bảo, mức lỗ tối đa hay hiệu suất tương lai.