

週次ブレイクには、前週高値を一度超える以上の定義が必要です。この研究モデルは確定週のレンジを固定し、後の日足終値を待ち、続く一つの価格だけを評価します。シグナルを約定可能な価格の側、数量、資金調達費用、明確な保有終了へ結び付けます。
1. ブレイクと呼ぶ前に週次モデルを定義する
このモデルは設定した一つのEUR/USD銘柄と、完了した暦上の取引週を固定参照に使います。新しい足ごとに更新するローリング・チャネルではありません。既存のドンチャン・チャネル戦略とは参照値も判断手順も異なります。ここでは日足終値が機会を作り、日中の接触だけでは注文しません。
以下の数値は固定した教材上の仮定であり、最適化済みの値や実運用の推奨値ではありません。過去の収益性は確認していません。H4/D1スイング取引ガイドで保有リスクを確認できます。本稿は現実的な検証によって却下され得る候補を定義します。
2. 銘柄、暦、制限を固定する
標準契約EUR 100000、USD口座、pointとtickは0.00001、1 pip = 0.0001、したがって一ロット一pipはUSD 10と仮定します。例の夏季の週では日次境界を21:00 UTCに固定します。これはデータの明示的な約束で、全MT4共通の設定ではありません。別の日付や配信元には過去のサーバー時差を先に対応させます。
その他の設定は表のとおりです。通常の参照週には、定例休止を含めてデータ確認済みの通常日次セッション五つが必要です。祝日で短縮された週や未確認の週は除きます。対象のシグナル終値は月曜から木曜で、金曜期限より前です。都合のよい五行ではなく、日足の構築手順に従って区間を定義します。
| 設定群 | 固定仮定 | 意味 |
|---|---|---|
| 銘柄と価格 | EUR/USD · Bid · USD | 正確な銘柄と宣言した価格の側 |
| 参照週 | 5 D1 · 40–250 pip | 通常の確認済みセッション、幅の両端を含む |
| 終値の品質 | 2.0 pip · 20.0 pip | 厳密なバッファー突破、最大拡張幅 |
| 入口の時間 | 60 s · 2 s | 予定境界からの期限、最大価格年齢 |
| 価格・利益条件 | 1.5 pip · 3.0 pip · 1.4 | 最大スプレッド、最大乖離、最小純利益比率 |
| 保護 | 10 pip · 2.0R | 突破境界の内側にストップ、最初の価格で利確設定 |
| 予算と数量刻み | 0.5% · 0.01 lot | 有効証拠金予算、数量を切り下げ |
| 計画費用 | 0.6 + 1.0 + 2.0 pip | 手数料、入口・出口合計の不利約定予備、保有費用 |
| 保有制限 | 3 D1 · 20:45 UTC | 後続境界または金曜の早い方 |
3. 参照週を確定し、その後は動かさない
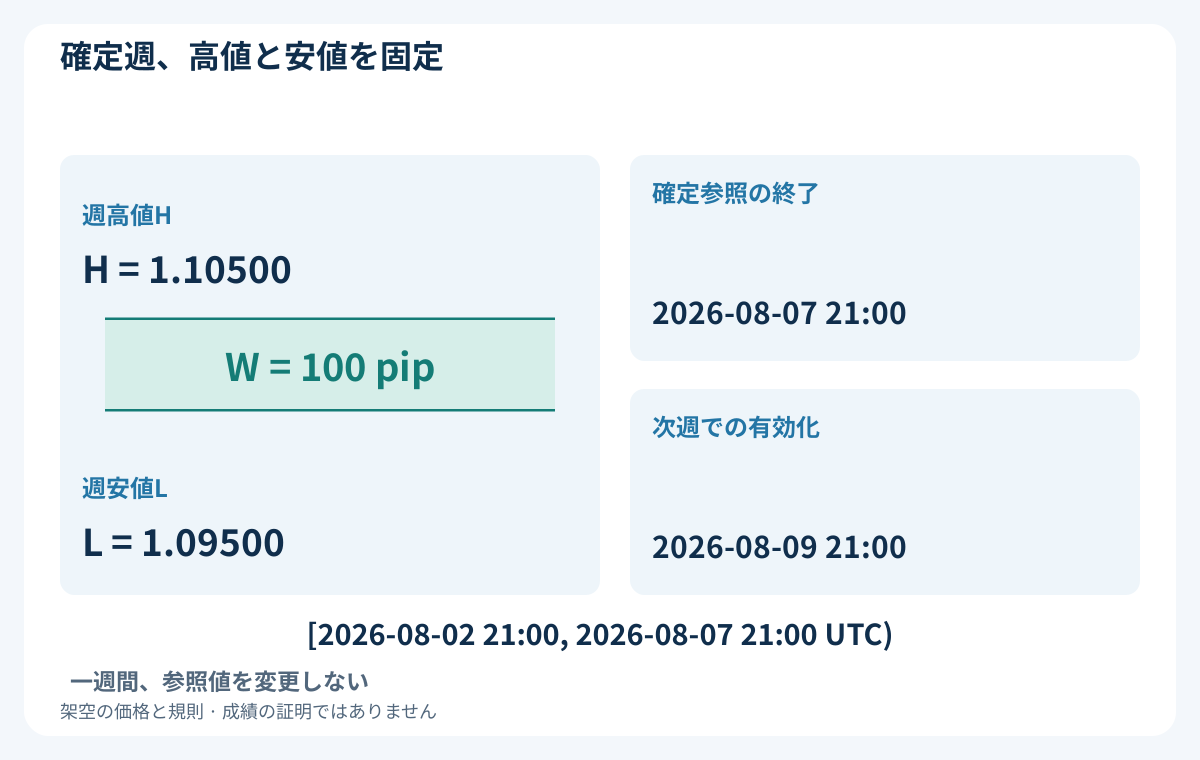
架空データの参照区間は[2026-08-02 21:00, 2026-08-07 21:00 UTC)で、日次セッション五つです。確認済み要約の高値H = 1.10500、安値L = 1.09500から、幅W = 100 pipsとなり、両端を含む40–250 pips条件内です。これらは架空の要約入力で、実際の価格履歴は提供していません。開始を含み、終了を除きます。
次週の2026-08-09 21:00 UTCの開始を観測し、前週データを確認してから有効化します。HとLはその週ずっと固定し、新高値で動かしません。W1はここで定義した確定週参照を指します。配信元のW1は境界と構成データが一致する場合だけ使い、違えば指定セッションを集計します。不明なデータがあれば週を無効化し、後の足を借りません。
4. バッファーを超える最初の対象日足終値を要求する
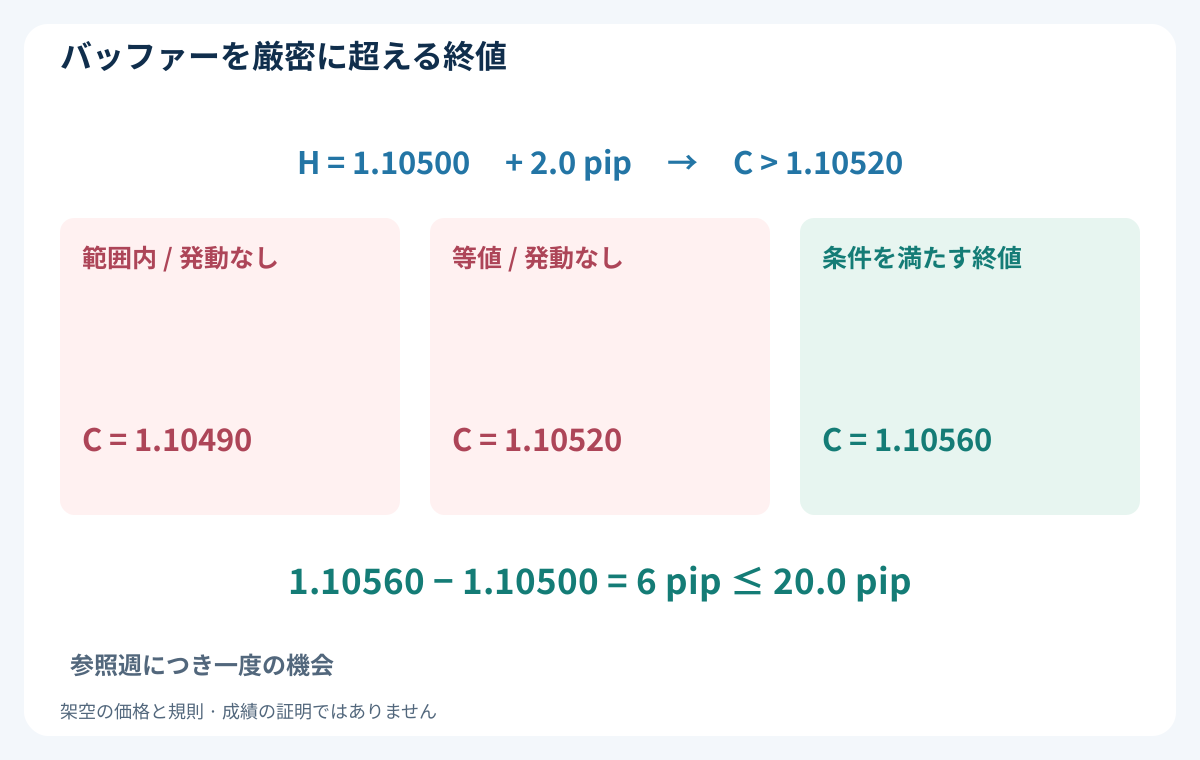
Cを確定したBid D1終値とします。最初の対象終値がC > H + 2.0 pipsならBUY、C < L − 2.0 pipsならSELLの機会です。閾値は1.10520と1.09480で、等値は不成立です。日中高値がレンジ外でも終値1.10490なら、ヒゲや色に関係なく発動しません。
BUY例では月曜2026-08-10の終値1.10560はHから6 pips外側で、バッファーを超え、上限20.0 pips以内です。最初のブレイク終値が対象境界から20.0 pipsを超えていれば、その週の機会を消費して見送ります。後の都合のよい終値に置き換えてはいけません。価格選択前に発動と品質判定の見送りを記録します。
5. 確定したシグナルが実際に観測できるまで待つ
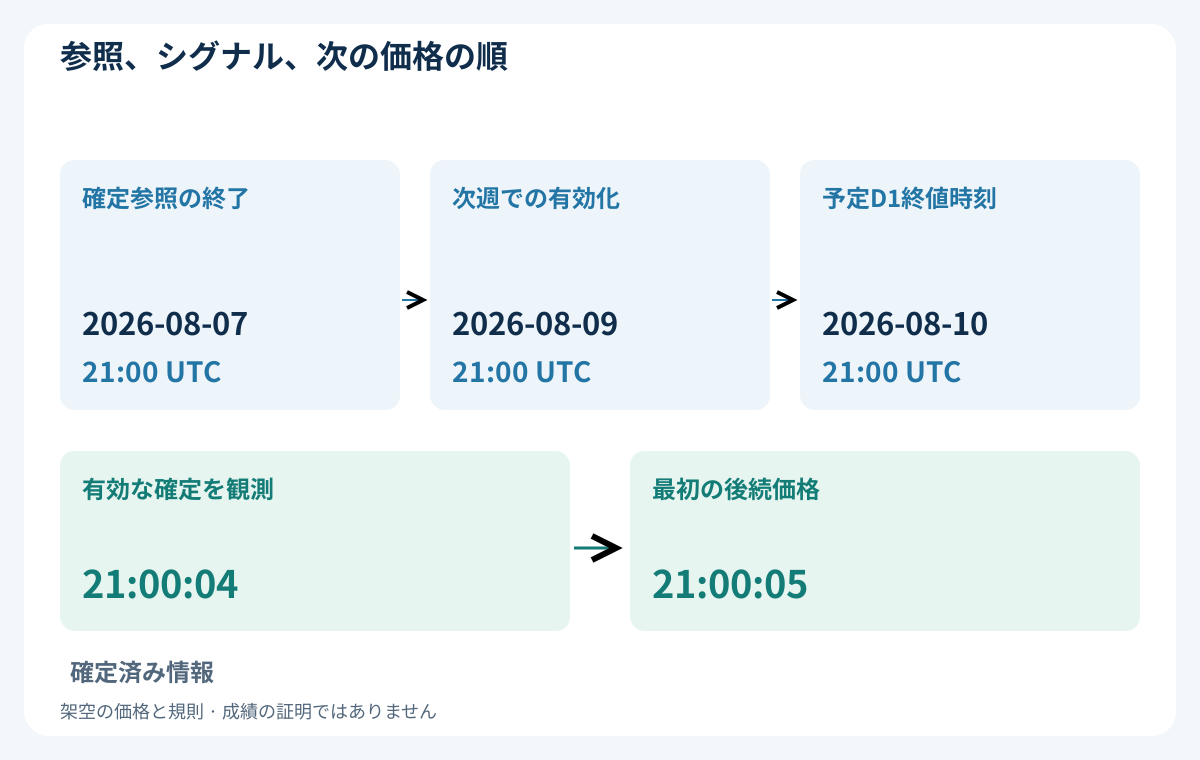
D1境界は2026-08-10 21:00 UTCです。有効な確定履歴が初めて観測できたのを21:00:04とします。その後の銘柄の最初の価格21:00:05を評価します。日足終値は過去情報で、分析後にそのまま約定できる価格ではありません。MT4のインデックス0は形成中なので、前の足の実区間と履歴読込を確認します。
期限は予定境界から六十秒後の21:01:00で固定し、観測や再起動から数え直しません。必要履歴はその前に有効でなければなりません。途中の対象D1を期限内に評価できなかった場合、その週を無効化します。遅い履歴取得で不明な最初のイベントを黙って置き換えません。参照週ID、シグナル区間、観測時刻を別々に残します。
6. 一つの後続価格で費用条件をすべて確認する
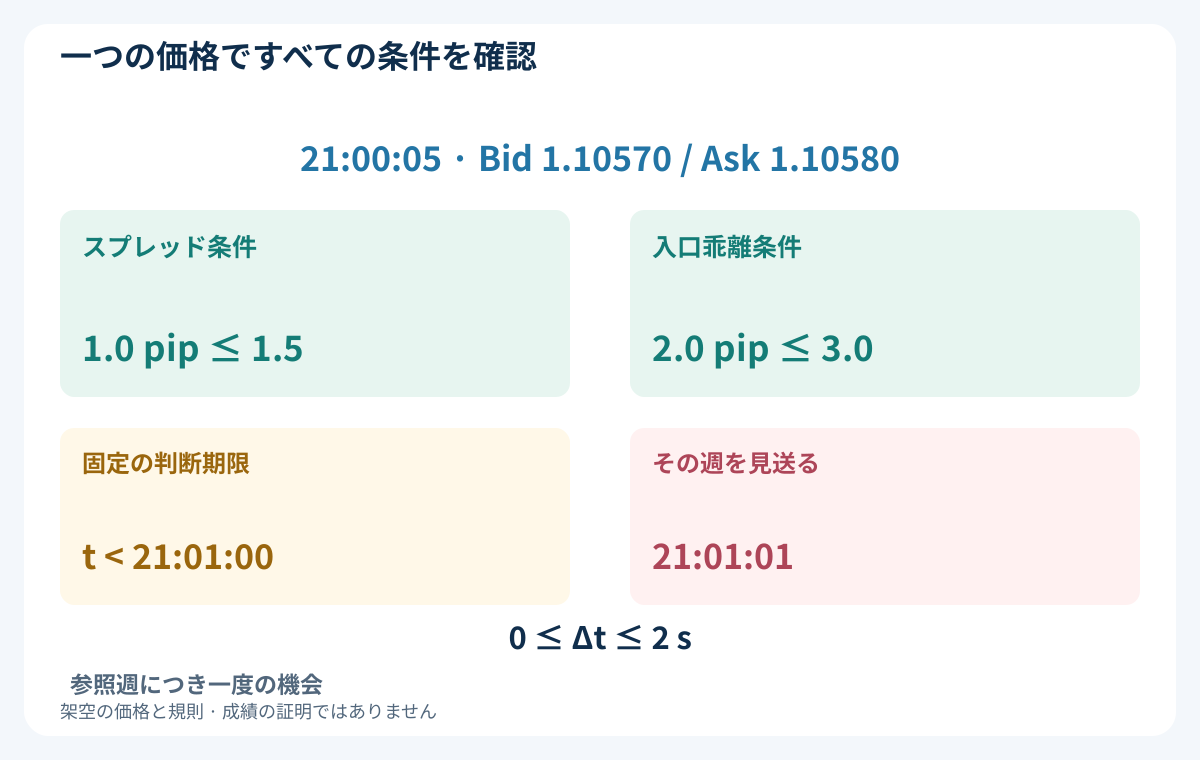
最初の価格21:00:05をBid 1.10570、Ask 1.10580とします。BUYはAskを使うため、スプレッド1.0 pip、Cからの執行価格乖離2.0 pipsです。スプレッド≤1.5 pips、絶対乖離≤3.0 pips、検証済み時計での価格年齢0から2秒、かつ21:01:00より厳密に前、を同時に要求します。
21:01:00または21:01:01の価格は期限外です。別の例としてスプレッド1.6 pip、乖離3.1 pipsも不合格です。条件に落ちても最初の後続価格で機会を消費し、良い後続価格を探しません。判断期限はローカル規則であり、OrderSendの指値・逆指値注文用expiration引数ではありません。Bid/Ask両方と却下理由を記録します。
| 観測または代替例 | 値 | 条件・処理 |
|---|---|---|
| シグナル終値 | C = 1.10560 | 1.10520超、拡張6 pipsは20.0以内 |
| 確定観測 | 21:00:04 | 必要な確定履歴を確認済み |
| 最初の後続価格 | 21:00:05 | 21:01:00より前、価格年齢は最大2秒 |
| Bid / Ask | 1.10570 / 1.10580 | BUYはAskを使用 |
| スプレッド | 1.0 pip | 最大1.5 pips |
| 入口の絶対乖離 | 2.0 pip | 最大3.0 pips |
| 別の遅延例 | 21:01:01 | 週を見送り、次の価格で代用しない |
| 別の広いスプレッド例 | 1.6 pip | スプレッド条件不合格 |
| 別の過大乖離例 | 3.1 pip | 乖離条件不合格 |
7. 機会を一回で消費し、注文可否を確認する
参照週ごとに一回の入口機会、設定銘柄には最大一つのモデル保有を認めます。最初のブレイクイベントは、合格、却下、口座が使用中のいずれでも、要求前に消費済みとします。最低数量、数量刻み、tick丸め、証拠金、取引権限、ストップ距離を確認します。他の保有で口座リスク予算が不足または不明なら見送ります。
イベントIDと注文状態を再起動後も保持します。成行の新規要求は最大一回で、拒否されても同じ週に再試行しません。不明な応答は口座照合が先で、盲目的に再送しません。MODE_STOPLEVELがゼロでも任意の距離が受理されるとは限りません。失敗後に平均価格調整の追加売買、反対ヘッジ、二回目の入口、数量増加は行いません。
8. 計画損失全体から数量を求める
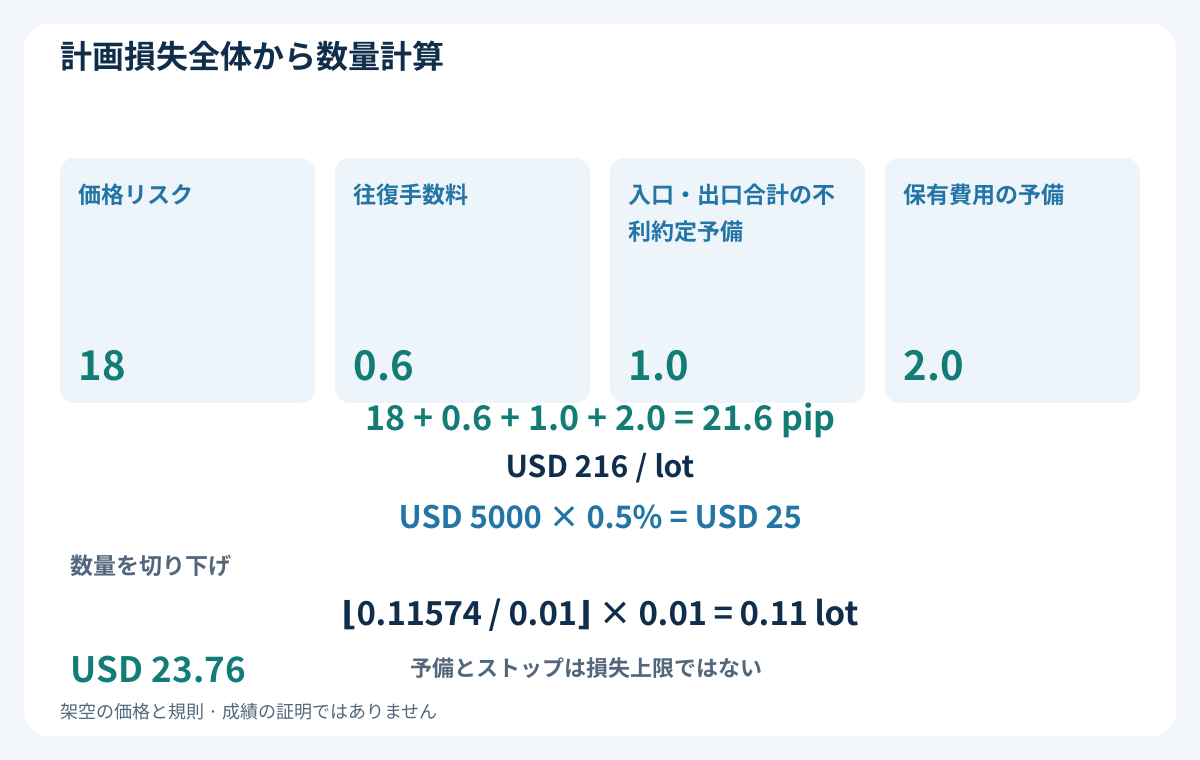
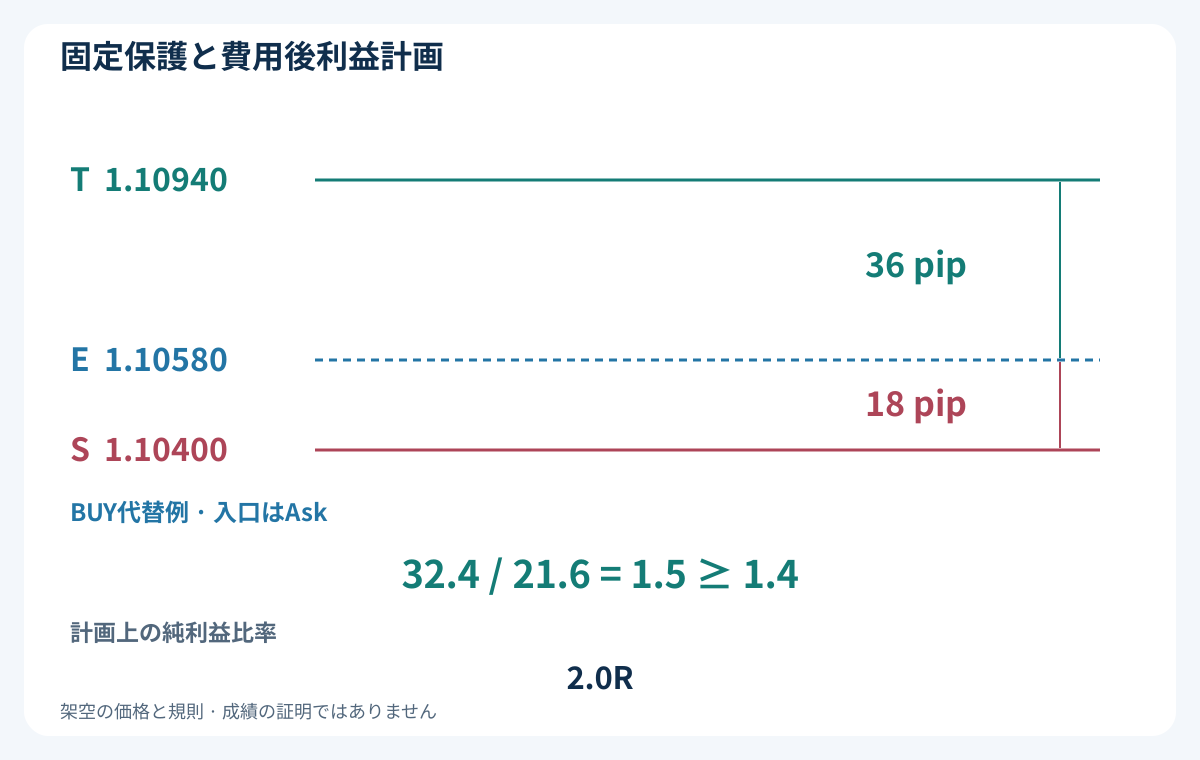
最初のBUY価格でE = 1.10580、S = H − 10 pips = 1.10400を固定します。ストップは突破した境界の内側で、週レンジの反対端ではありません。価格リスク18 pipsに往復手数料0.6 pip、入口と出口を合わせた不利約定の予備1.0 pip、保有費用予備2.0 pipsを加えます。18 + 0.6 + 1.0 + 2.0 = 21.6 pips、一ロットUSD 216です。
有効証拠金USD 5000、予算0.5%なら計画リスク枠はUSD 25です。数量は25 / 216 ≈ 0.11574 lot。最低と刻みを0.01 lotとすると0.11 lotに切り下げ、計画損失USD 23.76です。最低数量や証拠金で成立しなければ見送ります。数量計算ガイドで単位を確認できます。ギャップ、費用変更、決済失敗は予備を超え得るため、損失上限ではありません。
9. 利確を固定し、価格Rと費用後利益を区別する
注文前に、価格基準18 pipsからT = E + 2 × 18 pips = 1.10940を設定します。SとTは固定し、トレーリング、建値移動、一部決済、別週への基準変更はありません。粗利益距離は36 pipsです。同じ計画控除0.6 + 1.0 + 2.0 pipsの後は32.4 pipsで、32.4 / 21.6 = 1.5となり、最低値1.4を上回ります。
これは価格基準2.0Rの目標で、純利益2.0Rの約束ではありません。実際の入口はEと違い得るので、約定、保護、更新した費用・リスク条件を確認します。条件違反や保護不明なら緊急決済状態に入り、約定を消したりS/Tを書き換えて合格にしたりしません。ストップ距離とリスクのガイドは別のボラティリティ方式で、本モデルに隠れたATR条件はありません。
10. 架空BUYの実現結果を重複なく照合する
0.11 lotをAsk 1.10580で実際に建て、時間制限前の2026-08-12 10:00 UTCにBid 1.10940で決済したと仮定します。36 pipsの価格益はUSD 39.60です。実際の往復手数料−USD 0.66、計上スワップ合計−USD 0.44なら、39.60 − 0.66 − 0.44 = USD 38.50です。架空の約定と費用で、実測成績ではありません。
スプレッドはAskからBidの価格差に含まれています。未使用のスリッページ予備や資金調達予備の未使用部分を追加費用として引きません。OrderProfitはスワップと手数料を含まないため、符号付き各成分を一度だけ口座記録と照合します。スワップとロールオーバーのガイドで、D1本数だけでは費用日数が決まらない理由を説明します。
| 計上項目 | USD | 処理 |
|---|---|---|
| 実約定間の価格益 | +39.60 | 0.11 lotで36 pips |
| 往復手数料 | −0.66 | 実際の符号付き費用 |
| 計上スワップ | −0.44 | 実際の累積費用を一度だけ計上 |
| 実現純損益 | +38.50 | 39.60 − 0.66 − 0.44 |
| 未使用の計画予備 | 0.00 | 追加の計上費用なし |
11. 最初に該当する価格・時間イベントで決済する
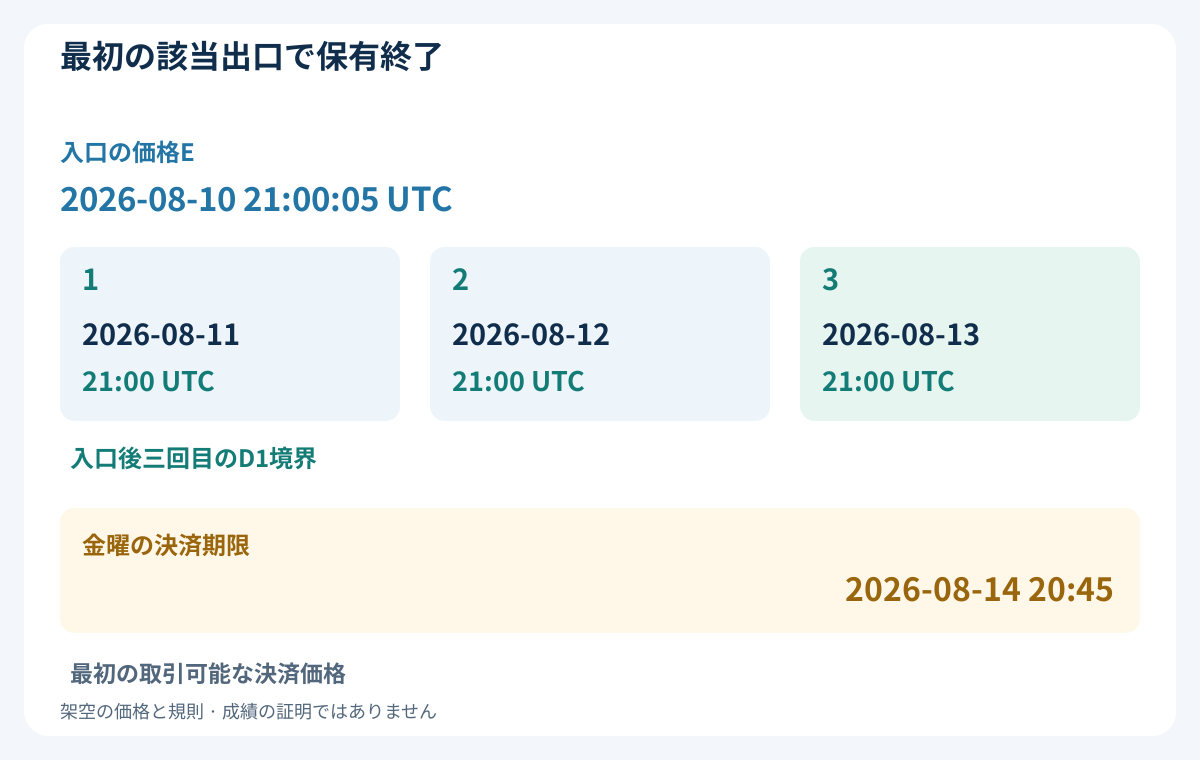
保有が残る場合、ストップ、利確、実際の入口後の三回目の日次境界、金曜期限のうち最初で終了します。月曜21:00:05の入口に対し、境界は火曜2026-08-11 21:00、水曜2026-08-12 21:00、木曜2026-08-13 21:00 UTCです。三回目で、その時刻以後の最初の取引可能価格に決済要求を出し、21:00での約定を保証しません。
金曜期限は2026-08-14 20:45 UTCで、仮定した週終了の十五分前です。より早い閉場が公表されていればそこから15分前を使い、必要な日程が不明なら入口を有効化しません。期限以後の新規はありません。最初の決済で全数量を閉じ、後の予定時刻から別の取引を発生させません。
12. 保護と決済の失敗を実際の保有として扱う
ストップはギャップで指定値より不利に約定し得ます。時間・金曜決済には稼働中の処理、取引可能な価格、確認済み口座イベントが必要です。期限に価格がなければ決済要求待ち状態を保持し、最初の可能な機会に対応します。過去の決済を捏造しません。週末前に閉じられなければ、週末リスクは実在します。
入口要求一回という規則は、決済が一度失敗したら放置する意味ではありません。不明な結果を照合し、保有ゼロ確認まで管理された決済処理を続けます。保有や口座状態が不明な間は新規を止めます。次週や再起動で旧保有、経過年齢、消費済み機会を消去・再生成しません。
13. SELLを正しい価格の側で対称に定義する
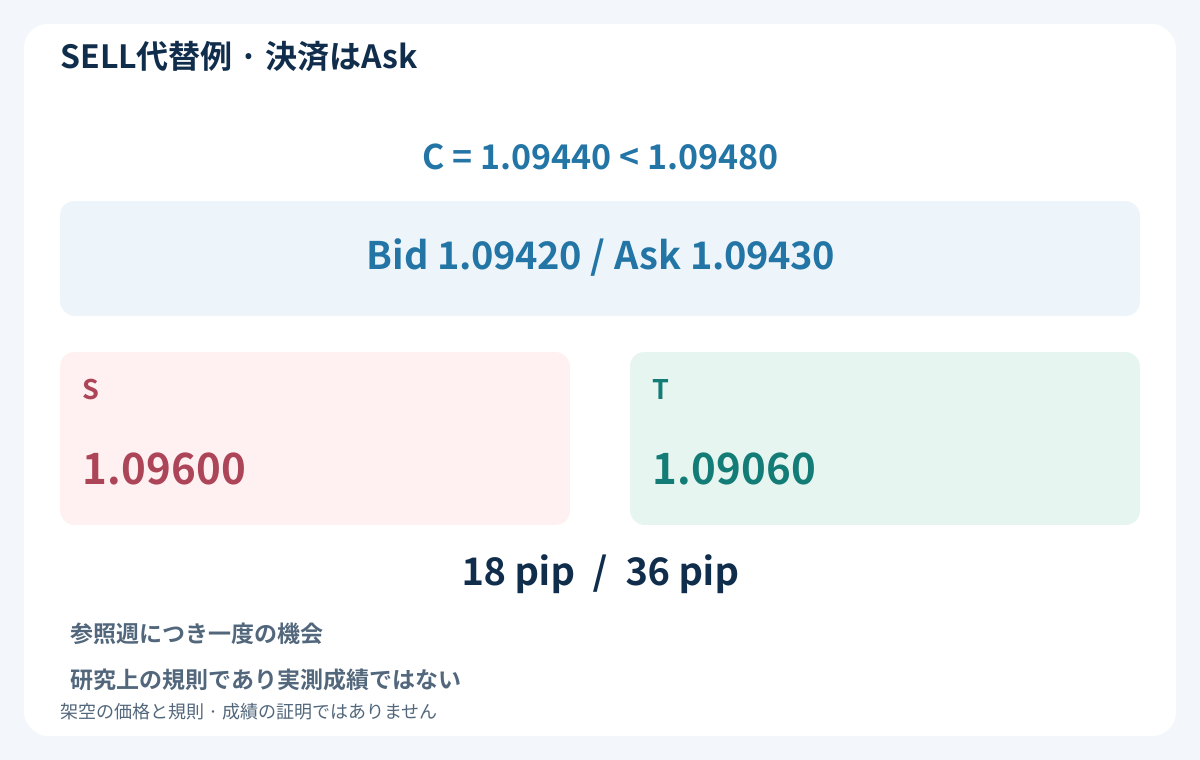
別の代替例では最初の対象Bid D1終値C = 1.09440が1.09480より下です。最初の後続価格Bid 1.09420、Ask 1.09430はスプレッド1.0 pip、絶対乖離2.0 pipsです。SELLはBid 1.09420で入り、S = L + 10 pips = 1.09600、T = 1.09420 − 2 × 18 pips = 1.09060を固定します。
同じ費用、数量、一回限り、時間規則を使います。SELL決済はAskなので、ストップ・利確判定を黙ってBid足に変えてはいけません。価格リスク18 pipsと目標距離36はBUYと対称ですが、執行、費用、純損益には別の記録が必要です。代替方向の例であり、両建てや失敗BUYのヘッジは許可しません。
14. 却下週も含めて順序をバックテストする
固定暦で参照週を再構成し、過去時差、欠損、祝日除外、元のBid/Askを保管します。最初に観測できたD1と一つの後続価格を、期限切れ・条件不成立も含めて再現します。確定足シミュレーターで、Cが信号だからとCで約定してはいけません。実際または明示仮定の資金調達費用と手数料を全保有期間へ適用します。
同じ足でストップと利確に触れた場合、OHLCだけでは順番は分かりません。十分な価格列を使うか、未解決経路への保守的規則を示し、都合のよい順序を黙って選びません。失敗要求と決済待ちも残します。ブレイクアウトの解説と戦略は一般的な仕組みの補足で、固定週参照は変更しません。
15. 固定した候補を時系列順に検証する
開発、未使用の後続テスト、フォワード観測を時間順に分離します。採用した勝者だけでなく試した全設定を残します。取引数、却下週、有効証拠金ドローダウン、不利な変動、保有期間、費用感応度、決済失敗を確認します。少数標本や粗利益のプラスだけでは費用・運用リスクを賄える証明になりません。
スプレッド拡大、価格遅延、費用変更、時差切替、再起動を、過去シグナルを書き直さず検証します。デモは手順確認であり、同じ実約定の証明ではありません。フォワード検証の手順が全体の枠組みです。この候補に架空の収益率、勝率、ドローダウン統計を付けません。
16. 再現可能な週次チェックを使う
機会の前に確定参照と40–250 pips幅、固定H/L、対象D1、厳密なバッファー突破、乖離上限、最初の後続価格、期限、全費用・口座条件を確認します。数量とS、Tを固定し、週・イベントIDを保管して実約定を確認します。保有中はシグナル図とは別に計上費用と最初の出口を追跡します。
終了後は実損益とすべての却下・失敗イベントを照合します。時刻、閾値、保有規則の変更は新しい版として再検証します。目標は検証できる保有手順であり、遅いブレイクが安全・有利という主張ではありません。例は当サイトの商用EAが実装していることや同じ結果を得ることを証明しません。
よくある質問
この戦略の週次参照とは何ですか?
確認済みの完了した暦上の取引週で、高値と安値を次週中は固定します。元のW1は宣言した暦と境界が一致する場合だけ使います。連続的に更新するチャネルではありません。
日中に前週高値を超えるとBUYですか?
いいえ。最初の対象Bid D1終値がH + 2.0 pipsを厳密に超え、その後の一つの価格と全条件を確認します。ヒゲが外でも終値1.10490なら例では不成立です。
バッファー境界ちょうどの終値は数えますか?
いいえ。BUYの1.10520、SELLの1.09480と等しい値は不成立です。最初の実際の突破が20.0 pips上限を超えた場合、機会を消費し後の足で置き換えません。
見送り後に良い価格を待てますか?
いいえ。固定期限前の一つの後続価格だけを評価します。遅延、過大スプレッド、過大乖離で週の機会を消費します。再起動や入口要求失敗で再生成しません。
例の数量が0.11 lotなのはなぜですか?
USD 25を一ロットの計画損失USD 216で割ると約0.11574 lotです。刻み0.01で切り下げると0.11 lot、計画損失USD 23.76です。ギャップや決済失敗の損失を制限する保証はありません。
金曜決済で週末リスクはなくなりますか?
早い決済の試みを定義するだけで、完了保証ではありません。価格や執行がなければ実保有と決済待ちを保持し、照合して解決まで新規を止めます。架空の金曜約定を記録しません。
出典と学習上の注意
MetaQuotesの現在足、履歴の非同期取得、成行注文の価格・ストップ要件を確認しました。会計と決済についてOrderProfit、OrderCloseも確認しています。暦、数値、費用条件、保有手順は独自の教育用研究仕様であり、ブローカーの商品説明や収益性の証明ではありません。日付、価格、料率、結果はすべて架空です。バックテストや商用EAへの実装は主張しません。
教育用研究モデルです。価格、暦、設定、結果は架空です。FXにはリスクがあり、バックテスト、約定保証、最大損失、将来の成績は示していません。