

Une cassure hebdomadaire exige plus qu’un cours dépassant le plus haut précédent. Ce modèle de recherche fige une plage hebdomadaire achevée, attend une clôture journalière puis évalue une seule cotation suivante. Ses règles relient signal, côtés de prix exécutables, taille, financement et fin explicite de la détention.
1. Définir le modèle hebdomadaire avant de parler de cassure
Ce modèle emploie un symbole EUR/USD configuré et une semaine calendaire de négociation achevée comme référence fixe. Il ne s’agit pas d’un canal roulant actualisé après chaque bougie. La stratégie du canal de Donchian utilise un autre repère et un autre processus. Ici, la clôture journalière crée une occasion ; un simple contact intrajournalier ne crée aucun ordre.
Chaque valeur numérique est une hypothèse pédagogique figée, pas un paramètre optimisé ou recommandé en réel. La rentabilité historique n’est pas établie. Le guide du swing trading H4/D1 apporte le contexte de risque. Cet article spécifie un candidat que des tests réalistes pourront rejeter.
2. Figer instrument, calendrier et limites
Supposons un contrat standard EUR 100000, un compte USD, point et tick de 0.00001, et 1 pip = 0.0001, soit USD 10 par pip et lot. Les limites quotidiennes de l’exemple sont à 21:00 UTC pendant les semaines d’été illustrées. C’est une convention explicite de données, pas un réglage MT4 universel. Convertissez les décalages historiques du serveur avant de changer de date ou de flux.
Le tableau fixe les autres paramètres. Une référence normale exige cinq séances journalières régulières, pauses ordinaires comprises, avec données vérifiées ; une semaine écourtée par les fêtes ou non vérifiée est rejetée. Les clôtures admissibles vont du lundi au jeudi avant l’échéance du vendredi. Définissez-les avec le protocole des bougies journalières, sans choisir cinq lignes commodes.
| Groupe | Hypothèse figée | Interprétation |
|---|---|---|
| Instrument et prix | EUR/USD · Bid · USD | Symbole exact et côté de prix déclaré |
| Semaine de référence | 5 D1 · 40–250 pip | Séances régulières vérifiées ; bornes incluses |
| Qualité de clôture | 2.0 pip · 20.0 pip | Cassure stricte de marge ; extension maximale |
| Horaire d’entrée | 60 s · 2 s | Expiration depuis la limite ; âge maximal du prix |
| Filtres de prix et rendement | 1.5 pip · 3.0 pip · 1.4 | Spread/écart maximaux, ratio net prévu minimal |
| Protection | 10 pip · 2.0R | Stop dans le bord ; cible depuis le premier cours d’entrée |
| Budget et pas | 0.5% · 0.01 lot | Budget des fonds propres ; arrondi inférieur |
| Coûts prévus | 0.6 + 1.0 + 2.0 pip | Commission, exécutions adverses cumulées, financement |
| Limites de détention | 3 D1 · 20:45 UTC | Limites suivantes ou vendredi, au plus tôt |
3. Achever la référence et la laisser inchangée
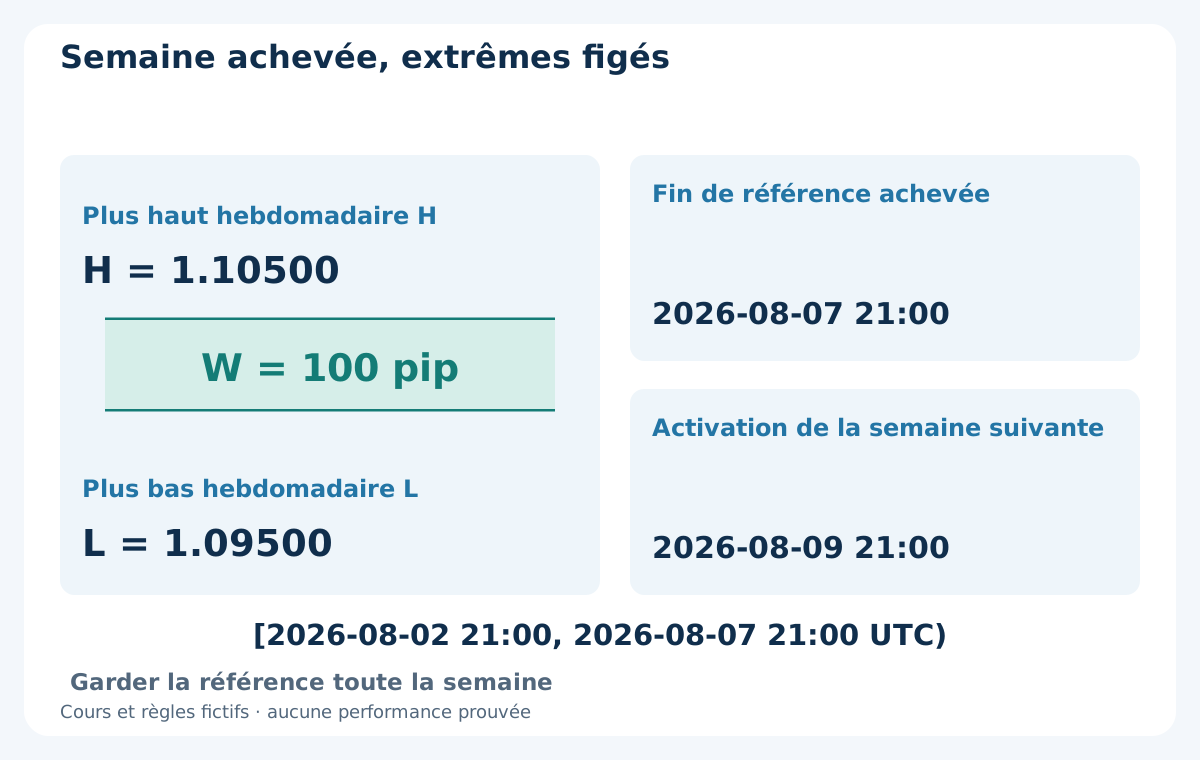
La référence fictive est [2026-08-02 21:00, 2026-08-07 21:00 UTC), soit cinq séances. Son résumé vérifié donne H = 1.10500 et L = 1.09500, donc une largeur W = 100 pips dans les bornes inclusives 40–250 pips. Ce sont des données résumées inventées, pas des archives de cotations fournies. Inclure le début, exclure la fin.
N’activez la référence qu’après l’ouverture de la semaine suivante à 2026-08-09 21:00 UTC et vérification des données précédentes. H et L restent fixes toute la semaine, même après de nouveaux sommets. W1 désigne ici cette semaine achevée définie. Une bougie W1 native ne convient que si ses limites et composantes correspondent ; sinon, agrégez les séances prescrites. Des données inconnues désactivent la semaine au lieu d’emprunter des bougies futures.
4. Exiger la première clôture admissible au-delà de la marge
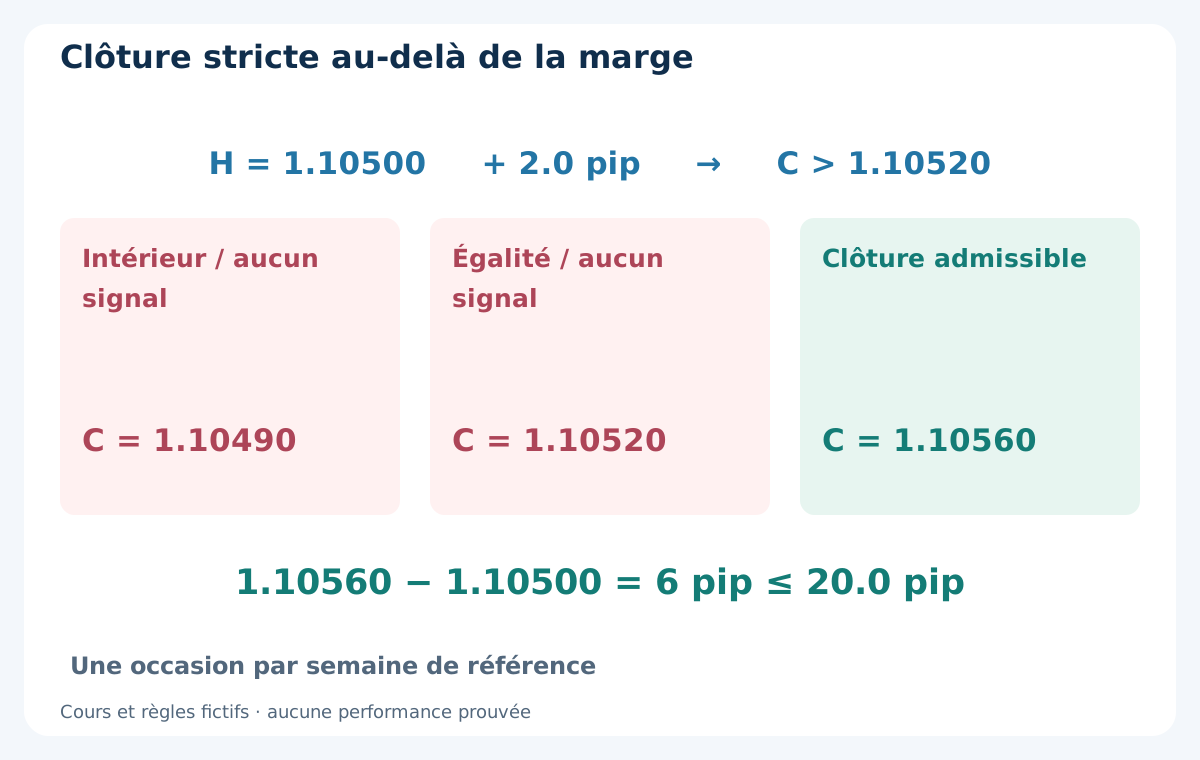
C désigne une clôture Bid D1 achevée. La première clôture admissible avec C > H + 2.0 pips crée une occasion BUY ; C < L − 2.0 pips crée SELL. Les seuils sont 1.10520 et 1.09480. L’égalité ne suffit pas. Une bougie dont le sommet intrajournalier dépasse la plage mais clôture à 1.10490 ne déclenche rien, quelle que soit sa mèche ou sa couleur.
Dans l’exemple BUY, lundi 2026-08-10 clôture à 1.10560 : extension de 6 pips au-dessus de H, supérieure à la marge et inférieure au plafond de 20.0 pips. Une première clôture de cassure à plus de 20.0 pips du bord concerné consomme l’occasion hebdomadaire et est écartée. N’attendez pas une clôture ultérieure plus jolie. Consignez déclenchement et rejet de qualité avant de sélectionner une cotation.
5. Attendre que le signal achevé soit réellement observable
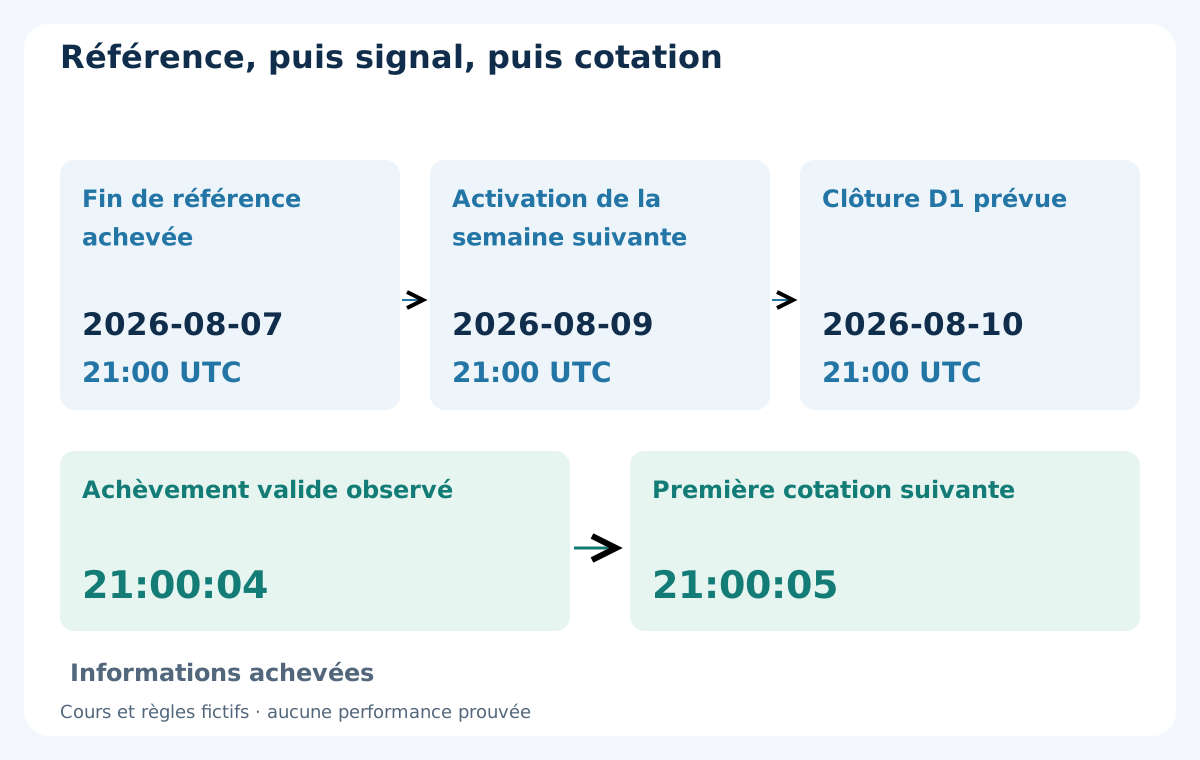
La limite D1 est 2026-08-10 21:00 UTC. Supposons l’historique complet valide observable pour la première fois à 21:00:04. Le modèle considère ensuite la première cotation du symbole, à 21:00:05. La clôture est une information historique, pas un prix d’exécution disponible après son analyse. L’indice 0 de MT4 est en formation ; contrôlez intervalle précédent et historique chargé.
L’expiration reste 21:01:00, soixante secondes après la limite prévue, pas après observation ou redémarrage. L’historique doit être validé avant. Si un D1 admissible intermédiaire n’a pas pu être évalué à temps, désactivez la semaine : un téléchargement tardif ne doit pas remplacer silencieusement un premier événement inconnu. Stockez séparément identité de semaine, intervalle du signal et heure d’observation.
6. Évaluer une cotation suivante avec tous les filtres de coûts
Pour la première cotation à 21:00:05, supposons Bid 1.10570 et Ask 1.10580. BUY utilise Ask : spread 1.0 pip et écart exécutable à C de 2.0 pips. Exigez spread ≤ 1.5 pips, écart absolu ≤ 3.0 pips, âge entre 0 et 2 secondes sur une horloge vérifiée et heure strictement antérieure à 21:01:00. Toutes les conditions s’appliquent ensemble.
Une cotation à 21:01:00 ou 21:01:01 arrive trop tard. Les alternatives distinctes à spread 1.6 pip ou écart 3.1 pips échouent aussi. La première cotation consomme l’occasion même en cas de rejet ; ne cherchez pas un meilleur prix ultérieur. L’expiration de décision est locale, pas l’argument d’expiration des ordres en attente de OrderSend. Notez les deux côtés du prix et le motif du rejet.
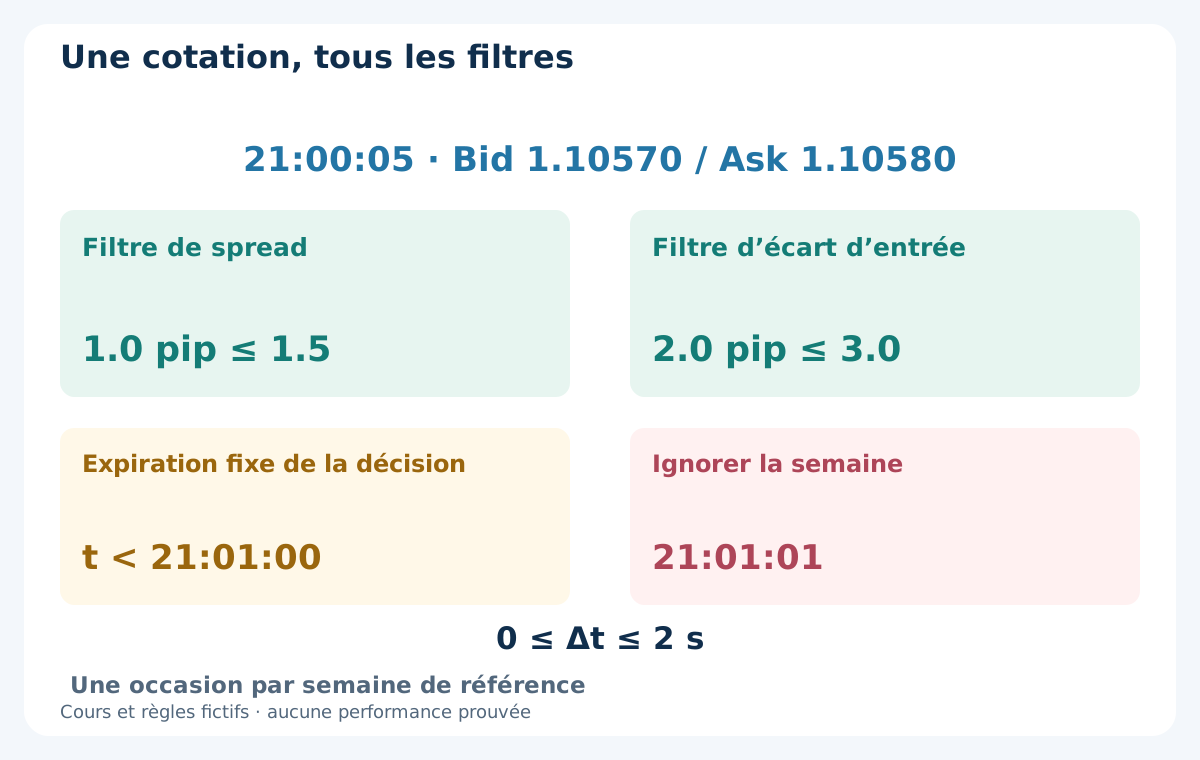
| Observation ou alternative | Valeur | Filtre / traitement |
|---|---|---|
| Clôture signal | C = 1.10560 | Au-dessus de 1.10520 ; extension 6 pips dans 20.0 |
| Achèvement observé | 21:00:04 | Historique complet nécessaire vérifié |
| Première cotation suivante | 21:00:05 | Avant 21:01:00 ; âge maximal 2 secondes |
| Bid / Ask | 1.10570 / 1.10580 | BUY utilise Ask |
| Spread | 1.0 pip | Au plus 1.5 pips |
| Écart absolu d’entrée | 2.0 pip | Au plus 3.0 pips |
| Alternative tardive distincte | 21:01:01 | Ignorer la semaine ; pas de remplacement |
| Alternative de spread large | 1.6 pip | Échec du filtre de spread |
| Alternative d’écart excessif | 3.1 pip | Échec du filtre d’écart |
7. Consommer l’occasion une fois et vérifier l’ordre
Autorisez une occasion d’entrée par semaine de référence et au maximum une position du modèle sur le symbole. Marquez le premier événement consommé avant toute requête, qu’il passe, échoue ou rencontre un compte déjà occupé. Contrôlez volume minimal, pas, arrondi au tick, marge, permissions et distances des stops. Si d’autres positions rendent le budget de risque indisponible ou incertain, abstenez-vous.
L’identité de l’événement et l’état d’ordre doivent survivre au redémarrage. Envoyez au plus une requête d’entrée au marché ; le rejet ne donne pas droit à une nouvelle tentative cette semaine. Une réponse incertaine impose le rapprochement du compte, jamais un renvoi aveugle. MODE_STOPLEVEL égal à zéro ne garantit pas toute distance. Aucun moyennage, hedge opposé, second ordre ou volume accru n’est ajouté après échec.
8. Dimensionner avec la perte planifiée complète
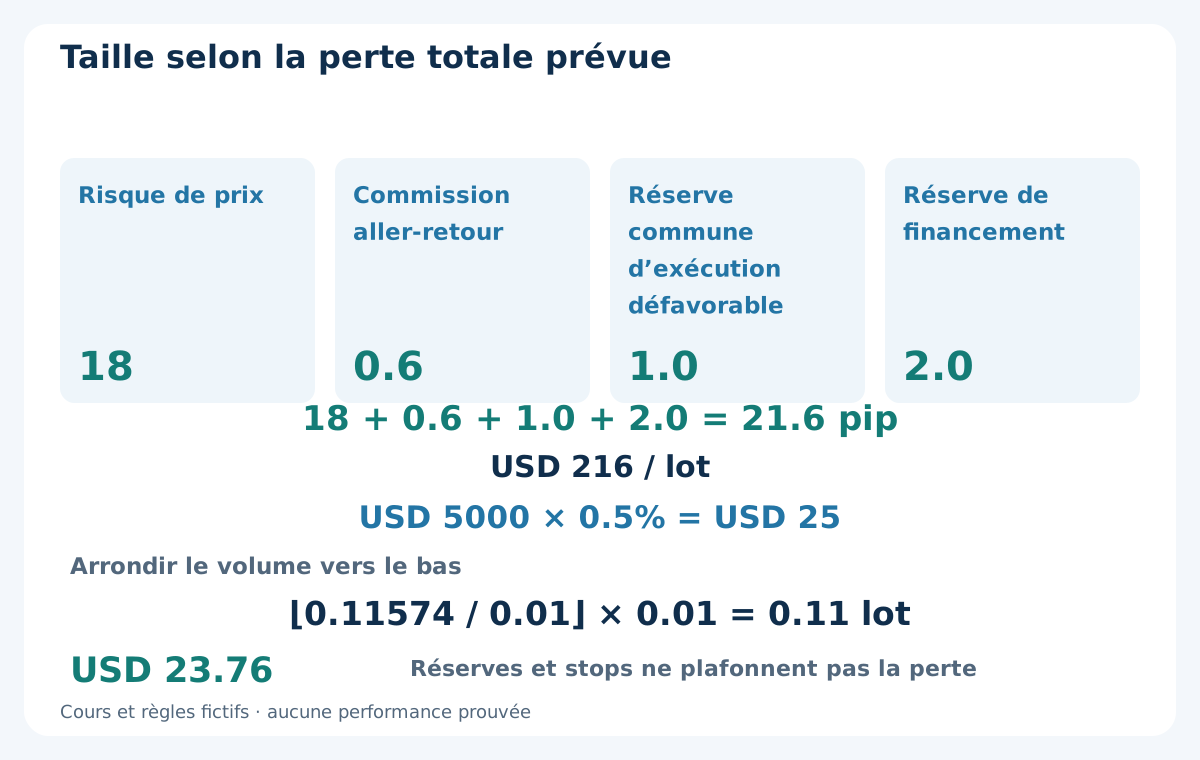
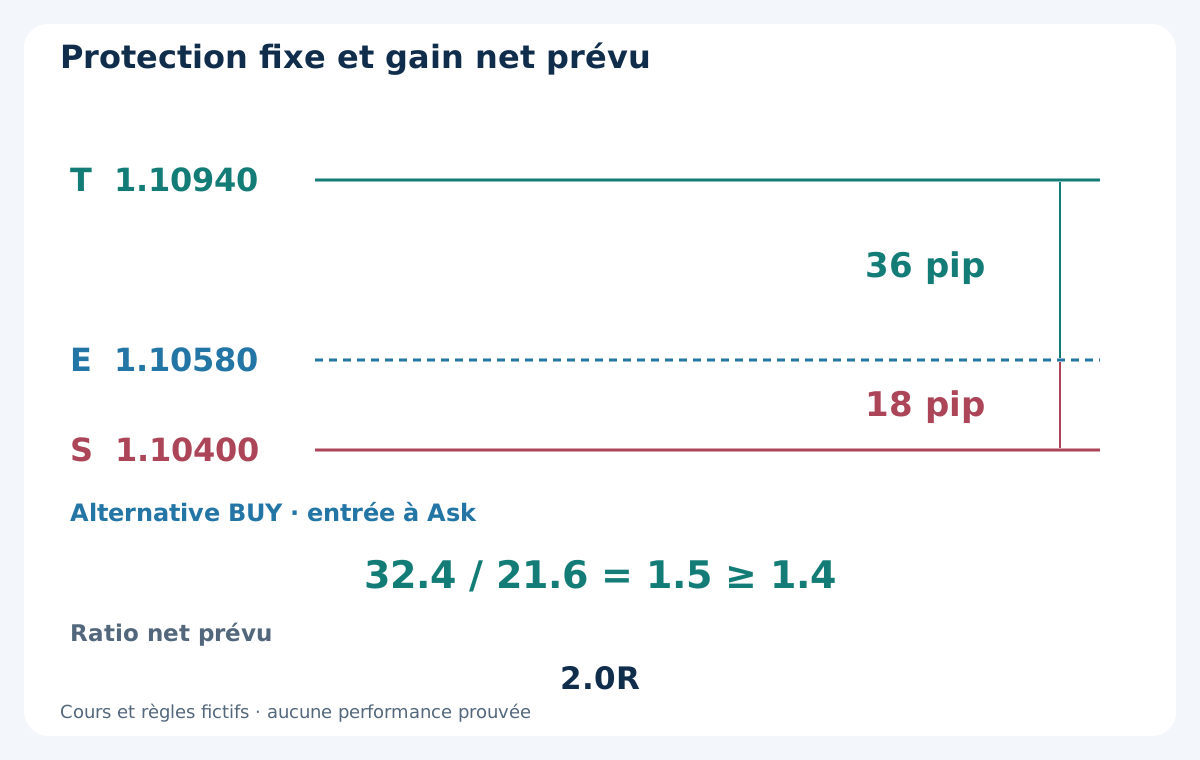
Au premier cours BUY, figez E = 1.10580 et S = H − 10 pips = 1.10400, à l’intérieur du bord cassé et non au bord hebdomadaire opposé. Le risque de prix est 18 pips. Ajoutez 0.6 pip de commission aller-retour, une réserve commune de 1.0 pip pour exécutions défavorables d’entrée/sortie et 2.0 pips de financement : 18 + 0.6 + 1.0 + 2.0 = 21.6 pips, soit USD 216 par lot.
Avec USD 5000 de fonds propres et un budget de 0.5%, le risque planifié disponible est USD 25. Volume brut : 25 / 216 ≈ 0.11574 lot. Minimum et pas de 0.01 imposent d’arrondir à 0.11 lot, soit USD 23.76 de perte prévue. Si minimum ou marge bloquent le plan, abstenez-vous. Le guide de taille de position précise les unités. Gaps, financement modifié et sorties manquées peuvent dépasser la réserve ; elle ne plafonne pas la perte.
9. Figer l’objectif et distinguer R de prix et gain net
Pour la distance de 18 pips basée sur la cotation, fixez T = E + 2 × 18 pips = 1.10940 avant requête. Gardez S et T : aucun suivi, break-even, clôture partielle ou nouvel ancrage hebdomadaire. L’objectif brut est 36 pips. Après les mêmes déductions de 0.6 + 1.0 + 2.0 pips, le gain planifié est 32.4 pips ; 32.4 / 21.6 = 1.5 dépasse le minimum fixe 1.4.
C’est un objectif de prix 2.0R, pas une promesse de résultat net 2.0R. L’exécution peut différer de E : vérifiez prix, protection et filtres de coûts/risque actualisés. Une exécution non conforme ou sans protection vérifiée passe en clôture d’urgence ; ne l’effacez pas et ne déplacez pas S/T pour la faire passer. Le guide de distance de stop et de risque présente une alternative de volatilité distincte, pas une règle ATR cachée ici.
10. Rapprocher un BUY fictif sans compter deux fois
Supposons une entrée réelle Ask 1.10580 de 0.11 lot et une sortie Bid 1.10940 le 2026-08-12 à 10:00 UTC, avant le délai. Les 36 pips donnent USD 39.60. Avec commission aller-retour réelle −USD 0.66 et swap total comptabilisé −USD 0.44, le résultat est 39.60 − 0.66 − 0.44 = USD 38.50. Ce sont des exécutions et coûts fictifs, pas une performance mesurée.
Le spread est déjà inclus dans les prix Ask vers Bid. Réserve de glissement inutilisée et financement réservé mais non consommé ne sont pas des frais supplémentaires. OrderProfit exclut swap et commission ; rapprochez les composantes signées une seule fois. Le guide du swap et du rollover explique pourquoi le calendrier financier réel, pas seulement le nombre de D1, détermine les charges.
| Élément comptabilisé | USD | Traitement |
|---|---|---|
| Gain réel entre exécutions | +39.60 | 36 pips pour 0.11 lot |
| Commission aller-retour | −0.66 | Coût réel signé |
| Swap comptabilisé | −0.44 | Financement cumulé réel, compté une fois |
| Résultat net réalisé | +38.50 | 39.60 − 0.66 − 0.44 |
| Réserves prévues inutilisées | 0.00 | Aucune charge comptabilisée supplémentaire |
11. Sortir au premier événement de prix ou de temps applicable
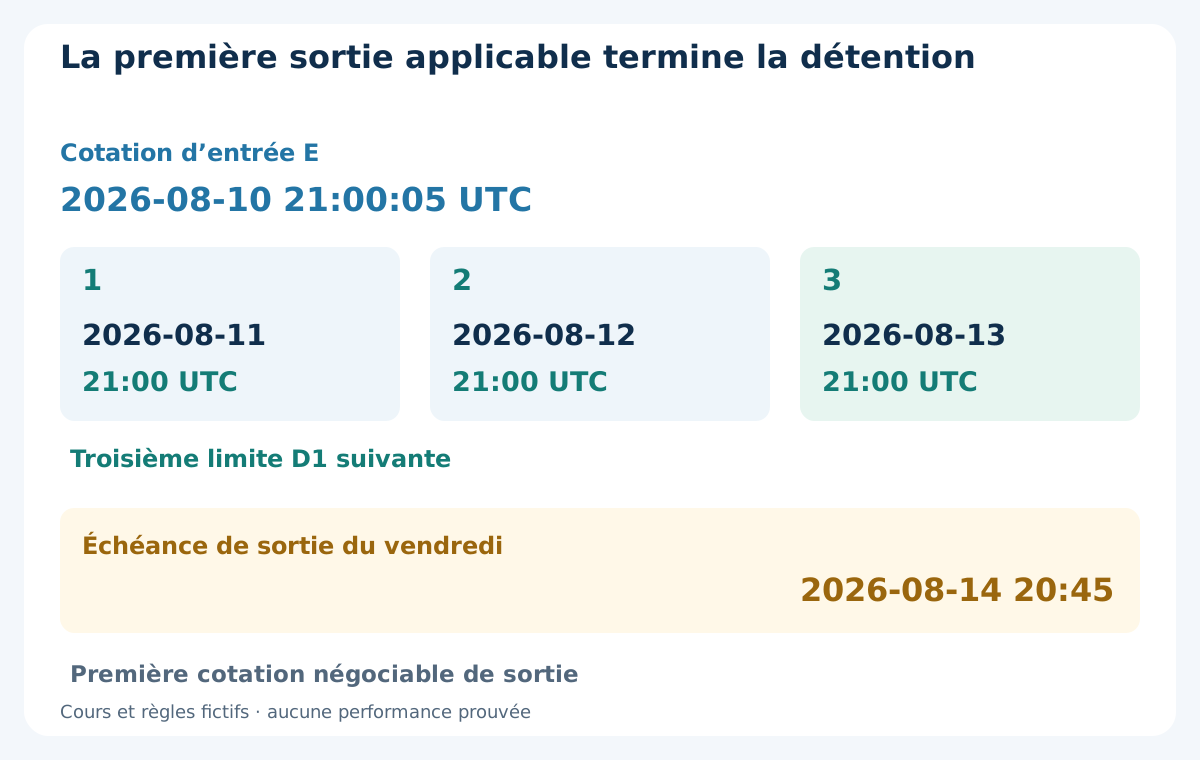
Si encore ouverte, la position sort au premier de ces événements : stop, objectif, troisième limite D1 suivant l’entrée réelle ou échéance du vendredi. Après l’entrée lundi 21:00:05, les limites sont mardi 2026-08-11 21:00, mercredi 2026-08-12 21:00 et jeudi 2026-08-13 21:00 UTC. La troisième déclenche une requête sur la première cotation négociable à partir de là, pas une exécution garantie à 21:00.
L’échéance du vendredi est 2026-08-14 20:45 UTC, quinze minutes avant la fermeture supposée. Si une fermeture plus précoce est annoncée, utilisez celle-ci moins 15 minutes ; si le calendrier nécessaire est inconnu, n’activez pas les entrées. Aucune entrée à partir du seuil. Le premier événement clôture toute la position ; les échéances suivantes ne créent pas une nouvelle opération.
12. Traiter les protections et sorties défaillantes comme exposition réelle
Un stop peut être exécuté au-delà de son niveau lors d’un gap. Un ordre de clôture temporelle ou du vendredi exige processus actif, cotation négociable et événement de compte confirmé. Sans cotation à l’échéance, gardez l’état de sortie due et agissez dès que possible, sans inventer de clôture historique. Un échec laisse un risque de week-end réel.
Une seule requête d’entrée ne signifie pas abandonner une position après un échec de sortie. Rapprochez les résultats incertains et poursuivez une gestion contrôlée jusqu’à confirmation d’absence de position. Bloquez les entrées tant que l’exposition ou le compte reste incertain. Nouvelle semaine et redémarrage n’effacent pas l’ancienne position, ne remettent pas son âge à zéro et ne recréent pas l’occasion consommée.
13. Reproduire SELL avec les côtés exécutables
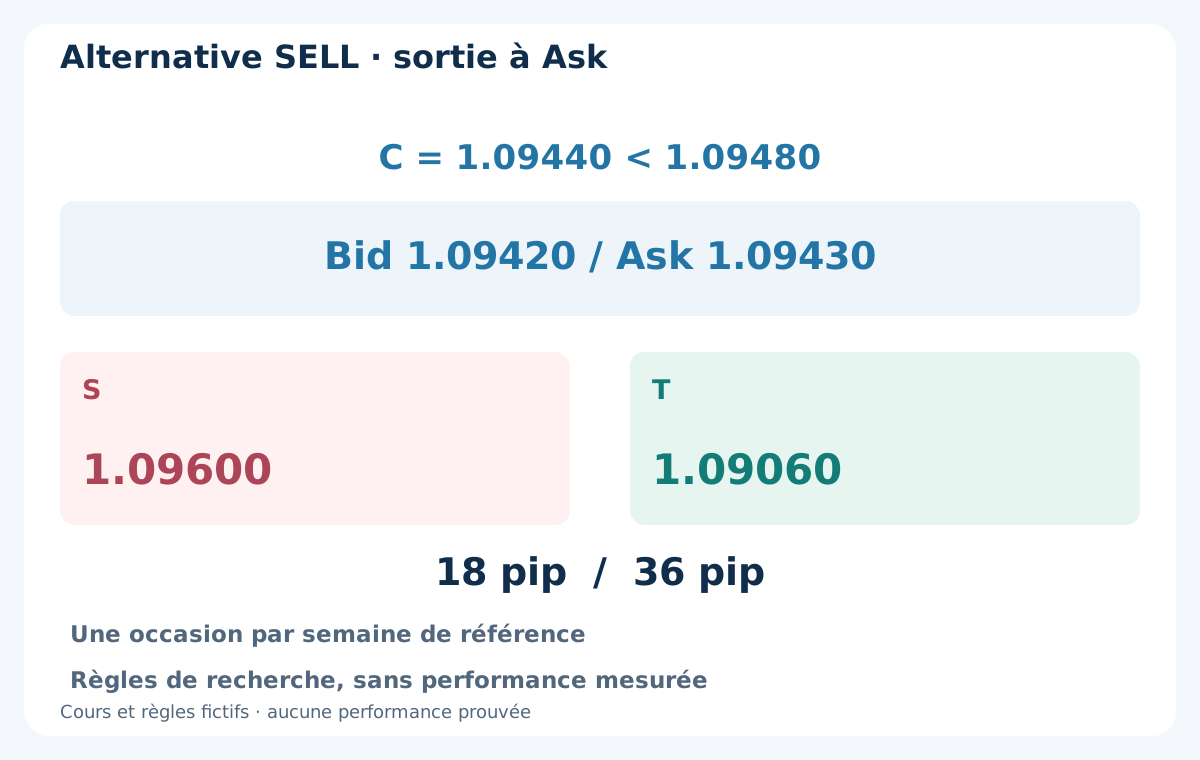
Dans un scénario alternatif distinct, la première clôture Bid D1 admissible est C = 1.09440, sous 1.09480. La première cotation suivante Bid 1.09420 et Ask 1.09430 donne spread 1.0 pip et écart absolu 2.0 pips. SELL entre à Bid 1.09420. Figez S = L + 10 pips = 1.09600 et T = 1.09420 − 2 × 18 pips = 1.09060.
Les mêmes règles de coûts, taille, occasion unique et temps s’appliquent. SELL sort à Ask : ne remplacez pas discrètement le contrôle stop/objectif par des bougies Bid. Risque de prix 18 pips et cible 36 reflètent BUY, mais exécution, financement et résultat net exigent leur propre enregistrement. Il s’agit d’une alternative, pas d’autoriser deux positions ou de couvrir un BUY raté.
14. Tester toute la séquence, semaines rejetées comprises
Reconstruisez les semaines sur le calendrier figé et conservez décalages historiques, gaps, exclusions de fêtes et preuves Bid/Ask originales. Reproduisez premier événement D1 observable et unique cotation suivante, expirations et rejets compris. Un simulateur de bougies terminées ne doit pas exécuter à C parce que C a déclenché le signal. Incluez financement réel ou explicitement supposé et commissions pendant toute la détention.
Si une bougie touche stop et objectif, OHLC ne révèle pas l’ordre. Utilisez des cotations suffisantes ou déclarez une règle conservatrice pour chemins indéterminés ; ne choisissez jamais silencieusement l’ordre gagnant. Gardez requêtes échouées et sorties dues. Le guide et modèle de cassure complète la mécanique sans modifier cette référence hebdomadaire fixe.
15. Valider un candidat figé dans l’ordre chronologique
Séparez développement, tests ultérieurs intacts et observation future dans le temps. Consignez tous les paramètres essayés, pas seulement le gagnant. Étudiez nombre d’opérations, semaines rejetées, drawdown des fonds propres, mouvement adverse, durée d’exposition, sensibilité au financement et échecs de sortie. Petit échantillon ou gain brut positif ne prouvent pas couverture des coûts et du risque opérationnel.
Testez spreads accrus, retards, financement modifié, changements d’heure et redémarrages sans réécrire les signaux passés. Demo vérifie les processus, sans établir une exécution réelle identique. Le protocole de validation future fournit le cadre de preuve. Aucun rendement, taux de réussite ou chiffre de drawdown n’est inventé.
16. Utiliser une vérification hebdomadaire reproductible
Avant l’occasion, vérifiez référence achevée et largeur 40–250 pips, H/L fixes, D1 admissible, cassure stricte, extension, première cotation ultérieure, expiration et filtres de coûts/compte. Figez volume, S et T, conservez identifiant semaine/événement et confirmez toute exécution. Pendant la détention, suivez financement comptabilisé et sortie la plus précoce indépendamment du graphique de signal.
Après, rapprochez résultat réel et chaque événement rejeté ou échoué. Modifier horloge, seuil ou règle de détention crée une version qui exige validation. L’objectif est un cycle testable, pas l’affirmation que les cassures lentes sont sûres ou rentables. Les exemples ne prouvent pas qu’un EA commercial de ce site applique le modèle ou obtiendrait le résultat illustré.
Questions fréquentes
Quelle est la référence hebdomadaire de cette stratégie ?
Une semaine calendaire de négociation achevée et vérifiée, dont haut et bas restent fixes la semaine suivante. W1 natif n’est utilisable que si ses limites correspondent au calendrier déclaré. Ce n’est pas un canal roulant continu.
Une cassure intrajournalière du sommet déclenche-t-elle BUY ?
Non. Il faut la première clôture Bid D1 admissible strictement au-dessus de H + 2.0 pips, une cotation ultérieure et tous les filtres. Une mèche extérieure avec clôture 1.10490 ne suffit pas.
Une clôture exactement sur le seuil compte-t-elle ?
Non. L’égalité à 1.10520 pour BUY ou 1.09480 pour SELL échoue au test strict. Une première vraie cassure dépassant le plafond d’extension de 20.0 pips consomme l’occasion, sans remplacement ultérieur.
Le modèle peut-il attendre une meilleure cotation après rejet ?
Non. Il évalue une seule cotation suivante avant l’expiration fixe. Retard, spread ou écart excessif consomme l’occasion hebdomadaire. Redémarrage et requête d’entrée échouée ne recréent pas de chance.
Pourquoi le volume de l’exemple est-il 0.11 lot ?
USD 25 divisés par USD 216 de perte prévue par lot donnent environ 0.11574 lot. Arrondir au pas 0.01 vers le bas donne 0.11 lot et USD 23.76 prévus. Cela ne plafonne pas les pertes par gaps ou sorties manquées.
La sortie du vendredi élimine-t-elle l’exposition du week-end ?
Elle définit une tentative de sortie anticipée, pas une clôture garantie. Sans cotation ou exécution, conservez position et état de sortie due, rapprochez le compte et bloquez les entrées jusqu’à résolution. N’enregistrez pas de sortie fictive le vendredi.
Sources et notes pédagogiques
MetaQuotes décrit la bougie courante, l’accès asynchrone à l’historique et les exigences de prix/stops des ordres au marché. OrderProfit et OrderClose ont aussi été vérifiés pour la comptabilité et les sorties. Calendrier, seuils, filtres et cycle de vie sont une spécification pédagogique originale, pas un produit documenté du courtier ni une preuve de rentabilité. Dates, cours, taux et résultats sont fictifs. Aucun backtest ni usage par un EA commercial n’est revendiqué.
Modèle pédagogique de recherche. Cours, calendriers, paramètres et résultats fictifs. Le Forex comporte des risques. Aucun backtest, exécution garantie, perte maximale ou performance future n’est établi.