

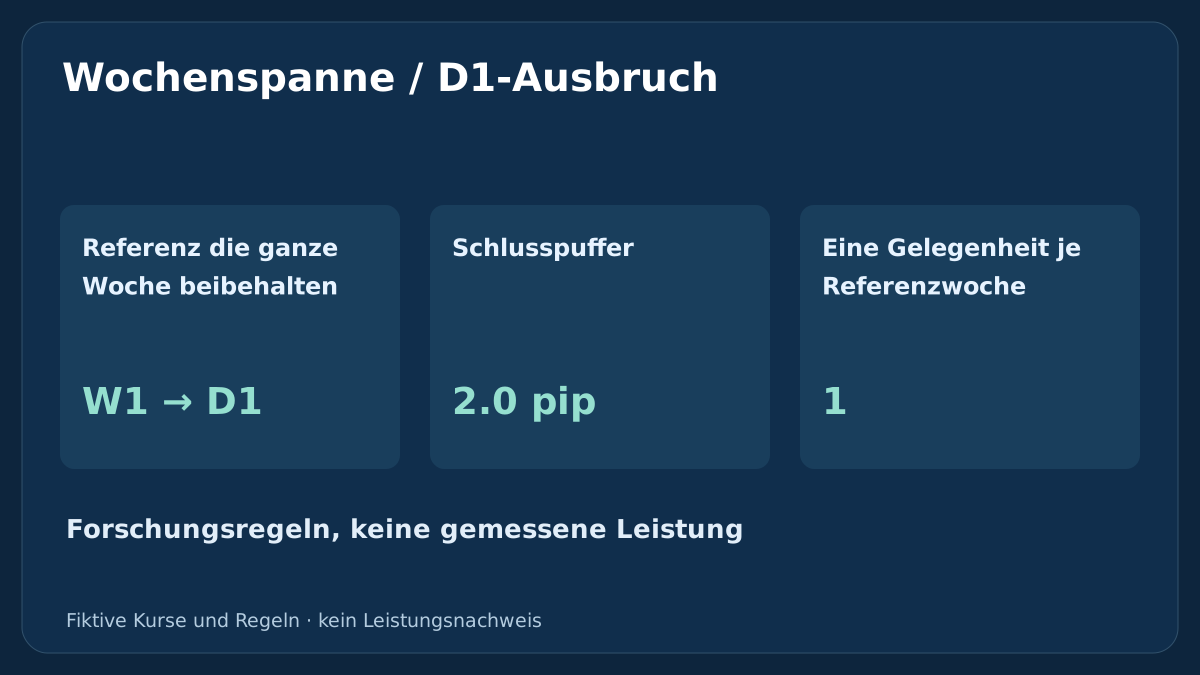
Ein Wochenausbruch braucht mehr als einen Kurs oberhalb des Vorwochenhochs. Dieses Forschungsmodell fixiert eine abgeschlossene Wochenspanne, wartet auf einen späteren Tagesschluss und prüft genau einen folgenden Kurs. Die Regeln verbinden Signal, ausführbare Kursseiten, Positionsgröße, Finanzierung und ein festgelegtes Ende der Haltedauer.
1. Das Wochenmodell vor dem Ausbruch definieren
Dieses Modell verwendet ein konfiguriertes EUR/USD-Symbol und eine abgeschlossene Kalender-Handelswoche als feste Referenz. Es ist kein nach jedem Balken fortgeschriebener Kanal. Die vorhandene Donchian-Kanal-Strategie nutzt einen anderen Bezug und Entscheidungsablauf. Hier erzeugt erst ein Tagesschluss eine Gelegenheit; eine Berührung innerhalb des Tages erzeugt keinen Auftrag.
Sämtliche Zahlen sind festgeschriebene Lehrannahmen, keine optimierten oder für den Livehandel empfohlenen Parameter. Historische Rentabilität ist nicht nachgewiesen. Der H4/D1-Swing-Leitfaden erläutert das Halterisiko. Beschrieben wird ein Kandidat, den realistische Tests verwerfen können.
2. Instrument, Kalender und Grenzen festschreiben
Angenommen werden EUR 100000 Standardkontrakt, USD-Konto, Point und Tick 0.00001 sowie 1 Pip = 0.0001, also USD 10 je Pip und Lot. Der Beispielkalender hat in den gezeigten Sommerwochen Tagesgrenzen um 21:00 UTC. Das ist eine explizite Datenkonvention, keine universelle MT4-Einstellung. Für andere Daten oder Feeds sind historische Serverversätze zuerst zuzuordnen.
Die Tabelle fixiert die übrigen Parameter. Eine normale Referenz benötigt fünf reguläre Tagessitzungen einschließlich üblicher Pausen mit geprüften Daten. Feiertagsverkürzte oder ungeprüfte Referenzen werden verworfen. Zulässige Signalschlüsse liegen Montag bis Donnerstag vor der Freitagsfrist. Definieren Sie die Sitzungen mit dem Tageskerzen-Protokoll, statt fünf passende Zeilen auszuwählen.
| Parametergruppe | Feste Annahme | Bedeutung |
|---|---|---|
| Instrument und Kurse | EUR/USD · Bid · USD | Genaues Symbol und festgelegte Kursseite |
| Referenzwoche | 5 D1 · 40–250 pip | Reguläre geprüfte Sitzungen; Breitengrenzen eingeschlossen |
| Schlussqualität | 2.0 pip · 20.0 pip | Strenger Pufferbruch; maximale Ausdehnung |
| Einstiegszeit | 60 s · 2 s | Frist ab Tagesgrenze; maximales Kursalter |
| Kurs- und Ertragsgrenzen | 1.5 pip · 3.0 pip · 1.4 | Maximaler Spread/Abstand, minimales Netto-Planverhältnis |
| Schutz | 10 pip · 2.0R | Stop innerhalb des Randes; Ziel vom ersten Einstiegskurs |
| Budget und Lotschritt | 0.5% · 0.01 lot | Equity-Budget; Volumen abrunden |
| Plankosten | 0.6 + 1.0 + 2.0 pip | Provision, gemeinsame ungünstige Ausführung, Haltreserve |
| Haltedauergrenzen | 3 D1 · 20:45 UTC | Folgende Grenzen oder Freitag, das frühere Ereignis |
3. Die Wochenreferenz abschließen und unverändert lassen
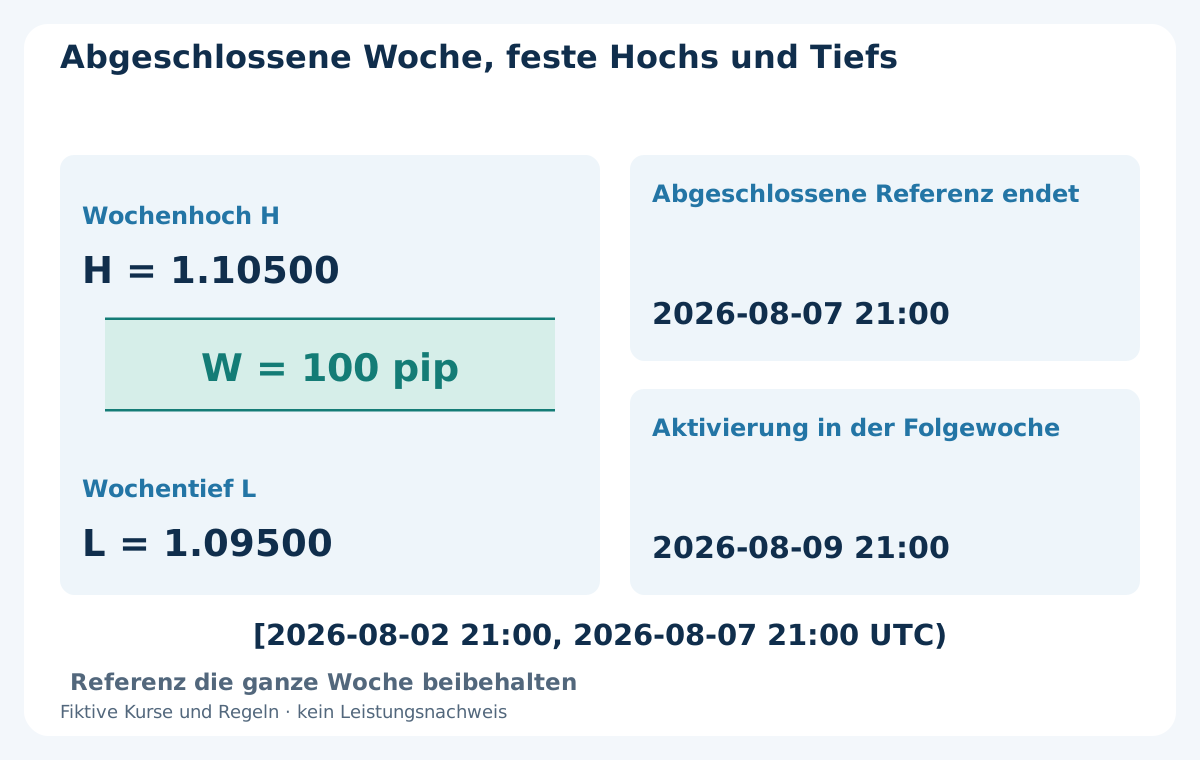
Die fiktive Referenz ist [2026-08-02 21:00, 2026-08-07 21:00 UTC) und umfasst fünf Tagessitzungen. Ihre geprüfte Zusammenfassung hat Hoch H = 1.10500, Tief L = 1.09500 und Breite W = 100 Pips, innerhalb der einschließlich geltenden 40–250 Pips. Dies sind erfundene zusammengefasste Eingaben, kein bereitgestelltes Kursarchiv. Der Anfang gehört dazu, das Ende nicht.
Aktivieren Sie die Referenz erst nach Wochenöffnung am 2026-08-09 21:00 UTC und Prüfung der vorherigen Daten. H und L bleiben die ganze Handelswoche unverändert; neue Hochs verschieben sie nicht. W1 bezeichnet hier diese definierte abgeschlossene Woche. Native W1-Balken dürfen nur bei passenden Grenzen und Teildaten dienen; andernfalls sind die festgelegten Sitzungen zu aggregieren. Unbekannte Daten sperren die Woche, statt spätere Balken heranzuziehen.
4. Den ersten zulässigen Tagesschluss jenseits des Puffers verlangen
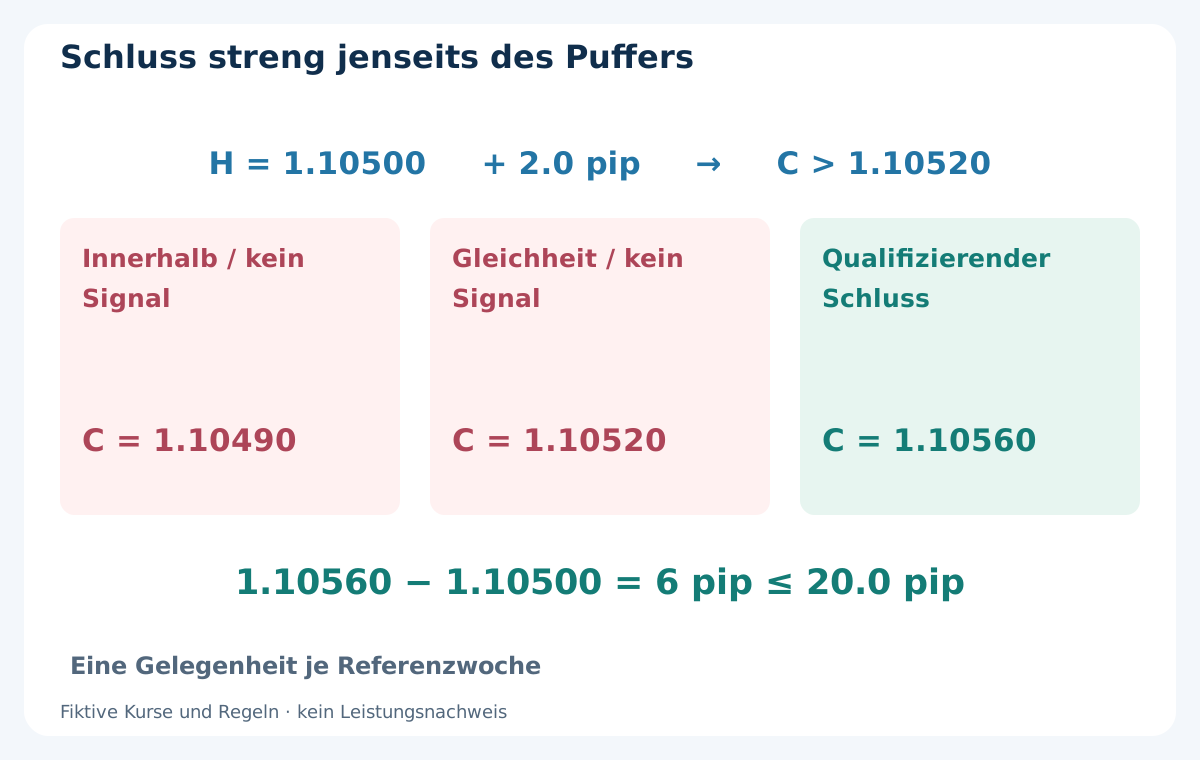
C ist ein abgeschlossener Bid-D1-Schluss. Der erste zulässige Schluss mit C > H + 2.0 Pips erzeugt BUY, mit C < L − 2.0 Pips SELL. Die Schwellen sind 1.10520 und 1.09480. Gleichheit genügt nicht. Ein Tageshoch außerhalb der Spanne bei Schluss 1.10490 löst unabhängig von Docht oder Kerzenfarbe nichts aus.
Im BUY-Beispiel schließt Montag 2026-08-10 bei 1.10560: 6 Pips über H, jenseits des Puffers und innerhalb der maximalen Ausdehnung von 20.0 Pips. Ein erster Ausbruchsschluss mit mehr als 20.0 Pips Abstand zum betreffenden Rand verbraucht die Wochenchance und wird ausgelassen. Warten Sie nicht auf einen schöneren späteren Schluss. Auslösung und Qualitätsablehnung werden vor der Kurswahl gespeichert.
5. Auf tatsächlich beobachtbare abgeschlossene Informationen warten
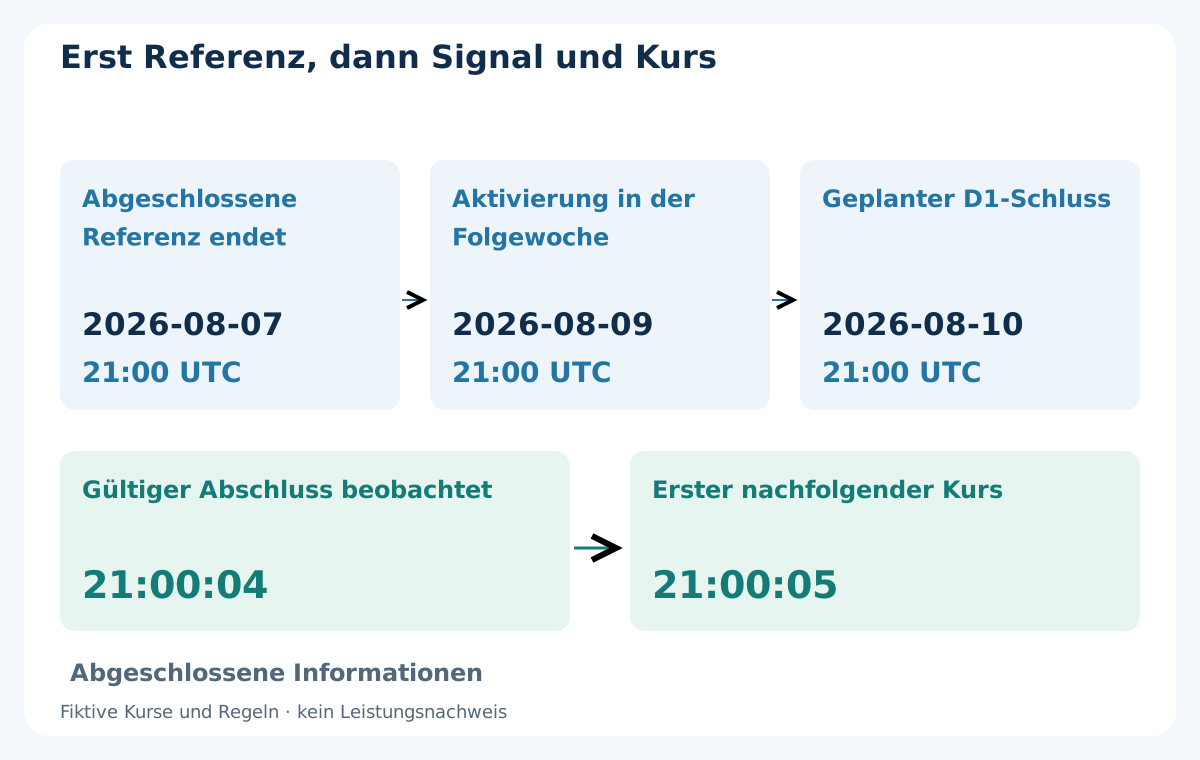
Die D1-Grenze liegt am 2026-08-10 21:00 UTC. Gültige vollständige Historie sei erstmals um 21:00:04 erkennbar. Dann wird der erste folgende Symbolkurs um 21:00:05 betrachtet. Der Tagesschluss ist historische Information und kein nach der Analyse verfügbarer Ausführungskurs. MT4-Index 0 ist noch in Bildung; prüfen Sie tatsächliches Vorgängerintervall und geladene Historie.
Die Frist bleibt 21:01:00, sechzig Sekunden nach der geplanten Grenze und nicht nach Beobachtung oder Neustart. Benötigte Historie muss vorher gültig werden. Konnte ein zwischenzeitlicher zulässiger D1 nicht rechtzeitig geprüft werden, wird die Woche gesperrt: Ein späterer Download darf ein unbekanntes erstes Ereignis nicht still ersetzen. Wochenkennung, Signalintervall und Beobachtungszeit getrennt speichern.
6. Einen folgenden Kurs mit allen Kostengrenzen prüfen
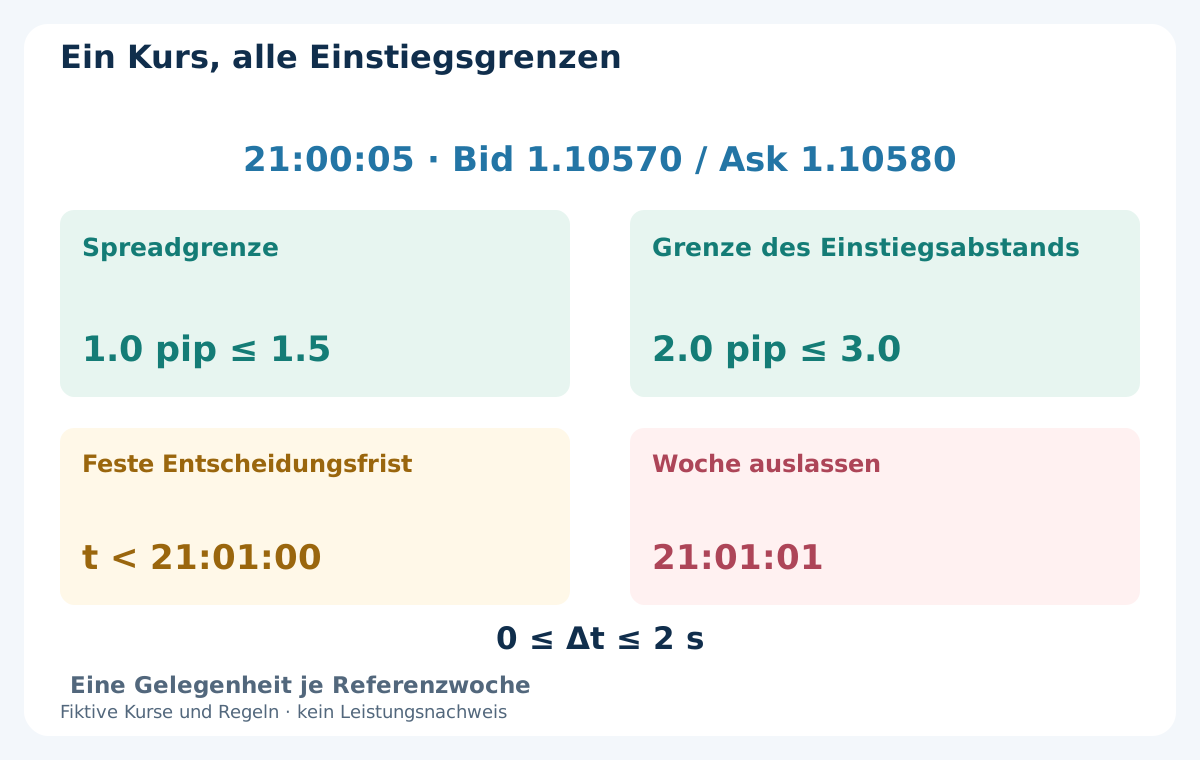
Für den ersten Kurs um 21:00:05 seien Bid 1.10570 und Ask 1.10580 gegeben. BUY nutzt Ask: Spread 1.0 Pip, ausführbarer Abstand zu C 2.0 Pips. Erforderlich sind Spread ≤ 1.5 Pips, absoluter Abstand ≤ 3.0 Pips, Kursalter zwischen 0 und 2 Sekunden gegenüber geprüfter Uhr und Kurszeit streng vor 21:01:00. Alle Bedingungen gelten gemeinsam.
Ein Kurs um 21:01:00 oder 21:01:01 ist zu spät. Separate Alternativen mit 1.6 Pips Spread oder 3.1 Pips Abstand scheitern ebenfalls. Der erste Folgekurs verbraucht die Chance auch bei Ablehnung; suchen Sie nicht nach besseren späteren Kursen. Die Entscheidungsfrist ist eine lokale Regel und nicht das Pending-Expiration-Argument von OrderSend. Beide Kursseiten und Ablehnungsgrund sind zu protokollieren.
| Beobachtung oder Alternative | Wert | Grenze / Behandlung |
|---|---|---|
| Signalschluss | C = 1.10560 | Über 1.10520; 6 Pips Ausdehnung innerhalb 20.0 |
| Abschluss beobachtet | 21:00:04 | Erforderliche vollständige Historie geprüft |
| Erster Folgekurs | 21:00:05 | Vor 21:01:00; höchstens 2 Sekunden alt |
| Bid / Ask | 1.10570 / 1.10580 | BUY verwendet Ask |
| Spread | 1.0 pip | Höchstens 1.5 Pips |
| Absoluter Einstiegsabstand | 2.0 pip | Höchstens 3.0 Pips |
| Separate späte Alternative | 21:01:01 | Woche auslassen; kein Ersatzkurs |
| Separate Spreadalternative | 1.6 pip | Spreadgrenze verletzt |
| Separate Abstandsüberschreitung | 3.1 pip | Abstandsgrenze verletzt |
7. Die Gelegenheit einmal verbrauchen und Auftrag prüfen
Erlaubt sind eine Einstiegschance je Referenzwoche und höchstens eine Modellposition im konfigurierten Symbol. Markieren Sie das erste Ausbruchsereignis vor jeder Anfrage als verbraucht, auch bei Ablehnung oder belegtem Kontostatus. Prüfen Sie Mindestvolumen, Lotschritt, Tickrundung, Margin, Berechtigungen und Stopabstände. Wenn andere Positionen das Kontorisikobudget unzureichend oder unklar machen, auslassen.
Ereigniskennung und Auftragsstatus müssen Neustarts überstehen. Höchstens eine Markt-Einstiegsanfrage ist zulässig; eine Ablehnung erlaubt keinen neuen Versuch in dieser Woche. Unklare Antworten erfordern Kontoabgleich, kein blindes Wiederholen. MODE_STOPLEVEL gleich null garantiert keine beliebigen Abstände. Nach Fehlschlag gibt es weder Verbilligen noch Gegensicherung, zweiten Einstieg oder Volumenerhöhung.
8. Nach dem gesamten geplanten Verlust dimensionieren
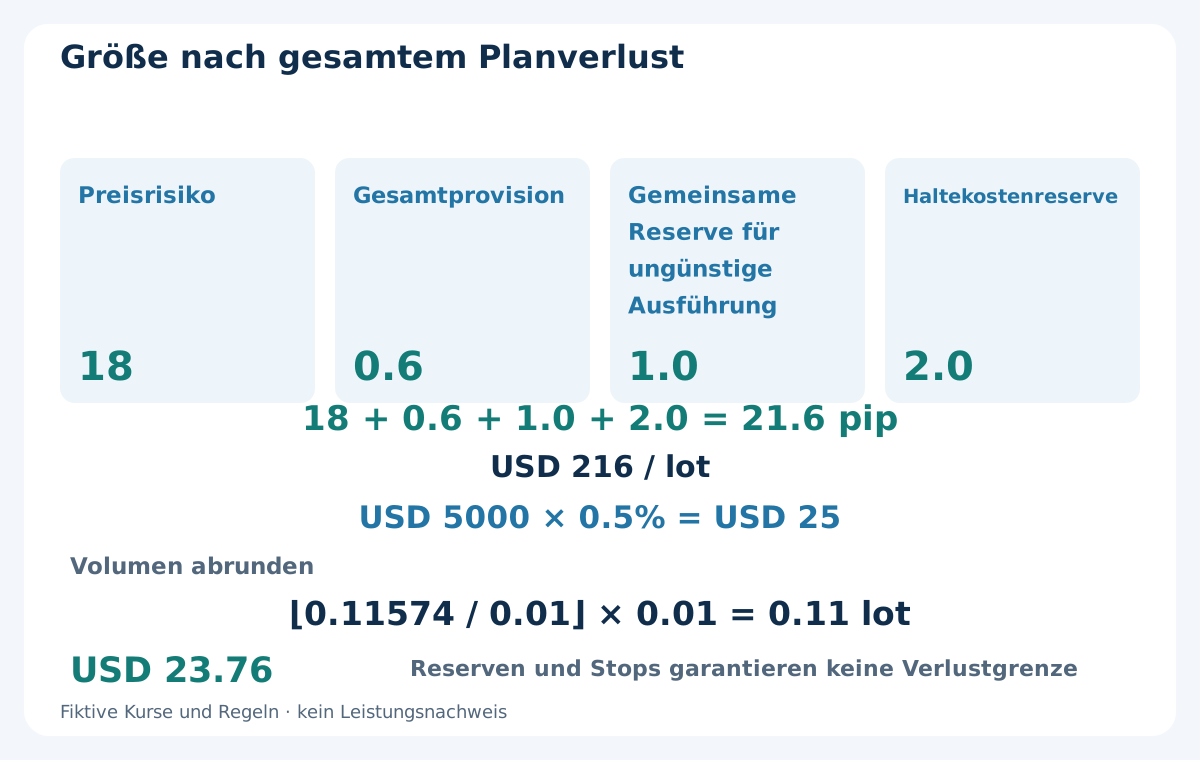
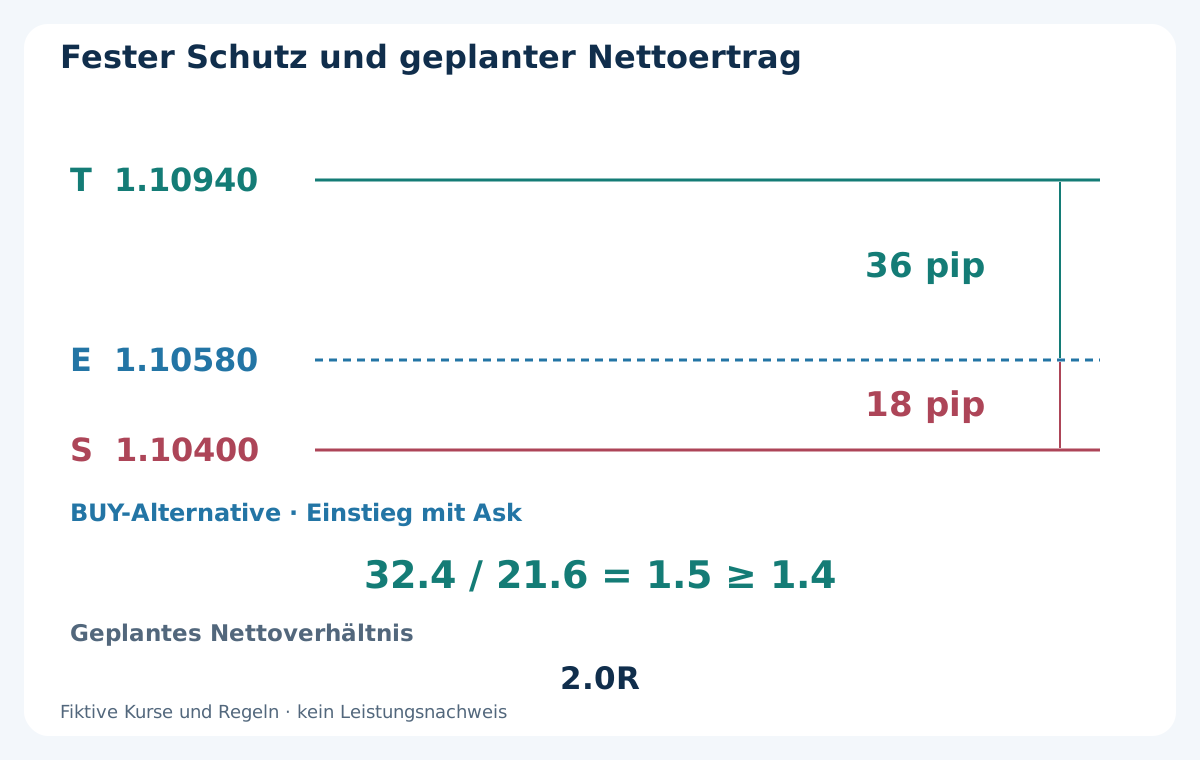
Beim ersten BUY-Kurs werden E = 1.10580 und S = H − 10 Pips = 1.10400 fixiert. Der Stop liegt innerhalb des durchbrochenen Randes, nicht am gegenüberliegenden Wochenrand. Preisrisiko: 18 Pips. Hinzu kommen 0.6 Pip Gesamtprovision, gemeinsam 1.0 Pip Reserve für ungünstige Ein-/Ausstiegsausführungen und 2.0 Pips Haltekosten: 18 + 0.6 + 1.0 + 2.0 = 21.6 Pips oder USD 216 je Lot.
Bei USD 5000 Eigenkapital und 0.5% Budget stehen USD 25 Planrisiko bereit. Rohvolumen: 25 / 216 ≈ 0.11574 Lot. Bei Minimum und Schritt 0.01 wird auf 0.11 Lot abgerundet: USD 23.76 geplanter Verlust. Bei unpassendem Minimum oder Margin auslassen. Der Positionsgrößen-Leitfaden erläutert die Einheiten. Lücken, veränderte Finanzierung und gescheiterte Ausstiege können die Reserve übersteigen; sie begrenzt den Verlust nicht garantiert.
9. Ziel fixieren und Preis-R vom Nettoertrag trennen
Aus den 18 Pips Kursabstand folgt vor der Anfrage T = E + 2 × 18 Pips = 1.10940. S und T bleiben unverändert: kein Trailing, Break-even, Teilschluss oder späteres Neuverankern an einer anderen Woche. Bruttoziel: 36 Pips. Nach denselben Planabzügen von 0.6 + 1.0 + 2.0 Pips verbleiben 32.4 Pips; das Verhältnis 32.4 / 21.6 = 1.5 liegt über dem festen Minimum 1.4.
Das Ziel beträgt 2.0R im Preis, nicht zugesicherte 2.0R netto. Die reale Ausführung kann von E abweichen; prüfen Sie Preis, Schutz und aktualisierte Kosten-/Risikogrenzen. Eine unzulässige Ausführung oder ungeprüfter Schutz führt zum Notschlussstatus. Löschen Sie keine Ausführung und zeichnen Sie S/T nicht passend um. Der Leitfaden zu Stopdistanz und Risiko zeigt eine separate Volatilitätsalternative, keine versteckte ATR-Regel dieses Modells.
10. Ein fiktives abgeschlossenes BUY korrekt abrechnen
Angenommen wird eine tatsächliche Eröffnung bei Ask 1.10580 mit 0.11 Lot und ein Ausstieg bei Bid 1.10940 am 2026-08-12 um 10:00 UTC vor dem Zeitlimit. Die 36 Pips ergeben USD 39.60 Kursgewinn. Bei real gebuchter Gesamtprovision −USD 0.66 und gesamtem Swap −USD 0.44 ergibt sich 39.60 − 0.66 − 0.44 = USD 38.50. Dies sind fiktive Ausführungen und Kosten, keine gemessene Leistung.
Der Spread ist bereits in Ask-zu-Bid-Kursen enthalten. Unverbrauchte Slippagereserve und unverbrauchter Finanzierungspuffer sind keine weiteren Gebühren. OrderProfit enthält weder Swap noch Provision; gleichen Sie die vorzeichenbehafteten Komponenten einmal mit dem Konto ab. Der Swap- und Rollover-Leitfaden erklärt, warum der Finanzierungskalender und nicht allein die D1-Zahl die Belastungen bestimmt.
| Gebuchter Posten | USD | Behandlung |
|---|---|---|
| Realer Kursgewinn zwischen Ausführungen | +39.60 | 36 Pips bei 0.11 Lot |
| Gesamtprovision | −0.66 | Reale Kosten mit Vorzeichen |
| Gebuchter Swap | −0.44 | Reale kumulierte Finanzierung einmal zählen |
| Realisierter Nettogewinn | +38.50 | 39.60 − 0.66 − 0.44 |
| Unverbrauchte Planreserven | 0.00 | Keine zusätzliche gebuchte Belastung |
11. Beim ersten zutreffenden Kurs- oder Zeitereignis aussteigen
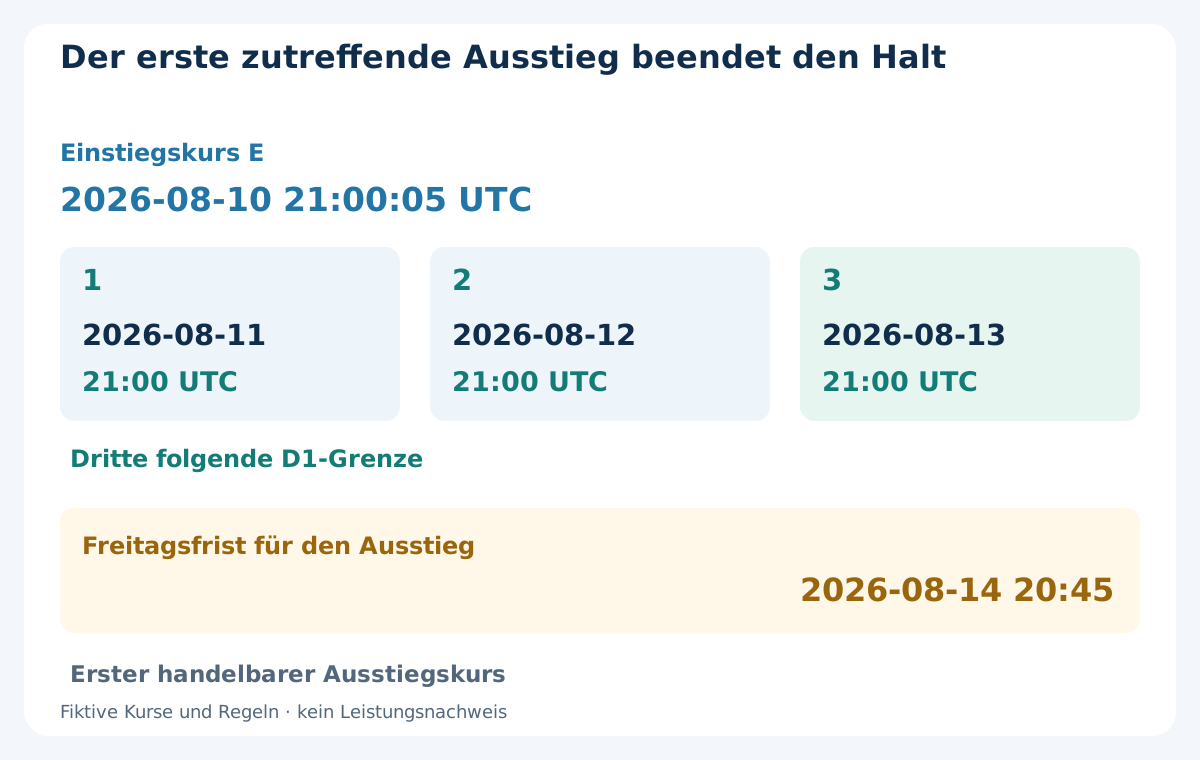
Eine verbleibende Position wird beim ersten Ereignis aus Stop, Ziel, dritter folgender D1-Grenze nach realem Einstieg oder Freitagsfrist geschlossen. Nach Einstieg Montag 21:00:05 folgen Dienstag 2026-08-11 21:00, Mittwoch 2026-08-12 21:00 und Donnerstag 2026-08-13 21:00 UTC. Die dritte Grenze löst eine Anfrage zum ersten handelbaren Kurs ab dann aus, keine garantierte Ausführung um 21:00.
Die Freitagsfrist ist 2026-08-14 20:45 UTC, fünfzehn Minuten vor angenommenem Wochenschluss. Bei angekündigtem früherem Sitzungsende gilt dieses minus 15 Minuten; bei unbekanntem Kalender keine Einstiege freigeben. Ab der Frist gibt es keine neuen Einstiege. Der erste zutreffende Ausstieg schließt die ganze Position; spätere geplante Ausstiege erzeugen keine weitere Transaktion.
12. Fehlenden Schutz und gescheiterte Ausstiege als Exposition behandeln
Ein Stop kann durch eine Kurslücke jenseits seiner Marke ausgeführt werden. Zeit- und Freitagsschluss benötigen funktionierenden Prozess, handelbaren Kurs und bestätigten Kontovorgang. Fehlt ein Kurs zum Termin, bleibt der Schluss fällig und wird bei erster Möglichkeit bearbeitet; keine historische Ausführung erfinden. Misslingt die Glattstellung, bleibt reales Wochenendrisiko bestehen.
Eine Einstiegsanfrage bedeutet nicht, eine offene Position nach einem fehlgeschlagenen Schluss aufzugeben. Unklare Ergebnisse abgleichen und kontrolliert weiter schließen, bis Flat-Status bestätigt ist. Neue Einstiege bleiben bei ungeklärter Exposition gesperrt. Neue Woche oder Neustart löschen weder die alte Position noch ihr Alter und erzeugen keine neue verbrauchte Gelegenheit.
13. SELL mit den ausführbaren Kursseiten spiegeln
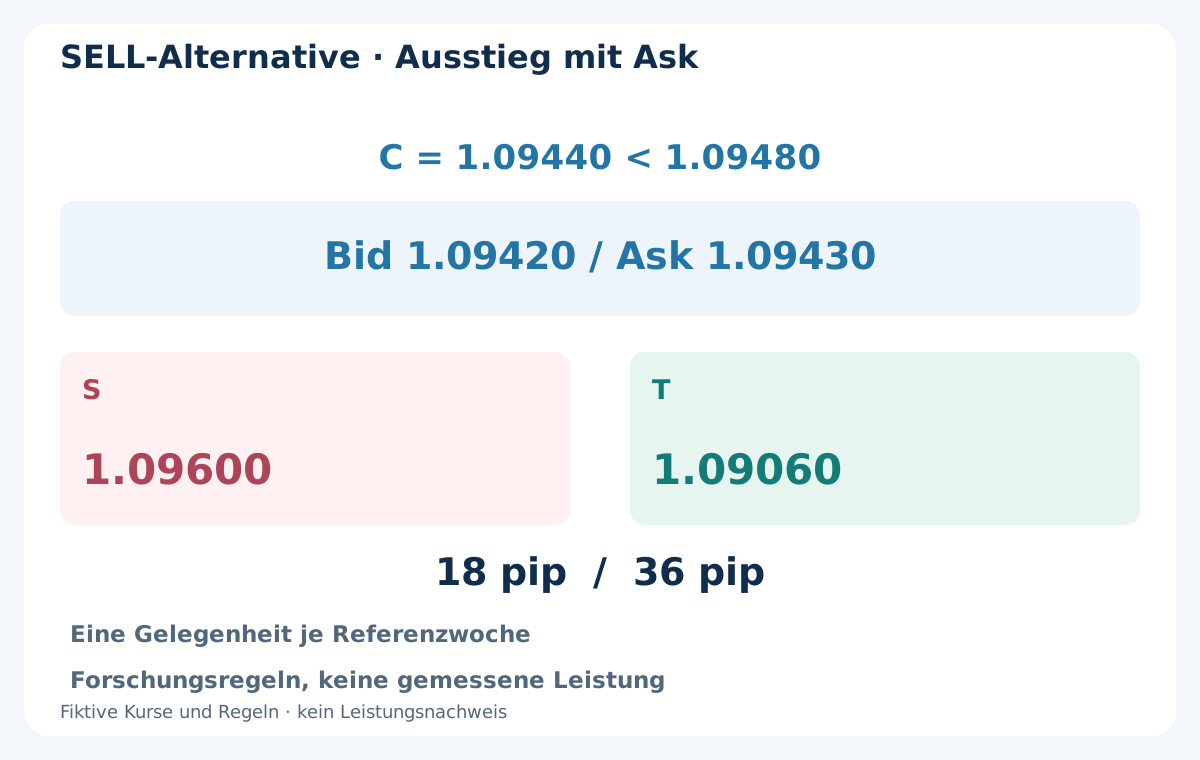
In einem separaten Alternativszenario sei der erste qualifizierende Bid-D1-Schluss C = 1.09440 unter 1.09480. Der erste spätere Kurs Bid 1.09420 und Ask 1.09430 hat 1.0 Pip Spread und 2.0 Pips absoluten Einstiegsabstand. SELL eröffnet bei Bid 1.09420. Fixieren Sie S = L + 10 Pips = 1.09600 und T = 1.09420 − 2 × 18 Pips = 1.09060.
Dieselben Kosten-, Größen-, Einmaligkeits- und Zeitregeln gelten. SELL-Ausgänge nutzen Ask; wechseln Sie Stop-/Zielprüfung nicht still auf Bid-Kerzen. Preisrisiko 18 Pips und Zielabstand 36 spiegeln BUY, aber Ausführung, Finanzierung und Nettoergebnis brauchen eigene Belege. Es ist eine alternative Richtung, keine Erlaubnis für beide Positionen oder die Absicherung eines gescheiterten BUY.
14. Die ganze Sequenz einschließlich abgelehnter Wochen testen
Referenzwochen nach festem Kalender rekonstruieren und historische Versätze, Lücken, Feiertagsausschlüsse und ursprüngliche Bid/Ask-Belege erhalten. Ersten beobachtbaren D1 und einzigen Folgekurs samt Verfall und Ablehnung nachbilden. Ein Simulator abgeschlossener Kerzen darf nicht bei C ausführen, nur weil C die Entscheidung auslöst. Finanzierung und Provision über den ganzen Halt müssen real oder ausdrücklich angenommen sein.
Berührt ein Balken Stop und Ziel, zeigt OHLC die Reihenfolge nicht. Nutzen Sie genügend Kursdaten oder eine offengelegte konservative Regel für ungeklärte Pfade; wählen Sie nie still die profitable Folge. Fehlgeschlagene Anfragen und fällige Ausstiege aufbewahren. Der Ausbruchsleitfaden mit Strategie ergänzt die Mechanik, ohne diese feste Wochenreferenz zu ändern.
15. Einen festen Kandidaten chronologisch validieren
Entwicklungsdaten, unberührte spätere Tests und Vorwärtsbeobachtung zeitlich trennen. Jede geprüfte Parametervariante speichern, nicht nur den Sieger. Anzahl der Trades, abgelehnte Wochen, Equity-Drawdown, Gegenbewegung, Expositionsdauer, Finanzierungssensitivität und gescheiterte Ausstiege prüfen. Eine kleine Stichprobe oder ein positiver Bruttogewinn beweisen keine Kostendeckung und keine Beherrschung operativer Risiken.
Höhere Spreads, späte Kurse, veränderte Finanzierung, Zeitumstellungen und Neustarts stressen, ohne alte Signale umzuschreiben. Demo prüft Abläufe, belegt aber keine identische Liveausführung. Das Protokoll zur Vorwärtsvalidierung liefert den Evidenzrahmen. Rendite, Trefferquote und Drawdownstatistiken werden für dieses Forschungsmodell nicht erfunden.
16. Eine reproduzierbare Wochenprüfung verwenden
Vor einer Gelegenheit vollständige Referenz und 40–250-Pip-Breite, feste H/L, zulässigen D1, strengen Pufferbruch, Ausdehnungslimit, ersten späteren Kurs, Frist und alle Kosten-/Kontogrenzen prüfen. Volumen, S und T fixieren, Wochen-/Ereigniskennung behalten und tatsächliche Ausführung bestätigen. Während des Haltens gebuchte Finanzierung und frühesten Ausstieg getrennt vom Signalchart verfolgen.
Danach reales Ergebnis sowie jedes abgelehnte oder gescheiterte Ereignis abgleichen. Eine andere Uhrzeitregel, Schwelle oder Haltedauer ist eine neue Version mit neuer Validierung. Ziel ist ein prüfbarer Ablauf, keine Behauptung sicherer oder profitabler langsamer Ausbrüche. Die Beispiele belegen nicht, dass ein kommerzieller EA dieser Website das Modell umsetzt oder das gezeigte Ergebnis erzielen würde.
Häufige Fragen
Was ist die Wochenreferenz dieser Strategie?
Eine geprüfte abgeschlossene Kalender-Handelswoche, deren Hoch und Tief in der Folgewoche fest bleiben. Native W1-Daten dienen nur bei passenden Kalendergrenzen. Die Referenz ist kein fortlaufend rollender Kanal.
Löst ein untertägiger Bruch des Wochenhochs BUY aus?
Nein. Verlangt werden der erste zulässige abgeschlossene Bid-D1-Schluss streng oberhalb H + 2.0 Pips, ein späterer Kurs und alle Qualitätsgrenzen. Ein Docht außerhalb bei Schluss 1.10490 genügt nicht.
Zählt ein Schluss genau an der gepufferten Grenze?
Nein. Gleichheit bei 1.10520 für BUY oder 1.09480 für SELL erfüllt die strenge Bedingung nicht. Ein erster echter Ausbruch über dem Ausdehnungslimit von 20.0 Pips verbraucht die Gelegenheit ohne späteren Ersatz.
Darf das Modell nach Ablehnung auf bessere Kurse warten?
Nein. Es prüft genau einen Folgekurs vor der festen Frist. Verspätung, hoher Spread oder großer Abstand verbrauchen die Wochenchance. Neustart oder fehlgeschlagene Einstiegsanfrage schaffen keine weitere.
Warum beträgt das Beispielvolumen 0.11 Lot?
USD 25 geteilt durch USD 216 Planverlust je Lot ergeben etwa 0.11574 Lot. Abrunden auf den Schritt 0.01 ergibt 0.11 Lot und USD 23.76 Planverlust. Diese Reserve begrenzt Lücken- oder Ausstiegsverluste nicht garantiert.
Beseitigt der Freitagsausstieg Wochenendexposition?
Er definiert einen frühen Schließversuch, keine garantierte Glattstellung. Fehlen Kurse oder Ausführung, reale Position und fälligen Schlussstatus erhalten, Konto abgleichen und Neueinstiege sperren. Keine fiktive Freitagsausführung buchen.
Quellen und Lernhinweise
MetaQuotes beschreibt aktuelle Balken, asynchronen Historienzugriff und Kurs-/Stop-Anforderungen für Marktaufträge. OrderProfit und OrderClose wurden für Abrechnung und Ausstiege geprüft. Kalender, Schwellen, Kostengrenzen und Ablauf sind eine eigene pädagogische Forschungsspezifikation, kein dokumentiertes Brokerprodukt und kein Rentabilitätsnachweis. Daten, Kurse, Sätze und Ergebnisse sind fiktiv. Es werden weder Backtest noch Umsetzung durch einen kommerziellen EA behauptet.
Pädagogisches Forschungsmodell. Kurse, Kalender, Einstellungen und Ergebnisse sind fiktiv. Forexhandel birgt Risiken. Weder Backtest noch garantierte Ausführung, Höchstverlust oder künftige Leistung sind belegt.