

Una ruptura semanal necesita más que superar el máximo anterior. Este modelo de investigación fija un rango semanal completo, espera un cierre diario posterior y evalúa una sola cotización siguiente. Las reglas conectan la señal con precios ejecutables, volumen, financiación y un final explícito de la tenencia.
1. Define el modelo semanal antes de llamarlo ruptura
Este modelo usa un único símbolo EUR/USD configurado y una semana de negociación completa como referencia fija. No es un canal móvil actualizado con cada barra. La estrategia de canal Donchian tiene otra referencia y otro proceso de decisión. Aquí el cierre diario crea una oportunidad; un simple toque intradía no crea una orden.
Todos los números son supuestos docentes fijados, no parámetros optimizados ni recomendaciones para operar. No se ha establecido rentabilidad histórica. La guía de swing trading H4/D1 aporta el contexto de riesgo durante la tenencia. El artículo especifica un candidato que una prueba realista puede descartar.
2. Fija instrumento, calendario y límites
Supón contrato estándar de EUR 100000, cuenta USD, punto y tick 0.00001, y 1 pip = 0.0001: USD 10 por pip y lote. El calendario del ejemplo tiene límites diarios a 21:00 UTC durante estas semanas de verano. Es una convención explícita de datos, no un ajuste universal de MT4. Para otra fecha o fuente, convierte antes los desfases históricos del servidor.
La tabla fija los demás parámetros. La referencia normal exige cinco sesiones diarias regulares, incluidas sus pausas habituales, con datos verificados; se rechaza una semana acortada por festivos o no verificada. Los cierres elegibles son de lunes a jueves, antes del corte del viernes. Define las sesiones con el protocolo de velas diarias, no eligiendo cinco filas convenientes.
| Grupo | Supuesto fijo | Interpretación |
|---|---|---|
| Instrumento y precios | EUR/USD · Bid · USD | Símbolo exacto y lado declarado |
| Semana de referencia | 5 D1 · 40–250 pip | Sesiones regulares verificadas; extremos del ancho incluidos |
| Calidad del cierre | 2.0 pip · 20.0 pip | Ruptura estricta; extensión máxima |
| Tiempo de entrada | 60 s · 2 s | Vencimiento desde el límite; edad máxima de precio |
| Filtros de cotización y beneficio | 1.5 pip · 3.0 pip · 1.4 | Máximo spread, máxima desviación, mínima relación neta prevista |
| Protección | 10 pip · 2.0R | Stop dentro del borde; objetivo desde primera cotización |
| Presupuesto y paso | 0.5% · 0.01 lot | Presupuesto del patrimonio; redondear abajo |
| Costes previstos | 0.6 + 1.0 + 2.0 pip | Comisión, ejecuciones adversas conjuntas y financiación |
| Límites de tenencia | 3 D1 · 20:45 UTC | Límites posteriores o corte del viernes, el primero |
3. Completa la referencia semanal y no la modifiques
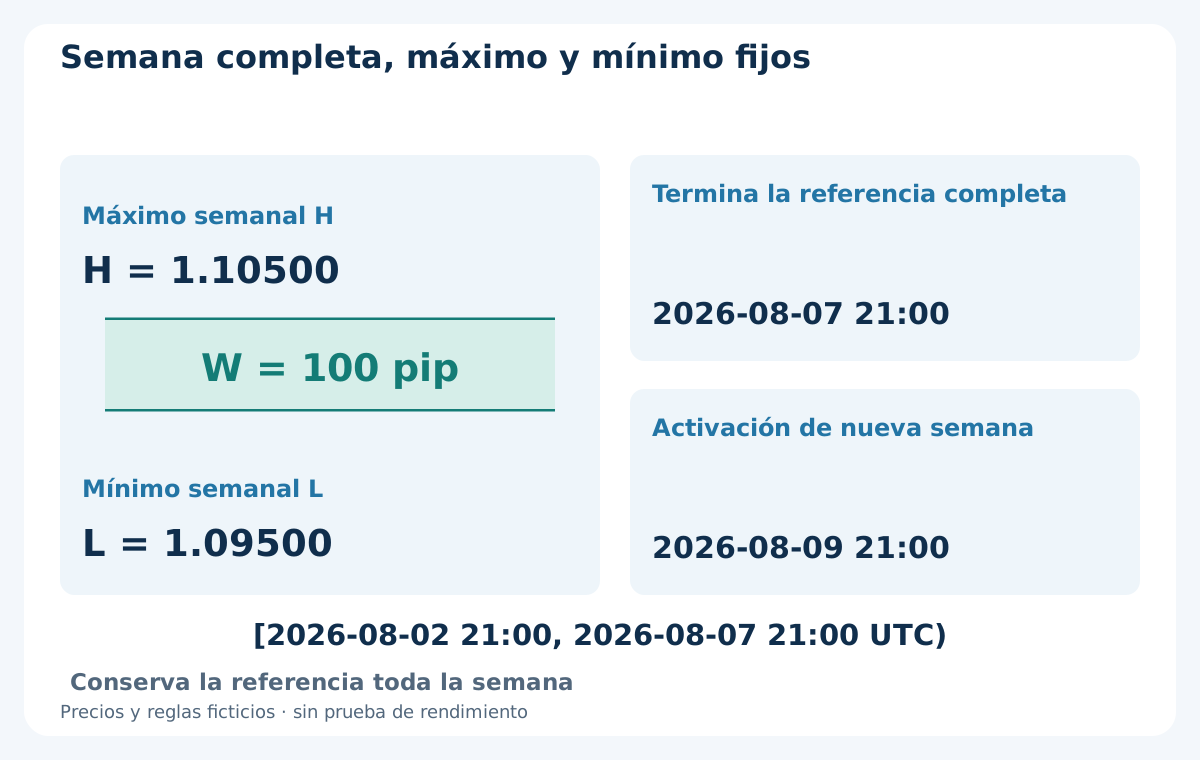
En estos datos ficticios, la referencia es [2026-08-02 21:00, 2026-08-07 21:00 UTC), cinco sesiones diarias. El resumen verificado tiene máximo H = 1.10500 y mínimo L = 1.09500; ancho W = 100 pips, dentro del filtro inclusivo de 40–250 pips. Son valores resumidos inventados, no un archivo histórico suministrado. Incluye el inicio y excluye el final.
Activa la referencia solo tras abrir la semana siguiente a 2026-08-09 21:00 UTC y verificar los datos anteriores. H y L quedan fijos durante la semana; nuevos máximos no los desplazan. W1 significa aquí esta referencia semanal definida. Usa W1 nativo solo si coinciden límites y datos constituyentes; en caso contrario, agrega las sesiones especificadas. Los datos desconocidos inhabilitan la semana, sin tomar barras posteriores prestadas.
4. Exige el primer cierre diario elegible fuera del margen
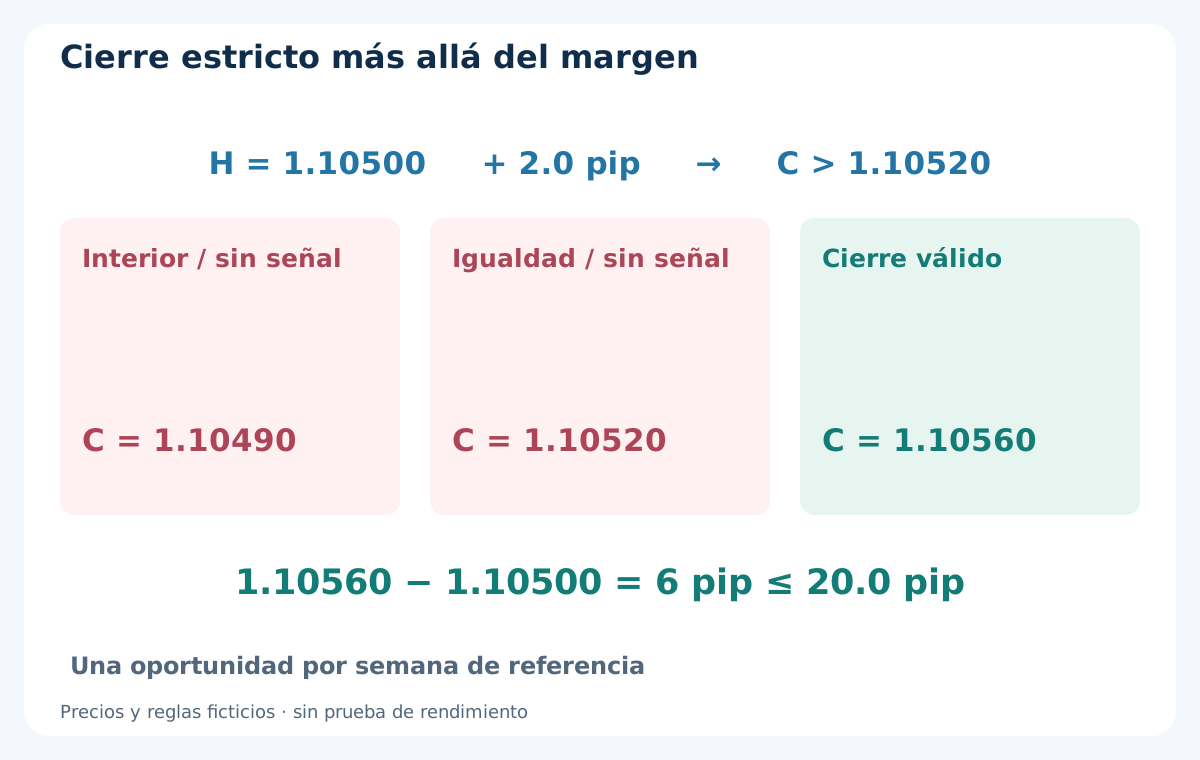
C es un cierre Bid D1 completo. El primer cierre elegible con C > H + 2.0 pips crea oportunidad BUY; C < L − 2.0 pips crea SELL. Los umbrales son 1.10520 y 1.09480. La igualdad no cumple. Una vela cuyo máximo intradía sale del rango pero cierra en 1.10490 no activa este modelo, cualquiera que sea su mecha o color.
En BUY, el lunes 2026-08-10 cierra en 1.10560: extensión de 6 pips sobre H, mayor que el margen y dentro del máximo de 20.0 pips. Un primer cierre de ruptura que exceda 20.0 pips respecto al borde consume la oportunidad semanal y se omite; no esperes otro cierre más atractivo. Registra activación y rechazo por calidad antes de seleccionar una cotización.
5. Espera a que la señal completa sea observable
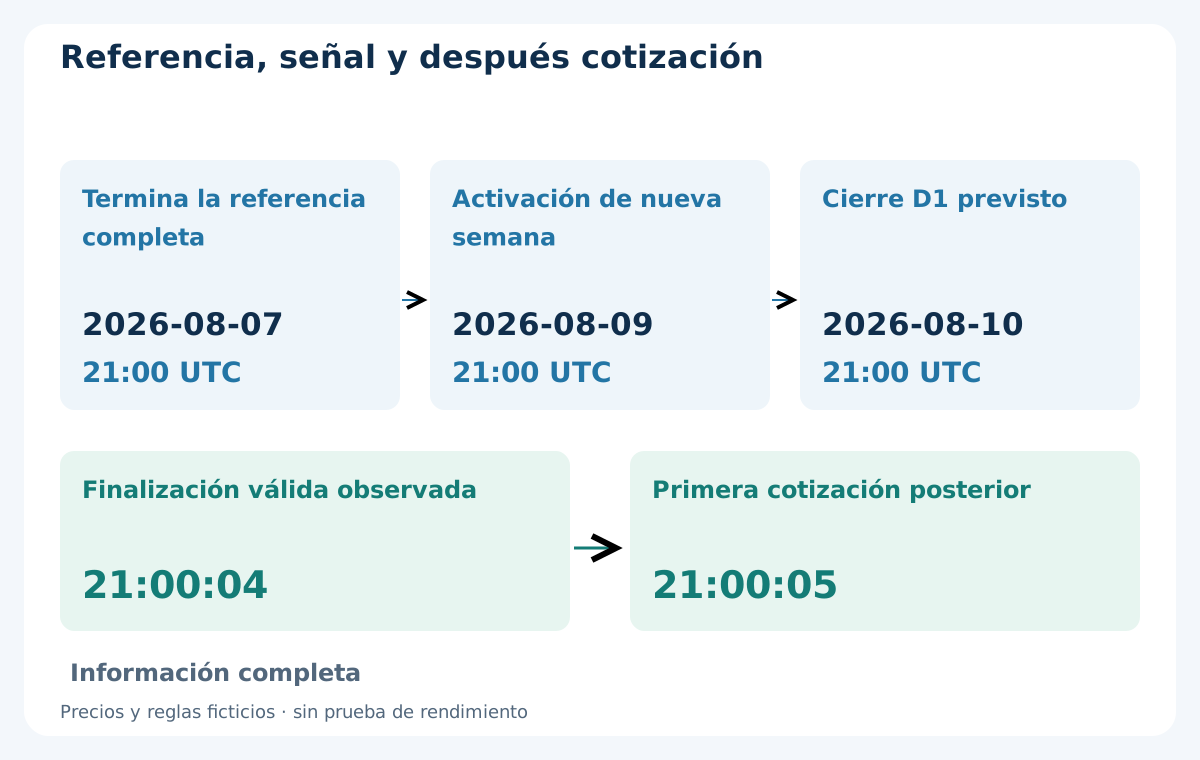
El límite D1 es 2026-08-10 21:00 UTC. Supón que el historial completo y válido se observa por primera vez a 21:00:04. Se considera entonces la primera cotización posterior del símbolo, a 21:00:05. El cierre diario es información histórica, no un precio de ejecución disponible después de analizarlo. El índice 0 de MT4 está en formación; verifica intervalo real e historial de la barra anterior.
El vencimiento sigue en 21:01:00, sesenta segundos desde el límite previsto, no desde la observación o el reinicio. El historial debe validarse antes. Si algún D1 elegible intermedio no pudo evaluarse a tiempo, inhabilita la semana: una descarga posterior no debe sustituir silenciosamente el primer evento desconocido. Guarda por separado identidad semanal, intervalo de señal y hora de observación.
6. Evalúa una cotización posterior con todos los filtros
Para la primera cotización a 21:00:05, supone Bid 1.10570 y Ask 1.10580. BUY usa Ask: spread 1.0 pip y desviación ejecutable frente a C de 2.0 pips. Exige spread ≤ 1.5 pips, desviación absoluta ≤ 3.0 pips, antigüedad entre 0 y 2 segundos respecto a un reloj verificado, y hora estrictamente anterior a 21:01:00. Todos los filtros se aplican conjuntamente.
Una cotización a 21:01:00 o 21:01:01 llega tarde. También fallan las alternativas separadas de spread 1.6 pips o desviación 3.1 pips. La primera cotización consume la oportunidad aunque falle; no busques otras mejores. El vencimiento de decisión es una regla local, no el argumento de expiración de pendientes de OrderSend. Registra ambos precios y el motivo del rechazo.
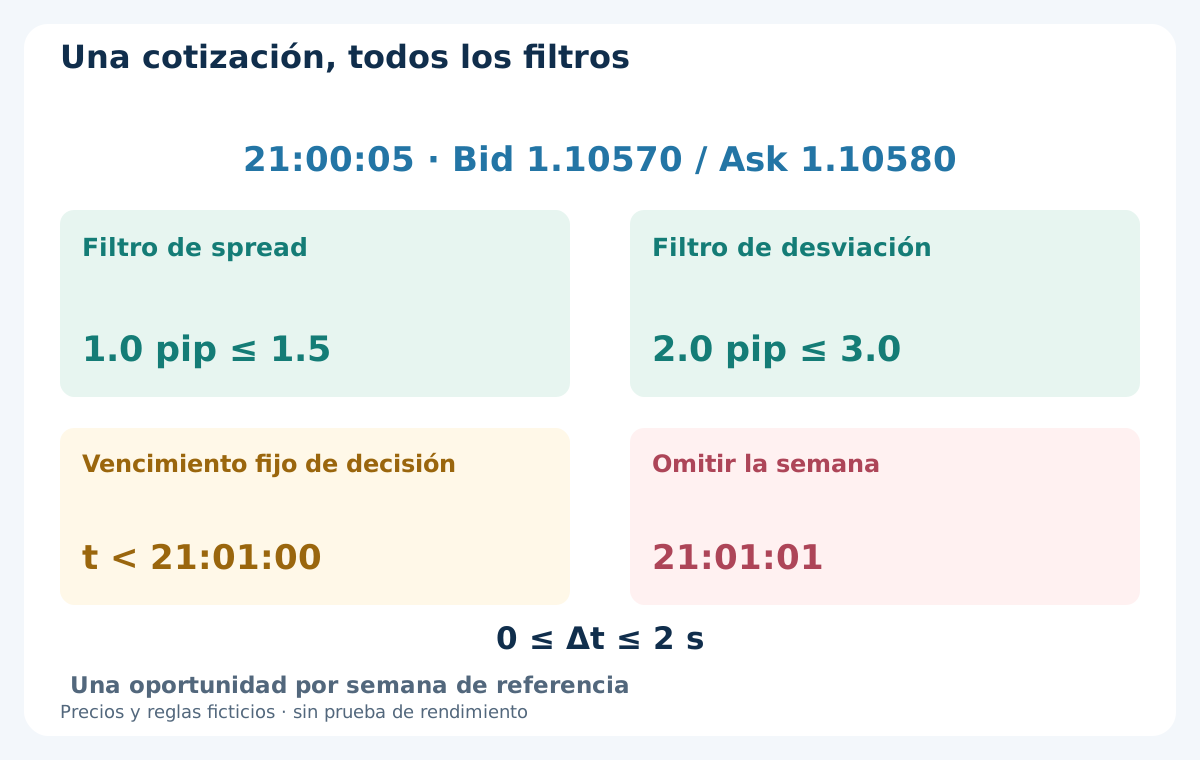
| Observación o alternativa | Valor | Filtro / tratamiento |
|---|---|---|
| Cierre de señal | C = 1.10560 | Sobre 1.10520; extensión 6 pips dentro de 20.0 |
| Finalización observada | 21:00:04 | Historial completo necesario verificado |
| Primera cotización posterior | 21:00:05 | Antes de 21:01:00; antigüedad máxima 2 segundos |
| Bid / Ask | 1.10570 / 1.10580 | BUY usa Ask |
| Spread | 1.0 pip | Como máximo 1.5 pips |
| Desviación absoluta | 2.0 pip | Como máximo 3.0 pips |
| Alternativa tardía separada | 21:01:01 | Omitir semana; sin sustitución posterior |
| Alternativa de spread alto | 1.6 pip | Falla el filtro de spread |
| Alternativa de desviación excesiva | 3.1 pip | Falla el filtro de desviación |
7. Consume una vez la oportunidad y verifica la orden
Permite una oportunidad de entrada por semana de referencia y como máximo una posición del modelo en el símbolo. Marca el primer evento como consumido antes de solicitar nada, tanto si pasa como si se rechaza o encuentra una cuenta ocupada. Comprueba mínimo de volumen, paso, redondeo al tick, margen, permisos y distancias de stops. Si otras posiciones dejan el presupuesto de riesgo insuficiente o incierto, omite.
Conserva identidad del evento y estado de orden tras reinicios. Envía como máximo una solicitud de entrada de mercado; un rechazo no autoriza otra esa semana. Una respuesta incierta exige conciliar la cuenta, nunca reenviar a ciegas. MODE_STOPLEVEL igual a cero no garantiza que cualquier distancia sea válida. No añadas promedios, cobertura opuesta, segunda entrada ni mayor volumen después de fallar.
8. Dimensiona con la pérdida planificada completa
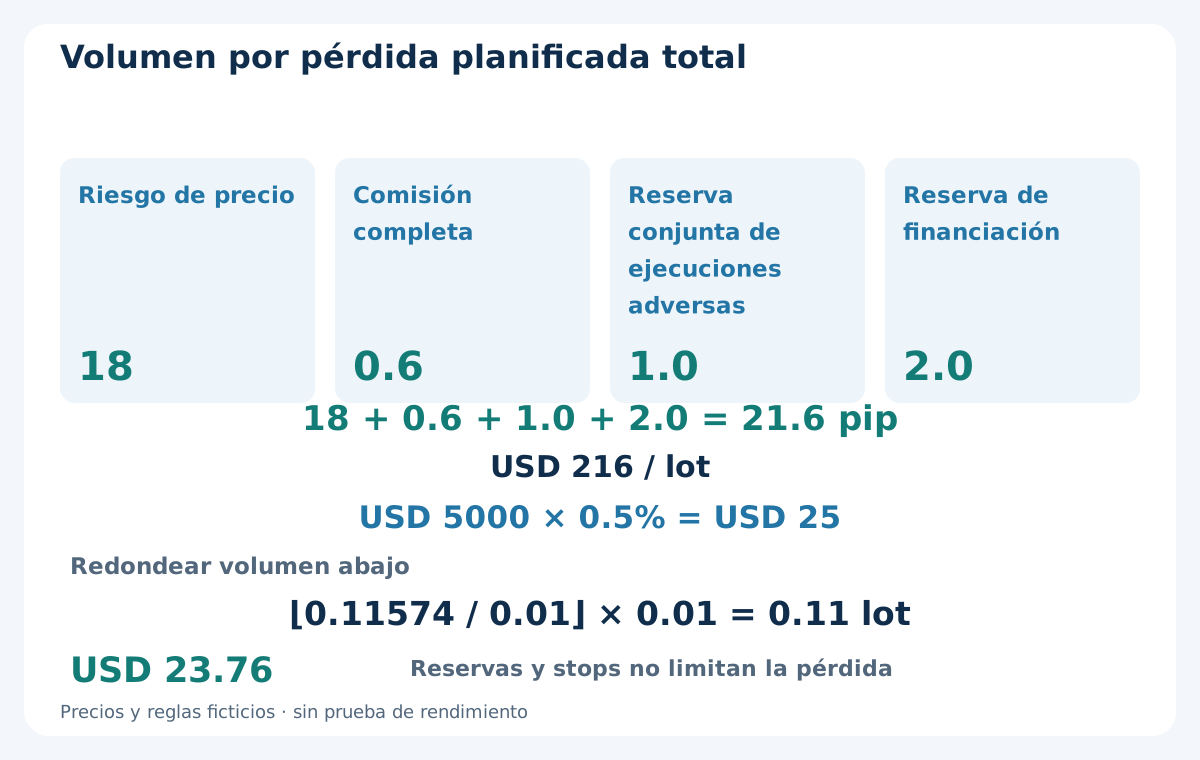
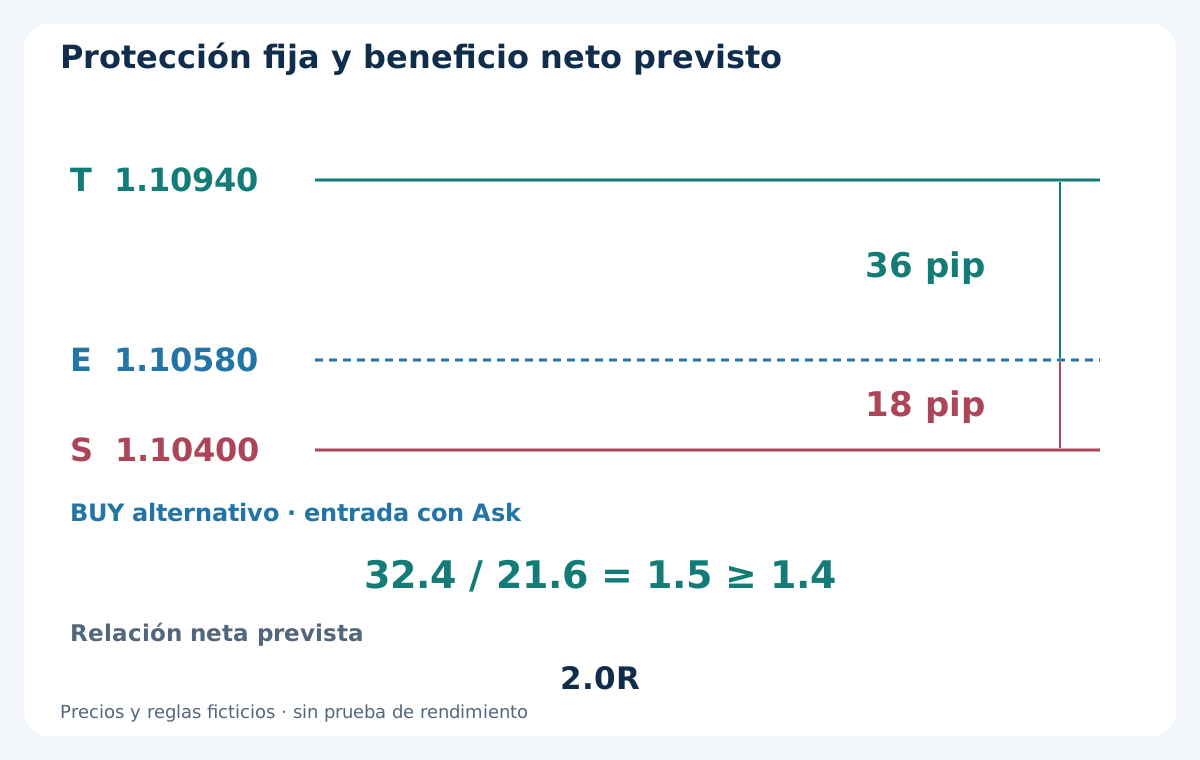
En la primera cotización BUY, fija referencia de entrada E = 1.10580 y stop S = H − 10 pips = 1.10400, dentro del borde roto y no en el extremo semanal opuesto. Riesgo de precio: 18 pips. Añade comisión completa 0.6 pip, reserva conjunta de ejecuciones adversas de entrada/salida 1.0 pip y financiación 2.0 pips: 18 + 0.6 + 1.0 + 2.0 = 21.6 pips, USD 216 por lote.
Con patrimonio USD 5000 y presupuesto 0.5%, el riesgo planificado disponible es USD 25. Volumen bruto: 25 / 216 ≈ 0.11574 lote. Con mínimo y paso 0.01, redondea abajo a 0.11 lote: USD 23.76 de pérdida planificada. Omite si mínimo o margen impiden el plan. La guía de tamaño de posición aclara unidades. Gaps, financiación cambiante y salidas fallidas pueden superar la reserva; no es un límite garantizado.
9. Fija el objetivo y separa R de precio del beneficio neto
Con distancia de 18 pips desde la cotización, establece T = E + 2 × 18 pips = 1.10940 antes de solicitar. Mantén S y T: sin trailing, paso a equilibrio, cierre parcial ni nuevo anclaje semanal. Objetivo bruto: 36 pips. Tras deducir las mismas reservas de 0.6 + 1.0 + 2.0 pips, beneficio previsto 32.4 pips y relación 32.4 / 21.6 = 1.5, superior al mínimo fijo 1.4.
El objetivo es 2.0R de precio, no una promesa de 2.0R neto. La entrada real puede diferir de E; verifica ejecución, protección y filtros de costes/riesgo recalculados. Una ejecución que los incumpla o sin protección verificada pasa al estado de cierre de emergencia: no la borres ni redibujes S/T para hacerla válida. La guía de distancia de stop y riesgo ofrece una alternativa de volatilidad, no una regla ATR oculta aquí.
10. Concilia un BUY ficticio sin duplicar gastos
Supón entrada real Ask 1.10580 de 0.11 lote y salida Bid 1.10940 el 2026-08-12 a 10:00 UTC, antes del límite temporal. Los 36 pips producen USD 39.60. Con comisión completa real −USD 0.66 y swap total contabilizado −USD 0.44, el resultado es 39.60 − 0.66 − 0.44 = USD 38.50. Son ejecuciones y gastos ficticios, no rendimiento medido.
El spread ya está en los precios Ask a Bid. La reserva de deslizamiento no usada y la parte no usada de financiación no son cargos adicionales. OrderProfit excluye swap y comisión; concilia sus componentes con signo una sola vez. La guía de swap y rollover explica por qué el calendario financiero real, no solo el número D1, determina los cargos.
| Partida contabilizada | USD | Tratamiento |
|---|---|---|
| Ganancia real entre ejecuciones | +39.60 | 36 pips a 0.11 lote |
| Comisión completa | −0.66 | Coste real con signo |
| Swap contabilizado | −0.44 | Financiación acumulada real, una vez |
| Resultado neto realizado | +38.50 | 39.60 − 0.66 − 0.44 |
| Reservas previstas no usadas | 0.00 | Sin cargo contabilizado adicional |
11. Sal al primer evento de precio o tiempo aplicable
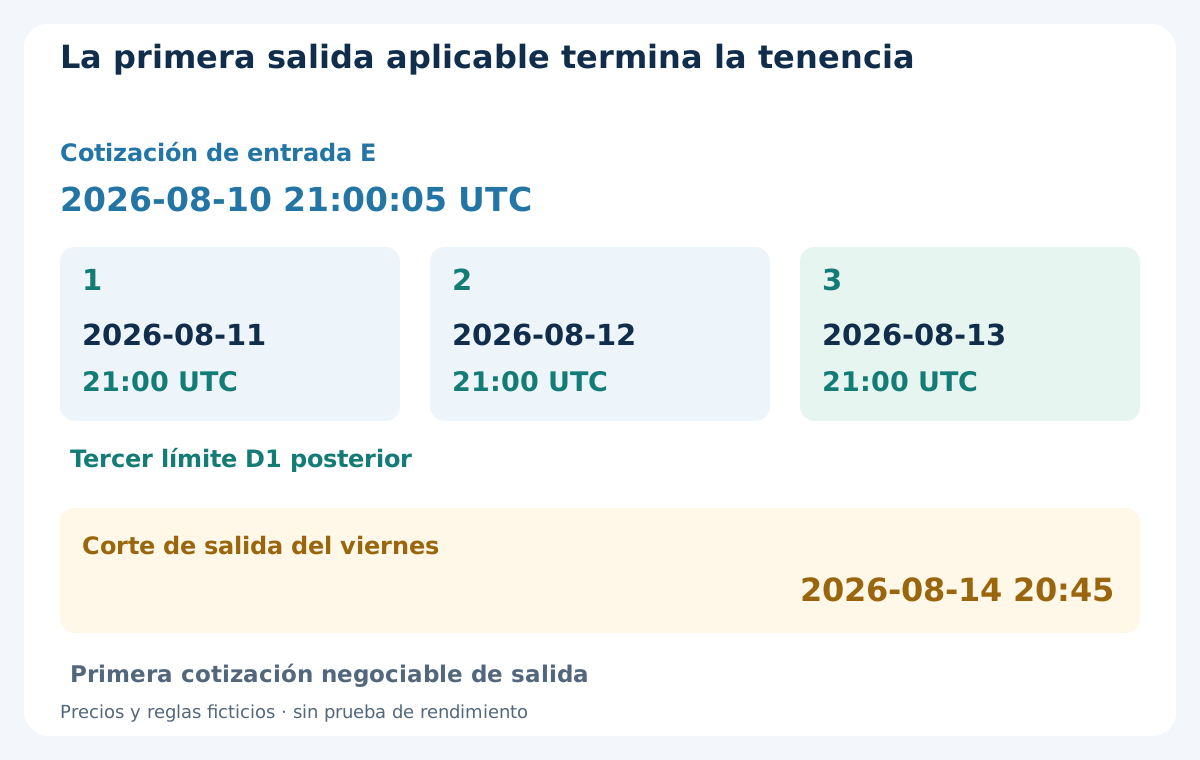
Si sigue abierta, cierra ante el primero de stop, objetivo, tercer límite D1 posterior a la entrada real o corte del viernes. Para la entrada del lunes 21:00:05, los límites son martes 2026-08-11 21:00, miércoles 2026-08-12 21:00 y jueves 2026-08-13 21:00 UTC. El tercero activa una solicitud en la primera cotización negociable desde ese momento, no garantiza ejecución a 21:00.
El corte del viernes es 2026-08-14 20:45 UTC, quince minutos antes del cierre semanal supuesto. Si se anuncia cierre anterior, usa ese cierre menos 15 minutos; con calendario desconocido no habilites entradas. No se entra en el corte ni después. El primer evento aplicable cierra toda la posición; las salidas programadas posteriores no generan otra operación.
12. Trata protección y salidas fallidas como exposición real
Un stop puede ejecutarse más allá de su nivel en un gap. El cierre temporal o del viernes necesita proceso operativo, cotización negociable y evento de cuenta confirmado. Si no llega precio al vencimiento, conserva el estado de cierre pendiente y actúa a la primera ocasión disponible; no inventes una salida histórica. No conseguir cerrar deja riesgo real durante el fin de semana.
La regla de una solicitud de entrada no implica abandonar una posición después de un cierre fallido. Concilia resultados inciertos y continúa la gestión controlada hasta verificar cuenta sin posición. Bloquea nuevas entradas mientras exposición o estado sean inciertos. Nueva semana o reinicio no borran la posición anterior, reinician su edad ni regeneran la oportunidad consumida.
13. Refleja SELL usando los lados ejecutables
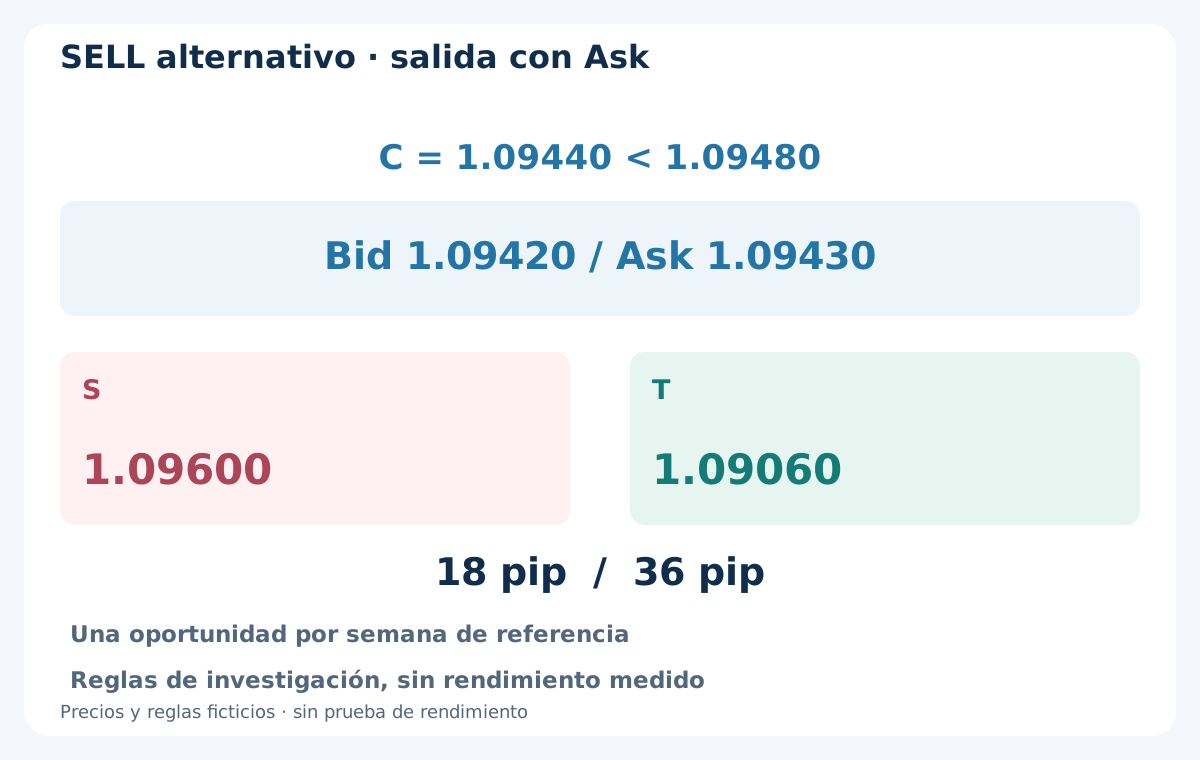
En otro escenario alternativo, el primer cierre Bid D1 válido es C = 1.09440, inferior a 1.09480. La primera cotización posterior Bid 1.09420 y Ask 1.09430 tiene spread 1.0 pip y desviación absoluta 2.0 pips. SELL entra con Bid 1.09420. Fija S = L + 10 pips = 1.09600 y T = 1.09420 − 2 × 18 pips = 1.09060.
Se aplican los mismos costes, tamaño, oportunidad única y tiempos. SELL sale con Ask: no cambies silenciosamente el control de stop/objetivo a velas Bid. Riesgo de 18 pips y distancia objetivo 36 reflejan BUY, pero ejecución, financiación y neto requieren registro propio. Es una dirección alternativa, no permiso para mantener ambas ni cubrir un BUY fallido.
14. Prueba toda la secuencia, incluidas semanas rechazadas
Reconstruye semanas con el calendario fijado y conserva desfases históricos, gaps, exclusiones festivas y pruebas Bid/Ask originales. Reproduce el primer D1 observable y la única cotización posterior, incluidos vencimientos y rechazos. Un simulador de velas completas no debe ejecutar en C solo porque C creó la señal. Incluye financiación real o explícitamente supuesta y comisiones durante toda la tenencia.
Si una barra toca stop y objetivo, OHLC no revela el orden. Usa datos suficientes o declara una regla conservadora para rutas no resueltas; nunca elijas silenciosamente el orden rentable. Conserva solicitudes fallidas y estados de cierre pendiente. La guía y estrategia de rupturas amplía la mecánica sin cambiar esta referencia semanal fija.
15. Valida el candidato fijo en orden cronológico
Separa desarrollo, prueba posterior intacta y observación futura en el tiempo. Registra todos los conjuntos de parámetros probados, no solo el ganador. Examina operaciones, semanas rechazadas, drawdown del patrimonio, movimiento adverso, duración, sensibilidad financiera y salidas fallidas. Muestra escasa o beneficio bruto positivo no prueban cobertura de costes y riesgo operativo.
Estresa spread alto, cotizaciones tardías, financiación cambiante, cambios horarios y reinicios sin reescribir señales pasadas. Demo comprueba procesos pero no demuestra ejecución live idéntica. El protocolo de validación futura ofrece el marco de evidencia. No se inventan rentabilidad, tasa de acierto ni estadísticas de drawdown.
16. Usa una lista semanal reproducible
Antes de una oportunidad, verifica referencia completa y ancho 40–250 pips, H/L fijos, intervalo D1 elegible, ruptura estricta, extensión, primera cotización posterior, vencimiento y filtros de costes/cuenta. Fija volumen, S y T; guarda identificador semanal y del evento y confirma la ejecución real. Durante la tenencia, controla financiación y salida más temprana aparte del gráfico de señal.
Después concilia resultado real y cada evento rechazado o fallido. Cambiar reloj, umbral o regla de tenencia crea una versión nueva que exige validación. El objetivo es un ciclo comprobable, no afirmar que las rupturas lentas son seguras o rentables. Los ejemplos no demuestran que un EA comercial de este sitio implemente el modelo ni consiga el resultado ilustrado.
Preguntas frecuentes
¿Cuál es la referencia semanal de esta estrategia?
Una semana de negociación completa y verificada cuyo máximo y mínimo quedan fijos la siguiente semana. Solo se usa W1 nativo si sus límites coinciden con el calendario declarado. No es un canal móvil continuo.
¿Una ruptura intradía del máximo semanal activa BUY?
No. Se exige el primer cierre Bid D1 elegible estrictamente sobre H + 2.0 pips, una cotización posterior y todos los filtros. Una mecha exterior con cierre 1.10490 no cumple en el ejemplo.
¿Cuenta cerrar exactamente en el límite con margen?
No. La igualdad en 1.10520 para BUY o 1.09480 para SELL no pasa. Una primera ruptura real que exceda el máximo de extensión 20.0 pips consume la oportunidad, sin sustitución posterior.
¿Puede esperar otra cotización mejor tras un rechazo?
No. Evalúa una sola cotización posterior antes del vencimiento fijo. Retraso, spread o desviación excesivos consumen la oportunidad semanal. Reinicio o solicitud fallida no generan otra.
¿Por qué el volumen del ejemplo es 0.11 lote?
USD 25 divididos por USD 216 de pérdida planificada por lote dan aproximadamente 0.11574. Redondear abajo al paso 0.01 produce 0.11 y USD 23.76 de pérdida planificada. Esa reserva no limita pérdidas por gaps o fallos.
¿La salida del viernes elimina el riesgo del fin de semana?
Define un intento de salida anticipada, no un cierre garantizado. Sin precios o ejecución disponibles, conserva posición y estado de cierre pendiente, concilia la cuenta y bloquea entradas hasta resolverlo. No registres una ejecución ficticia el viernes.
Fuentes y notas educativas
MetaQuotes documenta la barra actual, la carga asíncrona del historial y los requisitos de precio y stops de órdenes de mercado. También se consultaron OrderProfit y OrderClose para contabilidad y salidas. Calendario, umbrales, filtros y ciclo de vida son una especificación educativa original, no un producto documentado del bróker ni una prueba de rentabilidad. Fechas, precios, tasas y resultados son ficticios. No se presenta backtest ni implementación en un EA comercial.
Modelo educativo de investigación. Precios, calendarios, ajustes y resultados ficticios. Forex implica riesgo. No se establecen backtest, ejecución garantizada, pérdida máxima ni rendimiento futuro.