

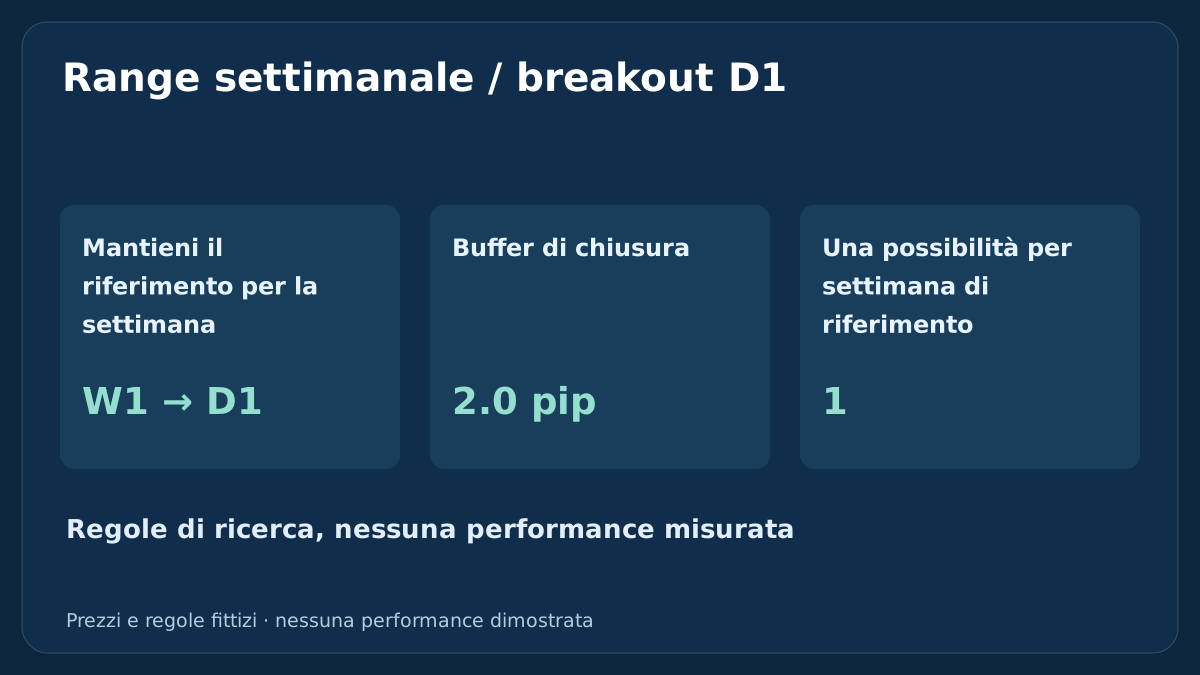
Un breakout settimanale richiede più del superamento del massimo precedente. Questo modello di ricerca fissa un range settimanale completo, attende una chiusura giornaliera successiva e valuta una sola quotazione seguente. Le regole collegano segnale, lati di prezzo eseguibili, volume, finanziamento e fine esplicita del mantenimento.
1. Definisci il modello settimanale prima del breakout
Il modello usa un simbolo EUR/USD configurato e una settimana di negoziazione completa come riferimento fisso. Non è un canale mobile aggiornato dopo ogni barra. La strategia del canale Donchian ha riferimento e processo diversi. Qui una chiusura giornaliera crea l’opportunità; un semplice tocco intraday non crea un ordine.
Ogni numero è un’ipotesi didattica fissata, non un parametro ottimizzato o consigliato per il live. Non è stata stabilita redditività storica. La guida allo swing trading H4/D1 offre il contesto del rischio di mantenimento. L’articolo specifica un candidato che test realistici possono scartare.
2. Fissa strumento, calendario e limiti
Supponi contratto standard EUR 100000, conto USD, punto e tick 0.00001, e 1 pip = 0.0001: USD 10 per pip per lotto. Il calendario illustrativo ha confini giornalieri alle 21:00 UTC per le settimane estive mostrate. È una convenzione esplicita dei dati, non un’impostazione MT4 universale. Per altre date o feed, mappa prima gli scarti storici del server.
La tabella fissa gli altri parametri. Il riferimento normale richiede cinque sessioni giornaliere regolari, comprese le pause ordinarie, con dati verificati; settimane ridotte dalle festività o non verificate vengono scartate. Le chiusure ammissibili sono da lunedì a giovedì prima della soglia del venerdì. Definisci le sessioni con il protocollo delle candele giornaliere, non con cinque righe convenienti.
| Gruppo | Ipotesi fissa | Interpretazione |
|---|---|---|
| Strumento e prezzi | EUR/USD · Bid · USD | Simbolo esatto e lato dichiarato |
| Settimana di riferimento | 5 D1 · 40–250 pip | Sessioni regolari verificate; limiti inclusi |
| Qualità della chiusura | 2.0 pip · 20.0 pip | Rottura stretta del buffer; estensione massima |
| Tempi d’ingresso | 60 s · 2 s | Scadenza dal confine; età massima prezzo |
| Filtri di quotazione e rendimento | 1.5 pip · 3.0 pip · 1.4 | Spread/scostamento massimi, rapporto netto minimo |
| Protezione | 10 pip · 2.0R | Stop dentro il bordo; target dalla prima quotazione |
| Budget e passo | 0.5% · 0.01 lot | Budget equity; arrotondare in basso |
| Costi previsti | 0.6 + 1.0 + 2.0 pip | Commissione, esecuzioni avverse congiunte, mantenimento |
| Limiti di mantenimento | 3 D1 · 20:45 UTC | Confini successivi o venerdì, il primo |
3. Completa il riferimento settimanale e non modificarlo
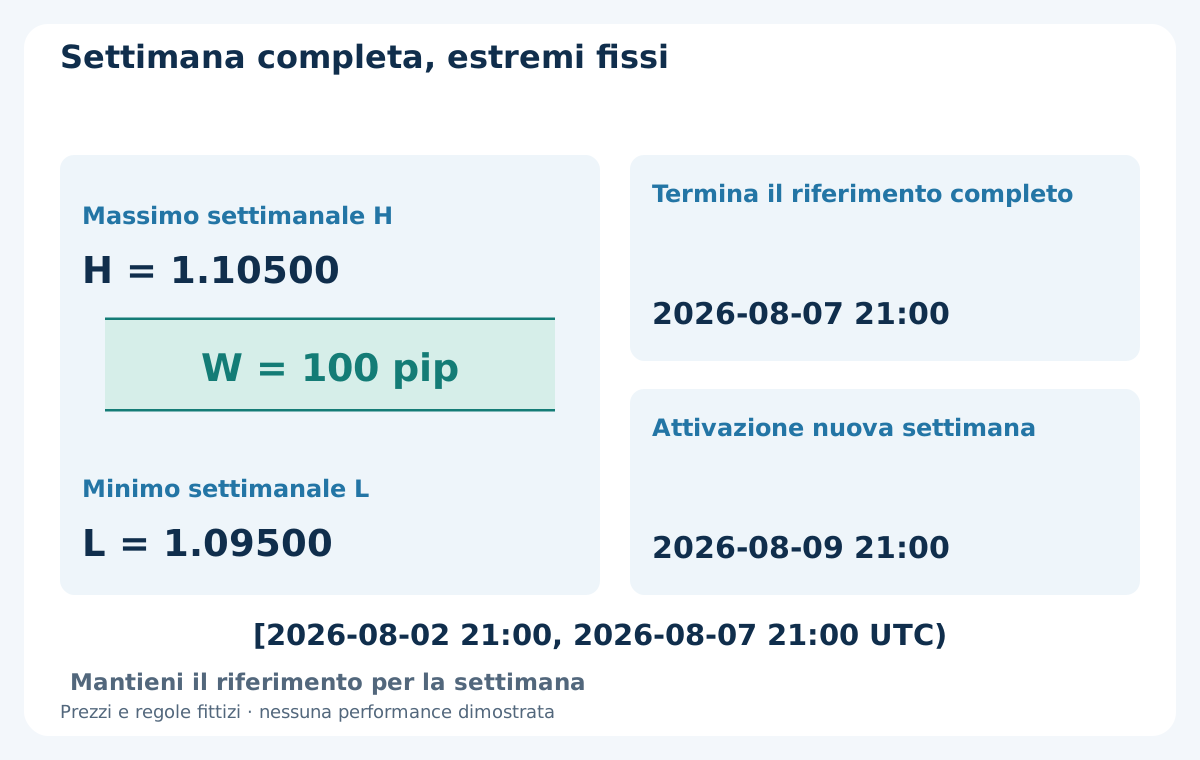
Nei dati fittizi il riferimento è [2026-08-02 21:00, 2026-08-07 21:00 UTC), cinque sessioni giornaliere. Il riepilogo verificato ha massimo H = 1.10500 e minimo L = 1.09500, quindi ampiezza W = 100 pip, entro il filtro inclusivo 40–250 pip. Sono dati riassuntivi inventati, non un archivio storico fornito. Includi l’inizio ed escludi la fine.
Attivalo solo dopo l’apertura seguente a 2026-08-09 21:00 UTC e la verifica dei dati precedenti. H e L restano fissi tutta la settimana; nuovi massimi non li spostano. W1 indica qui questa settimana completa definita. Usa una W1 nativa solo se confini e dati componenti coincidono; altrimenti aggrega le sessioni specificate. Dati sconosciuti disabilitano la settimana, senza prendere in prestito barre future.
4. Richiedi la prima chiusura ammissibile oltre il buffer
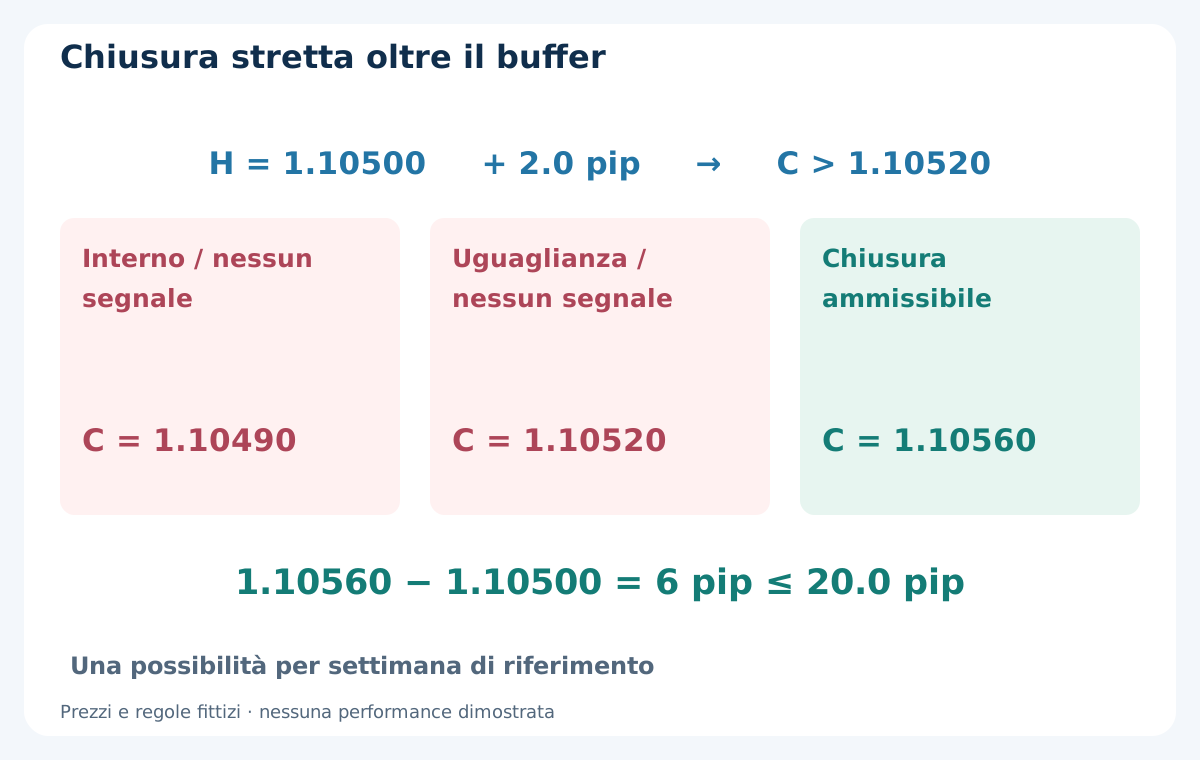
C è la chiusura Bid D1 completa. La prima chiusura ammissibile con C > H + 2.0 pip crea BUY; C < L − 2.0 pip crea SELL. Le soglie sono 1.10520 e 1.09480. L’uguaglianza non basta. Una candela con massimo intraday esterno e chiusura 1.10490 non attiva il modello, indipendentemente da ombra o colore.
Nel BUY, lunedì 2026-08-10 chiude a 1.10560: estensione di 6 pip oltre H, superiore al buffer e nel limite di 20.0 pip. Una prima chiusura di breakout oltre 20.0 pip dal bordo pertinente consuma l’opportunità settimanale e viene saltata. Non attendere una chiusura successiva più bella. Registra attivazione e rifiuto qualitativo prima di scegliere una quotazione.
5. Attendi che il segnale completo sia osservabile
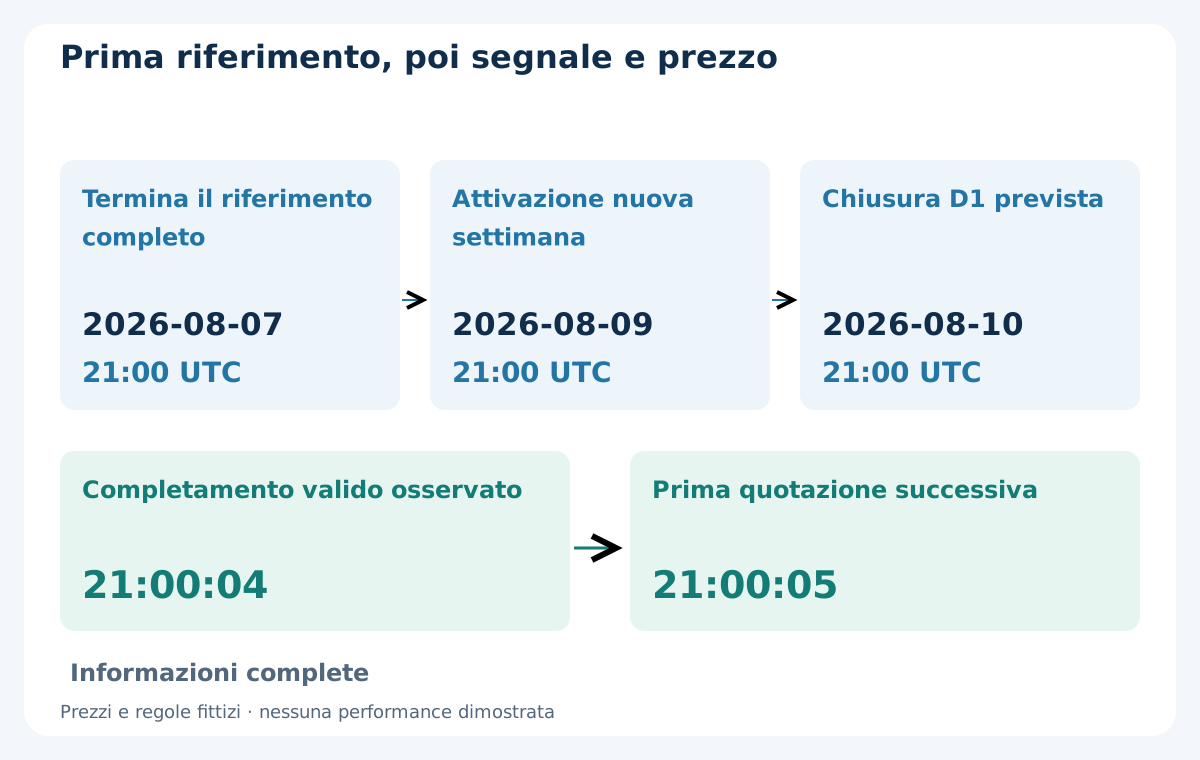
Il confine D1 è 2026-08-10 21:00 UTC. Supponi che lo storico completo valido diventi osservabile alle 21:00:04. Il modello considera poi la prima quotazione successiva del simbolo, alle 21:00:05. La chiusura è informazione storica, non un prezzo eseguibile dopo l’analisi. L’indice 0 MT4 si forma ancora: controlla intervallo effettivo della precedente e storico caricato.
La scadenza resta 21:01:00, sessanta secondi dal confine previsto, non dall’osservazione o riavvio. Lo storico richiesto deve essere valido prima. Se un D1 ammissibile intermedio non è stato valutabile in tempo, disabilita la settimana: un download tardivo non sostituisce silenziosamente il primo evento sconosciuto. Conserva separati identità della settimana, intervallo segnale e orario osservato.
6. Valuta una quotazione successiva con tutti i filtri
Alla prima quotazione 21:00:05, supponi Bid 1.10570 e Ask 1.10580. BUY usa Ask: spread 1.0 pip e distanza eseguibile da C 2.0 pip. Richiedi spread ≤ 1.5 pip, scostamento assoluto ≤ 3.0 pip, età tra 0 e 2 secondi rispetto a un orologio verificato e ora strettamente prima di 21:01:00. Tutte le condizioni valgono insieme.
Una quotazione a 21:01:00 o 21:01:01 è tardiva. Falliscono anche le alternative separate di spread 1.6 pip o scostamento 3.1 pip. La prima quotazione consuma l’opportunità anche se rifiutata; non cercarne una migliore. La scadenza della decisione è una regola locale, non l’argomento di scadenza dei pendenti di OrderSend. Registra entrambi i prezzi e il motivo del rifiuto.
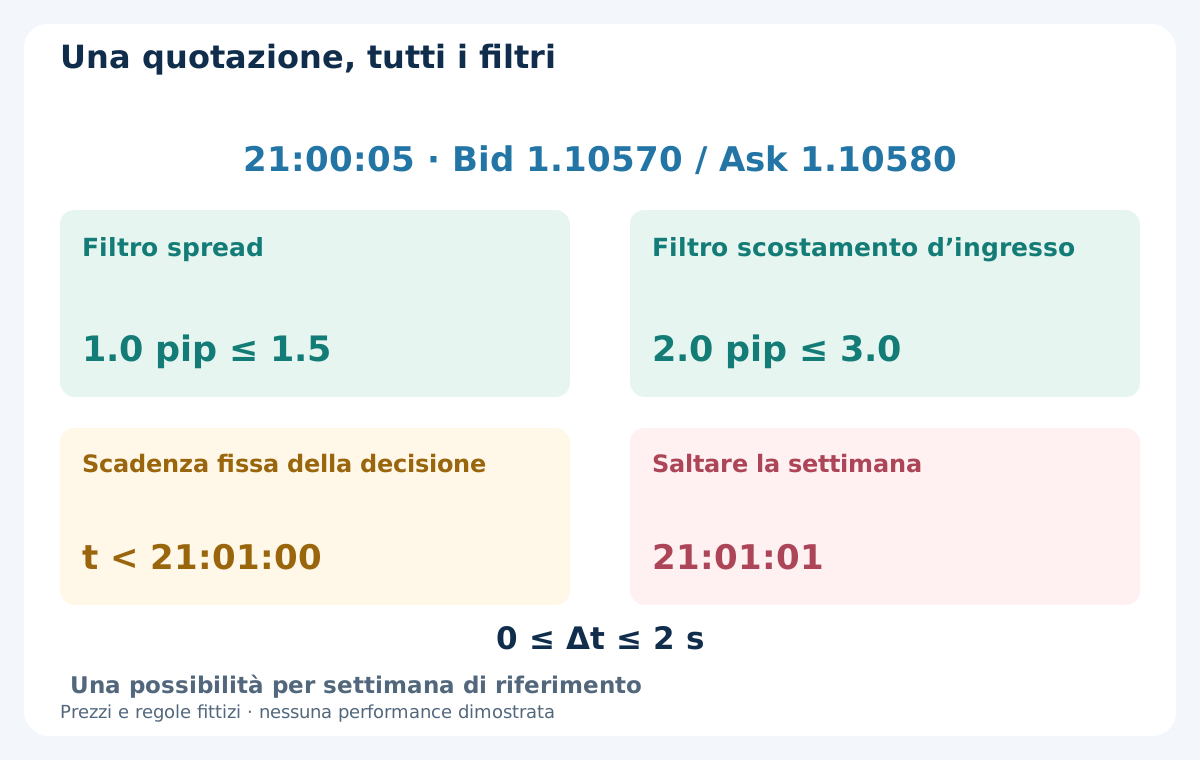
| Osservazione o alternativa | Valore | Filtro / trattamento |
|---|---|---|
| Chiusura segnale | C = 1.10560 | Oltre 1.10520; estensione 6 pip entro 20.0 |
| Completamento osservato | 21:00:04 | Storico completo necessario verificato |
| Prima quotazione successiva | 21:00:05 | Prima di 21:01:00; età massima 2 secondi |
| Bid / Ask | 1.10570 / 1.10580 | BUY usa Ask |
| Spread | 1.0 pip | Al massimo 1.5 pip |
| Scostamento assoluto d’ingresso | 2.0 pip | Al massimo 3.0 pip |
| Alternativa tardiva separata | 21:01:01 | Saltare settimana; niente quotazione sostitutiva |
| Alternativa con spread ampio | 1.6 pip | Fallisce il filtro spread |
| Alternativa con scostamento eccessivo | 3.1 pip | Fallisce il filtro scostamento |
7. Consuma una volta l’opportunità e verifica l’ordine
Consenti una possibilità d’ingresso per settimana di riferimento e al massimo una posizione del modello sul simbolo. Segna il primo evento consumato prima della richiesta, anche se passa, viene rifiutato o trova il conto occupato. Verifica minimo, passo, tick, margine, permessi e distanze degli stop. Se altre posizioni rendono insufficiente o incerto il budget di rischio del conto, salta.
Identità dell’evento e stato dell’ordine devono sopravvivere ai riavvii. Invia al massimo una richiesta d’ingresso a mercato; un rifiuto non autorizza un altro tentativo nella settimana. Una risposta incerta richiede riconciliazione, mai reinvio cieco. MODE_STOPLEVEL a zero non garantisce ogni distanza. Nessuna mediazione, copertura opposta, seconda entrata o aumento di volume segue il fallimento.
8. Dimensiona con la perdita pianificata completa
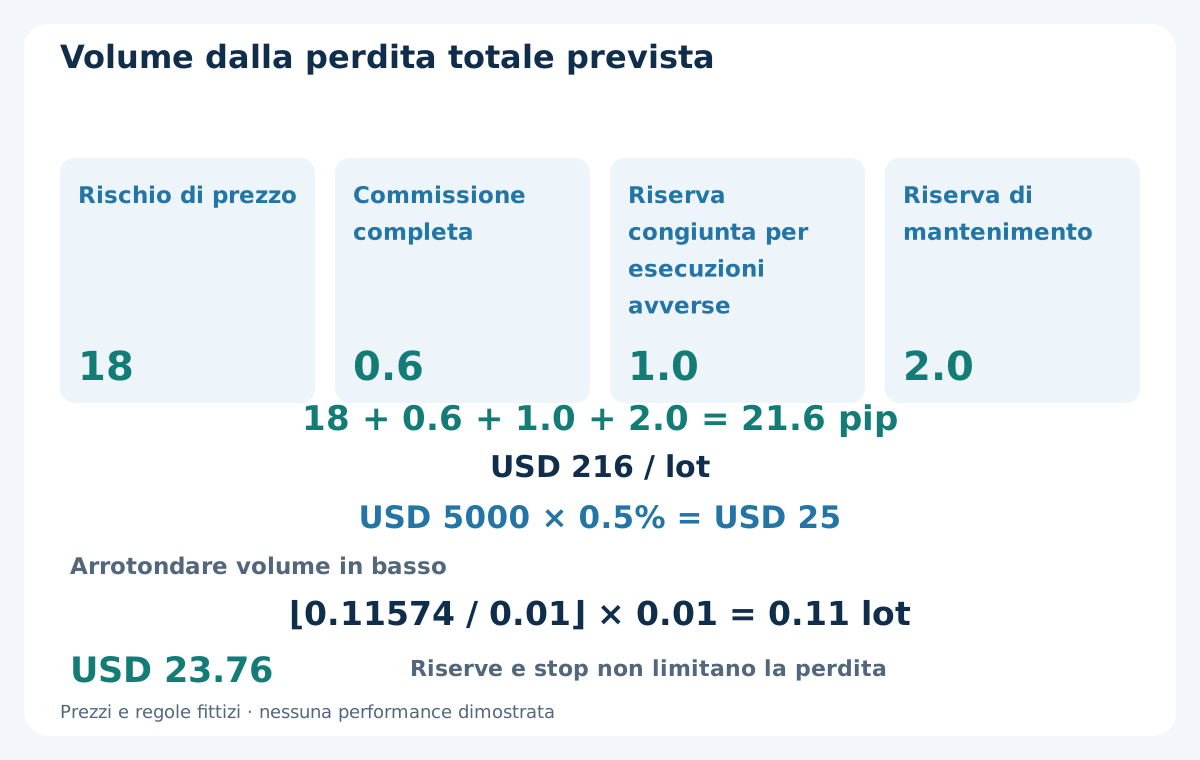
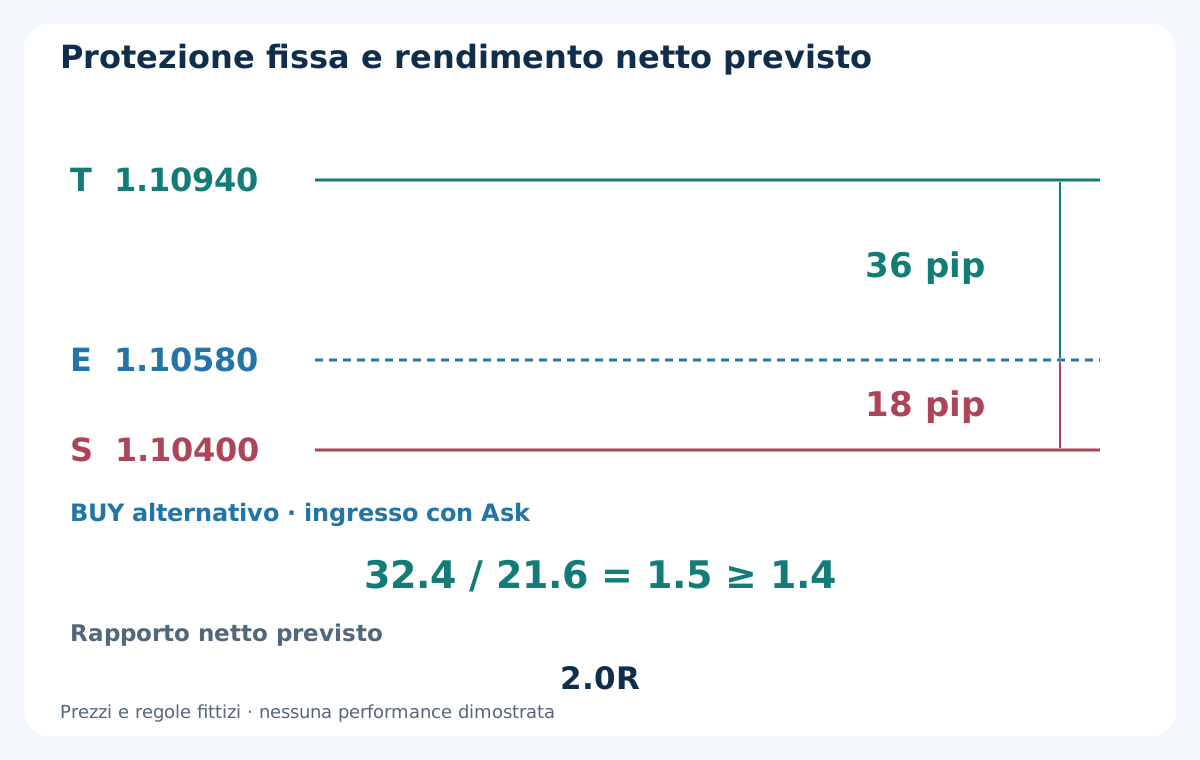
Alla prima quotazione BUY, fissa E = 1.10580 e S = H − 10 pip = 1.10400, dentro il bordo rotto anziché sul bordo settimanale opposto. Il rischio di prezzo è 18 pip. Aggiungi 0.6 pip di commissione completa, riserva congiunta 1.0 pip per esecuzioni avverse di entrata/uscita e 2.0 pip di mantenimento: 18 + 0.6 + 1.0 + 2.0 = 21.6 pip, USD 216 per lotto.
Con equity USD 5000 e budget 0.5%, il rischio previsto disponibile è USD 25. Volume grezzo: 25 / 216 ≈ 0.11574 lotti. Con minimo e passo 0.01, arrotonda giù a 0.11 lotti: USD 23.76 di perdita prevista. Salta se minimo o margine impediscono il piano. La guida al dimensionamento spiega le unità. Gap, finanziamento variabile e uscite fallite possono superare la riserva: non è un tetto garantito.
9. Fissa il target e separa R di prezzo e rendimento netto
Dai 18 pip di distanza della quotazione, imposta T = E + 2 × 18 pip = 1.10940 prima della richiesta. Mantieni S e T: niente trailing, pareggio, chiusura parziale o nuovo ancoraggio settimanale. Il target lordo dista 36 pip. Dedotte le stesse 0.6 + 1.0 + 2.0 pip di piano, il guadagno previsto è 32.4 pip; 32.4 / 21.6 = 1.5 supera il minimo fisso 1.4.
È un target di prezzo 2.0R, non una promessa di 2.0R netto. Il prezzo reale può differire da E: verifica esecuzione, protezione e filtri aggiornati di costo/rischio. Un’esecuzione fuori regola o senza protezione verificata entra nello stato di chiusura d’emergenza; non cancellarla e non ridisegnare S/T. La guida a distanza dello stop e rischio offre un’alternativa di volatilità, non una regola ATR nascosta nel modello.
10. Riconcilia un BUY fittizio senza duplicare i costi
Supponi esecuzione reale Ask 1.10580 di 0.11 lotti e uscita Bid 1.10940 il 2026-08-12 alle 10:00 UTC, prima del limite temporale. I 36 pip danno USD 39.60. Con commissione completa reale −USD 0.66 e swap totale contabilizzato −USD 0.44, il risultato è 39.60 − 0.66 − 0.44 = USD 38.50. Sono prezzi e costi fittizi, non performance misurata.
Lo spread è già nei prezzi Ask-verso-Bid. Riserva slippage inutilizzata e quota non consumata del finanziamento non sono addebiti aggiuntivi. OrderProfit esclude swap e commissione: riconcilia i componenti con segno una volta sola. La guida a swap e rollover spiega perché il calendario finanziario reale, non il solo numero di D1, determina gli addebiti.
| Voce contabilizzata | USD | Trattamento |
|---|---|---|
| Guadagno reale tra esecuzioni | +39.60 | 36 pip a 0.11 lotti |
| Commissione completa | −0.66 | Costo reale con segno |
| Swap contabilizzato | −0.44 | Finanziamento reale cumulato una volta |
| Risultato netto realizzato | +38.50 | 39.60 − 0.66 − 0.44 |
| Riserve previste inutilizzate | 0.00 | Nessun addebito contabilizzato aggiuntivo |
11. Esci al primo evento di prezzo o tempo applicabile
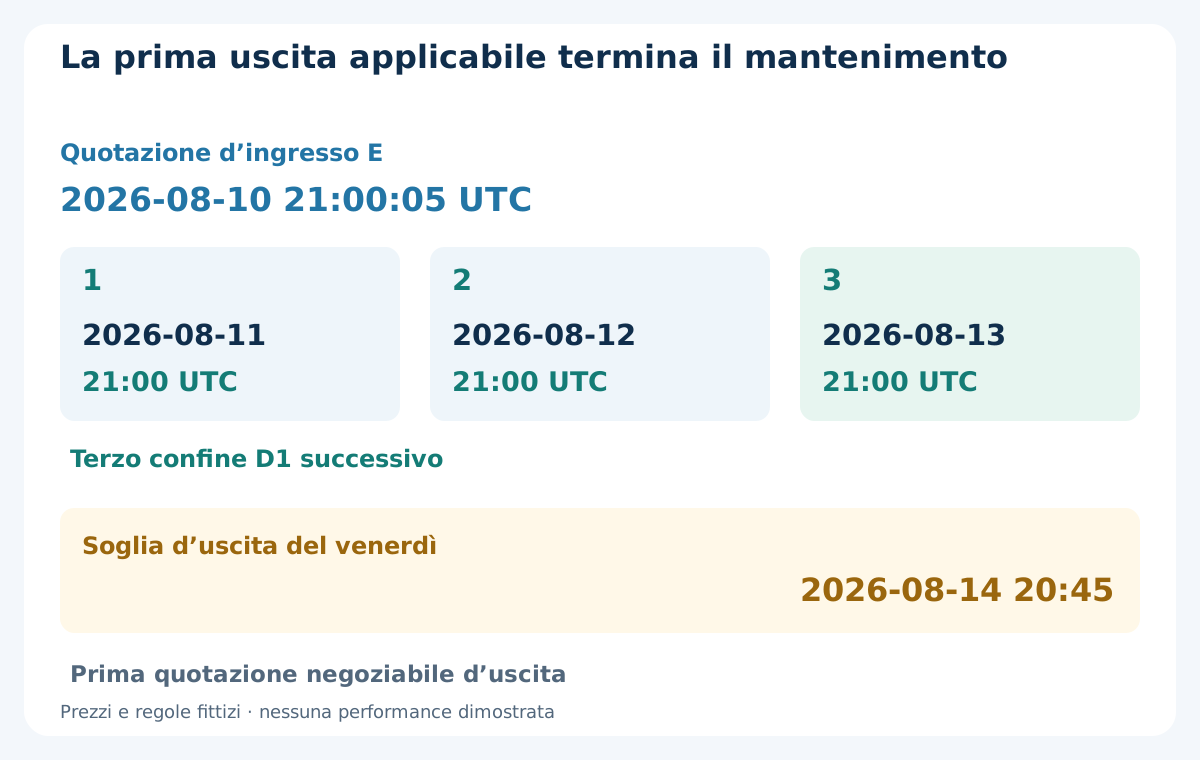
Se ancora aperta, la posizione esce al primo fra stop, target, terzo confine D1 successivo all’entrata reale e soglia del venerdì. Dopo lunedì 21:00:05, i confini sono martedì 2026-08-11 21:00, mercoledì 2026-08-12 21:00 e giovedì 2026-08-13 21:00 UTC. Il terzo attiva una richiesta alla prima quotazione negoziabile da quel momento: non garantisce esecuzione alle 21:00.
Il limite del venerdì è 2026-08-14 20:45 UTC, quindici minuti prima della chiusura settimanale supposta. Se annunciata una chiusura anticipata, usa quella meno 15 minuti; se il calendario necessario è ignoto, non abilitare ingressi. Nessun ingresso al limite o dopo. Il primo evento chiude tutto; le scadenze successive non creano una nuova operazione.
12. Tratta protezione e uscite fallite come esposizione reale
Uno stop può eseguire oltre il livello attraverso un gap. Le chiusure temporali o del venerdì richiedono processo funzionante, prezzo negoziabile ed evento di conto confermato. Se manca una quotazione alla scadenza, conserva lo stato di chiusura dovuta e agisci alla prima opportunità, senza inventare un’uscita storica. Il fallimento lascia rischio reale nel weekend.
La singola richiesta d’ingresso non significa abbandonare una posizione dopo un’uscita fallita. Riconcilia risultati incerti e prosegui la gestione controllata fino a verificare assenza della posizione. Blocca ingressi con esposizione o conto irrisolti. Nuova settimana e riavvio non cancellano posizione, età o opportunità già consumata.
13. Specchia SELL con i lati eseguibili
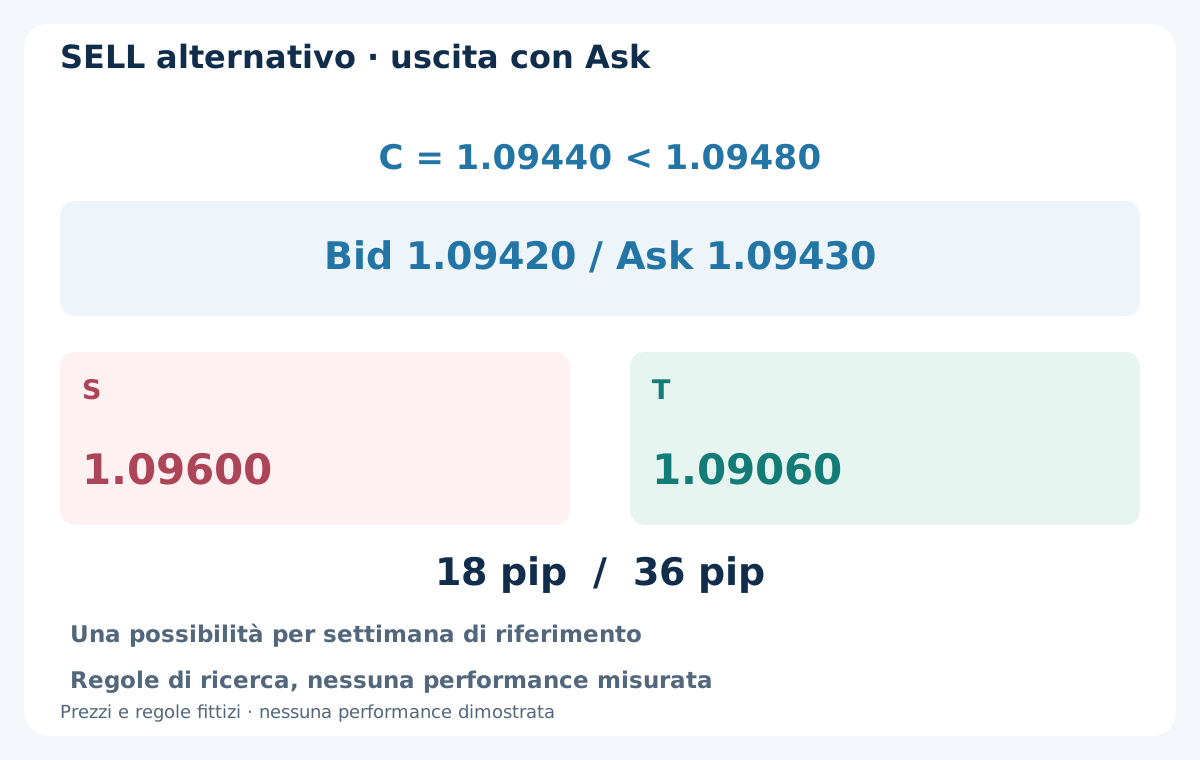
In uno scenario alternativo separato, la prima chiusura Bid D1 valida è C = 1.09440, sotto 1.09480. Prima quotazione successiva Bid 1.09420 e Ask 1.09430: spread 1.0 pip e scostamento assoluto 2.0 pip. SELL entra a Bid 1.09420. Fissa S = L + 10 pip = 1.09600 e T = 1.09420 − 2 × 18 pip = 1.09060.
Valgono le stesse regole di costo, volume, opportunità unica e tempo. SELL esce con Ask: non passare silenziosamente alle candele Bid per stop/target. Rischio di 18 pip e target 36 rispecchiano BUY, ma esecuzione, finanziamento e netto richiedono registro proprio. È una direzione alternativa, non il permesso di mantenerle entrambe o coprire un BUY fallito.
14. Testa la sequenza, comprese le settimane scartate
Ricostruisci settimane con calendario fisso e conserva scarti storici, gap, esclusioni festive e prove originali Bid/Ask. Riproduci primo evento D1 osservabile e unica quotazione successiva, comprese scadenze e bocciature. Un simulatore a barre complete non deve eseguire a C solo perché C ha attivato la decisione. Includi finanziamento reale o dichiaratamente assunto e commissioni per tutta la tenenza.
Se una barra tocca stop e target, OHLC non rivela l’ordine. Usa quotazioni sufficienti o dichiara una regola conservativa per percorsi irrisolti; non scegliere in silenzio l’ordine redditizio. Conserva richieste fallite e stati di chiusura dovuta. La guida e strategia di breakout amplia la meccanica senza cambiare questo riferimento settimanale.
15. Valida il candidato fisso in ordine cronologico
Separa sviluppo, test successivi intatti e osservazione futura. Registra tutte le configurazioni provate, non solo la vincente. Esamina operazioni, settimane scartate, drawdown dell’equity, movimento avverso, durata, sensibilità al finanziamento e uscite fallite. Campione ridotto o utile lordo positivo non provano copertura di costi e rischio operativo.
Stressa spread elevati, prezzi tardivi, finanziamento variabile, cambi d’ora e riavvii senza riscrivere segnali passati. Demo controlla i processi, non prova esecuzione live identica. Il protocollo di validazione futura fornisce il quadro probatorio. Nessun rendimento, tasso di successo o drawdown viene inventato per il modello.
16. Usa una verifica settimanale riproducibile
Prima dell’opportunità, verifica riferimento completo e ampiezza 40–250 pip, H/L fissi, D1 ammissibile, rottura stretta, estensione, prima quotazione successiva, scadenza e filtri di costo/conto. Fissa volume, S e T; conserva identificativo settimana/evento e conferma ogni esecuzione. Durante la tenenza, controlla finanziamento e prima uscita applicabile separatamente dal grafico del segnale.
Infine riconcilia risultato reale e tutti gli eventi rifiutati o falliti. Cambiare orologio, soglia o regola di tenenza crea una nuova versione da validare. L’obiettivo è un ciclo verificabile, non affermare che i breakout lenti siano sicuri o redditizi. Gli esempi non dimostrano che un EA commerciale del sito implementi il modello o ottenga il risultato mostrato.
Domande frequenti
Qual è il riferimento settimanale della strategia?
Una settimana di negoziazione completa e verificata, i cui massimo e minimo restano fissi nella successiva. W1 nativa è usabile solo con confini uguali al calendario dichiarato. Non è un canale mobile continuo.
Rompere intraday il massimo precedente attiva BUY?
No. Serve la prima chiusura Bid D1 ammissibile strettamente sopra H + 2.0 pip, una quotazione successiva e tutti i filtri. Un’ombra esterna con chiusura 1.10490 non basta nell’esempio.
Una chiusura esatta sul bordo con buffer conta?
No. L’uguaglianza a 1.10520 per BUY o 1.09480 per SELL non supera la verifica stretta. Una prima vera rottura oltre il limite di estensione 20.0 pip consuma l’opportunità senza sostituzione.
Il modello può aspettare una quotazione migliore dopo il rifiuto?
No. Valuta una sola quotazione successiva prima della scadenza fissa. Ritardo, spread o scostamento eccessivi consumano l’occasione settimanale. Riavvio o richiesta fallita non ne creano altre.
Perché il volume è 0.11 lotti?
USD 25 divisi per USD 216 di perdita prevista per lotto danno circa 0.11574. Arrotondare giù al passo 0.01 produce 0.11 lotti e USD 23.76 previsti. La riserva non limita perdite da gap o uscite fallite.
L’uscita del venerdì elimina l’esposizione nel weekend?
Definisce un tentativo anticipato, non chiusura garantita. Se quotazioni o esecuzione mancano, conserva posizione e stato di uscita dovuta, riconcilia il conto e blocca ingressi finché risolto. Non registrare esecuzioni fittizie del venerdì.
Fonti e note didattiche
MetaQuotes documenta barra corrente, accesso asincrono allo storico e requisiti di prezzo/stop degli ordini a mercato. Sono stati consultati anche OrderProfit e OrderClose per contabilità e uscite. Calendario, soglie, filtri e ciclo sono una specifica educativa originale, non un prodotto documentato del broker o prova di redditività. Date, prezzi, tassi e risultati sono fittizi. Non si rivendicano backtest o implementazione in un EA commerciale.
Modello educativo di ricerca. Prezzi, calendari, parametri e risultati fittizi. Il Forex comporta rischi. Nessun backtest, esecuzione garantita, perdita massima o performance futura è dimostrato.