

Số đọc ATR chỉ hữu ích khi bạn biết nó đo gì. Một giá trị trông nhỏ trên nền tảng có thể tương ứng với khoảng cách đáng kể tính bằng pip, trong khi đường ATR đi lên có thể xuất hiện cả khi giá tăng lẫn khi giá giảm. Hướng dẫn này giúp biến con số hiển thị thành phép đo có thể tính lại trước khi đưa nó vào quy tắc giao dịch.
Nội dung tập trung vào cách hình thành và diễn giải ATR: True Range, cách lấy trung bình, đơn vị và thời điểm quan sát. Hướng dẫn không cung cấp hệ thống vào lệnh hay hệ số dừng lỗ dùng chung cho mọi trường hợp. Hướng dẫn về chỉ báo động lượng trình bày thay đổi giá có hướng; ATR chỉ tóm tắt độ lớn của chuyển động mà không chọn BUY hay SELL.
1. Đọc biến động theo độ lớn, không theo hướng
Average True Range, hay ATR, là trung bình của True Range được tính cho từng nến. ATR được biểu thị bằng cùng đơn vị giá với báo giá đang xét. Bản thân nó không phải tỷ lệ phần trăm, số pip, khối lượng giao dịch hay độ lệch chuẩn của lợi suất được quy đổi theo năm.
ATR cao hơn nghĩa là biên độ đo được lớn hơn với dữ liệu đầu vào và phương pháp lấy trung bình đã chọn. Điều đó không chứng minh xu hướng có hướng mạnh hơn, sự đảo chiều hay cơ hội giao dịch tốt hơn. Giá dao động rộng và thất thường có thể đẩy ATR lên dù khó tiếp tục đi theo một hướng.
ATR mang tính mô tả và sử dụng giá đã quan sát. Số đọc 12 pip không cam kết nến tiếp theo sẽ đi được khoảng cách đó, cũng không phải giới hạn trên của biên độ. Một dải được vẽ cách giá một ATR không phải khoảng xác suất đã được hiệu chỉnh.
2. Đưa giá đóng cửa trước vào True Range
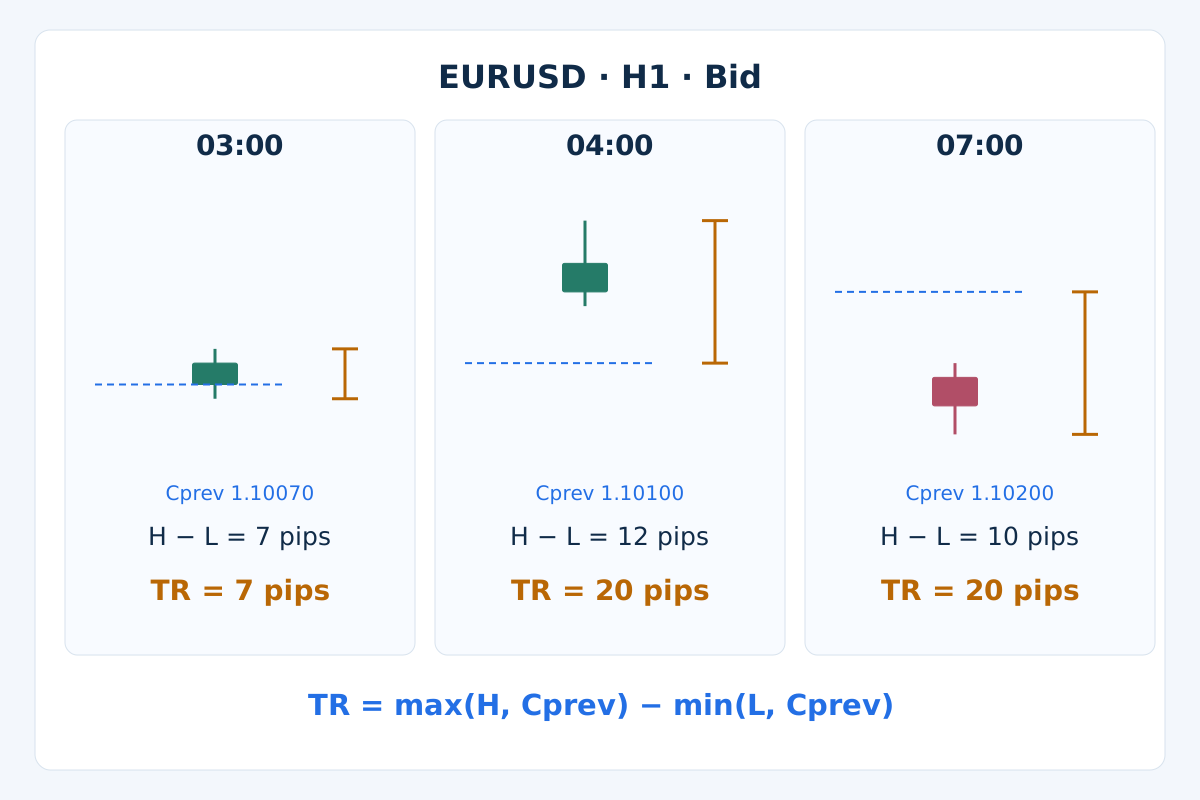
Với nến t đã đóng, gọi H và L là giá Bid cao nhất và thấp nhất của nến, Cprev là giá Bid đóng cửa của nến hợp lệ liền trước. Định nghĩa TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Giá trị tuyệt đối ngăn chênh lệch có dấu của khoảng trống giá trở thành khoảng cách âm.
Với OHLC hợp lệ, biểu thức tương đương là TR = max(H, Cprev) − min(L, Cprev). Nếu giá đóng cửa trước nằm trong khoảng từ thấp nhất đến cao nhất hiện tại, TR bằng H − L. Nếu nằm ngoài, TR bao gồm khoảng trống giá và phần biên độ hiện tại liên quan; không cộng toàn bộ biên độ của nến trước.
Vì vậy, khoảng trống tăng giá và giảm giá có thể tạo ra cùng một TR. Khi đối xứng một đường giá vẫn giữ giá trị dương qua một mức cố định, các biên độ được giữ nguyên nhưng hướng bị đảo lại. ATR tính từ các biên độ đó cũng không đổi. Chỉ từ độ lớn, chỉ báo không thể khôi phục thông tin hướng đã bị lược bỏ.
3. Nêu rõ phương pháp lấy trung bình và giá trị khởi tạo
Trung bình đơn giản trượt có dạng ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Phương pháp giữ n True Range gần nhất với trọng số bằng nhau. Khi cửa sổ tính toán dịch chuyển, giá trị cũ nhất bị loại hoàn toàn. Công thức cập nhật hiệu quả là ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Theo quy ước Wilder dùng ở đây, khởi tạo ATR bằng trung bình cộng của n quan sát TR hợp lệ đầu tiên, rồi dùng ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Trung bình đệ quy này gán trọng số 1/n cho giá trị mới nhất. Ảnh hưởng của quan sát cũ giảm dần thay vì biến mất tại một ranh giới cố định.
Các công thức này có cùng giá trị khởi tạo nhưng không nhất thiết cho cùng các giá trị sau đó. Trọng số EMA thông thường, 2/(n+1), lại khác. Vì thế, chỉ nêu “ATR” và chu kỳ là chưa đủ để tái lập kết quả: cần ghi phương pháp làm mượt, cách khởi tạo và lịch sử sẵn có. Thêm chữ số thập phân không khắc phục được khác biệt thuật toán.
4. Khớp điều kiện đo với môi trường MT4
Trong MT4, hãy ghi chính xác mã giao dịch của nhà môi giới, khung thời gian, cách triển khai chỉ báo và chu kỳ tính toán. Lệnh gọi theo tài liệu iATR(_Symbol, PERIOD_H1, 14, 1) yêu cầu ATR H1 của mã đó tại độ dịch chuyển 1. Các đối số không có mục chọn cách làm mượt hoặc loại giá áp dụng.
Đừng cho rằng ATR trên phần mềm giao dịch bằng chuỗi Wilder tính tay chỉ vì chu kỳ trùng nhau. Hãy khớp nến đầu vào, giá trị khởi tạo và lịch sử trước, rồi so sánh giá trị thực tế trên nến đã đóng. Chỉ báo tùy chỉnh có thể dùng thuật toán khác. Bài viết so sánh hai công thức được nêu rõ, không khẳng định đã kiểm chứng đầu ra của một phần mềm giao dịch đang hoạt động.
Đối chiếu Cửa sổ dữ liệu của nền tảng với một chuỗi tính lại ngắn và lưu phiên bản chỉ báo hoặc EA. ATR dùng giá cao nhất, thấp nhất và giá đóng cửa trước; nó không phải trung bình động chỉ áp dụng cho Close. Hướng dẫn thông số mã giao dịch giải thích vì sao hậu tố của nhà môi giới và bước giá cũng quan trọng.
5. Tính lại một ví dụ H1 giả lập đầy đủ
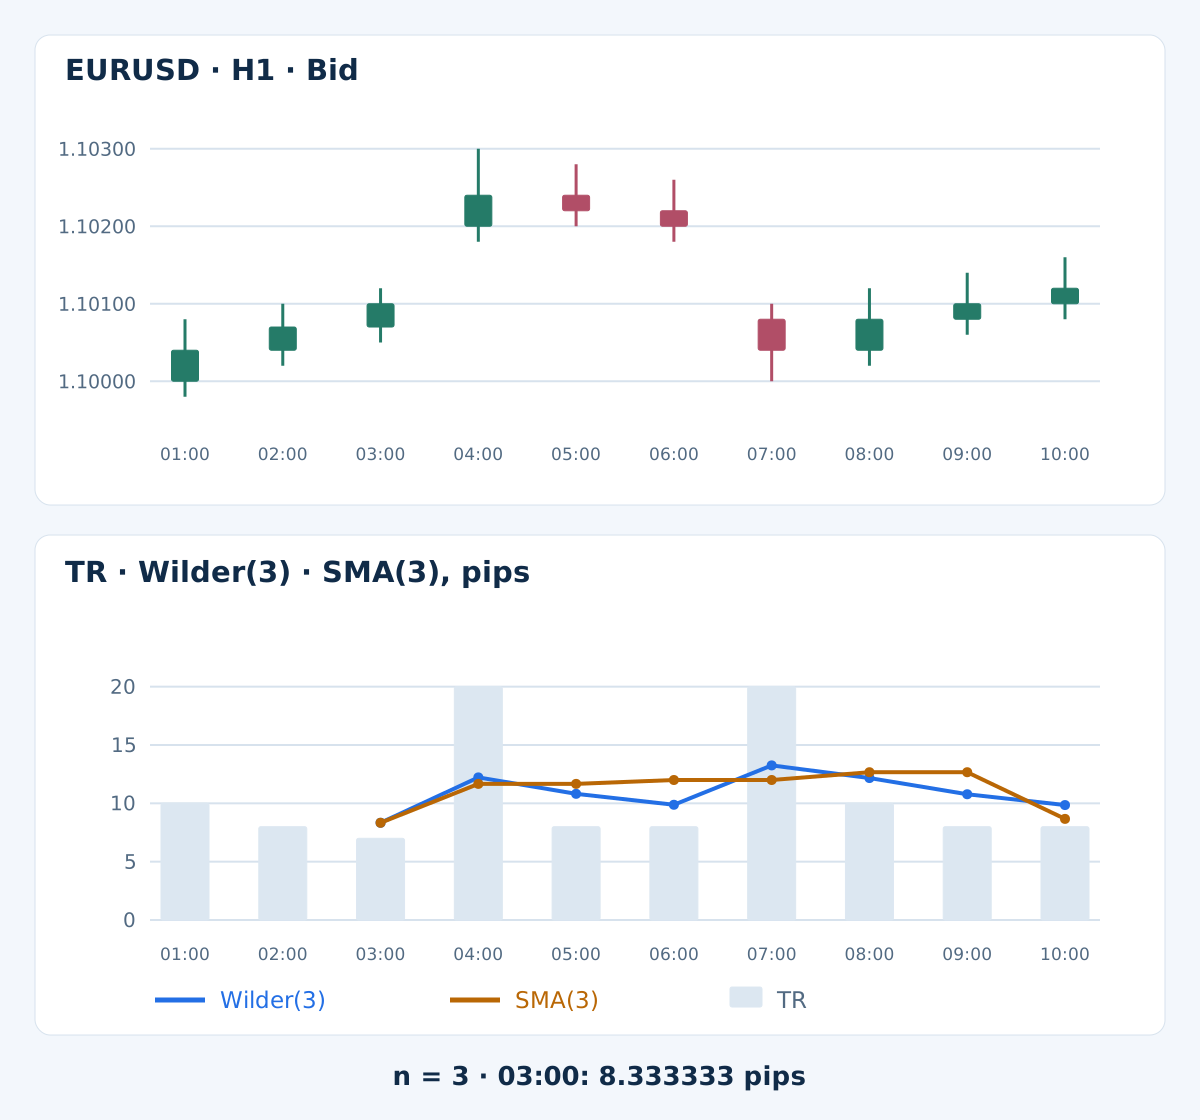
Bảng cung cấp nến Bid EURUSD giả định, được gắn nhãn theo giờ đóng cửa trên cùng một đồng hồ máy chủ giả định. Giá đóng cửa trước đó lúc 00:00 là 1.10000. Dùng n = 3 để dễ theo dõi phép tính; đây là lựa chọn phục vụ giảng giải, không phải thông số giao dịch được khuyến nghị. Các khoảng trống là bước nhảy giá được đặt ra, không phải hàng dữ liệu bị thiếu.
| Giờ đóng H1 | Bid mở cửa | Bid cao nhất | Bid thấp nhất | Bid đóng cửa | TR, pip | Wilder(3), pip | SMA(3), pip |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
Các True Range đầu tiên là 10, 8 và 7 pip. Hai giá trị trung bình chỉ bắt đầu có tại lúc đóng cửa 03:00: (10 + 8 + 7) / 3 = 8.333333 pip. Các ô ATR trước đó chưa có giá trị, không phải bằng không. Giữ đầy đủ độ chính xác giữa các bước; chỉ làm tròn giá trị trung bình hiển thị đến 6 chữ số thập phân.
Lúc 04:00, H − L bằng 12 pip, nhưng giá cao nhất cao hơn giá đóng cửa trước 20 pip. Vì vậy TR bằng 20. Giá trị Wilder tiếp theo là ((2 × 8.333333…) + 20) / 3 = 12.222222…; SMA trượt là (8 + 7 + 20) / 3 = 11.666667… pip. Dấu ba chấm thể hiện phần độ chính xác được giữ lại, không phải việc dùng đầu vào trung gian đã làm tròn.
Lúc 07:00, giá đóng cửa trước là 1.10200, nằm trên giá cao nhất mới 1.10100; giá thấp nhất là 1.10000. TR bằng 20 pip dù biên độ nến chỉ là 10. Khoảng trống theo cả hai hướng đều làm số đo lớn hơn. Ví dụ không mô phỏng lệnh, khớp lệnh hay lợi suất giao dịch; chuỗi kết thúc ở nến cuối cùng trong bảng.
6. Diễn giải thay đổi mà không tự tạo tín hiệu
Trong ví dụ, nến mới ít biến động vẫn có thể đi cùng ATR cao vì các biên độ lớn trước đó còn nằm trong phép tính. Ngược lại, SMA giảm có thể phần nào phản ánh một quan sát cũ có giá trị lớn rời khỏi cửa sổ. Hãy xem TR hiện tại và quy tắc lấy trung bình trước khi gán mọi thay đổi cho một sự kiện thị trường mới.
ATR thấp không có nghĩa giá sắp phá vỡ, và ATR cao không khiến đảo chiều chắc chắn sắp xảy ra. Mọi ngưỡng đều phải được diễn giải theo công cụ, khung thời gian và mẫu đã xác định. Chiến lược Bollinger Bands co hẹp dùng cách xây dựng thước đo biến động khác và xác nhận giá được quy định riêng; không thước đo nào bảo đảm giá tiếp tục đi theo hướng đó.
7. Tách biệt chu kỳ, khung thời gian và thời điểm quan sát
Chu kỳ 14 là tham số đếm số nến, không tự động có nghĩa là mười bốn ngày. Trên H1, nó áp dụng cho nến giờ; trên D1, cho nến ngày. SMA trượt sử dụng cửa sổ hữu hạn, còn trung bình Wilder giữ ảnh hưởng giảm dần từ những nến cũ hơn số lượng đó.
Khi phân tích nến đã đóng, chờ nến kết thúc và dữ liệu cần thiết sẵn sàng. Ngay sau 10:00, nến được gắn nhãn đóng cửa 10:00 đã mở lúc 09:00 và nằm ở độ dịch chuyển 1; nến 10:00–11:00 đang hình thành ở độ dịch chuyển 0. Số dịch chuyển thay đổi theo thời gian nên không phải mã định danh cố định; hãy lưu cả dấu thời gian mở nến.
Múi giờ máy chủ, ranh giới ngày và phiên giao dịch thay đổi cách gom tick thành nến. Không so sánh ATR H1 với H4 bằng cách đơn giản nhân 4. Việc gộp dữ liệu thay đổi giá cao nhất, thấp nhất và vị trí khoảng trống. Thị trường đóng cửa theo lịch khác với lỗ hổng dữ liệu bất ngờ; nến khi mở lại có thể hợp lệ khi tham chiếu giá đóng cửa được giao dịch gần nhất.
8. Quy đổi rõ ràng từ đơn vị giá sang pip và point
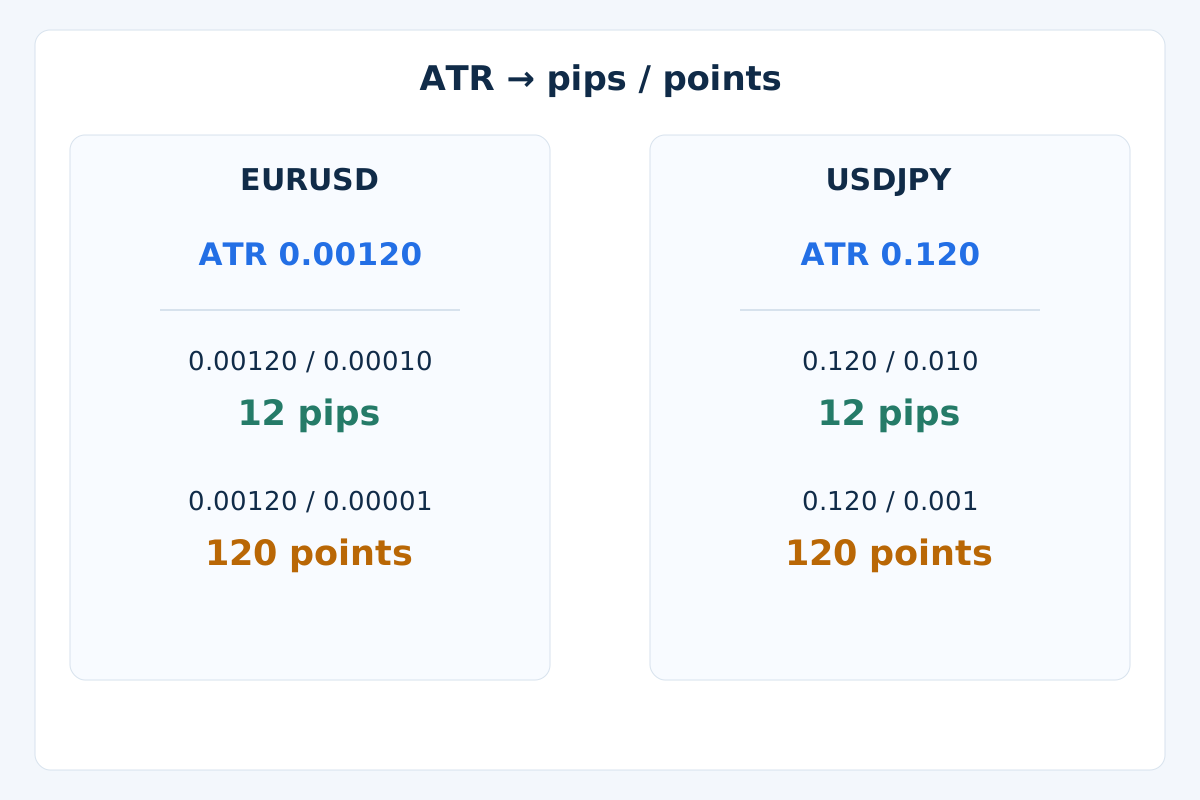
Dùng ATR_pips = ATR_price / pip_size và ATR_points = ATR_price / Point. Với quy ước EURUSD có 5 chữ số thập phân đã nêu, kích thước pip là 0.00010 và Point là 0.00001. ATR 0.00120 nghĩa là 12 pip hoặc 120 point, không phải cùng một số cho cả hai đơn vị.
Với quy ước USDJPY có 3 chữ số thập phân đã nêu, kích thước pip là 0.010 và Point là 0.001. ATR 0.120 cũng nghĩa là 12 pip hoặc 120 point. Đây là ví dụ đơn vị, không phải báo giá hiện tại. Đừng áp dụng quy ước pip Forex cho vàng, chỉ số hay hợp đồng khác mà chưa kiểm tra thông số.
Phần hiển thị chỉ báo có thể làm tròn mất độ chính xác hữu ích. Hãy tính từ giá trị gốc và giữ đúng đơn vị. Quy đổi pip vẫn chưa cho biết rủi ro bằng tiền: quy mô hợp đồng, kích thước tick, giá trị tick và đồng tiền tài khoản là các đầu vào riêng. Tham số khoảng cách của EA có thể yêu cầu pip, point hoặc chênh lệch giá; hãy đọc đơn vị trong tài liệu.
9. Đặt chi phí và chuẩn hóa vào đúng bối cảnh
Spread 0.00012 so với ATR 0.00120 bằng 10% ATR đó, hay 1.2 so với 12 pip. Đây là so sánh chi phí mang tính mô tả, không phải ngưỡng vào lệnh. ATR dựa trên Bid không bao gồm phía Ask, hoa hồng, phí tài trợ và trượt giá khớp lệnh thực tế; tỷ lệ nhỏ không chứng minh có cơ hội sinh lời. Hướng dẫn chi phí giao dịch trình bày các khoản riêng biệt này.
Công thức chuẩn hóa rõ ràng 100 × ATR / Close biểu thị ATR theo phần trăm của giá dương. Với ATR 0.00120 và Close 1.10200, kết quả là 0.108893%. Cách này giúp phân biệt khoảng cách với thang giá, nhưng không làm thanh khoản, rủi ro hợp đồng hay khung thời gian trở nên tương đương. Hệ số dừng lỗ là quy tắc khác, không thuộc bản thân ATR; hướng dẫn quản lý rủi ro giải thích vì sao phải xem xét khoảng cách cùng khối lượng.
10. Phân biệt dữ liệu thiếu và số đo thực sự bằng không
Phép tính minh họa yêu cầu OHLC hợp lệ, dương và giá đóng cửa trước. Trước khi có n True Range hợp lệ liên tiếp, ATR chưa có giá trị. Một chuỗi thực sự đi ngang hoàn toàn có thể cho TR và ATR bằng 0; đó là số đo hợp lệ, nhưng không phải khoảng cách rủi ro có thể dùng làm số chia. Không chia cho ATR bằng không hoặc tự đặt một giá trị pip thay thế.
Nếu một quan sát bắt buộc bị thiếu bất ngờ, phép tính minh họa này xóa trạng thái trung bình và chờ chuỗi liên tục mới có giá đóng cửa trước đã biết. Nó không tính vượt qua lỗ hổng hay chèn số không. Cách triển khai có chính sách xử lý dữ liệu thiếu khác là một đặc tả khác và cần được so sánh rõ ràng.
Loại bỏ nến sai, chẳng hạn High thấp hơn Low hoặc Open/Close nằm ngoài khoảng giá của nến. Giá đóng cửa trước được phép nằm ngoài khoảng hiện tại: đó chính là cách các ví dụ khoảng trống hình thành. Cũng cần phân biệt “chưa có tick”, lịch sử chưa đầy đủ và giá trị chỉ báo thực sự bằng không, thay vì xem mọi số không trả về là bằng chứng thị trường yên ắng.
Với EA, ghi chính xác mã giao dịch, khung thời gian, thời gian mở nến, chu kỳ, quy ước làm mượt, ATR theo đơn vị giá và khoảng cách sau quy đổi. Yêu cầu dữ liệu sẵn sàng trước khi dùng số đọc từ nến đã đóng. Quan sát chỉ báo, yêu cầu đặt lệnh và vị thế đã xác nhận vẫn là những trạng thái khác nhau.
11. Kiểm chứng số đọc trước khi đánh giá phương pháp
Trước hết, tính lại một chuỗi ngắn và kiểm tra giá trị khởi tạo, khoảng trống tăng và giảm, giá đứng yên, OHLC sai, lịch sử thiếu và quy đổi đơn vị. Phát lại từng nến đã đóng. Việc thêm nến về sau không được làm thay đổi phép tính trước đó khi dữ liệu và cách khởi tạo không đổi.
Sau đó so sánh với cách triển khai trên phần mềm giao dịch dự định sử dụng, dùng cùng nguồn giá và lịch sử. Chênh lệch có thể đến từ làm mượt, khởi tạo, phía báo giá, cách gom nến, xử lý dữ liệu thiếu hoặc làm tròn. Nó không tự động là lỗi nhà môi giới hay dấu hiệu vẽ lại chỉ báo. Giữ nhật ký quan sát trước khi đổi quy tắc giao dịch.
Nếu ATR trở thành một phần của mô hình giao dịch, hãy định nghĩa riêng điểm vào, điều kiện mất hiệu lực, điểm thoát, chi phí và mức phơi nhiễm. Lưu các biến thể đã thử và dữ liệu đánh giá về sau, rồi kiểm thử forward với các quan sát mới. Hướng dẫn backtest MT4 giải thích quy trình rộng hơn. Công thức chỉ báo khớp nhau không chứng minh lợi thế giao dịch hay độ tin cậy của khớp lệnh thực tế.
12. Câu hỏi thực tế về ATR
ATR tăng có bảo tôi nên mua không?
Không. Giá nhảy lên hay xuống đều có thể làm True Range và ATR tăng. Giả thuyết về hướng cần quy tắc giá hoặc chỉ báo riêng; chỉ độ lớn của biến động không thể chọn BUY hay SELL.
ATR 12 pip có dự báo biên độ nến tiếp theo không?
Không. Nó tóm tắt biên độ theo phương pháp lấy trung bình đã chọn. Nến tiếp theo có thể nhỏ hơn hoặc lớn hơn rất nhiều. ATR không đưa ra khoảng dịch chuyển được bảo đảm hay ranh giới xác suất.
Vì sao ATR Wilder và ATR SMA khác nhau dù cùng chu kỳ?
Chúng đặt trọng số cho lịch sử khác nhau. Trong ví dụ, cả hai có cùng trung bình đầu tiên, nhưng Wilder giữ ảnh hưởng giảm dần, còn SMA loại giá trị cũ nhất khi cửa sổ dịch chuyển. Giá trị khởi tạo hoặc lịch sử khác nhau có thể tạo thêm chênh lệch.
Vì sao giá trị MT4 của tôi khác ví dụ?
Kiểm tra chính xác mã giao dịch, khung thời gian, nến đầu vào, cách lấy trung bình, khởi tạo và lịch sử khởi động, rồi so sánh các giá trị chưa làm tròn trên cùng nến đã đóng. Phép tính giả lập của hướng dẫn không phải bản tái lập đã được kiểm chứng của phần mềm giao dịch bạn dùng.
14 có luôn là chu kỳ ATR tốt nhất không?
Không. Giá trị mặc định quen thuộc không phải lựa chọn đã tối ưu cho mọi cặp tiền, khung thời gian hay quy tắc. Chu kỳ ngắn phản ứng khác chu kỳ dài; giá trị giao dịch phải được đánh giá trong một phương pháp đầy đủ, được kiểm thử riêng.
ATR bằng không có thể là kết quả hợp lệ không?
Có, khi các quan sát cần thiết đã sẵn có và biên độ của chúng cho kết quả không theo công thức đã chọn. Dữ liệu thiếu hoặc bộ đệm chưa khởi tạo cũng có thể hiển thị bằng không trong phần mềm, nên cần kiểm tra dữ liệu đã sẵn sàng. Không dùng số đọc bằng không làm số chia.
13. Tài liệu kỹ thuật và phạm vi
Tài liệu ATR chính thức của MetaTrader 4 mô tả True Range và cách lấy trung bình. Hướng dẫn này nêu rõ công thức truy hồi của Wilder và SMA cùng cách khởi tạo giả lập để người đọc tính lại mà không mặc định mọi nền tảng đều dùng cùng quy ước.
Forex và giao dịch có đòn bẩy chứa đựng rủi ro đáng kể. Hướng dẫn này nhằm mục đích giáo dục, không phải tư vấn đầu tư. Kết quả quá khứ hoặc mô phỏng không bảo đảm hiệu suất tương lai.