

Ein EMA-Trendfilter und eine RSI-Erholung können zwei Schritte einer Scalping-Idee beschreiben: die übergeordnete Richtung und eine neue Veränderung nach einem Rücksetzer. Entscheidend ist, wie lange diese Veränderung noch aktuell ist, wann ihr Kontext verloren geht und ob der nächste ausführbare Kurs nach Kosten genug Spielraum lässt. Dieser Leitfaden entwickelt zunächst ein nachvollziehbares M5-Beobachtungsmodell; eine vollständige Handelsstrategie folgt daraus noch nicht.
1. Mit der Entscheidung beginnen, die sich durch die Kombination ändern soll
EMA und RSI verarbeiten beide vergangene Preise. Unterschiedliche Aufgaben machen die Regeln leichter prüfbar; ihre Übereinstimmung liefert jedoch keine zwei unabhängigen Belege. Hier beschreibt EMA den Richtungskontext, während RSI eine Rücksetzer-Episode und deren spätere Erholung erfasst. Ein Kurs über einem Durchschnitt und RSI über der Mittellinie beschreiben zunächst nur einen Zustand, solange kein neues Ereignis festgelegt ist.
Untersucht wird, ob ein kürzlich erfolgter Reset ansonsten vergleichbare Momentum-Beobachtungen sinnvoll eingrenzt. Der Leitfaden definiert eine BUY-seitige Beobachtung namens Q, keinen Kaufauftrag. Handelszeiten, Konstruktion der Absicherung, Ausführungsfristen, Ausstiege und Portfoliogrenzen fehlen noch. Sie benötigen eine gesonderte vollständige Spezifikation und entsprechende Tests.
Die Scalping-Deutung von Preisposition und Timing erläutert Bollinger-Bänder und Stochastik beim Forex-Scalping. Verglichen werden erste Rückkehr über eine feste Grenze, bewegliche Bänder und verspätete Bestätigung. Das Beobachtungsmodell ist von den Regeln dieser Seite getrennt.
2. Referenzeinstellungen und Datenzeit festlegen
Verwendet werden fiktive Bid-OHLC-Kerzen für EURUSD auf M5 sowie EMA20/50 und RSI14 auf Schlusskursbasis. Die grafische EMA-Verschiebung ist 0; abgeschlossene Kerzen werden nach Erkennung einer neuen Kerze mit shift=1 gelesen. Die Steigung vergleicht den langsamen EMA mit seinem Wert 3 abgeschlossene Kerzen zuvor. Alle Beobachtungsentscheidungen bleiben auf derselben Zeitebene.
Die Schwellen 45 / 50 / 35 und das Erholungsfenster von 3 bars sind festgelegte Forschungsparameter, keine nachgewiesen optimalen Empfehlungen. Verglichen wird mit voller Rechengenauigkeit. Fehlende Historie muss geregelt sein: Fehlt eine benötigte Kerze oder ist ein Indikator noch nicht verfügbar, endet die aktive Episode. Erst mit ausreichend zusammenhängenden Daten wird weitergearbeitet; eine Lücke wird nicht durch eine erfundene Kerze gefüllt.
| Komponente | Referenz | Aufgabe |
|---|---|---|
| Preis und Zeit | EURUSD · Bid · M5 · Schluss | Ein Kalender abgeschlossener Kerzen |
| EMA | 20 / 50 · Verschiebung 0 · Steigung 3 | Trendkontext T |
| RSI | 14 · Glättung nach Wilder | Reset 45 · Erholung 50 · Untergrenze 35 |
| Episode | P+1...P+3 | Keine Fristverlängerung |
3. Den EMA-Kontext berechnen, ohne Unterstützung zu unterstellen
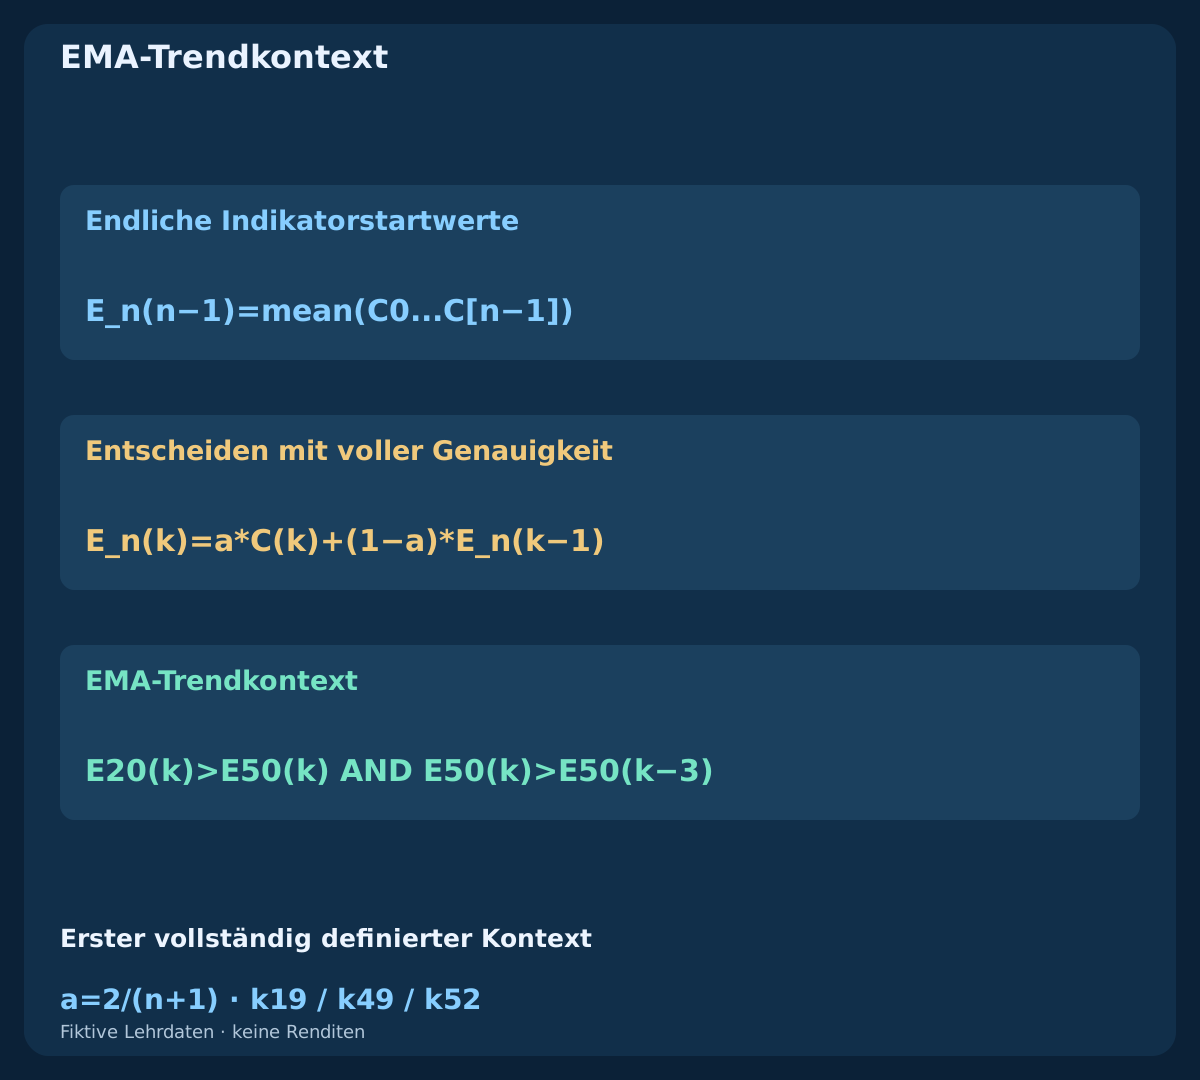
Für die Periode n gilt alpha=2/(n+1). Das endliche Beispiel startet bei k=n-1 mit dem arithmetischen Mittel der ersten n Schlusskurse; danach folgt E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1). Die ersten Werte für EMA20 und EMA50 liegen bei k19 und k49. Initialisierung und verfügbare Vorgeschichte können Terminalvergleiche besonders nahe an einer Schwelle verändern.
Der Kontext lautet T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)] und ist erstmals bei k52 vollständig prüfbar. Gleichheit erfüllt keinen der strikten Vergleiche. Der Preis darf beim Rücksetzer unter den schnellen Durchschnitt fallen: T verlangt weder eine EMA-Berührung noch deren Rückeroberung. Ein steigender geglätteter Durchschnitt begründet kein verlässliches Unterstützungsniveau und verhindert keine weitere Abwärtsbewegung.
4. RSI-Glättung und Nullfälle nachvollziehbar definieren
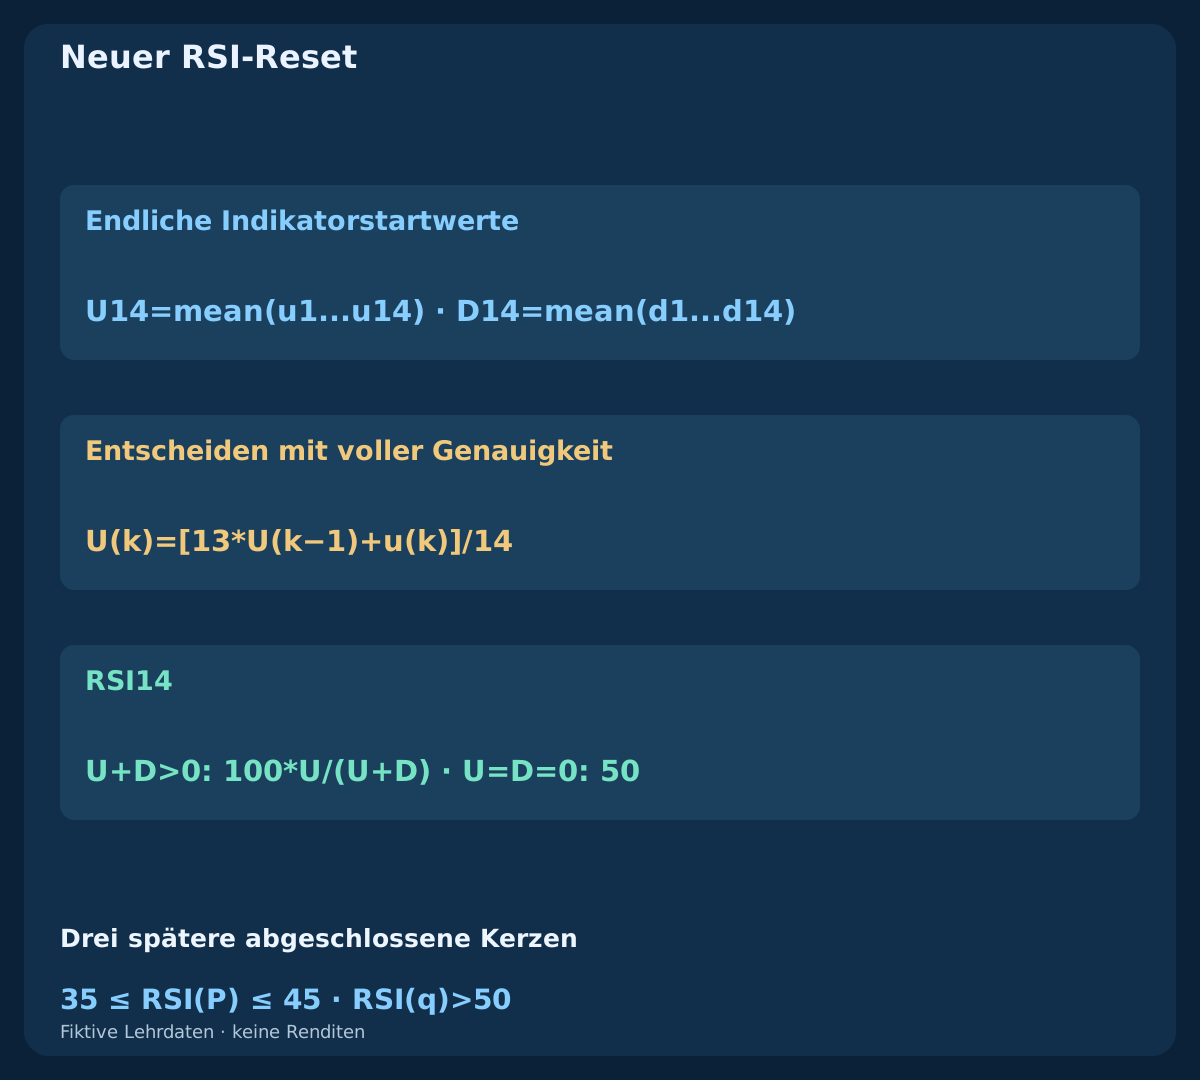
Für jede Schlusskursänderung gelten u(k)=max(C(k)-C(k-1),0) und d(k)=max(C(k-1)-C(k),0). Bei k14 werden U und D mit den jeweiligen Mittelwerten der Änderungen k1...k14 initialisiert. Anschließend gilt U(k)=[13*U(k-1)+u(k)]/14 und dieselbe Rekursion für D. Bei positivem Nenner wird RSI=100*U/(U+D) berechnet.
Ist nur D null, beträgt RSI 100; ist nur U null, beträgt er 0. Sind beide null, setzt dieses endliche Modell 50 an. Diese Konvention für konstante Preise ist ausdrücklich festgelegt und gilt nicht als Aussage über jede Implementierung. RSI fasst geglättete Aufwärts- und Abwärtsänderungen zusammen. Hohe Werte können bei steigenden, niedrige bei fallenden Preisen anhalten; daraus allein folgt kein Umkehrgeschäft.
5. Reset, Erholung und anhaltenden Zustand unterscheiden
Ein neuer Reset-Durchgang ist RSI(k-1)>45 AND 35<=RSI(k)<=45. Er eröffnet nur bei erfülltem T und ohne bereits aktive Episode eine neue Episode. Ihre abgeschlossene Ursprungskerze wird als P gespeichert. Ein RSI, der schon mehrere Kerzen unter der Reset-Schwelle liegt, erzeugt nicht bei jeder Betrachtung einen neuen Ursprung. Reset bezeichnet hier ein Schwellenereignis; die RSI-Berechnung wird dabei nicht neu gestartet.
Ein frisches Überschreiten der Mittellinie ist X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]. Genau auf der Mittellinie liegt noch keine Erholung vor; in der folgenden Kerze darüber zu bleiben ist kein weiterer Durchgang. Ein X50 ohne aktiven, noch gültigen Reset bleibt eine Beobachtung ohne freigeschaltete Episode. So wird dieselbe attraktive Kursbewegung nicht mehrfach als neues Signal gezählt.
6. Lebensdauer und Prüfungsreihenfolge eindeutig festlegen
Nach einem Reset bei P kommen nur P+1, P+2, P+3 infrage. Auf jeder späteren abgeschlossenen Kerze wird zuerst bei T=0 abgebrochen, danach bei RSI<35 und anschließend bei k>P+3 der Fristablauf festgestellt. Erst danach darf ein neuer X50 zu Q=1 führen. Der Kontext muss während der gesamten aktiven Episode bestehen und darf nicht erst auf der Erholungskerze zurückkehren.
Eine Qualifikation verbraucht die Episode ebenso wie Abbruch oder Fristablauf; auf derselben Kerze wird sie nicht erneut aktiviert. Weitere Reset-Durchgänge während einer aktiven Episode verschieben P nicht und verlängern die Frist nicht. Ein gesonderter späterer Reset darf eine neue Episode eröffnen. Ein längeres Fenster, eine andere Untergrenze oder Warten auf die Rückkehr des Kontexts wären eigenständige Modelle.
7. Die fiktiven Historien vor der Auswertung rekonstruieren
Der Download enthält 4 unabhängige Historien mit jeweils 82 Kerzen, insgesamt 328 Zeilen. Drei teilen die ersten 70 Schlusskurse: Beginn bei 1.10000, danach je Kerze ein Anstieg um 0.00005. Die Zweige timely, expired und invalid setzen mit unterschiedlich festgelegten Änderungen fort; im vierten bleibt der Schlusskurs konstant. Enthalten sind OHLC, EMA-Startwerte, geglättete Gewinne und Verluste, RSI, Ereignisflags und Episodenursprung.
Jede Zeile nennt die planmäßige UTC-Abschlusszeit, nicht die Eröffnungszeit beim Broker oder einen Ausführungszeitpunkt. Der erste Schluss liegt bei 01:55 UTC, der gemeinsame Reset bei 08:00 UTC. Berechne jeden Zweig von Anfang an und ohne Zwischenrundung neu. Die künstlichen Verläufe prüfen Rechenweg und Chronologie; ihre sauberen Muster und Ereignishäufigkeiten belegen keine reale Profitabilität.
8. Die Erholung auf der letzten zulässigen Kerze lesen
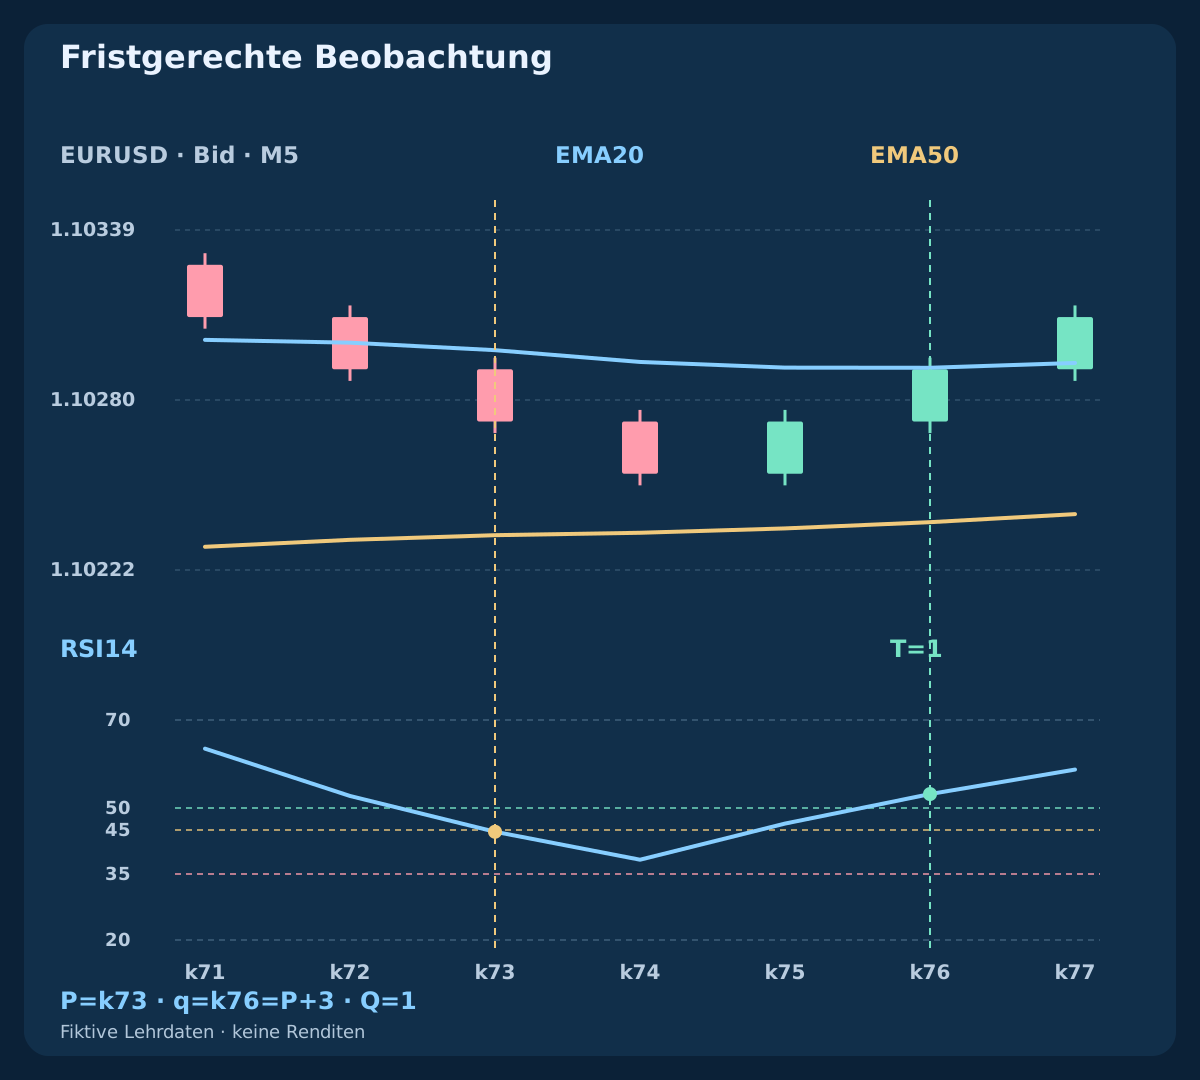
Im Zweig timely beginnt bei k73 um 08:00 UTC ein Reset mit dem auf vier Stellen angezeigten Wert RSI=44.5994. T ist erfüllt. Auf der nächsten Kerze fällt RSI auf 38.2459 und bleibt damit über der Untergrenze; bei k75 liegt er nach der Erholung bei 46.4598. Die Episode bleibt aktiv, die Mittellinie wurde jedoch noch nicht überschritten.
Bei k76 / 08:15 UTC erreicht RSI 53.1680. Der neue X50 liegt genau auf P+3; T war durchgehend erfüllt, deshalb gilt Q=1. Erkennbar wird das Ereignis erst nach Abschluss der Kerze und Eingang ihrer Daten. Es erlaubt keinen Einstieg zum alten Schlusskurs und beweist nicht, dass der nächste Kurs zu einem konkreten Handelsplan passt.
| Zweig / Kerze | Abschluss UTC | RSI14 | T | X50 | Q | Status |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | Neuer RSI-Reset |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | Fristgerechte Beobachtung |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | Drei spätere abgeschlossene Kerzen |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | Frist abgelaufen |
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | Untergrenze verletzt: Abbruch |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | Durchgang ohne aktiven Reset |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | Konstanter Preis: kein Kontext |
9. Die Erholung auf der vierten Kerze bleibt verspätet
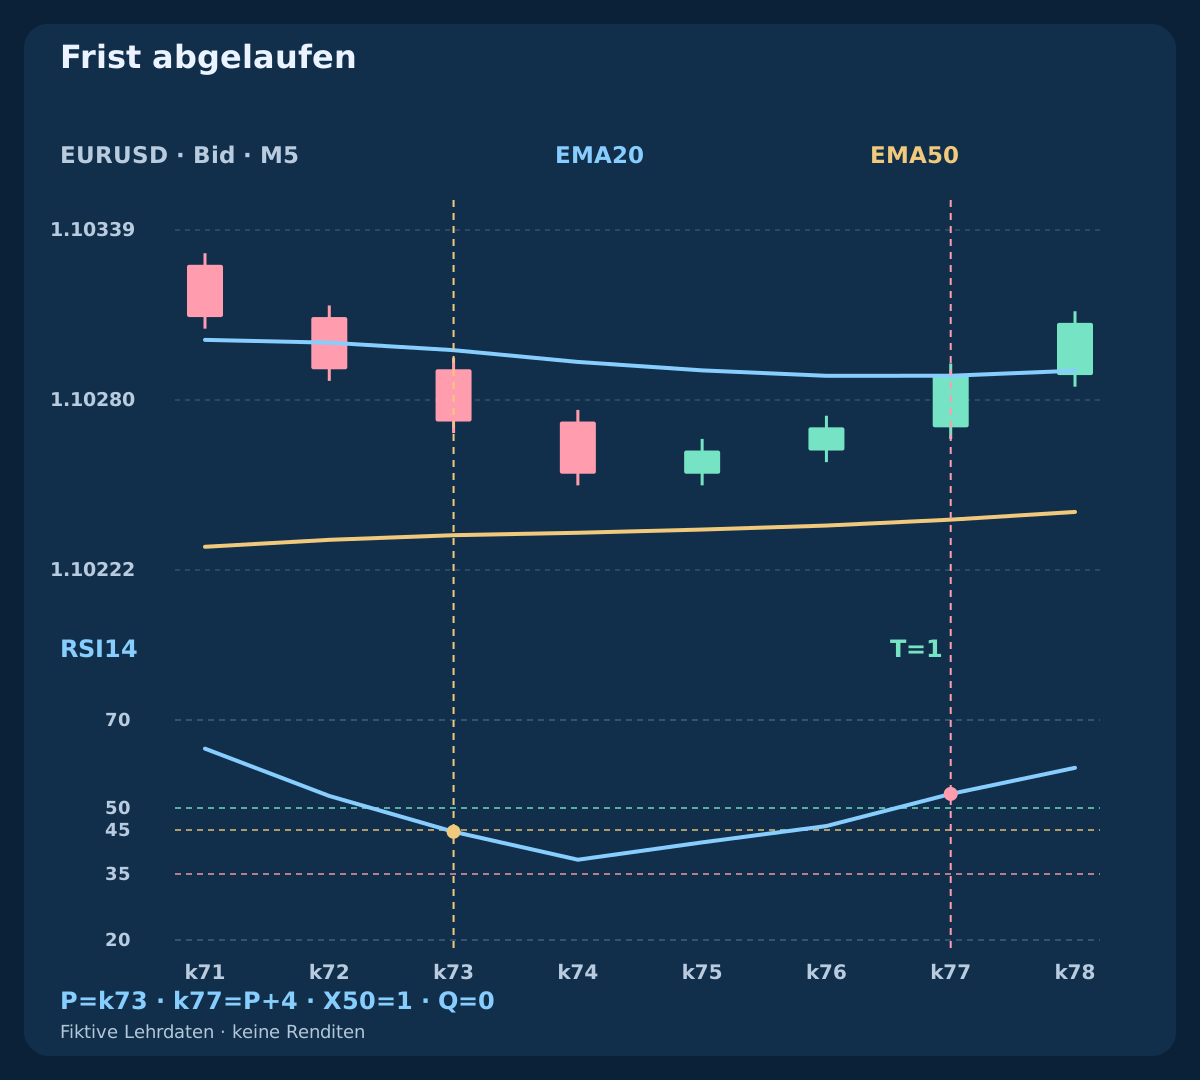
Der Zweig expired startet mit demselben Reset. Seine langsamere Erholung bleibt bis k76, der letzten zulässigen Kerze, unter der Mittellinie. Bei k77 / 08:20 UTC erreicht RSI 53.2002 und erzeugt einen neuen X50, während T weiterhin erfüllt ist. Das Drei-Kerzen-Fenster wurde trotzdem überschritten: Q=0.
Auf dieser Kerze wird der Fristablauf vor der Erholung geprüft. P wird weder näher an den Durchgang verschoben noch wird die langsame Erholung als neuer Reset umgedeutet. Ein später steigender Preis verlängert die Frist nicht. Der verspätete Durchgang bleibt im Protokoll. Ein Vier-Kerzen-Fenster muss als weitere Variante auf demselben Kalender einschließlich zusätzlicher Kosten und Fehlschläge untersucht werden.
10. Eine ungültige Episode vor dem späteren Rückprall schließen
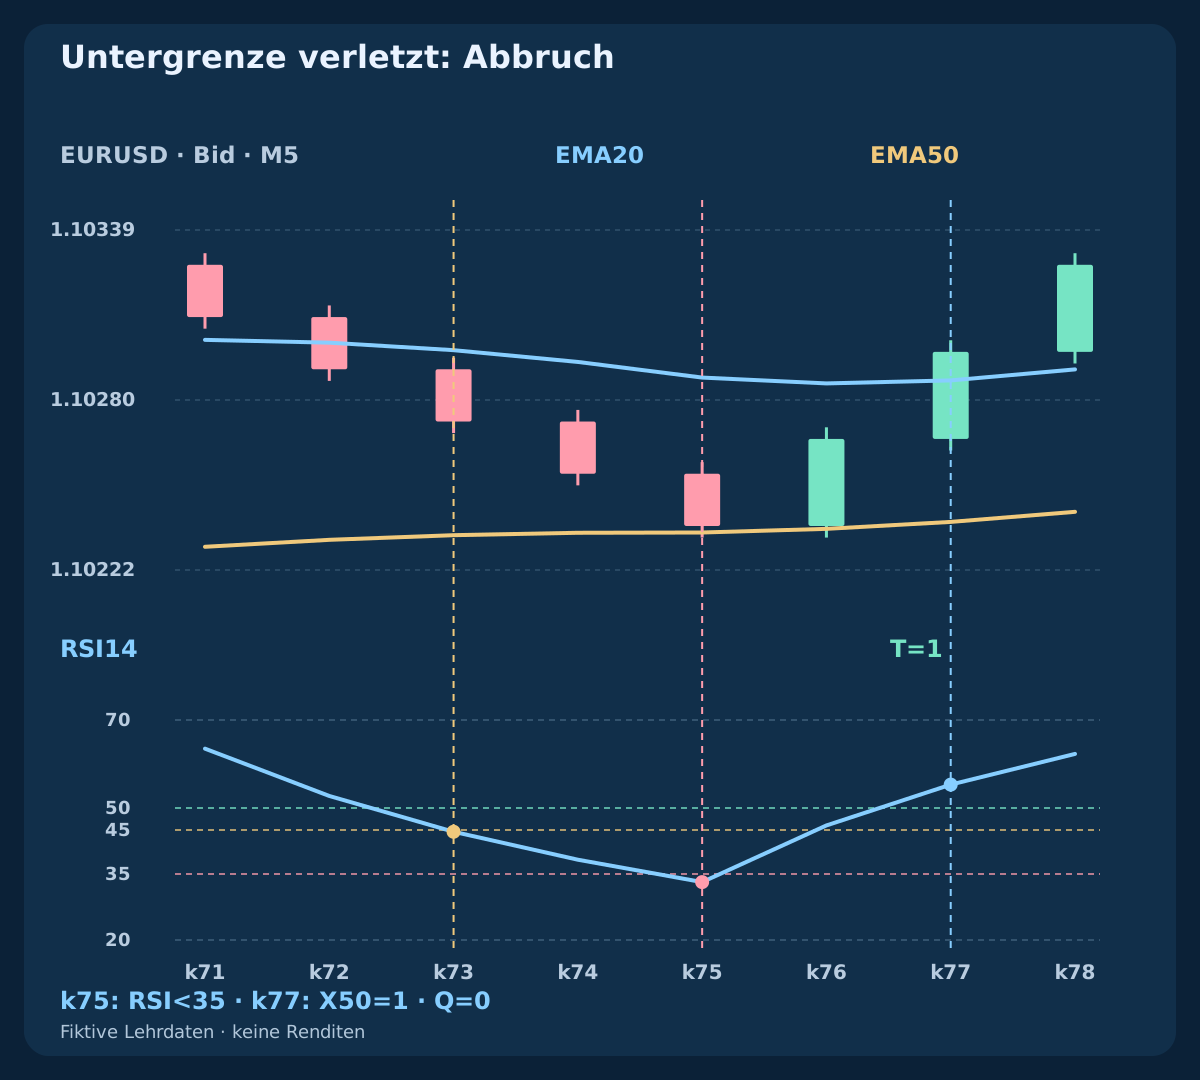
Im Zweig invalid folgt auf den gemeinsamen Reset ein weiterer Rückgang. Bei k75 / 08:10 UTC beträgt RSI 33.1588 und unterschreitet die festgelegte Untergrenze. Die Episode wird trotz weiterhin erfülltem T abgebrochen. Bei k77 erholt sich RSI auf 55.3151; ein aktives P fehlt jedoch, daher gilt Q=0. Der Rückprall eröffnet die abgebrochene Episode nicht erneut.
Auch ein Verlust des EMA-Kontexts würde gemäß derselben Priorität vor der Erholung zum Abbruch führen. Im konstanten Zweig gleichen nach der Initialisierung beide EMAs dem Preis, RSI nimmt den festgelegten Flachwert an, T ist nicht erfüllt und kein Reset qualifiziert sich. Echte Seitwärtsmärkte sind unregelmäßiger und können viele scheinbar gültige Episoden erzeugen. Entscheidend ist der nach Kosten nachgewiesene Beitrag des Filters.
11. Eröffnung, Abschluss und ersten nutzbaren Kurs trennen
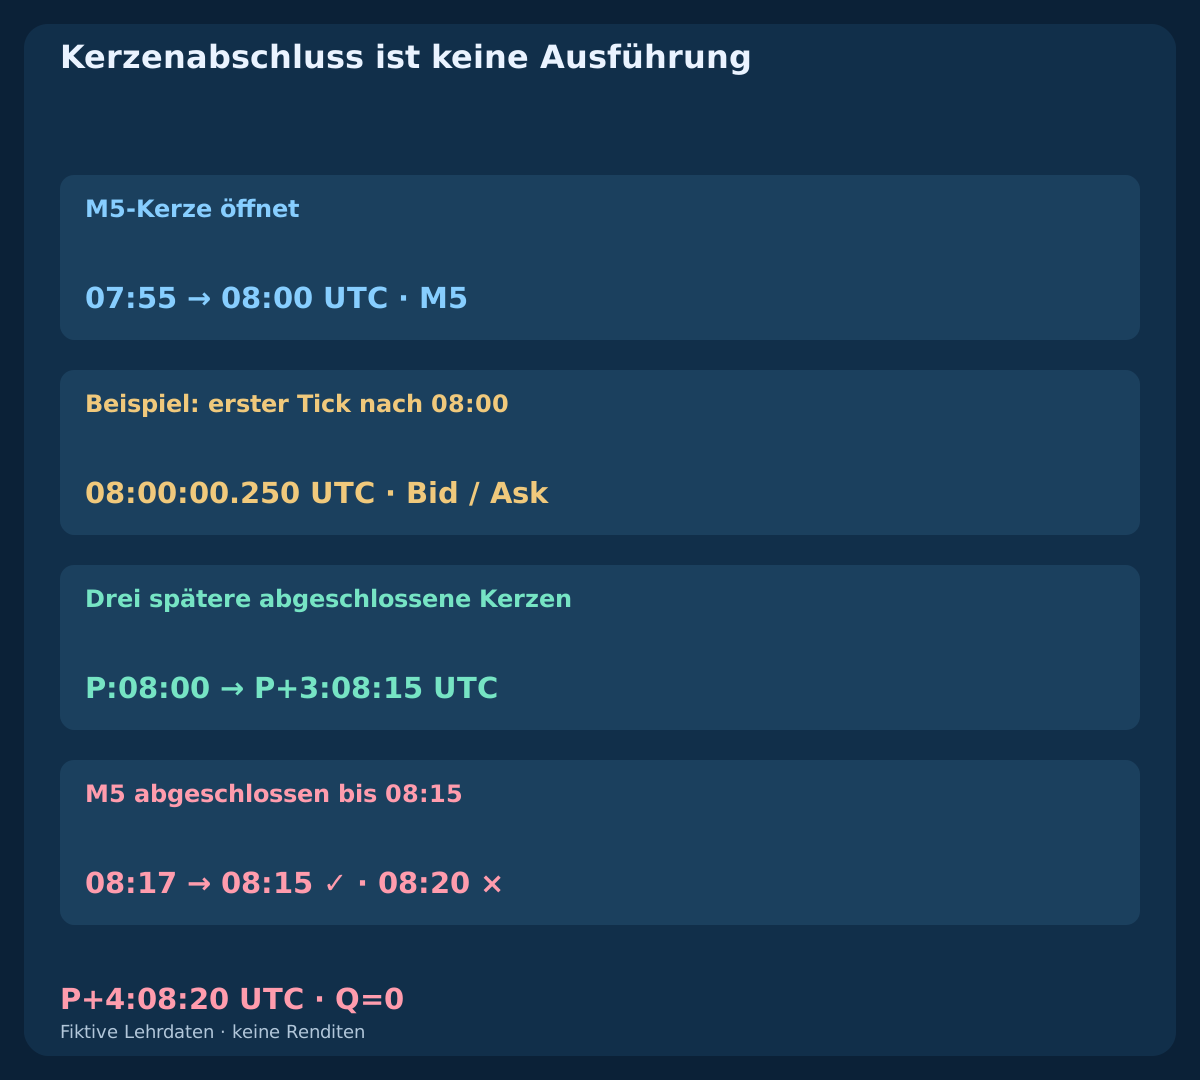
Die MT4-Kerzenzeit bezeichnet die Eröffnung. Eine bei 07:55 UTC eröffnete Kerze umfasst auf dem hier verwendeten M5-Raster die Zeit bis 08:00 UTC. Ihre endgültigen Daten sind mit dem ersten nachfolgenden Tick beobachtbar; eine beispielhafte Ankunft um 08:00:00.250 UTC liegt nach der planmäßigen Grenze. Historische Kerzenzeiten belegen weder diese Ankunft noch Anfrage- oder Ausführungszeit.
Rechne Serverzeit mit dem an diesem Datum gültigen Versatz in UTC um und dokumentiere die Regel. Um 08:17 UTC endet die jüngste planmäßig abgeschlossene M5-Kerze bei 08:15 UTC; die bei 08:20 UTC endende Kerze ist noch offen. Das Ausführungsmodell muss Kursalter und Anfrageverzögerung gesondert begrenzen. Das Erholungsfenster erlaubt keine weiteren Orderversuche über nochmals drei Kerzen.
| Zeit UTC | Verfügbare Information | Noch nicht verfügbar |
|---|---|---|
| 07:55 | M5-Kerze öffnet | Endgültiger Schlusskurs |
| 08:00:00.250 | Beispiel: erster Tick nach 08:00 | Beleg einer früheren Ausführung |
| 08:17 | M5 abgeschlossen bis 08:15 | M5-Schluss um 08:20 |
12. M1 als eigenes Experiment behandeln
Gleiche Periodenzahlen verwenden auf M1 und M5 andere Kursfolgen und Zeitabstände. Nominale 20 bars entsprechen auf M1 20 minutes und auf M5 100 minutes; ein EMA enthält zusätzlich ältere, abklingend gewichtete Informationen. Der RSI aus Fünf-Minuten-Schlusskursänderungen ist nicht der Durchschnitt von fünf Ein-Minuten-RSI-Werten.
Eine Übertragung auf M1 verändert Resets, Durchgänge und die zeitliche Länge des Fensters. Mehr Beobachtungen können außerdem Umsatz und Kostenbelastung erhöhen. Die Flags dieses Leitfadens bleiben auf M5. M1-Varianten brauchen separat festgelegte Regeln und vergleichbar realistische Ausführung. Ein späteres Mehrzeitebenenmodell muss für jede Entscheidung angeben, welcher abgeschlossene Wert der höheren Ebene bereits verfügbar ist.
13. Zwei ausführbare Kurse mit demselben festen Plan vergleichen
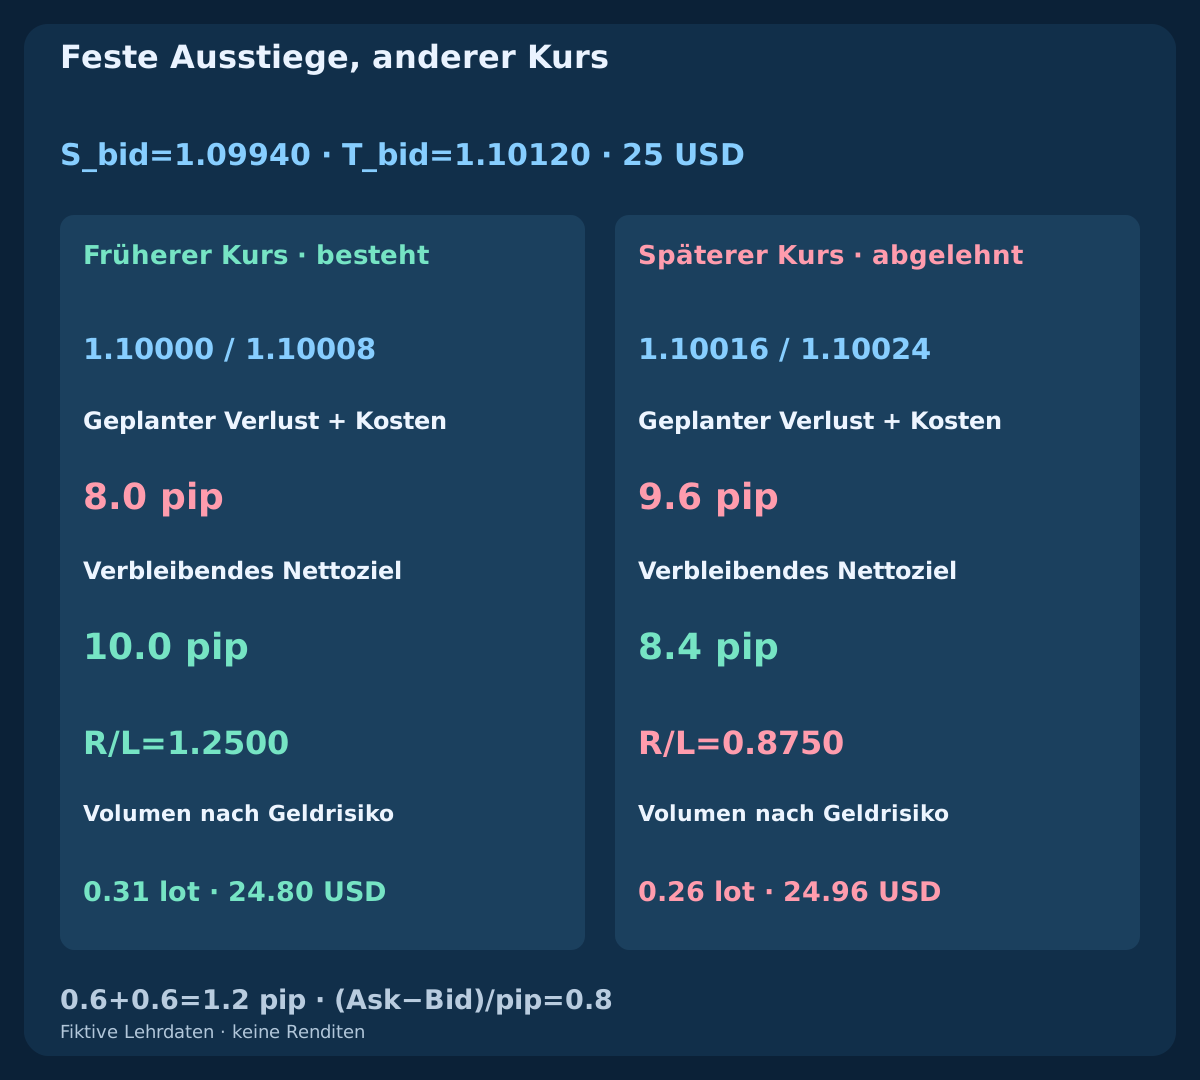
Dieses unabhängige BUY-Preisbeispiel verwendet Ask als Einstieg und feste Bid-seitige Ausstiege: Stop 1.09940 und Ziel 1.10120. Der frühere Bid/Ask lautet 1.10000 / 1.10008, der spätere 1.10016 / 1.10024; beide Spreads betragen 0.8 pip. Hinzu kommen Hin-und-zurück-Kommission 0.6 pip und gesamte Reserve für ungünstige Ausführung 0.6 pip. Früher ergeben sich geplanter Verlust 6.8+1.2=8.0 pips, verbleibendes Nettoziel 11.2-1.2=10.0 pips und Verhältnis 1.2500. Später sind es 9.6 pips, 8.4 pips und 0.8750.
Beim festgelegten Vergleichsfilter net reward / planned loss >=1.20 besteht der frühere Kurs, der spätere fällt durch. Bei Eigenkapital 10000 USD, Budget 0.25%=25 USD, Pipwert 10 USD je Standardlot und Volumenschritt 0.01 ergeben Abrunden 0.31 lots mit geplantem Risiko 24.80 USD. Später lautet der reine Rechenvergleich 0.26 lots / 24.96 USD; weniger Volumen verbessert aber nicht das unzureichende Verhältnis. Es sind alternative Kurse unabhängig von den Historien, keine Orders oder gemessenen Ausführungen.
| Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Lots | Risiko USD |
|---|---|---|---|---|---|---|---|
| Früherer Kurs · besteht | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| Späterer Kurs · abgelehnt | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. Kursseiten, Einheiten und reales Ausführungsrisiko offenlegen
Bei BUY beträgt der Verlustabstand vor Kommission und Reserve (Ask-S_bid)/pip, der Zielabstand (T_bid-Ask)/pip. Der Spread-Effekt steckt bereits in diesen ausführbaren Abständen. Für SELL lauten die entsprechenden Formeln (S_ask-Bid)/pip und (Bid-T_ask)/pip. Der angezeigte Spread wird nicht nochmals addiert. Diese Erläuterung der Short-Kursseiten definiert kein spiegelbildliches SELL-Beobachtungsmodell.
Angenommen werden EURUSD-Pip 0.0001, Point und Tick 0.00001 sowie Kontrakt 100000 EUR bei einem USD-Konto. Tatsächliche Symboleigenschaften, Kontowährungsumrechnung, Mindestvolumen, Margin und Stop-Vorgaben müssen geprüft werden. Reserven und Stops begrenzen reale Verluste nicht sicher. Kurslücken, neue Preise, abgelehnte Absicherung und unklare Anfragen können das Ergebnis verändern. Nach Timeout erst tatsächliche Orders und Ausführungen abgleichen, dann über einen erneuten Versuch entscheiden.
15. Den Zusatznutzen des Resets auf einem gemeinsamen Kalender testen
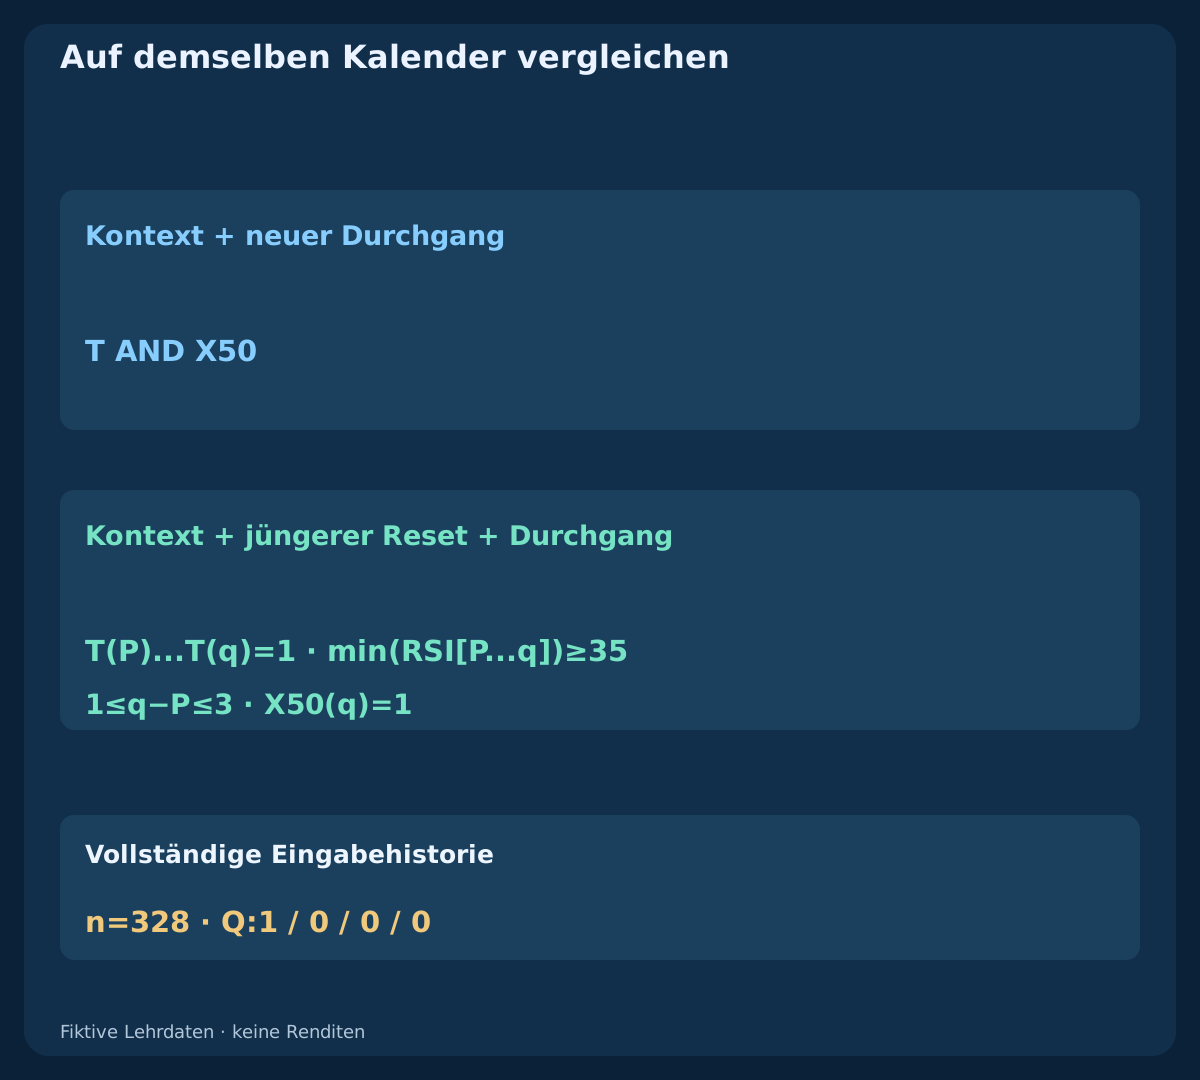
Verwende T AND X50 als Beobachtungsreferenz und vergleiche sie mit dem zeitlich begrenzten Reset-Modell Q. Bewahre jeden Durchgang auf, auch ohne aktive Episode, nach Fristablauf oder Abbruch. Sobald vollständige Handelsregeln vorliegen, gelten in beiden Modellen dieselbe Kursauswahl, Absicherung, Ausstiege, Positionsgrößen und Kosten. Verschiebe ausgefilterte Beobachtungen nicht auf spätere günstigere Kurse und lasse abgelehnte Anfragen nicht stillschweigend weg.
Fixiere Entwicklungsentscheidungen, reserviere unberührte spätere Daten und erfasse sämtliche getesteten Perioden, Schwellen und Fenster. Prüfe Nettoerwartungswert, Drawdown, Umsatz, Unsicherheit und Empfindlichkeit gegenüber Spread und ungünstiger Ausführung. Können Stop und Ziel innerhalb einer Kerze erreicht werden, sind chronologische Tickdaten nötig. Die Downloads prüfen Definitionen; weniger Signale oder eine ausgewählte höhere Trefferquote belegen keinen verlässlichen Vorteil.
16. Vor der vollständigen Strategie die Spezifikation prüfen
Andere Leser sollten mit derselben vollständigen Historie denselben Kontext, Reset und dieselbe Erholung erhalten. Dokumentiere Formeln und Startwerte, Symbol und Kursseite, Zeitebene, Pufferindizes, Gleichheitsfälle, Datenlücken, Abbruchpriorität, Lebensdauer und das Verhältnis zwischen Signal- und Ausführungszeit. Rechengenauigkeit und gerundete Beschriftungen bleiben getrennt.
Dieser erste Leitfaden des Scalping-Kombinationsclusters bildet die Grundlage für eine spätere vollständige EMA-RSI-Strategie. Es folgen Bollinger Bands mit Stochastic und EMA mit MACD. Verwandte Artikel behandeln Kosten, Sitzungen und Testverfahren; der vorhandene M1-EMA-Rücksetzer untersucht einen anderen Ablauf. Verknüpfe die Themen, ohne die einzelnen Forschungshypothesen zu vermischen.
Häufige Fragen
Sind EMA20/50 und RSI14 die besten Scalping-Einstellungen?
Es sind Referenzwerte für ein festgelegtes Beispiel, keine Optimierung oder gemessene Überlegenheit. Startwerte, Schwellen, Zeitebene, Ausführung und Kosten beeinflussen Vergleiche ebenfalls. Varianten vor Tests mit späteren Daten festlegen.
Ist RSI über 50 ein neues BUY-Signal?
Das ist ein Zustand. Ein neuer Durchgang verlangt zuvor höchstens 50 und aktuell mehr als 50. Q benötigt zusätzlich einen aktiven jüngeren Reset und durchgehenden EMA-Kontext.
Kann ein abgebrochener Reset bei später steigendem RSI zurückkehren?
Die Episode bleibt beendet. Ein Rückprall ohne gesonderten neuen Reset ist nicht aktiviert. Der Zweig invalid zeigt das; Warten auf eine Erholung nach Abbruch wäre ein anderes Modell.
Ist die Erholung genau auf der dritten Folgekerze erlaubt?
Ja, wenn Kontext und Untergrenze eingehalten werden. P+1, P+2 und P+3 sind zulässig. Bei P+4 hat der Fristablauf Vorrang, auch wenn RSI auf derselben abgeschlossenen Kerze 50 überschreitet.
Kann ich dieselben Regeln auf M1 verwenden?
Damit entsteht ein eigenes Experiment. Indikatorverläufe, Ereigniszahl und Fensterdauer verändern sich. Mit M1-Daten neu rechnen und ein gesondertes Ausführungsmodell festlegen, statt M5-Schlüsse zu übertragen.
Beweist eine qualifizierte Beobachtung eine profitable Strategie?
Nein. Q kennzeichnet ein Ereignis unter definierten Bedingungen. Vollständige Order-, Schutz-, Ausstiegs-, Kosten- und Risikoregeln sowie Tests auf geeigneten Marktdaten fehlen noch. Die Beispiele sind fiktiv.
Quellen und Forschungsnotizen
MetaQuotes dokumentiert gleitende Durchschnitte, RSI, Pufferindizes, Kerzeneröffnungszeiten und ausführbare Orderkurse. Die endliche Initialisierung, Schwellen, Ereignispriorität, synthetischen Verläufe und der unabhängige Kursvergleich bilden unser hier festgelegtes Lehrmodell. Sie sind weder Plattformvorgaben noch ein Nachweis der Übereinstimmung mit einem Live-Terminal oder optimaler Einstellungen. Beide Downloads enthalten die verwendeten Zahlen.
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
Lehrmaterial. Alle Historien und Kursbeispiele sind fiktiv. Forex-Handel birgt Risiken. Indikatorübereinstimmung, geplante Stops und Kostenreserven garantieren weder profitable Ausführung noch begrenzte tatsächliche Verluste.