

Um filtro de tendência com EMA e uma recuperação do RSI podem representar duas etapas de uma ideia de scalping: a direção de fundo e uma nova mudança após um recuo. O desafio é definir até quando essa mudança permanece recente, quando perde o contexto e se a próxima cotação executável deixa espaço suficiente após os custos. Este guia desenvolve um modelo de observação M5 reproduzível antes de especificar uma estratégia completa.
1. Comece pela decisão que a combinação deve mudar
EMA e RSI transformam o mesmo histórico de preços. Dar funções diferentes a cada um facilita a revisão das regras, mas a concordância não representa duas evidências independentes. Aqui as EMAs descrevem o contexto direcional, enquanto o RSI identifica um episódio de recuo e sua recuperação posterior. Preço acima de uma média e RSI acima do ponto médio descrevem apenas um estado até que se defina um evento novo.
A questão é se um reinício recente acrescenta uma seleção útil a observações de momentum que seriam comparáveis. O guia define uma observação do lado BUY chamada Q, e não uma ordem de compra. Sessões, construção da proteção, prazos de execução, saídas e limites da carteira ainda exigem uma especificação completa separada e seus próprios testes.
A interpretação de posição e tempo para scalping aparece em Bollinger e Estocástico no scalping Forex. O guia compara primeiro retorno à referência fixa, deslocamento da banda e confirmação tardia. Seu modelo é separado das regras desta página.
2. Fixe os parâmetros e o relógio dos dados
Usamos candles OHLC Bid fictícios de EURUSD em M5, com EMA20/50 e RSI14 calculados no fechamento. O deslocamento gráfico das EMAs é 0; a leitura dos candles concluídos usa shift=1 após detectar um novo candle. A inclinação compara a EMA lenta ao valor de 3 candles concluídos antes. Todas as entradas de dados e decisões permanecem nesse mesmo período gráfico.
Os limites 45 / 50 / 35 e a janela de recuperação de 3 bars são escolhas de pesquisa declaradas, não configurações ótimas recomendadas. Compare valores com precisão completa. Defina o tratamento de falhas no histórico: se faltar um candle necessário ou o indicador não estiver pronto, encerre o episódio ativo e aguarde dados consecutivos suficientes, sem criar um candle para preencher a lacuna.
| Componente | Referência | Função |
|---|---|---|
| Preço e relógio | EURUSD · Bid · M5 · Fechamento | Um calendário de candles concluídos |
| EMA | 20 / 50 · deslocamento 0 · inclinação 3 | Contexto T |
| RSI | 14 · suavização tipo Wilder | Reinício 45 · recuperação 50 · piso 35 |
| Episódio | P+1...P+3 | Sem prorrogar o prazo |
3. Calcule o contexto das EMAs sem presumir suporte
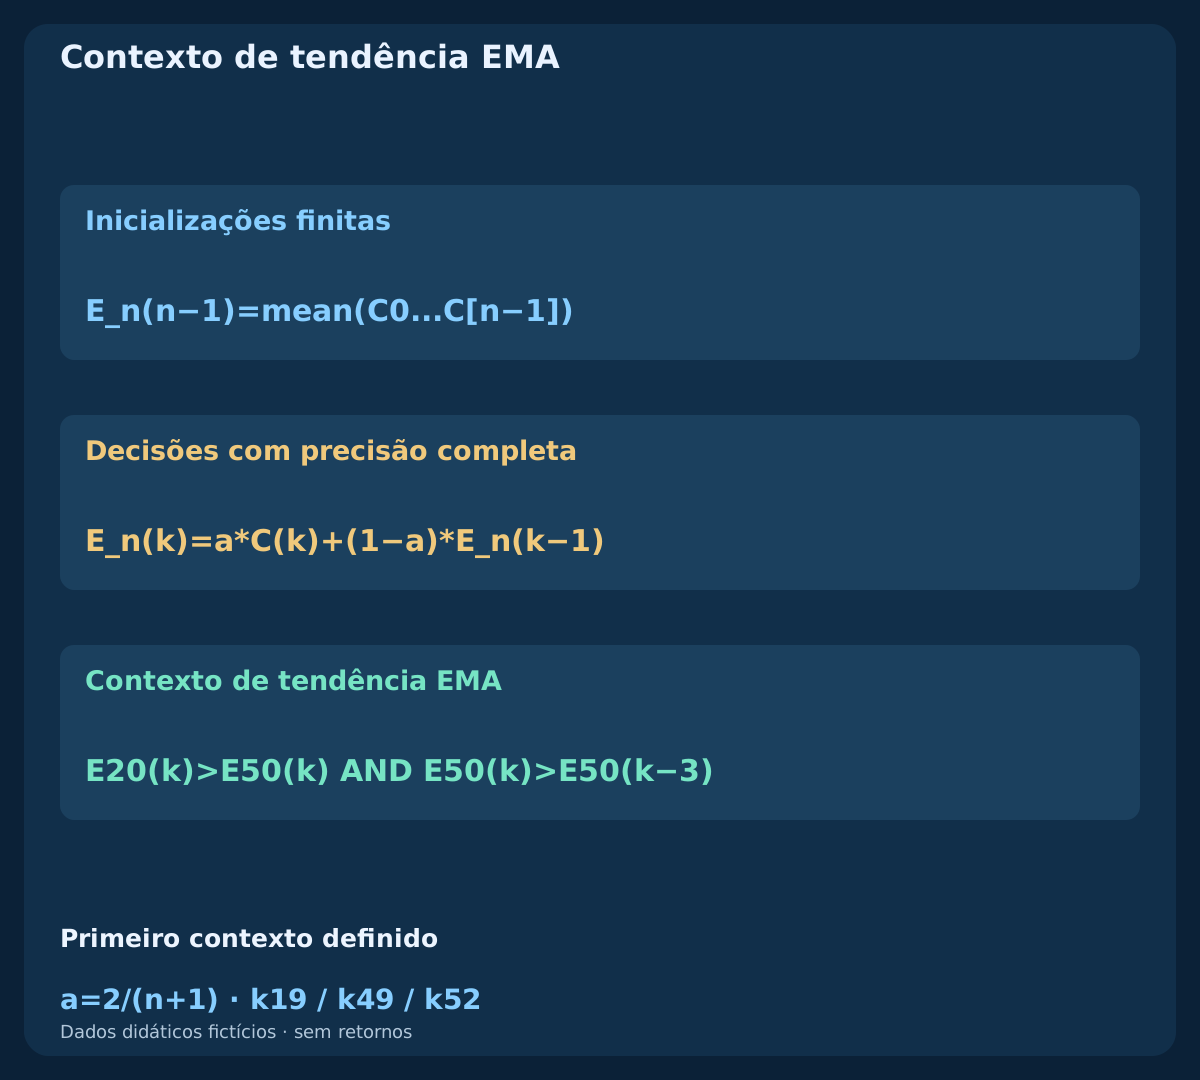
Para o período n, use alpha=2/(n+1). Inicialize o exemplo finito em k=n-1 pela média aritmética dos primeiros n fechamentos; depois aplique E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1). Os primeiros valores de EMA20 e EMA50 estão em k19 e k49. A inicialização e o histórico anterior disponível podem alterar comparações com o terminal, especialmente perto dos limites.
O contexto é T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)] e pode ser avaliado pela primeira vez em k52. A igualdade não satisfaz nenhuma comparação estrita. O preço pode recuar abaixo da média rápida: T não exige toque nem retomada de uma EMA. Uma média suavizada ascendente não estabelece por si só um suporte nem impede a continuação da queda.
4. Especifique a suavização do RSI e os casos de zero
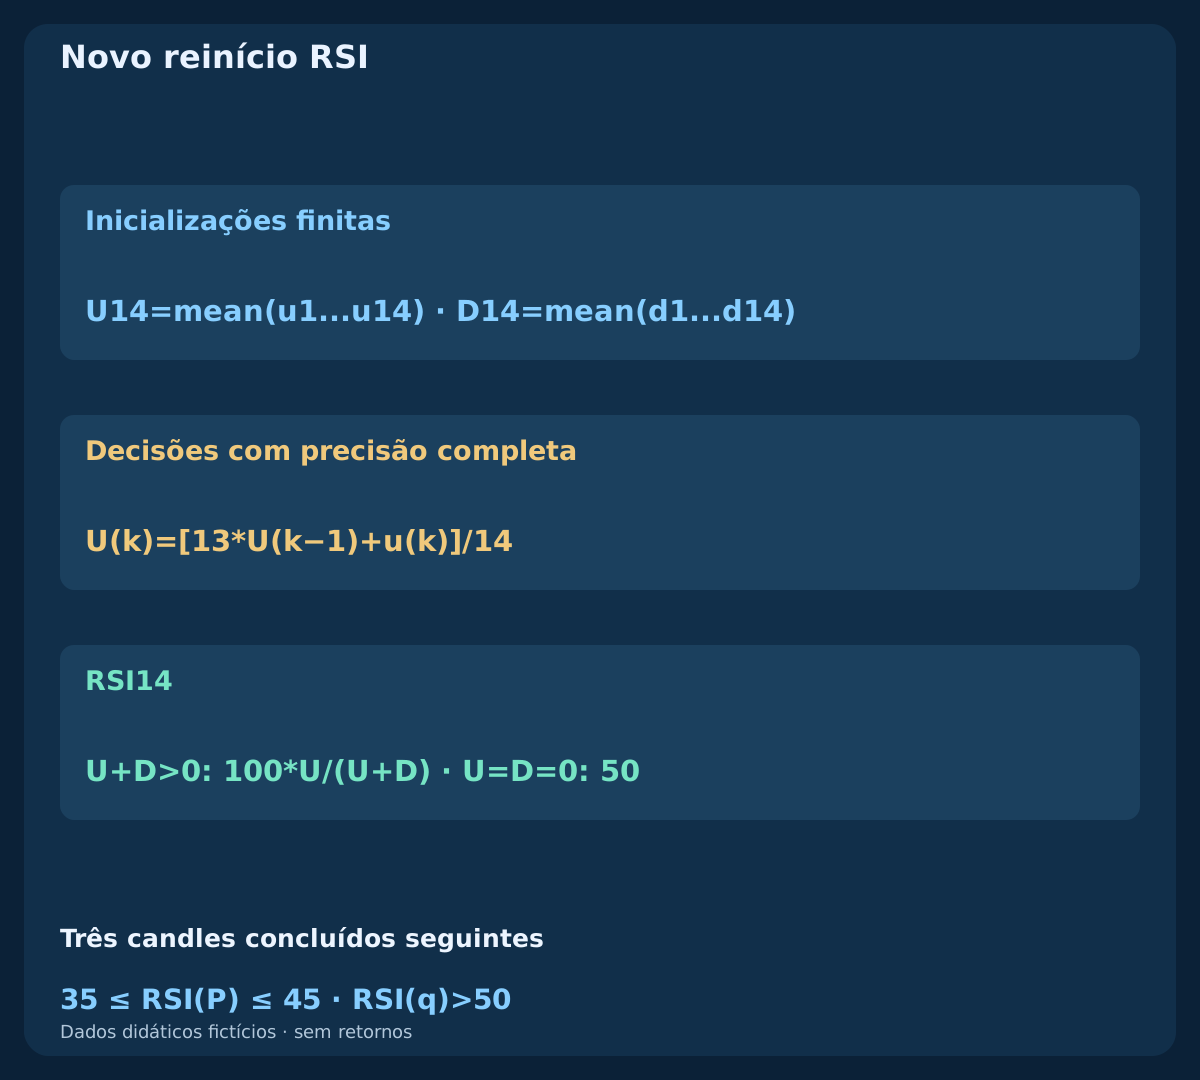
Para cada mudança no fechamento, defina u(k)=max(C(k)-C(k-1),0) e d(k)=max(C(k-1)-C(k),0). Em k14, inicialize U e D com as médias respectivas das mudanças k1...k14. Depois use U(k)=[13*U(k-1)+u(k)]/14 e a mesma recorrência para D. Calcule RSI=100*U/(U+D) quando o denominador for positivo.
Se apenas D for zero, o RSI será 100; se apenas U for zero, será 0. Se ambos forem zero, este modelo finito atribui 50. A convenção para preços constantes é explícita e não descreve todas as implementações. O RSI resume altas e baixas suavizadas. Pode continuar alto durante uma alta ou baixo durante uma queda; nenhum extremo, isoladamente, determina uma operação de reversão.
5. Diferencie reinício, recuperação e estado persistente
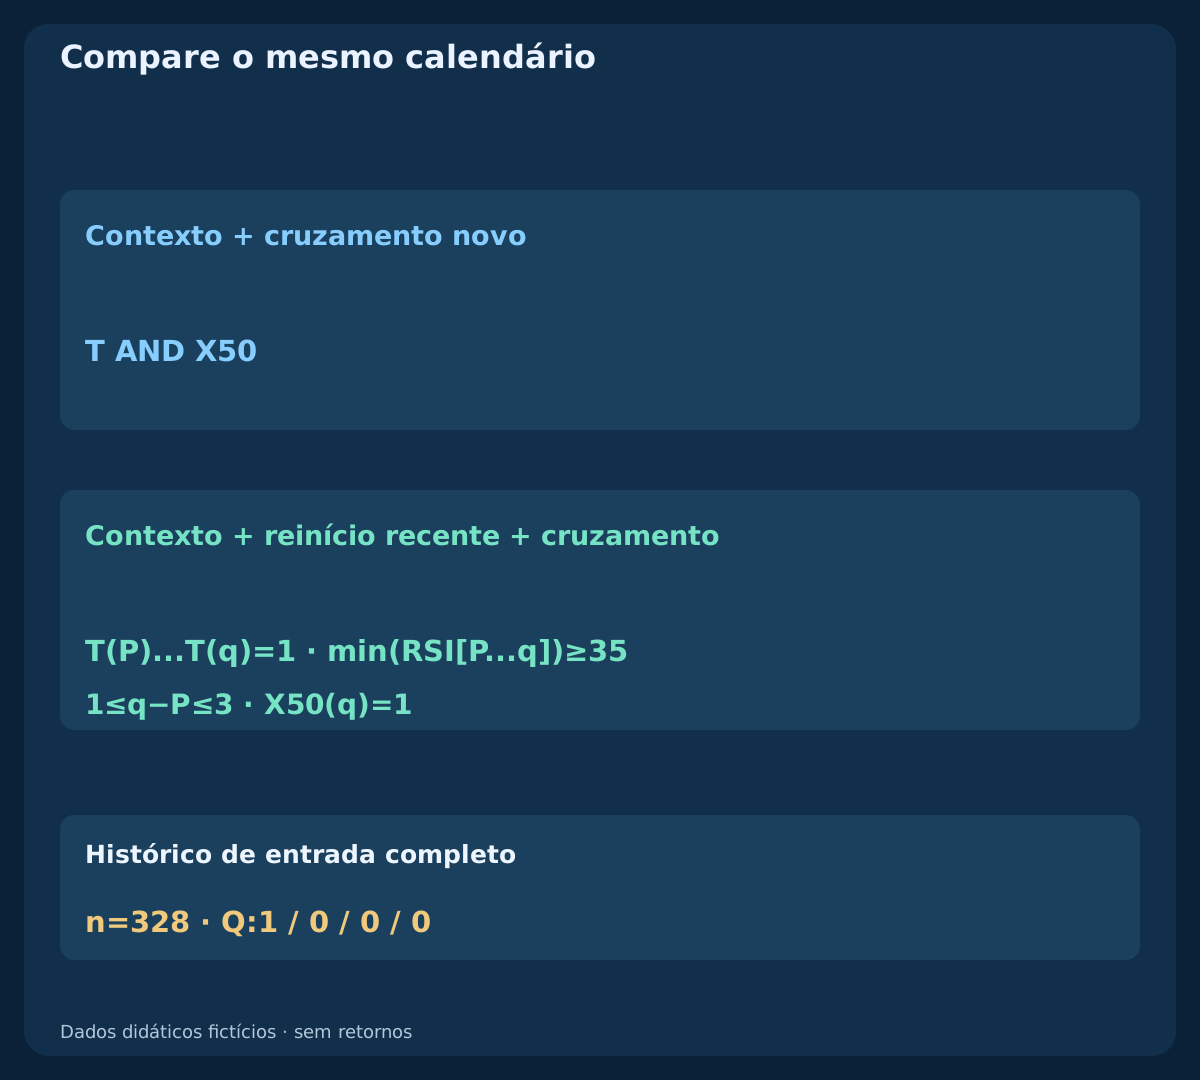
Um novo cruzamento de reinício é RSI(k-1)>45 AND 35<=RSI(k)<=45. Ele só abre um episódio quando T passa e nenhum episódio anterior está ativo. Registre o candle concluído de origem como P. Um RSI que já está abaixo do limite há vários candles não cria um novo ponto inicial a cada consulta ao gráfico. O reinício nomeia um evento de limiar; ele não reinicia o cálculo do RSI.
Uma recuperação nova acima do ponto médio é X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]. Um RSI exatamente no ponto médio ainda não o superou; permanecer acima no candle seguinte não é outro cruzamento. Um X50 sem reinício ativo e dentro do prazo continua sendo uma observação sem episódio habilitado. Isso evita contar várias vezes o mesmo movimento como novos sinais.
6. Defina duração limitada e prioridade determinística
Após o reinício em P, apenas P+1, P+2, P+3 podem qualificar a observação. A cada candle concluído posterior, cancele primeiro se T=0, depois se RSI<35 e então declare vencimento se k>P+3. Só após essas verificações um X50 novo pode gerar Q=1. O contexto precisa se manter durante todo o episódio ativo, não apenas voltar no candle de recuperação.
A qualificação consome o episódio, assim como cancelamento ou vencimento, sem reativação no mesmo candle. Ignore outros cruzamentos de reinício enquanto o episódio estiver ativo: eles não deslocam P nem prorrogam o prazo. Um reinício posterior independente pode abrir outro episódio. Ampliar a janela, mudar o piso ou esperar a volta do contexto cria modelos diferentes, que precisam de comparações próprias.
7. Reconstrua os históricos fictícios antes de interpretar os eventos
O arquivo contém 4 históricos independentes com 82 candles cada, totalizando 328 linhas. Três compartilham os primeiros 70 fechamentos, começando em 1.10000 e subindo 0.00005 por candle. Os ramos timely, expired e invalid seguem com mudanças declaradas diferentes; o quarto mantém fechamento constante. Incluem-se OHLC, inicializações das EMAs, ganhos e perdas suavizados, RSI, indicadores de evento e origem do episódio.
Cada linha registra o horário UTC previsto de conclusão, não a abertura do candle da corretora nem um preenchimento de ordem. O primeiro fechamento ocorre às 01:55 UTC e o reinício comum às 08:00 UTC. Recalcule cada ramo desde o início, sem arredondar entre atualizações. Os caminhos artificiais verificam cálculos e cronologia; padrões limpos e frequências de eventos não demonstram rentabilidade real.
8. Leia a recuperação no último candle permitido
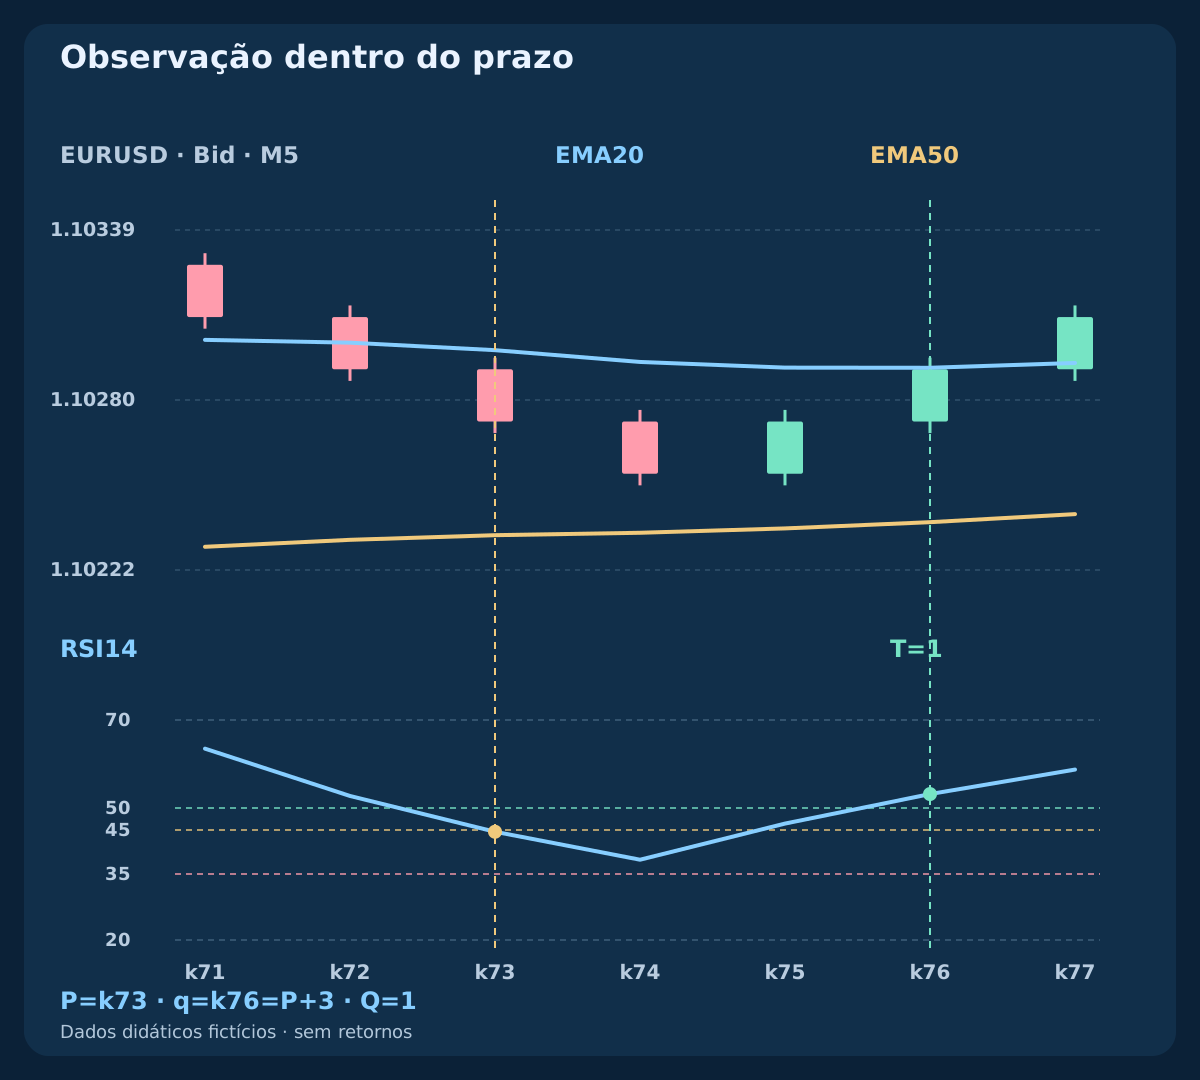
No ramo timely, k73 inicia o episódio às 08:00 UTC com RSI=44.5994 exibido a quatro casas decimais. T passa. No candle seguinte, o RSI cai a 38.2459, ainda acima do piso, depois sobe a 46.4598 em k75. O episódio continua, mas o ponto médio ainda não foi superado.
Em k76 / 08:15 UTC, o RSI chega a 53.1680. É um novo X50 exatamente em P+3, com T válido ao longo de todo o episódio, portanto Q=1. O evento só fica conhecido após a conclusão do candle e a chegada dos dados. Isso não autoriza entrada no fechamento antigo nem prova que uma cotação seguinte atenda a um plano de negociação específico.
| Ramo / candle | Fechamento UTC | RSI14 | T | X50 | Q | Estado |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | Novo reinício RSI |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | Observação dentro do prazo |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | Três candles concluídos seguintes |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | Episódio vencido |
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | Cancelado abaixo do piso |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | Cruzamento sem reinício ativo |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | Preço constante: sem contexto |
9. Mantenha vencida a recuperação do quarto candle
O ramo expired começa com o mesmo reinício. A recuperação mais lenta fica abaixo do ponto médio até k76, último candle elegível. Em k77 / 08:20 UTC o RSI chega a 53.2002 e produz um novo X50 enquanto T continua válido. Mesmo assim, o episódio ultrapassou a janela de três candles: Q=0.
Nesse candle, o vencimento é verificado antes da recuperação. Não aproxime P do cruzamento, não transforme a recuperação lenta em outro reinício e não prorrogue o prazo porque o preço sobe depois. O evento atrasado continua no registro. Uma janela de quatro candles deve ser fixada como outra candidata e avaliada no mesmo calendário, incluindo custos e falhas adicionais.
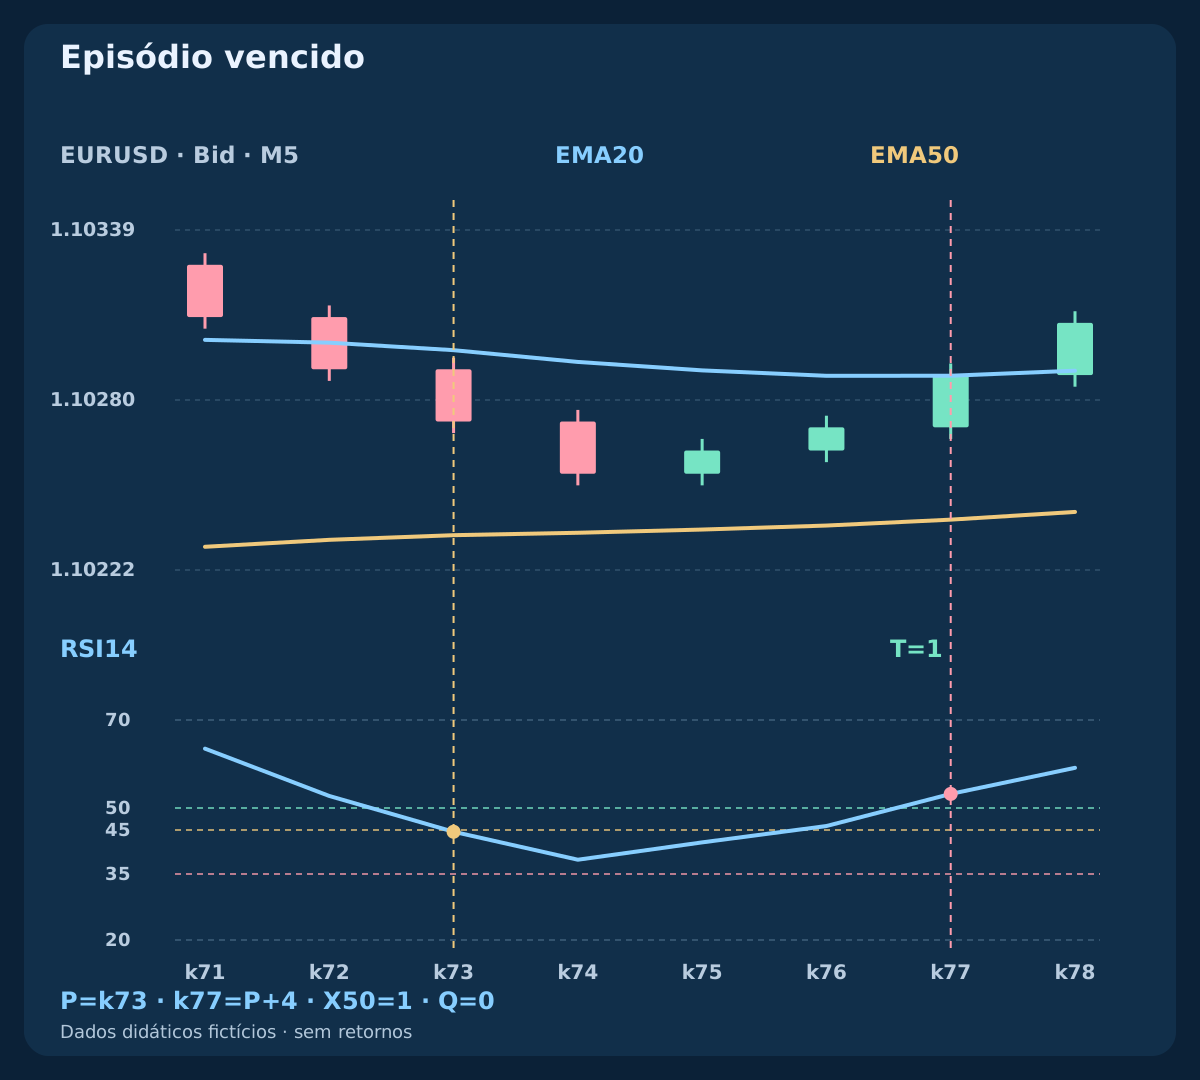
10. Encerre o episódio inválido antes de examinar o repique
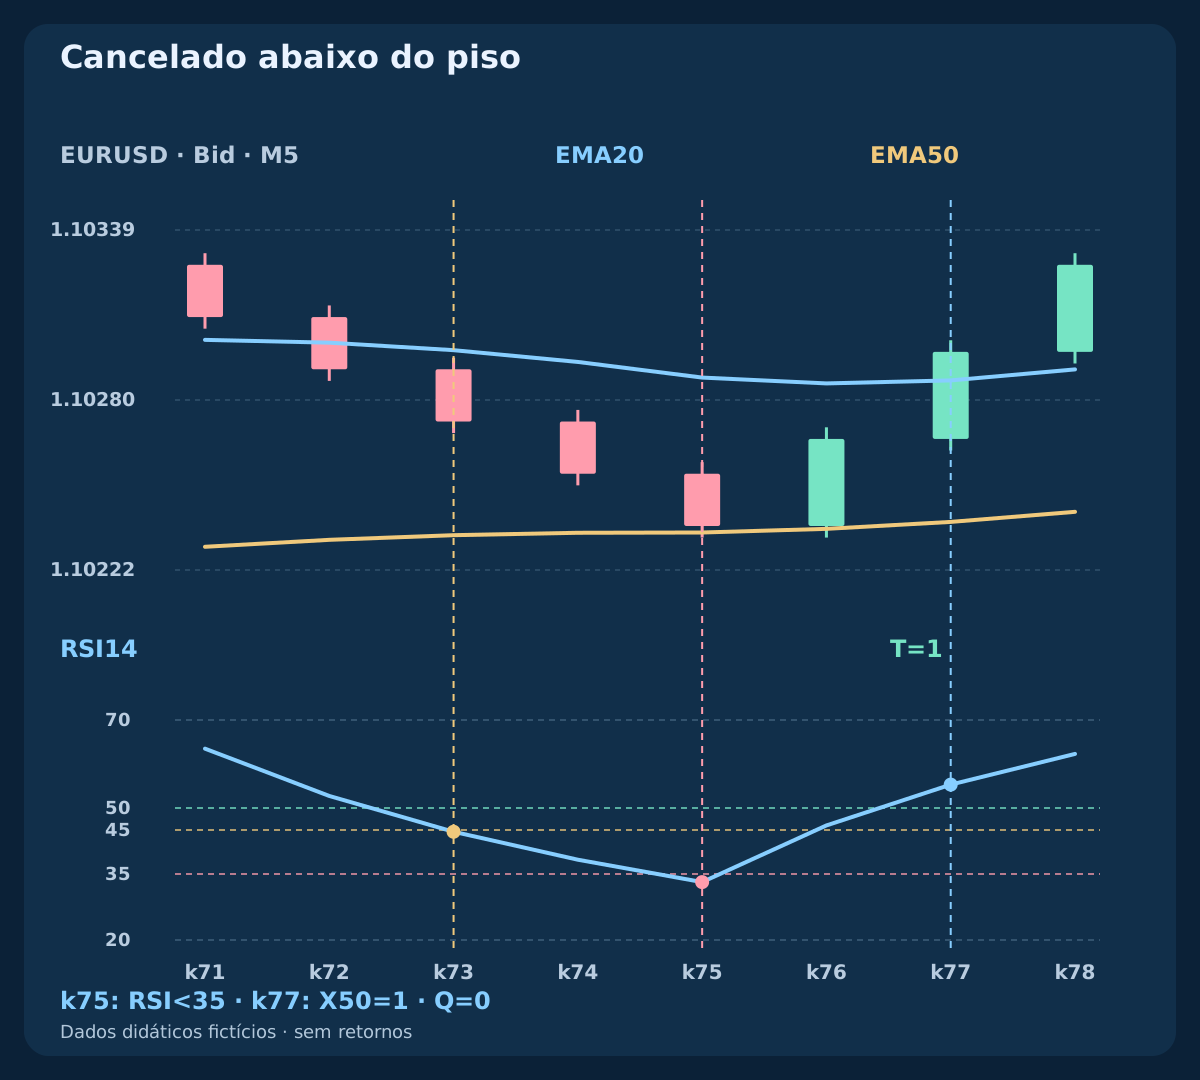
No ramo invalid, a queda continua após o reinício comum. Em k75 / 08:10 UTC o RSI está em 33.1588, abaixo do piso, então o episódio é cancelado mesmo com T válido. Em k77 o RSI recupera a 55.3151, mas não existe P ativo e Q=0. O repique não reabre o episódio cancelado.
Perder o contexto EMA também causaria cancelamento antes da recuperação, pela prioridade declarada. No ramo constante, após inicializar, as duas EMAs igualam o preço, o RSI adota o valor convencional, T falha e nenhum reinício se qualifica. Mercados laterais reais são menos organizados e podem produzir vários episódios aparentemente válidos. A contribuição do filtro precisa de evidência após custos.
11. Separe abertura, conclusão e primeira cotação utilizável
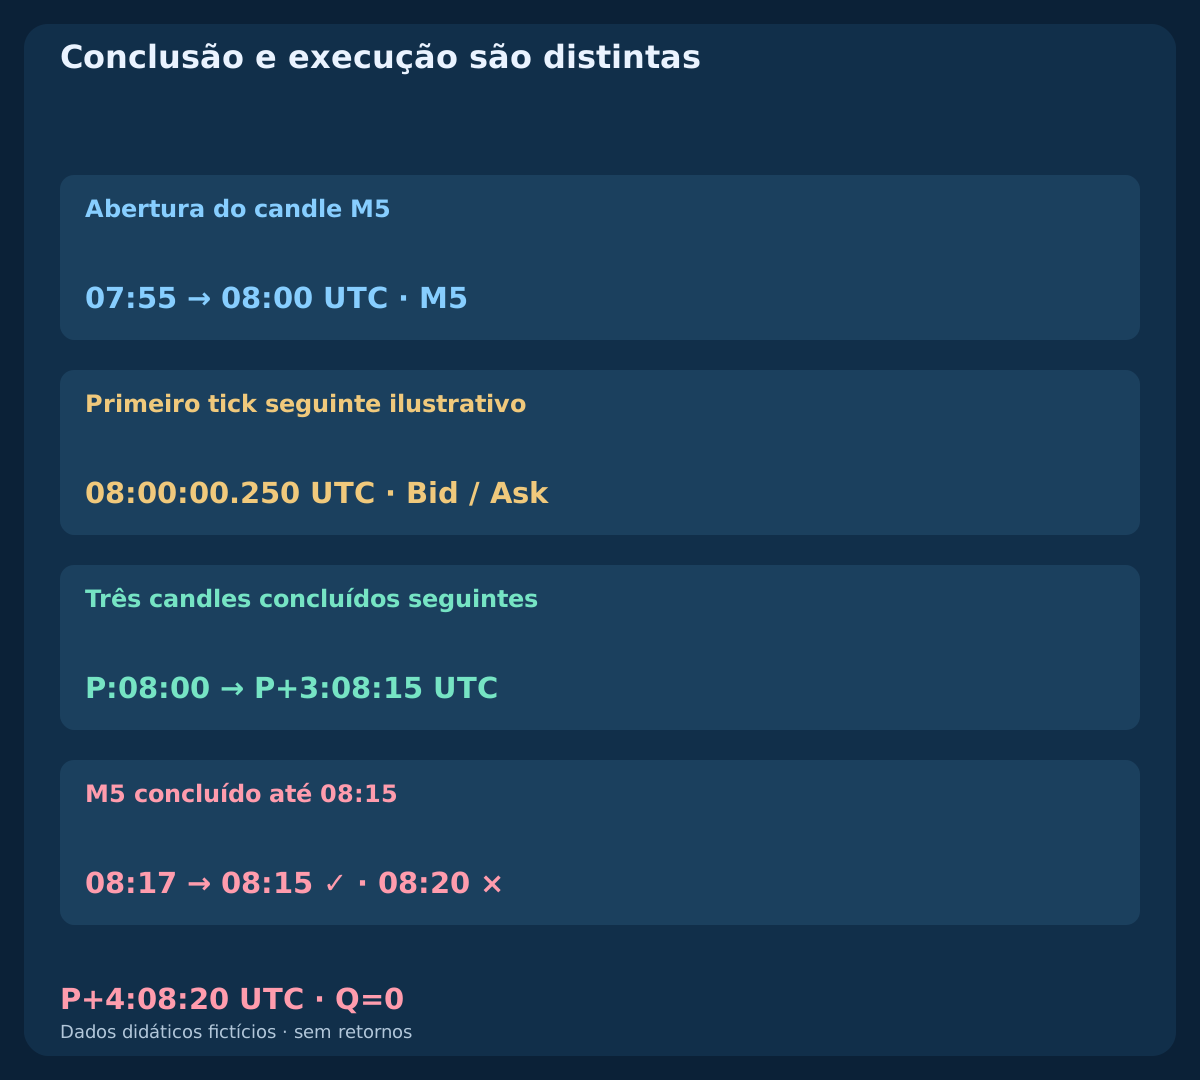
O horário do candle no MT4 identifica sua abertura. Um candle aberto às 07:55 UTC cobre o intervalo até 08:00 UTC no M5 adotado aqui. Os dados finais tornam-se observáveis no primeiro tick seguinte; uma chegada ilustrativa às 08:00:00.250 UTC ocorre depois da fronteira prevista. Horários históricos, sozinhos, não comprovam essa chegada, uma solicitação ou uma execução.
Converta a hora do servidor em UTC com o deslocamento efetivo daquela data e guarde a regra. Às 08:17 UTC, o último candle M5 previsto como concluído termina às 08:15 UTC; o que termina às 08:20 UTC ainda está aberto. O modelo de execução deve limitar separadamente a idade da cotação e o atraso da solicitação. A janela de recuperação não permite continuar tentando ordens por outros três candles.
| Hora UTC | Informação disponível | Ainda indisponível |
|---|---|---|
| 07:55 | Abertura do candle M5 | Fechamento definitivo |
| 08:00:00.250 | Primeiro tick seguinte ilustrativo | Prova de execução anterior |
| 08:17 | M5 concluído até 08:15 | Fechamento M5 de 08:20 |
12. Trate M1 como outro experimento
Com o mesmo número de períodos, M1 e M5 usam sequências de preços e espaçamentos distintos. Um intervalo nominal de 20 bars corresponde a 20 minutes em M1 e 100 minutes em M5, mas uma EMA também retém informação anterior com peso decrescente. O RSI de mudanças entre fechamentos de cinco minutos não é a média de cinco leituras RSI de um minuto.
Migrar o modelo para M1 altera reinícios, cruzamentos e duração real da janela. Mais observações também podem aumentar giro e custos. Mantenha os indicadores de evento deste guia em M5; qualquer variante M1 exige regras fixadas separadamente e hipóteses realistas comparáveis de execução. Um modelo de múltiplos períodos deve declarar qual valor superior já concluído está disponível em cada decisão do período inferior.
13. Compare duas cotações executáveis com o mesmo plano fixo
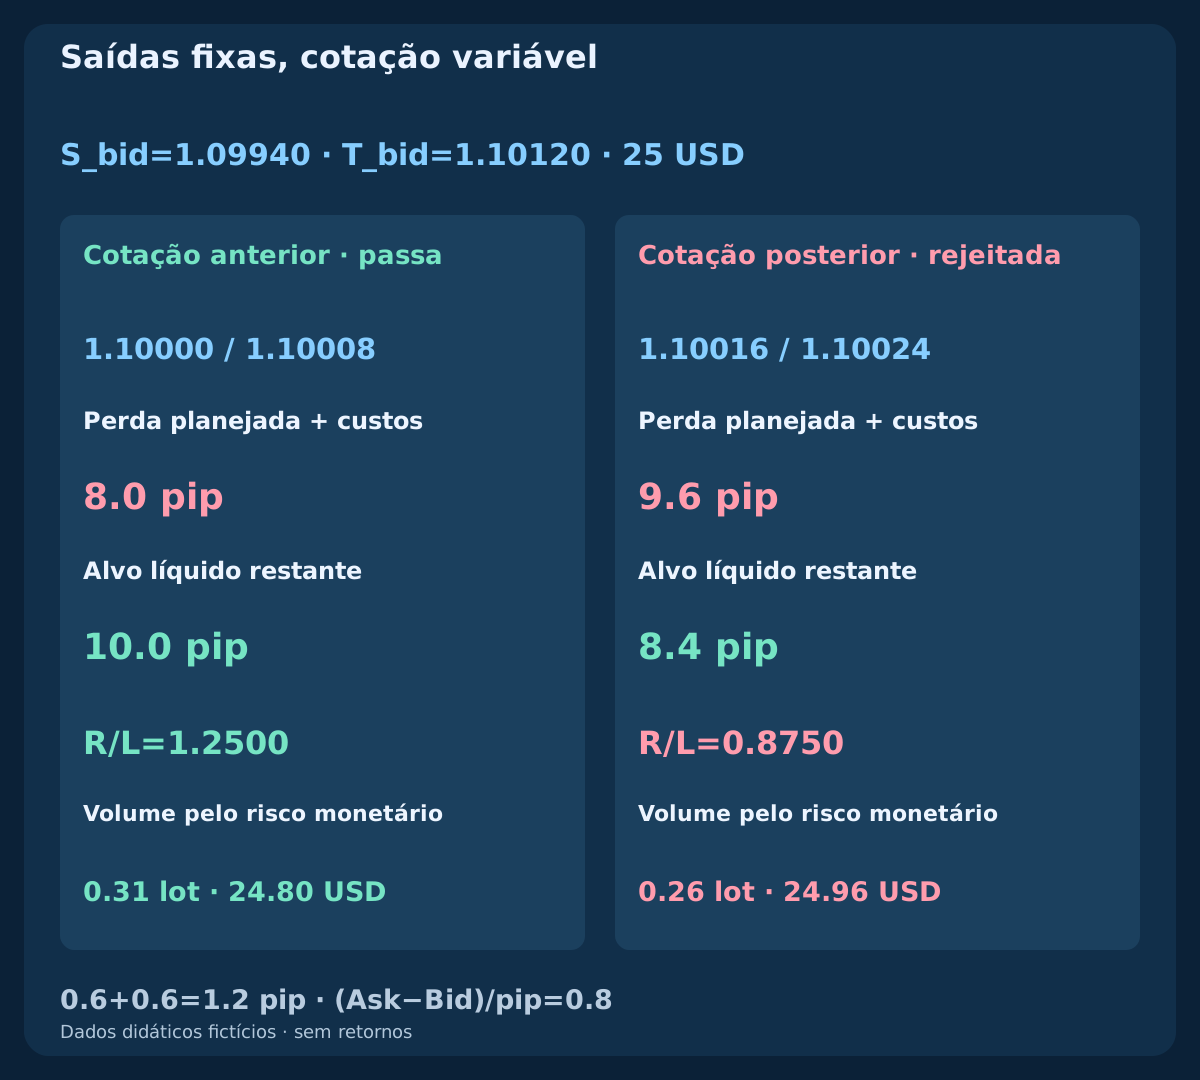
Este exemplo BUY independente entra por Ask, com stop e alvo fixos do lado Bid em 1.09940 e 1.10120. Bid/Ask é 1.10000 / 1.10008 antes e 1.10016 / 1.10024 depois; ambos os spreads são 0.8 pip. Some comissão de ida e volta 0.6 pip e reserva adversa total de execução 0.6 pip. Antes, a perda planejada é 6.8+1.2=8.0 pips, o alvo líquido restante 11.2-1.2=10.0 pips e a razão 1.2500. Depois passam a 9.6 pips, 8.4 pips e 0.8750.
Com o filtro comparativo declarado net reward / planned loss >=1.20, a primeira cotação passa e a posterior falha. Para patrimônio 10000 USD, orçamento 0.25%=25 USD, pip de 10 USD por lote padrão e passo 0.01, arredondar para baixo resulta em 0.31 lots e risco previsto 24.80 USD. A conta posterior dá 0.26 lots / 24.96 USD, mas reduzir o tamanho não corrige a razão insuficiente. São cotações alternativas independentes dos históricos, não ordens nem execuções medidas.
| Cotação | Bid / Ask | Stop (pip) | Perda + custos | Alvo líquido | Razão | Lotes | Risco USD |
|---|---|---|---|---|---|---|---|
| Cotação anterior · passa | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| Cotação posterior · rejeitada | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. Explicite lados de cotação, unidades e risco real
Para BUY, a distância de perda antes da comissão e da reserva é (Ask-S_bid)/pip, e o espaço até o alvo é (T_bid-Ask)/pip. O efeito do spread já está nessas distâncias executáveis. Para SELL, os equivalentes são (S_ask-Bid)/pip e (Bid-T_ask)/pip. Não some novamente o spread exibido. Essa explicação do lado vendedor não define um modelo SELL de observação espelhado.
O exemplo considera pip EURUSD 0.0001, point e tick 0.00001, contrato 100000 EUR e conta USD. Verifique propriedades reais do símbolo, conversão para a moeda da conta, lote mínimo, margem e restrições dos stops. Reservas e stops não limitam com certeza a perda real. Gaps, mudanças de cotação, proteção rejeitada ou solicitação incerta podem mudar o resultado; confira ordens e execuções antes de reenviar após um timeout.
15. Teste o acréscimo do reinício no mesmo calendário
Use T AND X50 como referência de observação e compare com Q, que exige um reinício recente e de duração limitada. Preserve todos os horários de cruzamento, inclusive sem habilitação, vencidos e cancelados. Quando houver regras completas, aplique a ambos os modelos os mesmos critérios de cotação, proteção, saídas, tamanho e custos. Não desloque uma observação filtrada para um preço posterior mais conveniente nem omita solicitações rejeitadas.
Fixe as escolhas de desenvolvimento, reserve dados posteriores intocados e registre todos os períodos, limites e janelas testados. Examine expectativa líquida, drawdown, giro, incerteza e sensibilidade ao spread e à execução adversa. Use ticks cronológicos se stop e alvo puderem ser atingidos no mesmo candle. Os downloads verificam definições; menos sinais ou uma taxa de acerto selecionada maior não demonstram vantagem confiável.
16. Revise a especificação antes de criar a estratégia
Outro leitor deve reproduzir o mesmo contexto, reinício e recuperação com o mesmo histórico completo. Registre fórmulas e inicializações, símbolo e lado da cotação, período gráfico, índices dos buffers, igualdade, dados ausentes, prioridade de cancelamento, duração e relação entre relógios de sinal e execução. Separe precisão dos dados e arredondamentos de apresentação.
Este primeiro guia do grupo de combinações para scalping fundamenta uma futura estratégia EMA–RSI completa. As próximas estudam Bollinger Bands com Stochastic e EMA com MACD. Os artigos relacionados detalham custos, sessões e testes; o recuo EMA em M1 já existente estuda outra sequência. Conecte os conceitos por essas referências mantendo cada hipótese de pesquisa identificável.
Perguntas frequentes
EMA20/50 e RSI14 são as melhores configurações para scalping?
São referências de um exemplo declarado, sem resultado de otimização ou vantagem medida. Inicializações, limites, período, execução e custos também afetam comparações. Fixe as variantes antes de testar dados posteriores.
RSI acima de 50 significa um novo sinal BUY?
É um estado. Um cruzamento novo exige leitura anterior igual ou inferior a 50 e atual superior. Q também requer reinício recente ativo e contexto EMA sem interrupção.
Um reinício cancelado pode voltar quando o RSI sobe?
O episódio continua encerrado. Um repique sem outro reinício independente não fica habilitado. O ramo invalid demonstra isso; esperar depois do cancelamento seria outro modelo.
A recuperação exatamente no terceiro candle seguinte é permitida?
Sim, se contexto e piso forem respeitados. P+1, P+2 e P+3 são elegíveis. Em P+4, o vencimento vem antes, mesmo que o RSI cruze 50 nesse candle concluído.
Posso usar as regras em M1?
Isso cria outro experimento. Mudam trajetórias dos indicadores, eventos e duração da janela. Recalcule com dados M1 e um modelo de execução fixado separadamente, sem transferir conclusões de M5.
Uma observação qualificada comprova uma estratégia lucrativa?
Não. Q identifica um evento sob condições declaradas. Ainda são necessárias regras completas de ordens, proteção, saída, custos e risco, seguidas de testes em dados adequados. Históricos e cotações fornecidos são fictícios.
Fontes e notas de pesquisa
A MetaQuotes documenta médias móveis, RSI, índices dos buffers, horários de abertura dos candles e preços executáveis de ordens. A inicialização finita, os limites, a prioridade dos eventos, os históricos sintéticos e a comparação independente de cotações formam o modelo didático declarado aqui. Não são configurações padrão, verificação de equivalência com um terminal real nem prova de parâmetros ótimos. Os dois downloads apresentam os números utilizados.
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
Conteúdo educativo. Todos os históricos e exemplos de cotações são fictícios. O Forex envolve risco. Concordância dos indicadores, stops planejados e reservas de custos não garantem execução lucrativa nem limitam perdas reais.