
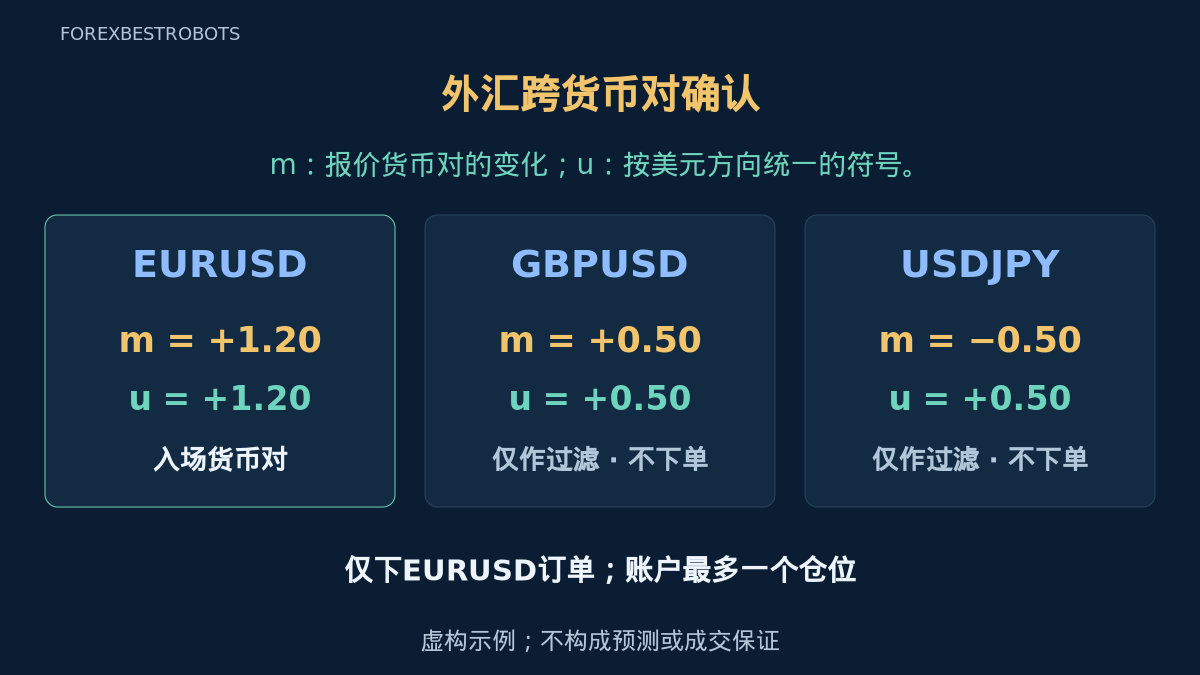
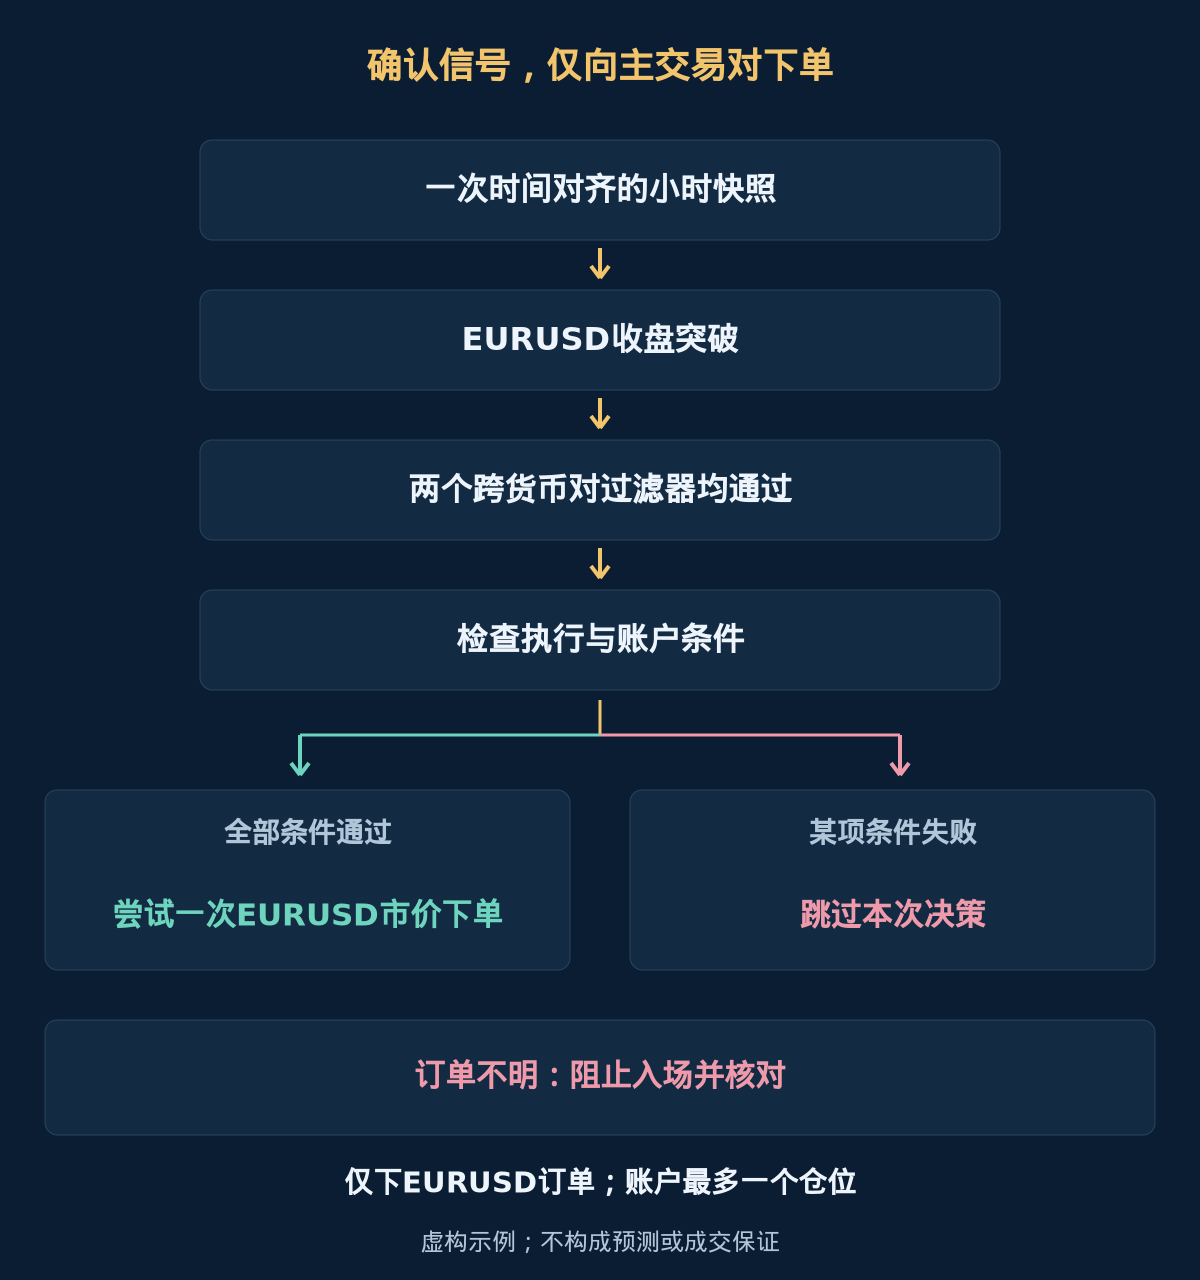
跨货币对确认是在主信号上增加条件。本教学模型仅在GBPUSD与USDJPY的收盘变化方向相符时,才交易EURUSD通道突破。这两个货币对提供数据,并不增加交易,也不保证信号有效。
请区分入场货币对、过滤货币对与账户的货币敞口。固定规则和数值是作者提出的待检验假设,并非已验证业绩或推荐参数。共同美元敞口可能使方向一致成为重复信息;更多图表一致不能证明胜率更高。
1. 固定角色与账户范围
使用同一经纪商的H1数据:仅EURUSD作为入场货币对,GBPUSD与USDJPY仅作过滤器。确认真实品种后缀并固定报价方向。使用专用账户,最多持有一个市价仓位,不设置待触发的入场挂单。其他任何手动或EA仓位都会阻止入场;不要自动关闭身份不明的仓位。
经测试的协调器或账户锁必须预留仓位名额,持久保存已消耗的决策时间戳,并在重启后核对状态。不同图表副本不能各自预留一个仓位。第一篇多货币对策略对突破排序,第二篇按动量轮换;本版本从不以过滤货币对替换EURUSD。
2. 对齐一次小时数据快照
使用经纪商实际H1边界,不假设固定UTC偏移。小时收盘后,最多等待60秒,要求所有货币对显示相同的新柱0,以及时间戳匹配的已收盘柱1–21。每个货币对至少要有200根完整H1柱,价格与ATR须有效且为正。缺失或错位数据使该小时跳过,不算方向投票失败。
第一个完整快照即消耗本次决策,即使没有信号或某条件失败也一样。冻结其收盘柱输入,不在同一小时内重算过滤器或重试。若决策开始时已有仓位,则管理已有仓位并跳过入场,即使它马上平仓。重启后也要保留此状态;已有退出管理无需等待其他货币对的数据。
3. 定义EURUSD收盘突破
柱0正在形成,柱1是已收盘信号柱。EURUSD的U为前20根柱、索引2–21的最高Bid高点,L为最低Bid低点,排除信号柱。BUY要求C1 > U;SELL要求C1 < L。相等或柱内触碰不成立。唐奇安指南解释了通道。
所有货币对均使用价格单位的C1 = iClose(symbol, PERIOD_H1, 1)、C4 = iClose(symbol, PERIOD_H1, 4)和A = iATR(symbol, PERIOD_H1, 14, 1)。跨3个完整区间的标准化收盘变化为m = (C1 − C4) / A。过滤前将带符号的m舍入到6位小数,精确中点采用远离零的舍入。EURUSD的m仅作背景展示,不增加独立入场门槛。
4. 要求两个方向过滤器均通过
EURUSD BUY要求m_GBPUSD ≥ 0.50且m_USDJPY ≤ −0.50。SELL要求m_GBPUSD ≤ −0.50且m_USDJPY ≥ 0.50。等于阈值可以通过。必须两者均通过,不采用多数表决、排序或备用货币对。
为便于读表,EURUSD与GBPUSD的u等于m;USDJPY则为u = −m。在本假设过滤器中,正u支持BUY方向,负u支持SELL方向。这只是符号约定,并非计算出的反向货币对收益率,也不是独立美元强度指数。数值单位为ATR,不是百分比或可直接比较的点数。表格显示2位小数,决策使用6位。
| 品种 | 角色 | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | 入场货币对 | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | 仅作过滤 | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | 仅作过滤 | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
所有输入均属虚构,并非历史K线样本或重建的ATR序列。假设EURUSD的U = 1.1000、L = 1.0900,则C1 = 1.1014形成BUY突破。两个过滤器恰好在阈值上通过。此时仅可进入执行检查,不代表自动入场。过滤器缺失、符号错误或幅度不足都要跳过;过滤货币对不下单。
5. 识别共同美元敞口
EURUSD与GBPUSD上涨、USDJPY下跌,在这些报价方向下与美元走弱一致。它们共享USD,可能反映同一事件。一致不能证明信号独立、相关性稳定或实现分散。请参考货币敞口指南及账户风险政策,不要为每张图表单独分配一份风险额度。
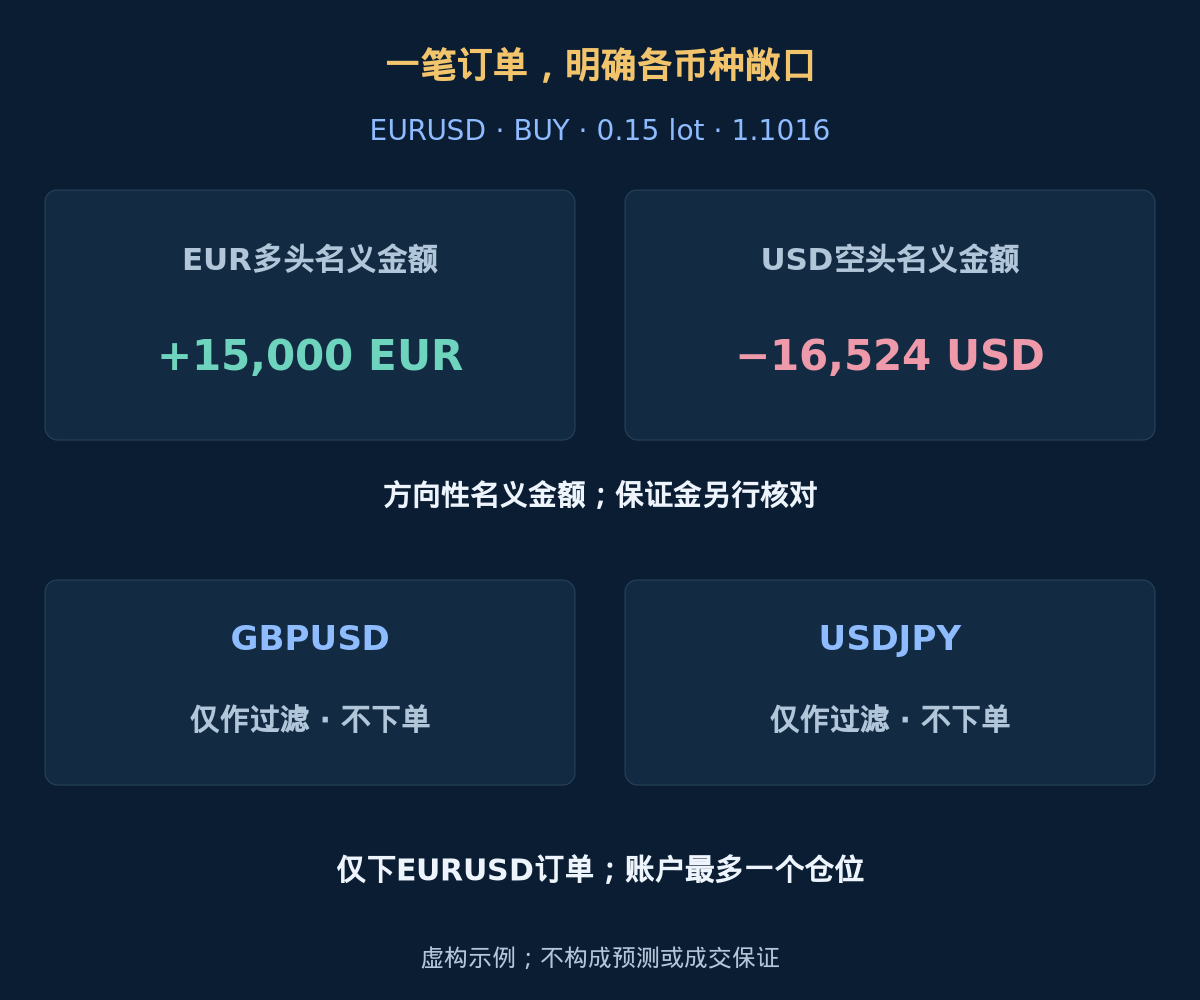
后面的BUY示例中,0.15手乘以每手100,000 EUR,得到基础货币名义金额15,000 EUR。假设入场价为1.1016,报价货币侧的方向性名义金额为−16,524 USD。这个简化记录表达方向和规模,并不代表兑换账户现金、经纪商保证金或损失封顶。合约条款和杠杆另行决定保证金。再交易确认货币对就变成另一策略,并可能增加共同美元风险。
6. 检查执行条件与计划损失
只有EURUSD有资格下单。要求按经纪商时钟计算的报价年龄为0至5秒,点差非负且不超过0.10 × A,Bid偏离冻结信号收盘价满足abs(Bid − C1) ≤ 0.25 × A。BUY的当前Bid必须仍高于U;SELL的当前Ask必须仍低于L。与边界相等时,本突破条件不通过。
- 确认账户无仓位、挂单或未解决请求,并已预留共享名额。
- 60秒入场窗口、报价新鲜度、点差、偏移与当前突破条件均通过。
- 经测试的下单流程能设置并确认初始保护。
- 舍入价格符合实际tick网格与经纪商止损距离,数量和保证金获准。
- 包含假设成本的模型损失不超过账户预算。
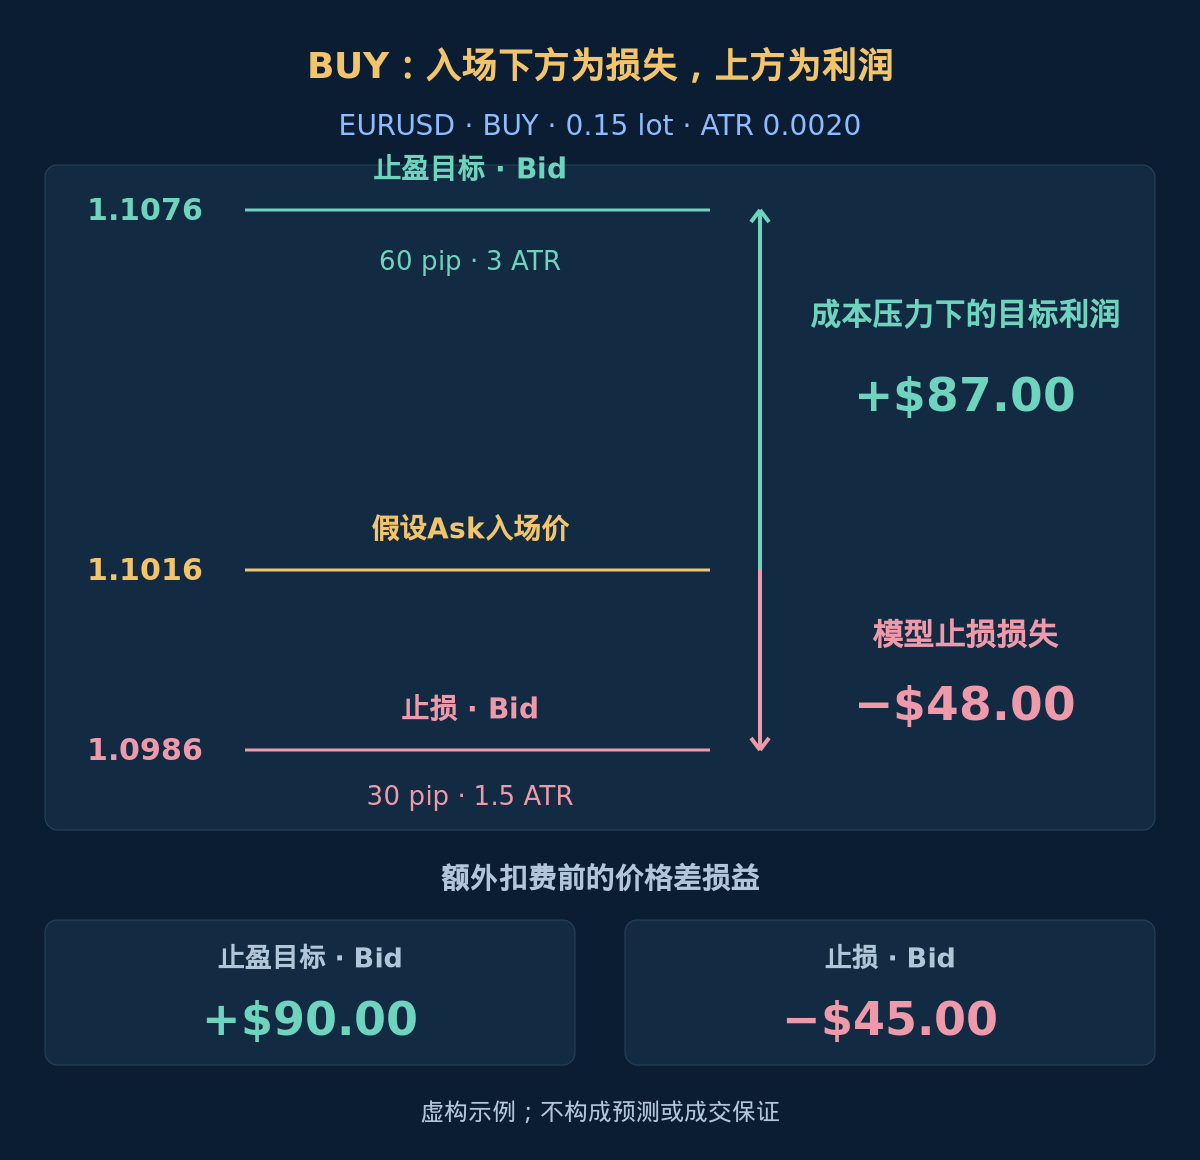
以预定可执行入场价为基准,固定止损距离为1.5 A,目标距离为3 A:BUY在下方/上方,SELL在上方/下方。按实际tick网格向入场价方向舍入:BUY止损向上、目标向下;SELL止损向下、目标向上。拒绝交叉、零距离或不合法价位并重算距离。舍入可能改变名义毛收益风险比2。
将本测试的计划损失预算设为当前净值的0.50%。用账户货币计算止损损失,再加佣金、额外不利成交与整个持有期融资假设。数量按手数步长向下取整,最小手数仍超预算则跳过。核对实际成交、数量与保护。保护缺失或模型损失超预算时,执行预先测试的立即退出与状态核对流程,并停止新入场。检查品种规格;本文未提供可运行的控制程序。
7. 计算虚构EURUSD BUY
假设账户净值$10,000 USD、每手合约100,000单位、最小手数及步长0.01、价格tick 0.00001。表中信号与两个过滤器均通过。A = 0.0020,假设新鲜Bid为1.1014、Ask为1.1016。点差0.0002恰等于允许的0.10 A,Bid仍高于U 1.1000,相对C1的偏移为零。假设恰好按Ask 1.1016成交。止损1.0986在下,目标1.1076在上。
30点止损在追加成本前对应每手$300。假设每手往返佣金$7、额外不利成交总预留$10、模型整个持有期融资费$3,均与手数成正比。预算$50除以$320得到0.15625手,向下取整为0.15。模型损失$48.00,剩余预算$2.00。下一档0.16手对应$51.20,不通过。这些成本假设是敏感性测试,不是费用上限。
| 互斥结果 | 毛损益 | 佣金 | 额外成交成本 | 融资费 | 模型净损益 |
|---|---|---|---|---|---|
| 止损情景 | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| 目标敏感性 | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
目标情景采用相同扣除以比较成本压力,并不表示所有Take Profit都会出现不利滑点。点差已包含在Ask入场和Bid退出中,不能重复扣除。实际融资取决于持有时间、掉期与展期安排,也可能产生入账收益。时间退出还有其他未知结果。参见成本指南;模型净金额不是预期收益或保证的损失上限。
可选:复算价格、手数与模型金额
1.1016 − 1.5 × 0.0020 = 1.0986;1.1016 + 3 × 0.0020 = 1.1076。毛止损损失:0.0030 × 100,000 × 0.15 = $45.00;毛目标利润:0.0060 × 100,000 × 0.15 = $90.00。每手计划损失:300 + 7 + 10 + 3 = $320;手数:50 / 320 = 0.15625 → 0.15。两种净结果:−45 − 1.05 − 1.50 − 0.45 = −$48.00或90 − 1.05 − 1.50 − 0.45 = +$87.00。小数点和千位逗号采用英语数字格式。
8. 独立管理固定退出
保持初始止损和目标固定,不移动跟踪、不摊平、不加码、不自动反向。本版本后续过滤器变化本身不触发退出。EURUSD完成4根H1柱后若仍有仓位,则请求市价平仓;入场柱在收盘时计为第一根。该持仓时长退出不等待过滤数据。到期后使用第一个新鲜且可执行报价,BUY按Bid退出,SELL按Ask退出。
中断、跳空或休市可能延迟实际退出,规则不保证持有时长或成交。失败或状态不明的平仓请求需核对并监控,不能再开一仓。确认退出后,等待下一次符合条件的小时决策与新数据。不要重新启用已消耗的小时,也不要把过滤器反转临时改成未经测试的退出规则。
9. 跳过并核对,避免增加敞口
数据不完整、无主突破、过滤失败、账户已有仓位或执行条件失败时均跳过。不排队等待稍后确认,也不改用GBPUSD或USDJPY。保存已消耗时间戳、仓位身份与未解决请求。超时不证明下单失败:重发前核对经纪商真实状态,防止重复敞口。监控指南解释了运行证据。
这里没有隐藏的趋势、时段或新闻过滤器。修改主交易对、确认列表、回看长度、阈值或报价方向,就形成需要另行验证的新版本。不要因为三张图表一致就推断风险低。记录全部跳过和拒绝的决策,而非仅记录已执行交易。
10. 验证时点正确的过滤数据与EURUSD交易
MT4原生测试器不在测试品种之外执行交易。本策略仅交易EURUSD,因此该限制符合其下单范围,但不能证明跨货币对历史已同步。应通过已验证的测试框架或同步事件回放,将EURUSD执行与每个模拟决策时点可用的GBPUSD、USDJPY数据一起测试,再进行受控前向观察。
明确检查柱时间戳与可用历史,不能让确认器读取终端历史中的未来数据。在按时间划分的留出期测试前冻结规则,并复现舍入、边界相等、缺失数据、报价、成本、保护、时间退出与恢复。未知tick路径若同时触及止损和目标,不能暗中按盈利处理。回测指南说明证据限制;本文没有提供历史业绩。
- 所有货币对是否对齐到同一已收盘区间,且不含未来数据?
- 通道索引、收盘回看间隔与USDJPY符号是否正确?
- 两个精确阈值是否均能通过,而错误符号或较小幅度是否导致跳过?
- 是否只有EURUSD可以下单,并在整个账户范围防止重复?
- 成本、数量向下取整、货币名义金额及所有退出路径是否与声明单位一致?
11. 跨货币对确认问答
货币对一致能证明独立确认吗?
不能。它们共享USD,可能对同一事件作出反应。过滤器只是待检验的假设条件,不证明分散或胜率提高。
能只接受一个过滤器,或改交易确认货币对吗?
不能。指定的两个过滤器必须均通过,而且只交易EURUSD。多数表决、替代货币对或一篮子订单都属于其他策略。
过滤器稍后改善能挽回同一小时的决策吗?
不能。第一个完整快照已消耗该决策,后续变化不能使其复活。已有仓位采用定义好的退出,不临时依据过滤器平仓。
验证该模型时,测试器必须交易所有货币对吗?
不必。它必须复现EURUSD交易,以及两个过滤器使用的时点正确的数据。只测试执行,或读取未同步历史,都不能验证完整决策过程。
12. 来源与范围
官方参考:MQL4 iClose与历史数据访问、MQL4品种与合约属性、MQL4原生Strategy Tester限制。核查日期:2026-10-18。平台事实不能验证本文提出的通道、过滤阈值、系数或预算。
所有输入、报价、货币名义金额与结果金额都是虚构教学数值。图表精确展示这些假设,并非原始测试报告或已核实业绩。本文不声称盈利能力、适当风险水平或未来结果。实际实现、成本建模与时间一致的验证仍然必要。