

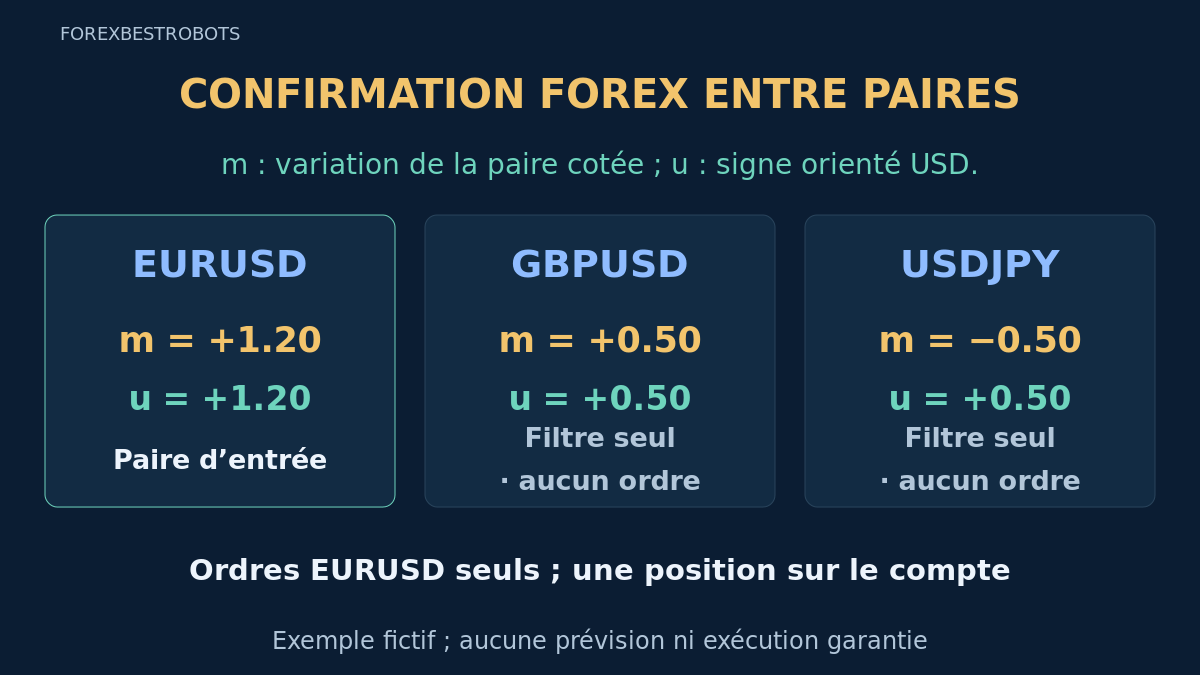
La confirmation entre paires ajoute des conditions à un signal principal. Ce modèle pédagogique négocie une cassure de canal EURUSD uniquement si les variations clôturées de GBPUSD et USDJPY concordent avec sa direction. Ces paires fournissent des données, pas des opérations supplémentaires ni une validation garantie.
Distinguez la paire d’entrée, les paires de filtre et l’exposition en devises du compte. Les règles et valeurs fixes sont des hypothèses proposées à tester, pas des performances validées ni des réglages recommandés. L’exposition USD commune peut rendre l’accord redondant ; davantage de graphiques concordants n’établit pas une probabilité de gain supérieure.
1. Fixer les rôles et le périmètre du compte
Utilisez H1 chez un même courtier : EURUSD est la seule paire d’entrée ; GBPUSD et USDJPY sont uniquement des filtres. Identifiez les suffixes réels et conservez l’orientation des cotations. Employez un compte dédié avec au plus une position au marché et aucun ordre d’entrée en attente. Toute autre position manuelle ou d’EA bloque l’entrée ; ne fermez pas automatiquement une position non identifiée.
Un coordinateur ou verrou de compte testé doit réserver la place, conserver les horodatages des décisions consommées et rapprocher l’état au redémarrage. Des copies sur plusieurs graphiques ne doivent pas réserver chacune leur position. La première stratégie multipaire classe les cassures et la deuxième effectue une rotation par momentum ; cette version ne remplace jamais EURUSD par une paire de filtre.
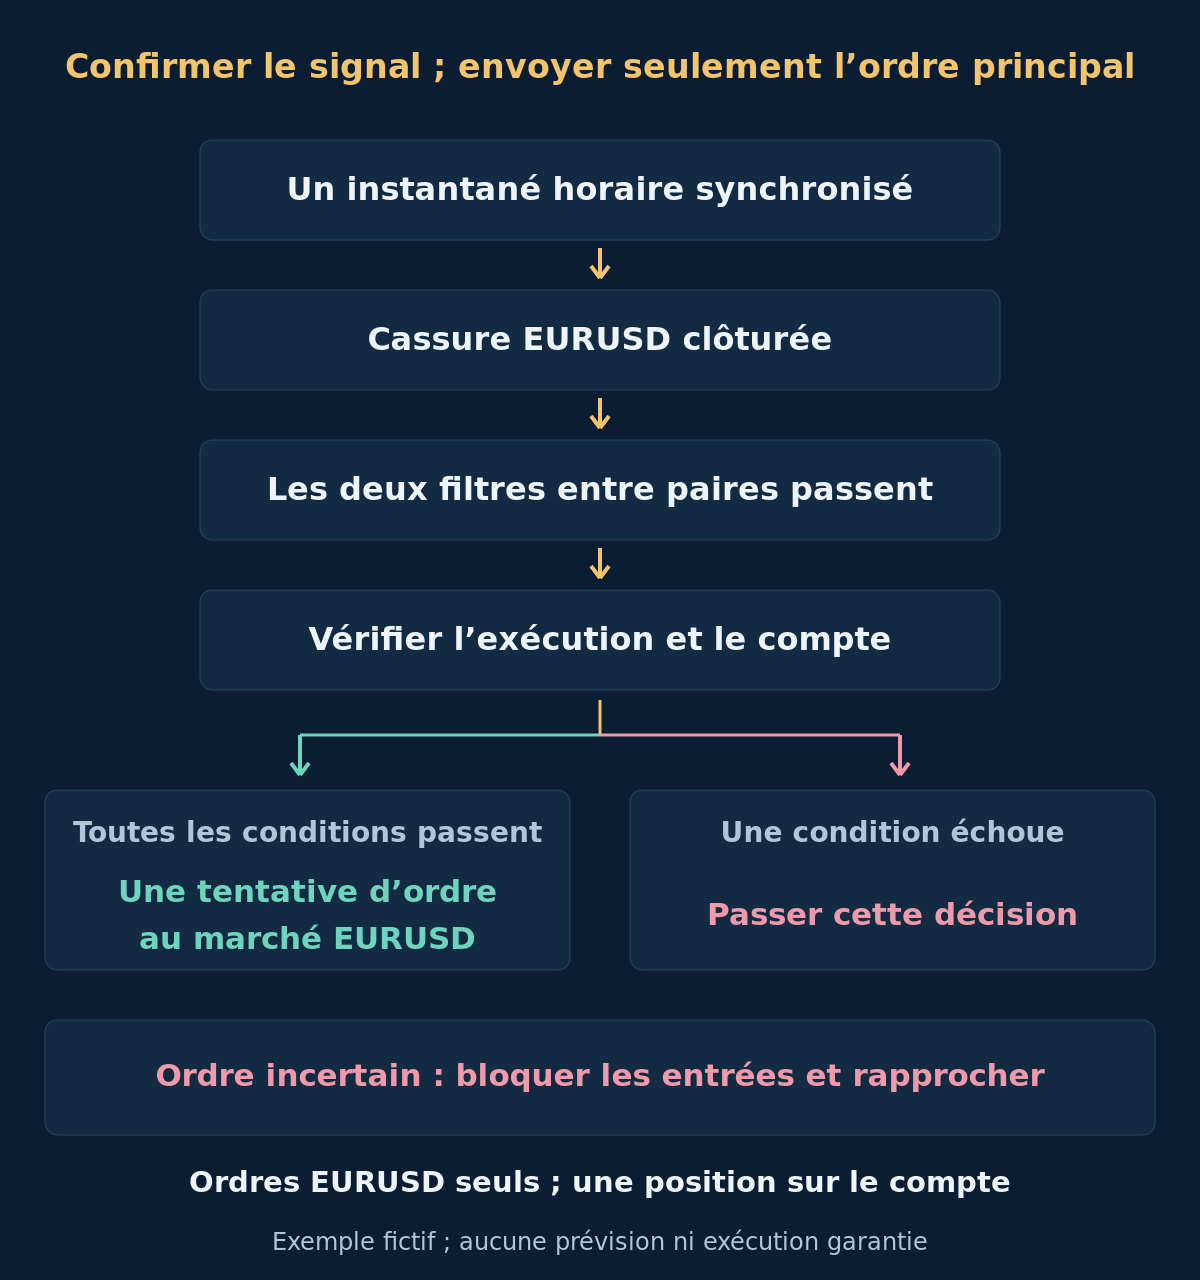
2. Synchroniser un seul instantané horaire
Respectez les véritables limites H1 du courtier, sans supposer un décalage UTC. Après la clôture de l’heure, accordez jusqu’à 60 secondes pour que toutes les paires montrent la même nouvelle barre 0 et des barres clôturées 1–21 aux horodatages concordants. Exigez au moins 200 barres H1 complètes par paire, des prix valides positifs et un ATR positif. Des données manquantes ou décalées font passer l’heure ; ce n’est pas un vote directionnel défavorable.
Le premier instantané complet consomme la décision, même sans signal ou après l’échec d’un contrôle. Figez ses données de barres clôturées. Ne recalculez pas les filtres et ne réessayez pas dans cette heure. Une position présente au début impose de la gérer et de passer l’entrée, même si elle ferme immédiatement. Préservez cet état au redémarrage ; gérez les sorties existantes sans attendre les données des autres paires.
3. Définir la cassure EURUSD sur clôture
La barre 0 se forme ; la barre 1 est le signal clôturé. Sur EURUSD, U est le plus haut des hauts Bid et L le plus bas des bas Bid des 20 barres précédentes, indices 2–21. Excluez la barre de signal. BUY exige C1 > U ; SELL exige C1 < L. Égalité et simples contacts intrabarres ne comptent pas. Le guide Donchian explique le canal.
Toutes les paires utilisent C1 = iClose(symbol, PERIOD_H1, 1), C4 = iClose(symbol, PERIOD_H1, 4) et A = iATR(symbol, PERIOD_H1, 14, 1), en unités de prix. La variation normalisée des clôtures sur 3 intervalles complets est m = (C1 − C4) / A. Arrondissez m signé à 6 décimales avant les filtres, les valeurs exactement à mi-chemin étant arrondies en s’éloignant de zéro. Le m d’EURUSD n’est affiché que pour contexte ; il n’ajoute aucun seuil d’entrée distinct.
4. Exiger les deux filtres avec les bons signes
Pour un BUY EURUSD, exigez m_GBPUSD ≥ 0.50 et m_USDJPY ≤ −0.50. Pour SELL, exigez m_GBPUSD ≤ −0.50 et m_USDJPY ≥ 0.50. L’égalité passe. Les deux doivent passer ; il n’y a ni vote majoritaire, ni classement, ni paire de remplacement.
Pour lire le tableau, u vaut m sur EURUSD et GBPUSD ; sur USDJPY, u = −m. Un u positif soutient BUY et un u négatif SELL dans ce filtre proposé. Cette convention de signe n’est ni un rendement calculé de la paire inverse ni un indice indépendant de force du dollar. Les valeurs sont en unités ATR, pas en pourcentages ni en nombres de pips directement comparables. Le tableau affiche 2 décimales ; les décisions en utilisent 6.
| Symbole | Rôle | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | Paire d’entrée | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | Filtre seul | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | Filtre seul | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
Toutes les données sont fictives, sans échantillon historique de barres ni série ATR reconstruite. Supposez EURUSD U = 1.1000 et L = 1.0900 : C1 = 1.1014 donne une cassure BUY. Les deux filtres passent exactement à leur seuil. Cela autorise les contrôles d’exécution, pas une entrée automatique. Un filtre manquant, un mauvais signe ou une amplitude insuffisante fait passer la décision ; les paires de filtre ne reçoivent aucun ordre.
5. Lire l’exposition commune au dollar
EURUSD et GBPUSD en hausse avec USDJPY en baisse concordent directionnellement avec une faiblesse du USD dans ces cotations. Ces paires partagent le dollar et peuvent refléter le même événement. Leur accord ne prouve ni signaux indépendants, ni corrélation stable, ni diversification. Consultez le guide d’exposition en devises et la politique de risque du compte plutôt que d’attribuer un budget de risque distinct à chaque graphique.
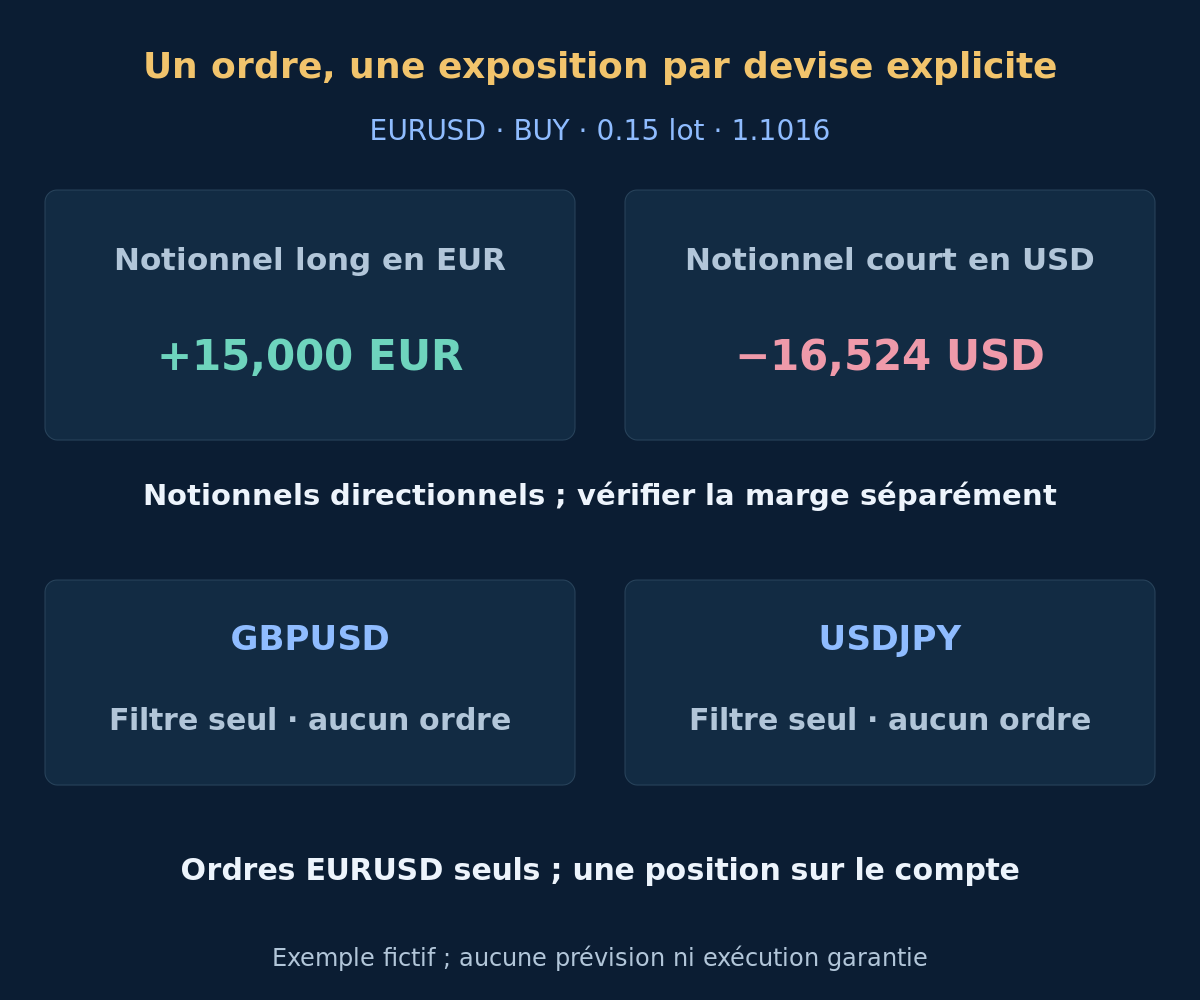
Dans l’exemple BUY suivant, 0.15 lot à 100,000 EUR par lot donne un notionnel de base de 15,000 EUR. À l’entrée supposée 1.1016, le notionnel directionnel en devise de cotation est −16,524 USD. Ce relevé simplifié exprime direction et taille ; il ne représente ni échange de trésorerie du compte, ni marge du courtier, ni plafond de perte. Le contrat et l’effet de levier déterminent la marge séparément. Ouvrir les paires de confirmation créerait une autre stratégie et potentiellement davantage de risque USD commun.
6. Vérifier l’exécution et la perte planifiée
Seul EURUSD peut recevoir un ordre. Exigez un âge de cotation de 0 à 5 secondes selon l’horloge du courtier, un spread non négatif ne dépassant pas 0.10 × A et une dérive Bid depuis la clôture figée respectant abs(Bid − C1) ≤ 0.25 × A. En BUY, le Bid actuel doit rester au-dessus de U ; en SELL, l’Ask actuel doit rester sous L. L’égalité échoue à ce contrôle de cassure.
- Le compte est confirmé sans position, ordre en attente ni demande non résolue, et la place commune est réservée.
- La fenêtre d’entrée de 60 secondes, la fraîcheur, le spread, la dérive et la cassure actuelle sont conformes.
- Une procédure d’ordre testée peut placer et vérifier la protection initiale.
- Les prix arrondis respectent le vrai pas de cotation et les distances du courtier ; volume et marge sont autorisés.
- La perte modélisée avec les coûts supposés respecte le budget du compte.
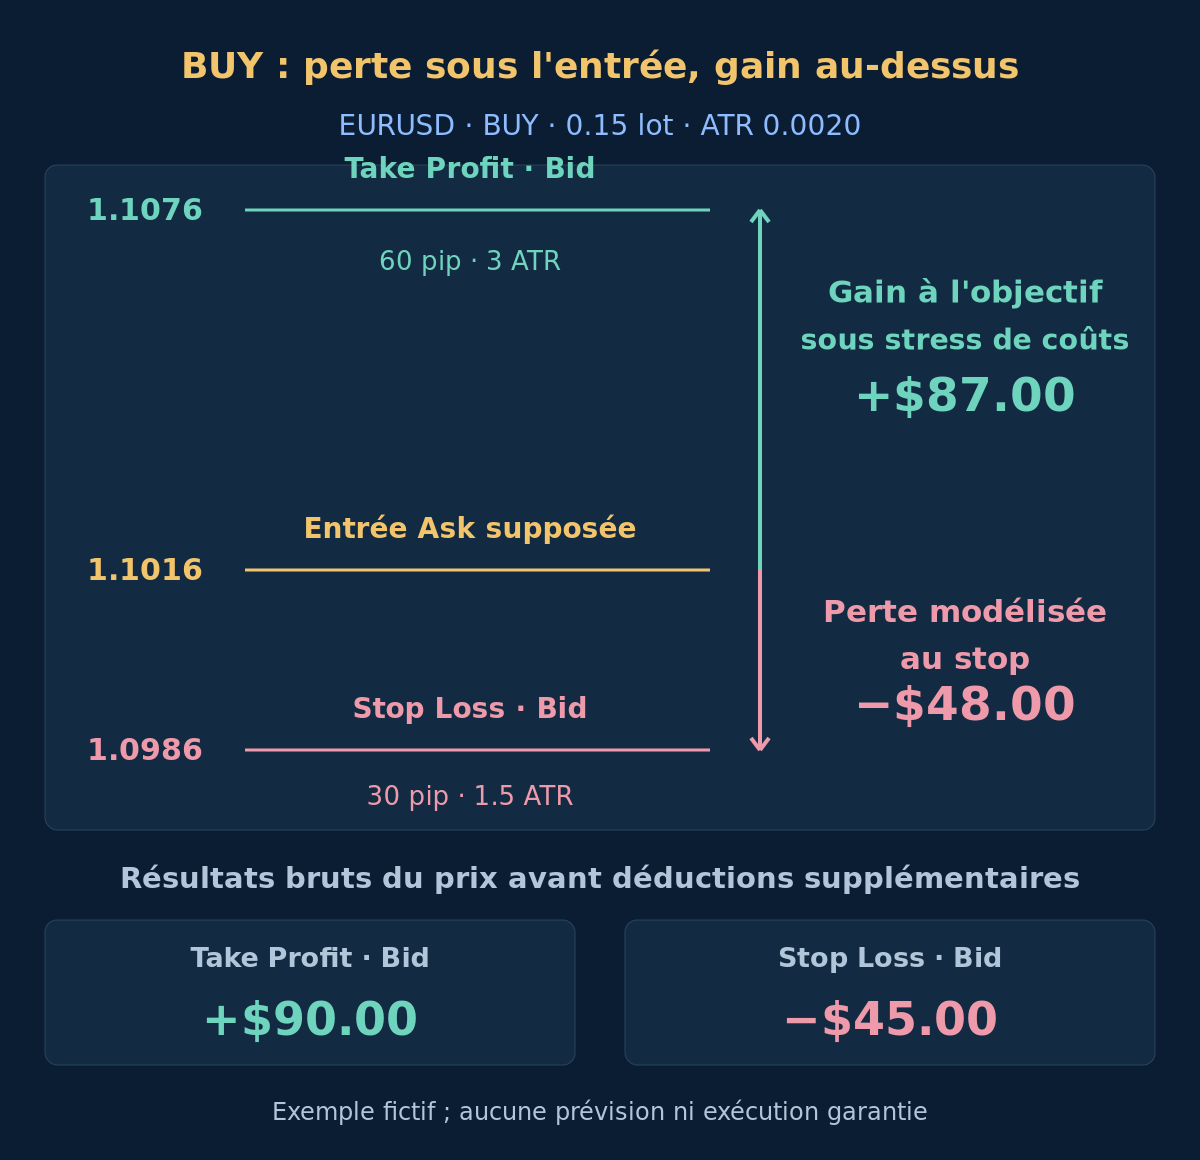
À partir de l’entrée exécutable prévue, placez le stop fixe à 1.5 A et l’objectif à 3 A : en dessous/au-dessus pour BUY, au-dessus/en dessous pour SELL. Arrondissez vers l’entrée sur la grille réelle de ticks : stop BUY vers le haut, objectif vers le bas ; stop SELL vers le bas, objectif vers le haut. Rejetez les niveaux croisés, sans distance ou invalides et recalculez les distances. L’arrondi peut modifier le ratio nominal brut gain/risque de 2.
Fixez le budget de perte planifiée de ce test à 0.50% des capitaux propres actuels. Modélisez la perte au stop en devise du compte, plus commission, exécution défavorable supplémentaire et financement de toute la détention. Arrondissez le volume vers le bas au pas de lot ; passez si le minimum ne tient pas. Rapprochez exécution réelle, volume et protection. Protection absente ou perte modélisée hors budget déclenche une procédure prétestée de sortie immédiate et de rapprochement et bloque les entrées. Vérifiez les spécifications du symbole ; aucun contrôleur opérationnel n’est fourni ici.
7. Calculer le BUY EURUSD fictif
Supposez $10,000 de capitaux propres en USD, un contrat de 100,000 unités par lot, minimum et pas de 0.01 lot, et tick de prix 0.00001. Le signal du tableau et les deux filtres passent. Avec A = 0.0020, supposez un Bid récent de 1.1014 et un Ask de 1.1016. Le spread 0.0002 égale les 0.10 A autorisés, le Bid reste au-dessus de U 1.1000 et sa dérive depuis C1 est nulle. Supposez une exécution Ask exacte à 1.1016. Le stop 1.0986 est dessous et l’objectif 1.1076 au-dessus.
Le stop de 30 pips modélise $300 par lot avant frais ajoutés. Supposez par lot : $7 de commission aller-retour, $10 de réserve totale d’exécution défavorable supplémentaire et $3 de financement pour toute la détention modélisée, proportionnels au volume. Le budget $50 divisé par $320 donne 0.15625 lot ; arrondissez vers le bas à 0.15. La perte modélisée est $48.00 et il reste $2.00 inutilisés. Le pas suivant, 0.16 lot, donnerait $51.20 et échouerait. Ces hypothèses sont des sensibilités, pas des plafonds.
| Résultat alternatif | G/P brut | Commission | Exécution supplémentaire | Financement | G/P net modélisé |
|---|---|---|---|---|---|
| Scénario du stop | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| Sensibilité de l'objectif | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
L’objectif reprend les mêmes déductions pour comparer le stress de coûts ; cela ne suppose pas un glissement défavorable universel sur les Take Profit. Le spread figure déjà dans l’entrée Ask et les sorties Bid : ne le déduisez pas deux fois. Le financement réel dépend de la durée, des swaps et des calendriers de rollover et peut inclure des crédits. Les sorties temporelles ont d’autres résultats inconnus. Voir le guide des coûts ; les nets modélisés ne sont ni un bénéfice attendu ni une limite de perte garantie.
Facultatif : reproduire prix, volume et résultats monétaires
1.1016 − 1.5 × 0.0020 = 1.0986 ; 1.1016 + 3 × 0.0020 = 1.1076. Perte brute au stop : 0.0030 × 100,000 × 0.15 = $45.00 ; gain brut à l’objectif : 0.0060 × 100,000 × 0.15 = $90.00. Perte planifiée par lot : 300 + 7 + 10 + 3 = $320 ; volume : 50 / 320 = 0.15625 → 0.15. Nets alternatifs : −45 − 1.05 − 1.50 − 0.45 = −$48.00 ou 90 − 1.05 − 1.50 − 0.45 = +$87.00. Les points décimaux et virgules de milliers suivent la notation anglaise.
8. Gérer les sorties fixes indépendamment
Gardez stop et objectif initiaux fixes : ni suivi, ni moyennage, ni pyramide, ni inversion automatique. Les changements ultérieurs des filtres ne déclenchent pas seuls une sortie dans cette version. Si la position reste ouverte après 4 barres H1 EURUSD complètes, demandez une clôture au marché ; la barre d’entrée compte comme première à sa clôture. Cette sortie d’ancienneté n’attend pas les filtres. BUY sort au Bid et SELL à l’Ask, à la première cotation récente exécutable à l’échéance.
Pannes, gaps ou marchés fermés peuvent retarder la sortie réelle ; la règle ne garantit ni durée ni exécution. Une clôture échouée ou incertaine exige rapprochement et surveillance sans autre position. Après sortie confirmée, attendez la prochaine décision horaire admissible avec de nouvelles données. Ne rouvrez pas une heure consommée et ne transformez pas un retournement de filtre en règle de sortie non testée.
9. Passer et rapprocher sans ajouter d’exposition
Passez en cas de données incomplètes, absence de cassure principale, filtre défaillant, compte occupé ou contrôle d’exécution échoué. Ne mettez pas en attente une confirmation tardive et ne remplacez pas EURUSD par GBPUSD ou USDJPY. Conservez horodatages consommés, identité de position et demandes non résolues. Un délai dépassé ne prouve pas l’échec : rapprochez l’état réel du courtier avant de renvoyer et évitez l’exposition dupliquée. Le guide de surveillance explique les preuves opérationnelles.
Aucun filtre de tendance, de séance ou d’actualité n’est caché ici. Modifier paire principale, confirmateurs, période, seuil ou orientation crée une autre version à valider. Ne déduisez pas un faible risque de trois graphiques concordants. Consignez toutes les décisions passées et rejetées, pas seulement les opérations exécutées.
10. Valider les données datées des filtres et les trades EURUSD
Le testeur natif de MT4 n’exécute pas d’opérations sur d’autres symboles que celui testé. Cette stratégie ne traite qu’EURUSD ; la restriction est donc compatible avec ses ordres, sans prouver la synchronisation des historiques entre paires. Testez l’exécution EURUSD avec les données GBPUSD et USDJPY disponibles à chaque instant simulé de décision, dans un dispositif vérifié ou une relecture synchronisée des événements, puis par observation prospective contrôlée.
Vérifiez explicitement les horodatages des barres et l’historique disponible ; ne laissez jamais un confirmateur lire des données futures de l’historique du terminal. Figez les règles avant un test chronologique hors échantillon et reproduisez arrondis, égalités aux seuils, données absentes, cotations, coûts, protection, sorties temporelles et reprise. Un trajet de ticks inconnu touchant stop et objectif ne doit pas favoriser silencieusement un gain. Le guide du backtesting explique les limites des preuves ; aucune performance historique n’est fournie.
- Toutes les paires correspondent-elles au même intervalle clôturé, sans données futures ?
- Les indices du canal, la période entre clôtures et le signe USDJPY sont-ils corrects ?
- Les deux seuils exacts passent-ils, tandis qu’un mauvais signe ou une amplitude moindre fait passer la décision ?
- Seul EURUSD peut-il recevoir un ordre, avec prévention des doublons sur tout le compte ?
- Coûts, volumes arrondis, notionnels en devises et toutes les sorties concordent-ils avec leurs unités déclarées ?
11. Questions sur la confirmation entre paires
L’accord entre paires prouve-t-il une confirmation indépendante ?
Non. Elles partagent le dollar et peuvent réagir au même événement. Le filtre est une condition proposée à tester, pas une preuve de diversification ou de probabilité de gain supérieure.
Puis-je accepter un seul filtre ou négocier un confirmateur ?
Non. Les deux filtres indiqués doivent passer et seul EURUSD est négocié. Vote majoritaire, paires de remplacement ou panier d’ordres seraient d’autres stratégies.
Un filtre qui s’améliore plus tard peut-il sauver la même heure ?
Non. Le premier instantané complet consomme la décision. Un changement ultérieur ne la réactive pas. Les positions existantes suivent leurs sorties définies, pas des clôtures improvisées selon les filtres.
Le testeur doit-il négocier toutes les paires pour vérifier ce modèle ?
Non. Il doit reproduire les opérations EURUSD et les données correctement datées des deux filtres. Tester seulement l’exécution ou lire un historique non synchronisé ne valide pas le processus complet de décision.
12. Sources et portée
Références officielles : MQL4 iClose et accès aux données historiques, propriétés des symboles et contrats MQL4 et limites du Strategy Tester natif de MQL4. Sources vérifiées le 2026-10-18. Les faits de plateforme ne valident ni le canal proposé, ni les seuils, ni les coefficients, ni le budget.
Toutes les données, cotations, valeurs notionnelles et sommes de résultat sont fictives et pédagogiques. Les diagrammes illustrent précisément ces hypothèses ; ce ne sont ni des rapports originaux du testeur ni des performances vérifiées. Aucune rentabilité, adéquation du risque ou performance future n’est affirmée. Mise en œuvre, modélisation des coûts et validation temporelle cohérente restent nécessaires.