

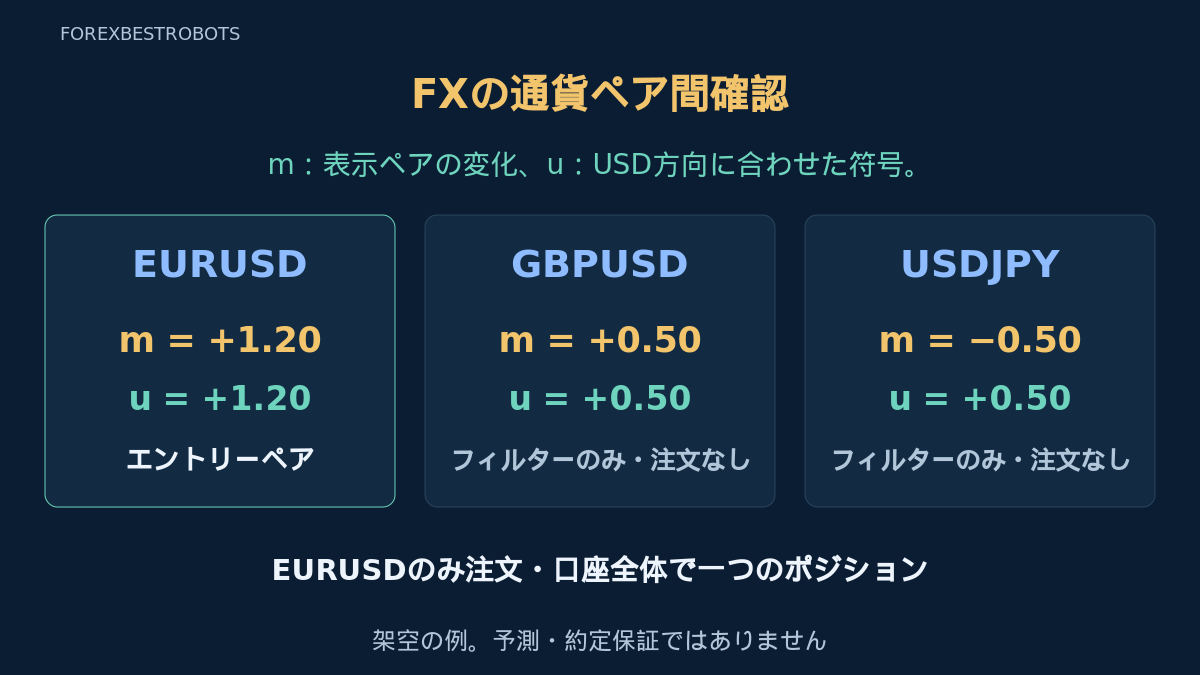
通貨ペア間の確認は、主シグナルに条件を加える手法です。この学習用モデルでは、GBPUSDとUSDJPYの確定終値の変化が方向に一致した場合だけEURUSDのチャネルブレイクを取引します。これらのペアはデータを提供するもので、追加取引や検証の保証ではありません。
エントリーペア、フィルターペア、口座の通貨エクスポージャーを区別してください。固定ルールと数値は検証用に設定した仮説であり、実証済み成績や推奨設定ではありません。共通のUSDエクスポージャーにより一致が重複情報となる可能性があり、同方向のチャートが増えても勝率上昇の証明にはなりません。
1. 役割と口座範囲を固定する
同じブローカーのH1を使います。エントリーはEURUSDのみ、GBPUSDとUSDJPYはフィルターのみです。実際の銘柄接尾辞を確認し、通貨の表示順を固定します。専用口座で保有は最大一つの成行ポジションとし、新規の待機注文を置きません。他の手動・EAポジションがあれば新規を停止し、所有者不明のポジションを自動決済しないでください。
検証済みの管理機構または口座ロックが枠を予約し、消費済みの判断時刻を永続化し、再起動後の状態を照合する必要があります。別チャートのコピーがそれぞれ独自のポジション枠を確保してはいけません。最初の複数ペア戦略はブレイクを順位付けし、二番目はモメンタムでローテーションしますが、この版はEURUSDをフィルターペアで代替しません。
2. 毎時一回のデータを時刻同期する
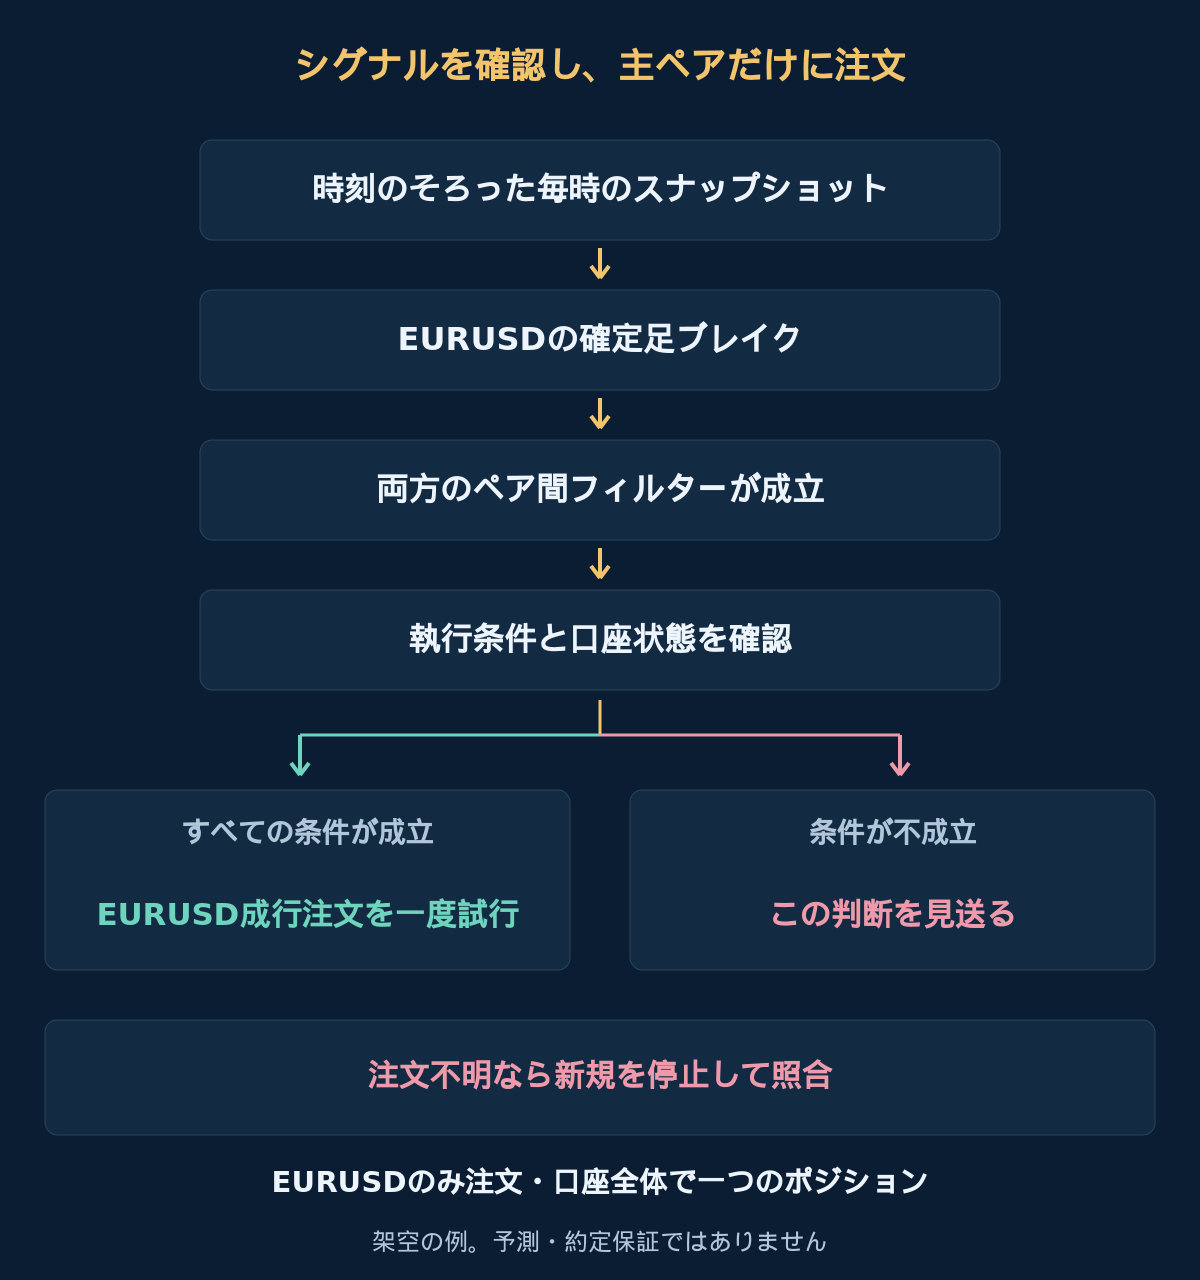
UTCとの差を仮定せず、ブローカーの実際のH1区切りを使います。時間足の確定後、最大60秒以内に全ペアで同じ新しい足0と、時刻が一致する確定足1–21がそろうことを要求します。各ペアで最低200本の確定H1足と、有効な正の価格・ATRが必要です。欠落や時刻ずれがあればその時間を見送り、方向投票の不成立とは扱いません。
最初の完全なスナップショットで判断を消費します。シグナルなしや条件不成立でも同じです。確定足入力を固定し、同じ時間内にフィルターを再計算したり新規を再試行したりしません。判断開始時にポジションがあれば、直後に決済されても管理だけを行い新規は見送ります。再起動後もこの状態を維持し、既存の決済管理は他ペアのデータを待たずに行います。
3. EURUSDの確定足ブレイクを定義する
足0は形成中、足1は確定したシグナル足です。EURUSDのUは直前20本、インデックス2–21のBid高値の最大、LはBid安値の最小です。シグナル足は含めません。BUYはC1 > U、SELLはC1 < Lを要求します。等値や足の途中での接触は対象外です。チャネルはドンチャンガイドで説明しています。
全ペアでC1 = iClose(symbol, PERIOD_H1, 1)、C4 = iClose(symbol, PERIOD_H1, 4)、A = iATR(symbol, PERIOD_H1, 14, 1)を価格単位で使います。確定した3区間の正規化終値変化はm = (C1 − C4) / Aです。フィルター判定前に符号付きmを小数6桁へ丸め、ちょうど中間ならゼロから遠ざけます。EURUSDのmは参考表示だけで、別のエントリー閾値は加えません。
4. 方向を考慮した両フィルターを要求する
EURUSDのBUYではm_GBPUSD ≥ 0.50かつm_USDJPY ≤ −0.50を要求します。SELLではm_GBPUSD ≤ −0.50かつm_USDJPY ≥ 0.50です。等値は成立です。両方が必要で、多数決、順位付け、代替ペアは使いません。
表を読むため、EURUSDとGBPUSDのuはmと同じ、USDJPYではu = −mとします。この仮説フィルターでは正のuがBUY、負のuがSELL方向を支持します。これは符号の規約であり、逆通貨ペアの計算収益率や独立したUSD強度指数ではありません。値はATR単位で、百分率や直接比較できるpips数ではありません。表は小数2桁、判断は6桁を使います。
| 通貨ペア | 役割 | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | エントリーペア | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | フィルターのみ | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | フィルターのみ | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
入力はすべて架空で、過去の足の標本や再構築したATR系列ではありません。EURUSDのU = 1.1000、L = 1.0900とすると、C1 = 1.1014はBUYブレイクです。両フィルターは閾値ちょうどで成立します。これで執行条件の確認へ進めますが、自動的な新規注文ではありません。フィルター欠落、符号違い、変化量不足なら見送り、フィルターペアには注文しません。
5. 共通のUSDエクスポージャーを読む
EURUSDとGBPUSDの上昇、USDJPYの下落は、この表示順ではUSD安と方向的に整合します。USDを共有しており、同じ出来事を反映している可能性があります。一致は独立シグナル、安定相関、分散の証明にはなりません。各チャートに別のリスク枠を与えるのではなく、通貨エクスポージャーガイドと口座リスク方針を確認してください。
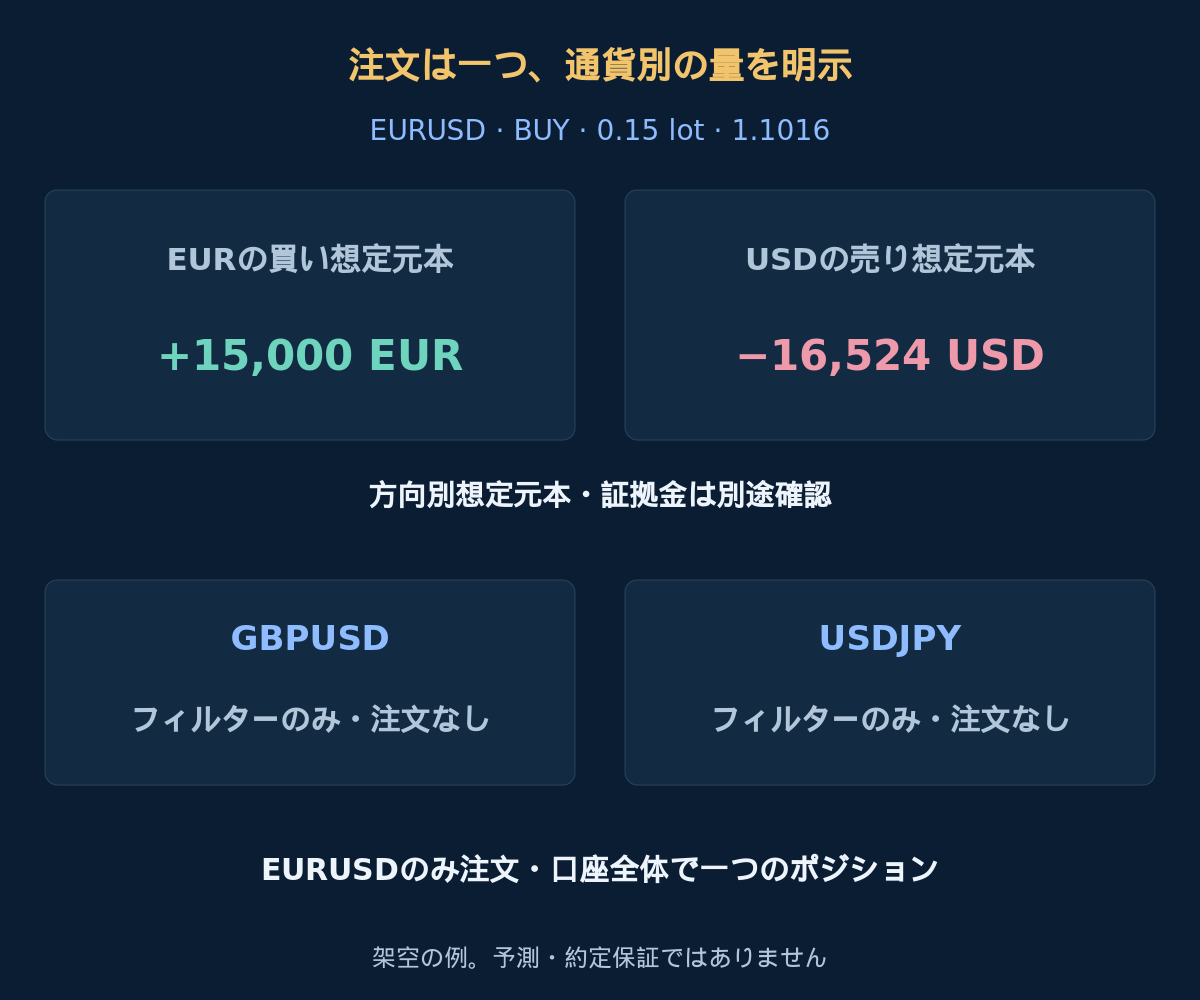
後述のBUY例では、0.15ロット、ロット当たり100,000 EURから、基軸通貨の想定元本は15,000 EURです。仮定の約定値1.1016では、決済通貨側の方向別想定元本は−16,524 USDとなります。この簡略表は方向と量を表し、口座現金の交換、ブローカー証拠金、損失上限を示すものではありません。証拠金は契約条件とレバレッジで別途決まります。確認用ペアも建てれば別の戦略となり、共通のUSDリスクが増える可能性があります。
6. 執行条件と計画損失を確認する
注文対象はEURUSDだけです。ブローカー時計で気配値の経過時間が0~5秒、スプレッドが非負で0.10 × A以下、固定したシグナル終値からのBid変位がabs(Bid − C1) ≤ 0.25 × Aであることを要求します。BUYの現在Bidは引き続きUより上、SELLの現在AskはLより下でなければなりません。このブレイク条件では等値は不成立です。
- 口座にポジション、待機注文、未解決要求がないと確認でき、共通枠を予約済みである。
- 60秒の新規受付時間、気配値の鮮度、スプレッド、変位、現在のブレイク条件を満たす。
- 検証済み注文手順で初期保護を設定し確認できる。
- 丸めた価格が実際のティック刻みとブローカーの最小距離に合い、数量と証拠金が許容される。
- 仮定コストを含むモデル損失が口座予算内に収まる。
予定する約定可能価格から、固定ストップを1.5 A、目標を3 A離して置きます。BUYは下/上、SELLは上/下です。実際のティック刻みでエントリーへ近づく方向に丸め、BUYストップは切り上げ、目標は切り下げ、SELLストップは切り下げ、目標は切り上げます。交差、距離ゼロ、不正な水準は拒否し、距離を再計算します。丸めにより名目グロス損益比2が変わることがあります。
このテストの計画損失予算を現在の有効証拠金の0.50%とします。口座通貨でのストップ損失に手数料、追加の不利な約定、保有全期間の資金調達費の仮定を加えます。数量はロット刻みで切り下げ、最小数量が収まらなければ見送ります。実約定、数量、保護を照合してください。保護なしや予算超過なら、事前検証済みの即時決済・照合手順を適用し新規を停止します。銘柄仕様を確認してください。動作する制御プログラムは本稿には含まれません。
7. 架空のEURUSD BUYを計算する
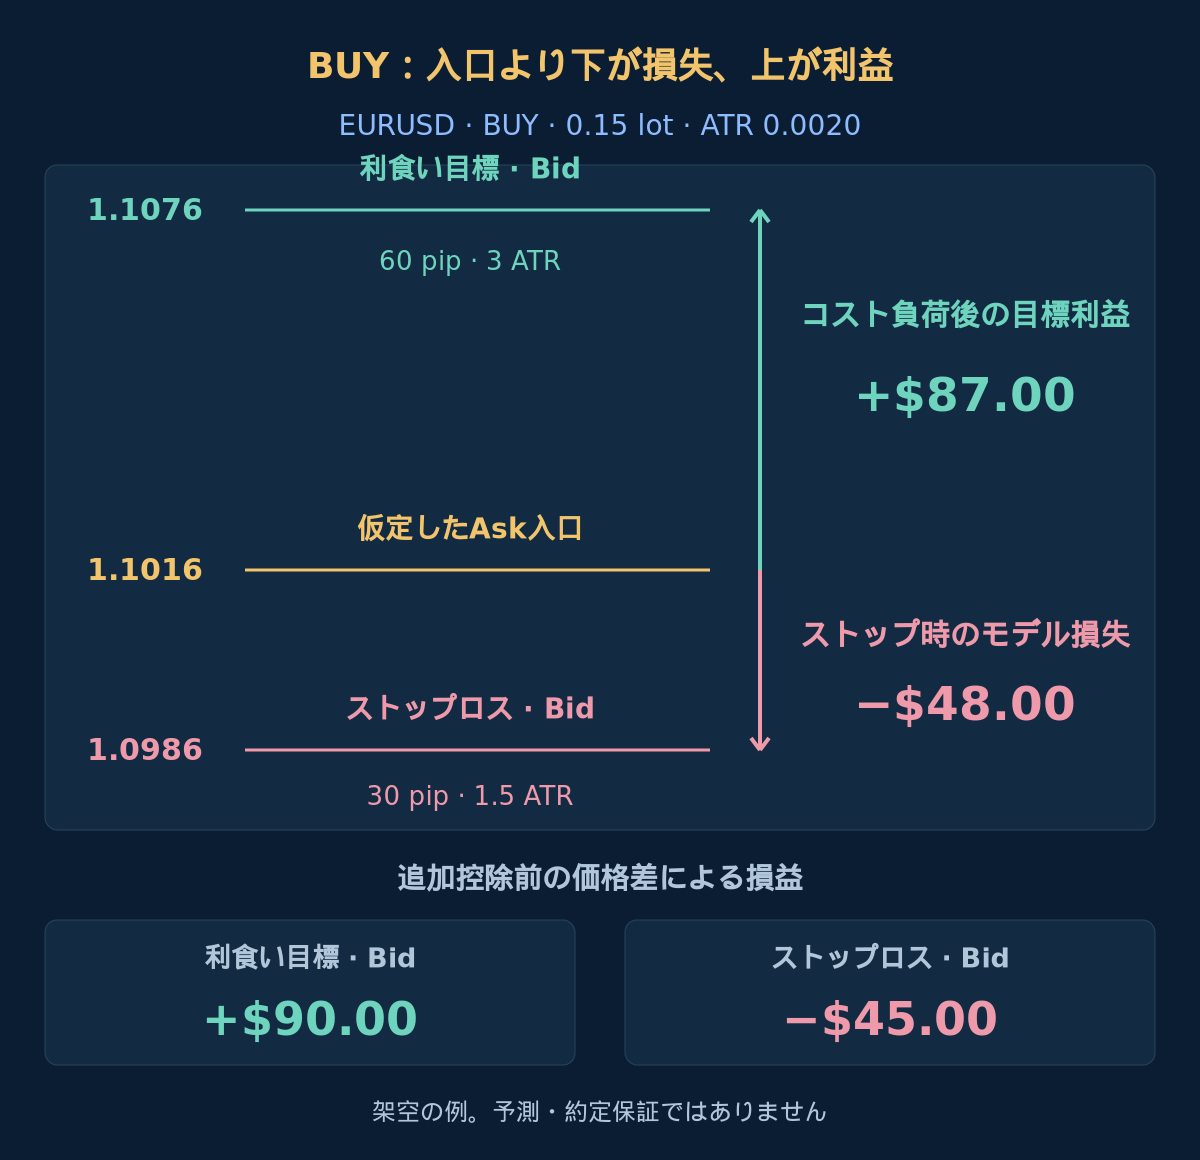
有効証拠金$10,000 USD、ロット当たり100,000単位の契約、最小数量と刻み0.01ロット、価格ティック0.00001を仮定します。表のシグナルと両フィルターは成立しています。A = 0.0020で、新鮮なBid 1.1014、Ask 1.1016とします。スプレッド0.0002は上限0.10 Aと等しく、BidはU 1.1000より上、C1からの変位はゼロです。Ask 1.1016で正確に約定したと仮定します。ストップ1.0986は下、目標1.1076は上です。
30 pipsのストップは追加コスト前にロット当たり$300の損失を表します。ロット当たり往復手数料$7、追加の不利な約定への総引当$10、モデル上の保有全期間の資金調達費$3を仮定し、すべて数量に比例させます。予算$50を$320で割ると0.15625ロット、切り下げて0.15です。モデル損失は$48.00、未使用予算は$2.00。次の0.16ロットでは$51.20となり不成立です。これらはコスト感応度の仮定であり、上限保証ではありません。
| 排他的な結果 | 価格差損益 | 手数料 | 追加執行費 | 資金調達費 | モデル純損益 |
|---|---|---|---|---|---|
| ストップの場合 | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| 目標の感応度 | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
目標側にも同じ控除を使い、コスト負荷を比較します。すべてのTake Profitに不利なスリッページがあるという意味ではありません。スプレッドはAskエントリーとBid決済に織り込み済みなので二重控除しません。実際の資金調達費は保有時間、スワップ、ロールオーバー日程に依存し、受取の場合もあります。時間決済には別の未知の結果があります。コストガイドも参照してください。モデル上のネット額は期待利益や保証された損失上限ではありません。
任意:価格、数量、モデル損益を復算
1.1016 − 1.5 × 0.0020 = 1.0986;1.1016 + 3 × 0.0020 = 1.1076。グロスのストップ損失:0.0030 × 100,000 × 0.15 = $45.00;グロスの目標利益:0.0060 × 100,000 × 0.15 = $90.00。ロット当たり計画損失:300 + 7 + 10 + 3 = $320;数量:50 / 320 = 0.15625 → 0.15。代替ネット結果:−45 − 1.05 − 1.50 − 0.45 = −$48.00または90 − 1.05 − 1.50 − 0.45 = +$87.00。小数点と桁区切りのコンマは英語の数値表記に従います。
8. 固定した決済を独立して管理する
初期ストップと目標を固定し、トレーリング、平均化、積み増し、自動反転は行いません。この版では後のフィルター変化だけで決済しません。EURUSDのH1足が4本確定しても保有中なら成行決済を要求し、エントリー足は確定時に最初の一本として数えます。この経過時間決済はフィルターデータを待ちません。期限到来時の最初の新鮮で約定可能な気配値で、BUYはBid、SELLはAskで決済します。
障害、ギャップ、市場休場で実決済が遅れる可能性があり、保有時間も約定も保証しません。失敗または不明の決済要求は、追加ポジションを作らず照合・監視します。決済確認後は次の対象となる毎時判断と新データを待ちます。消費済み時間で再エントリーせず、フィルター反転を未検証の決済ルールにしないでください。
9. エクスポージャーを増やさず見送り・照合する
データ不足、主ブレイクなし、フィルター不成立、口座使用中、執行条件不成立なら見送ります。後の確認を予約したり、GBPUSDやUSDJPYへ代替したりしません。消費済み時刻、ポジション識別、未解決要求を保持します。タイムアウトは失敗の証拠ではありません。再送前にブローカーの実状態を照合し、重複エクスポージャーを防いでください。監視ガイドで運用上の証拠を説明しています。
隠れたトレンド、取引時間帯、ニュースのフィルターはありません。主ペア、確認ペア一覧、参照期間、閾値、通貨表示順を変えれば、別の版として検証が必要です。三つのチャートの一致から低リスクを推定しないでください。約定取引だけでなく、見送りと拒否された判断をすべて記録します。
10. 時点に合ったフィルターデータとEURUSD取引を検証する
MT4標準テスターは、テスト対象以外の銘柄で取引を実行しません。本戦略の売買はEURUSDのみなので注文範囲とは整合しますが、それだけで他ペアの履歴同期が証明されるわけではありません。検証済みテスト基盤や同期イベント再生で、各シミュレーション判断時点で利用可能なGBPUSD・USDJPYデータとEURUSD執行を一緒にテストし、その後に管理されたフォワード観察を行います。
足の時刻と利用可能な履歴を明示的に確認し、確認ペアがターミナル履歴の未来データを読まないようにします。時系列で分離した保留期間の検証前にルールを固定し、丸め、境界等値、欠損、気配値、コスト、保護、時間決済、復旧を再現します。ストップと目標の両方に触れる未知のティック経路を、暗黙に勝ち扱いしてはいけません。バックテストガイドで証拠の限界を説明しています。過去成績は提示していません。
- 全ペアが未来データなしで同じ確定区間にそろっているか。
- チャネルのインデックス、終値の参照間隔、USDJPYの符号が正しいか。
- 両方の閾値ちょうどで成立し、符号違いや不足した変化量では見送るか。
- 口座全体で重複を防ぎ、EURUSDだけに注文できるか。
- コスト、数量切り下げ、通貨別想定元本、全決済経路が明示単位と整合するか。
11. 通貨ペア間確認の質問
ペア間の一致は独立した確認の証拠ですか。
いいえ。USDを共有し、同じ出来事に反応している可能性があります。フィルターは検証用の仮説条件であり、分散や高い勝率の証明ではありません。
片方のフィルターだけ認めたり、確認ペアを売買したりできますか。
いいえ。指定した両フィルターが必要で、売買はEURUSDだけです。多数決、代替ペア、注文バスケットは別の戦略です。
後で改善したフィルターが同じ時間の判断を復活させますか。
いいえ。最初の完全なスナップショットで判断は消費済みです。後の変化では復活しません。既存ポジションは定義済みの決済を使い、その場のフィルター判断で閉じません。
モデル検証にはテスターで全ペアを売買する必要がありますか。
いいえ。EURUSD取引と、両フィルターが使う正しい時点のデータを再現する必要があります。執行だけのテストや時刻のそろわない履歴の読み込みでは、判断全体は検証できません。
12. 出典と対象範囲
公式資料:MQL4 iCloseと履歴データへのアクセス、MQL4の銘柄・契約プロパティ、MQL4標準Strategy Testerの制約。確認日:2026-10-18。プラットフォームの仕様は、本稿で設定したチャネル、閾値、係数、予算の妥当性を証明しません。
入力、気配値、通貨別想定元本、損益額はすべて学習用の架空値です。図はこれらの仮定を正確に示したもので、元のテスターレポートや検証済み成績ではありません。収益性、適切なリスク水準、将来の成果を主張しません。実装、コストモデル、時点整合性のある検証が引き続き必要です。