
活跃的突破更有用吗?我们检验收盘超过前15根M1区间,再加入活跃度与VWAP。完整规则回放有184笔,指定成本后亏损200.9 pips。活跃度使样本均值优于基础版本,但没有版本证明盈利优势。所有候选、拒绝原因和交易均保留。
1. 区分区间突破与重返VWAP
触发条件是已收盘Bid Close高于前15根M1的最高High,或低于最低Low;不要求穿越VWAP。滚动区间逐根重算,连续突破也可成为候选。
A仅用突破,B增加相对活跃度,C再要求价格位于VWAP的交易方向一侧,且VWAP同向变化。各版本独立单仓,交易列表不一定是嵌套子集。
2. 明确已知来源与研究时钟
HistData Generic ASCII的2024年1月EUR/USD文件有2,176,113条Bid/Ask。固定EST为UTC−05:00,加五小时,不调整夏令时。检验2024-01-02至2024-01-31的22个UTC工作日,各07:00–17:00都有600个已观测M1区间。
Volume为零;N计所有记录,包括未变化记录,不是手数或全市场买压。该来源已在指南和V222中使用。这是已知数据的回顾检验,不是从未查看的样本外验证。
3. 只用此前K线冻结区间
信号开始于t时,High15是t−15至t−1分钟的最高Bid High,Low15是最低Bid Low。做多Close > High15;做空Close < Low15。相等不通过,信号K线不能进入自己的区间。
共同候选范围要求信号及此前20根完整连续M1,并要求锚点以来连续覆盖。不补造缺失分钟。入场从07:20含起到17:00前UTC,信号开始时间07:19至16:58。
4. 衡量活跃度并确认VWAP方向
B要求当前N ≥此前20根N中位数×1.5,排除当前,相等通过。median2等于中位数两倍,精确比较为4N ≥3×median2。更多报价记录不能识别机构订单或保证延续。
C增加07:00 UTC锚定的VWAP近似值:总和(TP×N)/总和(N),TP=(High+Low+Close)/3,含信号K线。做多Close > VWAP且VWAP > 前值,做空两不等号反向。斜率相等不通过;比较未舍入值。固定锚点是研究约定,不是普遍的当地开盘。
5. 区分事件过滤与实际模拟交易数
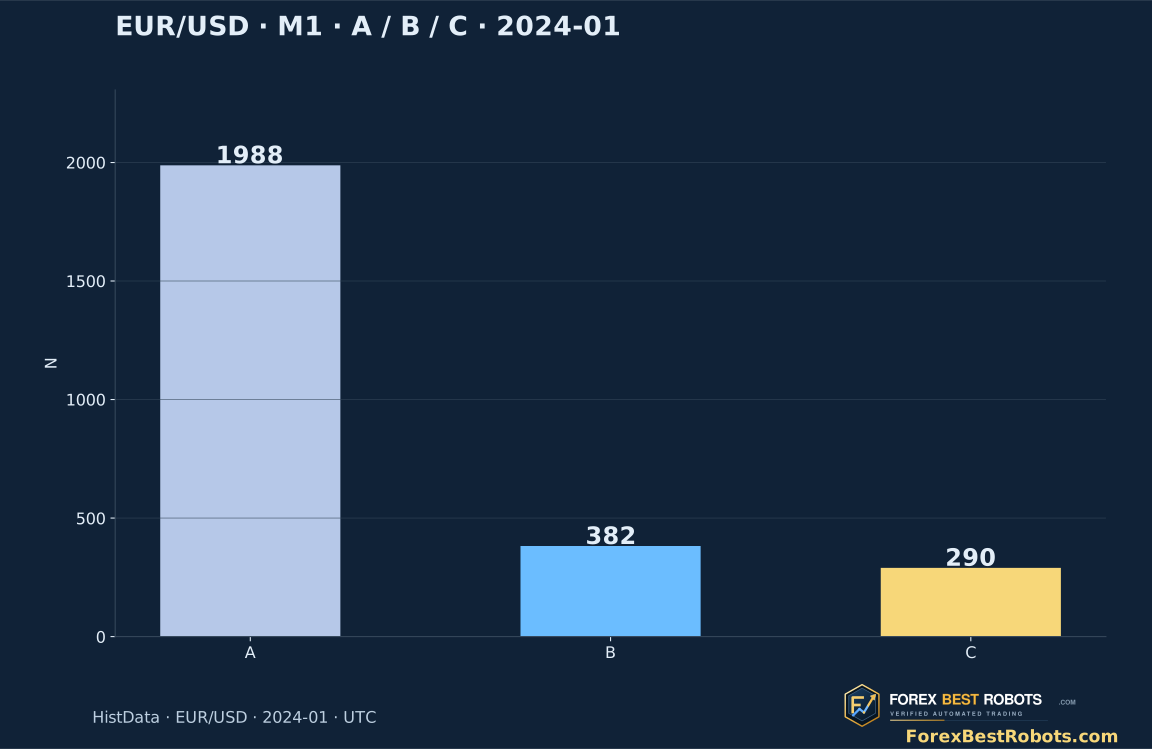
共1,988个突破事件,382通过活跃度,290也通过VWAP,尚未进行持仓和首条报价检查。模拟执行A 622笔、B 239笔、C 184笔,日志保留5,964次版本决定。
C按顺序排除1,606个活跃度不合格、92个VWAP不合格、104个持仓中事件及2个首次报价超时,184笔入场。这些状态互斥,不把持仓中信号排队补开。过滤可使某版本空闲,从而捕获其他版本错过的后续事件。
6. 确认收盘后检查首条报价
取收盘时刻或之后第一条记录,延迟严格<5,000毫秒、早于17:00 UTC、Ask−Bid ≤1.0 pip。首条不合格即永久拒绝该事件,不等待更方便的后续价格。
多头以Ask、空头以Bid入场。每版本单仓,不在退出记录重新入场。同时间戳保留原始顺序。观测报价并不能证明所选数量的真实订单可在该价成交。
7. 固定价格阈值与退出期限
入场起止损6 pips、目标9 pips。从下一条记录开始,多头按Bid检测并退出,空头按Ask。第一次越过阈值就按观测价退出,可超出止损线,不保证经纪商实际成交。
否则,在入场+20分钟与17:00 UTC中较早期限之后的首条记录退出。优先止损、目标、时间/时段。持仓中记录间隔>60秒则结果不可确定,保留占仓区间但排除业绩。本样本无此情况。
8. 准确说明附加成本改变什么
多头报价损益为退出Bid−入场Ask,空头为入场Bid−退出Ask,换算pips,已含点差。每笔结果可确定的往返再扣示例佣金0.70 pip和初始附加成本0.20。这是公开假设,不是实测佣金或滑点。
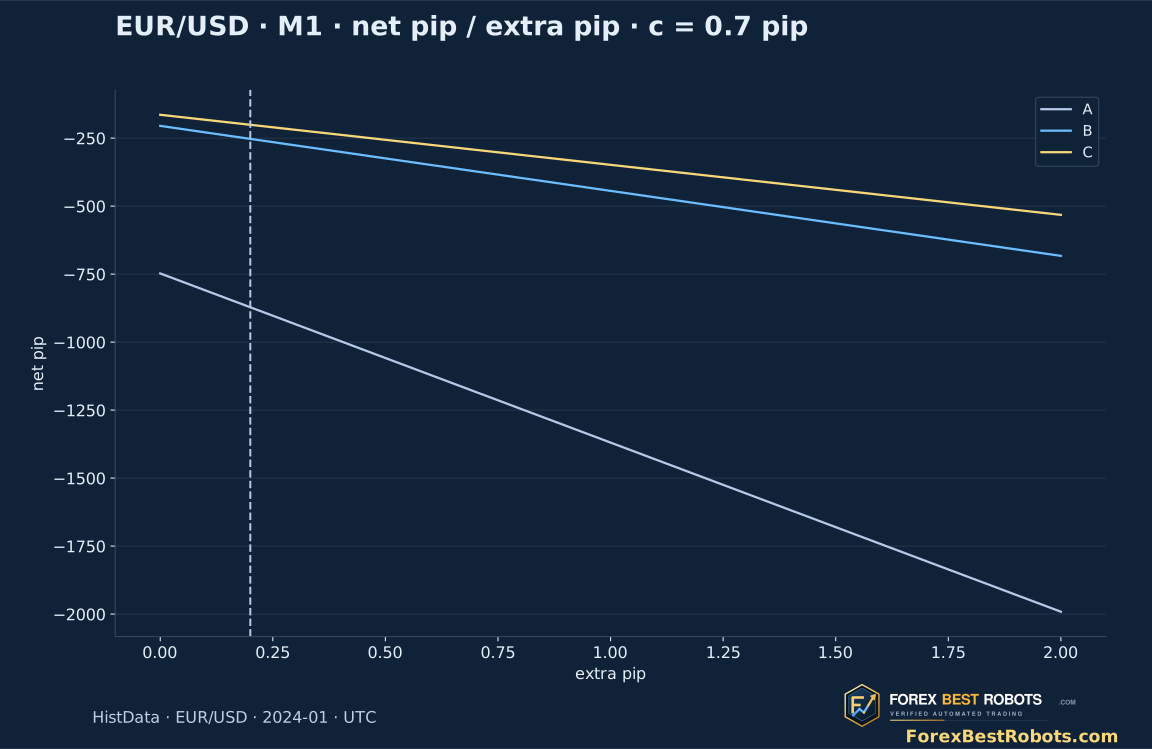
可选0 / 0.2 / 0.5 / 1.0 / 2.0,只改记账。ID、价格、时刻、资格固定,不重算延迟、拒单或止损成交。未模拟仓位大小、现金回报、融资与保证金。
9. 先看整月亏损再选例子
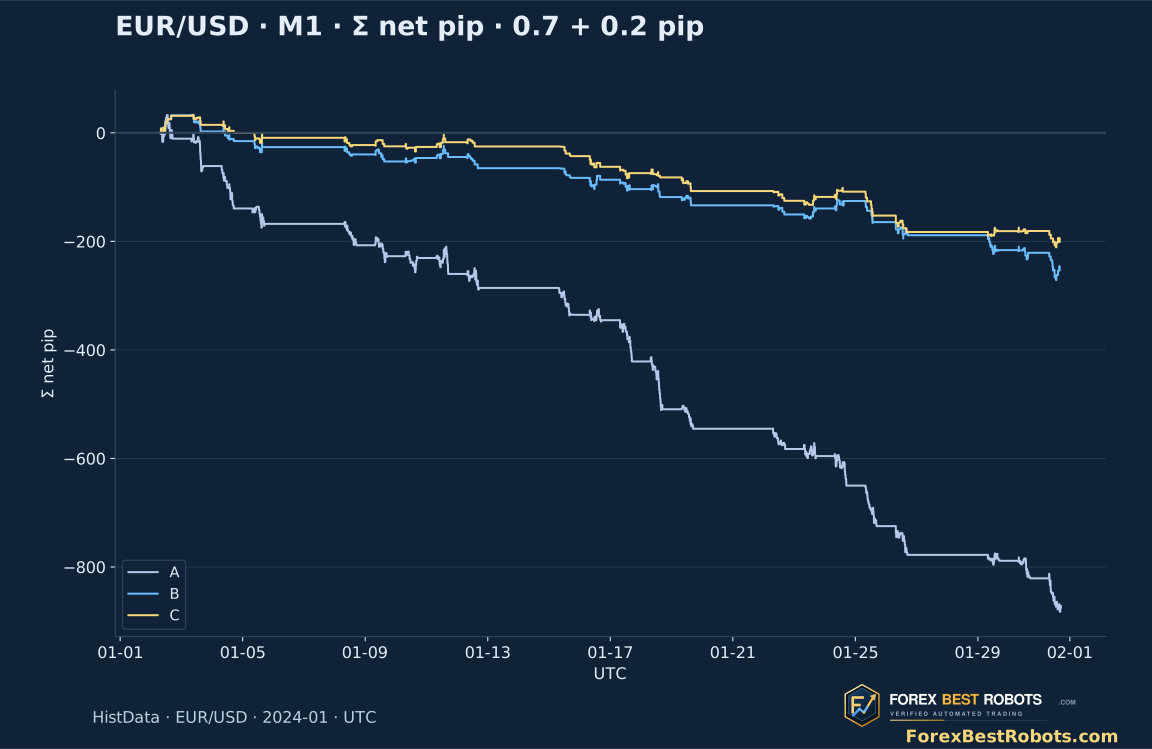
成本0.70+0.20时,A亏871.9 pips、B亏252.7、C亏200.9。C的报价损益已为−35.3,再扣佣金128.8与附加36.8得到−200.9。76胜、107负、1笔持平,胜率41.30%,均值−1.0918 pip,盈利因子0.6337。
B均值优于A:−1.0573对−1.4018 pips。C增加VWAP后均值和盈利因子略差于B;总亏损较小也伴随更少交易。没有版本证明盈利优势。C最大已实现累计回撤243.3 pips,从初始零计算,不是持仓中账户权益或百分比回撤。
| 规则版本 | 结果可确定的交易 | 报价总损益 · 已含点差 · pips | 净总损益 · pips | 平均净损益 · pips/笔 | 净盈利因子 | 最大已实现累计回撤 · pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. 以相同规则比较时间段
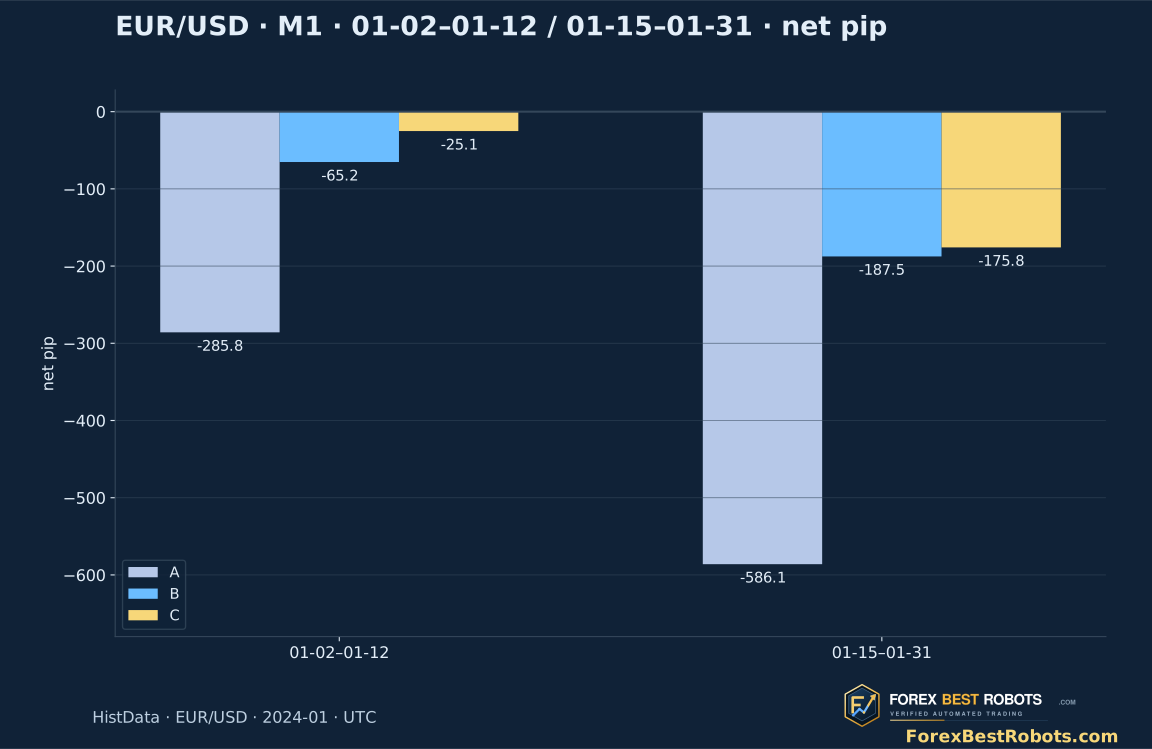
前段2024-01-02–2024-01-12为9日,后段2024-01-15–2024-01-31为13日。C前段71笔,报价+38.8 pips变成净−25.1;后段113笔,报价−74.1、净−175.8。两个净结果均亏损。
这只是已知月份内部的描述,不是独立验证。检验其他时期、来源与真实执行时保留规则和负结果。15/20根窗口、1.5倍系数及退出在结果前固定,未事后调优。
11. 查看完整规则首笔多单与空单
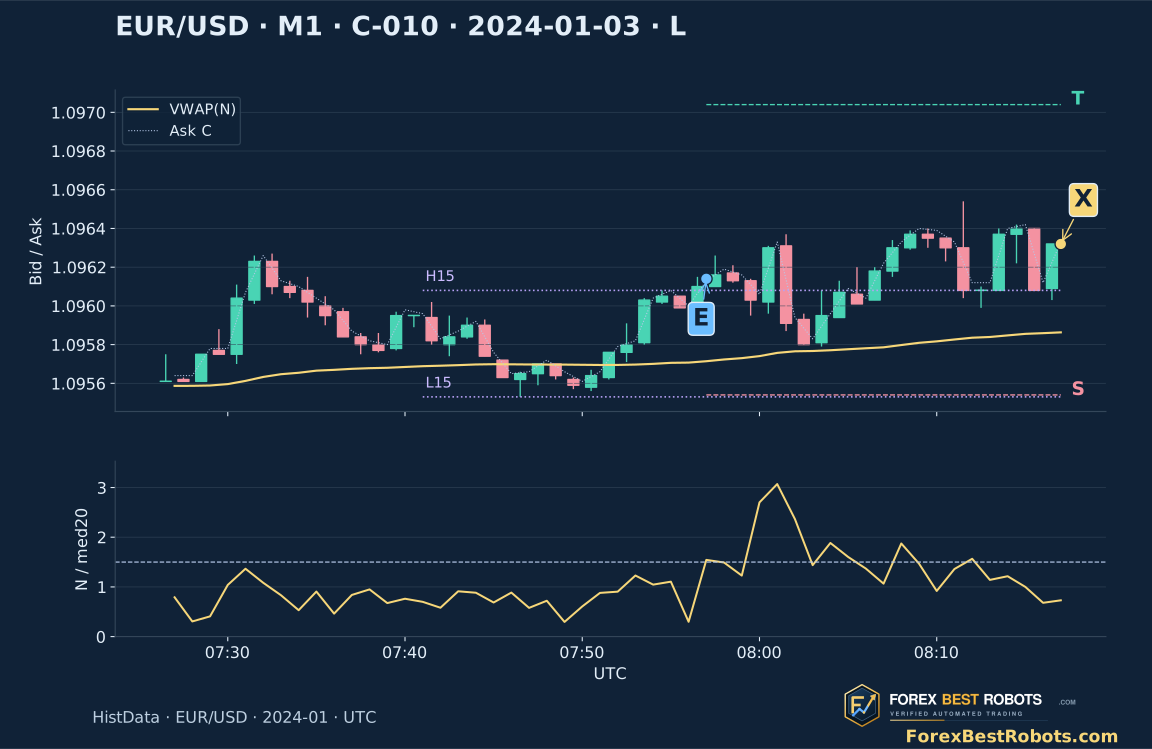
C-010按方向与时间选为首笔结果可确定的C多单。2024-01-03 07:56 K线于07:57 UTC确认:Close 1.096100 > High15 1.096080,N=88 / 中位数57 =1.5439倍。入场07:57:00.042 Ask 1.096140,定时退出08:17:00.084 Bid 1.096320。报价+1.80 pips,净+0.90。
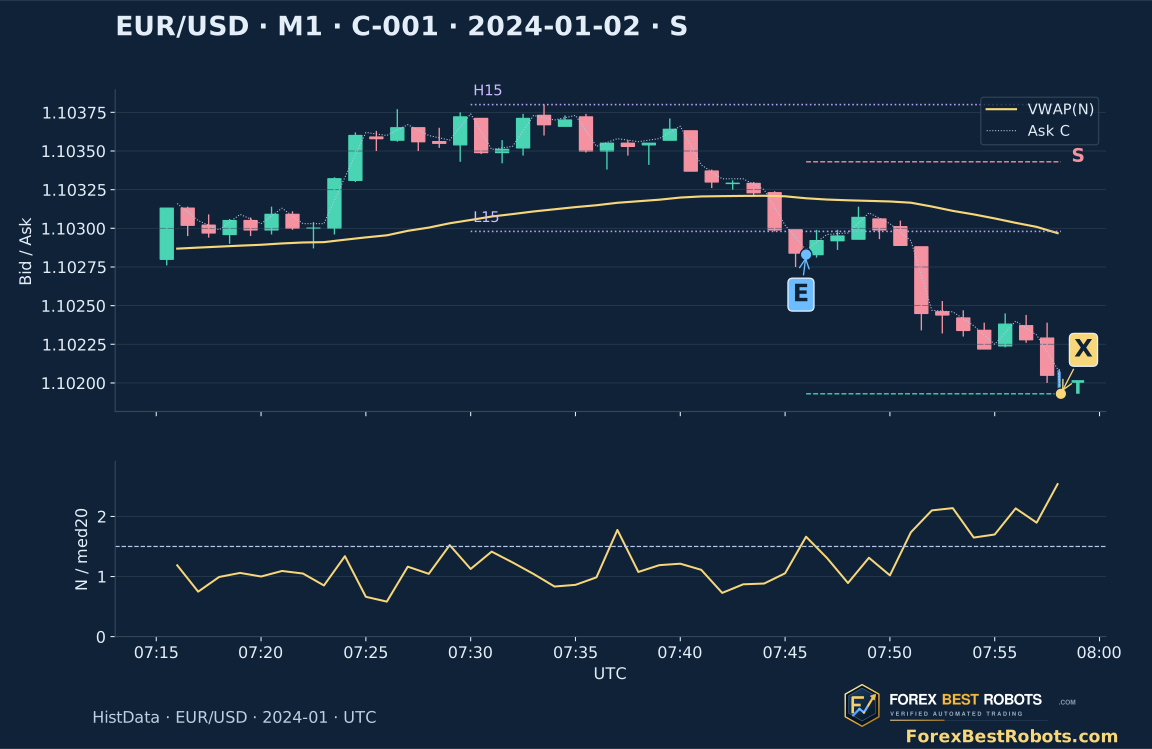
C-001为首笔C空单:2024-01-02入场07:46:00.144 Bid 1.102830,目标退出07:58:09.421 Ask 1.101930。Close 1.102840 < Low15 1.102980,N=128 / 中位数77 =1.6623倍。报价+9.00,净+8.10。两例均为正,但未按盈利挑选;默认成本首亏C-002也在逐笔查看器。蓝色最后K线截于退出记录,不显示其完整指标。
12. 逐笔检查突破、活跃度与成本
选择版本、日期与额外往返成本,直接选交易或逐笔切换。比较固定区间、已收盘信号及执行侧报价;成本只改变记账。
固定假设佣金每次往返0.70 pip。所选成本另扣;点差已含于报价损益。此项只重新记账。
算例 · 切换C及全部日期,保留所选附加成本
所选版本与日期·结果可确定的交易
- 结果可确定的交易
- —
- 结果不可确定·排除汇总
- —
- 报价总损益 · 已含点差 · pips
- —
- 假设佣金总额 · pips
- —
- 附加成本总额 · pips
- —
- 净总损益 · pips
- —
- 平均净损益 · pips/笔
- —
- 净盈利交易比例 · %
- —
- 净盈利因子
- —
- 最大已实现累计回撤 · pips
- —
所选交易 · 精确报价回放
本笔成本计算Bid K线、点状Ask Close、金色VWAP来自历史。H15/L15冻结信号此前15根区间,E/X为精确模型报价,S/T为止损/目标。下方N/前20根中位数,虚线1.5。蓝色最后K线止于退出记录。
窄屏可在图表或表格内部横向滚动查看完整宽度。
- 方向
- —
- 退出原因
- —
- 信号K线 · UTC开始 → 确认
- —
- 入场报价时间 · UTC
- —
- 退出报价时间 · UTC
- —
- 入场价
- —
- 退出价
- —
- 固定止损阈值
- —
- 固定目标阈值
- —
- 时间/时段期限 · UTC
- —
- 持仓时长 · 分钟
- —
- 首条报价延迟 · 毫秒
- —
- 入场点差 · pips
- —
- 报价损益 · 已含点差 · pips
- —
- 假设往返佣金 · pips
- —
- 所选额外往返成本 · pips
- —
- 两项扣除后净损益 · pips
- —
- 此前15根固定区间·Bid Low → High
- —
- 已收盘信号Bid Close
- —
- Close超出突破边界的距离·pips
- —
- 前值 → 信号VWAP近似值
- —
- 信号N / 前20根中位数
- —
- N / 前20根中位数·要求≥1.5
- —
- 活跃度检查·B/C使用
- —
- VWAP价格一侧及斜率检查·C使用
- —
查看所选范围全部交易
| 交易 | 信号K线 · UTC开始 → 确认 | 方向 | 入场报价时间 · UTC | 退出报价时间 · UTC | 退出原因 | 报价损益 · 已含点差 · pips | 假设往返佣金 · pips | 所选额外往返成本 · pips | 两项扣除后净损益 · pips |
|---|
13. 遵守报价回放的限制
单一货币对、一个月、一个文件不能证明稳健性。观测到分钟不保证记录每次更新,报价不能再现深度、队列、延迟、可成交数量或经纪商止损规则。活跃度可在噪声或失败走势中升高。
有限结论是所述突破/活跃度/VWAP规则在指定成本后没有证明盈利优势。保留全部1,045笔模拟交易和拒绝事件。清晰突破与活跃K线只是待检验假设,不保证利润。
常见问题
该M1突破规则在本测试盈利吗?
不盈利。C有184笔,报价−35.3 pips,扣0.70+0.20后净−200.9。默认成本下全部版本和两个时间段均亏损。
15根区间用哪些K线?
只用此前15根完整Bid M1,排除信号K线。Close相等不通过,必须严格超过边界。
1.5倍活跃度是成交量增加50%吗?
是记录数至少比前20根计数中位数多50%,不含当前。不是成交手数或买卖双方分布。
为什么290次过滤通过只有184笔C交易?
104次发生在持仓中,2次首条报价超时,余下184笔入场。不重试或排队补开。
止损会超过六pips吗?成本会改变成交吗?
报价跳变可在六pips阈值之外退出。成本控制只改变扣费,不改变模拟成交或重跑规则。
整月亏损,为什么两例盈利?
它们是按方向和时间选取的首笔C多单与空单,并非按利润。所有亏损仍在查看器及CSV;默认成本首亏为C-002。
数据、时间与复现
下载含1,045笔交易、1,988候选、5,964决定、观测M1输入、覆盖及协议。价格为百万分之一整数,一个EUR/USD pip为100单位。记账脚本用标准Python,可选原始报价重放需NumPy与已标识ZIP。
公开包标识来源和SHA-256,不再分发原始报价包。图表基于历史,最后K线仅重建至退出记录。属于报价模拟,不宣称真实账户表现。