

Um rompimento mais ativo é mais útil? Testamos o Close além dos 15 candles M1 anteriores e adicionamos atividade e VWAP. O teste completo tem 184 operações e perda de 200.9 pips após custos. A atividade melhora a média da amostra frente à base, mas nenhuma variante demonstra vantagem lucrativa. Eventos, rejeições e operações continuam disponíveis.
1. Separe rompimento de faixa e retomada do VWAP
O gatilho é Bid Close fechado acima do maior High ou abaixo do menor Low dos 15 M1 anteriores. Não exige cruzar VWAP. A faixa móvel é recalculada por candle; rompimentos consecutivos também podem ser candidatos.
A usa só o rompimento, B adiciona atividade relativa e C também posição do preço e inclinação VWAP na direção da operação. Cada variante tem sua posição independente; as listas não precisam ser subconjuntos aninhados.
2. Declare a fonte conhecida e o relógio da pesquisa
HistData Generic ASCII EUR/USD janeiro de 2024 tem 2 176 113 registros Bid/Ask. EST fixo é UTC−05:00: somam-se cinco horas sem horário de verão. Teste dos 22 dias úteis UTC de 2024-01-02 a 2024-01-31. Cada janela 07:00–17:00 tem 600 intervalos M1 observados.
Volume é zero; N conta todos os registros, inclusive inalterados, não lotes ou pressão compradora do mercado inteiro. A fonte já apareceu nos guias e V222. É um estudo retrospectivo de fonte já conhecida, não uma validação fora da amostra com dados nunca examinados.
3. Fixe uma faixa feita somente de candles anteriores
Para sinal iniciado em t, High15 é o maior High Bid de t−15 a t−1 minutos; Low15, o menor Low. Compra exige Close > High15, venda Close < Low15. Igualdade falha. O candle sinal não entra na própria faixa.
O conjunto comum de candidatos exige o sinal e 20 M1 anteriores completos consecutivos, com cobertura contínua desde a âncora. Não preencha ausências. Entradas de 07:20 inclusive até antes de 17:00 UTC; inícios de sinal de 07:19 a 16:58.
4. Meça a atividade e confirme a direção VWAP
B exige N atual ≥1.5× mediana N dos 20 candles anteriores, atual excluído; igualdade passa. Com median2 igual ao dobro da mediana, teste exato 4N ≥3×median2. Mais cotações não identificam ordens institucionais nem garantem continuação.
C adiciona VWAP aproximado desde 07:00 UTC: soma(TP×N)/soma(N), TP=(High+Low+Close)/3, sinal incluído. Compra: Close > VWAP e VWAP > anterior; venda, ambas invertidas. Inclinação igual falha. Use valores sem arredondar. A âncora é convenção, não abertura local universal.
5. Separe etapas de eventos e operações executadas
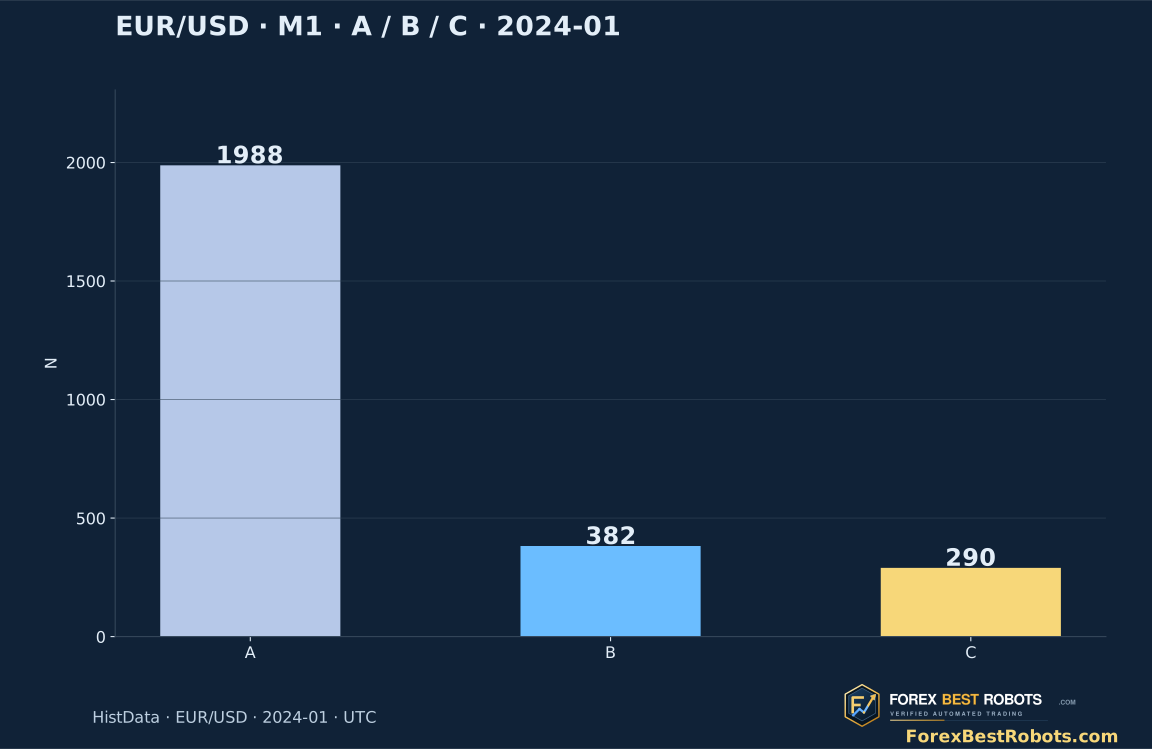
São 1 988 rompimentos; 382 passam atividade, 290 também VWAP, antes de posição e cotação. A executa 622 operações, B 239 e C 184. O log completo guarda 5 964 decisões.
C rejeita 1 606 por atividade, 92 por VWAP, 104 durante posição e dois por prazo inicial; 184 entram. Estados exclusivos nessa ordem. Não há fila para sinais ocupados. Filtros podem liberar uma variante para eventos posteriores que outra perde.
6. Confira a primeira cotação após a confirmação
Use o primeiro registro desde o fechamento: atraso estritamente <5 000 milissegundos, antes de 17:00 UTC e Ask−Bid ≤1.0 pip. Uma falha rejeita definitivamente o evento; não espere cotação mais conveniente.
Compra no Ask, venda no Bid. Uma posição por variante e nenhuma reentrada no registro de saída. A ordem original resolve horários iguais. Cotação observada não prova execução real para o tamanho escolhido.
7. Congele limites e prazo de saída
Stop 6 pips e alvo 9 a partir da entrada. Desde o registro seguinte, compras acionam e saem no Bid, vendas no Ask. O primeiro rompimento da barreira sai ao preço observado, até além do stop. Sem garantia de execução da corretora.
Caso contrário, primeiro registro a partir do menor entre entrada+20 minutos e 17:00 UTC. Prioridade stop, alvo, tempo/sessão. Lacuna >60 segundos durante a posição a torna não resolvida: preserve bloqueio, exclua resultado. Nenhum caso aqui.
8. Mostre exatamente o efeito do custo adicional
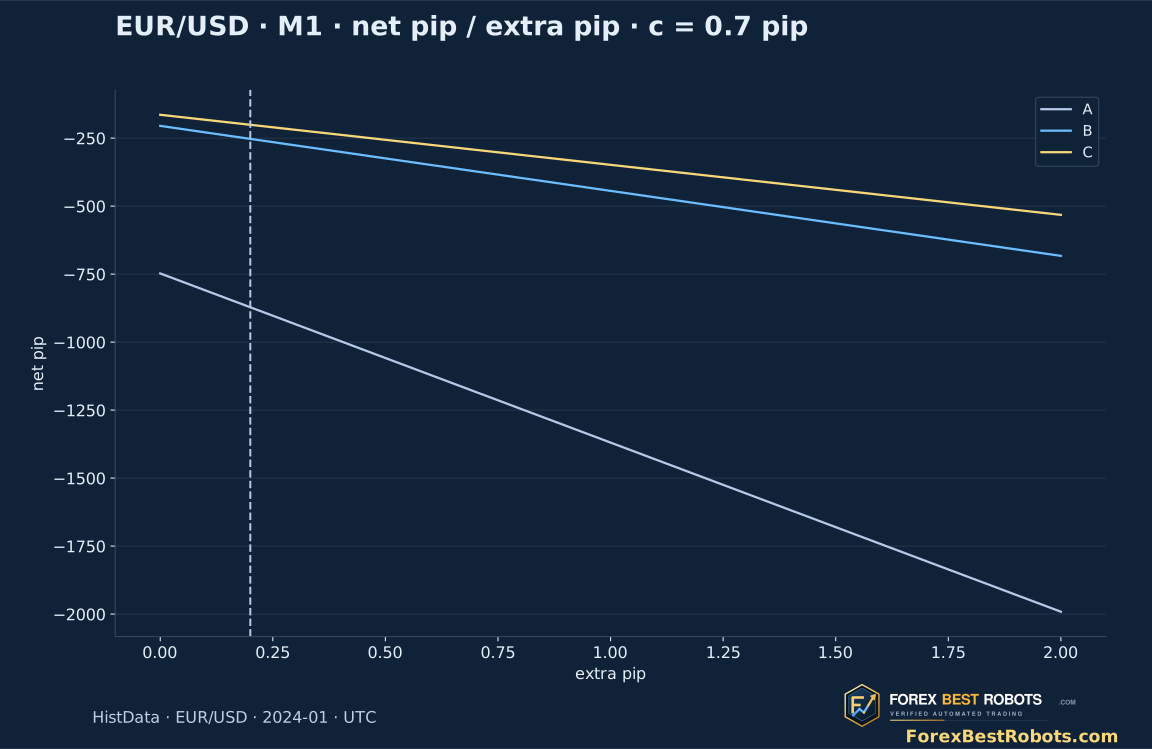
Resultado por cotações: Bid saída−Ask entrada na compra, Bid entrada−Ask saída na venda, em pips. Já contém spread. Deduz comissão ilustrativa 0.70 pip e adicional inicial 0.20 por ciclo completo resolvido. Hipóteses, não encargos ou slippage medidos.
Escolha 0 / 0.2 / 0.5 / 1.0 / 2.0 altera apenas contabilidade. IDs, preços, horários e elegibilidade fixos. Sem nova simulação de latência, rejeição ou stop. Tamanho, retorno monetário, financiamento e margem fora do modelo.
9. Leia a perda total antes dos exemplos
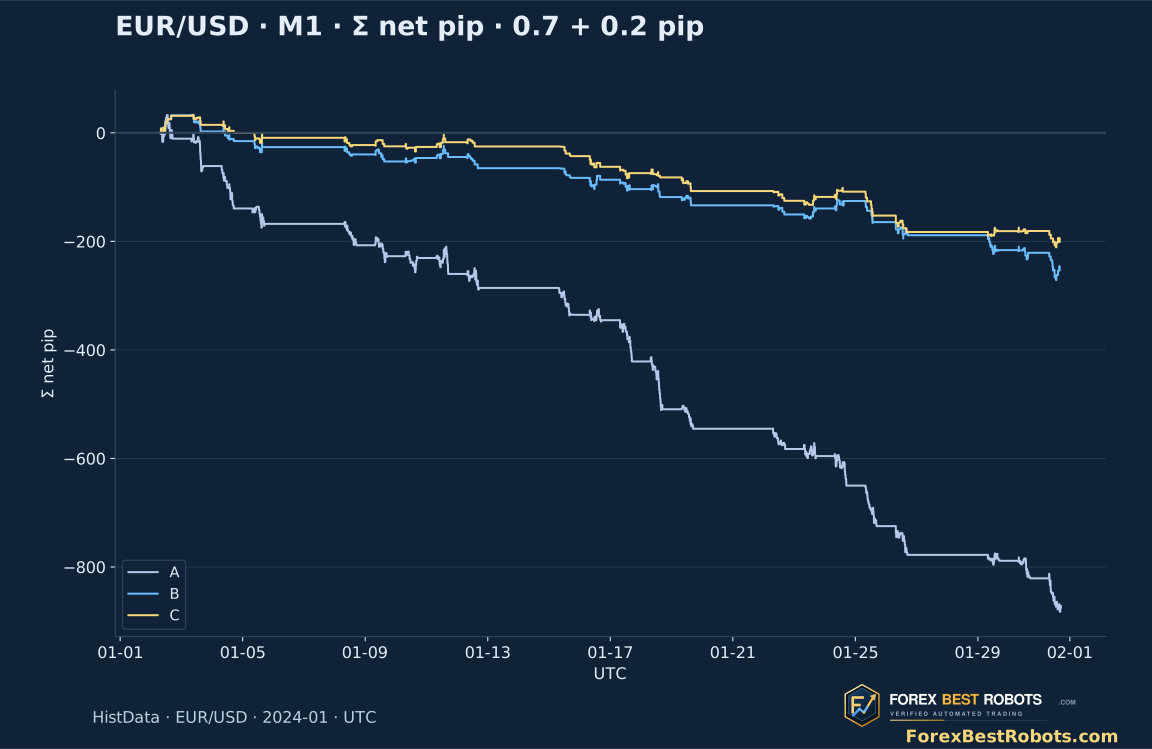
Com 0.70+0.20, A perde 871.9 pips, B 252.7 e C 200.9. C já tem −35.3 por cotações; comissão 128.8 e adicional 36.8 dão −200.9. São 76 ganhos, 107 perdas e um empate: 41.30% de ganhos, média −1.0918 pip, fator 0.6337.
B melhora a média frente a A: −1.0573 contra −1.4018 pips. VWAP em C piora ligeiramente média e fator frente a B; menor perda total acompanha menos operações. Nenhuma variante demonstra vantagem lucrativa. Queda cumulativa realizada máxima C: 243.3 pips desde zero, não patrimônio intraposição ou percentual da conta.
| Variante | Operações resolvidas | Resultado total por cotações · spread incluído · pips | Resultado líquido total · pips | Resultado líquido médio · pips por operação | Fator de lucro líquido | Queda cumulativa realizada máxima · pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. Compare períodos com as mesmas regras
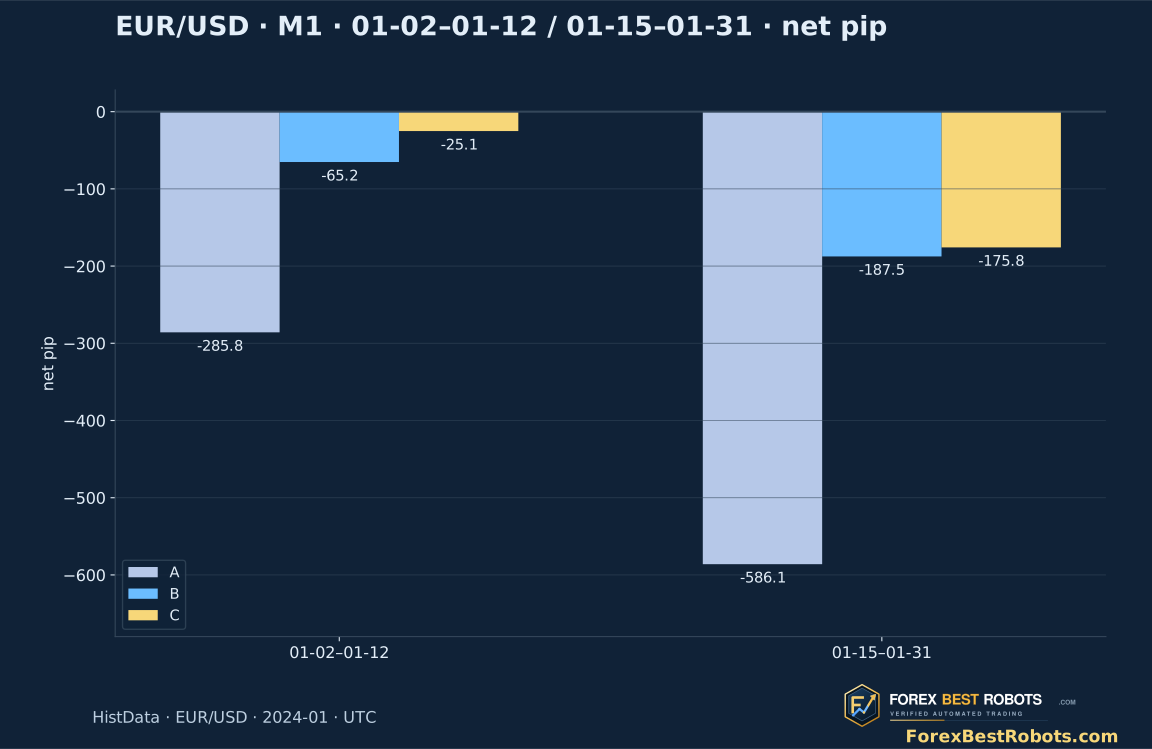
Inicial 2024-01-02–2024-01-12: nove sessões; posterior 2024-01-15–2024-01-31: treze. C faz 71 operações iniciais: +38.8 por cotações vira −25.1 líquido. Depois, 113 dão −74.1 por cotações e −175.8 líquido. Ambos os líquidos perdem.
A divisão descreve um mês conhecido, sem validação independente. Preserve regras e perda ao testar outros períodos, fontes e execução real. Janelas 15/20, fator 1.5 e saídas foram fixados antes dos resultados, sem reajuste.
11. Examine a primeira compra e a primeira venda completas
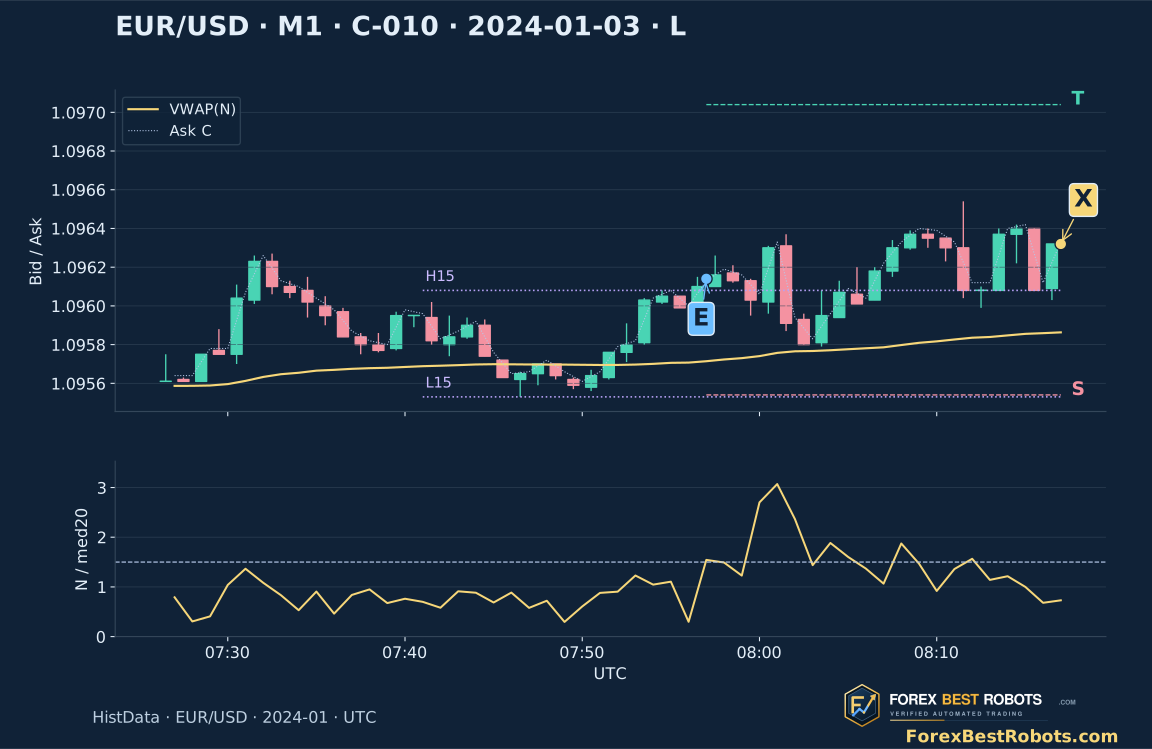
C-010 é a primeira compra C resolvida, por direção e tempo. Em 2024-01-03, candle 07:56 confirma 07:57 UTC: Close 1.096100 > High15 1.096080; N=88 / mediana 57 =1.5439×. Entrada 07:57:00.042 Ask 1.096140, saída temporal 08:17:00.084 Bid 1.096320. +1.80 pips por cotações, +0.90 líquido.
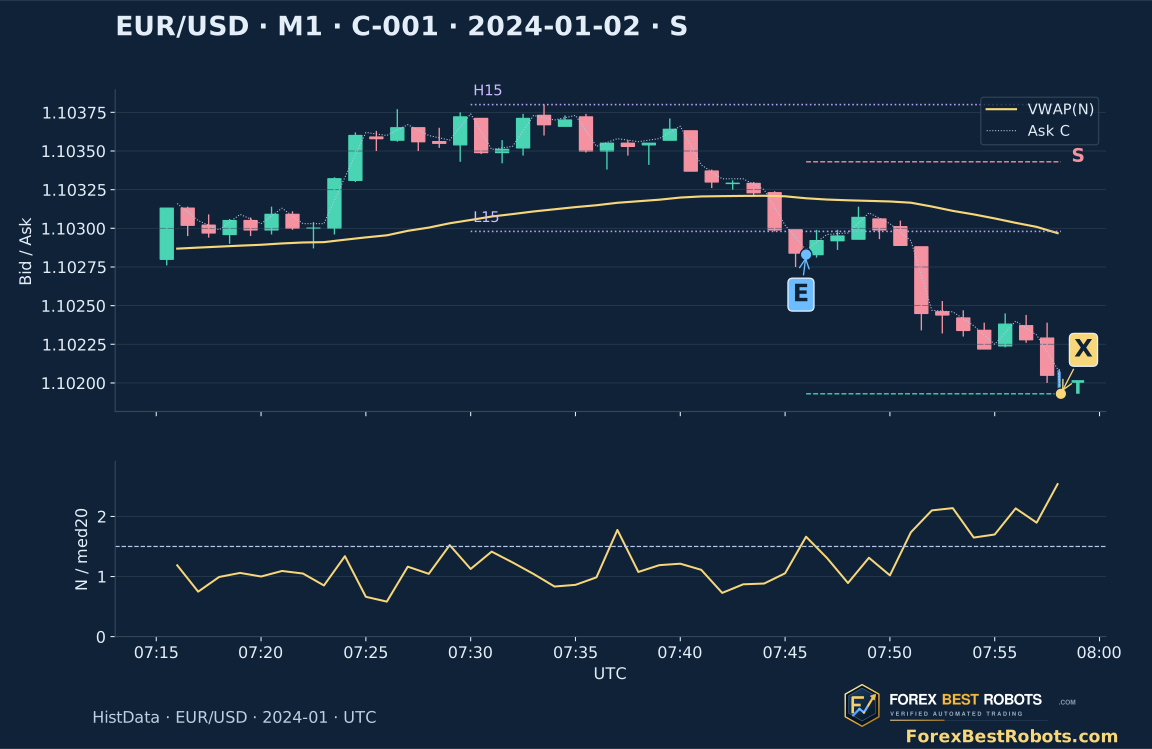
C-001 é a primeira venda C: 2024-01-02 entrada 07:46:00.144 Bid 1.102830, alvo 07:58:09.421 Ask 1.101930. Close 1.102840 < Low15 1.102980; N=128 / mediana 77 =1.6623×. +9.00, líquido +8.10. Ambos os exemplos são positivos sem escolha por lucro. Primeira perda aos custos padrão: C-002 no visor. Último candle azul termina na saída, sem indicador fechado para ele.
12. Examine rompimento, atividade e custos de cada operação
Escolha variante, datas e adicional por ciclo completo. Selecione uma operação ou avance por passos. Compare faixa fixa, sinal fechado e preços de execução; o custo altera só contabilidade.
Comissão fixa: 0.70 pip por ida e volta. A seleção é adicional; spread já consta no resultado por cotações. Apenas a contabilidade é recalculada.
Exemplos · mudam para C e todas as datas, mantendo sua dedução
Variante e datas escolhidas · operações resolvidas
- Operações resolvidas
- —
- Não resolvidas · excluídas
- —
- Resultado total por cotações · spread incluído · pips
- —
- Comissão ilustrativa total · pips
- —
- Dedução adicional total · pips
- —
- Resultado líquido total · pips
- —
- Resultado líquido médio · pips por operação
- —
- Operações líquidas positivas · %
- —
- Fator de lucro líquido
- —
- Queda cumulativa realizada máxima · pips
- —
Operação selecionada · sequência exata de cotações
Cálculo dos custos desta operaçãoCandles Bid, Ask Close pontilhado e VWAP dourado são históricos. H15/L15 fixam a faixa anterior do sinal. E/X: cotações exatas do modelo; S/T: stop/alvo. Abaixo N/mediana dos 20 anteriores, linha tracejada 1.5. O último candle azul termina na saída.
Em telas estreitas, role dentro do gráfico ou tabela para ler toda a largura.
- Direção
- —
- Motivo da saída
- —
- Vela sinal · início UTC → confirmação
- —
- Cotação de entrada · UTC
- —
- Cotação de saída · UTC
- —
- Preço de entrada
- —
- Preço de saída
- —
- Limite stop fixo
- —
- Limite alvo fixo
- —
- Prazo tempo/sessão · UTC
- —
- Duração · minutos
- —
- Atraso da primeira cotação · milissegundos
- —
- Spread na entrada · pips
- —
- Resultado por cotações · spread incluído · pips
- —
- Comissão ilustrativa por ida e volta · pips
- —
- Dedução adicional completa escolhida · pips
- —
- Líquido após ambas as deduções · pips
- —
- Faixa fixa dos 15 anteriores · Bid Low → High
- —
- Bid Close do sinal fechado
- —
- Close além do limite rompido · pips
- —
- VWAP anterior → sinal
- —
- N sinal / mediana das 20 anteriores
- —
- N / mediana dos 20 anteriores · exige ≥1.5
- —
- Verificação de atividade · B/C
- —
- Posição e inclinação VWAP · C
- —
Inspecionar todas as operações selecionadas
| Operação | Vela sinal · início UTC → confirmação | Direção | Cotação de entrada · UTC | Cotação de saída · UTC | Motivo da saída | Resultado por cotações · spread incluído · pips | Comissão ilustrativa por ida e volta · pips | Dedução adicional completa escolhida · pips | Líquido após ambas as deduções · pips |
|---|
13. Respeite os limites da reconstrução
Um par, um mês e um arquivo não provam robustez. Um minuto observado não garante cada cotação. O arquivo não reproduz profundidade, filas, latência, tamanho executável ou regras de stop da corretora. Atividade pode aumentar em movimentos ruidosos ou malsucedidos.
Conclusão restrita: a regra rompimento/atividade/VWAP não demonstrou vantagem lucrativa após os custos declarados. Preserve todas as 1 045 operações e rejeições. Rompimento claro e candle ativo são hipóteses para teste, sem garantia de lucro.
Perguntas frequentes
Esta regra M1 é lucrativa no teste?
Não. C tem 184 operações, −35.3 pips por cotações e −200.9 líquidos após 0.70+0.20. Todas as variantes e ambos os períodos perdem após custos padrão.
Quais candles formam a faixa de 15?
Somente os 15 M1 Bid completos anteriores, sinal excluído. Close igual falha; deve estar estritamente além do limite.
Atividade 1.5× é 50% mais volume negociado?
Pelo menos 50% mais registros que a mediana dos 20 candles anteriores, atual excluído. Não mede lotes executados nem compradores contra vendedores.
Por que 290 passes dão 184 operações C?
104 acontecem com posição aberta, dois falham o prazo inicial. Entram 184, sem nova tentativa ou fila.
Stop pode perder mais de seis pips ou custo mudar execução?
Um salto pode sair além da barreira de seis. O controle muda só deduções contábeis, não execuções nem o replay da estratégia.
Por que ambos os exemplos ganham num mês negativo?
Primeira compra e venda C por direção/tempo, não por lucro. Todas as perdas seguem no visor e CSV; C-002 é a primeira aos custos padrão.
Dados, horários e reprodução
Downloads preservam 1 045 operações, 1 988 candidatos, 5 964 decisões, entradas M1 observadas, cobertura e protocolo. Preços inteiros em milionésimos; um pip EUR/USD vale 100 unidades. Custos com Python padrão; replay bruto opcional com NumPy e ZIP identificado.
O kit identifica fonte e SHA-256 sem redistribuir o arquivo bruto. Gráficos históricos; último candle reconstruído só até a saída. Simulações por cotação, sem alegação de performance de conta real.
- Todas as operações simuladas e índices da fonte (CSV)
- Candidatos, decisões e cobertura (ZIP)
- Entradas, protocolo fixo e métodos de reconstrução (ZIP)