
我们检验M1收盘重新穿越按报价计数加权的VWAP,加入MFI与活跃度过滤后是否更有用。2024年1月EUR/USD回放为负:完整规则99笔,扣除指定成本后亏损177.4 pips。交易减少使总亏损缩小,但平均每笔与盈利因子恶化。规则、拒绝原因和逐笔记录均可查看。
1. 将重返VWAP定义为可检验规则
本例向上重返指已收盘Bid Close重新高于锚定VWAP近似值;向下穿越是对称做空条件。这是价格事件,并不预设盈利。VWAP、MFI及跳动量指南分别解释锚点、滚动总和与计数权重。
MFI确认使用50中线和变化方向,不要求20/80回穿。活跃度将当前计数与此前K线比较。不同条件组合后仍须经受执行与成本检验。
2. 统一真实来源、时间与样本
HistData Generic ASCII的2024年1月EUR/USD原始文件包含2,176,113条Bid/Ask记录,以SHA-256标识。源时间是固定EST,即UTC−05:00,统一加五小时,不做夏令时调整。研究2024-01-02至2024-01-31全部22个UTC工作日。
每个07:00–17:00 UTC窗口都有600个已观测M1区间。源Volume为零;N计全部记录,包括未变化报价,不代表成交手数。更早历史供MFI和活跃度使用。1月8日已在指南中展示,所以这是熟悉来源的回顾检验,不是未经查看的数据验证。
3. 固定07:00 UTC锚点并使用收盘输入
从Bid OHLC计算TP=(High+Low+Close)/3。自07:00起,VWAP近似值=总和(TP×N)/总和(N),包含信号K线。锚点以来必须每分钟存在,不补造缺失分钟。固定UTC只是研究约定,不声称总等于当地市场开盘。
MFI(14)按TP变化分类TP×N。同TP不加到任何方向总和,两类均零显示不可用。需15根完整连续K线,相邻两个读数需16根。价格与阈值均在舍入前比较。
4. 明确多空条件,避免使用未来信息
做多:前Close ≤ 前VWAP,当前Close > 当前VWAP;MFI过滤还要求当前>50且高于前值。做空:前Close ≥ 前VWAP,当前Close < 当前VWAP;MFI<50且低于前值。使用MFI过滤时两个读数必须可用。
活跃度:当前N ≥ 前20根完整连续M1的N中位数,不含当前;相等通过。入场时间从07:20含起至17:00前UTC,首个信号开始07:19,最后16:58。观察结果后不调整参数。
5. 比较三个版本并保留每次决定
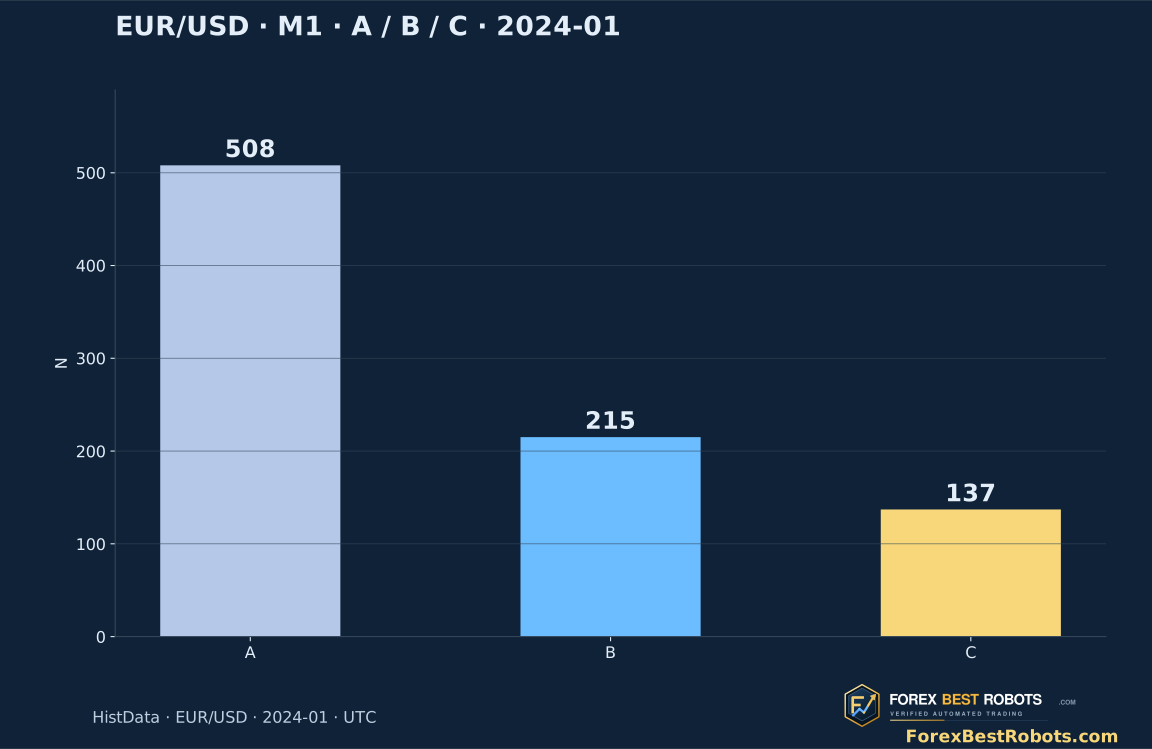
A只有价格穿越;B加MFI;C再加活跃度。508个共同穿越中,215通过MFI,137通过两项过滤,尚未检查持仓与首条报价。各版本独立运行单一持仓,交易列表并非简单嵌套子集。
A执行158笔,B为130,C为99。C中293个候选未过MFI,78未过活跃度,35发生于持仓期间,2个超时,1个首条点差不合格。持仓期间信号不排队补开。全部1,524次版本决定均保留。
6. 收盘确认后检查首条报价
信号结束后,使用该时刻或之后的第一条记录。延迟须严格<5,000毫秒,时间早于17:00 UTC,Ask−Bid ≤1.0 pip。首条失败即永久拒绝该事件,不等待之后点差改善。
多头以观测Ask入场,空头以Bid。每版本仅一仓,不在退出使用的同一条记录重新入场。时间和原文件顺序定义历史序列,不能证明真实订单会以同价或同延迟成交。
7. 入场时固定六与九pips阈值
相对入场价固定6 pips止损和9 pips目标。多头以Bid触发及退出,空头以Ask。从入场下一条记录检查,首次越过阈值即以观测平仓侧报价退出,可能超过止损线。这是报价触发模型,不保证经纪商成交。
否则,在入场+20分钟与17:00 UTC中较早时间之后的首条记录退出。该记录优先顺序为止损、目标、时间/时段退出。持仓期间记录间隔>60秒则标记未解决,保留占仓区间但不计业绩。这里为零,不保证捕获全部市场更新。
8. 区分记录点差与额外往返成本
多头报价损益为退出Bid−入场Ask;空头为入场Bid−退出Ask,换成pips。点差已包含。净损益再扣假设往返佣金0.7 pip和初始附加成本0.2 pip。这是公开假设,不是经纪商费率或实测滑点。
附加成本可选0、0.2、0.5、1.0、2.0 pips。只改变记账,不改变入场、退出、资格或交易ID,也不重新模拟延迟、拒单及止损价。未建模手数、现金回报、融资及保证金。
9. 先看负结果,再比较图表
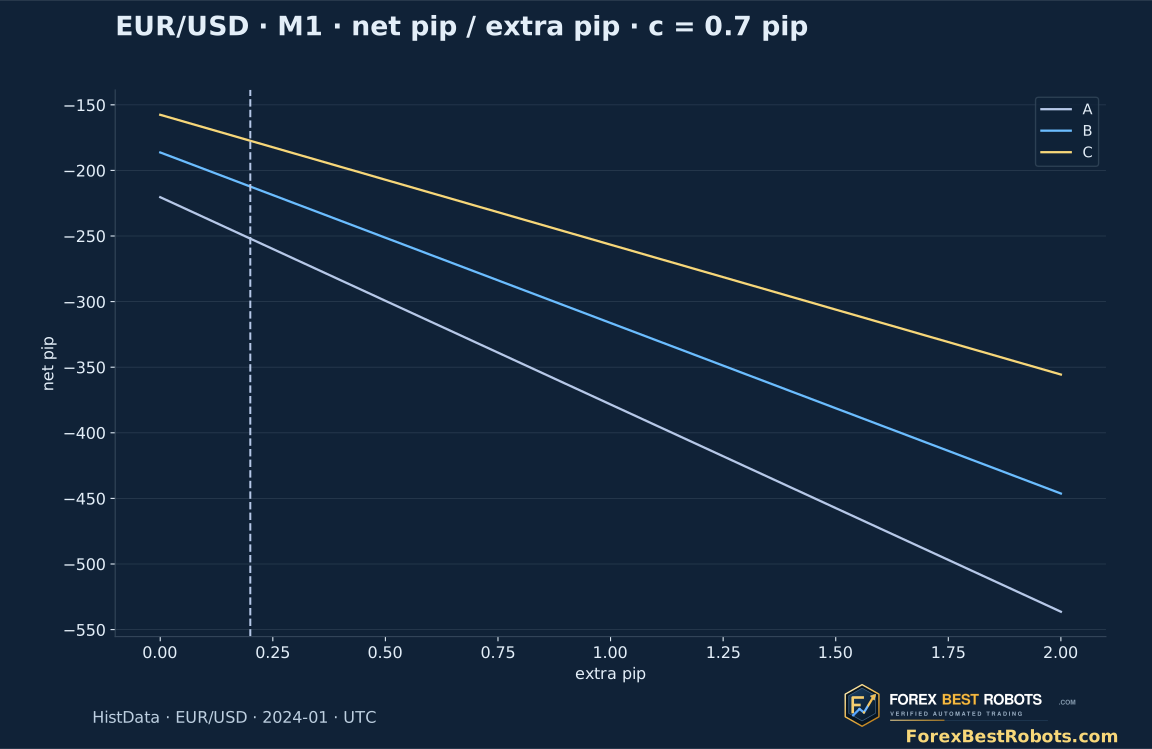
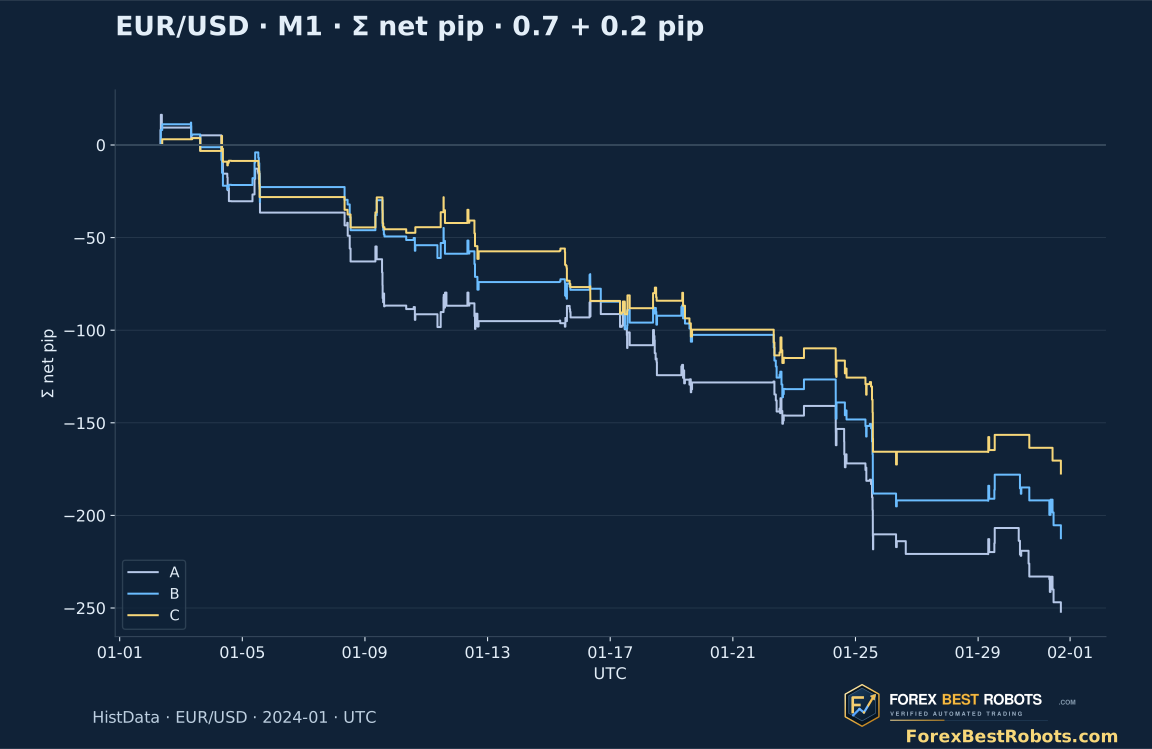
默认额外成本0.7+0.2下,A亏252.0 pips,B亏212.3,C亏177.4。C在额外扣费前报价损益已是−88.3。35笔赢、64笔亏,胜率35.35%,均值−1.7919 pips,盈利因子0.4727,最大已实现累计回撤182.3 pips。
C的总亏损较小同时伴随更少交易;均值和盈利因子比A差,不能据总额断言过滤提高质量。回撤从初始零的已平仓累计pips计算,不是持仓中账户权益或百分比回撤。没有隐藏亏损日期。
| 规则版本 | 已解决交易数 | 报价总损益 · 已含点差 · pips | 净总损益 · pips | 平均净损益 · pips/笔 | 净盈利因子 | 最大已实现累计回撤 · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. 展示两个时间段,不声称独立验证
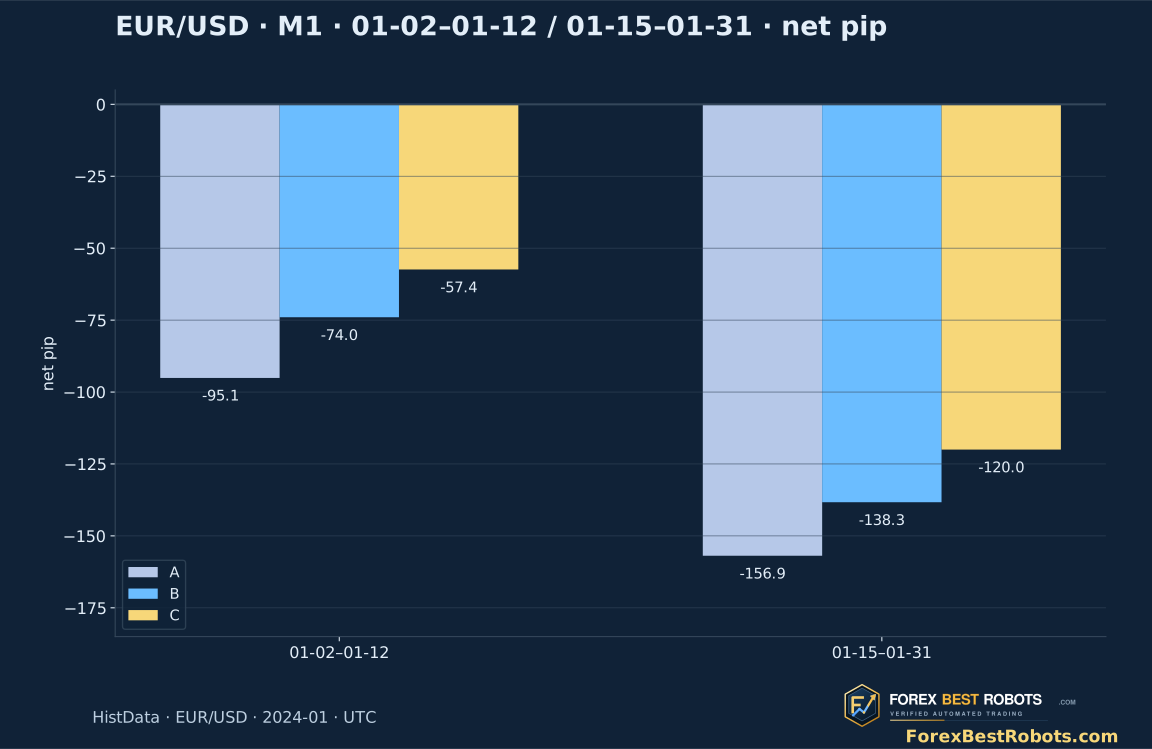
前段2024-01-02–2024-01-12为9个交易日,后段2024-01-15–2024-01-31为13日。相同成本下C前段36笔、−57.4 pips,后段63笔、−120.0。两段都负,规则与执行约定一致。
这只是一个月内部的回顾时间比较。后段不被称作从未查看的样本外验证。下一轮应保留规则,使用其他时期和数据源,并记录真实执行差异。
11. 查看首笔交易和首笔亏损
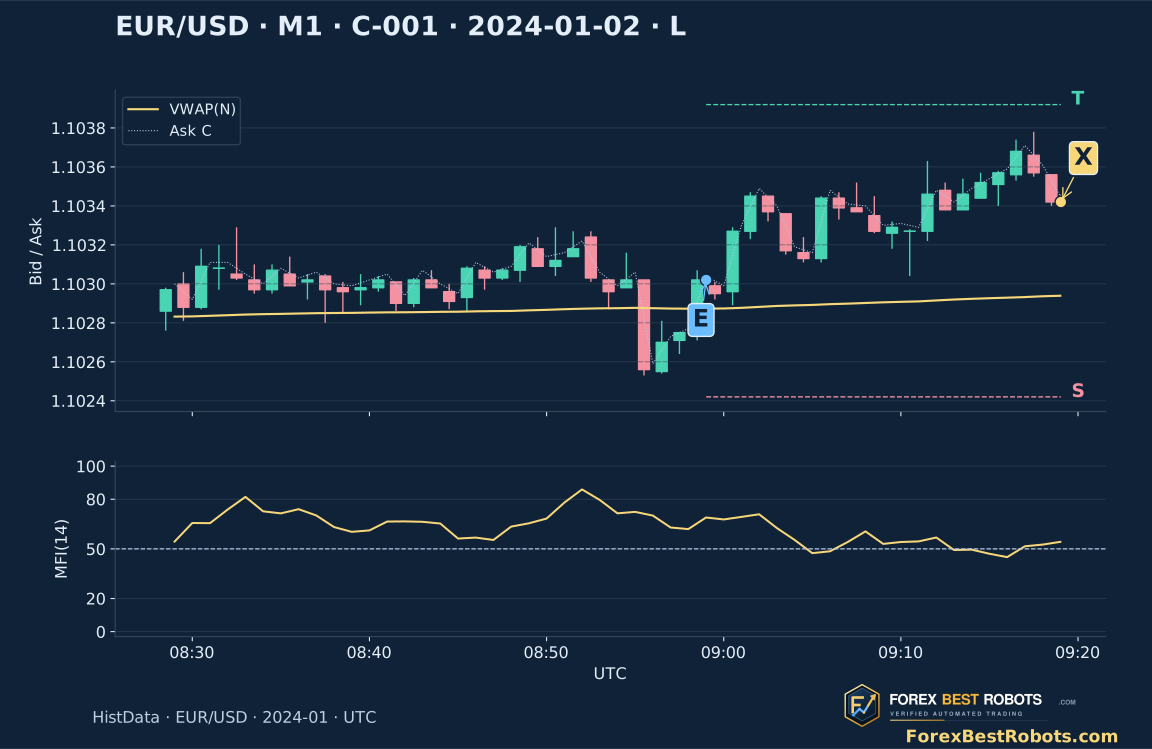
C-001是2024-01-02完整规则的首笔已完成多单。08:58 K线于08:59 UTC确认;08:59:00.505以Ask 1.103020入场,09:19:01.963以Bid 1.103420按时退出。报价+4.00 pips,扣0.70+0.20后净+3.10。N=105通过此前中位数104;MFI从61.9545升至68.9697。
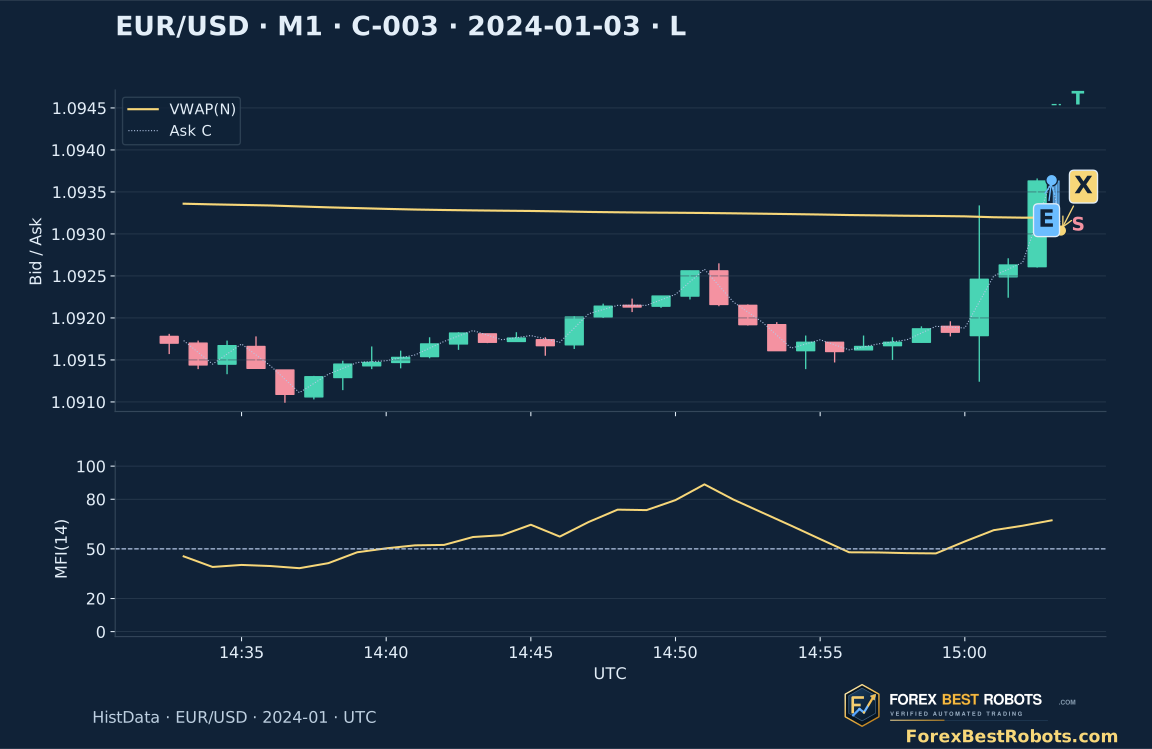
C-003按“默认成本下首笔C亏损”明确选取。2024-01-03于15:03:00.092以Ask 1.093640做多,15:03:19.241以Bid 1.093040止损:报价−6.00、净−6.90 pips。E/X标注精确模型报价,S/T是固定阈值。最后蓝色K线截于退出报价,不显示其收盘指标。
12. 查看每笔交易并调整明确定义的成本
选择A/B/C、日期段和额外往返成本。选定交易或逐笔移动。汇总与净损益同步更新,记录的入场退出保持固定。
固定假设佣金每次往返0.70 pip。所选成本另扣;点差已含于报价损益。此项只重新记账。
算例 · 切换C及全部日期,保留所选附加成本
所选版本及日期 · 全部已解决交易
- 已解决交易数
- —
- 未解决 · 不计汇总
- —
- 报价总损益 · 已含点差 · pips
- —
- 假设佣金总额 · pips
- —
- 附加成本总额 · pips
- —
- 净总损益 · pips
- —
- 平均净损益 · pips/笔
- —
- 净盈利交易比例 · %
- —
- 净盈利因子
- —
- 最大已实现累计回撤 · pips
- —
所选交易 · 精确报价回放
本笔成本计算Bid K线、点状Ask Close和金色VWAP展示历史路径。E/X为精确模型报价,S/T为固定阈值。最后蓝色K线截于退出报价;MFI只画在完整K线结束时。
窄屏可在图表或表格内部横向滚动查看完整宽度。
- 方向
- —
- 退出原因
- —
- 信号K线 · UTC开始 → 确认
- —
- 入场报价时间 · UTC
- —
- 退出报价时间 · UTC
- —
- 入场价
- —
- 退出价
- —
- 固定止损阈值
- —
- 固定目标阈值
- —
- 时间/时段期限 · UTC
- —
- 持仓时长 · 分钟
- —
- 首条报价延迟 · 毫秒
- —
- 入场点差 · pips
- —
- 报价损益 · 已含点差 · pips
- —
- 假设往返佣金 · pips
- —
- 所选额外往返成本 · pips
- —
- 两项扣除后净损益 · pips
- —
- 前值 → 信号VWAP近似值
- —
- 前值 → 信号MFI(14)
- —
- 信号N / 前20根中位数
- —
- MFI条件 · B/C使用
- —
- 活跃度条件 · C使用
- —
查看所选范围全部交易
| 交易 | 信号K线 · UTC开始 → 确认 | 方向 | 入场报价时间 · UTC | 退出报价时间 · UTC | 退出原因 | 报价损益 · 已含点差 · pips | 假设往返佣金 · pips | 所选额外往返成本 · pips | 两项扣除后净损益 · pips |
|---|
13. 在明确限制内使用回放
单一货币对、一个1月、一个报价包不能确立稳健性。观测到一分钟不代表捕获每次更新;报价不复现深度、队列、延迟与可成交数量。点差门槛和期限删除机会,不在事后修补差价。
有限结论是:此VWAP/MFI/活跃度规则在声明的样本、执行与成本假设下未展现盈利优势。提出下一轮时保留完整日志和负结果。清晰的指标事件只是交易假设的起点。
常见问题
完整规则在本测试中盈利吗?
没有。C有99笔,报价−88.3 pips,往返扣0.70+0.20后净−177.4,两段均亏。这是对声明样本与模型的结论。
MFI需要穿越20或80吗?
本策略做多要求>50且上升,做空<50且下降。指南的20/80回穿属于不同观察。使用已收盘K线与未舍入值。
为何137个合格事件只执行99笔?
35个发生于持仓期间,2个超时,1个点差不符,剩99笔入场。拒绝事件不重试。
会重复扣点差吗?
不会。Bid/Ask价格已包含点差。佣金与附加成本是假设的额外往返扣除,控件只改变记账。
止损会亏超过六pips吗?
会。六pips是触发阈值,首次越过的观测平仓报价决定退出。跳价可能放大亏损,真实执行还可能进一步偏离。
后段是独立样本外测试吗?
它是单月单源的回顾比较,1月8日已在指南展示。不声称未经查看的验证,保留亏损与全部日志。
数据、时间与复现
下载保留A/B/C全部387笔、508个候选、1,524次决定、实测M1 Bid/Ask、逐日覆盖和固定协议。整数价格以百万分之一计,EUR/USD一个pip=100单位。成本重算使用Python标准库,原报价回放可选用NumPy与已标识原包。
月度原包只通过下载页和SHA-256标识,不再分发。图表使用历史观察,最后K线仅重算至退出报价。不是实时成交截图,也未声称实盘账户业绩。