

¿Mejora una ruptura con más actividad? Probamos un Close fuera de las 15 velas M1 anteriores y añadimos actividad y VWAP. La prueba de la regla completa registra 184 operaciones y una pérdida de 200.9 pips tras costes. La actividad mejora la media de esta muestra frente a la base, pero ninguna variante demuestra una ventaja rentable. Se conservan candidatos, rechazos y operaciones.
1. Distingue ruptura de rango y recuperación del VWAP
El disparador es un Bid Close cerrado sobre el High máximo o bajo el Low mínimo de las 15 velas M1 anteriores. No exige cruzar VWAP. El rango se recalcula por vela; rupturas consecutivas pueden ser candidatas.
A usa solo la ruptura; B añade actividad relativa; C añade precio y pendiente del VWAP en la dirección de la operación. Cada variante mantiene una posición independiente: las listas no tienen por qué ser subconjuntos.
2. Declara la fuente conocida y el reloj de investigación
HistData Generic ASCII EUR/USD enero de 2024 contiene 2 176 113 registros Bid/Ask. EST fijo es UTC−05:00: sumamos cinco horas sin ajuste estacional. Probamos los 22 días laborables UTC de 2024-01-02 a 2024-01-31. Cada ventana 07:00–17:00 tiene sus 600 intervalos M1 observados.
Volume es cero; N cuenta todos los registros, incluidos los invariables, no lotes ni presión compradora de todo el mercado. Los datos ya aparecieron en las guías y V222: estudio retrospectivo de una fuente conocida, sin validación fuera de muestra intacta.
3. Fija un rango formado solo con velas anteriores
Para una señal iniciada en t, High15 es el mayor High Bid de t−15 a t−1 minutos; Low15 es el menor Low. Largo exige Close > High15; corto, Close < Low15. La igualdad falla. La señal nunca forma parte de su propio rango.
El universo común exige la señal y 20 M1 anteriores completos consecutivos, además de cobertura continua desde el anclaje. No rellenamos ausencias. Entradas desde 07:20 inclusive hasta antes de 17:00 UTC; señales iniciadas entre 07:19 y 16:58.
4. Mide la actividad y confirma la dirección del VWAP
B exige N actual ≥1.5× la mediana de las 20 velas anteriores, excluyendo la actual; igualdad válida. Si median2 es dos veces la mediana, el cálculo exacto es 4N ≥3×median2. Más cotizaciones no identifican órdenes institucionales ni garantizan continuación.
C añade VWAP aproximado desde 07:00 UTC: suma(TP×N)/suma(N), TP=(High+Low+Close)/3, señal incluida. Largo: Close > VWAP y VWAP > anterior; corto, ambas desigualdades invertidas. Pendiente igual falla. Usa valores sin redondear. El anclaje fijo es una convención, no apertura local universal.
5. Separa el embudo de eventos y las operaciones
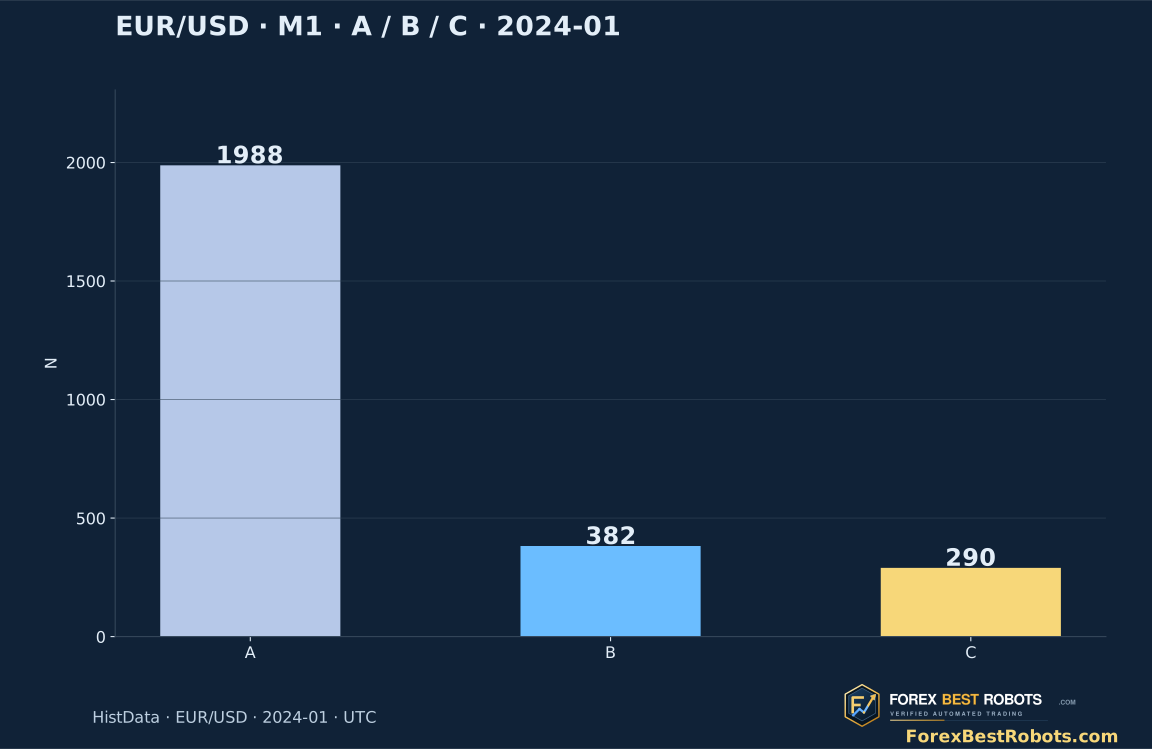
Hay 1 988 rupturas: 382 pasan actividad y 290 también VWAP, antes de comprobar posición y cotización. A ejecuta 622 operaciones, B 239 y C 184. El registro conserva 5 964 decisiones.
C rechaza 1 606 por actividad, 92 por VWAP, 104 con posición abierta y dos por retraso; entran 184. Son estados exclusivos en ese orden. No se encolan señales ocupadas. Un filtro puede liberar una variante para eventos posteriores que otra no toma.
6. Examina la primera cotización tras la confirmación
Usa el primer registro desde el cierre: retraso estrictamente <5 000 milisegundos, antes de 17:00 UTC y Ask−Bid ≤1.0 pip. Si falla, rechaza definitivamente el evento; no esperes una cotización más cómoda.
Largo al Ask, corto al Bid. Una posición por variante y ninguna reentrada sobre el registro de salida. Se conserva el orden original para tiempos iguales. Una cotización es una entrada del modelo, no prueba de ejecución real para un tamaño elegido.
7. Congela los umbrales y el plazo de salida
Stop de 6 pips y objetivo de 9 desde la entrada. Desde el registro siguiente, largos activan y salen por Bid; cortos por Ask. El primer rebase sale a ese precio observado, incluso más allá del stop. No se garantiza la ejecución del bróker.
Si no, sal en el primer registro desde el menor de entrada+20 minutos y 17:00 UTC. Prioridad: stop, objetivo, tiempo/sesión. Una separación >60 segundos durante la posición la deja sin resolver: conserva el bloqueo y excluye el resultado. Aquí no ocurre.
8. Explica exactamente qué cambia el coste adicional
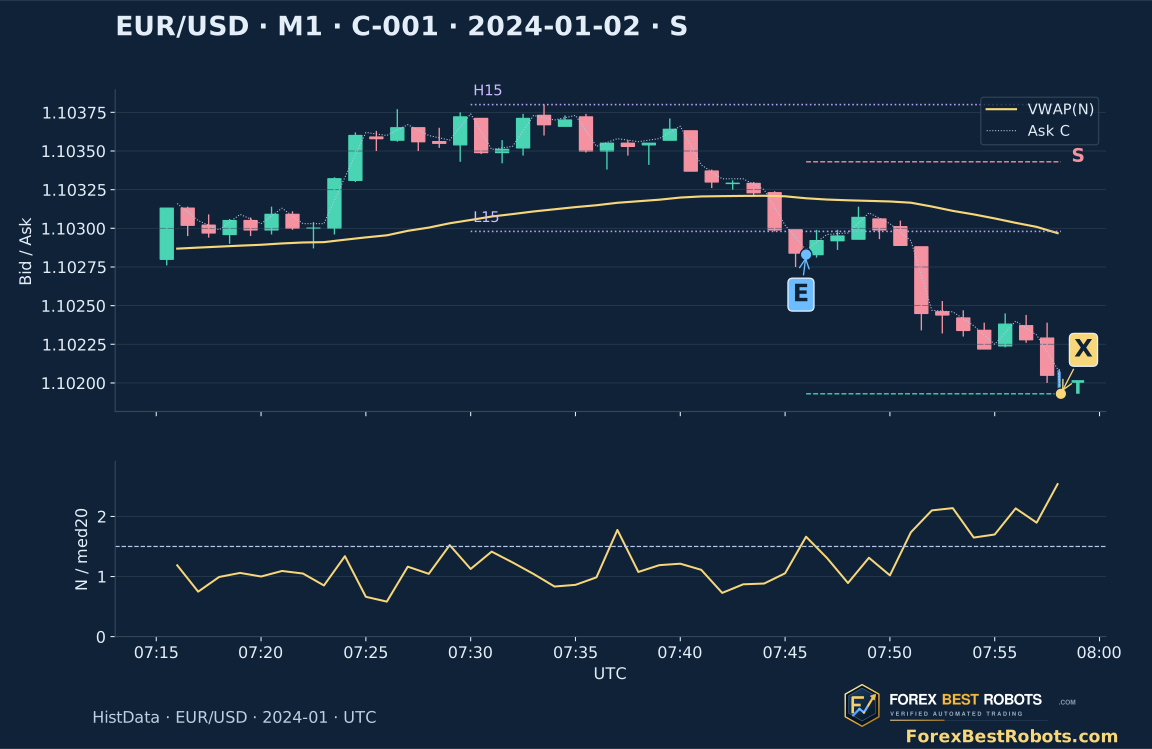
Resultado por cotizaciones: salida Bid−entrada Ask en largos; entrada Bid−salida Ask en cortos, en pips. Ya incluye spread. Resta comisión ilustrativa de 0.70 pip y ajuste inicial 0.20 por operación completa resuelta. Son supuestos, no cargos o deslizamiento medidos.
La elección 0 / 0.2 / 0.5 / 1.0 / 2.0 cambia solo contabilidad. IDs, precios, tiempos y elegibilidad permanecen fijos. No vuelve a simular latencia, rechazos o stops. Tamaño, rendimiento monetario, financiación y margen quedan fuera.
9. Lee la pérdida total antes de elegir ejemplos
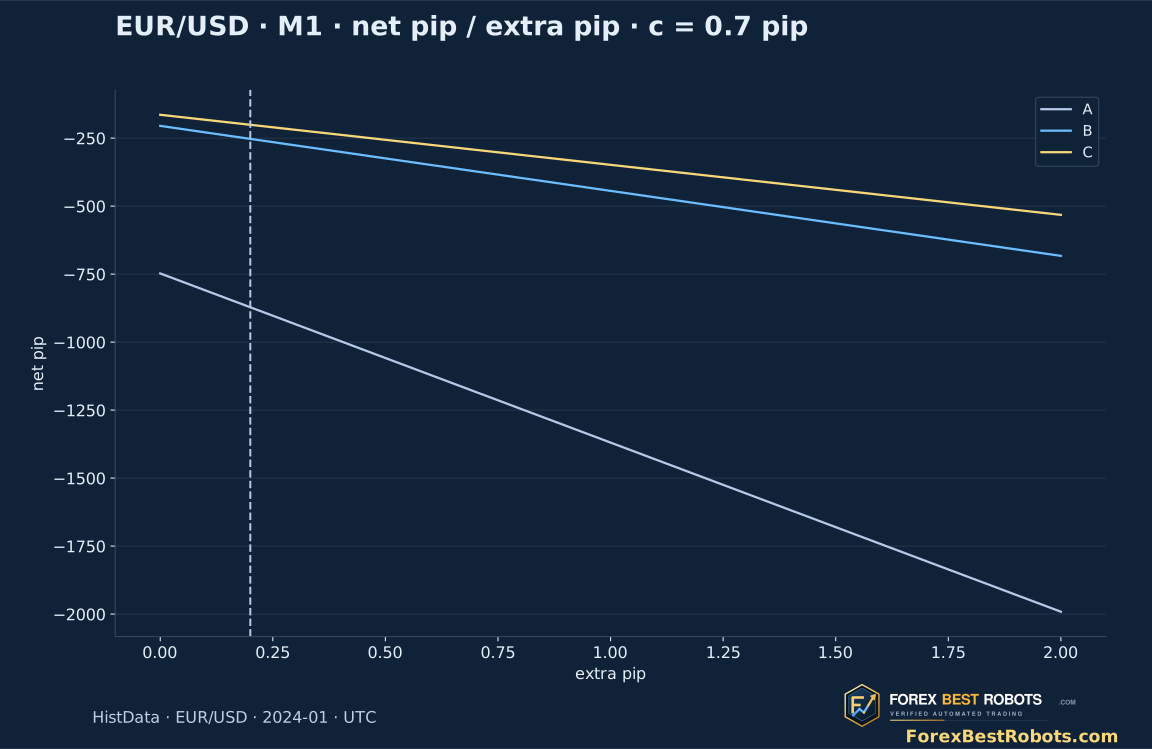
Con 0.70+0.20, A pierde 871.9 pips, B 252.7 y C 200.9. C ya tiene −35.3 por cotizaciones; comisión 128.8 y ajuste 36.8 dan −200.9. Sus 76 ganancias, 107 pérdidas y una operación neutra dan 41.30% de aciertos, media −1.0918 pip y factor 0.6337.
B mejora la media frente a A: −1.0573 frente a −1.4018 pips. VWAP en C empeora ligeramente media y factor frente a B; la menor pérdida total acompaña a menos operaciones. Ninguna variante prueba una ventaja rentable. La caída acumulada realizada máxima de C es 243.3 pips desde cero, no caída intraposición ni porcentaje de cuenta.
| Variante | Operaciones resueltas | Resultado total por cotizaciones · incluye spread · pips | Resultado neto total · pips | Neto medio · pips por operación | Factor de beneficio neto | Caída acumulada máxima realizada · pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. Compara períodos con las mismas reglas
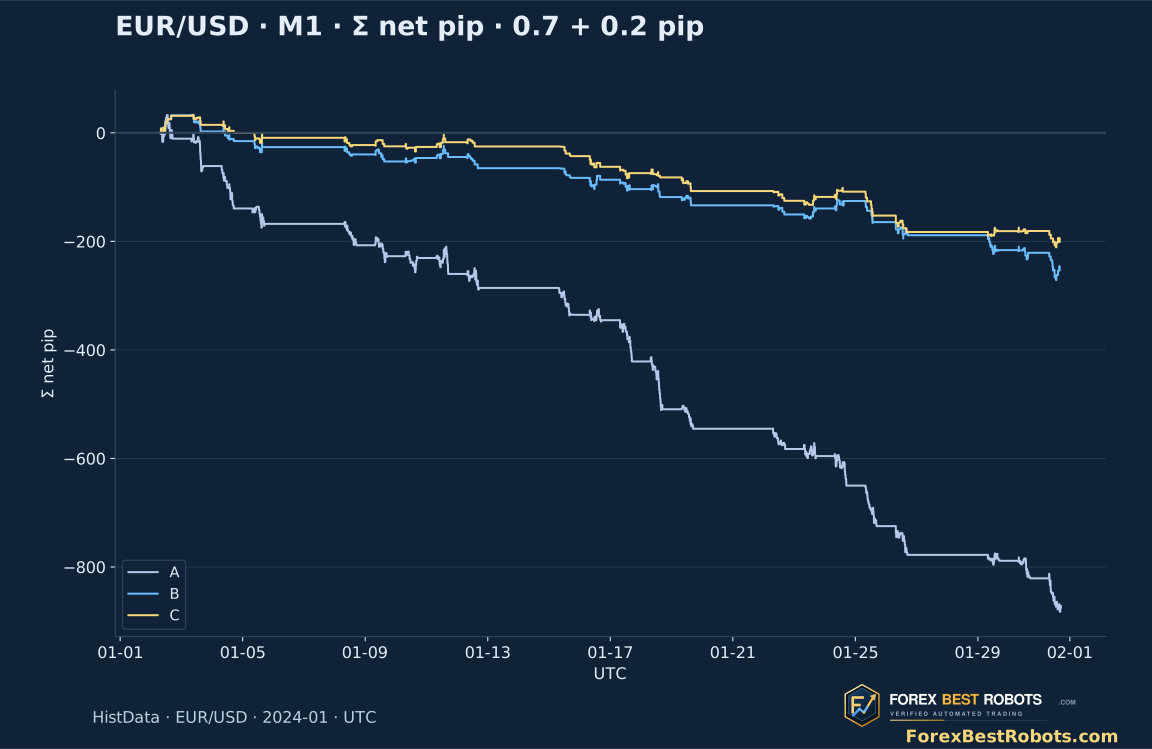
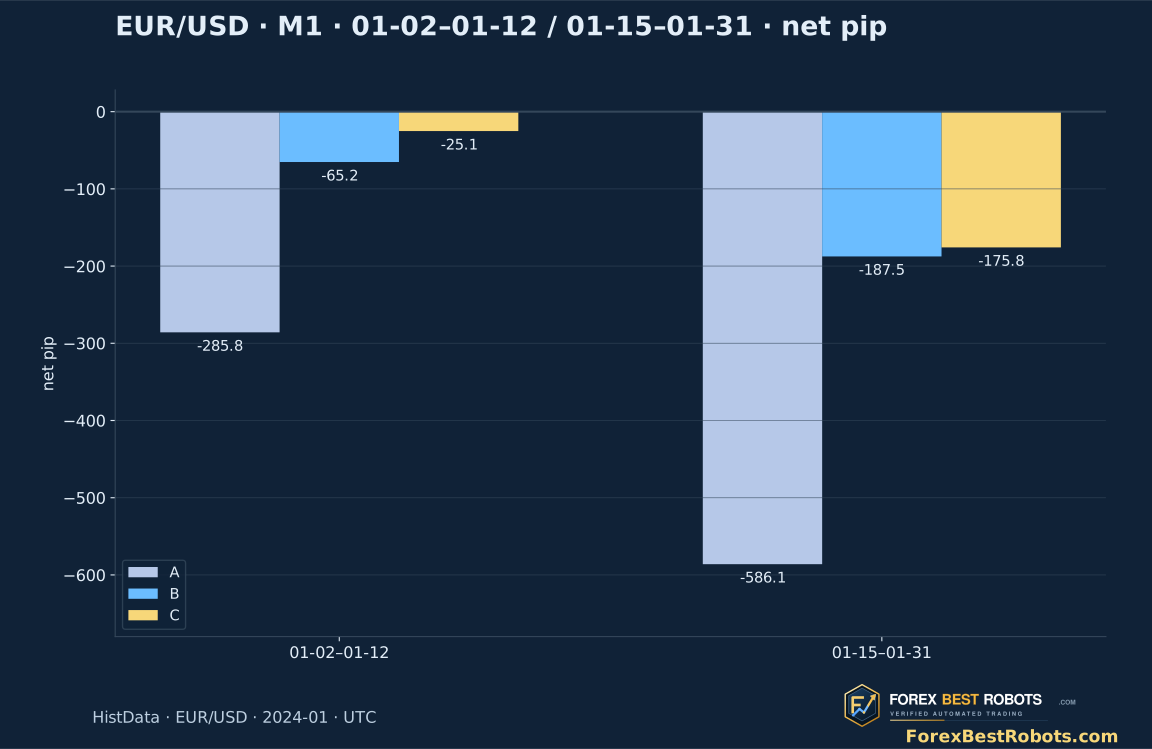
Inicial 2024-01-02–2024-01-12: nueve sesiones; posterior 2024-01-15–2024-01-31: trece. C hace 71 operaciones iniciales: +38.8 por cotizaciones pasan a −25.1 netos. Después, 113 dan −74.1 por cotizaciones y −175.8 netos. Ambos netos pierden.
La división describe un mes conocido, sin validación independiente. Conserva reglas y pérdida al probar otros períodos, fuentes y ejecución real. Ventanas 15/20, factor 1.5 y salidas quedaron fijados antes de resultados, sin reajuste.
11. Examina el primer largo y el primer corto completos
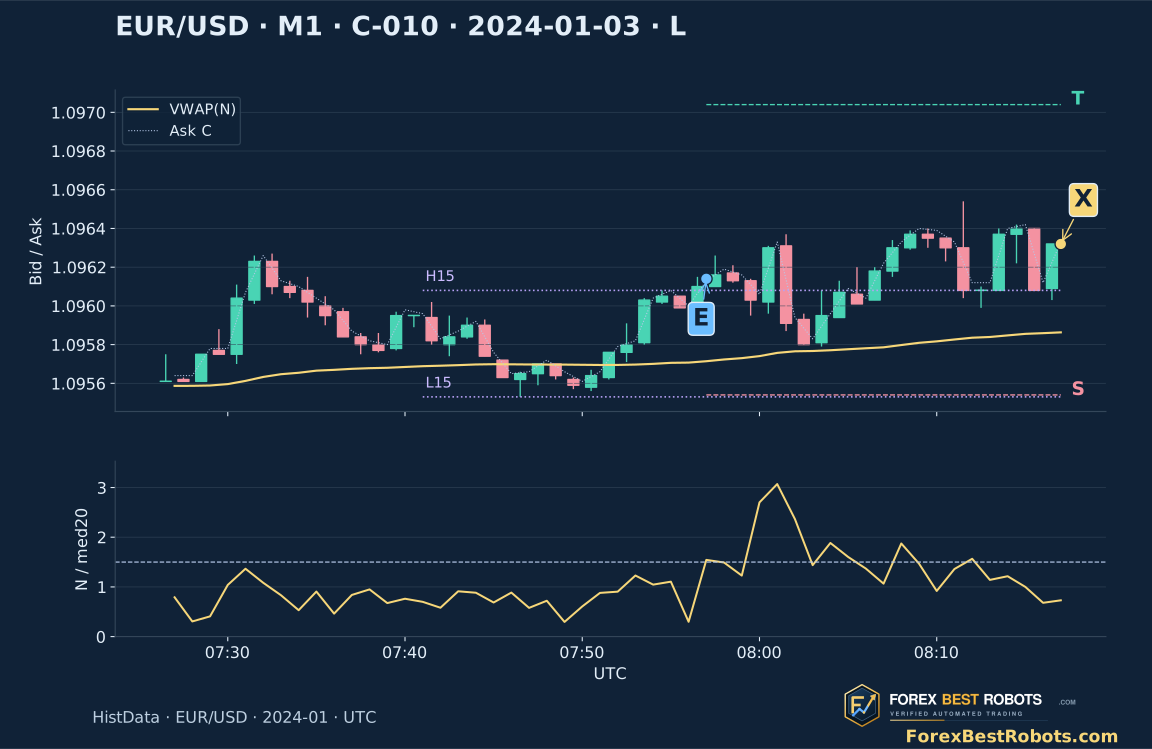
C-010 es el primer largo C resuelto, elegido por dirección y tiempo. El 2024-01-03 la vela 07:56 confirma 07:57 UTC: Close 1.096100 > High15 1.096080; N=88 y mediana 57 dan 1.5439×. Entrada 07:57:00.042 Ask 1.096140; salida temporal 08:17:00.084 Bid 1.096320. +1.80 pips por cotizaciones, +0.90 netos.
C-001 es el primer corto C: entrada 2024-01-02 07:46:00.144 Bid 1.102830, salida por objetivo 07:58:09.421 Ask 1.101930. Close 1.102840 < Low15 1.102980; N=128 / mediana 77 =1.6623×. +9.00, neto +8.10. Ambos ejemplos resultan positivos, sin selección por beneficio. La primera pérdida a costes iniciales es C-002, disponible en el visor. La última vela azul termina en la salida, sin indicador cerrado para ella.
12. Examina ruptura, actividad y costes de cada operación
Elige variante, fechas y coste adicional completo. Selecciona una operación o avanza paso a paso. Compara rango fijo, señal cerrada y cotizaciones de ejecución; el coste solo cambia la contabilidad.
Comisión fija: 0.70 pip por operación completa. El ajuste elegido es adicional; el spread ya está en el resultado por cotizaciones. Solo se recalcula la contabilidad.
Ejemplos · seleccionan C y todas las fechas, conservando tu ajuste
Variante y fechas elegidas · operaciones resueltas
- Operaciones resueltas
- —
- Sin resolver · excluidas
- —
- Resultado total por cotizaciones · incluye spread · pips
- —
- Comisión ilustrativa total · pips
- —
- Ajuste adicional total · pips
- —
- Resultado neto total · pips
- —
- Neto medio · pips por operación
- —
- Operaciones netas positivas · %
- —
- Factor de beneficio neto
- —
- Caída acumulada máxima realizada · pips
- —
Operación elegida · cotizaciones exactas
Cálculo de costes de esta operaciónVelas Bid, Ask Close punteado y VWAP dorado son observaciones históricas. H15/L15 fijan el rango previo de la señal. E/X son cotizaciones exactas del modelo; S/T, stop/objetivo. Abajo N/mediana previa de 20; línea discontinua 1.5. La vela azul acaba al salir.
En pantallas estrechas, desplázate dentro del gráfico o tabla para leer todo el ancho.
- Dirección
- —
- Motivo de salida
- —
- Vela señal · inicio UTC → confirmación
- —
- Cotización de entrada · UTC
- —
- Cotización de salida · UTC
- —
- Precio de entrada
- —
- Precio de salida
- —
- Umbral stop fijo
- —
- Umbral objetivo fijo
- —
- Límite por tiempo/sesión · UTC
- —
- Duración · minutos
- —
- Retraso de primera cotización · milisegundos
- —
- Spread de entrada · pips
- —
- Resultado por cotizaciones · spread incluido · pips
- —
- Comisión ilustrativa por operación completa · pips
- —
- Ajuste adicional elegido · pips
- —
- Neto tras ambas deducciones · pips
- —
- Rango fijo de 15 anteriores · Bid Low → High
- —
- Bid Close de la señal cerrada
- —
- Close fuera del límite roto · pips
- —
- VWAP anterior → señal
- —
- N señal / mediana de las 20 anteriores
- —
- N / mediana previa de 20 · exige ≥1.5
- —
- Comprobación de actividad · B/C
- —
- Precio y pendiente de VWAP · C
- —
Examinar todas las operaciones de la selección
| Operación | Vela señal · inicio UTC → confirmación | Dirección | Cotización de entrada · UTC | Cotización de salida · UTC | Motivo de salida | Resultado por cotizaciones · spread incluido · pips | Comisión ilustrativa por operación completa · pips | Ajuste adicional elegido · pips | Neto tras ambas deducciones · pips |
|---|
13. Respeta los límites de la reconstrucción
Un par, un mes y un archivo no establecen robustez. Observar un minuto no prueba que se registrara cada cotización. El archivo no reproduce profundidad, colas, latencia, tamaño ejecutable o reglas de stop del bróker. La actividad puede aumentar durante movimientos ruidosos o fallidos.
Conclusión limitada: esta regla ruptura/actividad/VWAP no mostró ventaja rentable después de los costes declarados. Conserva las 1 045 operaciones y todos los rechazos. Una ruptura clara y una vela activa son hipótesis por comprobar, sin garantía de beneficio.
Preguntas frecuentes
¿Es rentable esta regla M1 en la prueba?
No. C hace 184 operaciones, −35.3 pips por cotizaciones y −200.9 netos tras 0.70+0.20. Todas las variantes y ambos períodos pierden tras costes iniciales.
¿Qué velas forman el rango de 15?
Solo las 15 M1 Bid completas anteriores; excluye la señal. La igualdad no pasa: Close debe superar estrictamente el límite.
¿Actividad 1.5× significa 50% más volumen negociado?
Significa al menos 50% más registros que la mediana de las 20 velas anteriores, actual excluida. No mide lotes ejecutados ni compradores contra vendedores.
¿Por qué 290 pasan filtros y C tiene 184 operaciones?
104 ocurren con posición abierta y dos incumplen el plazo inicial. Entran 184; no se reintentan ni encolan rechazos.
¿Puede un stop superar seis pips o el coste cambiar ejecuciones?
Un salto puede cerrar más allá del umbral de seis. El control añade deducciones contables, sin cambiar ejecuciones ni repetir la estrategia.
¿Por qué los dos ejemplos ganan y el mes pierde?
Son el primer largo y corto C, elegidos por dirección y tiempo, no beneficio. Todas las pérdidas siguen en visor y CSV; C-002 es la primera con costes iniciales.
Datos, horarios y reproducción
Se conservan 1 045 operaciones, 1 988 candidatos, 5 964 decisiones, entradas M1 observadas, cobertura y protocolo fijo. Precios enteros en millonésimas; un pip EUR/USD equivale a 100 unidades. El cálculo de costes usa Python estándar; la reconstrucción de cotizaciones opcional requiere NumPy y el ZIP identificado.
El kit identifica fuente y SHA-256 sin redistribuir el archivo bruto. Los gráficos son históricos y la última vela se rehace solo hasta la salida. Son simulaciones por cotizaciones, sin afirmaciones de rendimiento de cuenta real.
- Todas las operaciones simuladas e índices de origen (CSV)
- Candidatos, decisiones y cobertura (ZIP)
- Datos, protocolo fijo y métodos de reconstrucción (ZIP)