

Ist ein aktiver Ausbruch nützlicher? Wir testen den Close jenseits der vorherigen 15 M1-Kerzen und ergänzen Aktivität und VWAP. Mit der vollständigen Regel ergeben sich 184 Trades und ein Verlust nach Kosten von 200.9 Pips. Aktivität verbessert den Stichprobenmittelwert gegenüber der Basis; keine Variante zeigt jedoch einen profitablen Vorteil. Alle Ereignisse, Ablehnungen und Trades bleiben erhalten.
1. Spannenausbruch und VWAP-Rückkehr unterscheiden
Auslöser ist der abgeschlossene Bid Close über dem höchsten High oder unter dem tiefsten Low der vorherigen 15 M1-Kerzen. Ein VWAP-Kreuz ist nicht nötig. Die rollende Spanne wird je Kerze neu berechnet; auch aufeinanderfolgende Ausbrüche sind Ereignisse.
A nutzt nur den Ausbruch, B zusätzlich relative Tickaktivität, C außerdem Kurslage und VWAP-Steigung in Handelsrichtung. Jede Variante führt ihre eigene Einzelposition. Die Trade-Listen sind keine zwingend verschachtelten Teilmengen.
2. Bekannte Quelle und Forschungszeit nennen
HistData Generic ASCII EUR/USD Januar 2024 enthält 2 176 113 Bid/Ask-Datensätze. Festes EST ist UTC−05:00: fünf Stunden addieren, ohne Sommerzeit. Getestet werden die 22 UTC-Werktage 2024-01-02 bis 2024-01-31; jedes Fenster 07:00–17:00 enthält 600 beobachtete M1-Intervalle.
Volume ist null; N zählt sämtliche Datensätze, auch unveränderte, keine Lots oder marktweiten Kaufdruck. Die Quelle war schon in Leitfäden und V222 sichtbar. Dies ist eine rückblickende Untersuchung bekannter Daten, keine unberührte Out-of-Sample-Validierung.
3. Eine Spanne ausschließlich aus früheren Kerzen fixieren
Für Signalstart t ist High15 das höchste Bid High von t−15 bis t−1 Minuten, Low15 das niedrigste Bid Low. Long verlangt Close > High15, Short Close < Low15. Gleichheit scheitert. Die Signalkerze gehört nicht zur eigenen Spanne.
Das gemeinsame Universum verlangt die Signalkerze und 20 vorherige vollständige aufeinanderfolgende M1 sowie ununterbrochene Ankerabdeckung. Fehlende Minuten werden nicht ergänzt. Einstieg ab 07:20 einschließlich bis vor 17:00 UTC; Signalstarts 07:19 bis 16:58.
4. Aktivität messen und VWAP-Richtung bestätigen
B verlangt aktuelles N ≥1.5× Median N der vorherigen 20 Kerzen, aktuelle ausgeschlossen; Gleichheit besteht. Bei median2 als doppeltem Median lautet die exakte Prüfung 4N ≥3×median2. Mehr Kurse identifizieren keine institutionellen Orders und garantieren keine Fortsetzung.
C ergänzt die VWAP-Näherung ab 07:00 UTC: Summe(TP×N)/Summe(N), TP=(High+Low+Close)/3, Signalkerze enthalten. Long: Close > VWAP und VWAP > Vorwert; Short beide Ungleichungen umgekehrt. Gleiche Steigung scheitert; ungerundet prüfen. Der Anker ist eine Forschungskonvention, keine allgemeingültige lokale Markteröffnung.
5. Ereignisfilter und ausgeführte Trades trennen
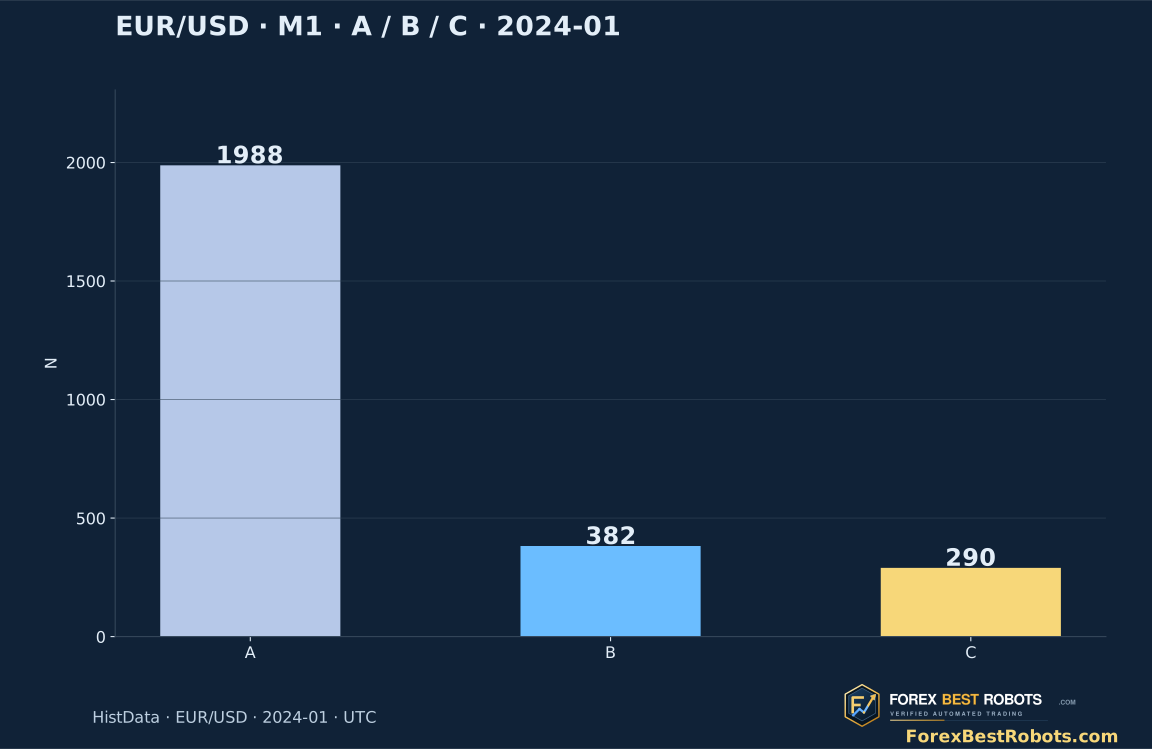
Es gibt 1 988 Preisausbrüche; 382 bestehen Aktivität, 290 zusätzlich VWAP, vor Positions- und Erstkursprüfung. Ausgeführt werden A 622, B 239, C 184. Das vollständige Protokoll enthält 5 964 Entscheidungen.
C verwirft 1 606 wegen Aktivität, 92 wegen VWAP, 104 während offener Position und zwei wegen Erstkursfrist; 184 steigen ein. Die Status sind in dieser Reihenfolge exklusiv. Belegte Signale werden nicht vorgemerkt. Filter können eine Variante für spätere Ereignisse freihalten.
6. Den ersten Kurs nach Bestätigung prüfen
Nimm den ersten Archivkurs ab Kerzenende: Verzögerung strikt <5 000 Millisekunden, Zeit vor 17:00 UTC und Ask−Bid ≤1.0 Pip. Scheitert der erste Kurs, ist das Ereignis endgültig verworfen; kein Warten auf bequemere Preise.
Long am Ask, Short am Bid. Eine Position je Variante, kein Wiedereinstieg auf dem Ausstiegsdatensatz. Bei gleichen Zeitstempeln gilt Quellreihenfolge. Ein beobachteter Kurs beweist keine echte Ausführung für die gewünschte Größe.
7. Schwellen und Ausstiegsfrist einfrieren
Stop 6 Pips, Ziel 9 Pips ab Einstieg. Ab dem nächsten Datensatz prüfen und schließen Longs am Bid, Shorts am Ask. Die erste Schwellenverletzung führt zum beobachteten Kurs, auch jenseits des Stops. Broker-Ausführung ist nicht garantiert.
Sonst erster Kurs ab dem früheren Zeitpunkt aus Einstieg+20 Minuten und 17:00 UTC. Priorität: Stop, Ziel, Zeit/Sitzung. Lücke >60 Sekunden während der Position macht sie ungeklärt: Sperrzeit behalten, Ergebnis ausschließen. Hier kommt das nicht vor.
8. Die Wirkung zusätzlicher Kosten genau zeigen
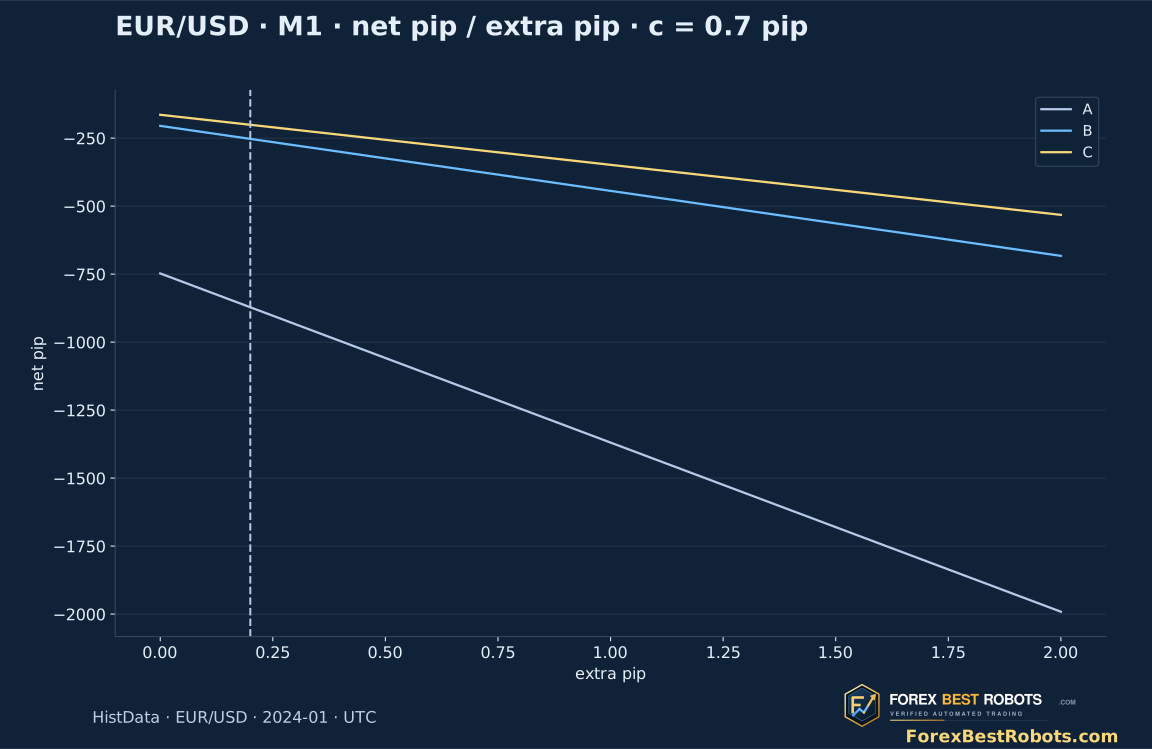
Kurs-P/L: Ausstiegs-Bid−Einstiegs-Ask für Long, Einstiegs-Bid−Ausstiegs-Ask für Short, in Pips. Spread ist enthalten. Je geklärtem Roundtrip werden beispielhafte 0.70 Pip Kommission und anfänglich 0.20 Zusatzabzug abgezogen. Annahmen, keine gemessenen Brokerkosten oder Slippage.
Die Wahl 0 / 0.2 / 0.5 / 1.0 / 2.0 ändert nur Abrechnung. IDs, Preise, Zeiten und Zulassung bleiben fest. Keine neue Latenz-, Ablehnungs- oder Stop-Simulation. Größe, Geldrendite, Finanzierung und Margin sind nicht modelliert.
9. Den Gesamtverlust vor den Beispielen lesen
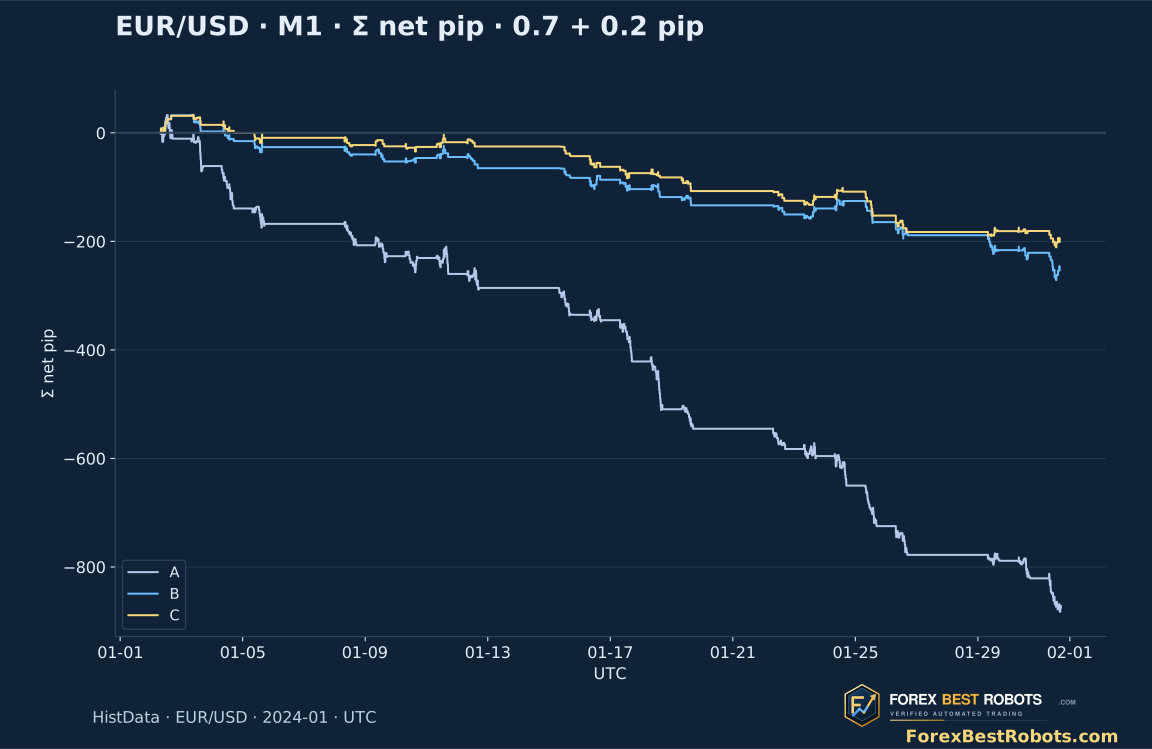
Bei 0.70+0.20 verliert A 871.9 Pips, B 252.7, C 200.9. C hat zuvor −35.3 Kurs-Pips; 128.8 Kommission und 36.8 Zusatz ergeben −200.9. 76 Gewinne, 107 Verluste und ein Nulltrade ergeben 41.30% Gewinne, Mittel −1.0918 Pip und Profitfaktor 0.6337.
B verbessert das Mittel gegenüber A: −1.0573 statt −1.4018 Pips. VWAP in C verschlechtert Mittel und Faktor gegenüber B leicht; weniger Gesamtverlust geht mit weniger Trades einher. Keine Variante belegt einen profitablen Vorteil. Maximaler realisierter kumulativer Rückgang von C: 243.3 Pips ab null, keine Intratrade- oder prozentuale Kontoequity.
| Regelvariante | Geklärte Trades | Gesamtes Kurs-P/L · Spread enthalten · Pips | Gesamtes Netto-P/L · Pips | Mittleres Netto-P/L · Pips je Trade | Netto-Profitfaktor | Maximaler realisierter kumulativer Rückgang · Pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. Zeitabschnitte mit gleichen Regeln vergleichen
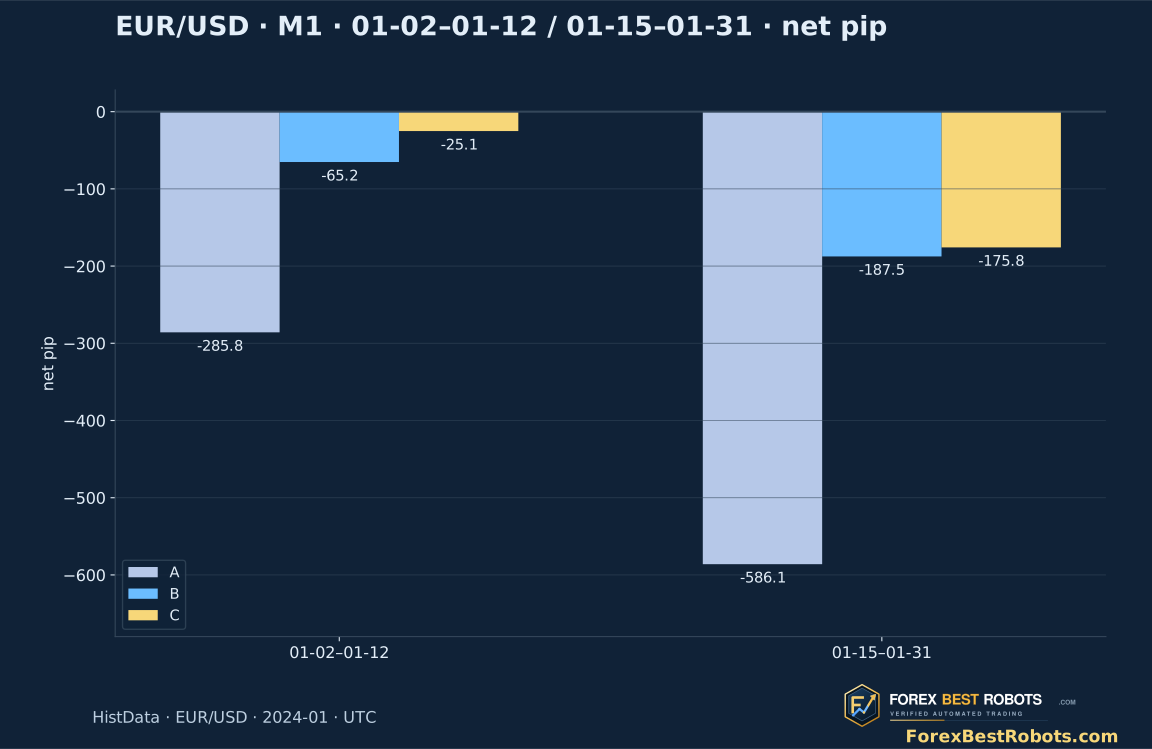
Früh 2024-01-02–2024-01-12: neun Sitzungen; später 2024-01-15–2024-01-31: dreizehn. C hat früh 71 Trades: +38.8 Kurs-Pips werden −25.1 netto. Später 113 Trades: −74.1 Kurs, −175.8 netto. Beide Nettoabschnitte verlieren.
Der Vergleich beschreibt einen bekannten Monat, keine unabhängige Validierung. Regeln und Verlust bei Tests anderer Zeiten, Quellen und realer Ausführung beibehalten. Fenster 15/20, Faktor 1.5 und Ausstiege wurden vor Ergebnissen festgelegt und nicht nachoptimiert.
11. Ersten vollständigen Long und Short prüfen
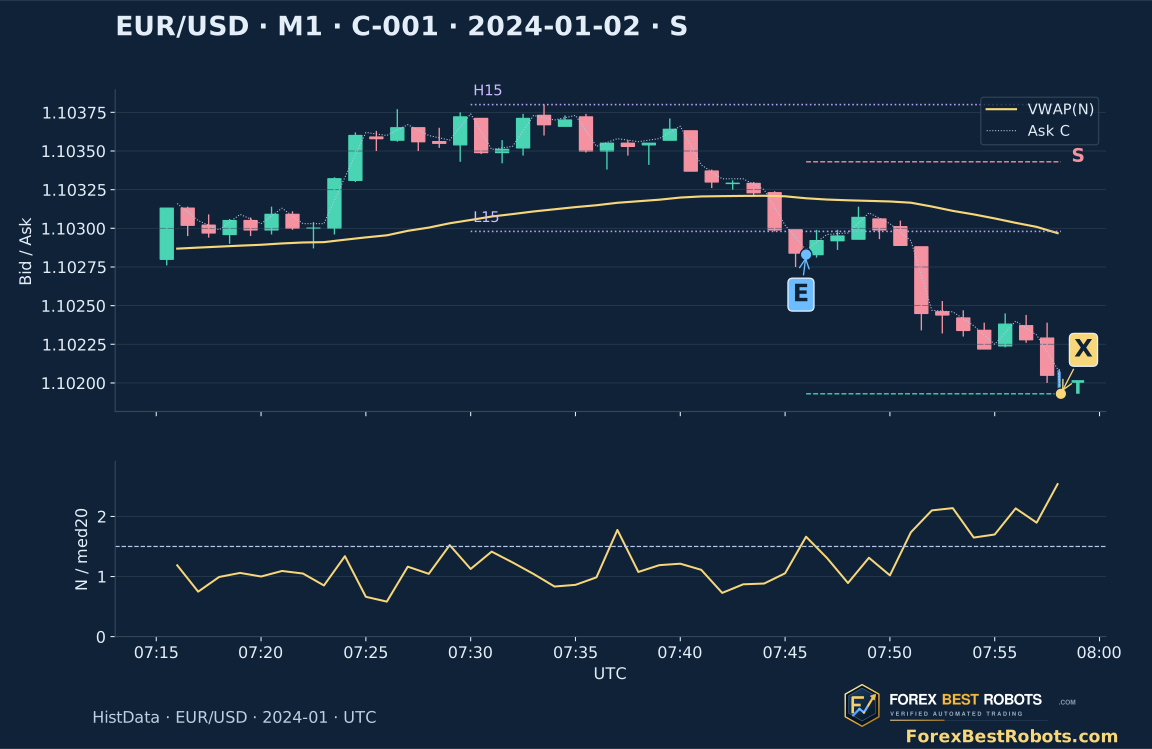
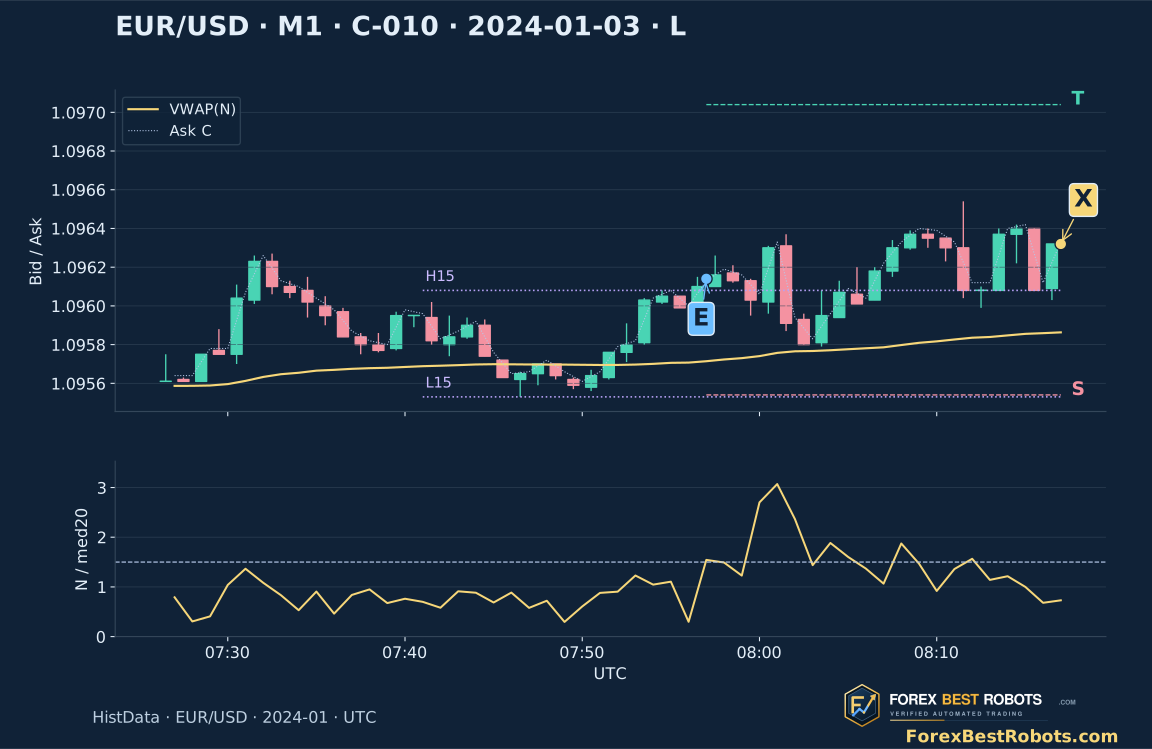
C-010 ist der erste geklärte C-Long, nach Richtung und Zeit gewählt. Am 2024-01-03 bestätigt Kerze 07:56 um 07:57 UTC: Close 1.096100 > High15 1.096080; N=88 / Median 57 =1.5439×. Einstieg 07:57:00.042 Ask 1.096140, Zeitausstieg 08:17:00.084 Bid 1.096320. Kurs +1.80 Pips, netto +0.90.
C-001 ist der erste C-Short: 2024-01-02 Einstieg 07:46:00.144 Bid 1.102830, Zielausstieg 07:58:09.421 Ask 1.101930. Close 1.102840 < Low15 1.102980; N=128 / Median 77 =1.6623×. Kurs +9.00, netto +8.10. Beide Beispiele sind hier positiv; Auswahl nicht nach P/L. Erster Verlust bei Standardkosten: C-002 im Viewer. Die letzte blaue Kerze endet am Ausstieg, ohne abgeschlossenen Indikatorwert.
12. Ausbruch, Aktivität und Kosten jedes Trades prüfen
Variante, Daten und Zusatzkosten je Roundtrip wählen. Einen Trade wählen oder schrittweise wechseln. Feste Spanne, bestätigtes Signal und Ausführungskurse vergleichen; Kosten ändern nur die Abrechnung.
Feste Kommission: 0.70 Pip je Roundtrip. Die Auswahl kommt hinzu; der erfasste Spread steckt bereits im Kurs-P/L. Nur die Abrechnung wird neu berechnet.
Beispiele · wechseln zu C und allen Tagen, Zusatzabzug bleibt gewählt
Ausgewählte Variante und Tage · geklärte Trades
- Geklärte Trades
- —
- Ungeklärt · ausgeschlossen
- —
- Gesamtes Kurs-P/L · Spread enthalten · Pips
- —
- Gesamte Beispielkommission · Pips
- —
- Gesamter Zusatzabzug · Pips
- —
- Gesamtes Netto-P/L · Pips
- —
- Mittleres Netto-P/L · Pips je Trade
- —
- Netto gewinnende Trades · %
- —
- Netto-Profitfaktor
- —
- Maximaler realisierter kumulativer Rückgang · Pips
- —
Ausgewählter Trade · exakte Kursfolge
Kostenrechnung dieses TradesBid-Kerzen, gepunkteter Ask Close und goldener VWAP sind historische Beobachtungen. H15/L15 fixieren die vorherige Signalspanne. E/X sind genaue Modellkurse, S/T Stop/Ziel. Unten N/Median der vorherigen 20; gestrichelte Linie 1.5. Die blaue letzte Kerze endet am Ausstieg.
Auf schmalen Bildschirmen innerhalb von Chart oder Tabelle seitlich scrollen.
- Richtung
- —
- Ausstiegsgrund
- —
- Signalkerze · UTC-Start → Bestätigung
- —
- Einstiegskurs · UTC
- —
- Ausstiegskurs · UTC
- —
- Einstiegspreis
- —
- Ausstiegspreis
- —
- Feste Stopschwelle
- —
- Feste Zielschwelle
- —
- Zeit-/Sitzungsfrist · UTC
- —
- Haltedauer · Minuten
- —
- Erstkurs-Verzögerung · Millisekunden
- —
- Einstiegsspread · Pips
- —
- Kurs-P/L · Spread enthalten · Pips
- —
- Beispielkommission je Roundtrip · Pips
- —
- Gewählter Zusatzabzug je Roundtrip · Pips
- —
- Netto-P/L nach beiden Abzügen · Pips
- —
- Feste vorherige 15er-Spanne · Bid Low → High
- —
- Bid Close der abgeschlossenen Signalkerze
- —
- Close jenseits der durchbrochenen Grenze · Pips
- —
- Vorheriger → Signal-VWAP
- —
- Signal-N / Median der vorherigen 20
- —
- N / vorheriger 20er-Median · verlangt ≥1.5
- —
- Aktivitätsprüfung · B/C
- —
- Preislage zum VWAP und Steigung · C
- —
Alle Trades dieser Auswahl prüfen
| Trade | Signalkerze · UTC-Start → Bestätigung | Richtung | Einstiegskurs · UTC | Ausstiegskurs · UTC | Ausstiegsgrund | Kurs-P/L · Spread enthalten · Pips | Beispielkommission je Roundtrip · Pips | Gewählter Zusatzabzug je Roundtrip · Pips | Netto-P/L nach beiden Abzügen · Pips |
|---|
13. Die Grenzen der Kurssimulation beachten
Ein Paar, ein Monat und ein Archiv belegen keine Robustheit. Eine beobachtete Minute beweist nicht jede Kurserfassung. Kurse reproduzieren keine Tiefe, Warteschlangen, Latenz, ausführbare Größe oder Broker-Stopregeln. Aktivität kann bei unruhigen oder scheiternden Bewegungen steigen.
Die enge Aussage: Diese Ausbruch/Aktivitäts/VWAP-Regel zeigte nach den angegebenen Kosten keinen profitablen Vorteil. Alle 1 045 Trades und Ablehnungen behalten. Ein klarer Ausbruch und eine aktive Kerze bleiben prüfbare Hypothesen, ohne Gewinngarantie.
Häufige Fragen
Ist diese M1-Ausbruchsregel im Test profitabel?
Nein. C hat 184 Trades, −35.3 Kurs-Pips und −200.9 netto nach 0.70+0.20. Alle Varianten und beide Zeitabschnitte verlieren nach Standardkosten.
Welche Kerzen bilden die 15er-Spanne?
Nur die vorherigen 15 vollständigen Bid-M1-Kerzen, Signalkerze ausgeschlossen. Gleicher Close reicht nicht; strikt jenseits der Grenze schließen.
Bedeutet 1.5× Aktivität 50% mehr Handelsvolumen?
Mindestens 50% mehr aufgezeichnete Kurse als der Median der vorherigen 20 Kerzen, aktuelle ausgeschlossen. Keine ausgeführten Lots oder Käufer-/Verkäuferverteilung.
Warum ergeben 290 Filterbestätigungen nur 184 C-Trades?
104 treffen auf eine offene Position, zwei verfehlen die Erstkursfrist. 184 steigen ein. Keine Wiederholung oder Warteschlange.
Kann ein Stop mehr als sechs Pips verlieren oder Kosten Fills ändern?
Ein Kurssprung kann jenseits der Sechs-Pip-Schwelle aussteigen. Die Kostenwahl ändert nur Abzüge, weder Fills noch Strategieablauf.
Warum gewinnen beide Beispiele bei einem Verlustmonat?
Es sind erster C-Long und erster C-Short nach Richtung/Zeit, nicht nach Gewinn. Alle Verluste stehen im Viewer und CSV; C-002 ist der erste bei Standardkosten.
Daten, Zeitangaben und Reproduzierbarkeit
Downloads enthalten 1 045 Trades, 1 988 Kandidaten, 5 964 Entscheidungen, beobachtete M1-Eingaben, Abdeckung und Protokoll. Ganzzahlpreise in Millionsteln; ein EUR/USD-Pip entspricht 100 Einheiten. Kosten mit Python-Standardbibliothek; optionaler Rohkurslauf mit NumPy und identifiziertem Original-ZIP.
Das öffentliche Kit identifiziert Quelle und SHA-256, ohne das Roharchiv neu zu verteilen. Historische Charts; letzte Kerze nur bis zum Ausstiegsdatensatz. Kurssimulationen, keine Behauptung realer Kontoperformance.
- Alle simulierten Trades und Quellkursindizes (CSV)
- Kandidaten, Entscheidungen und Abdeckung (ZIP)
- Eingaben, feste Regeln und Replaymethoden (ZIP)