
การทะลุที่คึกคักมีประโยชน์ขึ้นหรือไม่ เราทดสอบ Close นอกกรอบ 15 แท่ง M1 ก่อนหน้า แล้วเพิ่มกิจกรรมกับ VWAP ผลจำลองกฎครบมี 184 เทรด ขาดทุน 200.9 pips หลังต้นทุน กิจกรรมทำให้ค่าเฉลี่ยตัวอย่างดีกว่าฐาน แต่ไม่มีแบบใดพิสูจน์ความได้เปรียบที่ทำกำไร เก็บทุกเหตุการณ์ การปฏิเสธ และเทรดไว้ตรวจ
1. แยกการทะลุกรอบจากการกลับผ่าน VWAP
ตัวกระตุ้นคือ Bid Close ของแท่งปิดสูงกว่า High สูงสุดหรือต่ำกว่า Low ต่ำสุดของ 15 M1 ก่อนหน้า ไม่ต้องตัด VWAP คำนวณกรอบเลื่อนใหม่ทุกแท่ง จึงอาจมีสัญญาณทะลุติดต่อกัน
A ใช้ทะลุอย่างเดียว B เพิ่มกิจกรรมสัมพัทธ์ C เพิ่มตำแหน่งราคาและความชัน VWAP ให้ตรงทิศ แต่ละแบบมีหนึ่งสถานะอิสระ รายการเทรดจึงไม่จำเป็นต้องเป็นชุดย่อยซ้อนกัน
2. ระบุแหล่งข้อมูลที่เคยใช้และเวลาวิจัย
HistData Generic ASCII EUR/USD มกราคม 2024 มี 2 176 113 บันทึก Bid/Ask ใช้ EST คงที่ UTC−05:00 บวกห้าชั่วโมงโดยไม่ปรับเวลาออมแสง ทดสอบ 22 วันทำงาน UTC ตั้งแต่ 2024-01-02 ถึง 2024-01-31 ทุกช่วง 07:00–17:00 มี 600 ช่วง M1 ที่สังเกต
Volume เป็นศูนย์ N นับทุกบันทึกรวมที่ไม่เปลี่ยนราคา ไม่ใช่ล็อตหรือแรงซื้อทั้งตลาด ข้อมูลเคยอยู่ในคู่มือและ V222 เป็นการทดสอบย้อนหลังแหล่งที่รู้จัก ไม่ใช่ตรวจนอกตัวอย่างที่ไม่เคยดู
3. ตรึงกรอบจากแท่งก่อนหน้าเท่านั้น
สำหรับสัญญาณเริ่ม t ค่า High15 คือ Bid High สูงสุดตั้งแต่ t−15 ถึง t−1 นาที ส่วน Low15 คือ Low ต่ำสุด ซื้อเมื่อ Close > High15 ขายเมื่อ Close < Low15 เท่ากันไม่ผ่าน ไม่รวมแท่งสัญญาณในกรอบของตัวเอง
ชุดผู้สมัครร่วมต้องมีแท่งสัญญาณกับ 20 M1 ก่อนหน้าที่สมบูรณ์ต่อเนื่อง และข้อมูลต่อเนื่องจากจุดเริ่ม ไม่เติมนาทีขาด เข้าได้ตั้งแต่ 07:20 รวมเวลานี้ถึงก่อน 17:00 UTC เวลาเริ่มสัญญาณ 07:19–16:58
4. วัดกิจกรรมและยืนยันทิศ VWAP
B ต้องมี N ปัจจุบัน ≥1.5× มัธยฐาน N ของ 20 แท่งก่อน ไม่รวมปัจจุบัน เท่ากันผ่าน ถ้า median2 เท่ากับสองเท่ามัธยฐาน เงื่อนไขตรงคือ 4N ≥3×median2 บันทึกมากขึ้นไม่ได้ชี้คำสั่งสถาบันหรือรับประกันไปต่อ
C เพิ่ม VWAP โดยประมาณเริ่ม 07:00 UTC: ผลรวม(TP×N)/ผลรวม(N), TP=(High+Low+Close)/3 รวมแท่งสัญญาณ ซื้อ Close > VWAP และ VWAP > ค่าก่อน ขายกลับเครื่องหมายทั้งสอง ความชันเท่ากันไม่ผ่าน ใช้ค่าก่อนปัดเศษ จุดเริ่มนี้เป็นข้อตกลงวิจัย ไม่ใช่เวลาเปิดท้องถิ่นสากล
5. แยกขั้นกรองเหตุการณ์จากเทรดจำลอง
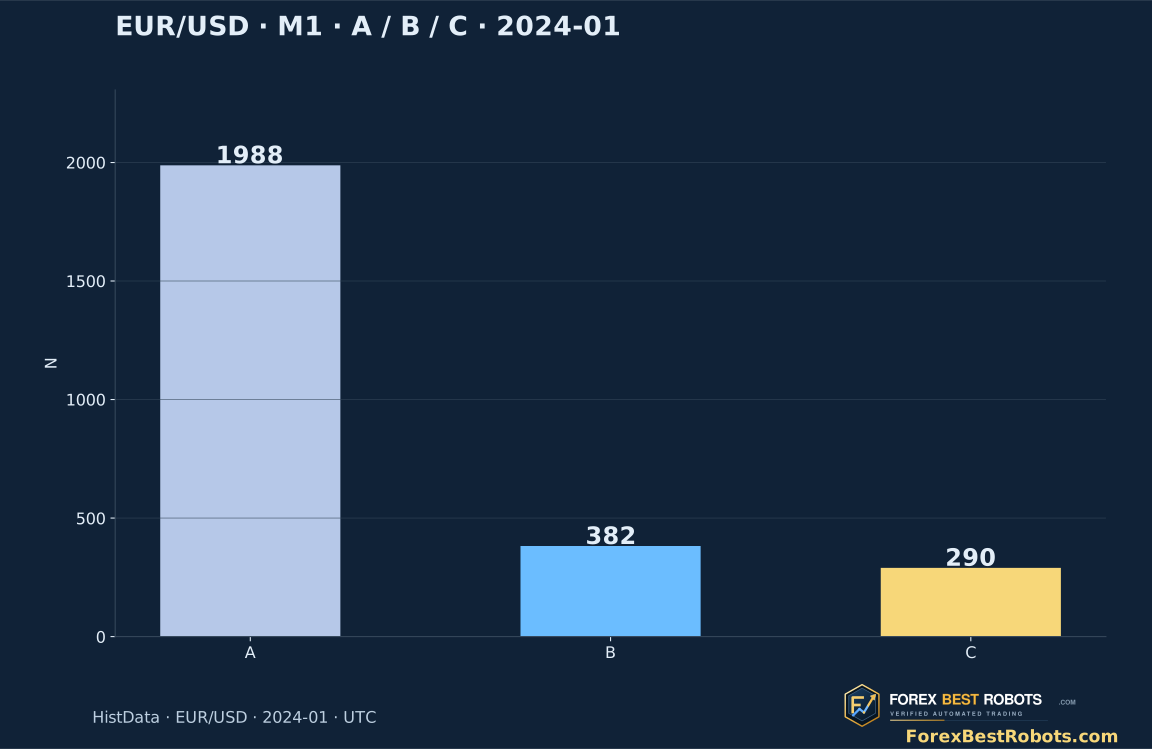
มี 1 988 เหตุการณ์ทะลุ ผ่านกิจกรรม 382 และผ่าน VWAP ด้วย 290 ก่อนตรวจสถานะและราคาแรก A เปิด 622 เทรด B 239 C 184 บันทึกครบ 5 964 การตัดสินใจ
C ปฏิเสธ 1 606 เพราะกิจกรรม, 92 เพราะ VWAP, 104 ขณะถือ และสองเพราะราคาแรกช้า เหลือ 184 เข้า เป็นสถานะไม่ซ้ำตามลำดับนี้ ไม่เก็บสัญญาณขณะถือไว้รอ ตัวกรองอาจทำให้แบบหนึ่งว่างรับเหตุการณ์ถัดไปที่อีกแบบพลาด
6. ตรวจราคาเสนอแรกหลังยืนยัน
ใช้บันทึกแรกที่เวลาปิดหรือหลังจากนั้น ล่าช้าต้อง <5 000 มิลลิวินาทีอย่างเคร่งครัด ก่อน 17:00 UTC และ Ask−Bid ≤1.0 pip ถ้าแรกไม่ผ่านยกเลิกเหตุการณ์ถาวร ไม่รอราคาที่สะดวกกว่า
ซื้อที่ Ask ขายที่ Bid หนึ่งสถานะต่อแบบ ไม่เปิดใหม่บนบันทึกออกเดียวกัน เวลาซ้ำใช้ลำดับต้นฉบับ ราคาเสนอที่บันทึกไม่พิสูจน์ว่าคำสั่งจริงขนาดที่เลือกจะจับคู่ตรงราคา
7. ตรึงเกณฑ์ราคาและกำหนดออก
stop ห่าง 6 pips เป้า 9 จากเข้า เริ่มตรวจบันทึกถัดไป ซื้อกระตุ้น/ปิดบน Bid ขายบน Ask เมื่อข้ามเกณฑ์ครั้งแรกออกที่ราคาสังเกต อาจเลย stop ไม่รับประกันการจับคู่ของโบรกเกอร์
ถ้ายังไม่ถึง ออกบนบันทึกแรกเมื่อถึงเวลาที่เร็วกว่าระหว่างเข้า+20 นาทีและ 17:00 UTC ลำดับ stop เป้า แล้วเวลา/จบช่วง ถ้าบันทึกห่าง >60 วินาทีขณะถือ จะสรุปผลไม่ได้ เก็บช่วงล็อกแต่ไม่นับผลงาน ไม่มีกรณีนี้ในตัวอย่าง
8. อธิบายว่าต้นทุนเพิ่มเปลี่ยนอะไร
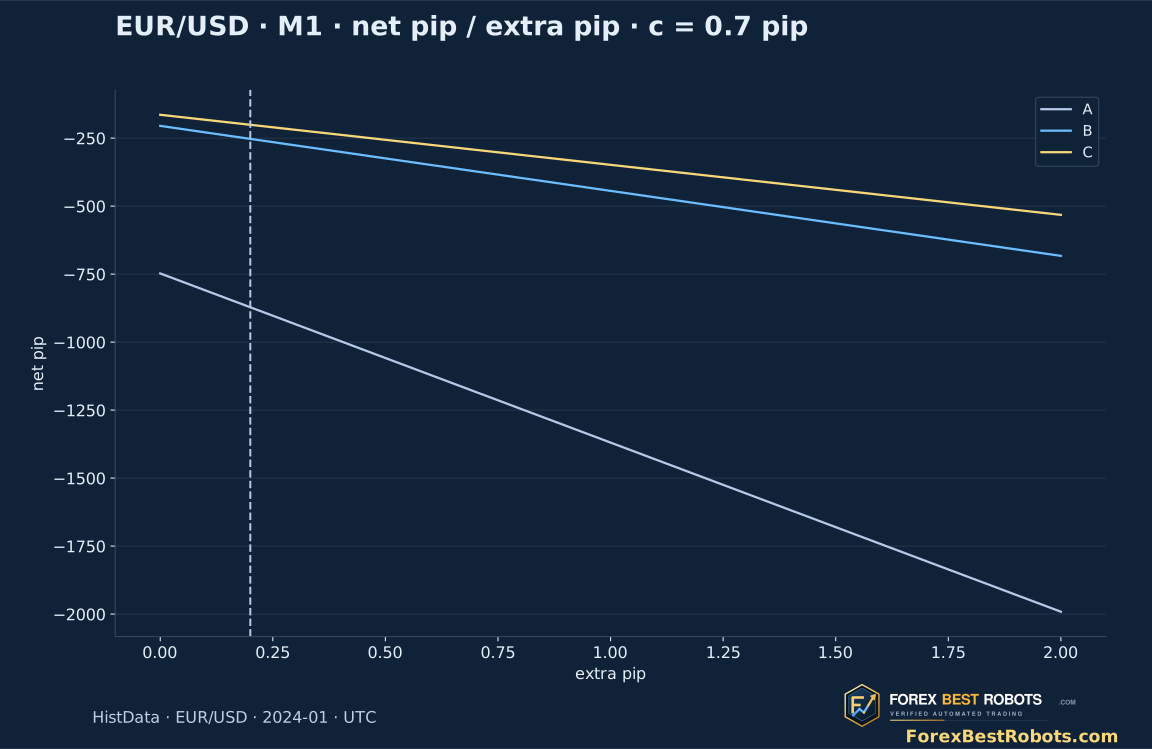
ผลราคาเสนอคือ Bid ออก−Ask เข้าสำหรับซื้อ หรือ Bid เข้า−Ask ออกสำหรับขาย เป็น pips รวมสเปรดแล้ว หักค่าคอมมิชชันสมมติ 0.70 pip และต้นทุนเพิ่มเริ่ม 0.20 ต่อรอบที่สรุปผลได้ เป็นสมมติฐาน ไม่ใช่ค่าธรรมเนียมหรือ slippage ที่วัด
ตัวเลือก 0 / 0.2 / 0.5 / 1.0 / 2.0 เปลี่ยนเฉพาะบัญชีผลลัพธ์ ID ราคา เวลาและสิทธิ์เข้าเดิม ไม่จำลองความล่าช้า การปฏิเสธหรือ stop ใหม่ ไม่รวมขนาดเงิน ผลตอบแทนเงินสด ดอกเบี้ย หรือมาร์จิน
9. อ่านผลขาดทุนรวมก่อนเลือกตัวอย่าง
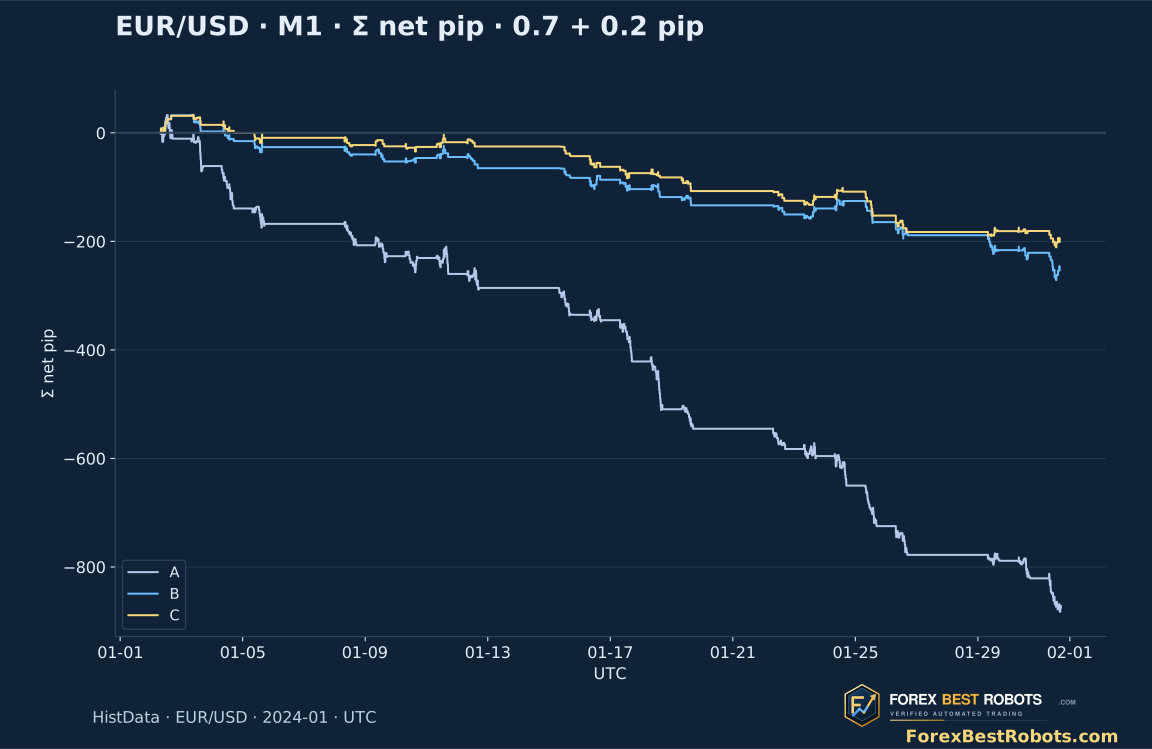
ที่ 0.70+0.20 แบบ A ขาดทุน 871.9 pips B 252.7 C 200.9 โดย C ติดลบราคาเสนออยู่แล้ว−35.3 หักคอมมิชชัน 128.8 กับเพิ่ม 36.8 เป็น−200.9 มีชนะ 76 แพ้ 107 เสมอหนึ่ง อัตราชนะ 41.30% เฉลี่ย−1.0918 pip อัตราส่วนกำไรต่อขาดทุน 0.6337
B มีค่าเฉลี่ยดีกว่า A คือ−1.0573 เทียบ−1.4018 pips แต่เพิ่ม VWAP ใน C ทำให้เฉลี่ยและอัตราส่วนแย่กว่า B เล็กน้อย ขาดทุนรวมลดพร้อมจำนวนเทรดลด ไม่มีแบบพิสูจน์ความได้เปรียบทำกำไร C มีขาดทุนสะสมจากจุดสูงสุดที่ปิดแล้วสูงสุด 243.3 pips เริ่มศูนย์ ไม่ใช่มูลค่าบัญชีขณะถือหรือเปอร์เซ็นต์
| แบบของกฎ | เทรดที่สรุปได้ | ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips | ผลสุทธิรวม · pips | สุทธิเฉลี่ย · pips ต่อเทรด | อัตราส่วนกำไรต่อขาดทุนสุทธิ | การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. เทียบช่วงเวลาด้วยกฎเดียวกัน
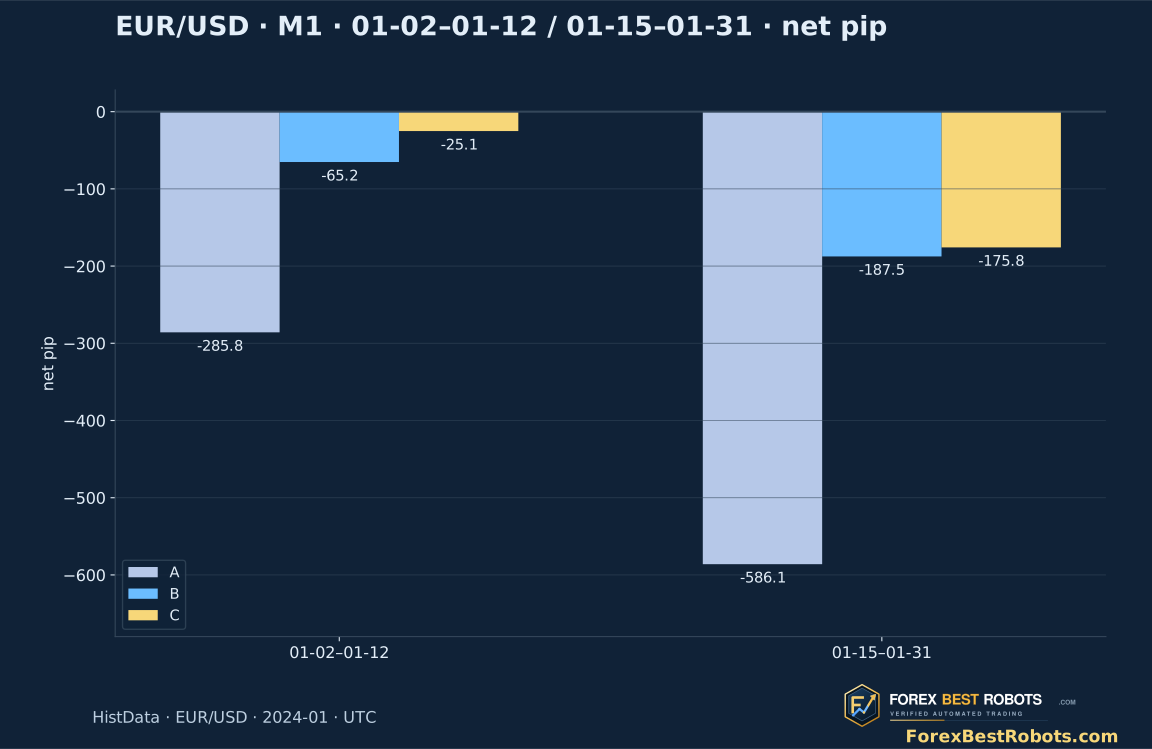
ช่วงแรก 2024-01-02–2024-01-12 มีเก้าวัน ช่วงหลัง 2024-01-15–2024-01-31 มีสิบสาม C มี 71 เทรดช่วงแรก ผลราคา+38.8 pips กลายเป็นสุทธิ−25.1 ส่วน 113 เทรดหลังให้ราคา−74.1 สุทธิ−175.8 ทั้งสองสุทธิติดลบ
นี่อธิบายเดือนที่เคยดู ไม่ใช่ตรวจอิสระ เก็บกฎและผลลบเมื่อทดสอบเวลา แหล่ง และการส่งคำสั่งจริงอื่น หน้าต่าง 15/20 ตัวคูณ 1.5 และจุดออกตรึงก่อนคำนวณ ไม่ปรับตามผล
11. ตรวจซื้อแรกและขายแรกของกฎครบ
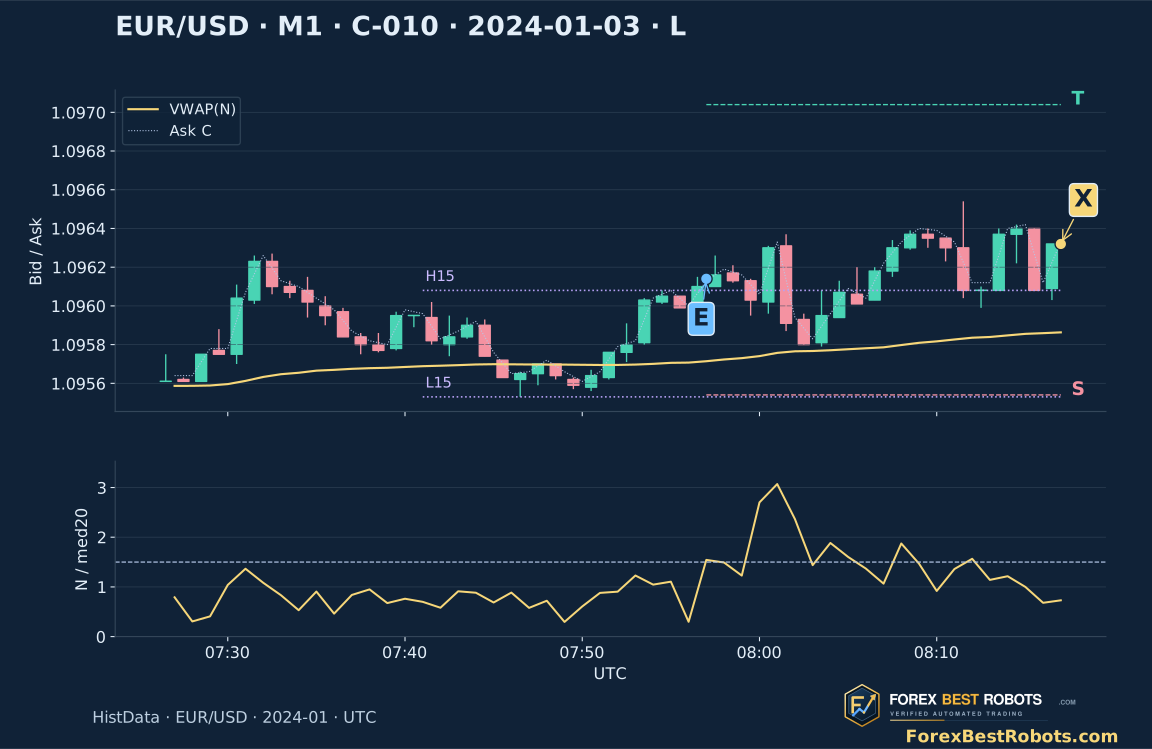
C-010 คือซื้อ C แรกที่สรุปผลได้ เลือกตามทิศ/เวลา วันที่ 2024-01-03 แท่ง 07:56 ยืนยัน 07:57 UTC: Close 1.096100 > High15 1.096080; N=88 / มัธยฐาน 57 =1.5439 เท่า เข้า 07:57:00.042 Ask 1.096140 ออกตามเวลา 08:17:00.084 Bid 1.096320 ผลราคา+1.80 pips สุทธิ+0.90
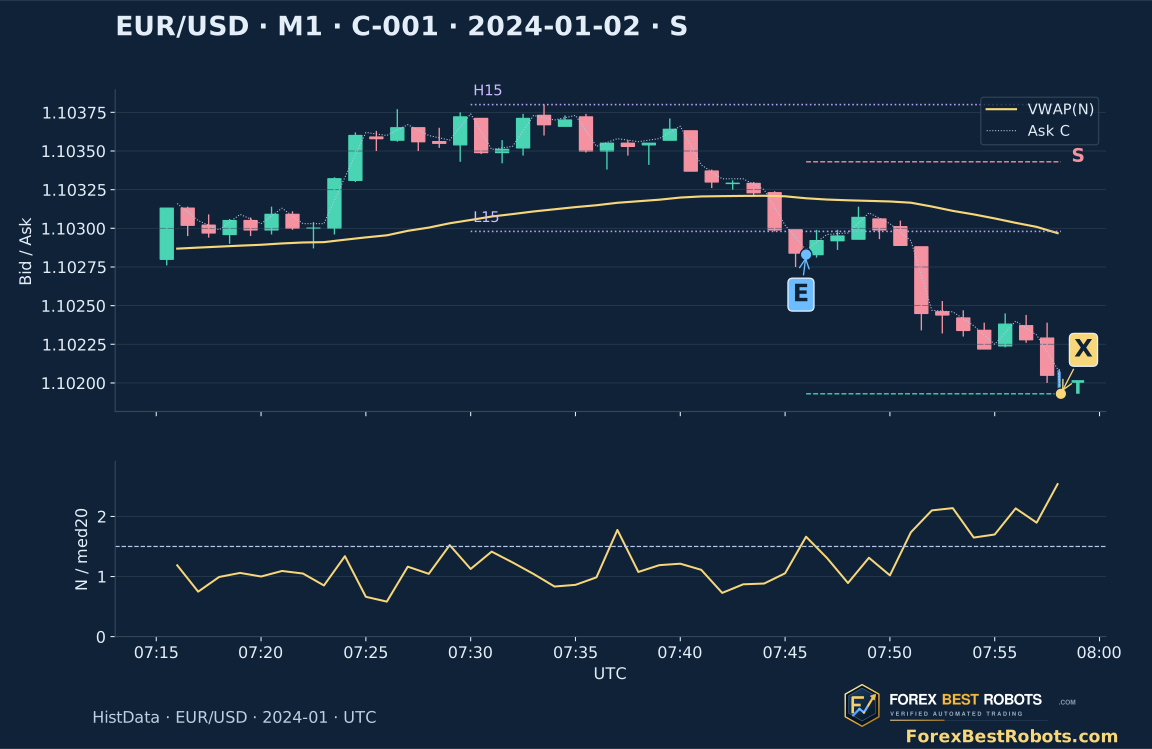
C-001 คือขาย C แรก วันที่ 2024-01-02 เข้า 07:46:00.144 Bid 1.102830 ออกเป้า 07:58:09.421 Ask 1.101930; Close 1.102840 < Low15 1.102980, N=128 / มัธยฐาน 77 =1.6623 เท่า ผลราคา+9.00 สุทธิ+8.10 ทั้งสองตัวอย่างเป็นบวกโดยไม่ได้เลือกตามกำไร ขาดทุนแรกที่ต้นทุนเริ่มคือ C-002 ในตัวตรวจทุกเทรด แท่งสุดท้ายสีน้ำเงินสิ้นสุดที่บันทึกออก ไม่มีค่าตัวชี้วัดปิดของมัน
12. ตรวจการทะลุ กิจกรรมและต้นทุนของทุกเทรด
เลือกแบบ วันที่และต้นทุนเพิ่มครบรอบ เลือกเทรดหรือเลื่อนทีละรายการ เทียบกรอบคงที่ สัญญาณปิดและราคาส่งคำสั่ง ต้นทุนเปลี่ยนเฉพาะการคำนวณผล
ค่าคอมมิชชันสมมติคงที่รอบละ 0.70 pip ตัวเลือกเป็นต้นทุนเพิ่ม สเปรดรวมอยู่ในผลราคาแล้ว เปลี่ยนเฉพาะการคำนวณบัญชี
ตัวอย่าง · เปลี่ยนเป็น C และทุกวัน โดยเก็บต้นทุนที่เลือก
แบบและวันที่เลือก · เทรดที่สรุปได้ทั้งหมด
- เทรดที่สรุปได้
- —
- ยังสรุปไม่ได้ · ไม่นับรวม
- —
- ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติรวม · pips
- —
- ต้นทุนเพิ่มรวม · pips
- —
- ผลสุทธิรวม · pips
- —
- สุทธิเฉลี่ย · pips ต่อเทรด
- —
- เทรดที่สุทธิเป็นบวก · %
- —
- อัตราส่วนกำไรต่อขาดทุนสุทธิ
- —
- การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips
- —
เทรดเลือก · ลำดับราคาเสนอจริง
คำนวณต้นทุนของเทรดนี้แท่ง Bid, Ask Close จุดและ VWAP ทองเป็นข้อมูลย้อนหลัง H15/L15 ตรึงกรอบ 15 แท่งก่อนสัญญาณ E/X ราคาจำลองตรงเวลา S/T stop/เป้า ด้านล่าง N/มัธยฐาน 20 ก่อนหน้า เส้นประ 1.5 แท่งท้ายสีน้ำเงินสิ้นสุดตอนออก
จอแคบเลื่อนภายในกราฟหรือตารางเพื่ออ่านเต็มความกว้าง
- ทิศทาง
- —
- เหตุผลออก
- —
- แท่งสัญญาณ · เริ่ม UTC → ยืนยัน
- —
- เวลาราคาเข้า · UTC
- —
- เวลาราคาออก · UTC
- —
- ราคาเข้า
- —
- ราคาออก
- —
- เกณฑ์ stop คงที่
- —
- เกณฑ์เป้าคงที่
- —
- เส้นตายเวลา/ช่วง · UTC
- —
- เวลาถือ · นาที
- —
- ความล่าช้าราคาแรก · มิลลิวินาที
- —
- สเปรดเข้า · pips
- —
- ผลราคาเสนอ · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติต่อรอบ · pips
- —
- ต้นทุนเพิ่มต่อรอบที่เลือก · pips
- —
- ผลสุทธิหลังหักทั้งสองรายการ · pips
- —
- กรอบคงที่ 15 แท่งก่อน · Bid Low → High
- —
- Bid Close ของแท่งสัญญาณที่ปิดแล้ว
- —
- Close เลยขอบที่ทะลุ · pips
- —
- VWAP ก่อน → สัญญาณ
- —
- N สัญญาณ / มัธยฐาน 20 แท่งก่อน
- —
- N / มัธยฐาน 20 ก่อนหน้า · ต้อง≥1.5
- —
- ตรวจข้อกิจกรรม · B/C
- —
- ตำแหน่งและความชัน VWAP · C
- —
ตรวจทุกเทรดในตัวเลือกนี้
| เทรด | แท่งสัญญาณ · เริ่ม UTC → ยืนยัน | ทิศทาง | เวลาราคาเข้า · UTC | เวลาราคาออก · UTC | เหตุผลออก | ผลราคาเสนอ · รวมสเปรดแล้ว · pips | ค่าคอมมิชชันสมมติต่อรอบ · pips | ต้นทุนเพิ่มต่อรอบที่เลือก · pips | ผลสุทธิหลังหักทั้งสองรายการ · pips |
|---|
13. ใช้การย้อนราคาโดยรู้ขอบเขต
หนึ่งคู่เงิน เดือนเดียว และไฟล์เดียวไม่ยืนยันความทนทาน การเห็นนาทีไม่หมายถึงทุกอัปเดตถูกเก็บ ราคาเสนอไม่สร้างความลึก คิว ความล่าช้า ขนาดจับคู่ หรือกฎ stop โบรกเกอร์ กิจกรรมอาจเพิ่มในจังหวะผันผวนไร้ทิศหรือไปต่อไม่สำเร็จ
ข้อสรุปจำกัดคือกฎทะลุ/กิจกรรม/VWAP ไม่พิสูจน์ความได้เปรียบทำกำไรหลังต้นทุนประกาศ เก็บ 1 045 เทรดและเหตุการณ์ปฏิเสธไว้ครบ การทะลุชัดกับแท่งคึกคักเป็นสมมติฐานให้ทดสอบ ไม่รับประกันกำไร
คำถามที่พบบ่อย
กฎ M1 นี้ทำกำไรในทดสอบหรือไม่
ไม่ C มี 184 เทรด ผลราคา−35.3 pips สุทธิ−200.9 หลัง 0.70+0.20 ทุกแบบและสองช่วงสุทธิติดลบที่ต้นทุนเริ่ม
ใช้แท่งไหนสร้างกรอบ 15 แท่ง
เฉพาะ 15 M1 Bid สมบูรณ์ก่อนหน้า ไม่รวมสัญญาณ Close เท่าขอบไม่ผ่าน ต้องเลยอย่างเคร่งครัด
กิจกรรม 1.5 เท่าแปลว่าปริมาณซื้อขายเพิ่ม 50% หรือไม่
หมายถึงบันทึกราคาอย่างน้อยมากกว่ามัธยฐาน 20 แท่งก่อน 50% ไม่รวมปัจจุบัน ไม่ใช่ล็อตที่จับคู่หรือสัดส่วนผู้ซื้อผู้ขาย
ทำไม 290 ผ่านกรองเหลือ 184 เทรด C
104 เกิดขณะถือ สองไม่ทันราคาแรก เหลือ 184 เข้า ไม่ลองใหม่และไม่พักคิวเหตุการณ์ปฏิเสธ
stop อาจเสียเกินหก pips หรือต้นทุนเปลี่ยนการจับคู่หรือไม่
ราคาอาจกระโดดออกเลยเกณฑ์หก ตัวเลือกต้นทุนเปลี่ยนเพียงยอดหัก ไม่เปลี่ยนราคาจำลองหรือคำนวณกลยุทธ์ใหม่
ทำไมสองตัวอย่างชนะทั้งที่เดือนขาดทุน
เลือกซื้อและขาย C แรกตามทิศ/เวลา ไม่ใช่กำไร ทุกขาดทุนยังอยู่ในตัวตรวจและ CSV โดย C-002 คือขาดทุนแรกที่ต้นทุนเริ่ม
ข้อมูล เวลา และการทำซ้ำ
ไฟล์เก็บ 1 045 เทรด 1 988 ผู้สมัคร 5 964 การตัดสินใจ ข้อมูล M1 ที่สังเกต ความครอบคลุมและกฎตรึง ราคาเป็นจำนวนเต็มหน่วยหนึ่งในล้าน หนึ่ง pip EUR/USD เท่ากับ 100 หน่วย คิดต้นทุนใช้ Python มาตรฐาน ส่วนย้อนราคาดิบต้องมี NumPy กับ ZIP ต้นฉบับที่ระบุ
ชุดสาธารณะระบุแหล่งและ SHA-256 โดยไม่แจกไฟล์ดิบซ้ำ กราฟย้อนหลังและแท่งท้ายคำนวณถึงบันทึกออกเท่านั้น เป็นแบบจำลองราคา ไม่อ้างผลงานบัญชีจริง
- ทุกเทรดจำลองและดัชนีต้นฉบับ (CSV)
- เหตุการณ์ การตัดสินใจ และความครอบคลุม (ZIP)
- ข้อมูล กฎคงที่ และวิธีคำนวณซ้ำ (ZIP)