

Une cassure active est-elle plus utile ? Nous testons un Close au-delà des 15 bougies M1 précédentes, puis ajoutons activité et VWAP. Le test complet compte 184 trades et une perte de 200.9 pips après coûts. L’activité améliore la moyenne de cet échantillon face à la base, sans avantage rentable démontré. Tous les événements, rejets et trades sont conservés.
1. Distinguer cassure de plage et retour à travers le VWAP
Le déclencheur est le Bid Close clôturé au-dessus du plus haut High ou sous le plus bas Low des 15 bougies M1 précédentes. Aucun croisement du VWAP n’est exigé. La plage glissante est recalculée par bougie ; des cassures consécutives peuvent être candidates.
A utilise la cassure seule, B ajoute l’activité relative, C ajoute position du prix et pente du VWAP dans le sens du trade. Chaque variante a sa propre position unique ; les listes ne sont pas nécessairement emboîtées.
2. Déclarer la source connue et l’horloge de recherche
HistData Generic ASCII EUR/USD janvier 2024 contient 2 176 113 enregistrements Bid/Ask. EST fixe vaut UTC−05:00 : ajouter cinq heures sans correction saisonnière. Test des 22 jours ouvrés UTC du 2024-01-02 au 2024-01-31 ; chaque fenêtre 07:00–17:00 contient 600 intervalles M1 observés.
Volume vaut zéro. N compte chaque enregistrement, même inchangé, pas des lots ou la pression acheteuse de tout le marché. Ces données figuraient déjà dans les guides et V222. Étude rétrospective d’une source connue ; il ne s’agit pas d’une validation hors échantillon sur des données jamais examinées.
3. Figer une plage constituée uniquement de bougies antérieures
Pour un signal débutant à t, High15 est le High Bid maximal entre t−15 et t−1 minutes, Low15 le Low minimal. Achat : Close > High15 ; vente : Close < Low15. L’égalité échoue. La bougie signal est exclue de sa propre plage.
L’univers commun exige le signal et 20 M1 précédentes complètes et consécutives, ainsi qu’une couverture continue depuis l’ancrage. Ne pas combler les absences. Entrées dès 07:20 inclus et avant 17:00 UTC ; débuts de signal de 07:19 à 16:58.
4. Mesurer l’activité et confirmer la direction du VWAP
B exige N actuel ≥1.5× la médiane N des 20 bougies précédentes, actuelle exclue ; égalité acceptée. Si median2 est le double de la médiane, test exact 4N ≥3×median2. Davantage de cotations ne prouve ni ordres institutionnels ni poursuite du mouvement.
C ajoute le VWAP approximatif ancré 07:00 UTC : somme(TP×N)/somme(N), TP=(High+Low+Close)/3, signal inclus. Achat : Close > VWAP et VWAP > précédent ; vente : inégalités inversées. Pente égale rejetée ; calcul avant arrondi. L’ancrage est une convention, pas une ouverture locale universelle.
5. Séparer les étapes de filtrage des trades exécutés
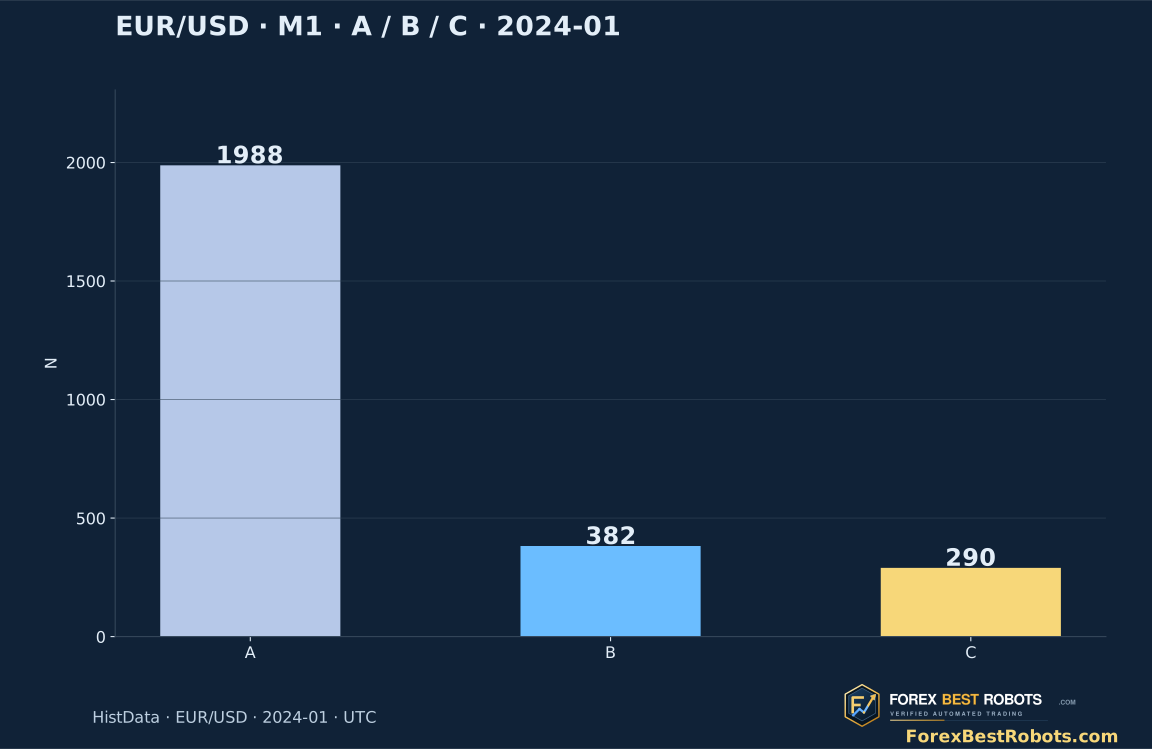
Il y a 1 988 cassures : 382 passent l’activité, 290 aussi le VWAP, avant position et cotation. A exécute 622 trades, B 239, C 184. Le journal contient 5 964 décisions.
C rejette 1 606 événements pour activité, 92 pour VWAP, 104 pendant une position et deux pour délai initial ; 184 entrent. Statuts exclusifs dans cet ordre. Aucun signal occupé n’est mis en attente. Un filtre peut libérer une variante pour des événements ultérieurs.
6. Contrôler la première cotation après confirmation
Utiliser le premier enregistrement dès la clôture : retard strictement <5 000 millisecondes, heure avant 17:00 UTC et Ask−Bid ≤1.0 pip. Un échec rejette définitivement l’événement ; ne pas attendre une cotation plus commode.
Achat à Ask, vente à Bid. Une position par variante, aucune nouvelle entrée sur l’enregistrement de sortie. L’ordre source règle les horodatages égaux. Une cotation observée ne prouve pas une exécution réelle pour une taille choisie.
7. Figer les seuils et l’échéance de sortie
Stop à 6 pips et objectif à 9 de l’entrée. Dès l’enregistrement suivant, achat testé et liquidé sur Bid, vente sur Ask. Le premier dépassement sort au prix observé, éventuellement au-delà du stop. Aucune garantie d’exécution du courtier.
Sinon, premier enregistrement à partir du plus tôt entre entrée+20 minutes et 17:00 UTC. Priorité : stop, objectif, temps/séance. Un trou >60 secondes pendant le trade le rend non résolu : occupation conservée, performance exclue. Aucun cas ici.
8. Montrer précisément l’effet des coûts supplémentaires
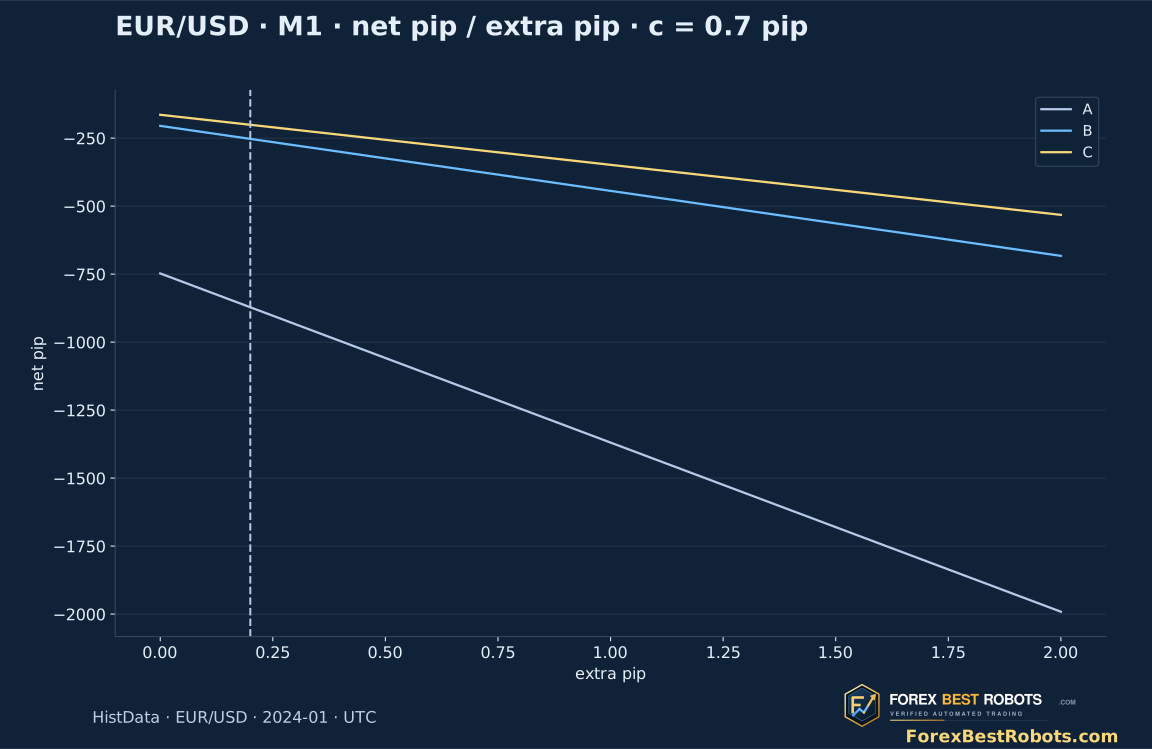
Résultat sur cotations : Bid sortie−Ask entrée pour achat, Bid entrée−Ask sortie pour vente, en pips. Spread inclus. Déduire une commission illustrative 0.70 pip et un supplément initial 0.20 par aller-retour résolu. Hypothèses, pas frais ou glissement mesurés.
Choix 0 / 0.2 / 0.5 / 1.0 / 2.0 : seule la comptabilité change. IDs, cours, horaires et admissibilité restent fixes. Aucune nouvelle simulation de latence, rejets ou stops. Taille, rendement monétaire, financement et marge hors modèle.
9. Lire la perte globale avant les exemples
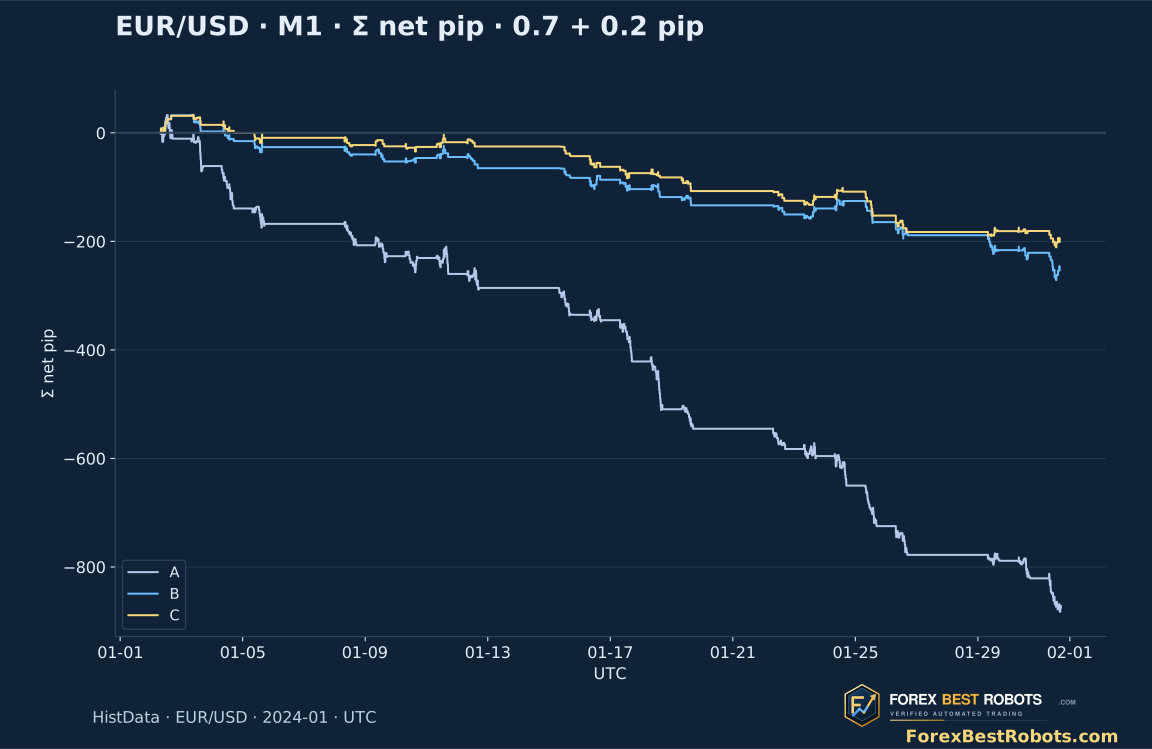
Avec 0.70+0.20, A perd 871.9 pips, B 252.7, C 200.9. C est déjà à −35.3 sur cotations ; commission 128.8 et supplément 36.8 donnent −200.9. Ses 76 gains, 107 pertes et un trade nul donnent 41.30% de gains, moyenne −1.0918 pip, facteur 0.6337.
B améliore la moyenne face à A : −1.0573 contre −1.4018 pips. Le VWAP de C dégrade légèrement moyenne et facteur face à B ; la perte totale moindre accompagne moins de trades. Aucun avantage rentable démontré. Baisse cumulée réalisée maximale de C : 243.3 pips depuis zéro, pas equity intratrade ou pourcentage de compte.
| Variante | Trades résolus | Résultat total sur cotations · spread inclus · pips | Résultat net total · pips | Résultat net moyen · pips par trade | Facteur de profit net | Baisse cumulée réalisée maximale · pips |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. Comparer les périodes avec les mêmes règles
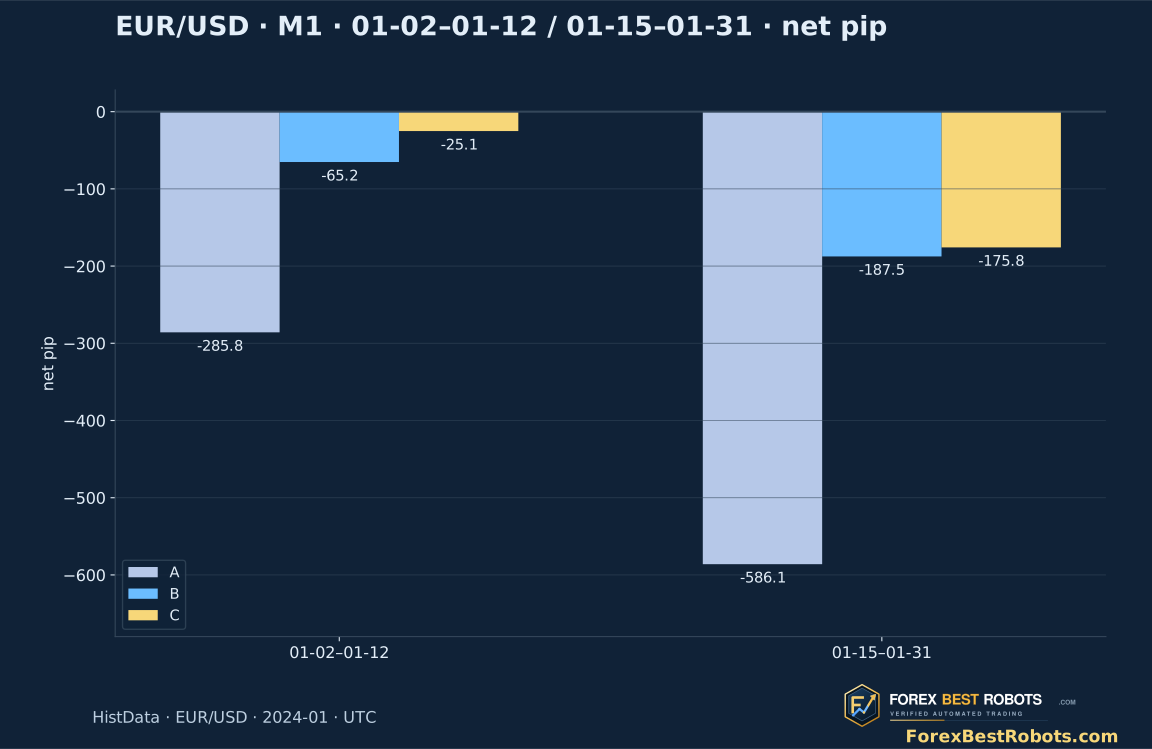
Début 2024-01-02–2024-01-12 : neuf séances ; suite 2024-01-15–2024-01-31 : treize. C réalise 71 trades au début : +38.8 sur cotations deviennent −25.1 nets. Puis 113 trades donnent −74.1 sur cotations et −175.8 nets. Les deux résultats nets sont négatifs.
Ce découpage décrit un mois connu, sans validation indépendante. Conserver règles et perte pour d’autres périodes, flux et exécutions réelles. Fenêtres 15/20, facteur 1.5 et sorties ont été fixés avant les résultats, sans réoptimisation.
11. Examiner le premier achat et la première vente complets
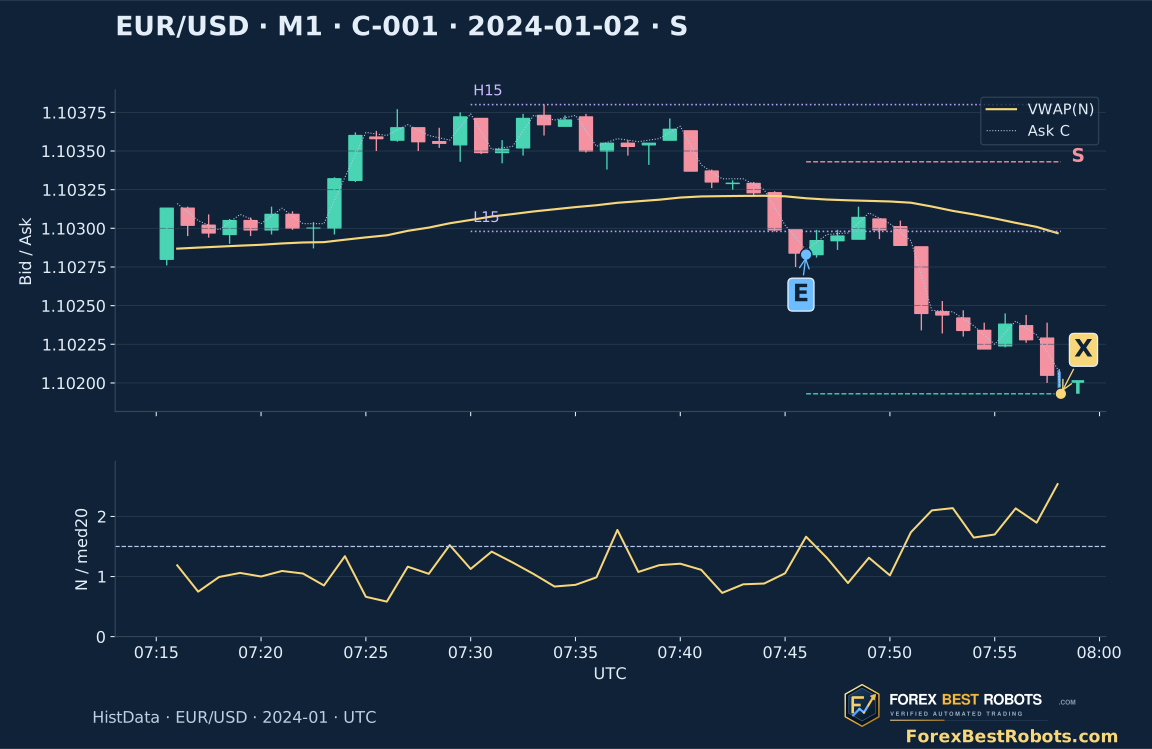
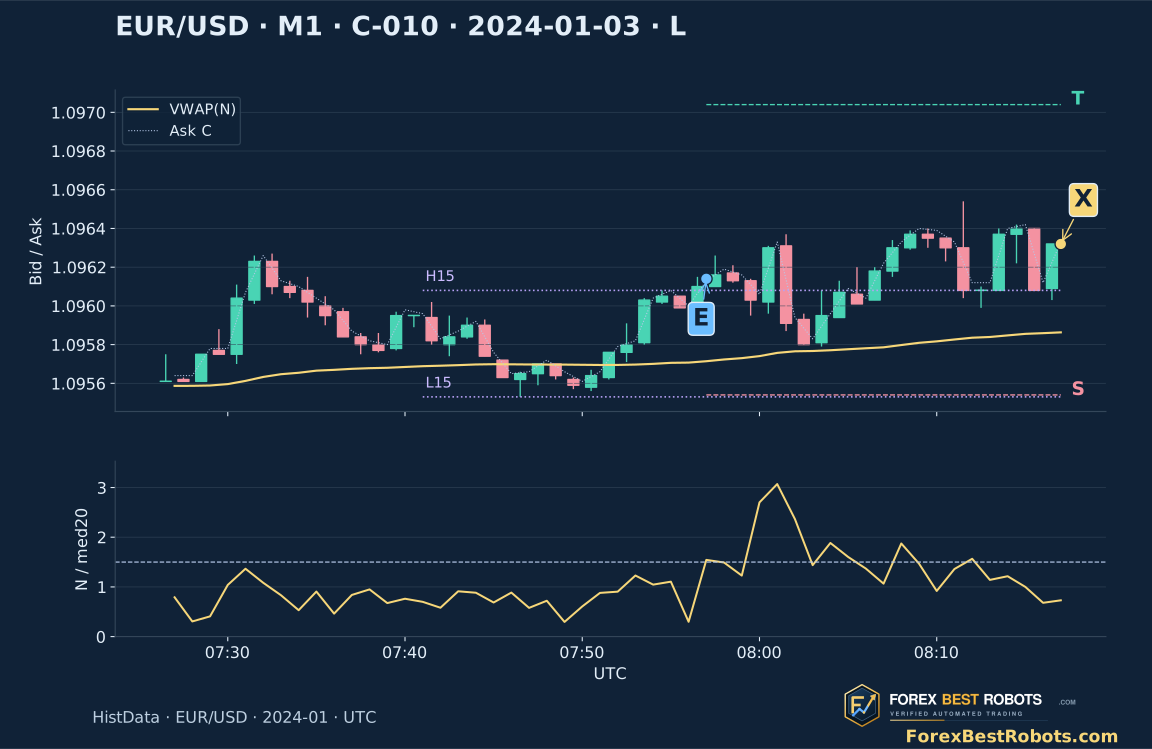
C-010 est le premier achat C résolu, choisi par direction et temps. Le 2024-01-03, bougie 07:56 confirmée 07:57 UTC : Close 1.096100 > High15 1.096080 ; N=88 / médiane 57 =1.5439×. Entrée 07:57:00.042 Ask 1.096140, sortie temporelle 08:17:00.084 Bid 1.096320. +1.80 pips sur cotations, +0.90 net.
C-001 est la première vente C : 2024-01-02 entrée 07:46:00.144 Bid 1.102830, objectif 07:58:09.421 Ask 1.101930. Close 1.102840 < Low15 1.102980 ; N=128 / médiane 77 =1.6623×. +9.00, net +8.10. Les deux exemples sont ici gagnants, sans sélection par profit. Première perte aux coûts par défaut : C-002 dans le visualiseur. Dernière bougie bleue tronquée à la sortie, sans indicateur clôturé.
12. Examiner cassure, activité et coûts de chaque trade
Choisissez variante, dates et supplément aller-retour. Sélectionnez un trade ou avancez par étapes. Comparez plage figée, signal clôturé et cours d’exécution ; le coût ne change que la comptabilité.
Commission fixe : 0.70 pip par aller-retour. Le supplément choisi s’y ajoute ; le spread est déjà dans le résultat sur cotations. Seule la comptabilité est recalculée.
Exemples · passent à C et toutes les dates, sans changer le supplément
Variante et dates choisies · trades résolus
- Trades résolus
- —
- Non résolus · exclus
- —
- Résultat total sur cotations · spread inclus · pips
- —
- Commission illustrative totale · pips
- —
- Supplément total · pips
- —
- Résultat net total · pips
- —
- Résultat net moyen · pips par trade
- —
- Trades nets gagnants · %
- —
- Facteur de profit net
- —
- Baisse cumulée réalisée maximale · pips
- —
Trade choisi · séquence exacte des cotations
Calcul des coûts de ce tradeBougies Bid, Ask Close pointillé et VWAP doré : observations historiques. H15/L15 figent la plage antérieure du signal. E/X : cotations exactes du modèle ; S/T : stop/objectif. En bas N/médiane des 20 précédentes, ligne discontinue 1.5. La dernière bougie bleue finit à la sortie.
Sur écran étroit, faites défiler le graphique ou le tableau à l’intérieur de son cadre.
- Sens
- —
- Motif de sortie
- —
- Bougie signal · début UTC → confirmation
- —
- Cotation d’entrée · UTC
- —
- Cotation de sortie · UTC
- —
- Prix d’entrée
- —
- Prix de sortie
- —
- Seuil stop fixe
- —
- Seuil objectif fixe
- —
- Échéance temps/session · UTC
- —
- Durée · minutes
- —
- Retard première cotation · millisecondes
- —
- Spread à l’entrée · pips
- —
- Résultat sur cotations · spread inclus · pips
- —
- Commission illustrative aller-retour · pips
- —
- Supplément aller-retour choisi · pips
- —
- Résultat net après deux déductions · pips
- —
- Plage figée des 15 précédentes · Bid Low → High
- —
- Bid Close du signal clôturé
- —
- Close au-delà de la limite franchie · pips
- —
- VWAP précédent → signal
- —
- N signal / médiane des 20 précédentes
- —
- N / médiane des 20 précédentes · exige ≥1.5
- —
- Contrôle d’activité · B/C
- —
- Position et pente du VWAP · C
- —
Examiner tous les trades sélectionnés
| Trade | Bougie signal · début UTC → confirmation | Sens | Cotation d’entrée · UTC | Cotation de sortie · UTC | Motif de sortie | Résultat sur cotations · spread inclus · pips | Commission illustrative aller-retour · pips | Supplément aller-retour choisi · pips | Résultat net après deux déductions · pips |
|---|
13. Respecter les limites du test sur cotations
Une paire, un mois et une archive ne prouvent pas la robustesse. Une minute observée ne garantit pas chaque cotation. Ni profondeur, files d’attente, latence, taille exécutable ni règles de stop du courtier ne sont reproduites. L’activité peut augmenter dans des mouvements bruités ou avortés.
Conclusion limitée : la règle cassure/activité/VWAP ne démontre pas d’avantage rentable après les coûts déclarés. Conserver les 1 045 trades simulés et rejets. Une cassure lisible et une bougie active restent des hypothèses à tester, sans garantie de gain.
Questions fréquentes
Cette règle M1 est-elle rentable dans le test ?
Non. C compte 184 trades, −35.3 pips sur cotations et −200.9 nets après 0.70+0.20. Variantes et deux périodes sont négatives après coûts par défaut.
Quelles bougies forment la plage de 15 ?
Seulement les 15 M1 Bid complètes précédentes, signal exclu. Un Close égal échoue ; il faut être strictement au-delà.
Une activité 1.5× signifie-t-elle 50% de volume négocié en plus ?
Au moins 50% de cotations enregistrées en plus que la médiane des 20 précédentes, actuelle exclue. Ni lots exécutés ni répartition acheteurs/vendeurs.
Pourquoi 290 validations ne donnent-elles que 184 trades C ?
104 surviennent pendant une position, deux manquent le délai initial. 184 entrent, sans nouvel essai ni mise en attente.
Un stop peut-il dépasser six pips ou le coût changer les exécutions ?
Un saut peut sortir au-delà du seuil de six. Le contrôle ajoute seulement des déductions comptables ; ni nouvelle exécution ni nouveau test.
Pourquoi les deux exemples gagnent-ils alors que le mois perd ?
Premier achat et première vente C, choisis par direction/temps, pas profit. Toutes les pertes restent visibles dans le visualiseur et CSV ; C-002 est la première aux coûts par défaut.
Données, horaires et reproductibilité
Les téléchargements conservent 1 045 trades, 1 988 candidats, 5 964 décisions, entrées M1 observées, couverture et protocole. Prix entiers en millionièmes ; un pip EUR/USD vaut 100 unités. Coûts avec Python standard ; reconstruction brute facultative avec NumPy et ZIP identifié.
Le kit identifie source et SHA-256 sans redistribuer l’archive brute. Graphiques historiques ; dernière bougie reconstruite seulement jusqu’à la sortie. Simulations sur cotations, sans allégation de performance de compte réel.
- Tous les trades simulés et indices source (CSV)
- Candidats, décisions et couverture (ZIP)
- Données, protocole fixe et méthodes de rejeu (ZIP)