

Un breakout attivo è più utile? Testiamo il Close oltre le 15 candele M1 precedenti e aggiungiamo attività e VWAP. Il test completo ha 184 operazioni e perde 200.9 pip dopo i costi. L’attività migliora la media del campione rispetto alla base, senza dimostrare un vantaggio redditizio. Eventi, scarti e operazioni restano disponibili.
1. Distingui breakout del range e recupero del VWAP
Il segnale è un Bid Close chiuso sopra il massimo High o sotto il minimo Low delle 15 M1 precedenti. Non richiede attraversare VWAP. Il range mobile si ricalcola per candela; breakout consecutivi possono essere candidati.
A usa solo il breakout, B aggiunge attività relativa, C anche posizione del prezzo e pendenza VWAP nella direzione scelta. Ogni variante ha una posizione indipendente; gli elenchi non sono necessariamente sottoinsiemi annidati.
2. Dichiara fonte nota e orologio della ricerca
HistData Generic ASCII EUR/USD gennaio 2024 contiene 2 176 113 record Bid/Ask. EST fisso è UTC−05:00: aggiungi cinque ore senza ora legale. Test su 22 giorni feriali UTC dal 2024-01-02 al 2024-01-31; ogni finestra 07:00–17:00 ha 600 intervalli M1 osservati.
Volume è zero; N conta tutti i record, anche invariati, non lotti o pressione compratrice dell’intero mercato. Dati già usati nelle guide e V222: studio retrospettivo di fonte nota, non validazione fuori campione mai osservato.
3. Congela un range fatto solo di candele precedenti
Per segnale iniziato a t, High15 è il massimo High Bid da t−15 a t−1 minuti; Low15 il minimo Low. Long: Close > High15; short: Close < Low15. Uguaglianza esclusa. La candela segnale non entra nel proprio range.
L’universo comune richiede segnale e 20 M1 precedenti complete consecutive, con copertura continua dall’ancoraggio. Non riempire assenze. Entrate da 07:20 inclusa fino a prima di 17:00 UTC; inizi segnale da 07:19 a 16:58.
4. Misura attività e conferma direzione VWAP
B richiede N attuale ≥1.5× mediana N delle 20 candele precedenti, attuale esclusa; uguaglianza ammessa. Con median2 doppio della mediana: 4N ≥3×median2. Più quotazioni non identificano ordini istituzionali né garantiscono continuazione.
C aggiunge VWAP approssimato dalle 07:00 UTC: somma(TP×N)/somma(N), TP=(High+Low+Close)/3, segnale incluso. Long: Close > VWAP e VWAP > precedente; short disuguaglianze inverse. Pendenza uguale non passa. Confronti senza arrotondare. L’ancora è una convenzione, non apertura locale universale.
5. Separa gli eventi filtrati dalle operazioni eseguite
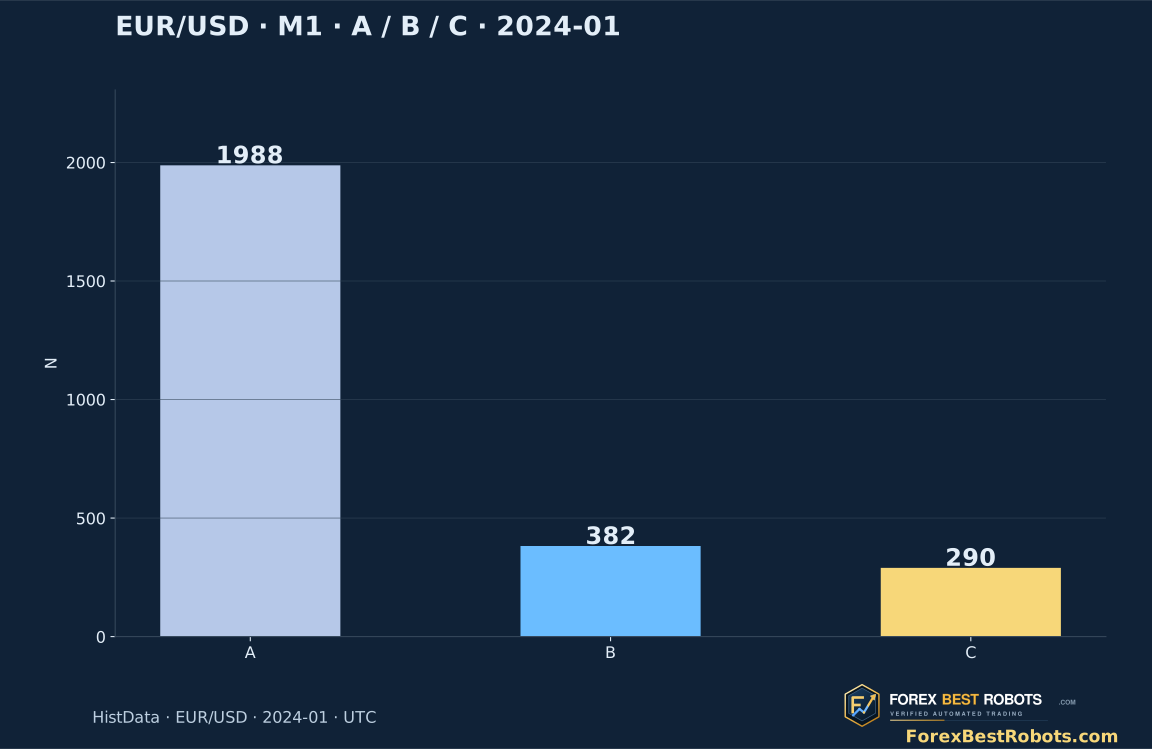
1 988 breakout, 382 passano attività, 290 anche VWAP, prima di posizione e prima quotazione. Operazioni A 622, B 239, C 184. Il log completo conserva 5 964 decisioni.
C scarta 1 606 eventi per attività, 92 per VWAP, 104 mentre occupata e due per ritardo; 184 entrano. Stati esclusivi in tale ordine. Nessuna coda per segnali occupati. I filtri possono liberare una variante per eventi successivi non presi da un’altra.
6. Esamina la prima quotazione dopo conferma
Usa il primo record dalla chiusura: ritardo strettamente <5 000 millisecondi, prima di 17:00 UTC e Ask−Bid ≤1.0 pip. Se non idoneo, scarta definitivamente l’evento; non attendere una quotazione più comoda.
Long all’Ask, short al Bid. Una posizione per variante, nessun rientro sul record di uscita. Ordine originale per tempi uguali. Una quotazione osservata non dimostra un’esecuzione reale per la dimensione desiderata.
7. Fissa soglie e scadenza di uscita
Stop 6 pip e obiettivo 9 dall’entrata. Dal record successivo, long controllati e chiusi su Bid, short su Ask. Il primo superamento esce al prezzo osservato, anche oltre lo stop. Nessuna garanzia di esecuzione del broker.
Altrimenti primo record dal momento più vicino fra entrata+20 minuti e 17:00 UTC. Priorità stop, obiettivo, tempo/sessione. Vuoto >60 secondi durante la posizione: irrisolta, blocco conservato e risultato escluso. Nessun caso qui.
8. Mostra cosa cambia il costo aggiuntivo
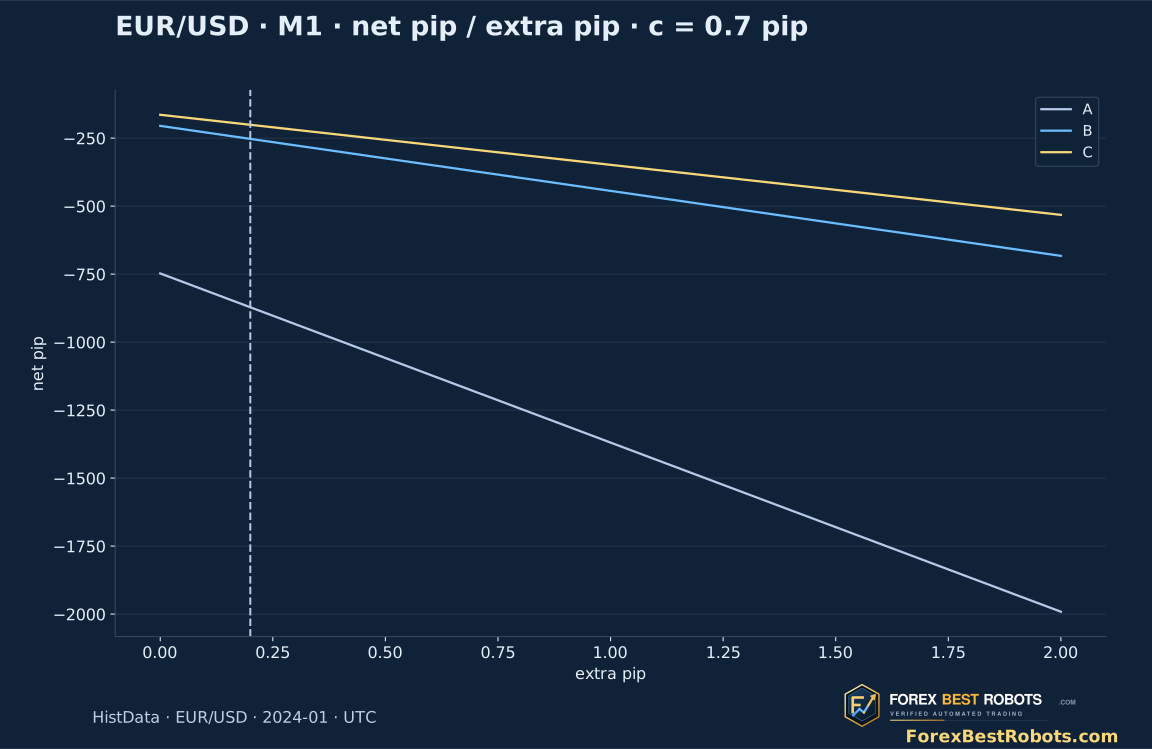
Risultato quotazioni: Bid uscita−Ask entrata per long, Bid entrata−Ask uscita per short, in pip. Spread già incluso. Sottrai commissione illustrativa 0.70 pip e aggiunta iniziale 0.20 per operazione completa risolta. Ipotesi, non costi o slippage misurati.
Scelta 0 / 0.2 / 0.5 / 1.0 / 2.0: solo contabilità. ID, prezzi, orari e ammissibilità fissi. Nessuna nuova simulazione di latenza, rifiuti o stop. Dimensione, rendimento monetario, finanziamento e margine fuori modello.
9. Leggi la perdita totale prima degli esempi
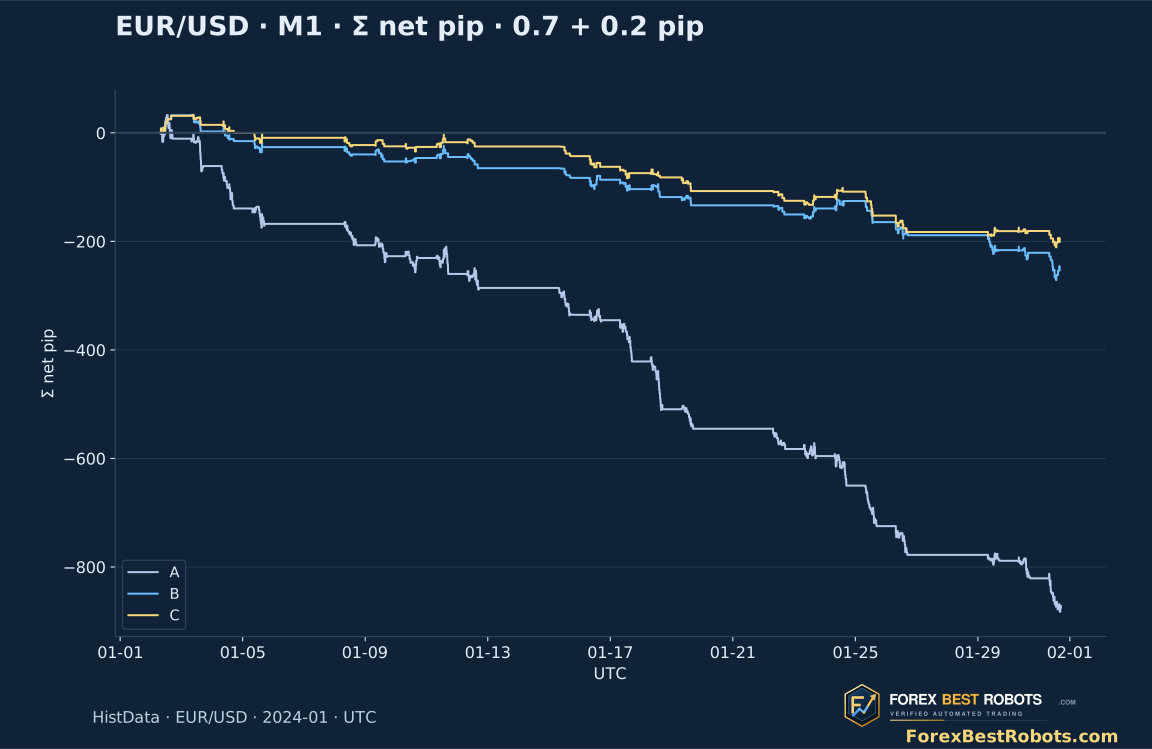
Con 0.70+0.20 A perde 871.9 pip, B 252.7 e C 200.9. C ha già −35.3 sulle quotazioni; commissione 128.8 e aggiunta 36.8 danno −200.9. 76 vincite, 107 perdite e un pareggio danno 41.30% di successi, media −1.0918 pip, profit factor 0.6337.
B migliora la media contro A: −1.0573 contro −1.4018 pip. VWAP in C peggiora lievemente media e fattore rispetto a B; la perdita totale minore accompagna meno operazioni. Nessuna variante dimostra vantaggio redditizio. Calo cumulato realizzato massimo C: 243.3 pip da zero, non equity intratrade o percentuale di conto.
| Variante | Operazioni risolte | Totale sulle quotazioni · spread incluso · pip | Risultato netto totale · pip | Netto medio · pip per operazione | Profit factor netto | Calo cumulato realizzato massimo · pip |
|---|---|---|---|---|---|---|
| A | 622 | -312.10 | -871.90 | -1.4018 | 0.5607 | 915.00 |
| B | 239 | -37.60 | -252.70 | -1.0573 | 0.6394 | 304.20 |
| C | 184 | -35.30 | -200.90 | -1.0918 | 0.6337 | 243.30 |
10. Confronta periodi con regole identiche
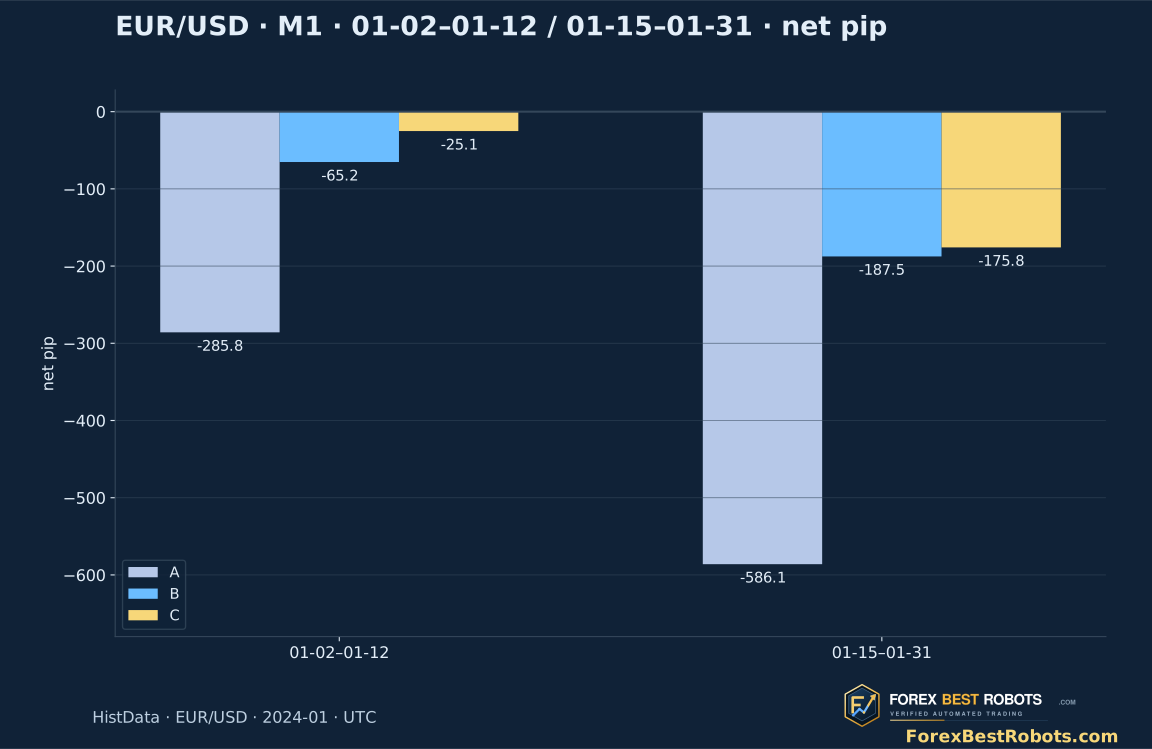
Prima 2024-01-02–2024-01-12: nove sessioni; poi 2024-01-15–2024-01-31: tredici. C ha 71 operazioni iniziali: +38.8 sulle quotazioni diventa −25.1 netto. Poi 113: −74.1 sulle quotazioni e −175.8 netto. Entrambi i netti perdono.
Divisione descrittiva di un mese noto, non validazione indipendente. Conserva regole e perdita provando altri periodi, fonti ed esecuzioni reali. Finestre 15/20, fattore 1.5 e uscite fissati prima dei risultati, senza riottimizzazione.
11. Esamina il primo long e il primo short completi
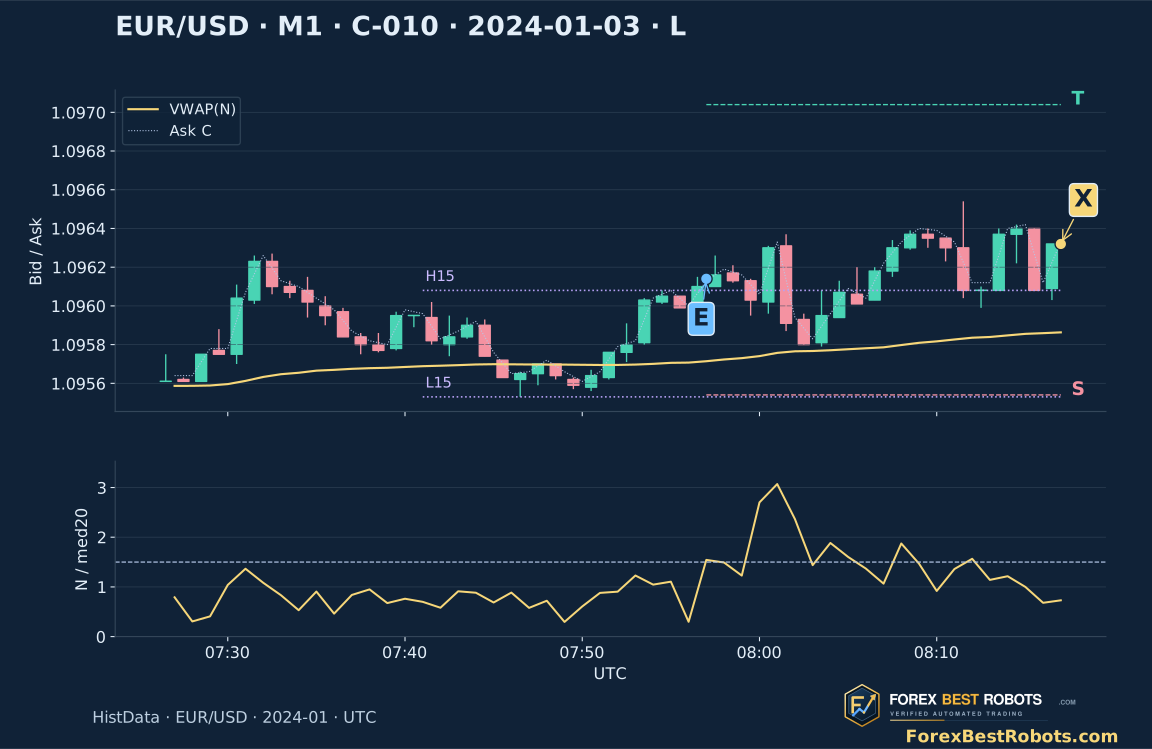
C-010 è il primo long C risolto, scelto per direzione e tempo. Il 2024-01-03 la candela 07:56 conferma 07:57 UTC: Close 1.096100 > High15 1.096080; N=88 / mediana 57 =1.5439×. Entrata 07:57:00.042 Ask 1.096140, uscita temporale 08:17:00.084 Bid 1.096320. +1.80 pip sulle quotazioni, +0.90 netto.
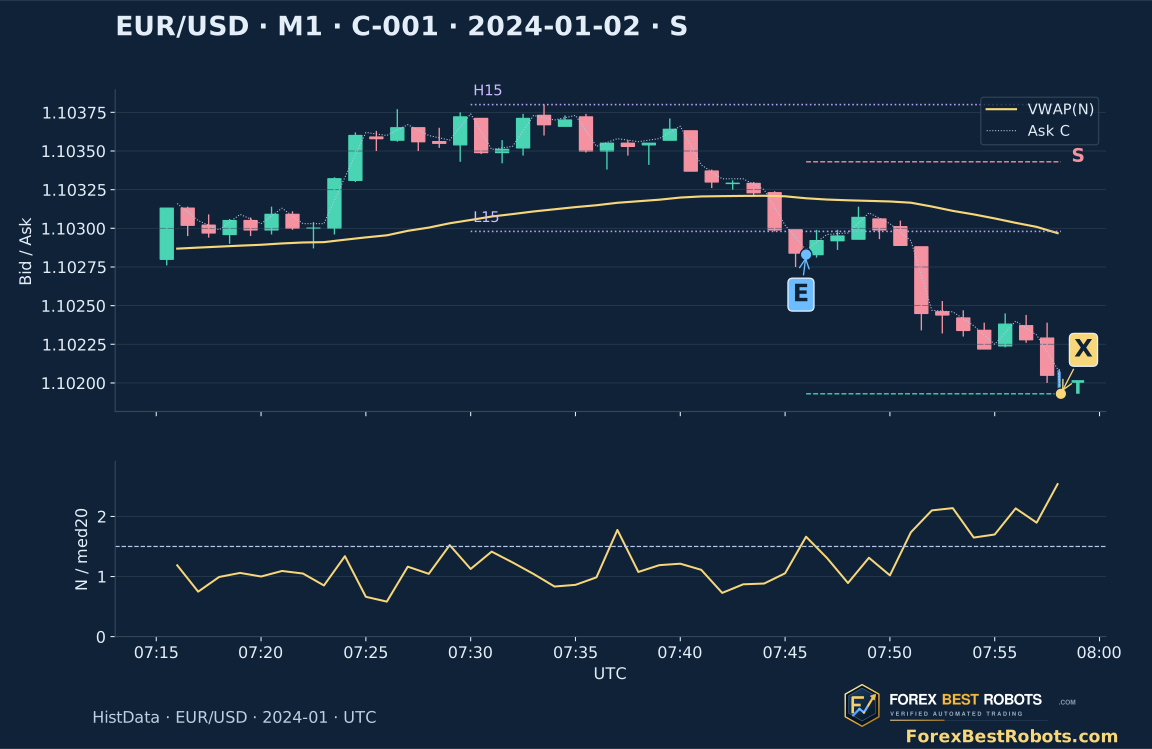
C-001 è il primo short C: entrata 2024-01-02 07:46:00.144 Bid 1.102830, obiettivo 07:58:09.421 Ask 1.101930. Close 1.102840 < Low15 1.102980; N=128 / mediana 77 =1.6623×. +9.00, netto +8.10. Entrambi gli esempi risultano positivi, senza selezione per profitto. Prima perdita a costi iniziali: C-002 nel visualizzatore. Ultima candela blu interrotta all’uscita, senza indicatore chiuso.
12. Esamina breakout, attività e costi di ogni operazione
Scegli variante, date e costo extra completo. Seleziona un’operazione o passa per passi. Confronta range fisso, segnale chiuso e prezzi di esecuzione; il costo cambia solo contabilità.
Commissione fissa: 0.70 pip per operazione completa. La scelta si aggiunge; lo spread è già nel risultato sulle quotazioni. Si ricalcola solo la contabilità.
Esempi · passano a C e tutte le date, mantenendo il costo scelto
Variante e date scelte · operazioni risolte
- Operazioni risolte
- —
- Irrisolte · escluse
- —
- Totale sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa totale · pip
- —
- Costo aggiuntivo totale · pip
- —
- Risultato netto totale · pip
- —
- Netto medio · pip per operazione
- —
- Operazioni nette positive · %
- —
- Profit factor netto
- —
- Calo cumulato realizzato massimo · pip
- —
Operazione scelta · sequenza esatta dei prezzi
Calcolo dei costi dell’operazioneCandele Bid, Ask Close puntinato e VWAP dorato sono storici. H15/L15 fissano il range precedente del segnale. E/X sono quotazioni esatte del modello, S/T stop/obiettivo. Sotto N/mediana delle 20 precedenti, linea tratteggiata 1.5. L’ultima candela blu finisce all’uscita.
Su schermi stretti scorri dentro grafico o tabella per leggere l’intera larghezza.
- Direzione
- —
- Motivo d’uscita
- —
- Candela segnale · inizio UTC → conferma
- —
- Quotazione d’entrata · UTC
- —
- Quotazione d’uscita · UTC
- —
- Prezzo d’entrata
- —
- Prezzo d’uscita
- —
- Soglia stop fissa
- —
- Soglia obiettivo fissa
- —
- Scadenza tempo/sessione · UTC
- —
- Durata · minuti
- —
- Ritardo prima quotazione · millisecondi
- —
- Spread d’entrata · pip
- —
- Risultato sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa completa · pip
- —
- Costo aggiuntivo completo scelto · pip
- —
- Netto dopo entrambe le deduzioni · pip
- —
- Range fisso delle 15 precedenti · Bid Low → High
- —
- Bid Close del segnale chiuso
- —
- Close oltre il limite superato · pip
- —
- VWAP precedente → segnale
- —
- N segnale / mediana delle 20 precedenti
- —
- N / mediana precedente di 20 · richiede ≥1.5
- —
- Verifica attività · B/C
- —
- Posizione e pendenza VWAP · C
- —
Esamina tutte le operazioni selezionate
| Operazione | Candela segnale · inizio UTC → conferma | Direzione | Quotazione d’entrata · UTC | Quotazione d’uscita · UTC | Motivo d’uscita | Risultato sulle quotazioni · spread incluso · pip | Commissione illustrativa completa · pip | Costo aggiuntivo completo scelto · pip | Netto dopo entrambe le deduzioni · pip |
|---|
13. Rispetta i limiti della simulazione
Una coppia, un mese e un archivio non provano robustezza. Un minuto osservato non garantisce ogni quotazione. Mancano profondità, code, latenza, dimensione eseguibile e regole stop del broker. L’attività può crescere nei movimenti rumorosi o falliti.
Conclusione limitata: questa regola breakout/attività/VWAP non dimostra vantaggio redditizio dopo i costi dichiarati. Conserva tutte le 1 045 operazioni e gli scarti. Un breakout leggibile e una candela attiva sono ipotesi da testare, senza garanzia di profitto.
Domande frequenti
Questa regola M1 è redditizia nel test?
No. C ha 184 operazioni, −35.3 pip sulle quotazioni e −200.9 netto dopo 0.70+0.20. Tutte le varianti e i due periodi perdono dopo i costi iniziali.
Quali candele formano il range di 15?
Solo le 15 M1 Bid complete precedenti, escluso il segnale. Close uguale non passa: deve essere strettamente oltre.
Attività 1.5× significa 50% di volume scambiato in più?
Almeno 50% di record di quotazione in più rispetto alla mediana delle 20 precedenti, attuale esclusa. Non lotti eseguiti o compratori contro venditori.
Perché 290 conferme danno 184 operazioni C?
104 arrivano con posizione aperta, due mancano il termine iniziale. Entrano 184, senza nuovo tentativo né coda.
Lo stop può superare sei pip o il costo cambiare i fill?
Un salto può uscire oltre la soglia di sei. Il controllo cambia solo deduzioni, non esecuzioni né la simulazione della strategia.
Perché entrambi gli esempi guadagnano mentre il mese perde?
Sono primo long e short C per direzione/tempo, non profitto. Tutte le perdite restano nel visualizzatore e CSV; C-002 è la prima ai costi iniziali.
Dati, orari e riproducibilità
Download con 1 045 operazioni, 1 988 candidati, 5 964 decisioni, input M1 osservati, copertura e protocollo. Prezzi interi in milionesimi; un pip EUR/USD vale 100 unità. Costi con Python standard; replay grezzo opzionale con NumPy e ZIP identificato.
Il kit identifica fonte e SHA-256 senza ridistribuire l’archivio grezzo. Grafici storici, ultima candela ricostruita solo fino all’uscita. Simulazioni di quotazioni, senza affermazioni di rendimento reale di conto.
- Tutte le operazioni simulate e indici fonte (CSV)
- Candidati, decisioni e copertura (ZIP)
- Dati, protocollo fisso e metodi di ricostruzione (ZIP)