

Wir testen, ob ein M1-Schlusskurs zurück über den kursgewichteten VWAP mit MFI- und Aktivitätsfilter nützlicher wird. Die EUR/USD-Simulation für Januar 2024 ist negativ: Die vollständige Regel handelt 99-mal und verliert nach Kosten 177.4 Pips. Weniger Trades verringern den Gesamtverlust, während Mittelwert und Profitfaktor schlechter werden. Regeln, Ablehnungen und Einzeltrades bleiben einsehbar.
1. Die VWAP-Rückeroberung als prüfbare Regel definieren
Hier kreuzt ein abgeschlossener Bid Close zurück über den verankerten VWAP-Näherungswert; abwärts gilt die gespiegelte Short-Bedingung. Das Preisereignis unterstellt keinen Gewinnvorteil. Die Leitfäden zu VWAP, MFI und Tickvolumen erläutern Anker, gleitende Summen und Zählgewichte.
Die MFI-Bestätigung verwendet 50 und die Änderungsrichtung, ohne eine Rückkehr über 20 oder unter 80 zu verlangen. Der Aktivitätsfilter vergleicht aktuelle mit früheren Zählungen. Die getrennten Prüfungen müssen sich zusammen auch nach Ausführungskosten bewähren.
2. Eine echte Quelle, eine Uhr und einen Zeitraum beibehalten
HistData Generic ASCII EUR/USD für Januar 2024 umfasst 2 176 113 Bid/Ask-Datensätze mit SHA-256-Identifikation. Die Quelle nutzt festes EST, UTC−05:00: fünf Stunden addieren, ohne Sommerzeit. Getestet werden alle 22 UTC-Werktage vom 2024-01-02 bis 2024-01-31.
Jedes Fenster 07:00–17:00 UTC enthält alle 600 beobachteten M1-Intervalle. Volume ist null; N zählt Datensätze einschließlich unveränderter Kurse, keine gehandelten Lots. Frühere Kurse bleiben für MFI und Aktivität verfügbar. Der 8. Januar war bereits in den Leitfäden sichtbar; dies ist ein rückblickender Test bekannter Quelldaten.
3. Anker 07:00 UTC und abgeschlossene Eingaben festlegen
Aus Bid-OHLC gilt TP=(High+Low+Close)/3. Ab 07:00 VWAP-Näherung = Summe(TP×N)/Summe(N), einschließlich Signalkerze. Jedes M1-Intervall seit dem Anker muss vorhanden sein; fehlende Minuten werden nicht ergänzt. Der feste UTC-Anker ist eine Forschungskonvention, keine Behauptung über die lokale Markteröffnung.
MFI(14) ordnet TP×N nach der TP-Änderung zu. Gleicher TP trägt zu keiner Richtungssumme bei; beide Summen null bedeutet nicht verfügbar. Nötig sind 15 vollständige aufeinanderfolgende Kerzen, für zwei benachbarte Werte 16. Schwellen werden ungerundet geprüft.
4. Long und Short ohne spätere Informationen festlegen
Long: vorheriger Close ≤ vorheriger VWAP, aktueller Close > aktueller VWAP. MFI muss zusätzlich >50 und höher als zuvor sein. Short: vorheriger Close ≥ vorheriger VWAP, aktueller Close < aktueller VWAP; MFI <50 und niedriger als zuvor. Beim MFI-Filter müssen beide Werte vorliegen.
Aktivität: aktuelles N ≥ Median der vorherigen 20 vollständigen aufeinanderfolgenden M1-Kerzen, aktuelle ausgeschlossen; Gleichstand besteht. Einstiege ab 07:20 einschließlich und vor 17:00 UTC: erster Signalstart 07:19, letzter 16:58. Keine Anpassung an die späteren Ergebnisse.
5. Drei Varianten und jede Kandidatenentscheidung vergleichen
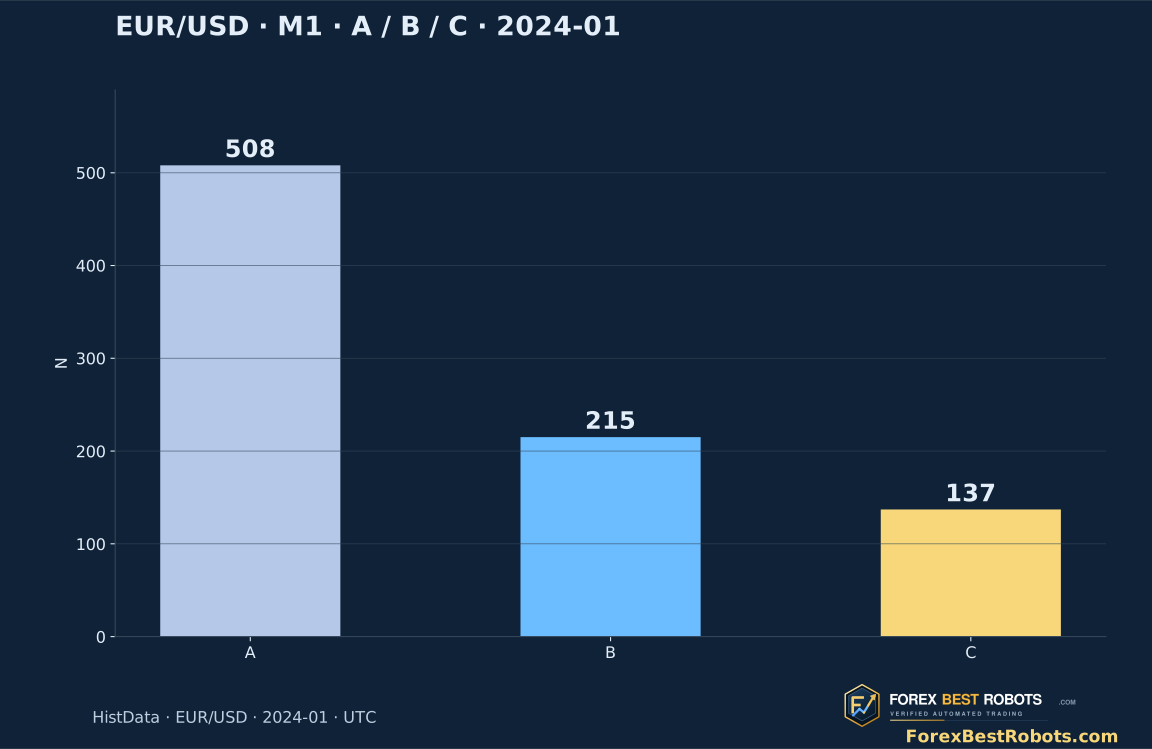
A verwendet den Preiskreuzer, B zusätzlich MFI, C zusätzlich Aktivität. Von 508 gemeinsamen Kreuzungen bestehen 215 MFI und 137 beide Filter, vor Positions- und Erstkursprüfung. Jede Variante führt ihre eigene Einzelposition; die Trade-Listen sind daher keine einfachen ineinanderliegenden Teilmengen.
A führt 158 Trades aus, B 130, C 99. Bei C scheitern 293 Kandidaten an MFI, 78 an Aktivität, 35 treffen auf eine offene Position, zwei verfehlen die Kursfrist und einer den Erstspread. Belegte Signale werden nicht vorgemerkt. Alle 1 524 Entscheidungen bleiben erhalten.
6. Kerzenschluss bestätigen, dann den ersten Kurs prüfen
Nach Signalende wird der erste Archivkurs zu diesem Zeitpunkt oder danach verwendet. Verzögerung strikt <5 000 Millisekunden, Zeitpunkt vor 17:00 UTC und Ask−Bid ≤1.0 Pip. Ein Fehler verwirft das Ereignis endgültig; kein Warten auf einen engeren späteren Spread.
Long-Einstieg am beobachteten Ask, Short am Bid. Je Variante nur eine Position und kein Wiedereinstieg auf demselben Kursdatensatz wie ein Ausstieg. Zeitstempel und Quellreihenfolge bestimmen die historische Abfolge, garantieren aber keine reale Ausführung zu diesem Preis oder mit dieser Verzögerung.
7. Sechs und neun Pips Abstand beim Einstieg einfrieren
Stop-Abstand 6 Pips, Ziel 9 Pips ab Einstieg. Long wird am Bid ausgelöst und geschlossen, Short am Ask. Ab dem nächsten Datensatz beendet die erste Schwellenüberschreitung den Trade am beobachteten Liquidationskurs, gegebenenfalls jenseits des Stops. Das sind modellierte Kursschwellen, keine garantierten Broker-Ausführungen.
Sonst Ausstieg am ersten Kurs ab dem früheren Zeitpunkt aus Einstieg+20 Minuten und 17:00 UTC. Priorität dort: Stop, Ziel, Zeit-/Sitzungsende. Eine Kurslücke >60 Sekunden während der Position macht den Trade ungeklärt; Sperrzeit bleibt, Ergebnis wird ausgeschlossen. Hier sind es null; vollständige Marktabdeckung ist damit nicht bewiesen.
8. Erfassten Spread und zusätzliche Roundtrip-Kosten trennen
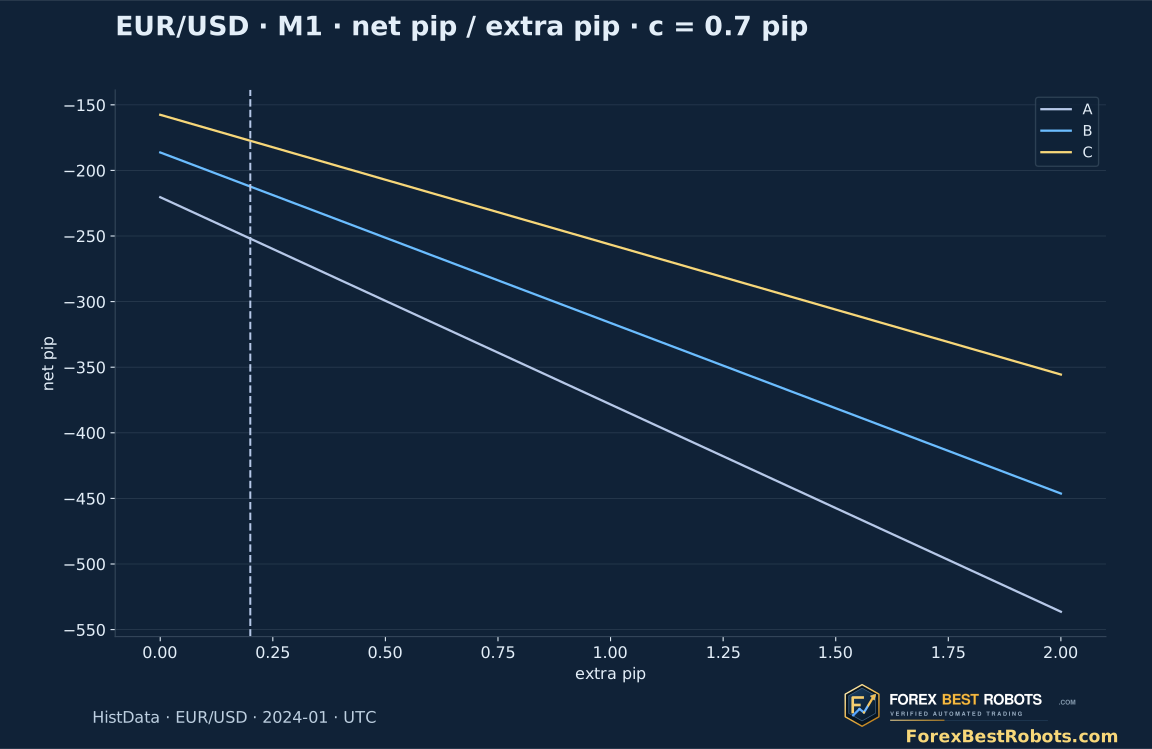
Kurs-P/L: Ausstiegs-Bid minus Einstiegs-Ask für Long, Einstiegs-Bid minus Ausstiegs-Ask für Short, in Pips. Der Spread ist enthalten. Netto werden 0.7 Pip beispielhafte Kommission und zunächst 0.2 Pip Zusatzabzug pro Roundtrip abgezogen. Dies sind Annahmen, keine Brokertarife oder gemessene Slippage.
Wählbar sind 0, 0.2, 0.5, 1.0 oder 2.0 Pips. Der Abzug ändert Einzel- und Gesamtabrechnung bei festen Einstiegen, Ausstiegen, Zulassungen und IDs. Er simuliert weder Latenz noch Ablehnungen oder neue Stoppreise. Größe, Geldrendite, Finanzierung und Margin sind nicht modelliert.
9. Das negative Ergebnis vor den Charts lesen
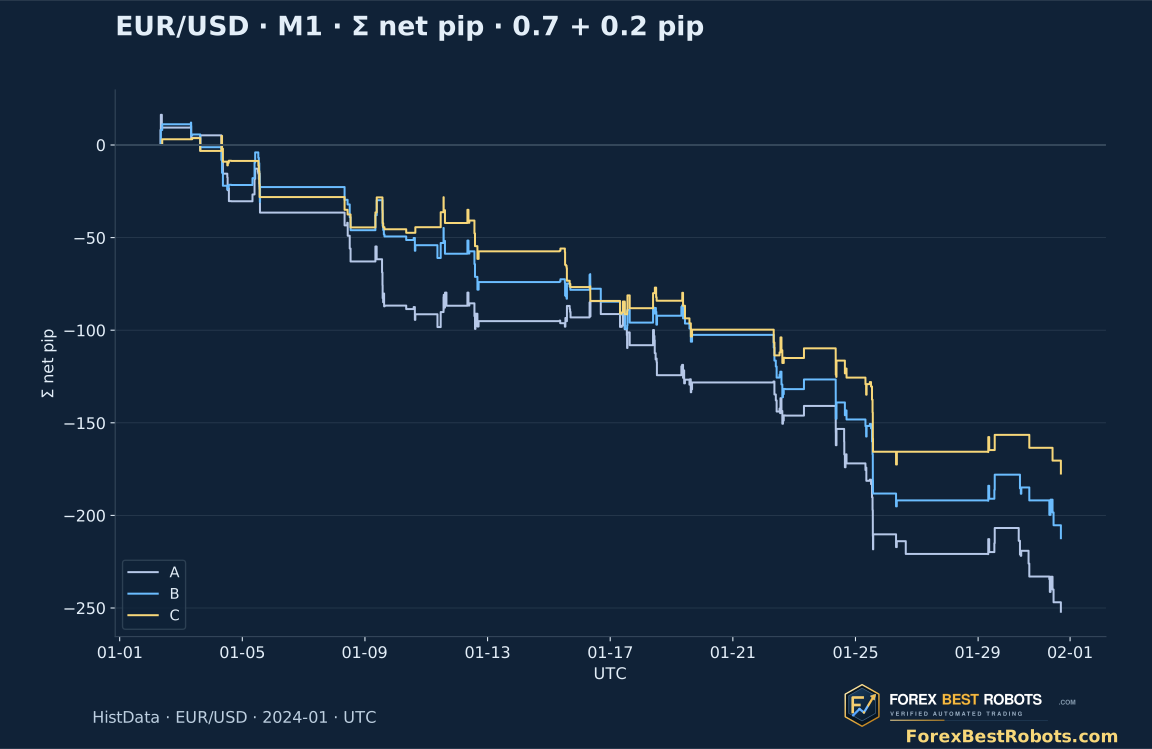
Bei 0.7+0.2 Zusatzkosten verliert A 252.0 Pips, B 212.3 und C 177.4. C liegt bereits vor diesen Abzügen bei −88.3 Kurs-Pips. 35 Gewinne und 64 Verluste ergeben 35.35% Treffer, Mittel −1.7919 Pips, Profitfaktor 0.4727 und maximalen realisierten kumulativen Rückgang von 182.3 Pips.
Der kleinere Gesamtverlust von C geht mit weniger Trades einher. Mittelwert und Profitfaktor sind schlechter als A; die Summen beweisen keine bessere Signalqualität. Der Rückgang nutzt die kumulierten geschlossenen Pip-Ergebnisse ab null, keine Intratrade-Kontoequity oder prozentuale Kontokurve. Verlusttage werden nicht ausgeblendet.
| Regelvariante | Geklärte Trades | Gesamtes Kurs-P/L · Spread enthalten · Pips | Gesamtes Netto-P/L · Pips | Mittleres Netto-P/L · Pips je Trade | Netto-Profitfaktor | Maximaler realisierter kumulativer Rückgang · Pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. Beide Zeitabschnitte ohne unabhängigen Validierungsanspruch zeigen
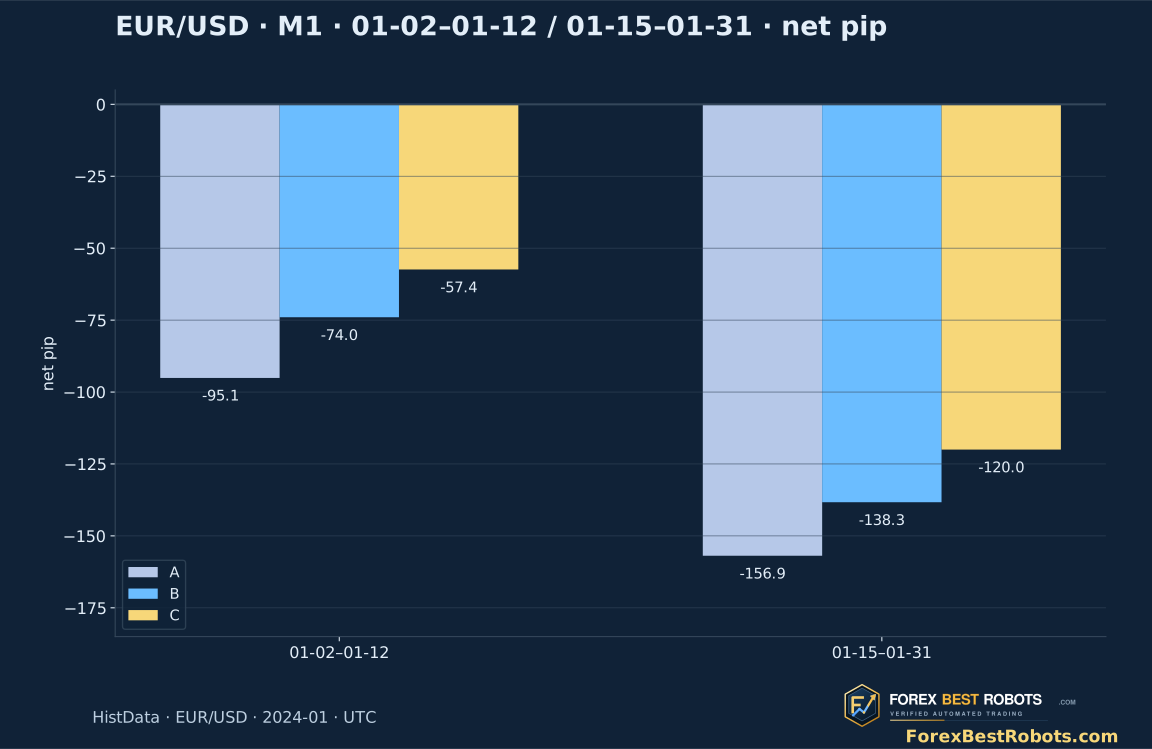
Früher: 2024-01-02–2024-01-12, neun Sitzungen. Später: 2024-01-15–2024-01-31, dreizehn. C erzielt mit gleichen Kosten zuerst 36 Trades und −57.4 Pips, danach 63 und −120.0. Beide Abschnitte sind negativ; Regeln und Ausführungsannahmen bleiben gleich.
Die Aufteilung beschreibt Unterschiede innerhalb eines rückblickenden Monats. Der spätere Abschnitt gilt nicht als unberührter Out-of-Sample-Test. Ein Folgetest sollte feste Regeln auf andere Zeiträume und Quellen anwenden und reale Ausführungsunterschiede erfassen.
11. Ersten Trade und ersten Verlust genau ansehen
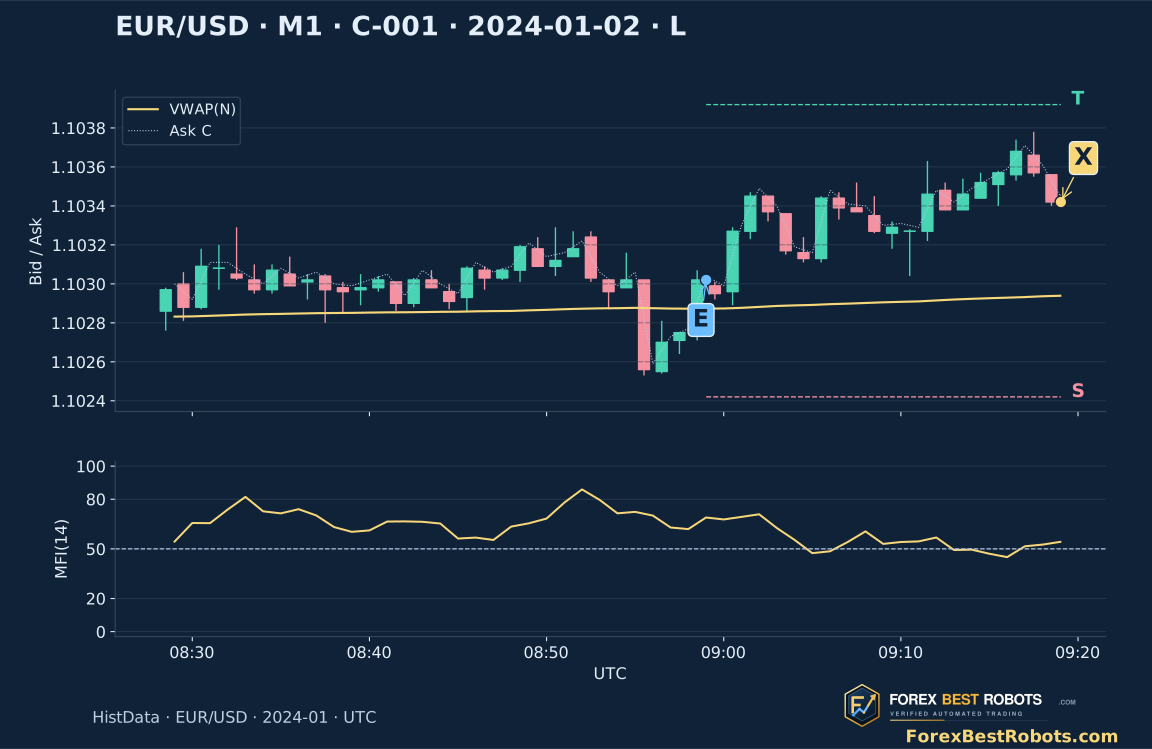
C-001 ist der erste geklärte Trade der vollständigen Regel: Long am 2024-01-02. Kerze 08:58 bestätigt um 08:59 UTC; Einstieg 08:59:00.505 am Ask 1.103020, Zeitausstieg 09:19:01.963 am Bid 1.103420. Kurs +4.00 Pips, netto +3.10 nach 0.70+0.20. N=105 besteht Median 104; MFI steigt 61.9545 → 68.9697.
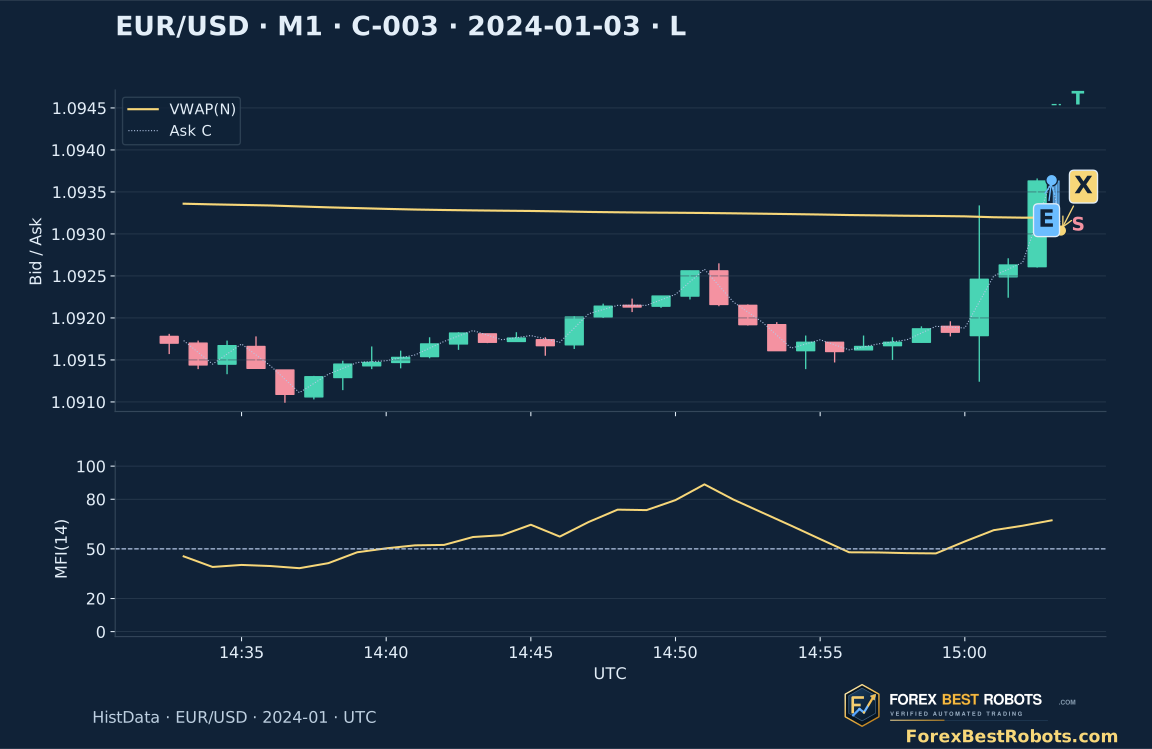
C-003 ist ausdrücklich der erste C-Verlust bei Standardkosten. Am 2024-01-03 Long-Einstieg 15:03:00.092 am Ask 1.093640, Stopausstieg 15:03:19.241 am Bid 1.093040: −6.00 Kurs-Pips, netto −6.90. E/X zeigen Modellkurse, S/T feste Schwellen. Die letzte schattierte Kerze endet am Ausstiegskurs; abgeschlossene Indikatorwerte werden dafür nicht gezeigt.
12. Jeden Trade und klar definierte Zusatzkosten prüfen
A/B/C, Zeitabschnitt und zusätzlichen Roundtrip-Abzug wählen. Trade auswählen oder schrittweise wechseln. Zusammenfassung und Nettozahlen ändern sich gemeinsam; erfasste Ein- und Ausstiege bleiben fest.
Feste Kommission: 0.70 Pip je Roundtrip. Die Auswahl kommt hinzu; der erfasste Spread steckt bereits im Kurs-P/L. Nur die Abrechnung wird neu berechnet.
Beispiele · wechseln zu C und allen Tagen, Zusatzabzug bleibt gewählt
Ausgewählte Variante und Tage · geklärte Trades
- Geklärte Trades
- —
- Ungeklärt · ausgeschlossen
- —
- Gesamtes Kurs-P/L · Spread enthalten · Pips
- —
- Gesamte Beispielkommission · Pips
- —
- Gesamter Zusatzabzug · Pips
- —
- Gesamtes Netto-P/L · Pips
- —
- Mittleres Netto-P/L · Pips je Trade
- —
- Netto gewinnende Trades · %
- —
- Netto-Profitfaktor
- —
- Maximaler realisierter kumulativer Rückgang · Pips
- —
Ausgewählter Trade · exakte Kursfolge
Kostenrechnung dieses TradesBid-Kerzen, gepunkteter Ask Close und goldener VWAP zeigen den Verlauf. E/X markieren exakte Modellkurse, S/T feste Schwellen. Die blaue letzte Kerze endet am Ausstieg. MFI wird nur an abgeschlossenen Kerzenenden gezeichnet.
Auf schmalen Bildschirmen innerhalb von Chart oder Tabelle seitlich scrollen.
- Richtung
- —
- Ausstiegsgrund
- —
- Signalkerze · UTC-Start → Bestätigung
- —
- Einstiegskurs · UTC
- —
- Ausstiegskurs · UTC
- —
- Einstiegspreis
- —
- Ausstiegspreis
- —
- Feste Stopschwelle
- —
- Feste Zielschwelle
- —
- Zeit-/Sitzungsfrist · UTC
- —
- Haltedauer · Minuten
- —
- Erstkurs-Verzögerung · Millisekunden
- —
- Einstiegsspread · Pips
- —
- Kurs-P/L · Spread enthalten · Pips
- —
- Beispielkommission je Roundtrip · Pips
- —
- Gewählter Zusatzabzug je Roundtrip · Pips
- —
- Netto-P/L nach beiden Abzügen · Pips
- —
- Vorheriger → Signal-VWAP
- —
- Vorheriger → Signal-MFI(14)
- —
- Signal-N / Median der vorherigen 20
- —
- MFI-Prüfung · für B/C
- —
- Aktivitätsprüfung · für C
- —
Alle Trades dieser Auswahl prüfen
| Trade | Signalkerze · UTC-Start → Bestätigung | Richtung | Einstiegskurs · UTC | Ausstiegskurs · UTC | Ausstiegsgrund | Kurs-P/L · Spread enthalten · Pips | Beispielkommission je Roundtrip · Pips | Gewählter Zusatzabzug je Roundtrip · Pips | Netto-P/L nach beiden Abzügen · Pips |
|---|
13. Die Aussagekraft der Simulation begrenzen
Ein Paar, ein Januar und ein Archiv belegen keine Robustheit. Ein beobachteter Minutenabschnitt beweist nicht jede Aktualisierung; Kurse bilden keine Tiefe, Warteschlangen, Latenz oder ausführbare Größe ab. Spreadgrenze und Frist entfernen Gelegenheiten, statt schlechte Ausführungen später zu reparieren.
Die enge Aussage lautet: Diese VWAP/MFI/Aktivitätsregel zeigte im festgelegten Modell keinen profitablen Vorteil. Vollständiges Ereignisprotokoll und negatives Ergebnis für spätere Tests erhalten. Ein gut definiertes Indikatorereignis ist erst der Beginn einer Handelshypothese.
Häufige Fragen
Ist die vollständige Regel in diesem Test profitabel?
Nein. C hat 99 Trades, −88.3 Kurs-Pips und −177.4 netto nach 0.70+0.20 Pip je Roundtrip. Beide Abschnitte verlieren. Dies gilt für die definierte Stichprobe und das Modell.
Muss MFI 20 oder 80 kreuzen?
Diese Strategie verlangt für Long >50 und steigend, für Short <50 und fallend. 20/80-Rückkehrereignisse im Leitfaden sind andere Beobachtungen. Geprüft wird ungerundet auf abgeschlossenen Kerzen.
Warum werden aus 137 Filtertreffern nur 99 Trades?
35 Ereignisse treffen auf eine offene Position, zwei verfehlen die Frist, eines die Spreadgrenze. Die übrigen 99 steigen ein. Ablehnungen werden nicht erneut versucht.
Wird der Spread doppelt abgezogen?
Nein. Bid/Ask-Kurse enthalten ihn bereits. Kommission und Zusatzabzug sind weitere angenommene Roundtrip-Kosten; die Auswahl ändert nur die Abrechnung.
Kann ein Stop mehr als sechs Pips verlieren?
Ja. Sechs Pips definieren die Schwelle, geschlossen wird am ersten beobachteten Liquidationskurs dahinter. Ein Sprung kann den Verlust vergrößern; reale Ausführung kann weiter abweichen.
Ist der spätere Abschnitt unabhängig außerhalb der Stichprobe?
Er ist ein rückblickender Vergleich innerhalb eines Monats und einer Quelle. Der 8. Januar war schon in Leitfäden sichtbar. Unberührte Validierung wird nicht behauptet; Verluste und vollständige Protokolle bleiben erhalten.
Daten, Zeitangaben und Reproduzierbarkeit
Downloads enthalten 387 A/B/C-Trades, 508 Kandidaten, 1 524 Entscheidungen, beobachtete M1-Bid/Ask-Eingaben, Tagesabdeckung und feste Regeln. Ganzzahlpreise sind Millionstel; ein EUR/USD-Pip entspricht 100 Einheiten. Kostenreplay nutzt die Python-Standardbibliothek, optionales Kursreplay NumPy und das identifizierte Originalarchiv.
Das Monatsarchiv wird per Downloadseite und SHA-256 identifiziert, nicht weiterverteilt. Charts verwenden historische Beobachtungen; die letzte Kerze wird nur bis zum Ausstiegskurs berechnet. Es sind keine Live-Ausführungsscreenshots und keine Echtgeldkontorergebnisse.
- Alle simulierten Trades und Quellkursindizes (CSV)
- Kandidaten, Entscheidungen und Abdeckung (ZIP)
- Eingaben, feste Regeln und Replaymethoden (ZIP)