

Probamos si un cierre M1 que vuelve a cruzar el VWAP ponderado por cotizaciones mejora con confirmación MFI y actividad de ticks. La reconstrucción EUR/USD de enero de 2024 es negativa: la regla completa realiza 99 operaciones y pierde 177.4 pips tras los costes indicados. Menos operaciones reducen la pérdida total, pero empeoran la media y el factor de beneficio. Mostramos reglas, rechazos y operaciones para evaluar el resultado completo.
1. Convierte el cruce del VWAP en una regla comprobable
Aquí una recuperación alcista significa que el Bid Close cerrado vuelve a superar el VWAP anclado; el cruce bajista es la condición corta simétrica. Es un evento de precio sin rentabilidad supuesta. Las guías sobre VWAP, MFI y volumen de ticks explican respectivamente anclaje, sumas móviles y pesos por registros.
La confirmación MFI usa 50 y la dirección del cambio, sin exigir un retorno por 20/80. La actividad compara el recuento actual con velas anteriores. Son comprobaciones diferentes cuyo resultado debe soportar ejecución y costes.
2. Mantén una fuente real, un reloj y una muestra declarada
HistData Generic ASCII EUR/USD de enero de 2024 contiene 2 176 113 registros Bid/Ask identificados por SHA-256. La fuente usa EST fijo, UTC−05:00: añadimos cinco horas sin ajuste estacional. Estudiamos los 22 días laborables UTC del 2024-01-02 al 2024-01-31.
Cada sesión 07:00–17:00 UTC tiene sus 600 intervalos M1 observados. Volume es cero; N cuenta registros, incluidos los invariables, no lotes negociados. Conservamos historia anterior para MFI y actividad. El 8 de enero ya apareció en las guías: es una prueba retrospectiva de una fuente conocida, no validación intacta.
3. Fija el anclaje 07:00 UTC y calcula entradas cerradas
Con OHLC Bid, TP=(High+Low+Close)/3. Desde las 07:00 calcula VWAP aproximado = suma(TP×N)/suma(N), incluida la vela señal. Exige todos los minutos desde el anclaje, sin rellenar ausencias. Es una convención UTC de investigación, sin afirmar que siempre coincida con una apertura local.
MFI(14) clasifica TP×N según el cambio de TP. La igualdad no suma a ningún lado; ambas sumas cero significa no disponible. Requiere 15 velas completas consecutivas; dos lecturas adyacentes, 16. Las comparaciones usan valores sin redondear.
4. Declara condiciones largas y cortas sin información futura
Largo: Close anterior ≤ VWAP anterior y Close actual > VWAP actual. El filtro MFI exige valor actual >50 y superior al anterior. Corto: Close anterior ≥ VWAP anterior y actual < VWAP actual, con MFI actual <50 e inferior al anterior. Ambas lecturas MFI deben estar disponibles si se usa el filtro.
Actividad: N actual ≥ mediana de N de las 20 velas M1 completas consecutivas anteriores, excluida la actual; la igualdad pasa. Entradas desde 07:20 inclusive hasta antes de 17:00 UTC: primera señal iniciada 07:19, última 16:58. No reajustamos parámetros según resultados.
5. Compara tres variantes y conserva cada decisión
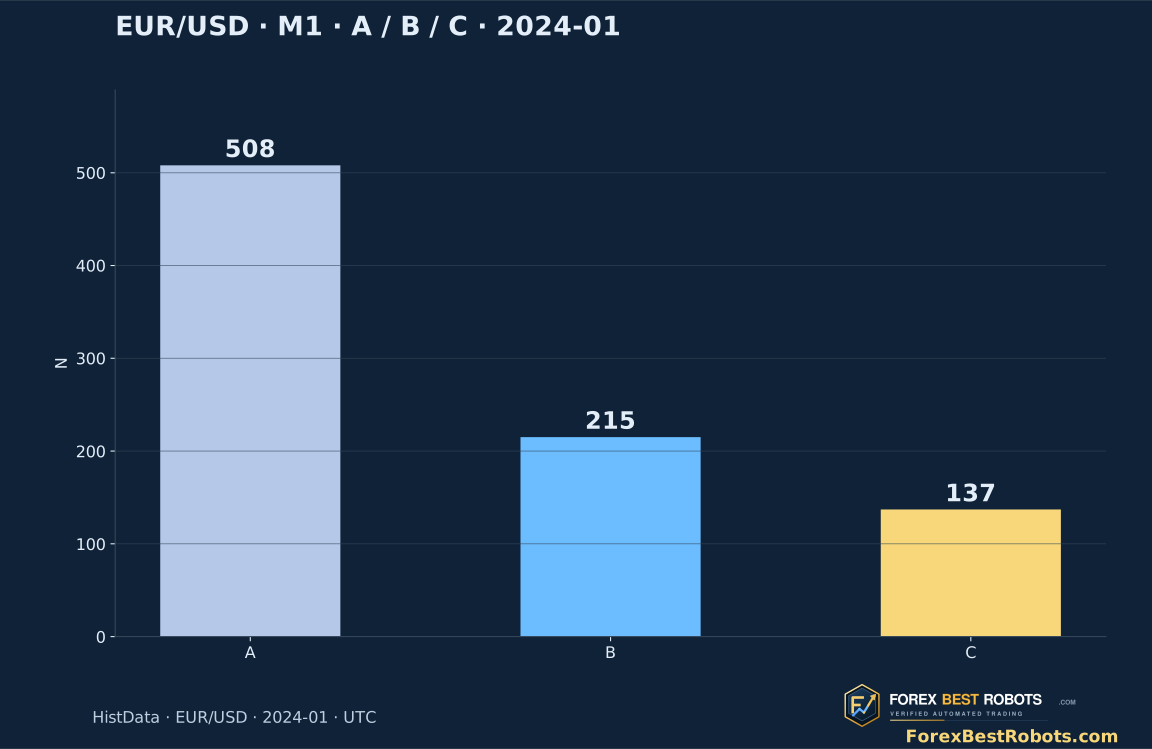
A usa el cruce de precio; B añade MFI; C añade MFI y actividad. Hay 508 cruces: 215 pasan MFI y 137 ambos filtros antes de comprobar ocupación y primera cotización. Cada variante tiene su propia posición única, por lo que sus listas no son subconjuntos anidados simples.
A ejecuta 158 operaciones, B 130 y C 99. En C, 293 candidatos fallan MFI, 78 actividad, 35 aparecen con posición abierta, dos incumplen el plazo y uno el spread inicial. Las señales ocupadas no se ponen en espera. Se conservan las 1 524 decisiones.
6. Confirma la vela y revisa la primera cotización
Tras terminar la vela señal, toma el primer registro en ese instante o posterior: retraso estrictamente <5 000 milisegundos, hora anterior a 17:00 UTC y Ask−Bid ≤1.0 pip. Un fallo rechaza definitivamente el evento; no esperamos un spread posterior más estrecho.
El largo entra al Ask observado; el corto al Bid. Solo una posición por variante y ninguna reentrada en el mismo registro de salida. El orden del archivo y los tiempos definen la secuencia histórica, pero no prueban que una orden real se ejecutara a esos precios o con ese retraso.
7. Congela umbrales de seis y nueve pips al entrar
Fija stop a 6 pips y objetivo a 9 pips desde la entrada. Largos activan y salen por Bid; cortos por Ask. Desde el registro siguiente, el primer rebase sale a la cotización de liquidación observada, incluso más allá del stop. Son salidas del modelo por cotización, sin garantía de ejecución del bróker.
Si no se alcanza un umbral, sal en el primer registro desde el menor de entrada+20 minutos y 17:00 UTC. Prioridad en ese registro: stop, objetivo, salida por tiempo/sesión. Una separación >60 segundos durante la posición la marca sin resolver: conserva su bloqueo, pero exclúyela del rendimiento. Aquí hay cero; eso no garantiza cobertura completa.
8. Separa spread registrado y costes adicionales
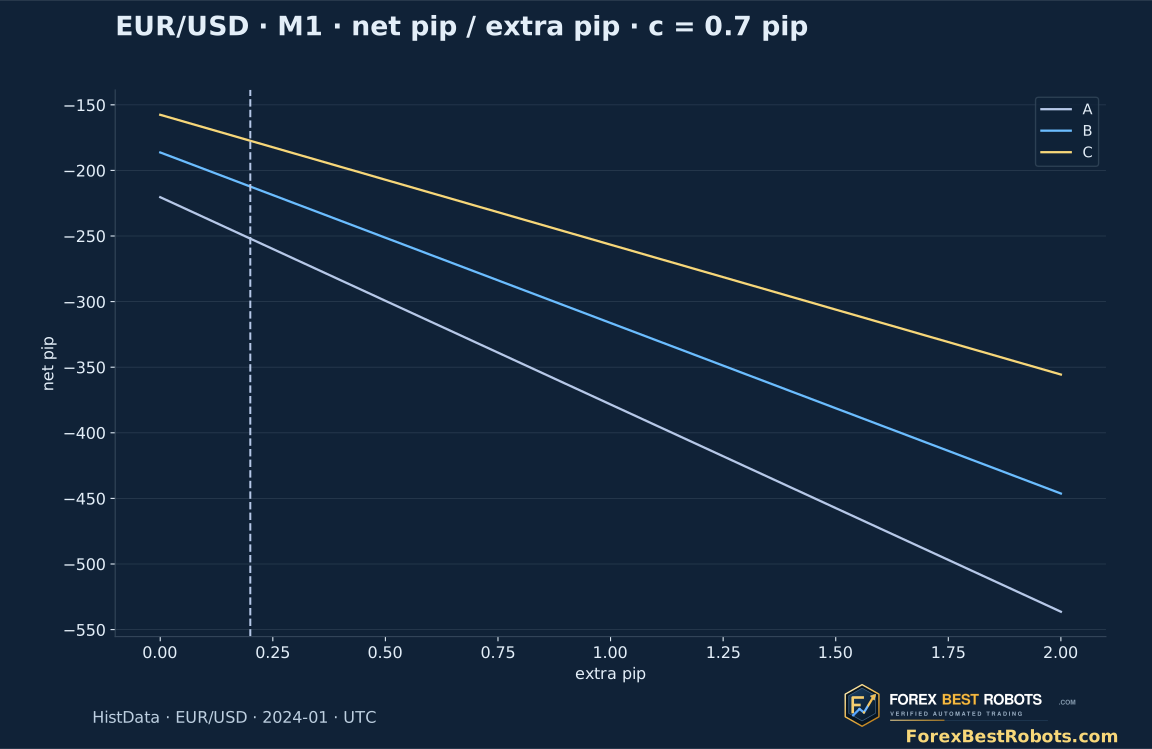
Resultado por cotizaciones: salida Bid−entrada Ask en largos; entrada Bid−salida Ask en cortos, convertido a pips. Ya contiene el spread. El neto resta 0.7 pip de comisión ilustrativa por ida y vuelta y un ajuste adicional inicial de 0.2 pip. Son supuestos, no tarifa de bróker ni deslizamiento medido.
Puedes elegir 0, 0.2, 0.5, 1.0 o 2.0 pips. Cambia la contabilidad de cada operación y los totales; precios, elegibilidad, salidas e identificadores permanecen fijos. No vuelve a simular latencia, rechazos ni stops. No se modelan tamaño, rentabilidad monetaria, financiación o margen.
9. Lee el resultado negativo antes de comparar gráficos
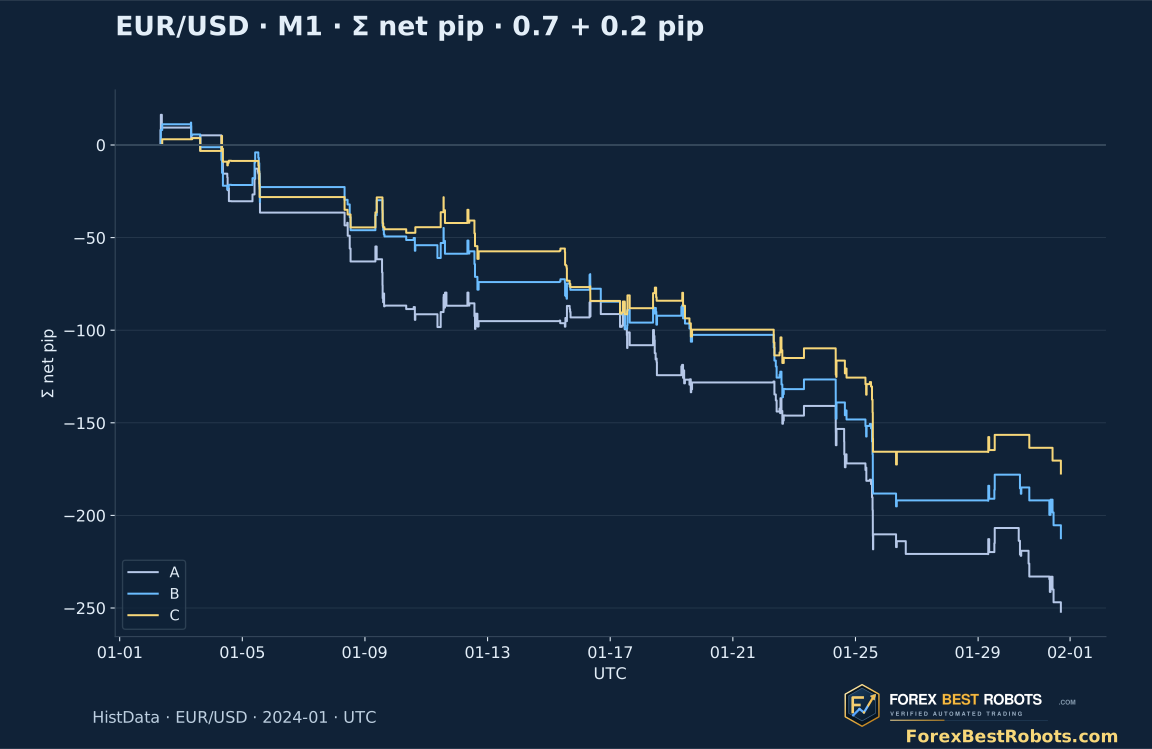
Con costes adicionales 0.7+0.2, A pierde 252.0 pips, B 212.3 y C 177.4. C ya pierde −88.3 por cotizaciones antes de esas deducciones. Sus 35 ganancias y 64 pérdidas dan 35.35% de aciertos, media −1.7919 pips, factor 0.4727 y caída máxima acumulada realizada de 182.3 pips.
La menor pérdida total de C acompaña a menos operaciones. Media y factor empeoran frente a A; los totales no demuestran mejor calidad de señales. La caída se mide en la suma de operaciones cerradas desde cero, no en patrimonio intraposición ni porcentaje de una cuenta. No ocultamos fechas perdedoras.
| Variante | Operaciones resueltas | Resultado total por cotizaciones · incluye spread · pips | Resultado neto total · pips | Neto medio · pips por operación | Factor de beneficio neto | Caída acumulada máxima realizada · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. Muestra ambos períodos sin llamarlos validación independiente
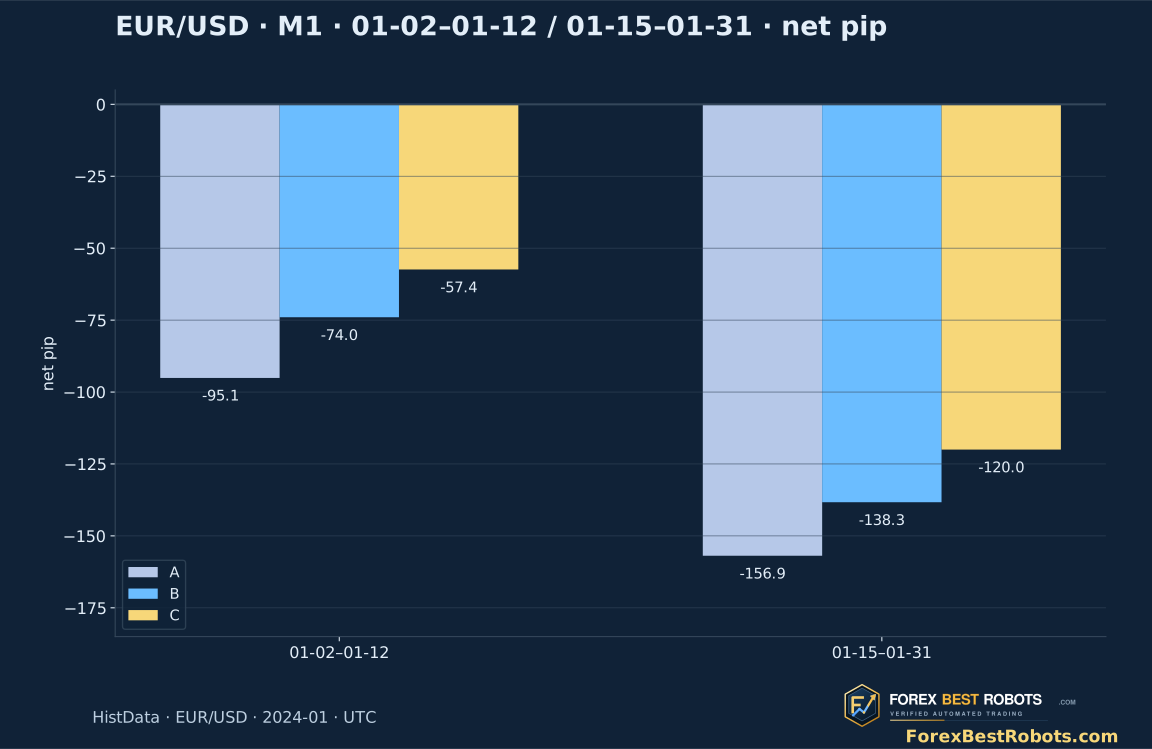
Período inicial: 2024-01-02–2024-01-12, nueve sesiones. Posterior: 2024-01-15–2024-01-31, trece. C tiene 36 operaciones iniciales y −57.4 pips; después 63 y −120.0, con los mismos costes y reglas. Ambos son negativos.
La división describe variación retrospectiva dentro de un mes. No presentamos el tramo posterior como prueba fuera de muestra intacta. Un siguiente ensayo debería conservar reglas, usar otros períodos y fuentes y documentar diferencias reales de ejecución.
11. Examina la primera operación y la primera pérdida
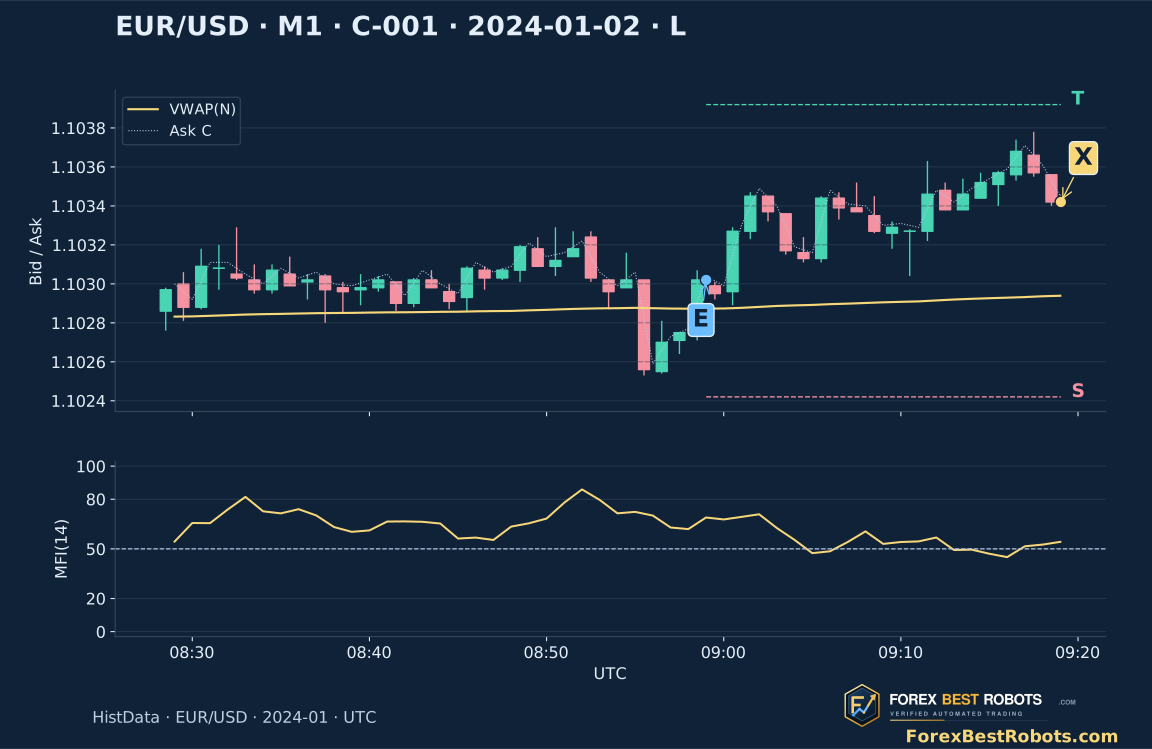
C-001 es el primer largo completo resuelto, el 2024-01-02. La vela 08:58 confirma 08:59 UTC; entrada 08:59:00.505 al Ask 1.103020 y salida por tiempo 09:19:01.963 al Bid 1.103420: +4.00 pips por cotizaciones, +3.10 netos tras 0.70+0.20. N=105 supera la mediana previa 104; MFI pasa de 61.9545 a 68.9697.
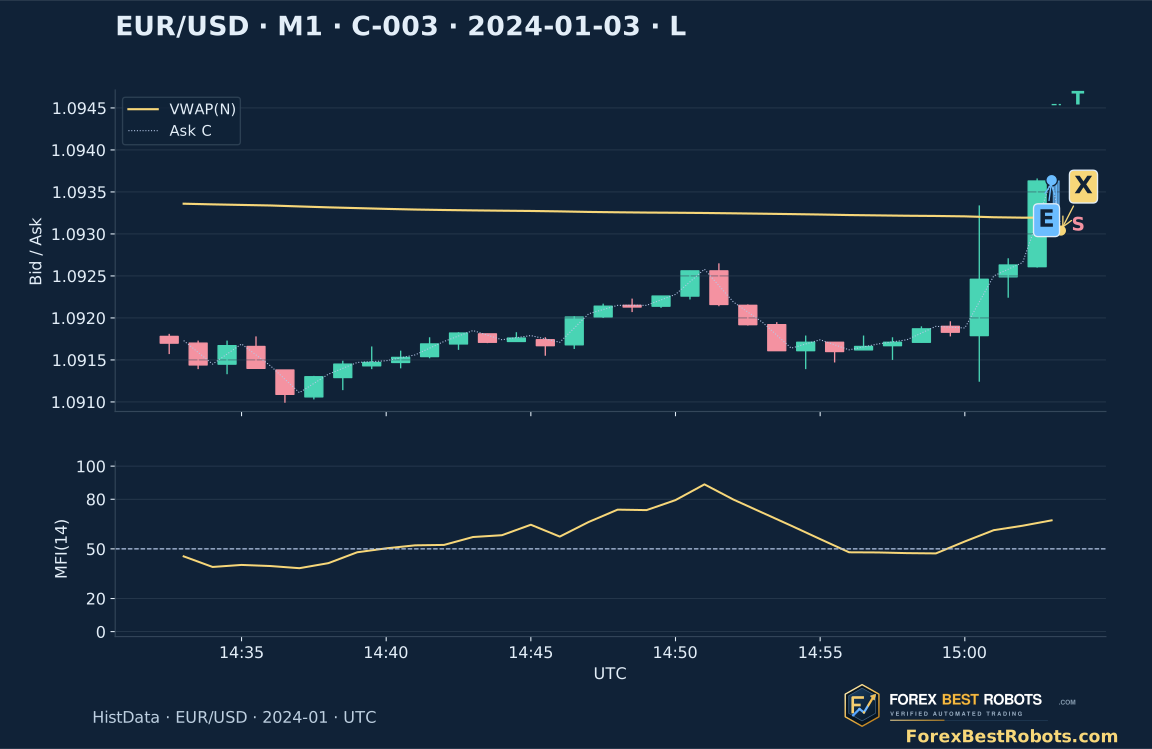
C-003 es la primera pérdida de C con costes predeterminados, elegida explícitamente así. El 2024-01-03 entra largo 15:03:00.092 al Ask 1.093640 y sale por stop 15:03:19.241 al Bid 1.093040: −6.00, neto −6.90 pips. E/X marcan cotizaciones del modelo; S/T los umbrales. La última vela sombreada termina en la salida, sin indicadores cerrados para ella.
12. Examina cada operación y un coste claramente definido
Elige A/B/C, período y ajuste adicional por ida y vuelta. Selecciona una operación o avanza de una en una. Resumen y netos cambian juntos; las entradas y salidas registradas quedan fijas.
Comisión fija: 0.70 pip por operación completa. El ajuste elegido es adicional; el spread ya está en el resultado por cotizaciones. Solo se recalcula la contabilidad.
Ejemplos · seleccionan C y todas las fechas, conservando tu ajuste
Variante y fechas elegidas · operaciones resueltas
- Operaciones resueltas
- —
- Sin resolver · excluidas
- —
- Resultado total por cotizaciones · incluye spread · pips
- —
- Comisión ilustrativa total · pips
- —
- Ajuste adicional total · pips
- —
- Resultado neto total · pips
- —
- Neto medio · pips por operación
- —
- Operaciones netas positivas · %
- —
- Factor de beneficio neto
- —
- Caída acumulada máxima realizada · pips
- —
Operación elegida · cotizaciones exactas
Cálculo de costes de esta operaciónVelas Bid, Ask Close punteado y VWAP dorado muestran el recorrido. E/X son cotizaciones exactas; S/T, umbrales fijos. La última vela azul termina en la salida. MFI se dibuja solo al cierre de velas completas.
En pantallas estrechas, desplázate dentro del gráfico o tabla para leer todo el ancho.
- Dirección
- —
- Motivo de salida
- —
- Vela señal · inicio UTC → confirmación
- —
- Cotización de entrada · UTC
- —
- Cotización de salida · UTC
- —
- Precio de entrada
- —
- Precio de salida
- —
- Umbral stop fijo
- —
- Umbral objetivo fijo
- —
- Límite por tiempo/sesión · UTC
- —
- Duración · minutos
- —
- Retraso de primera cotización · milisegundos
- —
- Spread de entrada · pips
- —
- Resultado por cotizaciones · spread incluido · pips
- —
- Comisión ilustrativa por operación completa · pips
- —
- Ajuste adicional elegido · pips
- —
- Neto tras ambas deducciones · pips
- —
- VWAP anterior → señal
- —
- MFI(14) anterior → señal
- —
- N señal / mediana de las 20 anteriores
- —
- Comprobación MFI · aplicada en B/C
- —
- Comprobación de actividad · aplicada en C
- —
Examinar todas las operaciones de la selección
| Operación | Vela señal · inicio UTC → confirmación | Dirección | Cotización de entrada · UTC | Cotización de salida · UTC | Motivo de salida | Resultado por cotizaciones · spread incluido · pips | Comisión ilustrativa por operación completa · pips | Ajuste adicional elegido · pips | Neto tras ambas deducciones · pips |
|---|
13. Usa la reconstrucción con límites claros
Un par, un enero y una fuente no establecen robustez. Un minuto con registros no prueba todas las actualizaciones; las cotizaciones no reproducen profundidad, colas, latencia o volumen ejecutable. El spread máximo y el plazo eliminan oportunidades, sin reparar después una mala ejecución.
La conclusión es concreta: esta regla VWAP/MFI/actividad no mostró una ventaja rentable con estos datos, ejecución y costes. Conserva el registro completo y el resultado negativo al proponer otra prueba. Un evento legible del indicador solo inicia una hipótesis de trading.
Preguntas frecuentes
¿Es rentable la regla completa en esta prueba?
No. C realiza 99 operaciones: −88.3 pips por cotizaciones y −177.4 netos tras 0.70+0.20 por operación completa. Ambos períodos pierden. La conclusión corresponde a esta muestra y modelo.
¿MFI debe cruzar 20 u 80?
Esta estrategia exige >50 y ascendente para largos, <50 y descendente para cortos. Los retornos 20/80 de la guía son observaciones distintas. Usamos velas cerradas y valores sin redondear.
¿Por qué 137 aprobaciones generan 99 operaciones?
Después de ambos filtros, 35 señales aparecen con posición abierta, dos fallan el plazo y una el spread. Quedan 99; las rechazadas no se reintentan.
¿Se resta el spread dos veces?
No. Los precios Bid/Ask ya lo incluyen. Comisión y ajuste son deducciones adicionales asumidas por ida y vuelta. El control cambia solo la contabilidad.
¿Puede el stop perder más de seis pips?
Sí. Seis pips fijan el umbral; la salida se hace en la primera cotización de liquidación que lo rebasa. Un salto puede ampliar la pérdida, y la ejecución real puede diferir más.
¿El período posterior es validación independiente?
Es una comparación retrospectiva de un mes y una fuente; el 8 de enero ya apareció en las guías. No se afirma una prueba fuera de muestra intacta. Conservamos pérdidas y registros completos.
Datos, horarios y reproducción
Descargas: 387 operaciones A/B/C, 508 candidatos, 1 524 decisiones, OHLC Bid/Ask M1 observados, cobertura y protocolo fijo. Precios enteros en millonésimas; un pip EUR/USD equivale a 100 unidades. El paquete incluye recálculo de costes con biblioteca estándar Python y reconstrucción opcional de cotizaciones con NumPy y el archivo original identificado.
El archivo mensual se identifica mediante página y SHA-256 sin redistribuirlo. Los gráficos usan observaciones históricas; la última vela se reconstruye solo hasta la cotización de salida. No son capturas de ejecuciones reales ni resultados de una cuenta real.
- Todas las operaciones simuladas e índices de origen (CSV)
- Candidatos, decisiones y cobertura (ZIP)
- Datos, protocolo fijo y métodos de reconstrucción (ZIP)