

Verifichiamo se una chiusura M1 che torna oltre il VWAP ponderato per quotazioni migliori con MFI e attività tick. Il test EUR/USD di gennaio 2024 è negativo: la regola completa compie 99 operazioni e perde 177.4 pip dopo i costi. Meno operazioni riducono la perdita totale, ma media e profit factor peggiorano. Regole, scarti e singole operazioni restano consultabili.
1. Trasforma il recupero del VWAP in una regola verificabile
Qui Bid Close chiuso torna sopra il VWAP ancorato approssimato; il passaggio sotto è la condizione short simmetrica. L’evento non presume un vantaggio redditizio. Le guide VWAP, MFI e volume tick spiegano ancoraggio, somme mobili e pesi per conteggio.
MFI conferma tramite 50 e direzione del cambiamento, senza richiedere un rientro 20/80. L’attività confronta conteggio attuale e candele precedenti. Questi test distinti devono ancora superare esecuzione e costi.
2. Mantieni fonte reale, orologio e campione dichiarato
HistData Generic ASCII EUR/USD gennaio 2024 contiene 2 176 113 record Bid/Ask identificati da SHA-256. La fonte usa EST fisso, UTC−05:00: aggiungi cinque ore senza correzione stagionale. Il test copre tutti i 22 giorni feriali UTC dal 2024-01-02 al 2024-01-31.
Ogni finestra 07:00–17:00 UTC contiene i 600 intervalli M1 osservati. Volume è zero; N conta record anche invariati, non lotti scambiati. Manteniamo dati anteriori per MFI e attività. L’8 gennaio era già nelle guide: test retrospettivo su una fonte nota, non validazione intatta.
3. Fissa l’ancoraggio 07:00 UTC e calcola dati chiusi
Da OHLC Bid: TP=(High+Low+Close)/3. Dalle 07:00, VWAP approssimato = somma(TP×N)/somma(N), candela segnale inclusa. Occorrono tutti gli M1 dall’ancoraggio, senza riempire assenze. È una convenzione UTC di ricerca, non l’apertura locale garantita.
MFI(14) classifica TP×N per cambiamento TP. Uguaglianza non aggiunge a nessuna somma; entrambe zero significa non disponibile. Servono 15 candele complete consecutive, 16 per due letture adiacenti. Confronti prima di arrotondare.
4. Definisci long e short senza informazioni future
Long: Close precedente ≤ VWAP precedente e Close attuale > VWAP attuale. Il filtro richiede MFI attuale >50 e maggiore del precedente. Short: Close precedente ≥ VWAP precedente, attuale < VWAP attuale; MFI <50 e in calo. Quando applicato, MFI deve avere entrambe le letture disponibili.
Attività: N attuale ≥ mediana delle 20 candele M1 complete consecutive precedenti, esclusa l’attuale; uguaglianza ammessa. Entrate da 07:20 inclusa a prima di 17:00 UTC: primo segnale inizia 07:19, ultimo 16:58. Nessun parametro viene adattato ai risultati.
5. Confronta tre varianti e conserva ogni decisione
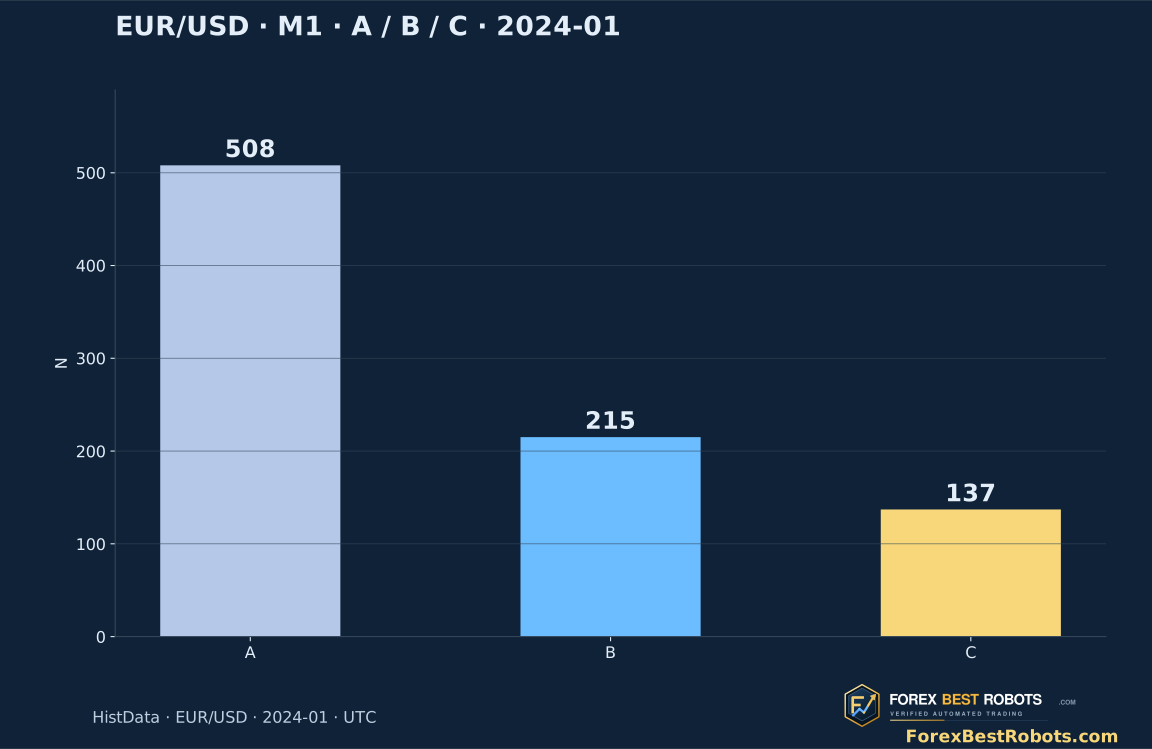
A usa il passaggio prezzo/VWAP, B aggiunge MFI, C aggiunge attività. Dei 508 passaggi, 215 superano MFI e 137 entrambi i filtri prima di posizione e prima quotazione. Ogni variante ha una posizione indipendente; le liste non sono semplici sottoinsiemi annidati.
A esegue 158 operazioni, B 130, C 99. Per C: 293 scarti MFI, 78 attività, 35 durante posizione aperta, due per ritardo e uno per spread iniziale. I segnali occupati non vengono accodati. Conserviamo tutte le 1 524 decisioni.
6. Conferma la candela e controlla la prima quotazione
Dopo il segnale, prendi il primo record a quell’istante o successivo: ritardo strettamente <5 000 millisecondi, orario prima di 17:00 UTC e Ask−Bid ≤1.0 pip. Un errore scarta definitivamente l’evento; non si aspetta uno spread migliore.
Long all’Ask osservato, short al Bid. Una posizione per variante, senza rientro sul record di uscita. Orari e ordine del file definiscono la sequenza storica, ma non provano che un ordine reale avrebbe ottenuto prezzo o ritardo uguali.
7. Congela sei e nove pip di distanza all’entrata
Stop a 6 pip e obiettivo a 9 dal prezzo di entrata. Long attivati e chiusi su Bid; short su Ask. Dal record successivo, il primo superamento esce alla quotazione osservata, anche oltre lo stop. Sono uscite del modello basate sui prezzi, non esecuzioni garantite del broker.
Altrimenti esci al primo record da minore tra entrata+20 minuti e 17:00 UTC. Priorità: stop, obiettivo, tempo/sessione. Un vuoto di quotazioni >60 secondi durante la posizione la rende irrisolta: mantieni il blocco ma escludi il rendimento. Qui sono zero; non prova copertura completa.
8. Separa spread registrato e costi ulteriori
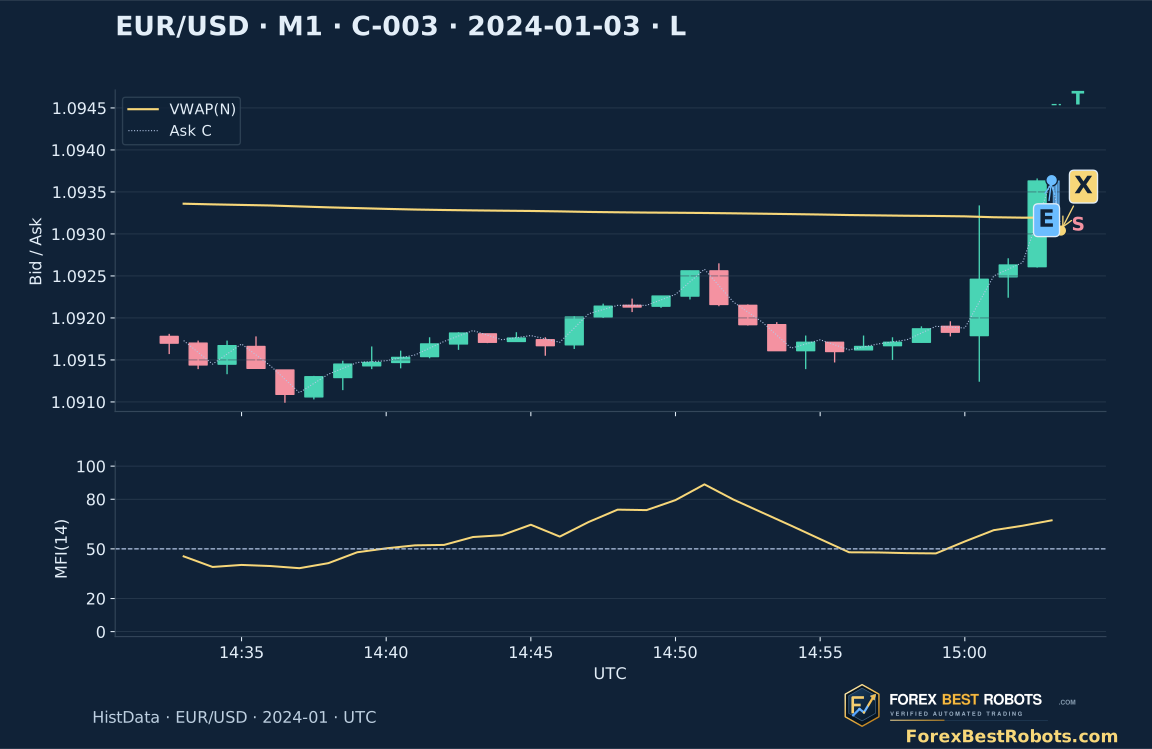
Risultato sulle quotazioni: Bid uscita−Ask entrata per long; Bid entrata−Ask uscita per short, in pip. Lo spread è già incluso. Il netto sottrae 0.7 pip di commissione illustrativa e inizialmente 0.2 aggiuntivi per operazione completa. Sono ipotesi, non tariffa broker o slippage misurato.
Puoi scegliere 0, 0.2, 0.5, 1.0 o 2.0 pip. Cambia la contabilità, non entrate, uscite, ammissibilità e ID. Non risimula latenza, rifiuti o prezzi stop. Dimensione, rendimento monetario, finanziamento e margine non sono modellati.
9. Leggi il risultato negativo prima dei grafici
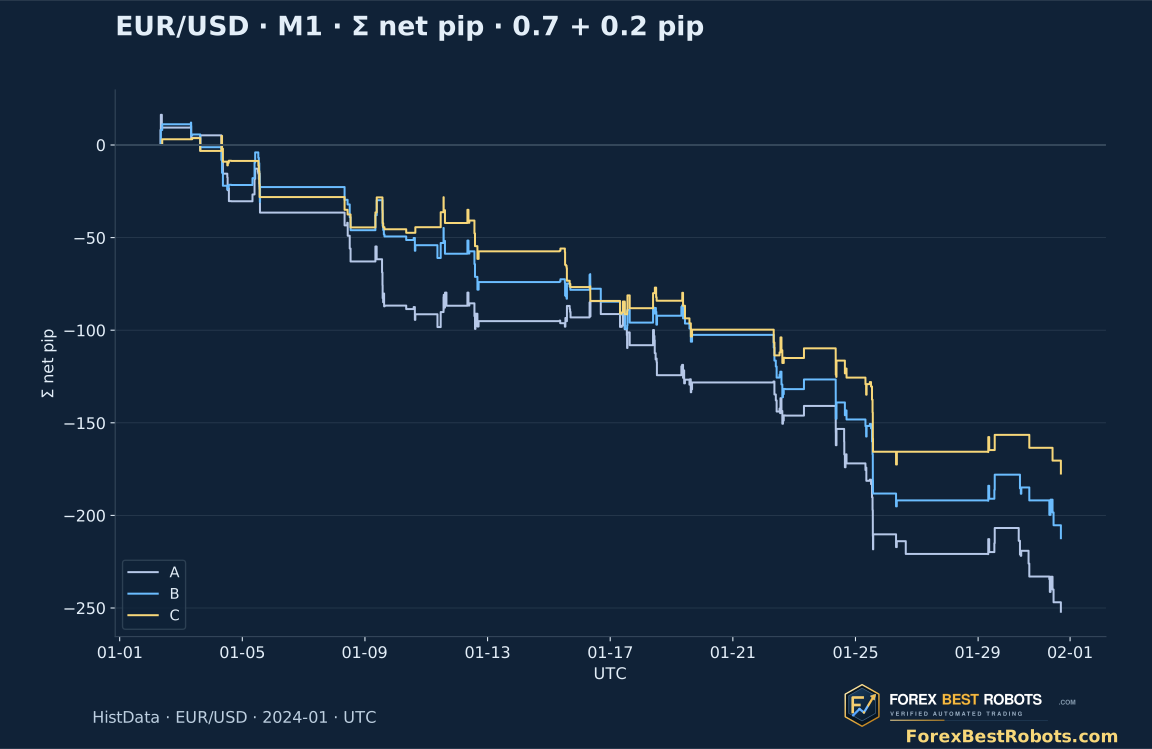
Con 0.7+0.2 di deduzioni, A perde 252.0 pip, B 212.3, C 177.4. C è già a −88.3 sulle quotazioni prima dei costi aggiuntivi. Le 35 vincite e 64 perdite producono 35.35% di successi, media −1.7919 pip, profit factor 0.4727 e calo cumulato realizzato massimo 182.3 pip.
La perdita totale minore di C accompagna meno operazioni. Media e fattore peggiorano rispetto ad A: i totali non dimostrano qualità migliore. Il calo usa risultati chiusi cumulati da zero, non equity durante l’operazione o percentuale di conto. Nessuna data perdente viene nascosta.
| Variante | Operazioni risolte | Totale sulle quotazioni · spread incluso · pip | Risultato netto totale · pip | Netto medio · pip per operazione | Profit factor netto | Calo cumulato realizzato massimo · pip |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. Mostra entrambi i periodi senza validazione indipendente
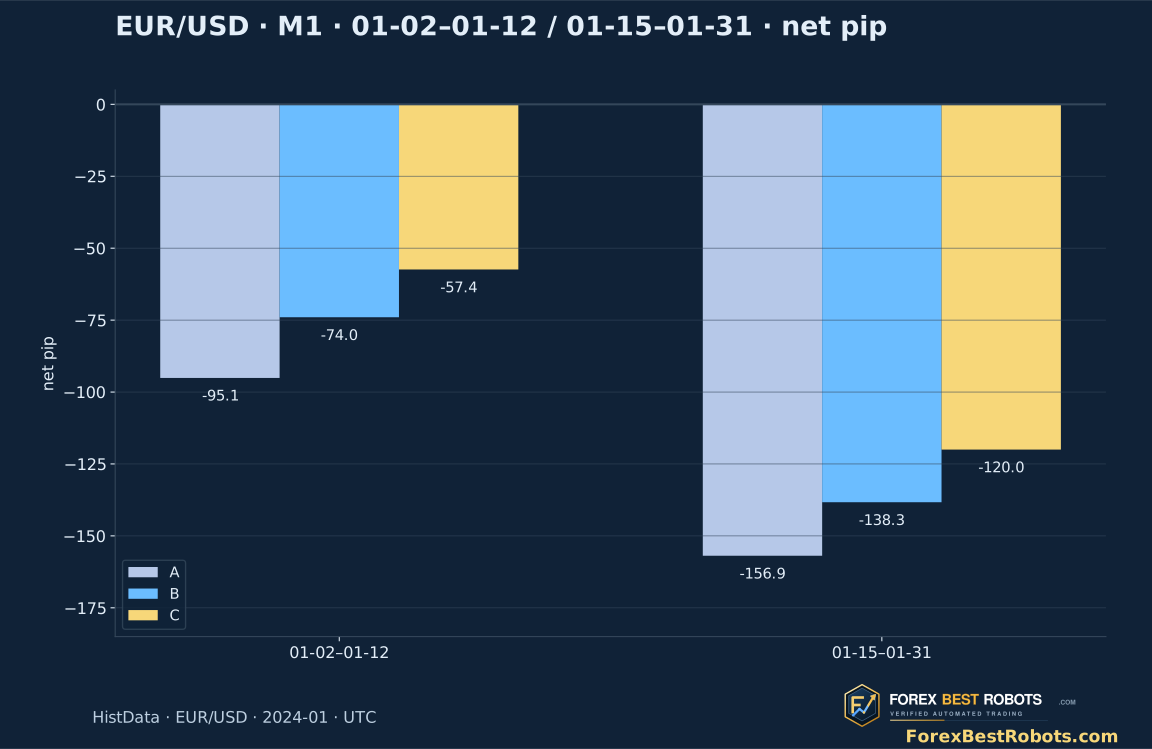
Prima parte: 2024-01-02–2024-01-12, nove sessioni. Seconda: 2024-01-15–2024-01-31, tredici. C ha 36 operazioni e −57.4 pip, poi 63 e −120.0, con regole e costi identici. Entrambe le parti sono negative.
La divisione descrive variazione retrospettiva in un mese. La parte successiva non è presentata come prova fuori campione mai osservata. Un nuovo test dovrebbe conservare le regole, usare altri periodi/fonti e registrare differenze reali di esecuzione.
11. Esamina la prima operazione e la prima perdita
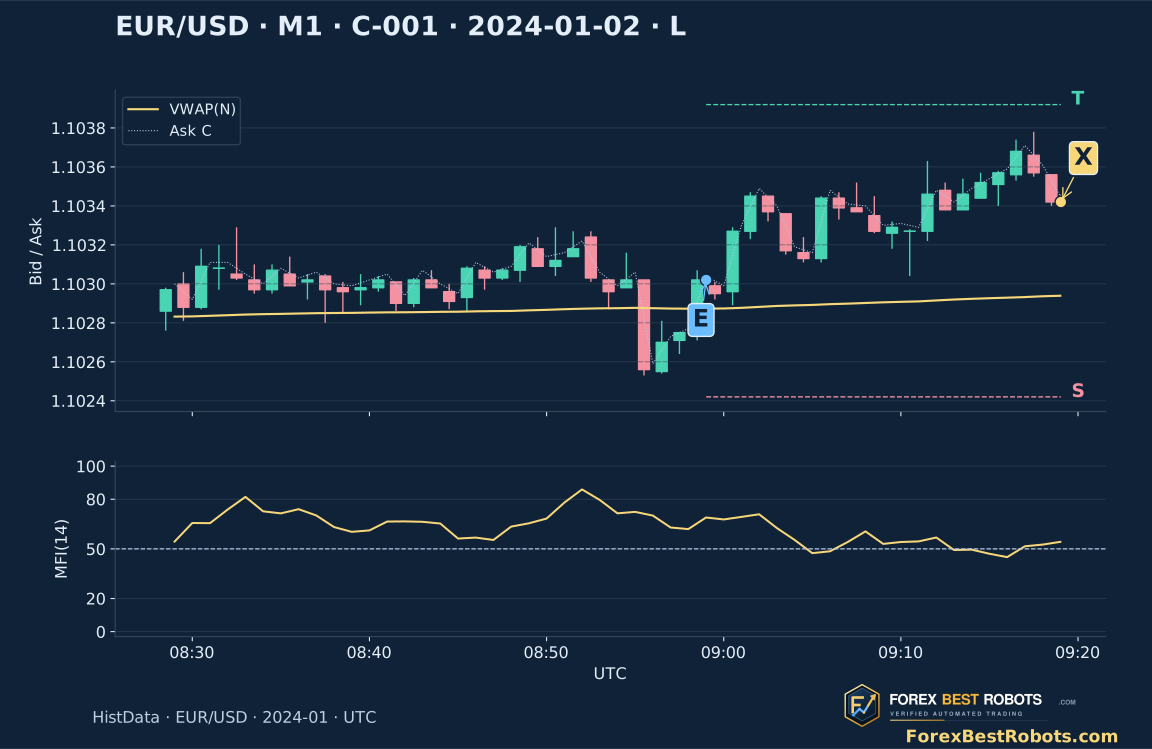
C-001 è il primo trade completo risolto, long del 2024-01-02. Candela 08:58 confermata 08:59 UTC; entrata 08:59:00.505 Ask 1.103020, uscita temporale 09:19:01.963 Bid 1.103420: +4.00 pip sulle quotazioni, +3.10 netto dopo 0.70+0.20. N=105 supera mediana 104; MFI sale 61.9545 → 68.9697.
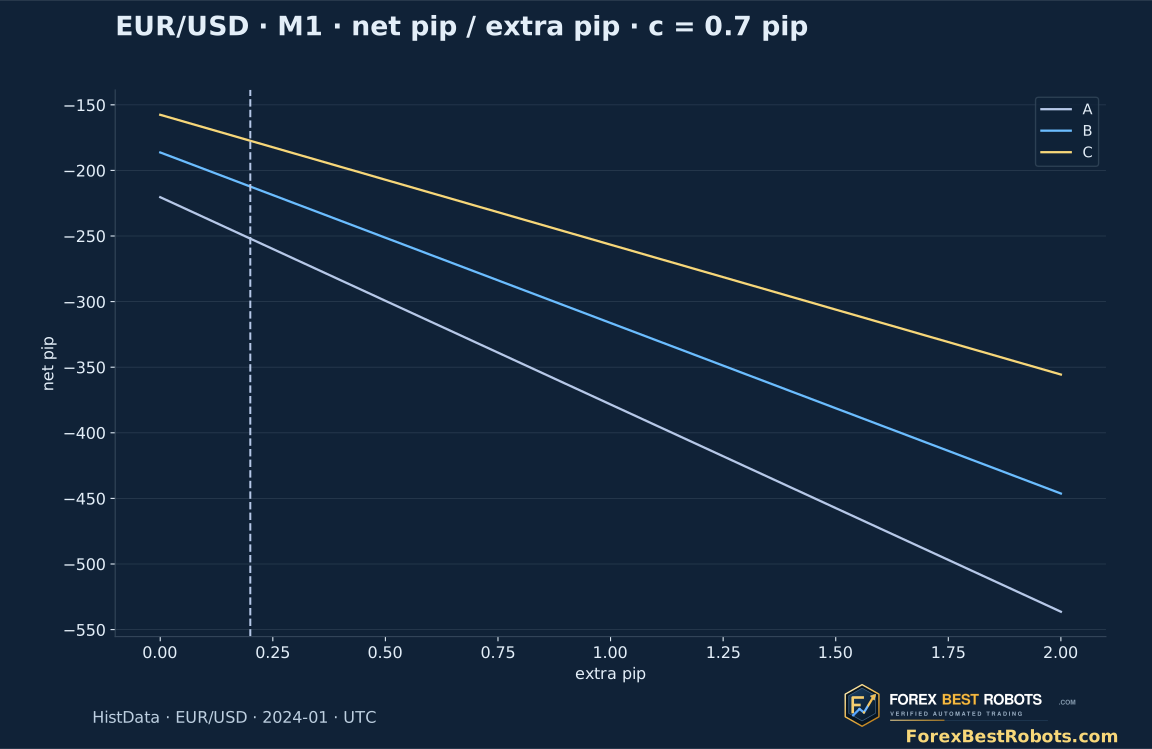
C-003 è la prima perdita C ai costi iniziali, scelta dichiarata. Il 2024-01-03 entra long 15:03:00.092 Ask 1.093640, esce per stop 15:03:19.241 Bid 1.093040: −6.00, netto −6.90 pip. E/X segnano quotazioni del modello, S/T soglie fisse. L’ultima candela ombreggiata termina all’uscita, senza indicatori chiusi per essa.
12. Esamina ogni operazione e un costo chiaramente definito
Scegli A/B/C, periodo e costo aggiuntivo completo. Seleziona un’operazione o procedi per passi. Riepilogo e netti cambiano insieme; entrate e uscite restano fisse.
Commissione fissa: 0.70 pip per operazione completa. La scelta si aggiunge; lo spread è già nel risultato sulle quotazioni. Si ricalcola solo la contabilità.
Esempi · passano a C e tutte le date, mantenendo il costo scelto
Variante e date scelte · operazioni risolte
- Operazioni risolte
- —
- Irrisolte · escluse
- —
- Totale sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa totale · pip
- —
- Costo aggiuntivo totale · pip
- —
- Risultato netto totale · pip
- —
- Netto medio · pip per operazione
- —
- Operazioni nette positive · %
- —
- Profit factor netto
- —
- Calo cumulato realizzato massimo · pip
- —
Operazione scelta · sequenza esatta dei prezzi
Calcolo dei costi dell’operazioneCandele Bid, Ask Close puntinato e VWAP dorato. E/X sono quotazioni esatte; S/T soglie fisse. L’ultima candela blu finisce all’uscita. MFI è tracciato solo alla chiusura di candele complete.
Su schermi stretti scorri dentro grafico o tabella per leggere l’intera larghezza.
- Direzione
- —
- Motivo d’uscita
- —
- Candela segnale · inizio UTC → conferma
- —
- Quotazione d’entrata · UTC
- —
- Quotazione d’uscita · UTC
- —
- Prezzo d’entrata
- —
- Prezzo d’uscita
- —
- Soglia stop fissa
- —
- Soglia obiettivo fissa
- —
- Scadenza tempo/sessione · UTC
- —
- Durata · minuti
- —
- Ritardo prima quotazione · millisecondi
- —
- Spread d’entrata · pip
- —
- Risultato sulle quotazioni · spread incluso · pip
- —
- Commissione illustrativa completa · pip
- —
- Costo aggiuntivo completo scelto · pip
- —
- Netto dopo entrambe le deduzioni · pip
- —
- VWAP precedente → segnale
- —
- MFI(14) precedente → segnale
- —
- N segnale / mediana delle 20 precedenti
- —
- Verifica MFI · usata da B/C
- —
- Verifica attività · usata da C
- —
Esamina tutte le operazioni selezionate
| Operazione | Candela segnale · inizio UTC → conferma | Direzione | Quotazione d’entrata · UTC | Quotazione d’uscita · UTC | Motivo d’uscita | Risultato sulle quotazioni · spread incluso · pip | Commissione illustrativa completa · pip | Costo aggiuntivo completo scelto · pip | Netto dopo entrambe le deduzioni · pip |
|---|
13. Usa questa ricostruzione entro limiti chiari
Una coppia, un gennaio e un archivio non dimostrano robustezza. Un minuto osservato non prova ogni aggiornamento; le quotazioni non riproducono profondità, code, latenza o dimensione eseguibile. Limite spread e scadenza eliminano opportunità, senza correggere dopo un prezzo sfavorevole.
La conclusione è limitata: questa regola VWAP/MFI/attività non mostra un vantaggio redditizio nel modello dichiarato. Conserva registro completo e perdita per test futuri. Un evento leggibile dell’indicatore è solo l’inizio di un’ipotesi operativa.
Domande frequenti
La regola completa è redditizia qui?
No. C ha 99 operazioni, −88.3 pip sulle quotazioni e −177.4 netti dopo 0.70+0.20 per operazione completa. Entrambi i periodi perdono. Vale per questo campione e modello.
MFI deve attraversare 20 o 80?
Questa strategia richiede >50 e crescente per long, <50 e calante per short. I rientri 20/80 della guida sono osservazioni diverse. Si usano candele chiuse e valori non arrotondati.
Perché 137 eventi filtrati diventano 99 operazioni?
35 avvengono con posizione aperta, due falliscono la scadenza e uno lo spread. Restano 99 entrate; gli scarti non vengono ritentati.
Lo spread viene sottratto due volte?
No. I prezzi Bid/Ask lo includono già. Commissione e costo aggiuntivo sono ipotesi ulteriori per andata e ritorno. Il selettore cambia solo la contabilità.
Lo stop può perdere oltre sei pip?
Sì. Sei pip fissano la soglia; la prima quotazione di liquidazione oltre la soglia determina l’uscita. Un salto può ampliare la perdita, e l’esecuzione reale può differire ancora.
La seconda parte è indipendente fuori campione?
È un confronto retrospettivo in un mese e una fonte. L’8 gennaio era già nelle guide. Non si rivendica validazione intatta; perdite e registri completi sono mantenuti.
Dati, orari e riproducibilità
Download: 387 operazioni A/B/C, 508 candidati, 1 524 decisioni, dati M1 Bid/Ask osservati, copertura e protocollo fisso. Prezzi interi in milionesimi; un pip EUR/USD vale 100 unità. Il ricalcolo costi usa la libreria standard Python; quello opzionale delle quotazioni richiede NumPy e l’archivio originale identificato.
Il file mensile è identificato da pagina e SHA-256, non redistribuito. Grafici basati su osservazioni storiche; ultima candela ricalcolata solo fino all’uscita. Non sono schermate di esecuzioni dal vivo né performance di un conto reale.
- Tutte le operazioni simulate e indici fonte (CSV)
- Candidati, decisioni e copertura (ZIP)
- Dati, protocollo fisso e metodi di ricostruzione (ZIP)