
เราทดสอบว่าราคาปิด M1 ที่กลับผ่าน VWAP ถ่วงน้ำหนักด้วยจำนวนราคาเสนอมีประโยชน์ขึ้นหรือไม่เมื่อเพิ่ม MFI และตัวกรองกิจกรรม ผล EUR/USD เดือนมกราคม 2024 เป็นลบ: กฎครบทำ 99 เทรดและขาดทุน 177.4 pips หลังต้นทุน จำนวนเทรดที่ลดลงทำให้ขาดทุนรวมลด แต่ค่าเฉลี่ยและอัตราส่วนกำไรต่อขาดทุนแย่ลง เปิดดูได้ทั้งกฎ การปฏิเสธ และแต่ละเทรด
1. กำหนดการกลับผ่าน VWAP ให้ทดสอบได้
ในตัวอย่างนี้ Bid Close ของแท่งปิดกลับขึ้นเหนือ VWAP โดยประมาณที่มีจุดเริ่มคงที่ ส่วนการตัดลงเป็นเงื่อนไขขายตรงข้าม เหตุการณ์ราคาไม่ได้สมมติว่าทำกำไร คู่มือ VWAP, MFI และวอลุ่มทิกอธิบายจุดเริ่ม ผลรวมเลื่อน และน้ำหนักจากจำนวนบันทึก
MFI ใช้ระดับ 50 กับทิศการเปลี่ยน ไม่ได้บังคับกลับผ่าน 20/80 กิจกรรมเทียบนับปัจจุบันกับแท่งก่อน เป็นคนละเงื่อนไขที่ยังต้องผ่านผลของการส่งคำสั่งและต้นทุน
2. ใช้แหล่งจริง เวลาเดียว และระบุช่วงทดสอบ
HistData Generic ASCII EUR/USD มกราคม 2024 มี 2 176 113 บันทึก Bid/Ask ระบุด้วย SHA-256 เวลาต้นทางเป็น EST คงที่ UTC−05:00 จึงบวกห้าชั่วโมงโดยไม่ปรับเวลาออมแสง ศึกษาวันทำงาน UTC ทั้ง 22 วันตั้งแต่ 2024-01-02 ถึง 2024-01-31
ทุกช่วง 07:00–17:00 UTC มีครบ 600 ช่วง M1 ที่สังเกต ช่อง Volume เป็นศูนย์ N นับบันทึกทั้งหมดรวมที่ราคาไม่เปลี่ยน ไม่ใช่ล็อตซื้อขายจริง เก็บประวัติก่อนหน้าเพื่อ MFI และกิจกรรม ข้อมูล 8 มกราคมเคยอยู่ในคู่มือแล้ว จึงเป็นการทดสอบย้อนหลัง ไม่ใช่การตรวจด้วยข้อมูลที่ไม่เคยเห็น
3. ตรึงจุดเริ่ม 07:00 UTC และใช้ข้อมูลแท่งปิด
คำนวณ TP=(High+Low+Close)/3 จาก OHLC Bid แล้วตั้งแต่ 07:00 ใช้ VWAP โดยประมาณ = ผลรวม(TP×N)/ผลรวม(N) รวมแท่งสัญญาณ ต้องมีทุกนาทีจากจุดเริ่ม ไม่เติมช่องว่าง เวลา UTC นี้เป็นข้อตกลงวิจัย ไม่ได้อ้างว่าเท่ากับเวลาเปิดตลาดท้องถิ่นเสมอ
MFI(14) จำแนก TP×N ตามการเปลี่ยน TP ถ้าเท่ากันไม่รวมด้านใด หากสองผลรวมเป็นศูนย์ถือว่าไม่มีค่า ต้องมี 15 แท่งสมบูรณ์ต่อเนื่อง หรือ 16 เพื่ออ่านสองค่าติดกัน เปรียบเทียบก่อนปัดเศษ
4. ระบุเงื่อนไขซื้อขายโดยไม่ใช้อนาคต
ซื้อ: Close ก่อน ≤ VWAP ก่อน และ Close ปัจจุบัน > VWAP ปัจจุบัน โดย MFI ปัจจุบัน >50 และสูงกว่าค่าก่อน ขาย: Close ก่อน ≥ VWAP ก่อน และปัจจุบัน < VWAP ปัจจุบัน พร้อม MFI <50 และลดลง หากใช้ตัวกรอง MFI ต้องมีทั้งสองค่า
กิจกรรม: N ปัจจุบัน ≥ มัธยฐาน N ของ 20 แท่ง M1 สมบูรณ์ต่อเนื่องก่อนหน้า ไม่รวมแท่งปัจจุบัน เท่ากันถือว่าผ่าน เข้าตั้งแต่ 07:20 รวมเวลานี้ถึงก่อน 17:00 UTC สัญญาณแรกเริ่ม 07:19 สุดท้าย 16:58 ไม่ปรับพารามิเตอร์ตามผล
5. เทียบสามแบบและเก็บทุกการตัดสินใจ
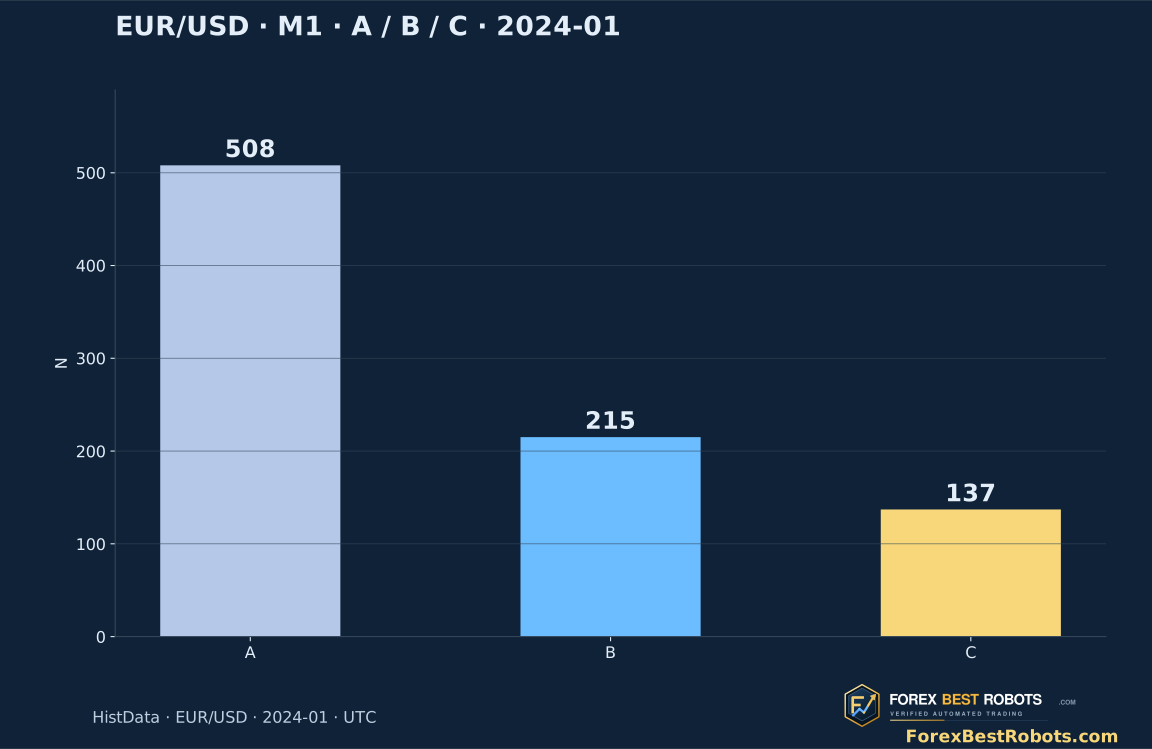
A ใช้การตัดราคา/VWAP, B เพิ่ม MFI, C เพิ่มกิจกรรม จาก 508 การตัด มี 215 ผ่าน MFI และ 137 ผ่านทั้งสองก่อนตรวจสถานะถือครองกับราคาแรก แต่ละแบบใช้หนึ่งสถานะอิสระ รายการเทรดจึงไม่เป็นเพียงชุดย่อยซ้อนกัน
A เปิด 158 เทรด B 130 และ C 99 สำหรับ C มี 293 ไม่ผ่าน MFI, 78 ไม่ผ่านกิจกรรม, 35 เกิดขณะมีสถานะ, สองเกินเวลาและหนึ่งไม่ผ่านสเปรดแรก ไม่พักสัญญาณที่เกิดขณะถือไว้เปิดภายหลัง เก็บครบ 1 524 การตัดสินใจ
6. ยืนยันแท่งปิดแล้วตรวจราคาเสนอแรก
หลังสัญญาณจบ ใช้บันทึกแรกที่เวลานั้นหรือหลังจากนั้น โดยล่าช้าเคร่งครัด <5 000 มิลลิวินาที ก่อน 17:00 UTC และ Ask−Bid ≤1.0 pip ถ้าแรกไม่ผ่านให้ยกเลิกเหตุการณ์นั้นถาวร ไม่รอสเปรดที่ดีกว่า
ซื้อเข้าที่ Ask ที่สังเกต ขายที่ Bid มีหนึ่งสถานะต่อแบบ และไม่เปิดใหม่บนบันทึกเดียวกับที่ออก เวลาและลำดับต้นฉบับกำหนดเหตุการณ์ย้อนหลัง แต่ไม่พิสูจน์ว่าคำสั่งจริงจะจับคู่ได้ราคาและความล่าช้าเดียวกัน
7. ตรึงระยะหกและเก้า pips ตอนเข้า
ตั้ง stop ห่าง 6 pips และเป้า 9 pips จากราคาเข้า ฝั่งซื้อกระตุ้นและออกบน Bid ฝั่งขายบน Ask ตรวจจากบันทึกถัดไป เมื่อทะลุเกณฑ์ครั้งแรกให้ออกที่ราคาเสนอฝั่งปิดที่สังเกต ซึ่งอาจเลย stop เป็นทางออกจำลองตามราคา ไม่ใช่รับประกันจากโบรกเกอร์
ถ้าไม่ถึงเกณฑ์ ให้ออกที่บันทึกแรกเมื่อถึงเวลาที่เร็วกว่าระหว่างเข้า+20 นาทีและ 17:00 UTC ลำดับคือ stop เป้า แล้วเวลา/จบช่วง หากบันทึกห่าง >60 วินาทีระหว่างถือ ถือว่ายังสรุปไม่ได้ เก็บช่วงล็อกสถานะแต่ไม่นับผลงาน ที่นี่มีศูนย์กรณี ไม่ได้ยืนยันว่าข้อมูลครบทุกอัปเดต
8. แยกสเปรดที่บันทึกจากต้นทุนเพิ่ม
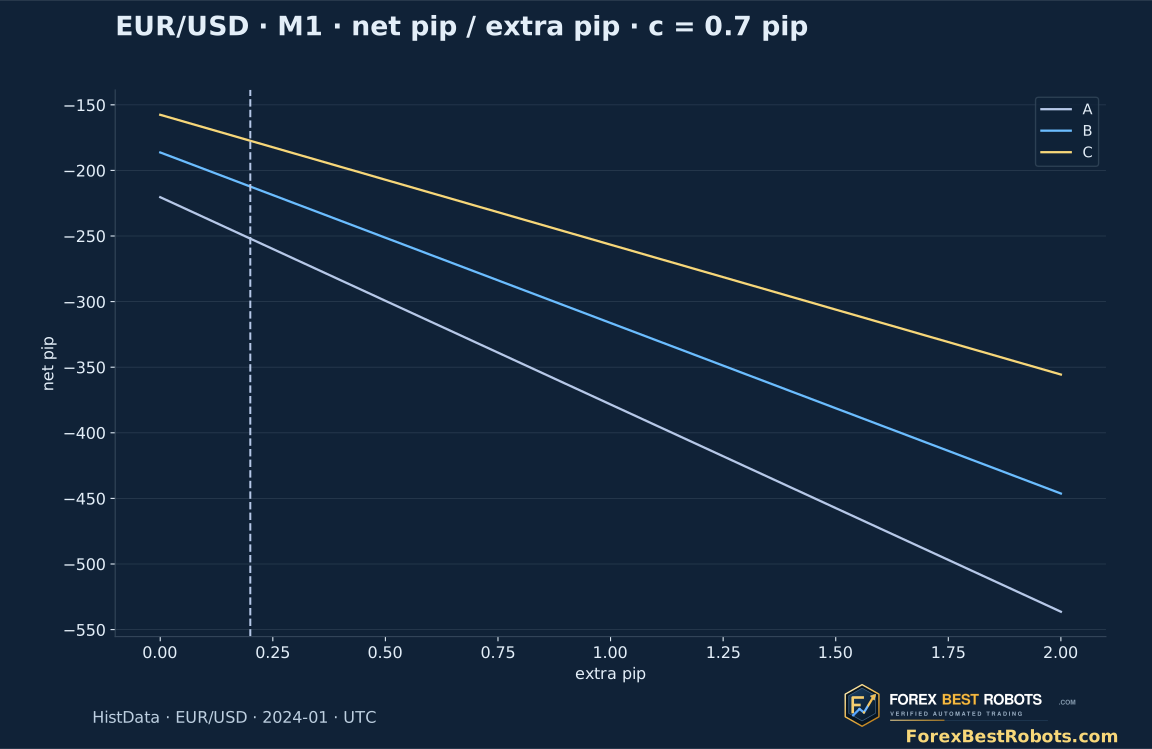
ผลจากราคาเสนอคือ Bid ออก−Ask เข้าสำหรับซื้อ หรือ Bid เข้า−Ask ออกสำหรับขาย แปลงเป็น pips ซึ่งรวมสเปรดแล้ว ผลสุทธิหักค่าคอมมิชชันสมมติรอบละ 0.7 pip และต้นทุนเพิ่มเริ่ม 0.2 pip เป็นสมมติฐาน ไม่ใช่อัตราโบรกเกอร์หรือ slippage ที่วัดจริง
เลือกต้นทุนเพิ่ม 0, 0.2, 0.5, 1.0 หรือ 2.0 pips เปลี่ยนเฉพาะบัญชีผลลัพธ์ ไม่เปลี่ยนราคาเข้าออก สิทธิ์ผ่านเกณฑ์ หรือ ID ไม่จำลองความล่าช้า การปฏิเสธ หรือราคา stop ใหม่ ไม่รวมขนาดเงิน ผลตอบแทนเงินสด ดอกเบี้ย หรือมาร์จิน
9. อ่านผลติดลบก่อนดูกราฟ
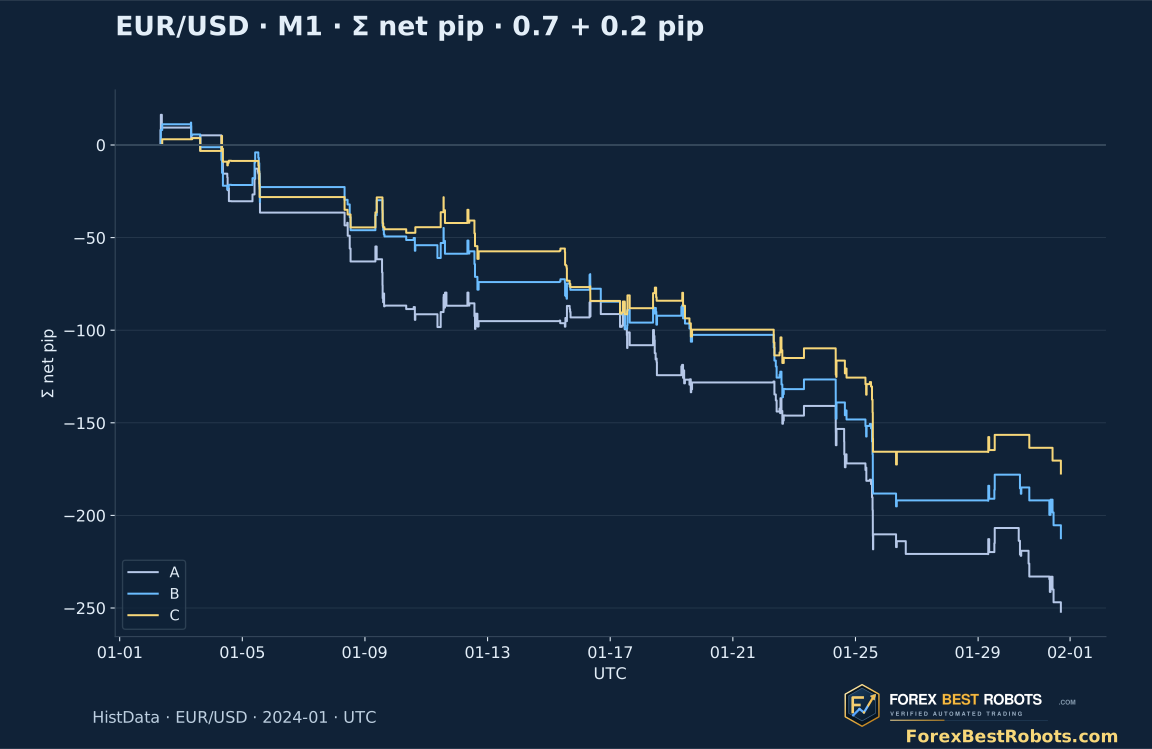
เมื่อลบเพิ่ม 0.7+0.2 แบบ A ขาดทุน 252.0 pips, B 212.3, C 177.4 โดย C ติดลบจากราคาเสนออยู่แล้ว −88.3 ก่อนหักเพิ่ม มีชนะ 35 แพ้ 64 อัตราชนะ 35.35% ค่าเฉลี่ย −1.7919 pip อัตราส่วนกำไรต่อขาดทุน 0.4727 และขาดทุนสะสมจากจุดสูงสุดที่ปิดแล้วสูงสุด 182.3 pips
การขาดทุนรวมของ C ที่ลดมาพร้อมเทรดน้อยลง ค่าเฉลี่ยกับอัตราส่วนแย่กว่า A จึงไม่พิสูจน์ว่าคุณภาพดีขึ้น การลดจากจุดสูงสุดวัดผลปิดสะสมเริ่มศูนย์ ไม่ใช่มูลค่าบัญชีระหว่างถือหรือเปอร์เซ็นต์ ไม่ซ่อนวันที่ขาดทุน
| แบบของกฎ | เทรดที่สรุปได้ | ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips | ผลสุทธิรวม · pips | สุทธิเฉลี่ย · pips ต่อเทรด | อัตราส่วนกำไรต่อขาดทุนสุทธิ | การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. แสดงสองช่วงโดยไม่อ้างการตรวจอิสระ
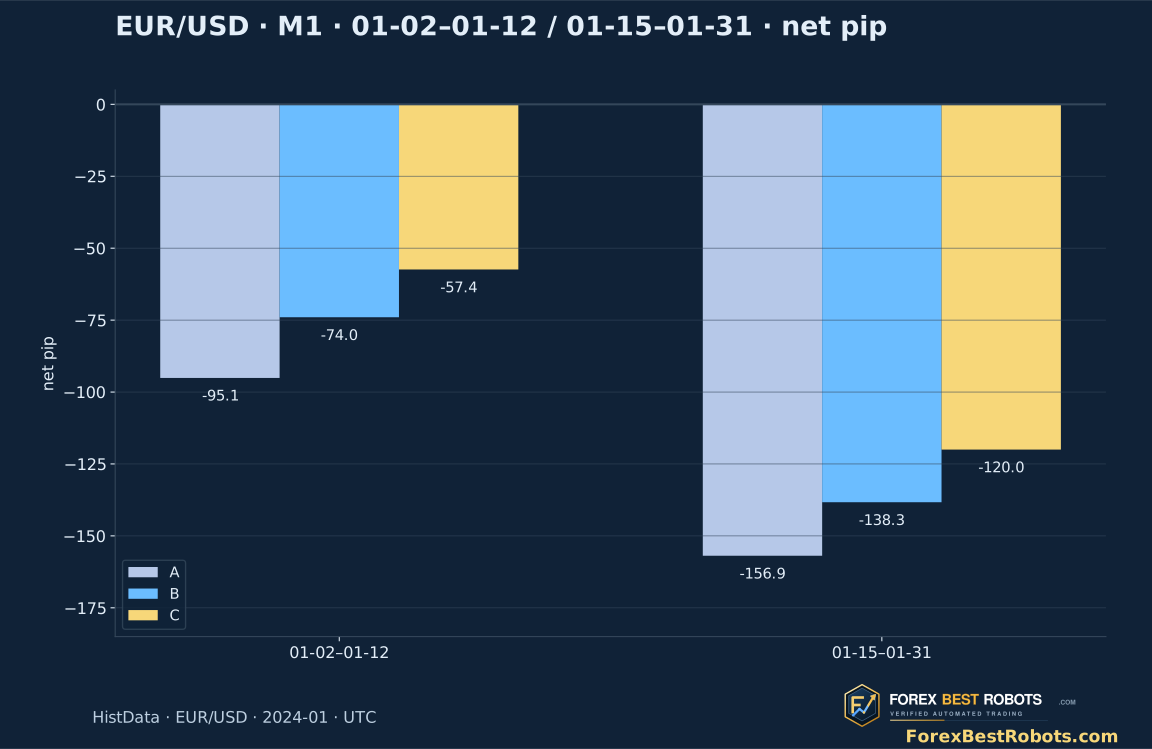
ช่วงต้น 2024-01-02–2024-01-12 มีเก้าวัน ช่วงหลัง 2024-01-15–2024-01-31 มีสิบสามวัน ต้นทุนเท่ากัน C มี 36 เทรด −57.4 pips ต่อด้วย 63 เทรด −120.0 ทั้งคู่ติดลบภายใต้กฎเดียวกัน
นี่เป็นการเทียบย้อนหลังภายในเดือนเดียว ไม่เรียกช่วงหลังว่าทดสอบนอกตัวอย่างที่ไม่เคยเห็น การทดสอบถัดไปควรคงกฎ ใช้เวลาและฟีดอื่น และบันทึกความต่างการส่งคำสั่งจริง
11. ตรวจเทรดแรกและขาดทุนครั้งแรก
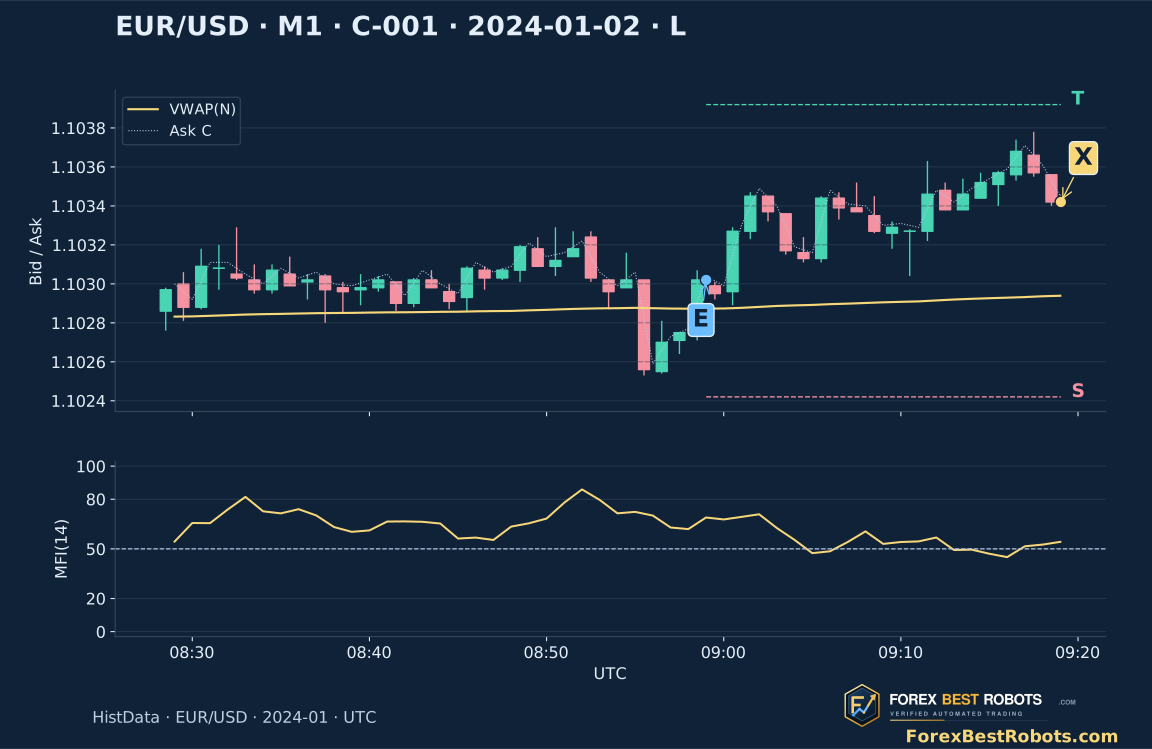
C-001 เป็นการซื้อกฎครบที่สรุปได้ครั้งแรก วันที่ 2024-01-02 แท่ง 08:58 ยืนยัน 08:59 UTC เข้า 08:59:00.505 ที่ Ask 1.103020 ออกตามเวลา 09:19:01.963 ที่ Bid 1.103420 ผลราคา +4.00 pips สุทธิ +3.10 หลัง 0.70+0.20 N=105 ผ่านมัธยฐานก่อน 104 และ MFI เพิ่ม 61.9545 → 68.9697
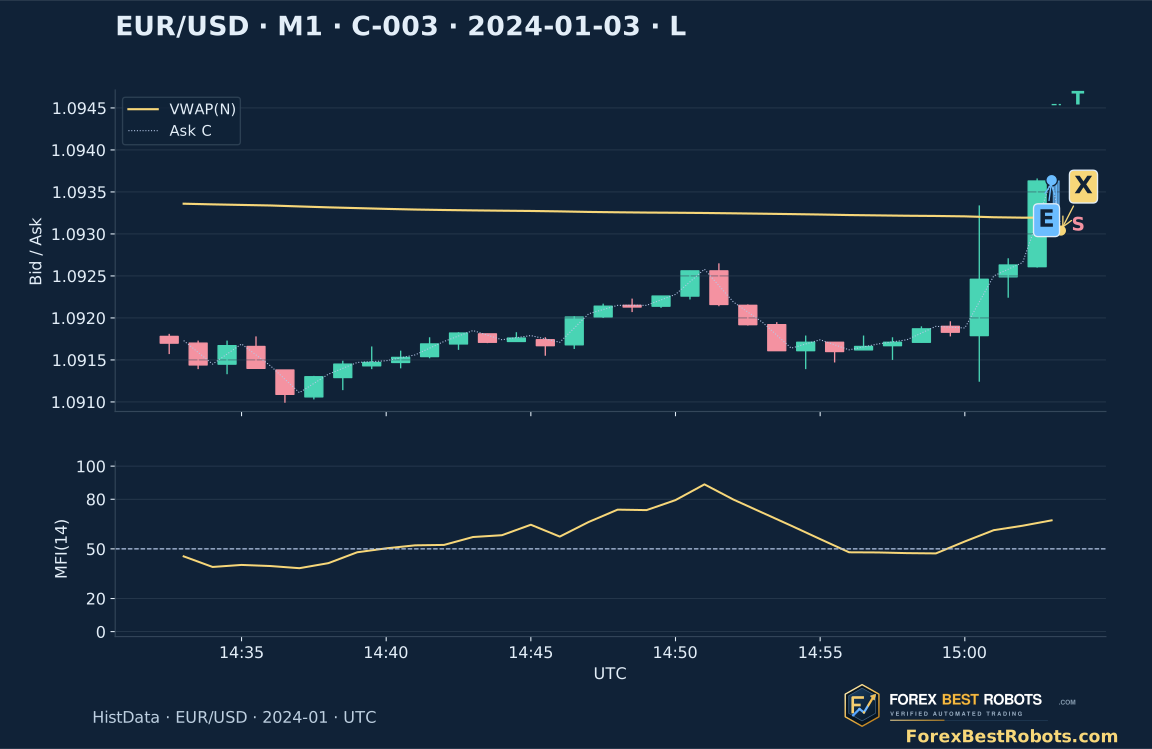
C-003 เลือกชัดเจนว่าเป็นขาดทุน C แรกที่ต้นทุนเริ่มต้น วันที่ 2024-01-03 ซื้อ 15:03:00.092 ที่ Ask 1.093640 ออก stop 15:03:19.241 ที่ Bid 1.093040 ผลราคา −6.00 สุทธิ −6.90 pips E/X คือราคาแบบจำลองตรงเวลา S/T คือเกณฑ์คงที่ แท่งท้ายแรเงาถูกตัดที่บันทึกออก ไม่มีค่าตัวชี้วัดปิดของแท่งนั้น
12. ตรวจทุกเทรดและปรับต้นทุนที่นิยามชัด
เลือก A/B/C ช่วงวันที่ และต้นทุนเพิ่มต่อรอบ เลือกเทรดหรือเลื่อนทีละรายการ สรุปและสุทธิอัปเดตพร้อมกัน แต่ราคาเข้าออกที่บันทึกคงเดิม
ค่าคอมมิชชันสมมติคงที่รอบละ 0.70 pip ตัวเลือกเป็นต้นทุนเพิ่ม สเปรดรวมอยู่ในผลราคาแล้ว เปลี่ยนเฉพาะการคำนวณบัญชี
ตัวอย่าง · เปลี่ยนเป็น C และทุกวัน โดยเก็บต้นทุนที่เลือก
แบบและวันที่เลือก · เทรดที่สรุปได้ทั้งหมด
- เทรดที่สรุปได้
- —
- ยังสรุปไม่ได้ · ไม่นับรวม
- —
- ผลราคาเสนอรวม · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติรวม · pips
- —
- ต้นทุนเพิ่มรวม · pips
- —
- ผลสุทธิรวม · pips
- —
- สุทธิเฉลี่ย · pips ต่อเทรด
- —
- เทรดที่สุทธิเป็นบวก · %
- —
- อัตราส่วนกำไรต่อขาดทุนสุทธิ
- —
- การลดจากยอดสะสมที่ปิดแล้วสูงสุด · pips
- —
เทรดเลือก · ลำดับราคาเสนอจริง
คำนวณต้นทุนของเทรดนี้แท่ง Bid เส้นจุด Ask Close และ VWAP สีทอง E/X คือราคาแบบจำลองตรงเวลา S/T คือเกณฑ์คงที่ แท่งฟ้าสุดท้ายจบที่ราคาออก MFI แสดงเฉพาะปลายแท่งสมบูรณ์
จอแคบเลื่อนภายในกราฟหรือตารางเพื่ออ่านเต็มความกว้าง
- ทิศทาง
- —
- เหตุผลออก
- —
- แท่งสัญญาณ · เริ่ม UTC → ยืนยัน
- —
- เวลาราคาเข้า · UTC
- —
- เวลาราคาออก · UTC
- —
- ราคาเข้า
- —
- ราคาออก
- —
- เกณฑ์ stop คงที่
- —
- เกณฑ์เป้าคงที่
- —
- เส้นตายเวลา/ช่วง · UTC
- —
- เวลาถือ · นาที
- —
- ความล่าช้าราคาแรก · มิลลิวินาที
- —
- สเปรดเข้า · pips
- —
- ผลราคาเสนอ · รวมสเปรดแล้ว · pips
- —
- ค่าคอมมิชชันสมมติต่อรอบ · pips
- —
- ต้นทุนเพิ่มต่อรอบที่เลือก · pips
- —
- ผลสุทธิหลังหักทั้งสองรายการ · pips
- —
- VWAP ก่อน → สัญญาณ
- —
- MFI(14) ก่อน → สัญญาณ
- —
- N สัญญาณ / มัธยฐาน 20 แท่งก่อน
- —
- ตรวจ MFI · ใช้ใน B/C
- —
- ตรวจกิจกรรม · ใช้ใน C
- —
ตรวจทุกเทรดในตัวเลือกนี้
| เทรด | แท่งสัญญาณ · เริ่ม UTC → ยืนยัน | ทิศทาง | เวลาราคาเข้า · UTC | เวลาราคาออก · UTC | เหตุผลออก | ผลราคาเสนอ · รวมสเปรดแล้ว · pips | ค่าคอมมิชชันสมมติต่อรอบ · pips | ต้นทุนเพิ่มต่อรอบที่เลือก · pips | ผลสุทธิหลังหักทั้งสองรายการ · pips |
|---|
13. ใช้หลักฐานโดยรู้ขอบเขต
หนึ่งคู่เงิน หนึ่งมกราคม และหนึ่งไฟล์ไม่พิสูจน์ความทนทาน การเห็นข้อมูลรายนาทีไม่หมายถึงทุกอัปเดต ราคาเสนอไม่จำลองความลึก คิว ความล่าช้า หรือขนาดที่จับคู่ได้ ขอบสเปรดและเวลากรองโอกาสออก ไม่แก้ราคาที่ไม่ดีภายหลัง
ข้อสรุปจำกัดคือกฎ VWAP/MFI/กิจกรรมนี้ไม่แสดงความได้เปรียบทำกำไรในแบบจำลองที่ประกาศ เก็บบันทึกครบกับผลลบสำหรับครั้งถัดไป เหตุการณ์ตัวชี้วัดที่อ่านง่ายเป็นเพียงจุดเริ่มสมมติฐานเทรด
คำถามที่พบบ่อย
กฎครบทำกำไรในการทดสอบนี้หรือไม่
ไม่ C มี 99 เทรด ผลราคา−88.3 pips สุทธิ−177.4 หลังหัก 0.70+0.20 ต่อรอบ ทั้งสองช่วงขาดทุน เป็นผลของตัวอย่างและแบบจำลองนี้
MFI ต้องตัด 20 หรือ 80 หรือไม่
กลยุทธ์นี้ใช้>50 และเพิ่มสำหรับซื้อ <50 และลดสำหรับขาย การกลับ 20/80 ในคู่มือเป็นคนละข้อสังเกต ใช้แท่งปิดและค่าก่อนปัดเศษ
ทำไม 137 ผ่านกรองเหลือ 99 เทรด
35 เกิดขณะถือ สองไม่ทันกำหนด หนึ่งสเปรดไม่ผ่าน เหลือ 99 ที่เปิดในแบบจำลอง และไม่ลองเหตุการณ์ปฏิเสธใหม่
หักสเปรดซ้ำหรือไม่
ไม่ ราคา Bid/Ask รวมสเปรดแล้ว ค่าคอมมิชชันและต้นทุนเพิ่มเป็นสมมติฐานเพิ่มเติมต่อรอบ ตัวเลือกเปลี่ยนเฉพาะการคำนวณบัญชี
stop ขาดทุนเกินหกpips ได้หรือไม่
ได้ หกpips เป็นเกณฑ์กระตุ้น ใช้ราคาเสนอฝั่งปิดแรกที่ทะลุออกจริงในแบบจำลอง การกระโดดอาจทำให้ขาดทุนเพิ่ม และการส่งคำสั่งจริงอาจต่างอีก
ช่วงหลังเป็นการทดสอบนอกตัวอย่างอิสระหรือไม่
เป็นการเทียบย้อนหลังเดือนเดียวฟีดเดียว ข้อมูล 8 มกราคมเคยปรากฏในคู่มือ ไม่อ้างข้อมูลไม่เคยเห็น และคงผลขาดทุนกับบันทึกครบ
ข้อมูล เวลา และการทำซ้ำ
ดาวน์โหลดมี 387 เทรด A/B/C, 508 เหตุการณ์, 1 524 การตัดสินใจ ข้อมูล M1 Bid/Ask จริง ความครอบคลุมและกฎคงที่ ราคาจำนวนเต็มหน่วยหนึ่งในล้าน EUR/USDหนึ่งpip=100 หน่วย คำนวณต้นทุนด้วยไลบรารีมาตรฐาน Python ส่วนเล่นราคาเดิมทางเลือกใช้ NumPy และไฟล์ต้นฉบับที่ระบุ
ระบุไฟล์เดือนด้วยหน้าดาวน์โหลดและ SHA-256 ไม่แจกต้นฉบับซ้ำ กราฟใช้ข้อมูลย้อนหลัง แท่งสุดท้ายคำนวณถึงราคาออกเท่านั้น ไม่ใช่ภาพการจับคู่สดหรือผลงานบัญชีเงินจริง
- ทุกเทรดจำลองและดัชนีต้นฉบับ (CSV)
- เหตุการณ์ การตัดสินใจ และความครอบคลุม (ZIP)
- ข้อมูล กฎคงที่ และวิธีคำนวณซ้ำ (ZIP)