

Testamos se um fechamento M1 que volta a cruzar o VWAP ponderado por cotações melhora com MFI e atividade de ticks. O teste EUR/USD de janeiro de 2024 é negativo: a regra completa faz 99 operações e perde 177.4 pips após os custos. Menos operações reduzem a perda total, mas a média e o fator de lucro pioram. Regras, rejeições e operações ficam disponíveis para inspeção.
1. Transforme a retomada do VWAP em uma regra testável
Aqui, um Bid Close fechado volta acima do VWAP ancorado aproximado; o cruzamento abaixo é a condição de venda simétrica. O evento não presume vantagem lucrativa. Os guias de VWAP, MFI e volume de ticks explicam âncora, somas móveis e pesos por contagem.
MFI confirma com 50 e direção da mudança, sem exigir retorno por 20/80. A atividade compara a contagem atual com velas anteriores. São verificações distintas que ainda precisam resistir à execução e aos custos.
2. Mantenha fonte real, relógio e amostra declarada
HistData Generic ASCII EUR/USD de janeiro de 2024 contém 2 176 113 registros Bid/Ask identificados por SHA-256. A fonte usa EST fixo, UTC−05:00: somam-se cinco horas sem ajuste sazonal. Estudamos os 22 dias úteis UTC de 2024-01-02 a 2024-01-31.
Cada janela 07:00–17:00 UTC tem os 600 intervalos M1 observados. Volume é zero; N conta registros, inclusive inalterados, não lotes negociados. Mantemos dados anteriores para MFI e atividade. O dia 8 de janeiro já apareceu nos guias: teste retrospectivo de uma fonte conhecida, sem validação intocada.
3. Fixe a âncora 07:00 UTC e use entradas fechadas
Com OHLC Bid, TP=(High+Low+Close)/3. Desde 07:00, VWAP aproximado = soma(TP×N)/soma(N), incluindo a vela sinal. Exija todos os minutos desde a âncora sem preencher ausências. É uma convenção UTC de pesquisa, sem afirmar equivalência permanente com abertura local.
MFI(14) classifica TP×N pela variação de TP. Igualdade não contribui a nenhum lado; ambas as somas zero significa indisponível. São necessárias 15 velas completas consecutivas e 16 para duas leituras adjacentes. Use valores sem arredondar.
4. Defina compra e venda sem informação futura
Compra: Close anterior ≤ VWAP anterior e atual > VWAP atual. MFI atual deve ser >50 e maior que o anterior. Venda: Close anterior ≥ VWAP anterior e atual < VWAP atual, com MFI <50 e caindo. Ambas as leituras devem existir quando esse filtro é aplicado.
Atividade: N atual ≥ mediana das 20 velas M1 completas consecutivas anteriores, excluindo a atual; igualdade passa. Entradas de 07:20 inclusive até antes de 17:00 UTC: primeiro sinal começa 07:19, último 16:58. Nenhum parâmetro é reajustado aos resultados.
5. Compare três variantes e conserve cada decisão
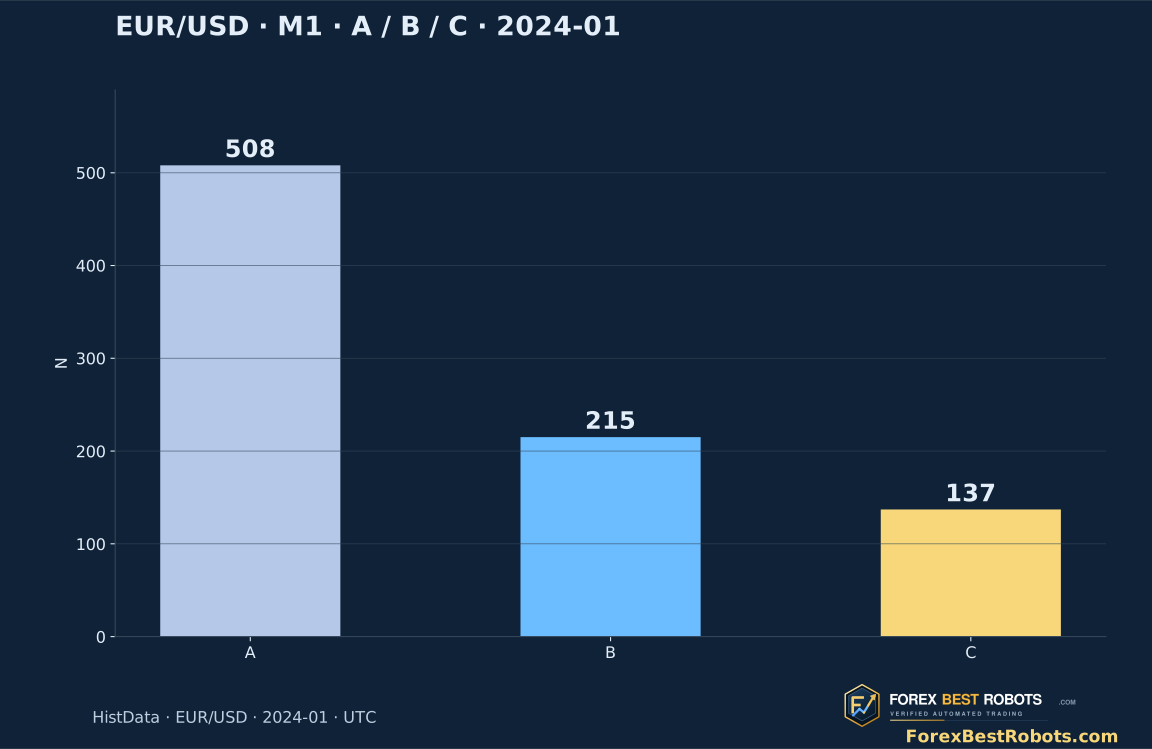
A usa o cruzamento de preço; B adiciona MFI; C adiciona atividade. Dos 508 cruzamentos, 215 passam MFI e 137 ambos os filtros antes de ocupação e primeira cotação. Cada variante mantém sua posição independente, portanto as listas não são subconjuntos aninhados simples.
A executa 158 operações, B 130 e C 99. Em C, 293 candidatos falham MFI, 78 atividade, 35 ocorrem com posição aberta, dois falham o prazo e um o spread inicial. Sinais ocupados não entram em fila. Todas as 1 524 decisões são preservadas.
6. Confirme o fechamento e examine a primeira cotação
Após o sinal terminar, use o primeiro registro naquele instante ou depois: atraso estritamente <5 000 milissegundos, hora anterior a 17:00 UTC e Ask−Bid ≤1.0 pip. Uma falha rejeita o evento definitivamente; não se espera spread melhor.
Compra entra no Ask observado; venda, no Bid. Uma posição por variante e nenhuma reentrada no mesmo registro de saída. Horários e ordem do arquivo definem a sequência histórica, sem provar que uma ordem real conseguiria o preço ou atraso modelado.
7. Congele distâncias de seis e nove pips na entrada
Stop a 6 pips e alvo a 9 do preço de entrada. Compras acionam e saem no Bid; vendas no Ask. A partir do próximo registro, o primeiro rompimento sai na cotação observada, podendo ultrapassar o stop. São saídas do modelo por cotação, sem garantia de execução do broker.
Caso contrário, saia no primeiro registro a partir do menor entre entrada+20 minutos e 17:00 UTC. Prioridade: stop, alvo, tempo/sessão. Lacuna >60 segundos durante a posição a torna não resolvida: preserve o bloqueio, exclua o resultado. Aqui são zero; isso não garante cobertura completa.
8. Separe spread registrado e custos adicionais
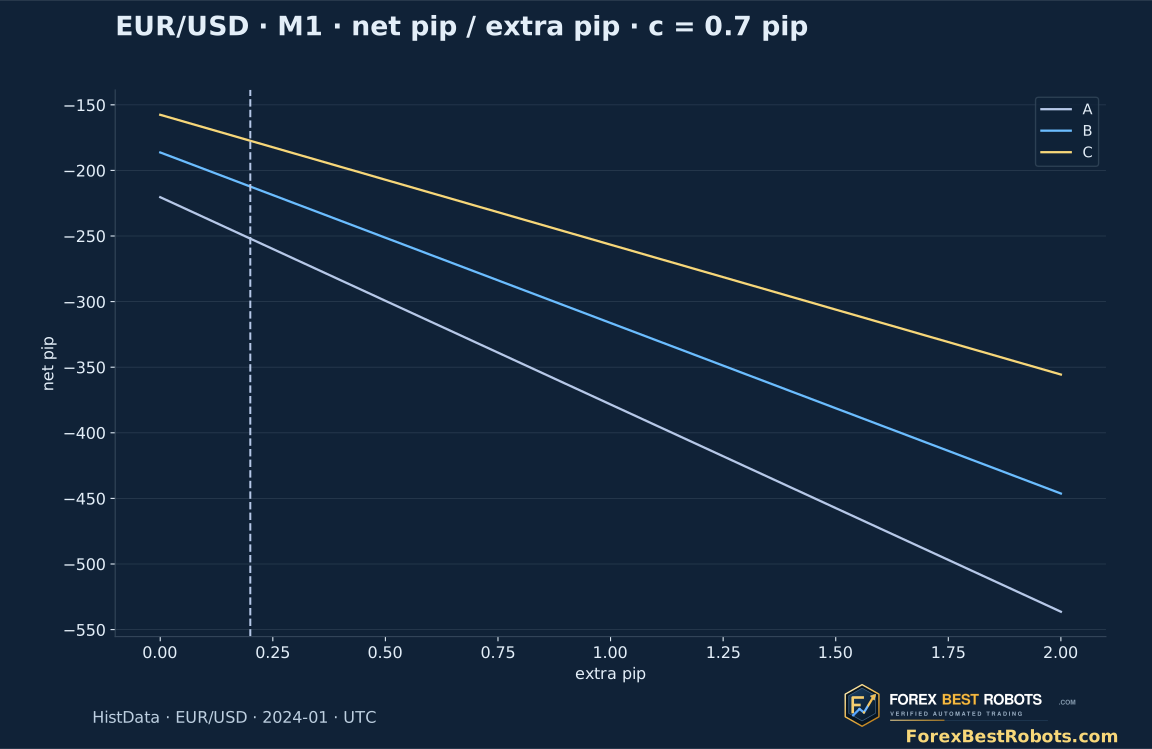
Resultado por cotações: Bid de saída−Ask de entrada na compra; Bid de entrada−Ask de saída na venda, em pips. O spread já está incluído. O líquido deduz 0.7 pip de comissão ilustrativa e inicialmente 0.2 adicional por operação completa. São hipóteses, não tarifa de corretora ou slippage medido.
Escolha 0, 0.2, 0.5, 1.0 ou 2.0 pips. Muda a contabilidade, mantendo entradas, saídas, elegibilidade e IDs. Não simula novamente latência, rejeições ou preços de stop. Tamanho, retorno monetário, financiamento e margem não são modelados.
9. Leia o resultado negativo antes dos gráficos
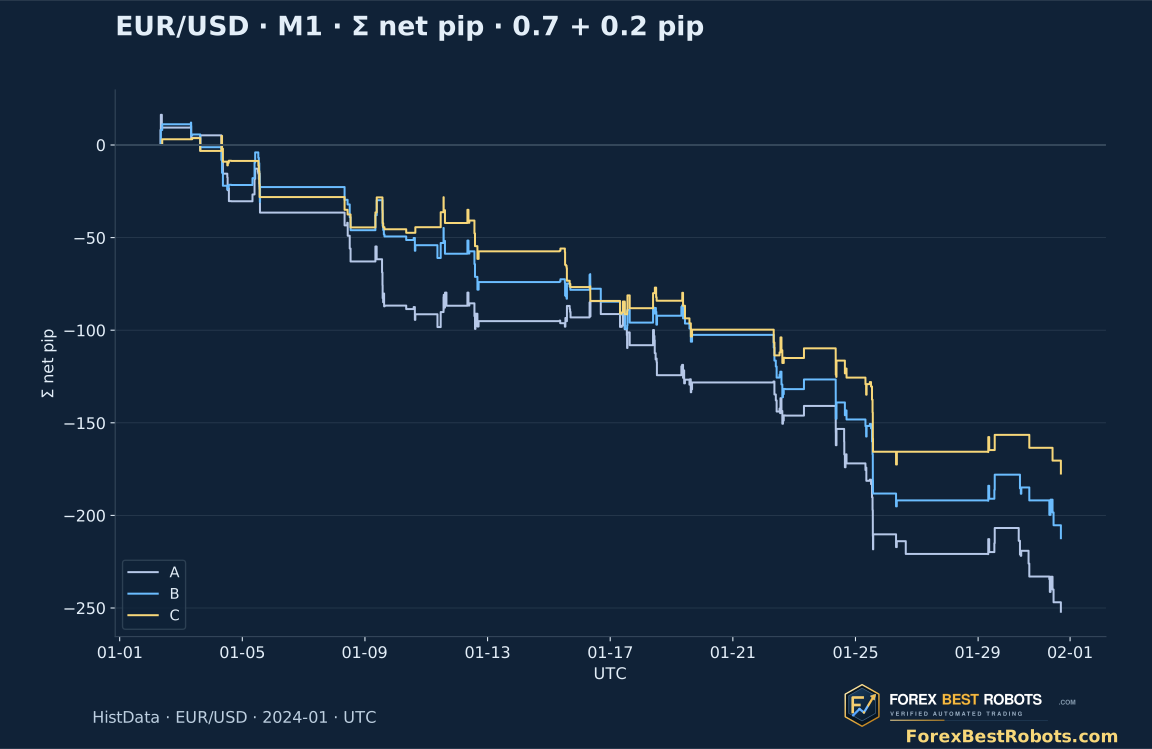
Com 0.7+0.2 adicionais, A perde 252.0 pips, B 212.3 e C 177.4. C já tem −88.3 por cotações antes dessas deduções. São 35 ganhos e 64 perdas: acerto 35.35%, média −1.7919 pip, fator 0.4727 e queda cumulativa realizada máxima 182.3 pips.
A menor perda total de C vem com menos operações. Média e fator pioram frente a A: os totais não comprovam melhor qualidade. A queda usa resultados encerrados acumulados desde zero, não patrimônio intraposição nem percentual de conta. Datas perdedoras não são ocultadas.
| Variante | Operações resolvidas | Resultado total por cotações · spread incluído · pips | Resultado líquido total · pips | Resultado líquido médio · pips por operação | Fator de lucro líquido | Queda cumulativa realizada máxima · pips |
|---|---|---|---|---|---|---|
| A | 158 | -109.80 | -252.00 | -1.5949 | 0.5196 | 268.30 |
| B | 130 | -95.30 | -212.30 | -1.6331 | 0.5100 | 224.40 |
| C | 99 | -88.30 | -177.40 | -1.7919 | 0.4727 | 182.30 |
10. Mostre ambos os períodos sem alegar validação independente
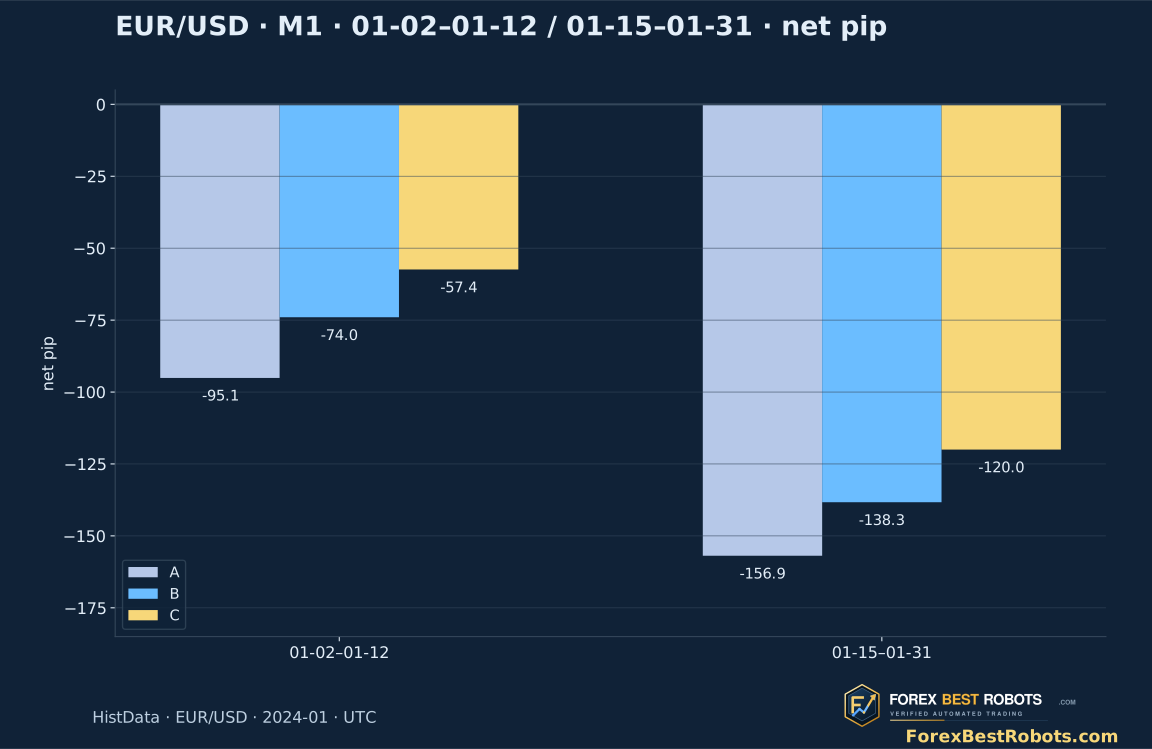
Inicial: 2024-01-02–2024-01-12, nove sessões. Posterior: 2024-01-15–2024-01-31, treze. Com mesmos custos, C faz 36 operações e −57.4 pips, depois 63 e −120.0. Ambos negativos com regras iguais.
A divisão descreve variação retrospectiva em um mês. O período posterior não é apresentado como teste fora da amostra intocado. Um próximo teste deveria manter regras, usar outros períodos/fontes e registrar diferenças reais de execução.
11. Inspecione a primeira operação e a primeira perda
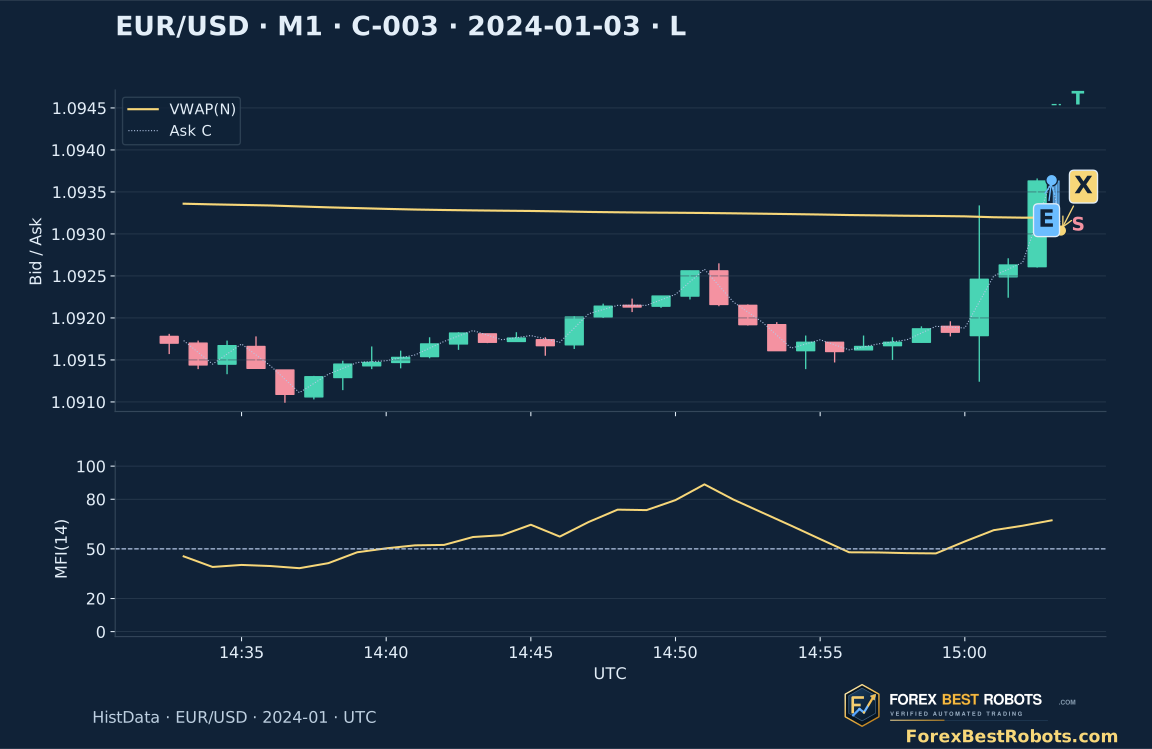
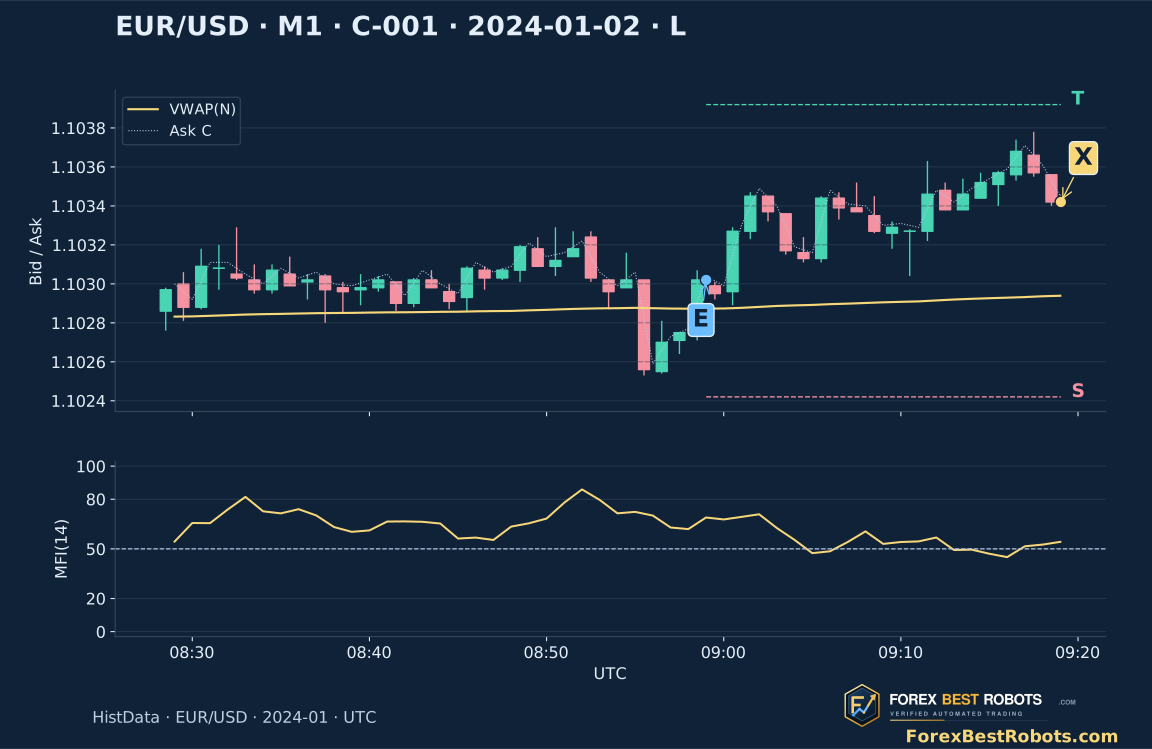
C-001 é a primeira operação completa resolvida, compra em 2024-01-02. A vela 08:58 confirma 08:59 UTC; entrada 08:59:00.505 no Ask 1.103020 e saída por tempo 09:19:01.963 no Bid 1.103420: +4.00 pips por cotações, +3.10 líquidos após 0.70+0.20. N=105 supera mediana 104; MFI sobe 61.9545 → 68.9697.
C-003 é explicitamente a primeira perda de C aos custos padrão. Em 2024-01-03 compra 15:03:00.092 no Ask 1.093640, sai por stop 15:03:19.241 no Bid 1.093040: −6.00 por cotações e −6.90 líquidos. E/X marcam cotações do modelo, S/T limites fixos. A última vela sombreada acaba na saída, sem indicadores fechados para ela.
12. Inspecione cada operação e um custo claramente definido
Escolha A/B/C, período e dedução adicional completa. Selecione uma operação ou avance passo a passo. Resumo e líquidos mudam juntos; entradas e saídas registradas ficam fixas.
Comissão fixa: 0.70 pip por ida e volta. A seleção é adicional; spread já consta no resultado por cotações. Apenas a contabilidade é recalculada.
Exemplos · mudam para C e todas as datas, mantendo sua dedução
Variante e datas escolhidas · operações resolvidas
- Operações resolvidas
- —
- Não resolvidas · excluídas
- —
- Resultado total por cotações · spread incluído · pips
- —
- Comissão ilustrativa total · pips
- —
- Dedução adicional total · pips
- —
- Resultado líquido total · pips
- —
- Resultado líquido médio · pips por operação
- —
- Operações líquidas positivas · %
- —
- Fator de lucro líquido
- —
- Queda cumulativa realizada máxima · pips
- —
Operação selecionada · sequência exata de cotações
Cálculo dos custos desta operaçãoVelas Bid, Ask Close pontilhado e VWAP dourado. E/X são cotações exatas; S/T limites fixos. A última vela azul termina na saída. MFI só aparece no fechamento de velas completas.
Em telas estreitas, role dentro do gráfico ou tabela para ler toda a largura.
- Direção
- —
- Motivo da saída
- —
- Vela sinal · início UTC → confirmação
- —
- Cotação de entrada · UTC
- —
- Cotação de saída · UTC
- —
- Preço de entrada
- —
- Preço de saída
- —
- Limite stop fixo
- —
- Limite alvo fixo
- —
- Prazo tempo/sessão · UTC
- —
- Duração · minutos
- —
- Atraso da primeira cotação · milissegundos
- —
- Spread na entrada · pips
- —
- Resultado por cotações · spread incluído · pips
- —
- Comissão ilustrativa por ida e volta · pips
- —
- Dedução adicional completa escolhida · pips
- —
- Líquido após ambas as deduções · pips
- —
- VWAP anterior → sinal
- —
- MFI(14) anterior → sinal
- —
- N sinal / mediana das 20 anteriores
- —
- Verificação MFI · usada em B/C
- —
- Verificação de atividade · usada em C
- —
Inspecionar todas as operações selecionadas
| Operação | Vela sinal · início UTC → confirmação | Direção | Cotação de entrada · UTC | Cotação de saída · UTC | Motivo da saída | Resultado por cotações · spread incluído · pips | Comissão ilustrativa por ida e volta · pips | Dedução adicional completa escolhida · pips | Líquido após ambas as deduções · pips |
|---|
13. Use a reconstrução dentro de limites claros
Um par, um janeiro e um arquivo não comprovam robustez. Um minuto observado não prova todas as atualizações; cotações não reproduzem profundidade, filas, latência ou tamanho executável. Limites de spread e tempo retiram oportunidades sem corrigir depois uma execução ruim.
A conclusão é restrita: esta regra VWAP/MFI/atividade não demonstrou vantagem lucrativa no modelo declarado. Preserve registro completo e perda para testes futuros. Um evento legível de indicador é apenas o começo de uma hipótese operacional.
Perguntas frequentes
A regra completa é lucrativa neste teste?
Não. C tem 99 operações, −88.3 pips por cotações e −177.4 líquidos após 0.70+0.20 por operação completa. Ambos os períodos perdem. Isso se refere à amostra e ao modelo declarados.
MFI precisa cruzar 20 ou 80?
Esta estratégia exige >50 e subindo na compra, <50 e caindo na venda. Retornos 20/80 do guia são observações diferentes. Usamos velas fechadas e valores sem arredondamento.
Por que 137 eventos filtrados viram 99 operações?
35 ocorrem com posição aberta, dois falham o prazo e um o spread. Restam 99 entradas. Rejeições não são tentadas novamente.
O spread é descontado duas vezes?
Não. Preços Bid/Ask já o incluem. Comissão e dedução são hipóteses adicionais por ida e volta; o controle muda apenas a contabilidade.
O stop pode perder mais de seis pips?
Sim. Seis pips definem o gatilho; a saída usa a primeira cotação de liquidação além dele. Um salto pode ampliar a perda, e execução real pode diferir ainda mais.
O período posterior é um teste independente fora da amostra?
É comparação retrospectiva em um mês e uma fonte. O dia 8 de janeiro já apareceu nos guias. Não se afirma validação intocada; perdas e registros são conservados.
Dados, horários e reprodução
Downloads: 387 operações A/B/C, 508 candidatos, 1 524 decisões, entradas M1 Bid/Ask observadas, cobertura e protocolo fixo. Preços inteiros em milionésimos; um pip EUR/USD vale 100 unidades. Recálculo de custos usa biblioteca padrão Python; reconstrução opcional das cotações requer NumPy e o arquivo original identificado.
O arquivo mensal é identificado por página e SHA-256, sem redistribuição. Os gráficos usam observações históricas; última vela recalculada só até a saída. Não são capturas de execuções ao vivo ou resultados de conta real.
- Todas as operações simuladas e índices da fonte (CSV)
- Candidatos, decisões e cobertura (ZIP)
- Entradas, protocolo fixo e métodos de reconstrução (ZIP)